Armの収益は予想を上回ったが、ロイヤルティは前四半期より減少した

Armは9月までの第2四半期決算を発表した。公開された決算速報によると、同社の当四半期売上高は約14.4億ドルで、決算発表前の市場予想である13.8億ドルを上回った。時間外取引で株価は下落した。売上高を分解すると、同じ決算の中でライセンスとロイヤルティは異なる二つの曲線を描いている。
今回の成長はどこから来たのか。
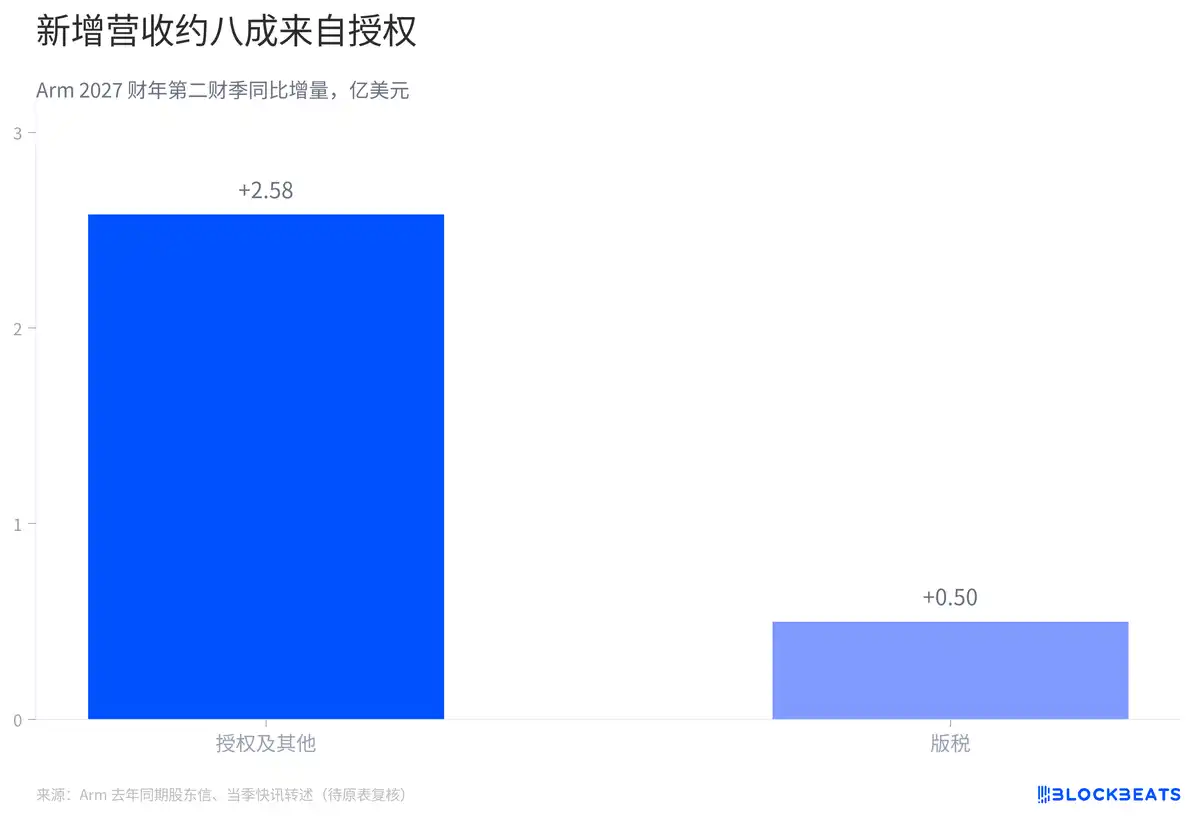
今年と昨年の同じ四半期の売上高を並べると、Armが100ドル多く受け取るごとに、約84ドルが「ライセンスおよびその他」から来ている。この収入の増加分は、ロイヤルティ増加分の約5倍に相当する。総売上高の行は二つの金額を合算しているが、それぞれが財務諸表に計上されるタイミングについては省略している。
チップ企業はArmの技術ライセンスを取得した後、通常は設計、検証、量産を完了する必要がある。ライセンスおよびその他の収入は、大型契約の締結と履行のペースに影響される。これらの技術を搭載したチップが出荷されて初めて、Armは対応する契約条件に従ってロイヤルティを徴収できる。一度のライセンス収入の増加は、それが対応する出荷より数四半期早く財務諸表に現れることがある。Armは過去の四半期ごとの株主向け書簡でも、大型契約の計上時期と規模をこの収入の変動要因として挙げている。
この時間差は、どの数字を比較に使うべきかも決める。前年同期比の分解が答えるのは、今年が昨年より多く得た金額がどこから来たかということだ。予想差が答えるのは、アナリストがもともとこの四半期にいくらの収入を見込んでいたかということだ。総収入には相互検証可能な市場予想があるが、項目別予想のサンプルと出所はまだ確認が必要だ。ここでは同じ収入分類で前年同期比の寄与度を計算することで、ライセンスが成長のどれだけの部分を担ったかを明確にできる。
もう一組の数字も「予想超え」に覆い隠されやすい。公開速報が示した調整後1株当たり利益は52セントで、決算発表前の調整後予想を上回った。前年同期、Armが米国会計基準に基づいて開示した純利益は2.38億ドルだった。調整後1株当たり利益と会計上の純利益にはそれぞれ独自の比較対象があり、前者は同じ口径の市場予測と比較するために使い、後者は両期間の損益計算書に戻り、費用やその他の収益がどのように変化したかを項目ごとに見る必要がある。
データセンターのロイヤルティが倍増したのに、総ロイヤルティはなぜ減ったのか。
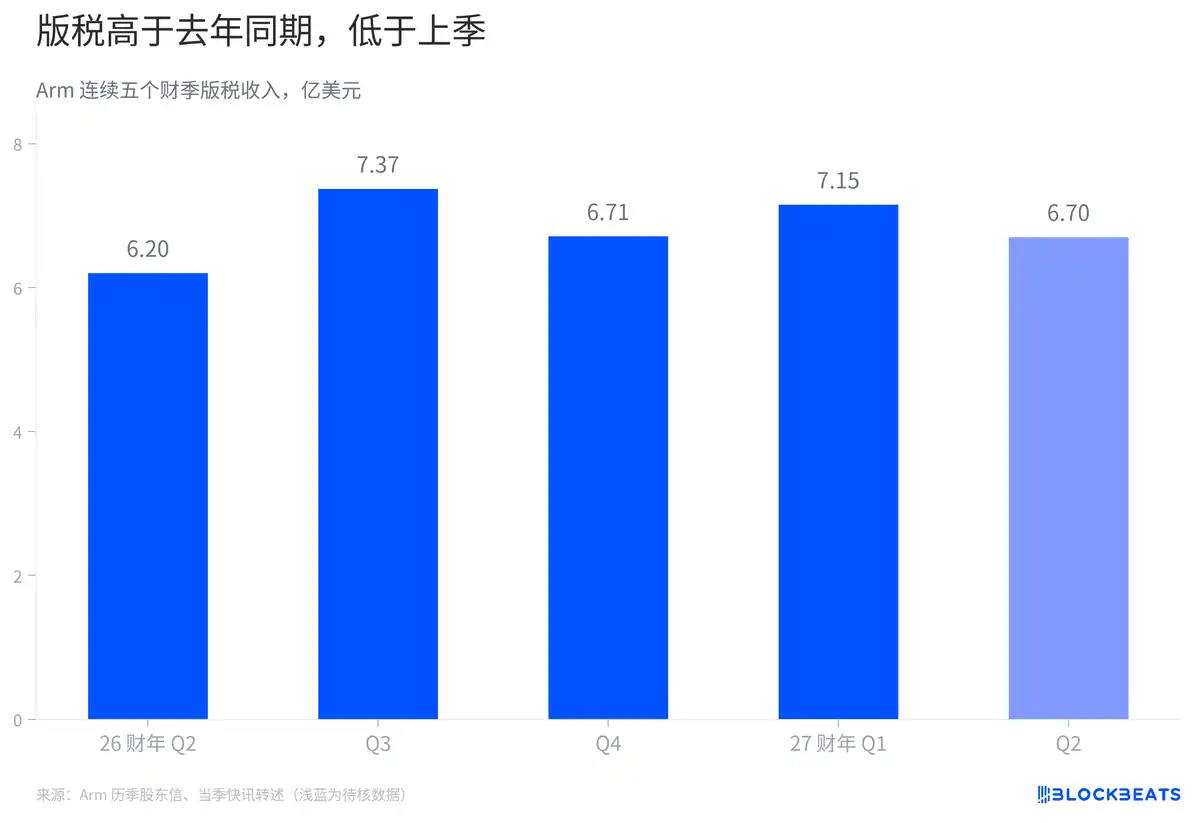
前年同期との比較だけで見れば、Armのロイヤルティは依然として増加している。しかし時間軸を長くとると、最新四半期は前四半期より約4,500万ドル少なく、昨年末の水準も下回っている。これらの棒グラフを並べると、「前年同期比増加」が示すのは前年同期に対する位置であり、「前期比減少」が示すのは直近四半期の方向性であることがわかる。
当四半期のデータセンター版税は前年同期比で倍増した。この倍数には、その重みを決める数字が1つ欠けている。すなわち、前年同期のデータセンター版税の金額だ。総版税をデータセンターとその他事業に分けると、今四半期の総版税は前年同期比で約5,000万ドルしか増えていない。もしデータセンター自体がこの額を超えて増加していれば、その他事業の合計は前年同期比で縮小していることになる。もしデータセンターの増加がそれより少なければ、その他事業の合計にはまだ成長の余地がある。絶対額が欠けているため、どちらの状況も同じ総版税の曲線上に乗り得る。
携帯電話にも同様の区別が一層ある。端末出荷はArm技術を搭載したチップの数に影響し、より新しいアーキテクチャや計算サブシステムを採用したチップはより高い版税を支払う可能性がある。Armは以前の電話会議で、ハイエンド携帯電話がより高い料率の技術を採用し、端末市場が軟調な時に携帯電話事業の収入を支えたと述べていた。今四半期の携帯電話事業の影響を定量化するには、出荷とチップ1個あたりの版税変化の両方を知る必要がある。
クラウド事業者が買うCPUは、いつArmの収入になるのか?
これまで、クラウド事業者がデータセンターにArmアーキテクチャベースの自社開発プロセッサを導入しても、Armは通常、契約に基づいてライセンス料と版税を徴収するだけだった。現在、Arm自身がデータセンター向けのAGI CPUを設計し、顧客にチップを販売することもできる。同じクラウド事業者の支出が最終的にArmにもたらす収入は、顧客がライセンスを買って自社設計するのか、Armの完成品を買うのかによって決まる。
Armは今年5月に、供給制約を説明する例を挙げていた。経営陣は今後2会計年度の顧客需要が20億ドルを超えると見ていたが、当時は依然として10億ドルの収入見通しを維持していた。売り手と買い手の帳簿に置き換えれば、顧客が買いたい金額は少なくともArmが当時販売を見込んでいた金額の2倍だった。経営陣は同じ電話会議で、サプライチェーンの生産能力の確保にまだ取り組んでいると述べていた。
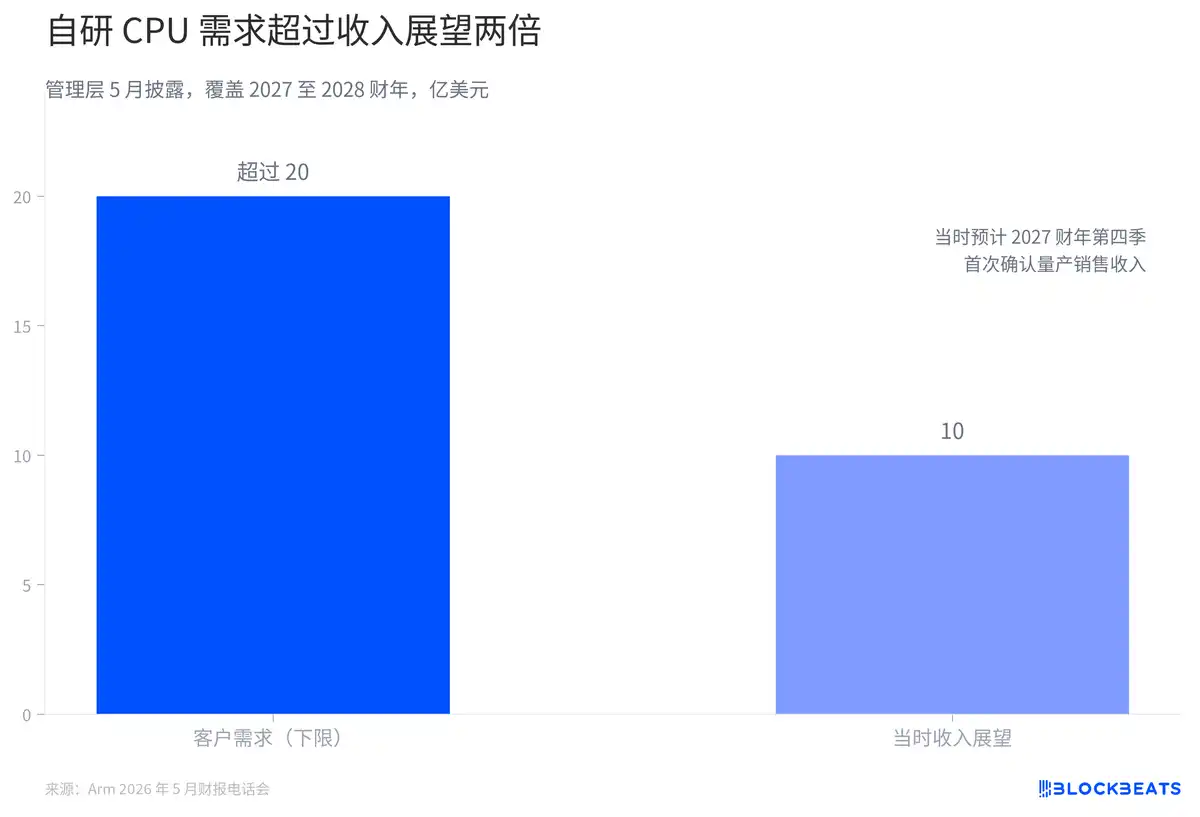
7月になると、経営陣は従来の収入見通しを超えることにより自信があると述べた。決算表と照らし合わせる際には、会社が以前示した具体的な節目も覚えておくとよい。5月のスケジュールによれば、初の量産チップ販売収入は2027会計年度第4四半期になって初めて計上される見込みだった。買い手が購入意向を示してからArmが販売を完了するまでには、生産能力、量産、納品が介在する。
これは、今四半期の業績を見た後に、なぜ来四半期のガイダンスを別途見る必要があるのかも説明している。公開速報が伝えた売上高ガイダンスの中央値は15.4億ドルで、対応する市場予想は約15.3億ドルであり、両者の差は約1ポイントに過ぎない。業績が予想を上回ったというのはすでに終了した四半期の話であり、ガイダンスは会社が今、次の四半期にどれだけの収入見通しを示す用意があるかという話だ。2つの四半期を合わせて見れば、市場が同じ夜に力の異なる2つのメッセージを受け取った理由が理解できる。
今回の決算発表後、時間外取引で株価は下落した。時間外の気配値からは売買の方向性は見えるものの、個々の売り注文の理由までは分からない。Armのデータセンター事業については、決算資料に個別に追跡できる二つの収益源がある。一つは顧客のチップ出荷に伴ってロイヤルティ収入として計上されるもの、もう一つはArm自身のチップが顧客の手に渡るまで待つ必要があるものだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事