チップ業界で最も安全な中間業者が、最も危険な道を歩み始めました。

40 億ドルと 150 億ドルの間には、成長曲線があるのではなく、あるビジネスモデルの自己変革があります。
3 月 24 日、Arm はサンフランシスコで、35 年の歴史の中で初めての自社製データセンター CPU を発表しました。この AGI CPU と呼ばれるチップには、136 個のNeoverse V3コア、TSMCの3nmプロセス、300W TDPが搭載されており、最初の顧客であるMetaが年内に大規模展開する予定です。同時に、OpenAI、Cerebras、Cloudflare、SAP、SK Telecomとの提携も発表されました。
Arm のCEOであるRene Haasは、発表会で目標とする数値を示し、2031 年までに半導体ビジネスで年間 150 億ドルの収益、会社全体で 250 億ドルの総収益、1株当たり 9 ドルの利益を目指すと述べました。
この数値セットは何を意味するのでしょうか?Armの全社の FY2025(2025 年 3 月まで)の総収益は 400.7 億ドルですが、Armの年次報告書のデータによると、そのうちライセンス料収入が 183.9 億ドル、ロイヤリティー収入が 216.8 億ドルで、粗利益率は97%です。つまり、年間 40 億ドルの収益を上げる企業が、わずか 5 年で新規事業により Intel のデータセンター部門全体にほぼ匹敵する規模を達成する必要があります。Intel の 2024 年第 4 四半期の財務諸表によると、Intel の DCAI(データセンターおよびAI)部門の 2024 年の年間収益は 128 億ドルです。
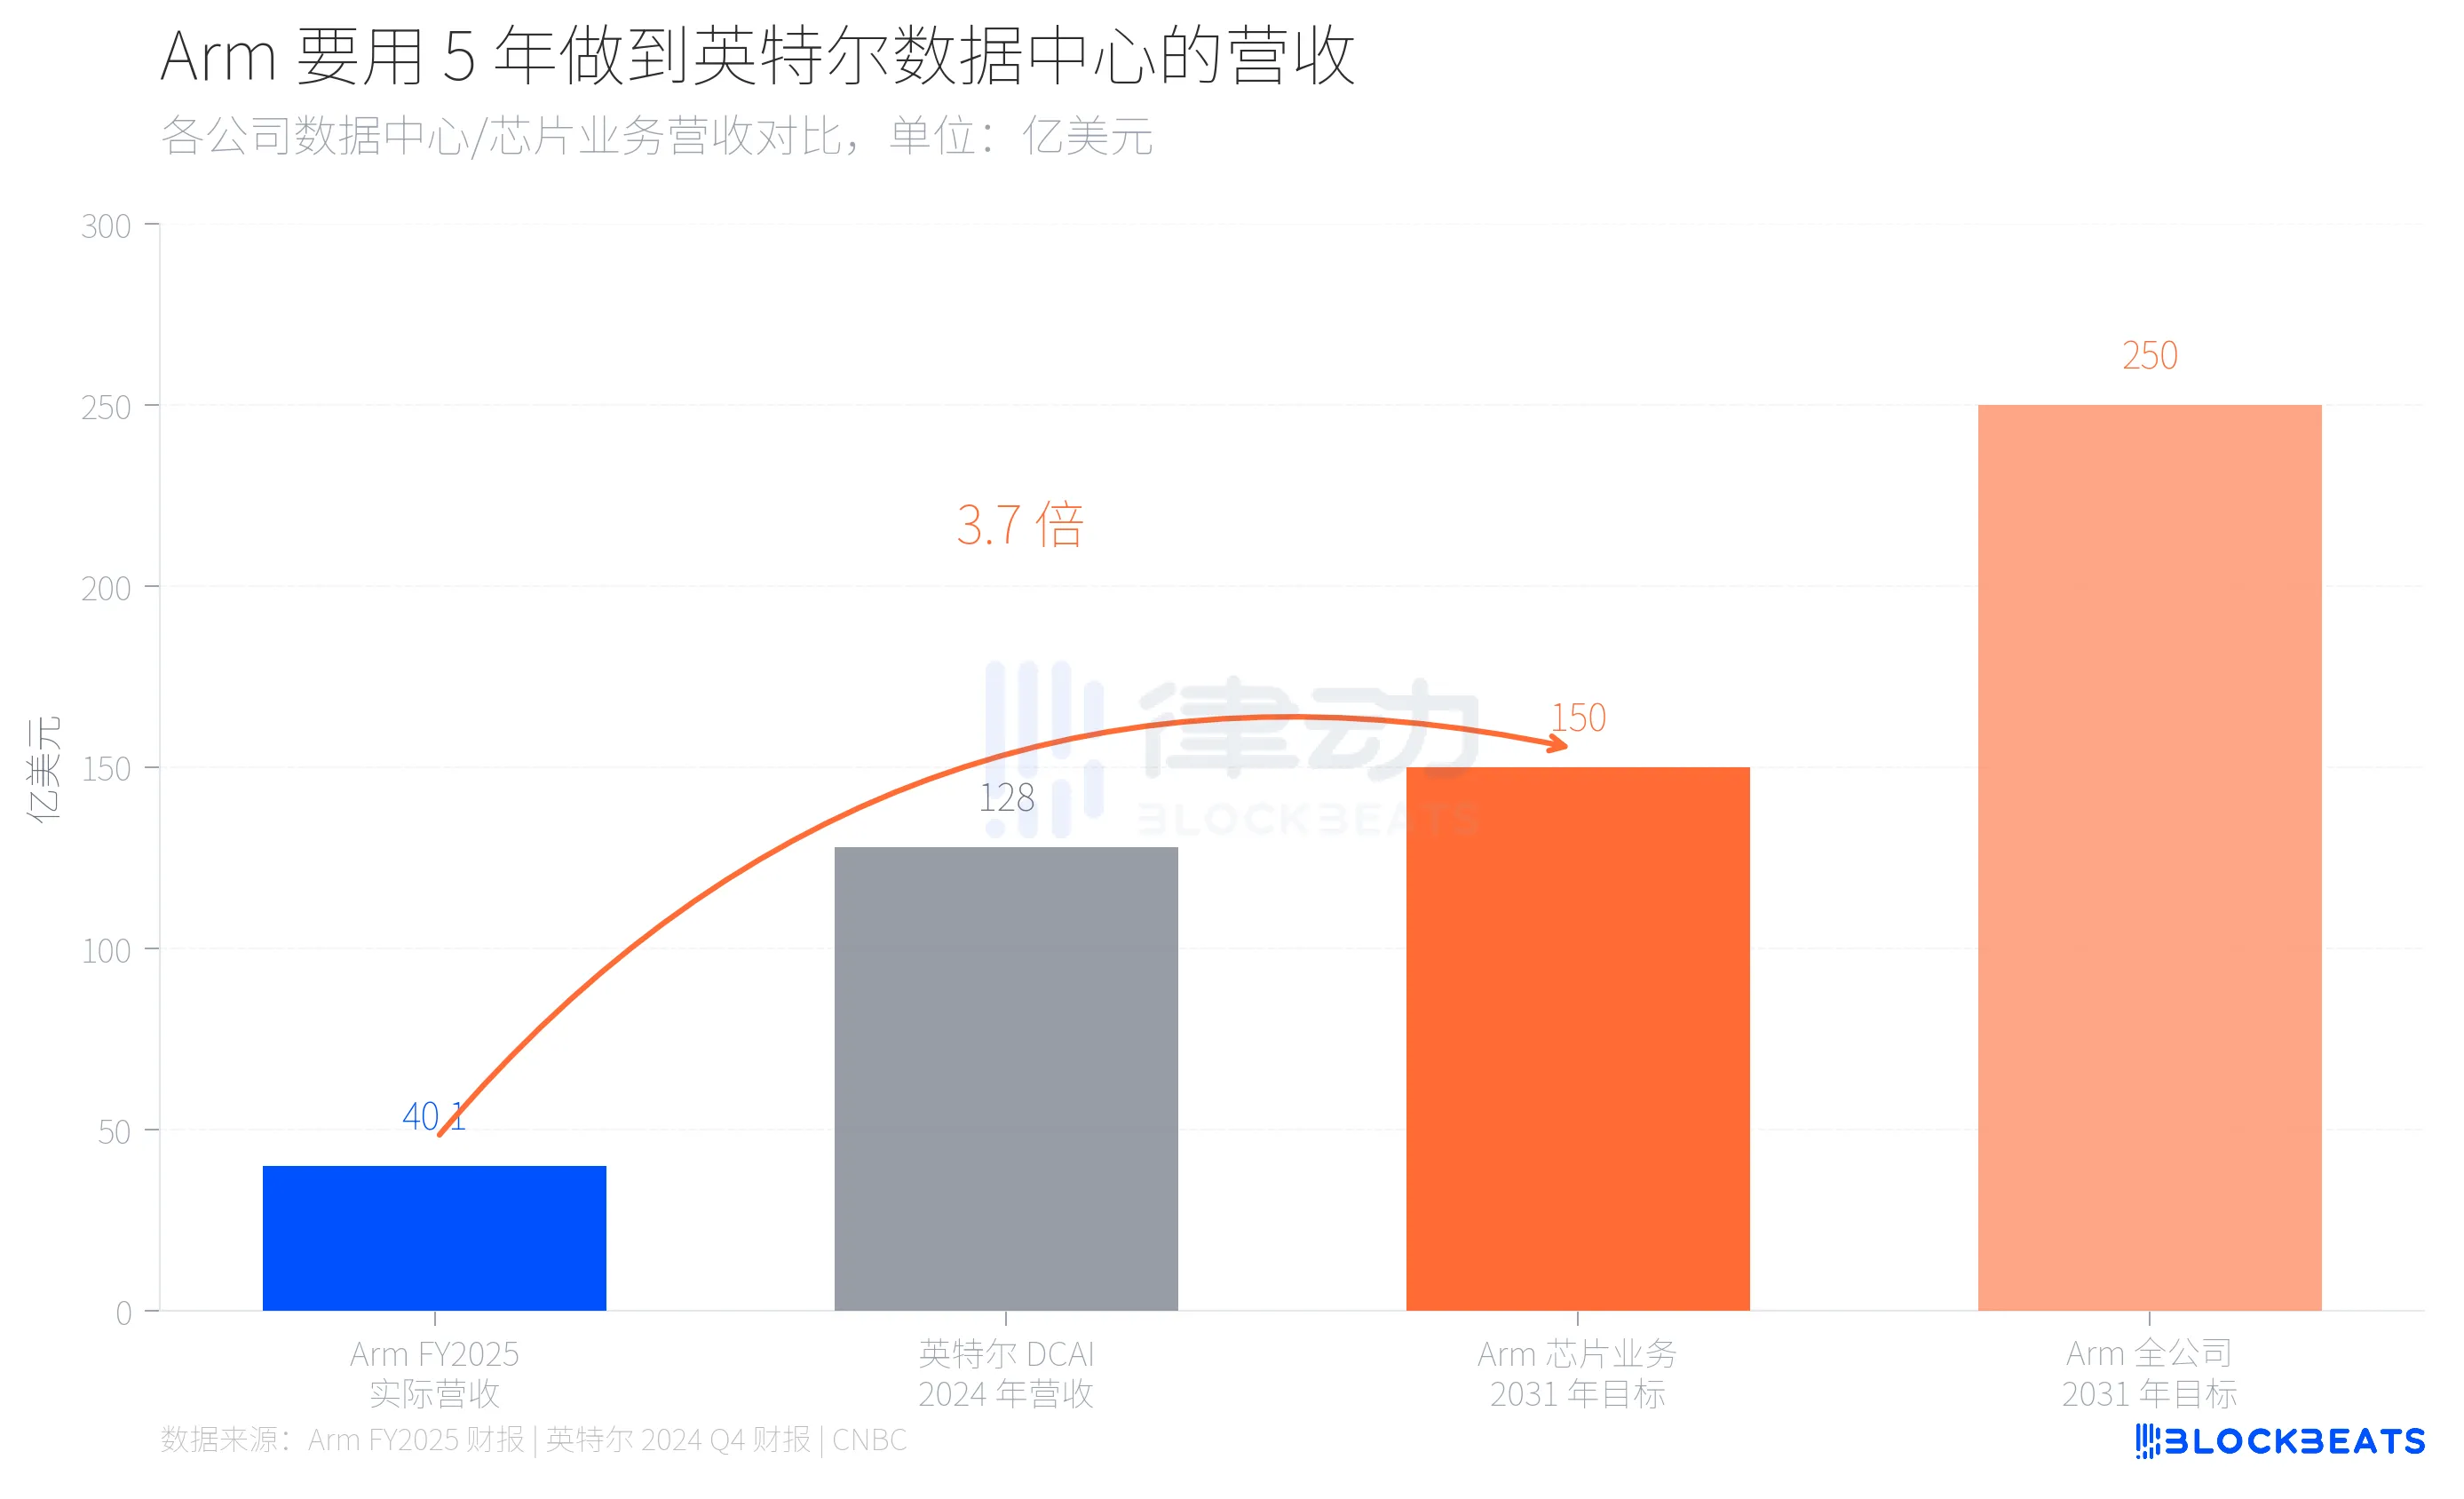
40 億ドルから 150 億ドルへの 3.7 倍の飛躍の背後にあるのは、Arm が純粋な IP ライセンス企業から、設計図と製品の両方を販売するハイブリッド企業に転換しようとしていることです。これは、半導体業界に先例がありません。
Arm がこのリスクを冒す理由は何でしょうか?その答えは、Arm の顧客リストにあります。
過去 3 年間、Arm の最大のデータセンター顧客は皆、同じことに取り組んでいます。AWSの公開データによると、Amazon はすでに EC2 の 50% 以上のコンピューティング能力を自社設計のGraviton チップに移行しており、最新のGraviton5 は192 コアに達しています。Google Cloud によると、Google のAxion チップはすでに 3 万以上の内部アプリケーション移行を処理し、効率が 80%向上しています。Microsoft の Cobalt 200 もArm Neoverse アーキテクチャをベースにしており、TSMC の 3nm プロセスを使用しており、132 コアが搭載されています。
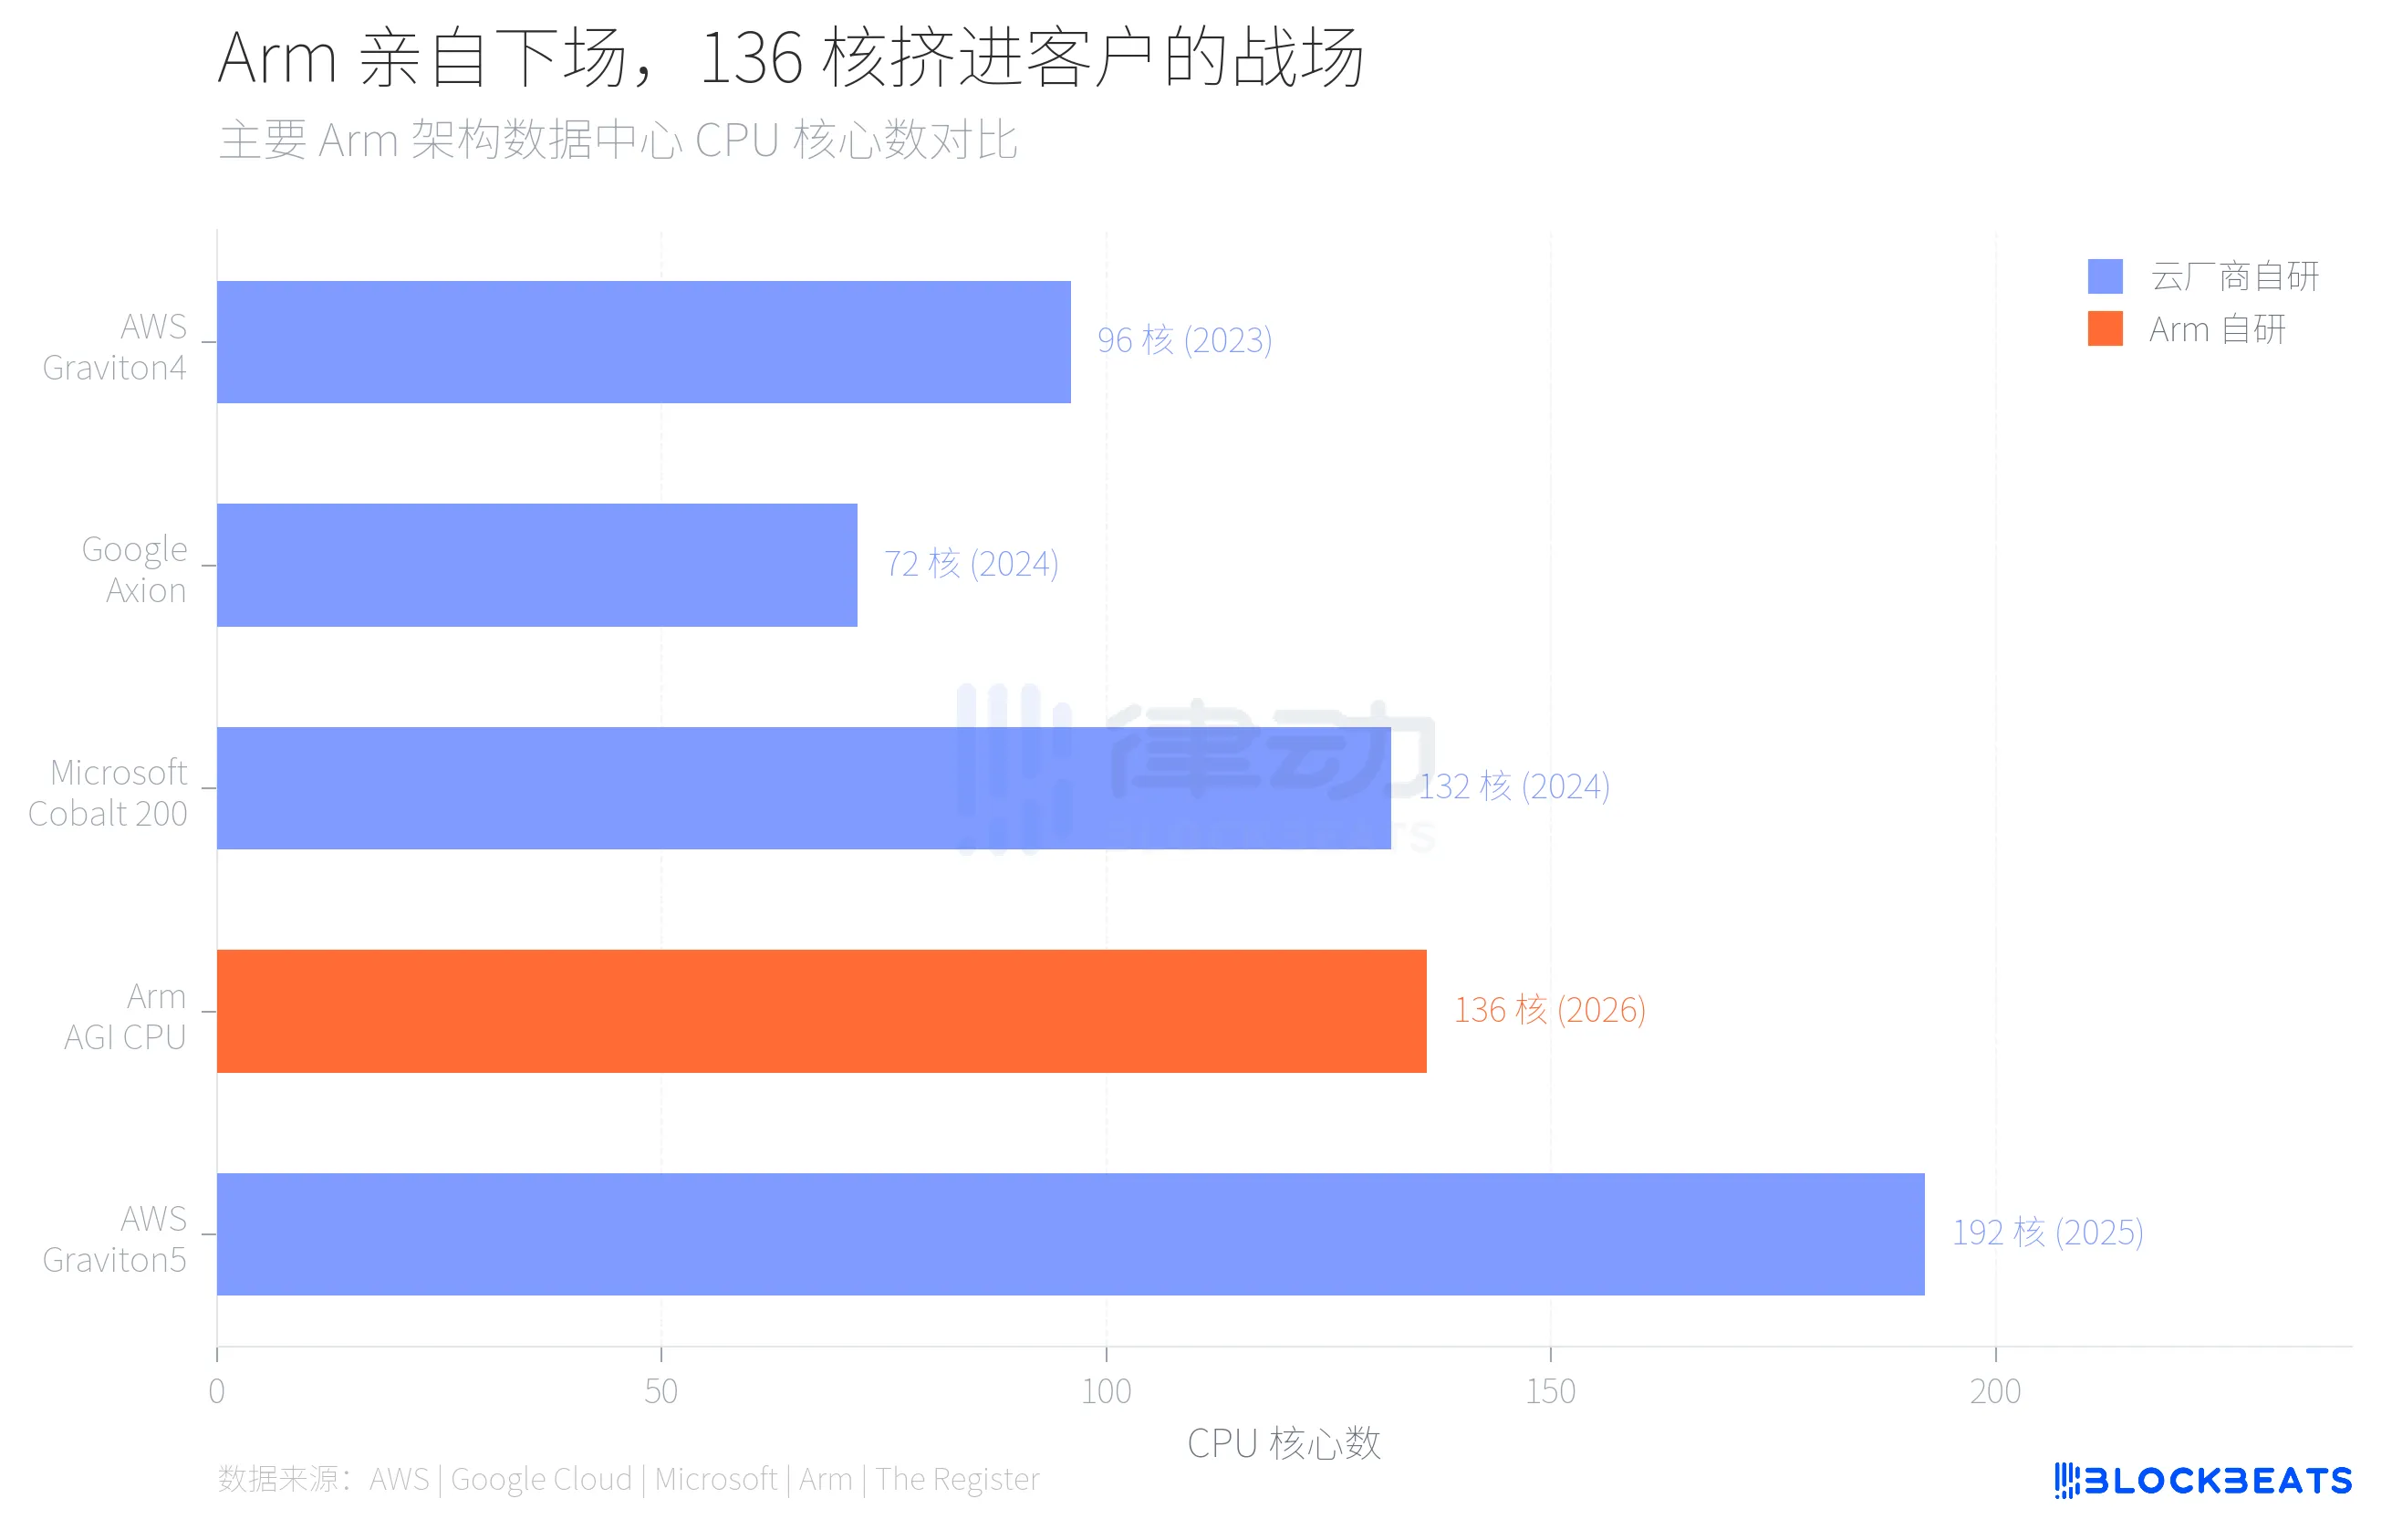
これらのクラウドプロバイダーはすべて Arm のアーキテクチャライセンスを使用していますが、チップは独自に設計され、自社で製造され、自社で展開されています。Arm が得るのはライセンス料とロイヤルティであり、チップの利益ではありません。これらの独自設計チップによって消費される計算リソースの需要が増えるにつれて、Arm のデータセンターにおける収益の天井がより明確になっています。
Arm の過去4年間の収益構造を見ると、この天井の輪郭がさらに具体的になります。Arm の年次財務報告によると、FY2022 から FY2025 まで、全社の総収益は27億ドルから40億ドルに増加し、年平均成長率は約14%です。そのうち、ロイヤルティ収入は156億ドルから216.8億ドルに増加し、ライセンス収入は114.1億ドルから183.9億ドルに増加しています。ロイヤルティの増加率は以前の数年の成長から20%に鈍化し、この20%の増加の大部分はモバイル端末向け Armv9 アーキテクチャのアップグレードによるものであり、データセンターからではありません。
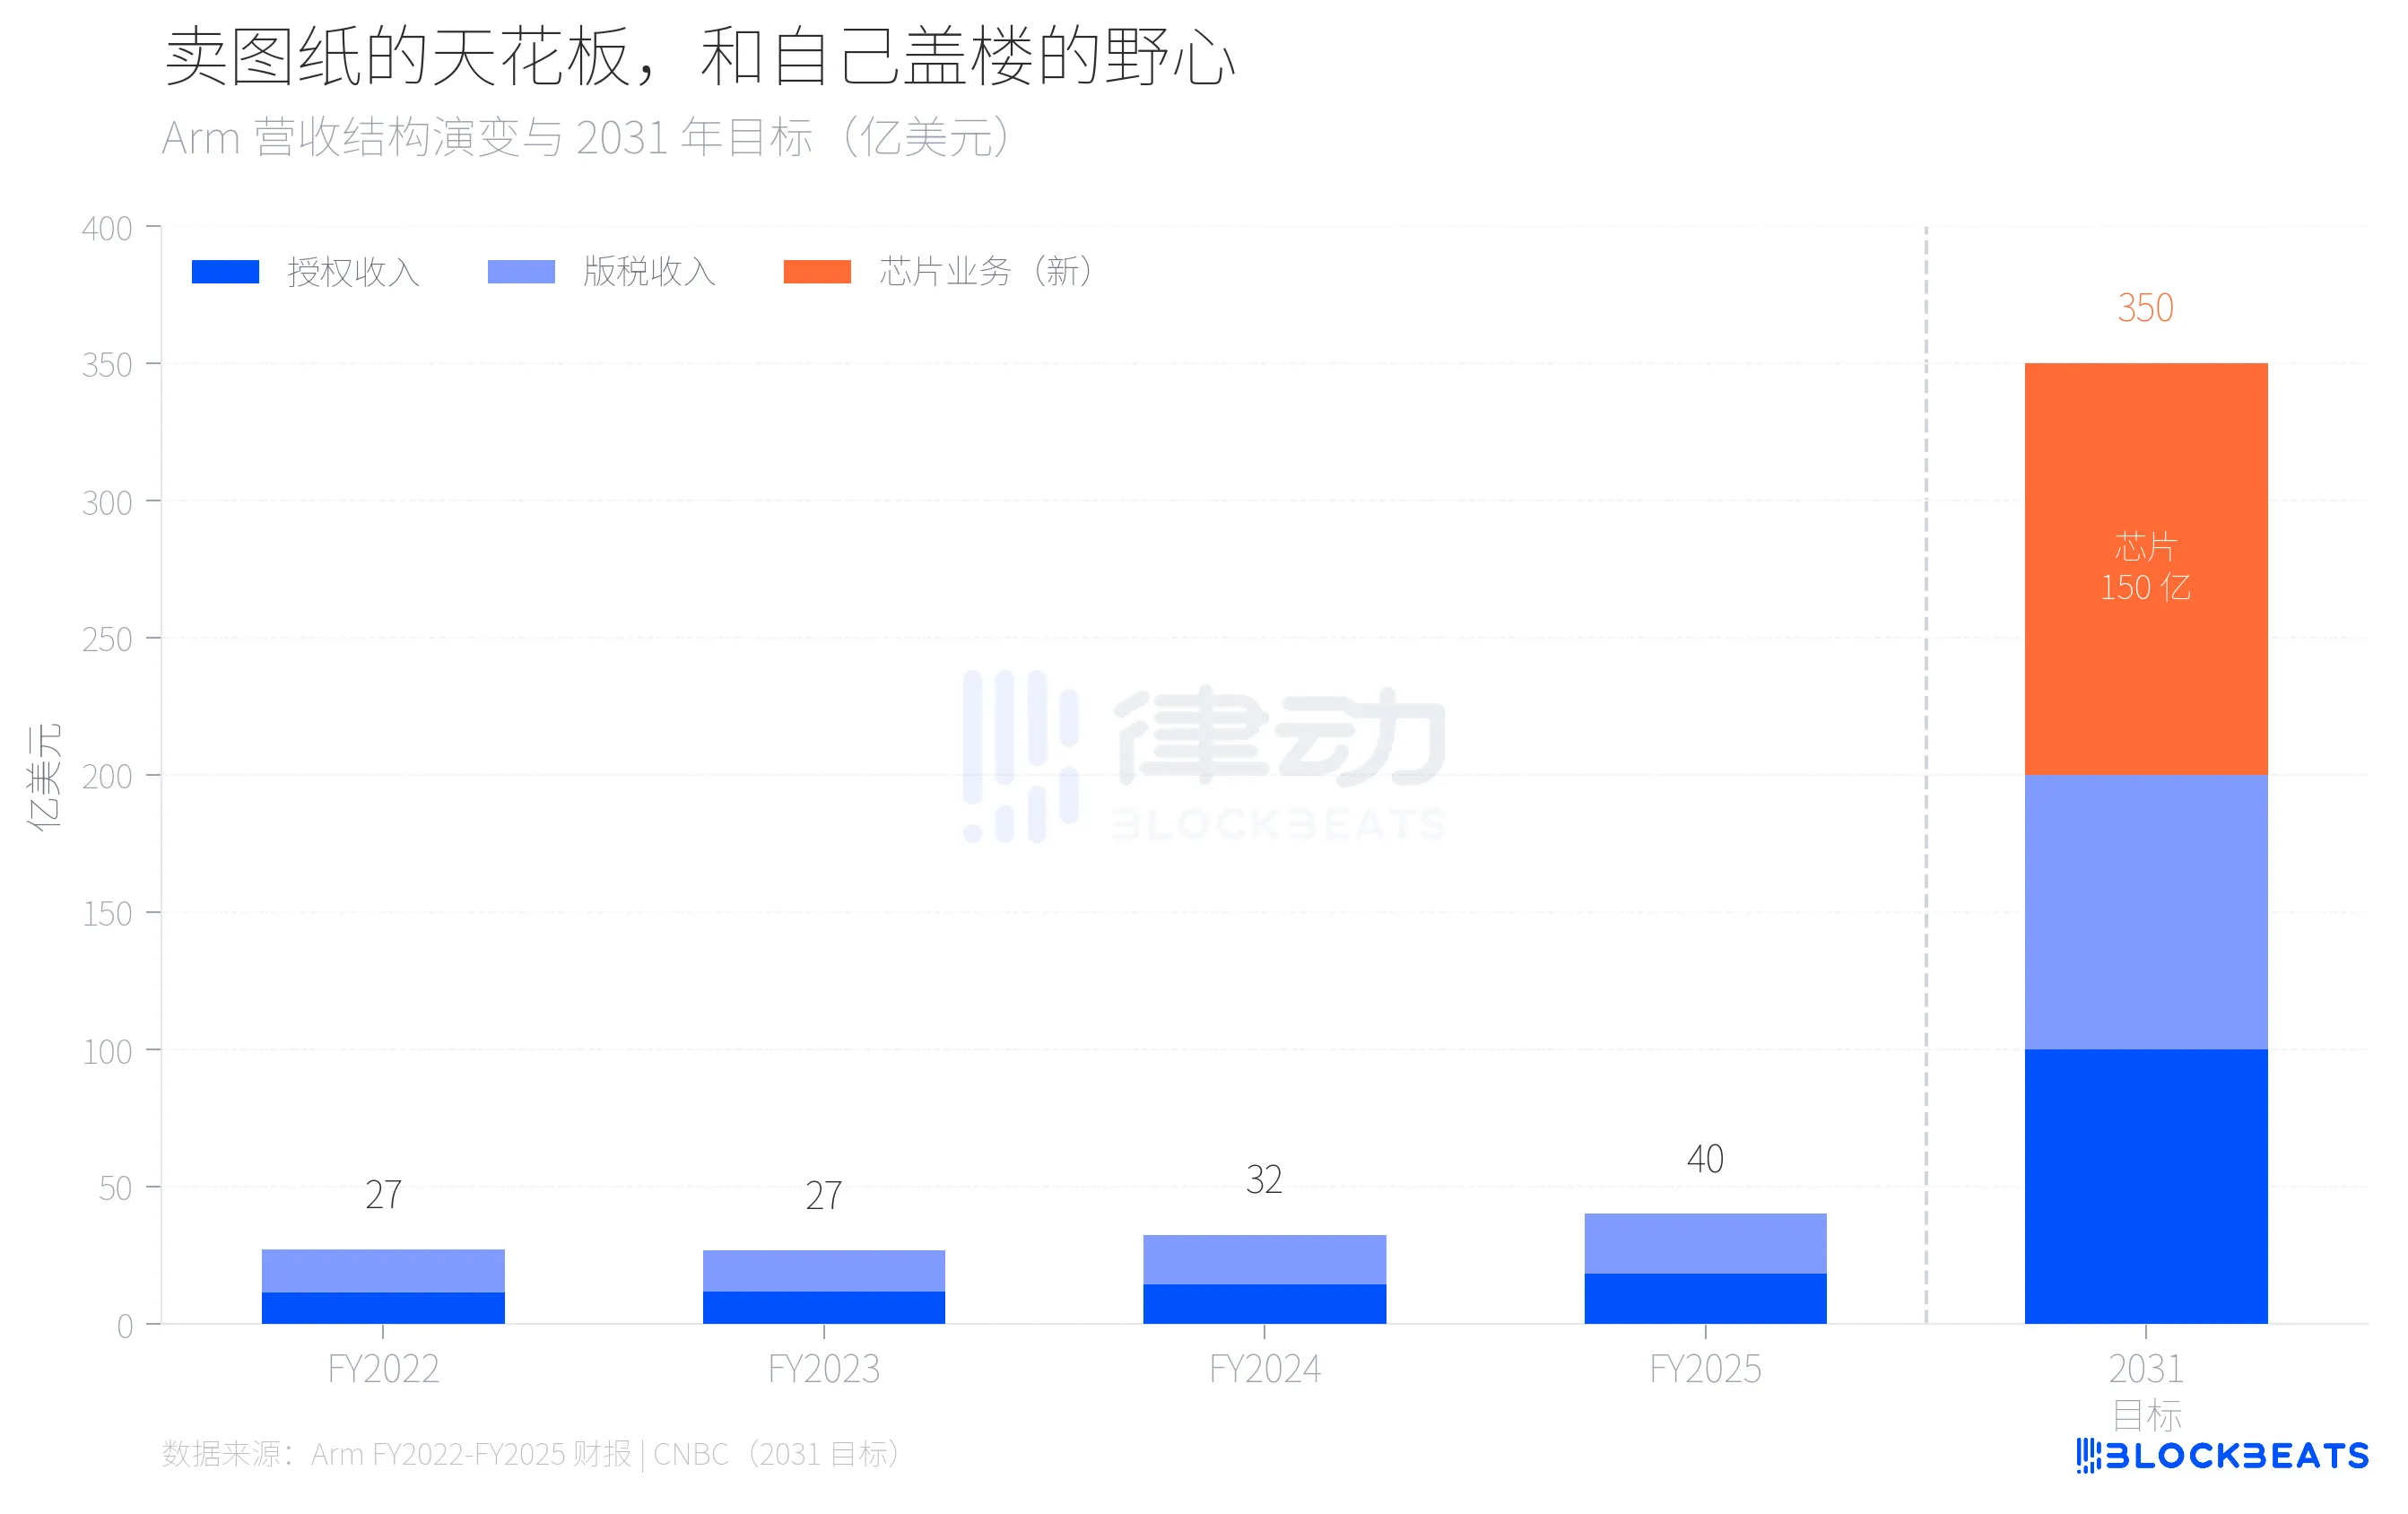
この成長率を外挿すると、ライセンスとロイヤルティ収入がともに年間約20%の成長率を維持したとしても、2031年までには約100億ドルにしかなりません。残りの150億ドルは、まだ存在しないビジネスから生み出さなければなりません。これがArmが自らチップを開発する論理です。
Arm が自社でチップを開発することを選択したのは、根本的には自社の顧客と競合することになります。設計図を売る企業が自ら建物を建て始めたのですが、設計図の購入者たちは既に数年間建設を行ってきました。
これが136コアAGI CPUの真の背景です。The Register によると、このチップはベースクロックが3.2 GHzで、最大が3.7 GHz、12チャネルのDDR5メモリ、各コアに6 GB/sの帯域幅、96レーンのPCIe 6.0、CXL 3.0をサポートしています。Arm はこれを「エージェンティックAIクラウド時代の計算力基盤」と位置付けており、AI推論におけるCPU側のタスクスケジューリングとデータフロー管理に特化しており、GPUと直接競合しているわけではありません。
市場シェアの変化のペースも問題を説明しています。Omdiaの推計によると、2025年にはArmアーキテクチャのサーバーの世界全体の出荷シェアは約21%で、成長率は70%です。しかし、超大規模データセンター内では、この割合はすでに50%に近づいています。x86の40年間の独占が崩壊しているのではなく、1つのチップが1つずつそれを置き換えています。
Arm の自社設計チップのリスクは技術にあるのではなく、関係にある。Meta は最初の顧客として志願した一因として、Meta 自体がアマゾンや Google のように成熟した自社設計チッププロジェクトを持っていないためと言える。しかし、アマゾン、Google、マイクロソフトはこの事をどう見るだろうか?サプライヤーがビジネスを奪いに来ると始めたら、核心アーキテクチャをそれに承諾するだろうか?
Arm の賭けは、データセンター全体のケーキが顧客関係の悪化スピードよりも速く成長するという点にある。Rene Haas は、AI 時代における CPU の需要増加が自社設計チップとアーキテクチャライセンスの共存が可能なほど大きいと信じているようだ。 150 億ドルの目標は、この判断の価値を反映している。
35 年間図面を販売し、初めて自らビルを建てる。図面はまだ販売中、ビルも建設中、同じ敷地にどれだけ詰め込めるかが問題だ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事