クアルコム、アームが揃って下落:メモリ価格高騰のツケが、ついにスマホチップ企業に回ってきた

7月29日の米国株式市場終了後、QualcommとArmが相次いで決算を発表した。
まずQualcommについて。売上高は99億4700万ドルで、市場予想の96億7000万ドルを上回った。しかし、非GAAPベースの1株当たり利益は2.21ドルと、予想の2.23ドルを下回った。さらに重要なのは、次四半期のガイダンスで、売上高97億~105億ドル、1株当たり利益2.05~2.25ドルと示されたことだ。ロイターの集計によると、市場予想は1株当たり2.36ドルであり、つまりQualcommが示したガイダンスの上限でさえ予想を下回っている。これは「予想上回り」ではなく、売上高は予想を上回ったものの、利益はわずかに届かず、ガイダンスは大幅に届かなかったという状況だ。
次にArmについて。同社の株主宛書簡は明確で、売上高12億8900万ドルと調整後1株当たり利益0.45ドルはともに予想を上回り、次四半期のガイダンスも予想を上回った。同社の株価は当日、まず8.11%下落したが、この下落は決算発表前の通常取引時間中に発生したものだ。決算発表後、株価はほぼ動かず、電話会議が終了した後、時間外取引でさらに7%から8%下落した。ブルームバーグのニュースURLには「予想上回りも投資家を魅了できず」という文言が残っていたが、表示された見出しは「スマートフォンの減速がデータセンターの成長を覆い、Arm下落」に変更されていた。
この間に何が起きたのか。両社は決算書の中で同じ言葉を記している。メモリだ。
スマートフォン縮小、自動車で延命
Qualcommの公式決算説明資料には、Androidスマートフォン事業に特化したページがある。そこには、メモリ価格の上昇と供給制約により、2026会計年度のQCTのAndroidスマートフォン売上高は前年比で約20%減少し、通年の1株当たり利益への影響は1.50ドルを超えると明記されている。また、投入コストの上昇を転嫁するため、9月1日から製品価格を引き上げると発表した。
このページは、これら2つの決算書の中で最も直接的な証拠だ。メモリ価格の上昇は、Samsung側では89兆4900億ウォンの営業利益となり、Qualcomm側では1株当たり1.50ドルという具体的な請求書となっている。
粗利益率にもその影響が見られる。Qualcommの今四半期のGAAP粗利益率は53.1%で、前年同期は55.6%だった。電話会議の内容の書き起こしによると、経営陣はQCTの粗利益率を「当社の過去のレンジをやや下回る」と説明し、その理由をメモリと投入コストの上昇としている。
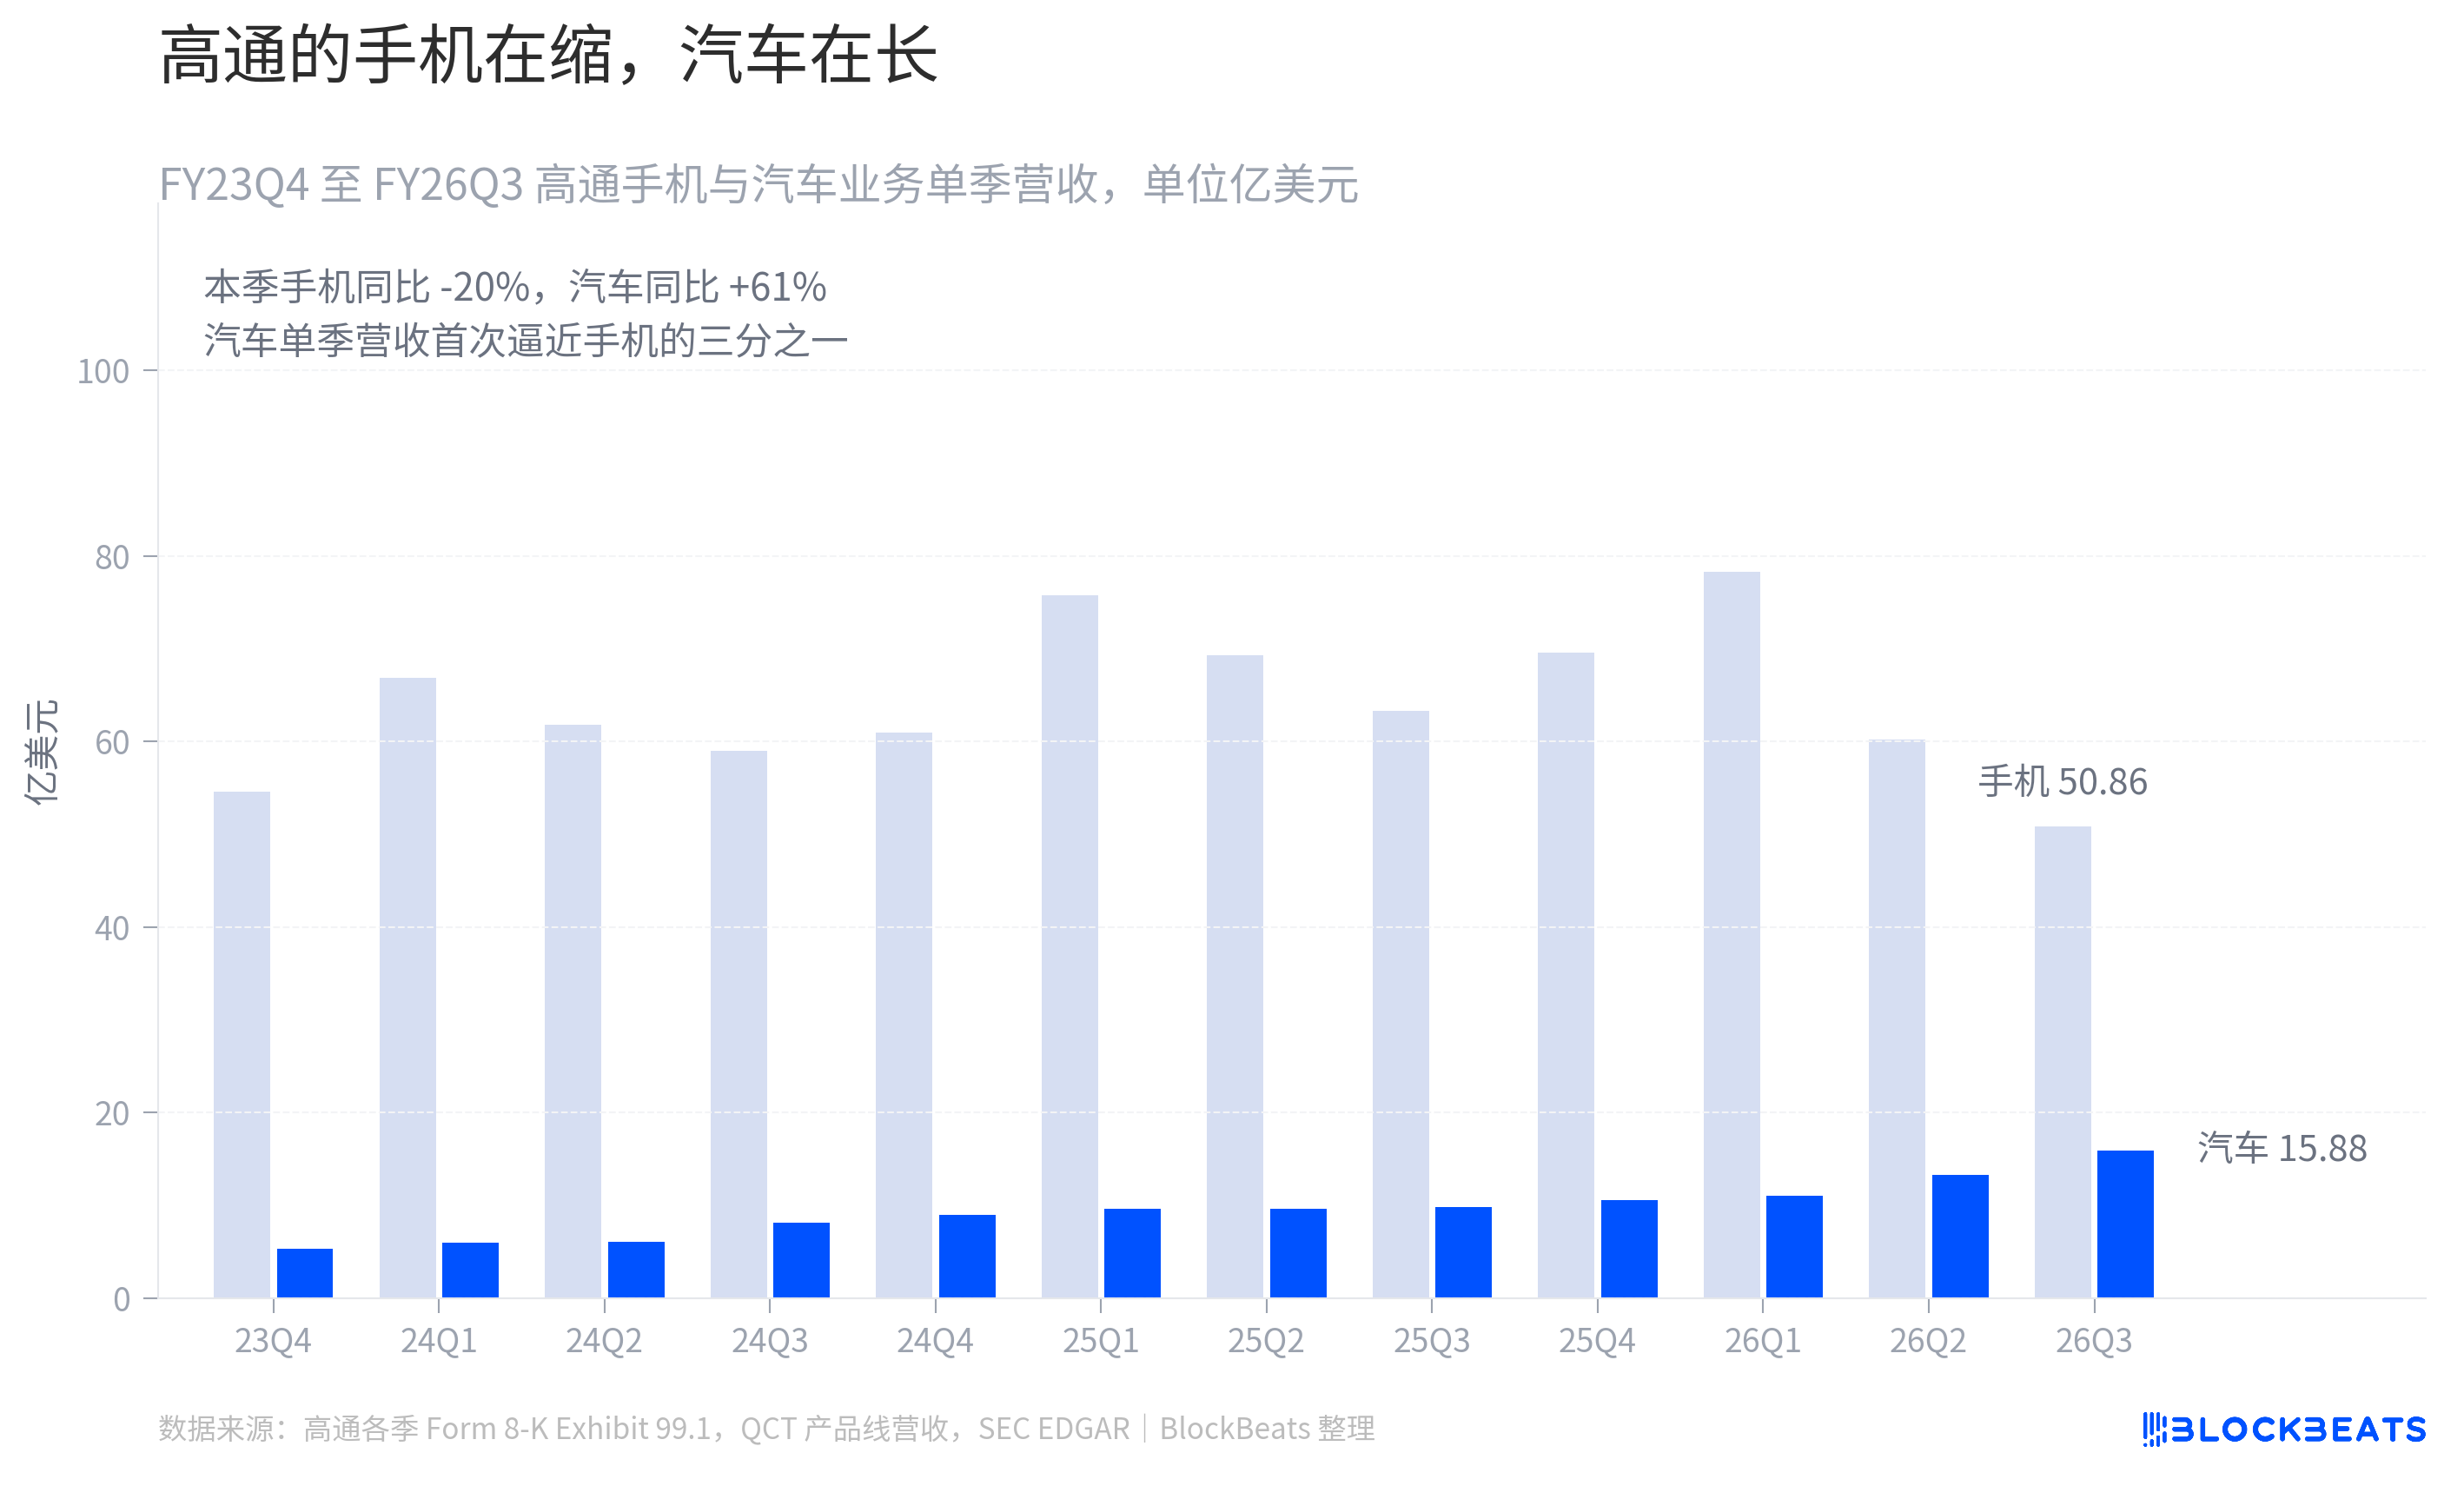
今四半期のスマートフォン事業の売上高は50億8600万ドルで、前年比20%減少した。自動車事業は15億8800万ドルで、前年比61%増加し、23四半期連続で二桁成長を記録している。図上のこれら2つの棒グラフの差は急速に縮まっており、自動車の四半期売上高は初めてスマートフォンの3分の1に迫った。
スマートフォン側には、さらに長期的な問題がある。公式のプレゼンテーション資料には、供給制約により、Apple製品の収益減少が第4四半期から加速すると記載されており、「次期iPhoneに搭載するモデムのシェアは、従来の推定20%を大幅に下回る見込みです」とある。電話会議の書き起こしによると、最高財務責任者(CFO)のアカシュ・パルキワラ氏は、Appleの収益が9月四半期から12月四半期にかけて約50%減少すると述べた。
最高経営責任者(CEO)のクリスティアーノ・アモン氏は電話会議で、より記憶に残る一言を残した。ロイター通信によると、同氏は「我々はデータセンターでAppleを代替したようなものだ」と述べた。公式の見解はより慎重で、プレゼンテーション資料には、2027会計年度の非スマートフォン収益の前年比増加分が、2026会計年度のApple製品収益全体を代替すると記載されている。
データセンターのラインは現在、タイムラインとして示されている。公式の収益見通しは、2026会計年度に約3億ドル、2027会計年度に50億ドル、2029会計年度に150億ドル以上となっている。2027会計年度の50億ドルのうち、2社のハイパースケール顧客向けカスタムチップがそれぞれ10億ドル以上を貢献する。そのうちの1社はすでに公開されており、MetaはQualcommと複数世代のCPUロードマップに関する戦略的契約を締結しており、最初のDragonfly C1000は2028年下半期に生産開始予定である。
Seaport Globalのアナリスト、ジェイ・ゴールドバーグ氏はロイター通信に対して、より厳しい見方を示し、Qualcommは「Androidのシェアが自社から移行しているのを目の当たりにしており、Apple側のほぼすべての残存シェアも失っている」と述べた。
Armの電話会議、問題発生
Armの株主向け書簡には、非常に優れた数字が並んでいる。データセンターのロイヤルティ収入は前年比で2倍以上となり、これは2四半期連続の倍増である。Neoverseアーキテクチャの累計出荷数は150億コアを突破し、そのうち直近の50億コアはわずか9か月で達成されたが、最初の100億コアには6年を要した。株主向け書簡はまた、IDCのデータを引用し、Armアーキテクチャのアクセラレーテッドサーバープラットフォームへの支出が過去2四半期でほぼ倍増し、x86プラットフォームを超えたと述べている。
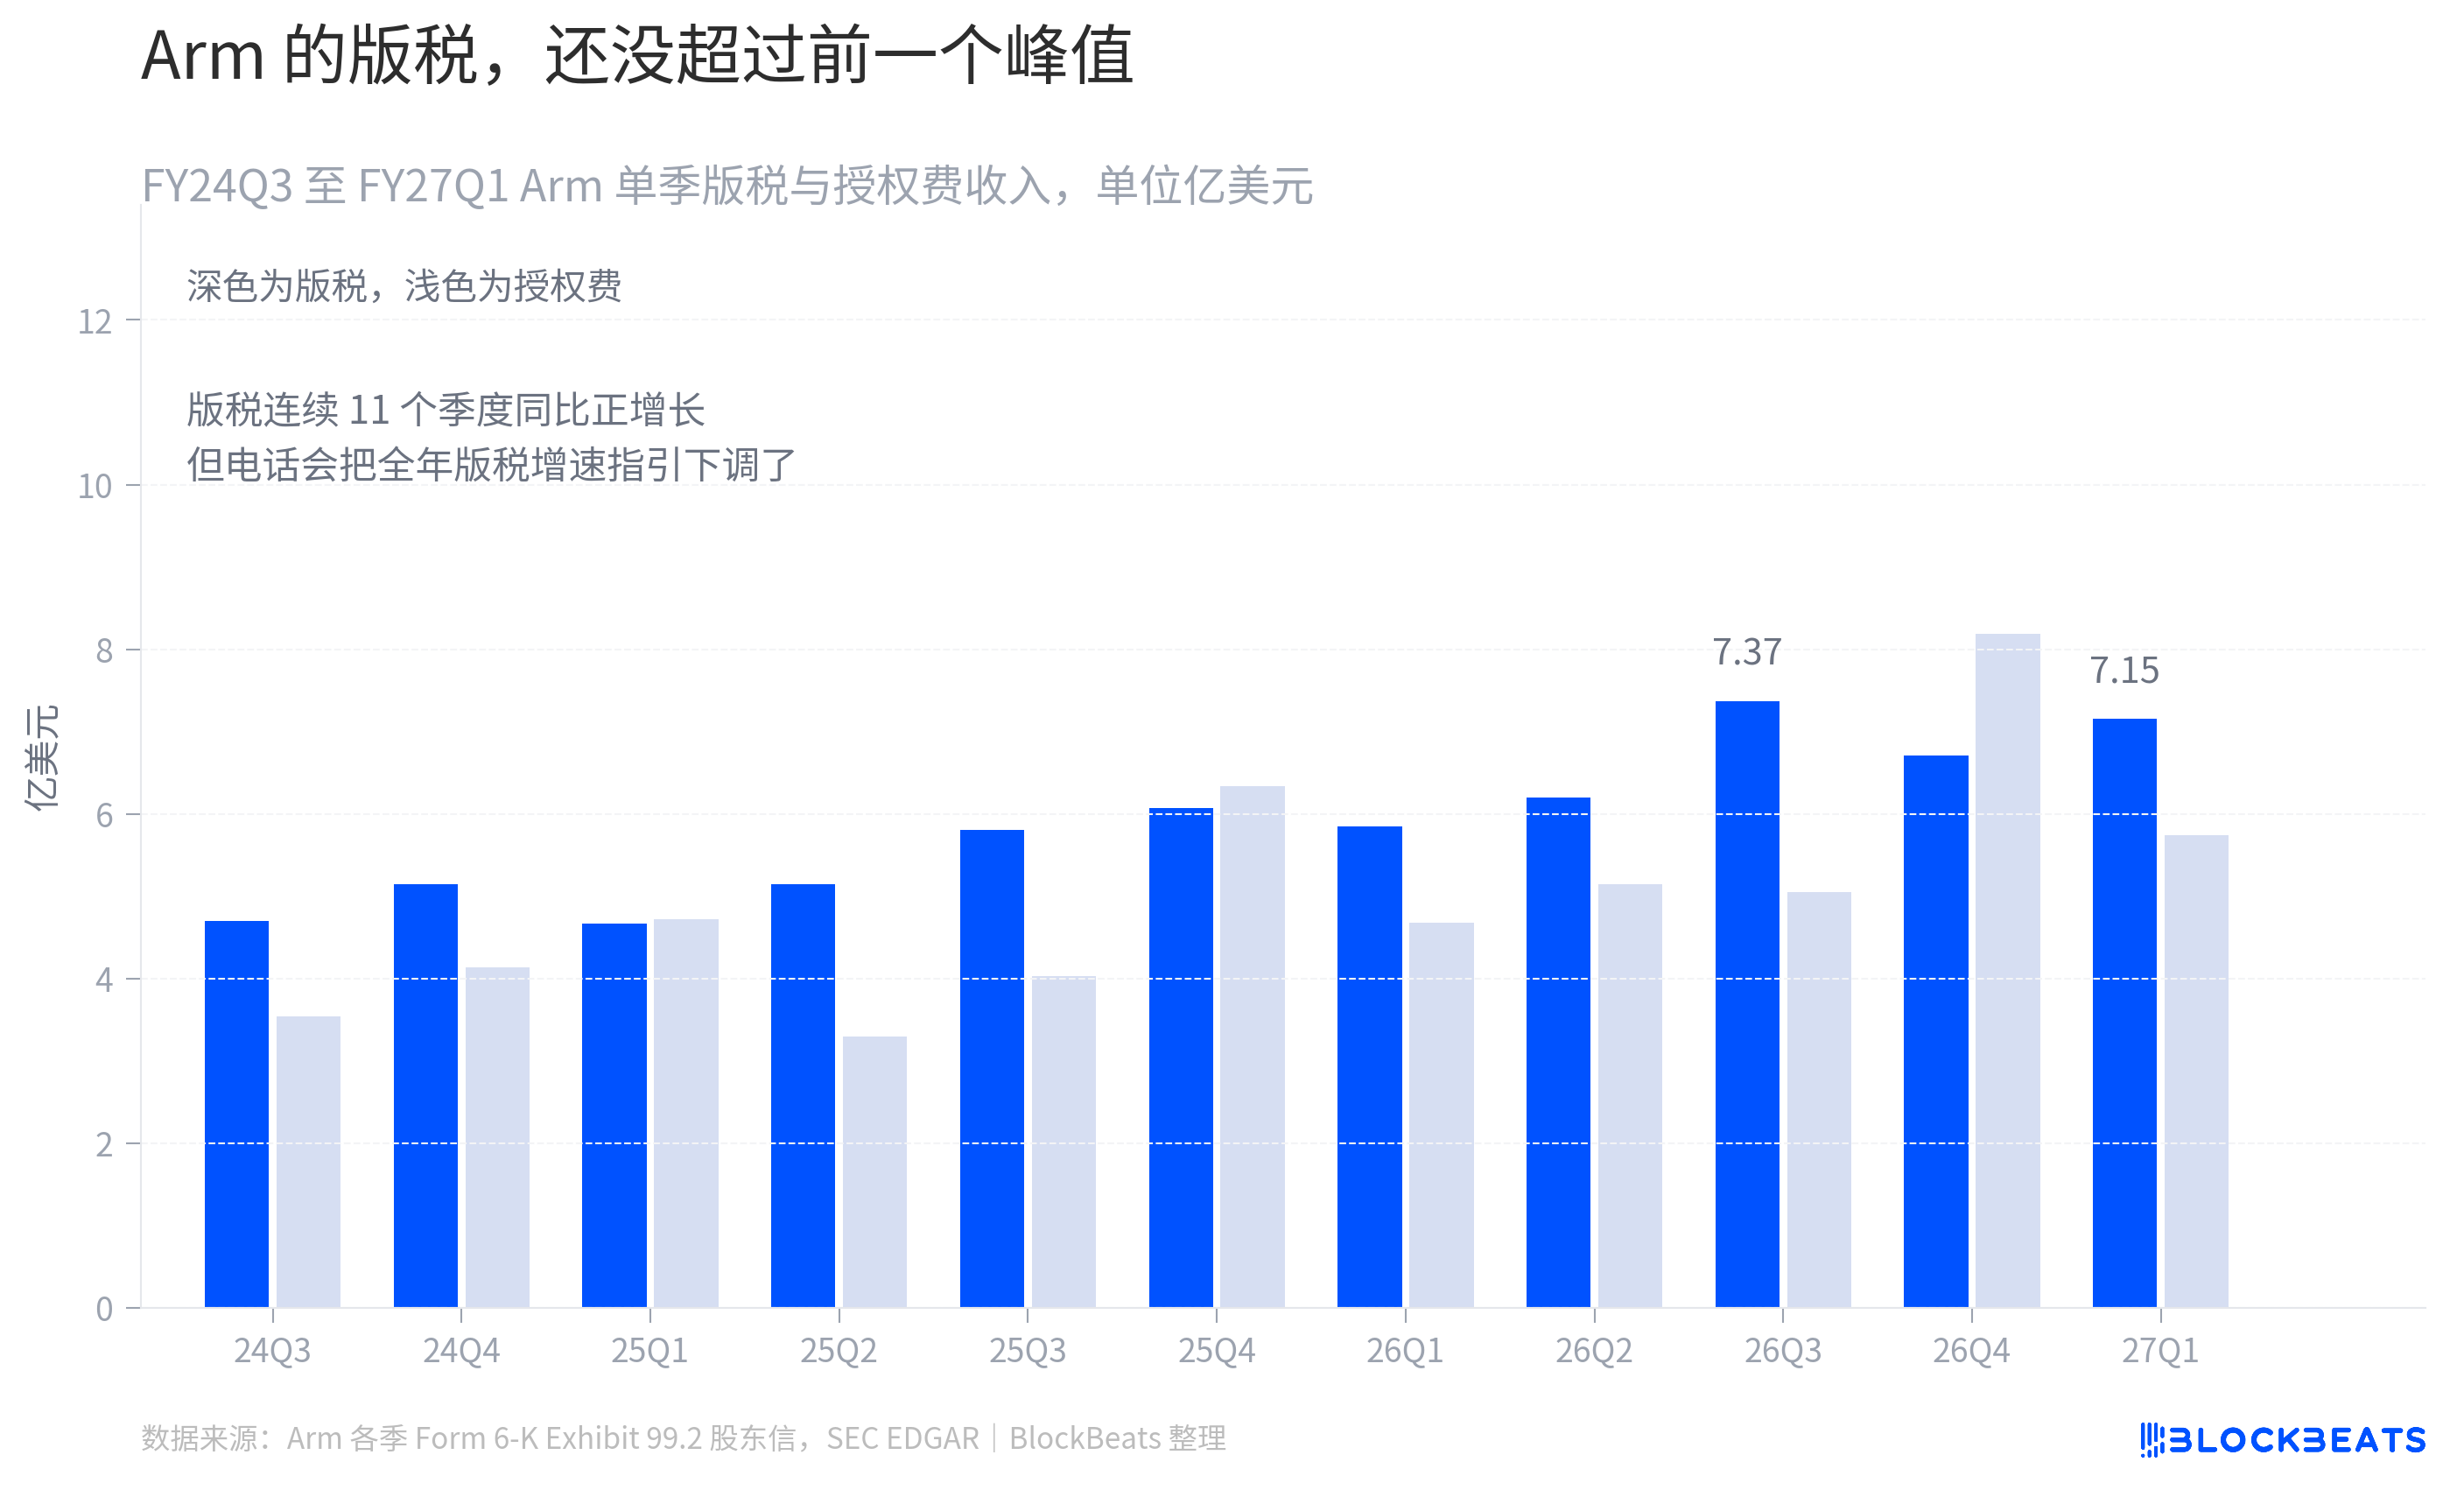
グラフ上の濃い色の線は別のことを示している。今四半期のロイヤルティ収入は7億1500万ドルで、前年比22%増だが、2026会計年度第3四半期の7億3700万ドルを超えていない。これがArmのロイヤルティ収入の四半期ピークである。ライセンス料の項目は変動が大きく、前年比でマイナス15%からプラス72%の間を行き来しており、市場が常に注目するのは、なだらかに上昇するロイヤルティ収入の線であり、今四半期はこの線が新高値を更新しなかった。
株価を実際に反落させたのは、電話会議での下方修正だった。電話会議の記録によると、Armは通期のロイヤリティ収入成長率のガイダンスを、従来の約20%から10%台後半に引き下げた。その理由として、スマートフォン市場の弱さとメモリ価格の高止まりを挙げ、スマートフォン市場は二桁の減少になると予想している。次四半期の項目別ガイダンスでは、ライセンス収入は前年同期比約30%増、ロイヤリティ収入は10%台前半にとどまる。
なぜ予想を上回っても上がらないのか?
7月29日の終値ベースで計算すると、Armの予想PERは103.66倍、クアルコムは15.22倍で、その差は6.8倍だ。さらに注目すべきは別の比較で、Armの予想PERはエヌビディアの19.07倍を5.4倍上回っている。一方、エヌビディアの直近12ヶ月の売上高は2534億9000万ドルで、Armの49倍に相当する。
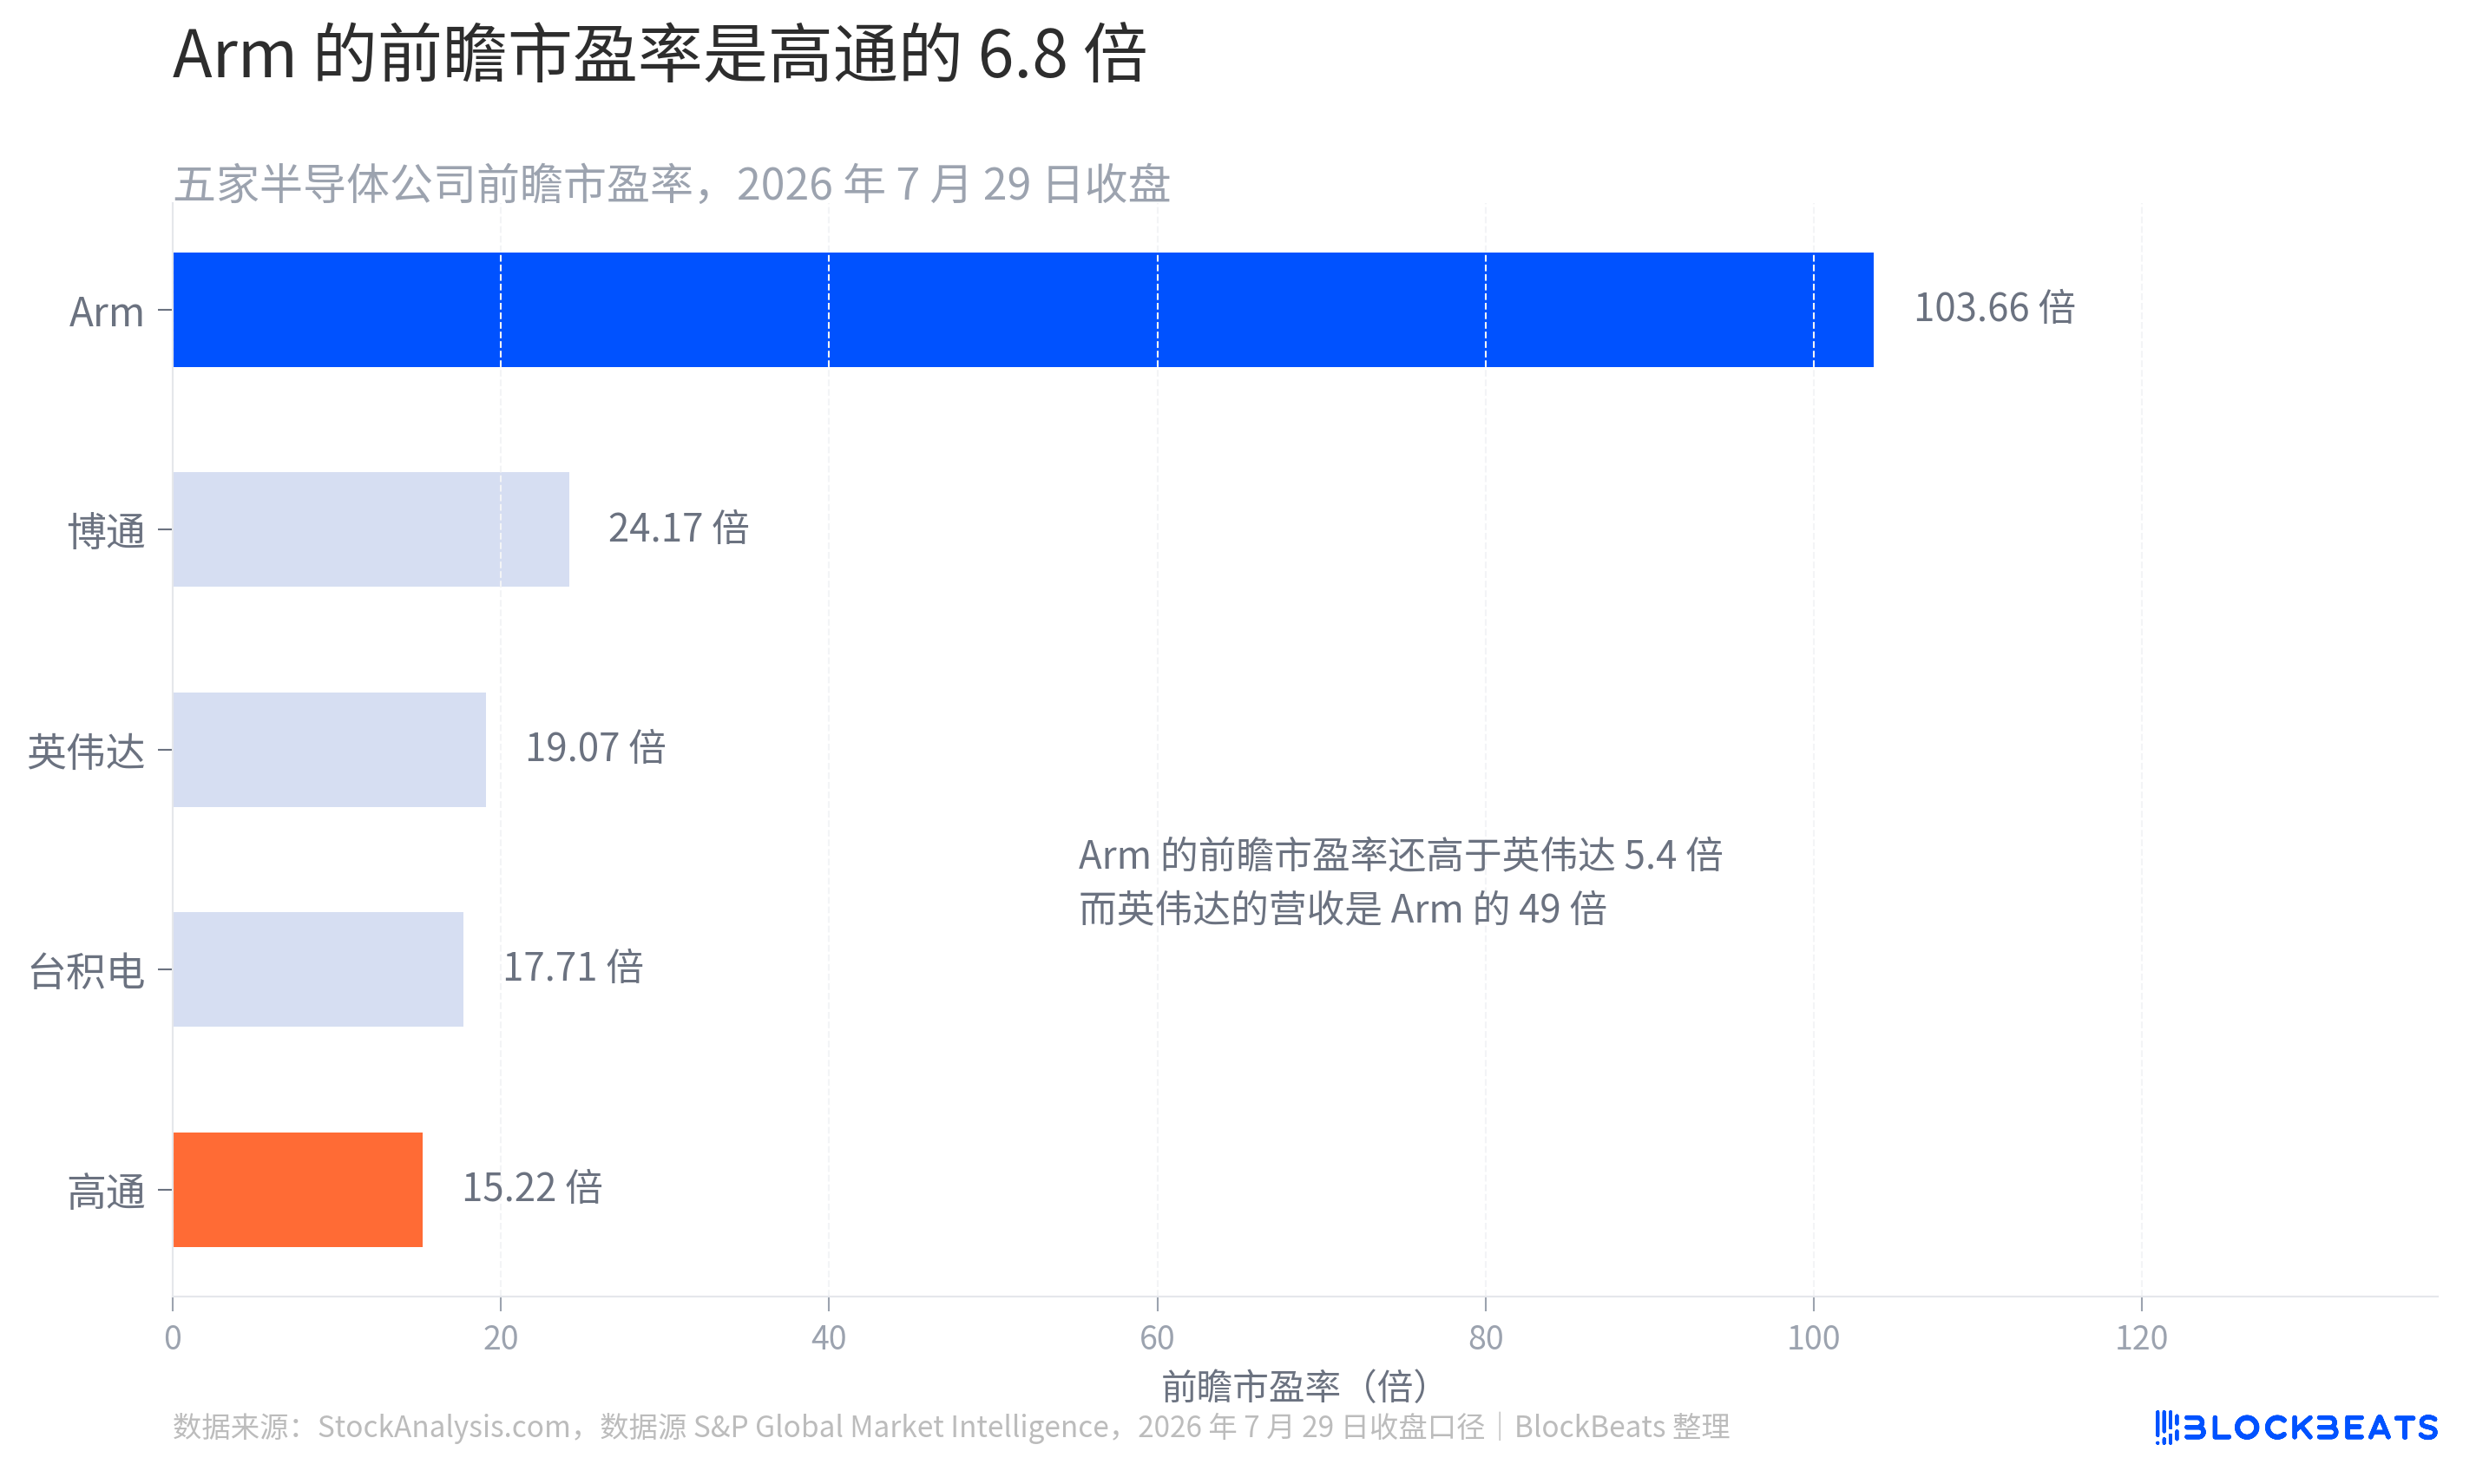
TechTimesは決算発表後の分析で、このメカニズムを明確に説明している。それによると、予想PERが100倍から120倍の水準では、「一度のクリーンな予想上回りでは、もはや株価を押し上げることはできない」という。この言葉は、Armに限らず、ある種の現象を説明している。バリュエーションが将来数年間の成長をすでに織り込み済みである場合、決算の機能はサプライズを提供することから、仮説を確認することへと変わり、確認されない点はすべて拡大される。
ここには、ほとんどの報道が触れていない変数がもう一つある。報道によると、米連邦取引委員会(FTC)は2026年5月からArmに対して正式な独占禁止法調査を開始し、自社開発のAGI CPUを発表した後、競合他社へのCPUアーキテクチャライセンス供与を弱めたり拒否したりするかどうかを調査している。韓国と欧州委員会も並行調査を行っている。規制当局が最終的に無差別価格設定を要求した場合、Armの2031会計年度に250億ドルの売上高を目指す長期モデルにおける利益率の仮定は再計算が必要となる。
Armの自社開発チップに関するこの分野では、今四半期に進展があった。株主向け書簡によると、AGI CPUに対する顧客需要はすでに20億ドルを超え、2027会計年度と2028会計年度の2年間にわたっており、前四半期に開示された10億ドルの機会から倍増した。新規顧客には米国と中国の複数の顧客が含まれている。ジェフリーズはロイターに対し、同社自身よりも楽観的な見積もりを示し、この事業は2031会計年度までに180億ドルに達する可能性があるとし、Arm自身の見積もりである150億ドルを上回るとしている。
二社だけの問題ではない
統計によると、フィラデルフィア半導体指数は7月に18.2%下落したが、今年上半期には倍増していた。7月に25%超下落したハイテク株は19銘柄あり、その大半は半導体関連で、そのうち7銘柄は年内依然として3桁の上昇率を記録している。
下図の各ポイントの並び方は明らかで、7月に最も下落した銘柄は、基本的に今年最も上昇した銘柄である。サンディスクは7月に40.4%下落したが、年初来では依然として471%上昇している。マイクロンは7月に26.5%下落し、年初来では197%上昇。Armは7月に36.6%下落し、年初来では105.7%上昇している。
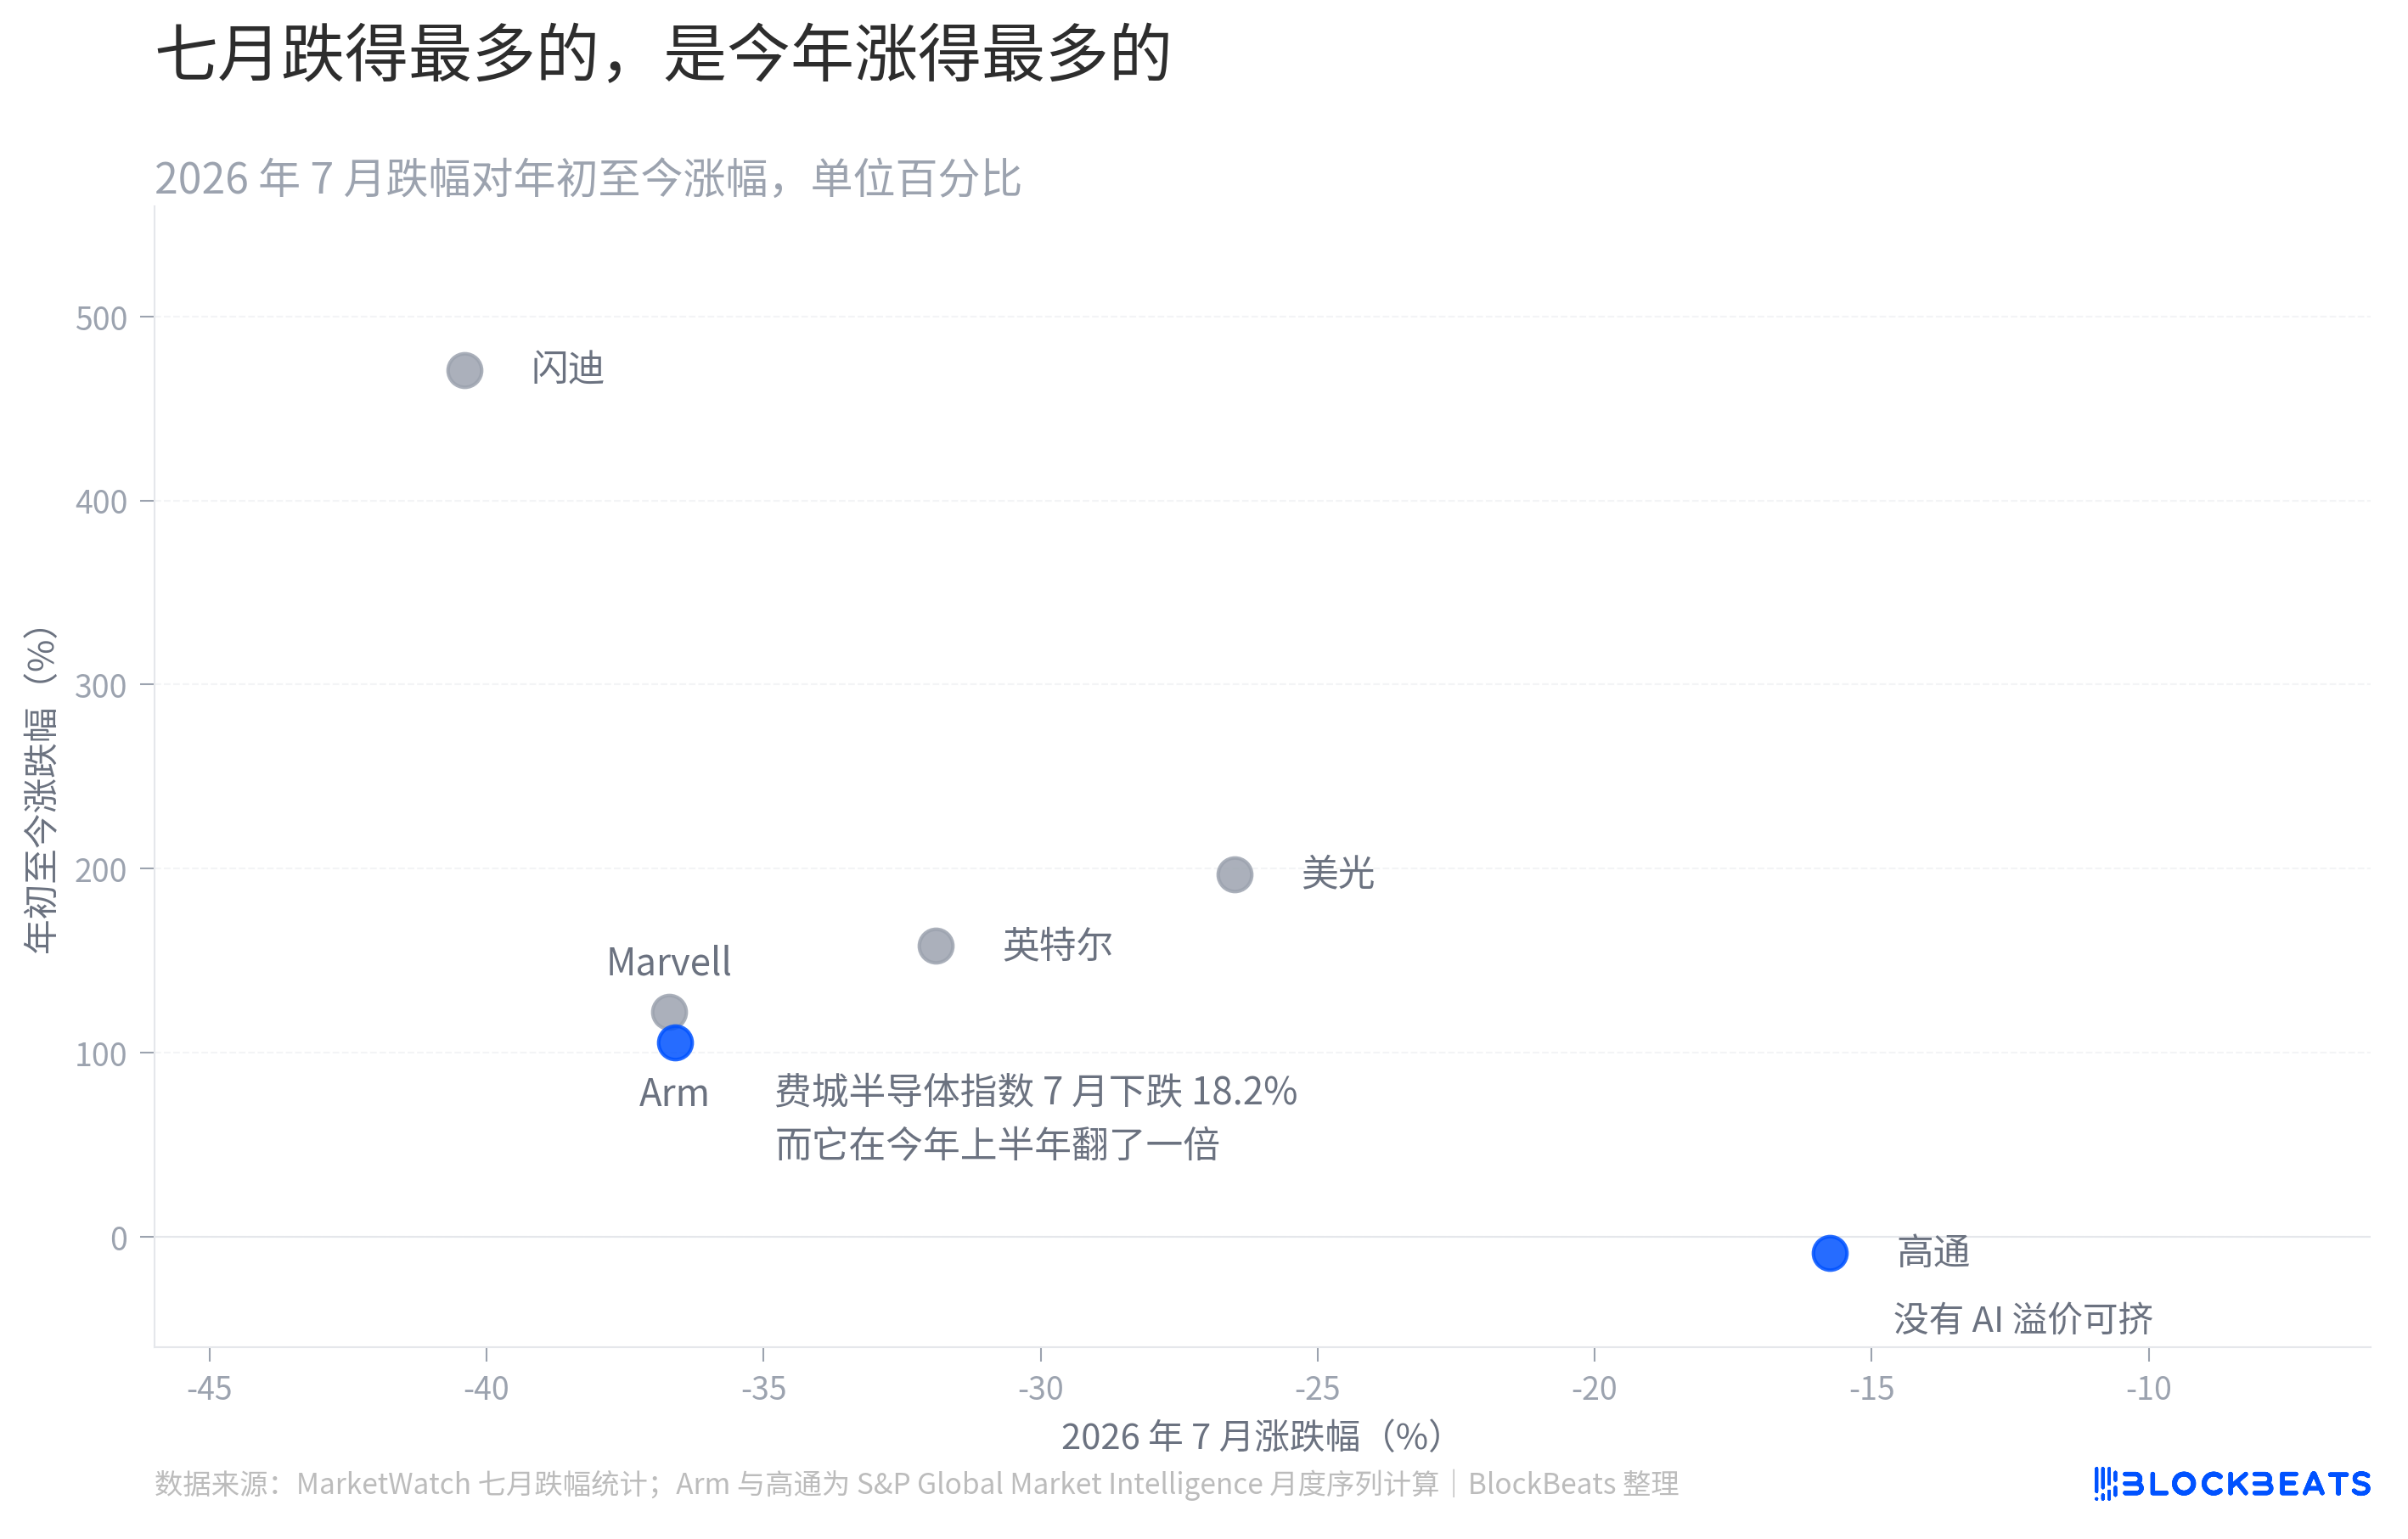
クアルコムはその例外である。7月に15.75%下落し、年初来ではマイナス8.99%となっている。AIプレミアムを絞り出す余地がないため、バリュエーション圧縮のグループには含まれていない。36人のアナリストによるコンセンサス評価は「ホールド」で、平均目標株価は220.57ドルと、現在の株価より4割高い。40人のアナリストがArmに対して「買い」のコンセンサス評価を出している。
同日に発表された別の2つの決算報告書は、一緒に見ることができる。マイクロソフトの売上高は900億ドル、Azureの成長率は43%で、時間外取引で一時約8%上昇した。Metaの売上高は608億ドル、成長率は28%だったが、純利益は減少し、時間外取引で8%から10%下落した。サムスンの営業利益は過去最高を記録したが、株価は当日ほぼ動かなかった。
メモリ価格の上昇により、サムスンは1四半期でエヌビディアの記録に匹敵する利益を上げた。一方、同じ請求書のもう半分にあたるクアルコムとArmは、それぞれの決算報告書でその内容を記述している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事