ソフトバンクの大勝負が単四半期で70億ドルの損失を出したが、どうやってその損失を出したのか

TL;DR
· ソフトバンクグループの第2四半期は1兆1153億円(約70億ドル)の純損失、ブルームバーグが集計した8人のアナリストは約1290億円の利益を予想していた。
· 損失は発電設備の前払金償却と倍増した支払利息によるもので、OpenAIの当四半期評価損益はゼロ、グループのレバレッジ緩衝も薄くなった。
· 関連銘柄:ソフトバンクグループ(9984)、ソフトバンク株式会社(9434)、Arm、インテル(INTC)、TSMC(TSM)。
ソフトバンクグループは11月10日、9月末締めの第2四半期決算を発表し、親会社株主に帰属する純損失は1兆1153億円(約70億ドル)となった。ブルームバーグが集計した8人のアナリストは事前に約1290億円の利益を予想していた。ソフトバンクにとって約2年ぶりの四半期赤字であり、株価は6月の高値から約6割下落している。
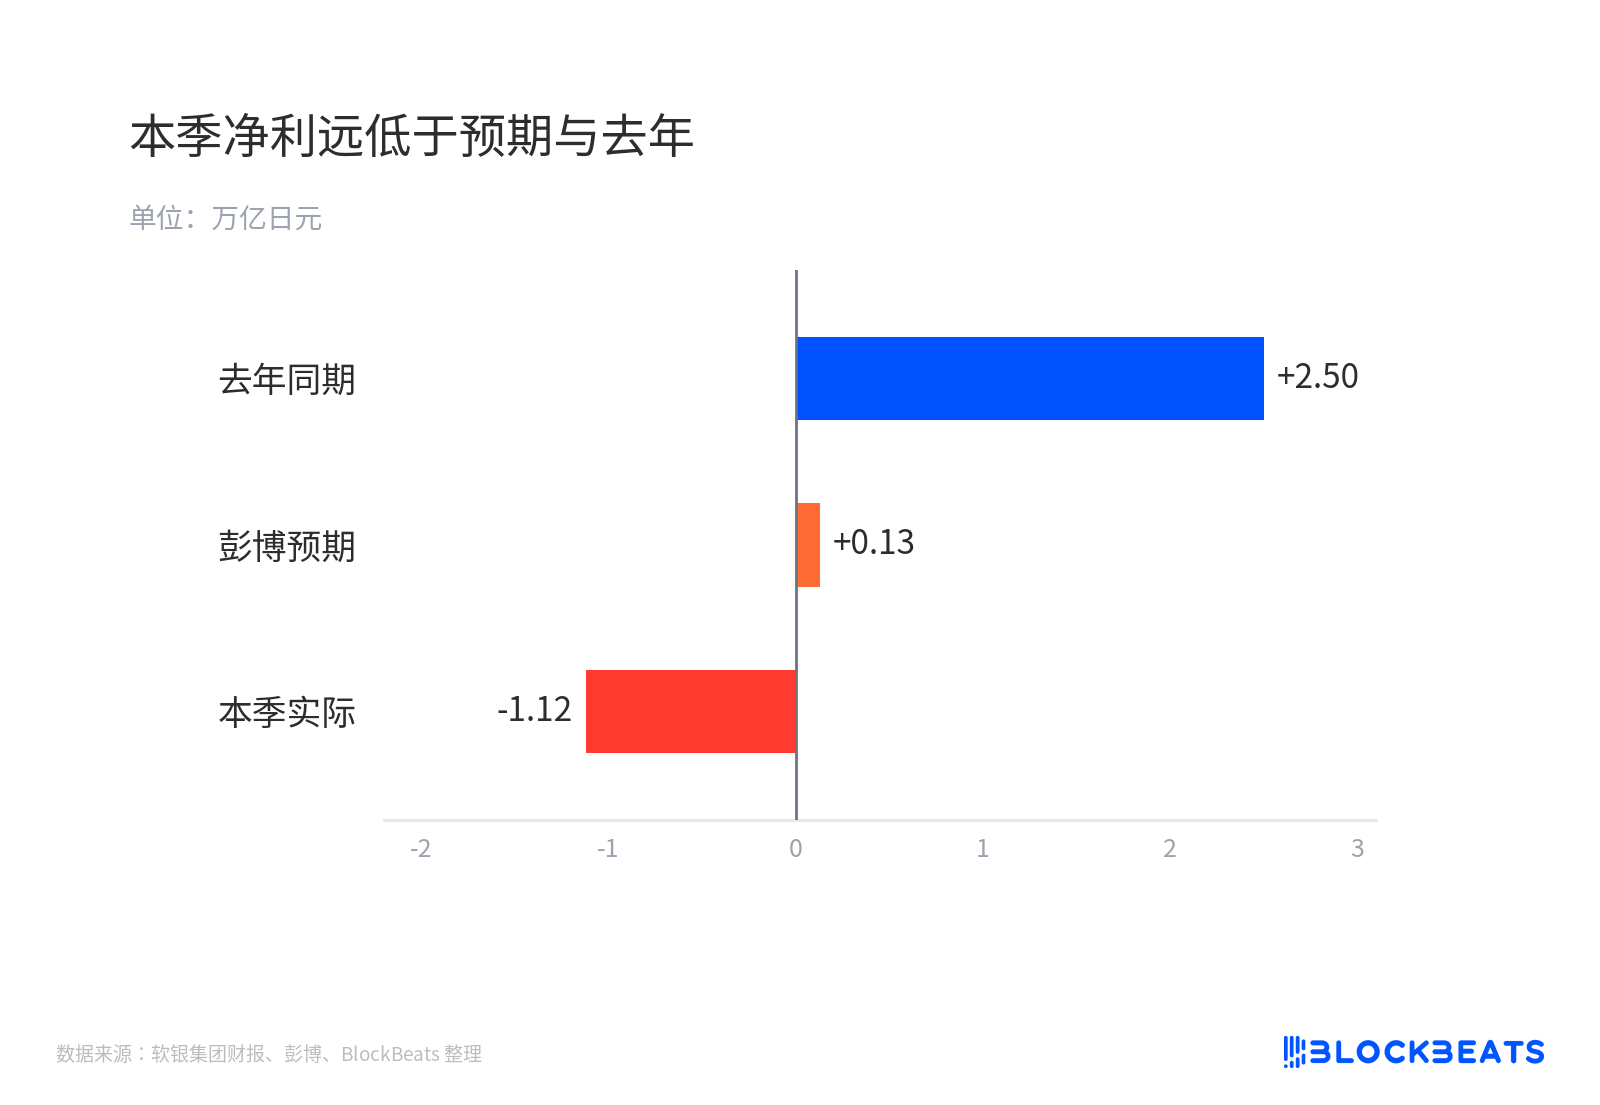
今四半期の純利益は予想と前年を大きく下回る
市場の第一の解釈は、AI投資が代償を伴い始めたというものだ。データセンターには減損が必要で、OpenAIへのエクスポージャーが重荷になったという見方である。しかし決算科目が語るのは別のことだ。当四半期のOpenAIによるソフトバンク損益計算書への評価損益はゼロだった。
利益を押し下げたのは、発電設備の前払金償却、インテル関連のヘッジ損失、倍以上に膨らんだ財務費用、そして前年同期のOpenAI評価益という巨額の高基数だ。同じ下落でも、AIストーリーの破綻と読むこともできれば、生産能力確保の実行コストと読むこともできる。
ソフトバンクは以前から、AIの強気相場をまとめて買うオプションと見なされてきた。OpenAI株、Arm、データセンター、ロボットがすべて同じ貸借対照表に載っている。NAVは保有株の時価総額から純債務を差し引いた企業価値、LTVは借入金がNAVに占める比率で、ソフトバンク自身が25%の警戒ラインを設けている。巨額損失は損益計算書で語られ、市場はNAVとレバレッジを注視する。今四半期はちょうど両者が異なる方向へ向かった。
70億ドルの損失は4つの勘定に
最大のものは発電設備による。ソフトバンクとビジョン・ファンドの受け皿であるSilver Bands 7(SB Energyとは独立した電力調達主体)は上半期に米国AIデータセンター向け発電設備の調達を改定し、5972億円(約37.3億ドル)の損失を計上した。内訳は返還不能な前払金4570億円、契約変更と和解金1402億円である。
電力設備不足の中で先に生産能力を確保するため、ソフトバンクは仕様が確定していない段階で資金を支払った。計画が変更され、資金は回収できない。公式な説明は調達戦略の修正であり、データセンター資産が価値を失うこととは別問題だ。
第二件はインテル。当四半期のデリバティブ損失は3219億円、保有株式の評価損は2701億円。第三件は財務費用約4620億円で、前年同期比2倍以上となり、当四半期の約570億ドルの資金調達に対応する。第四件は基準となるもので、前年同期のOpenAI評価益が今年は再現されなかった。
四件を合算しても、売上高は実際には増えており、当四半期は2.215兆円、前年同期比15.6%増で、LSEG集計予想の2.02兆円を上回った。事業は縮小しておらず、バランスシートが生産能力確保の代価を支払っているのだ。
646億ドルをすでに投下、OpenAIの当四半期損益はゼロ
9月末時点でソフトバンクが保有するOpenAIへの累計投資額は546億ドル、公正価値は996億ドル、含み益は450億ドル。10月1日に第三弾の100億ドルを完了した後、累計646億ドル、持分は約13%。市場で試練に直面すると言われる650億ドルのコミットメントは、その大部分がすでに実行され、帳簿上は依然として含み益がある。
出資の進捗とは別に、障害となるのは非公開評価額がもはや自動的に上方修正されないことだ。これまでOpenAIが資金調達ラウンドごとに評価額を引き上げるたび、ソフトバンクは帳簿上の利益を計上していた。今は評価額が据え置かれ、利益を自動的に上方修正するこの機械は止まった。
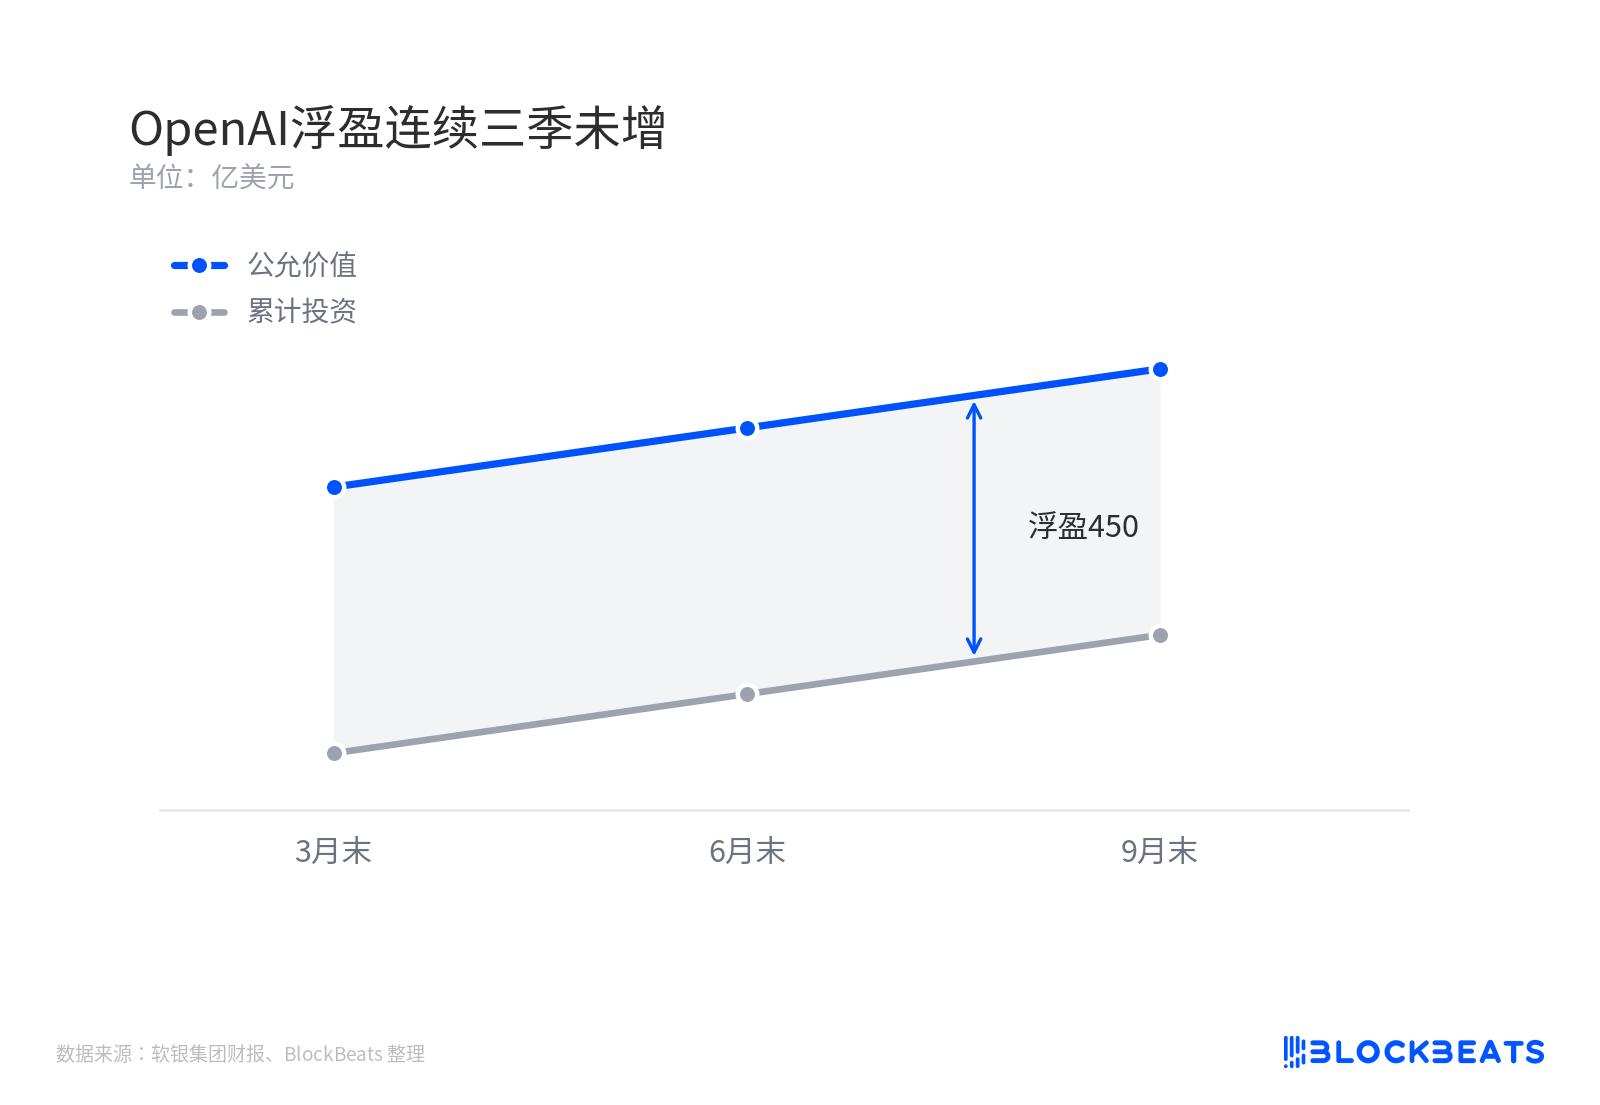
OpenAIの含み益は3四半期連続で増加せず
450億ドルの含み益はまだ帳簿上にあるが、新たな資金調達ラウンドか上場を待たなければ、新たな利益にはなり得ない。当四半期の損益計算書に空白が生じ、設備の償却と利息に押されて、兆円単位の損失となった。
再評価はレバレッジの側で起きている
四半期末のNAVは約59.8兆円(約3800億ドル)、LTVは約16%で、依然として25%の政策ラインを下回る。しかし説明会当日に保有資産の時価下落に伴い、NAVはすでに約44.7兆円まで低下した。
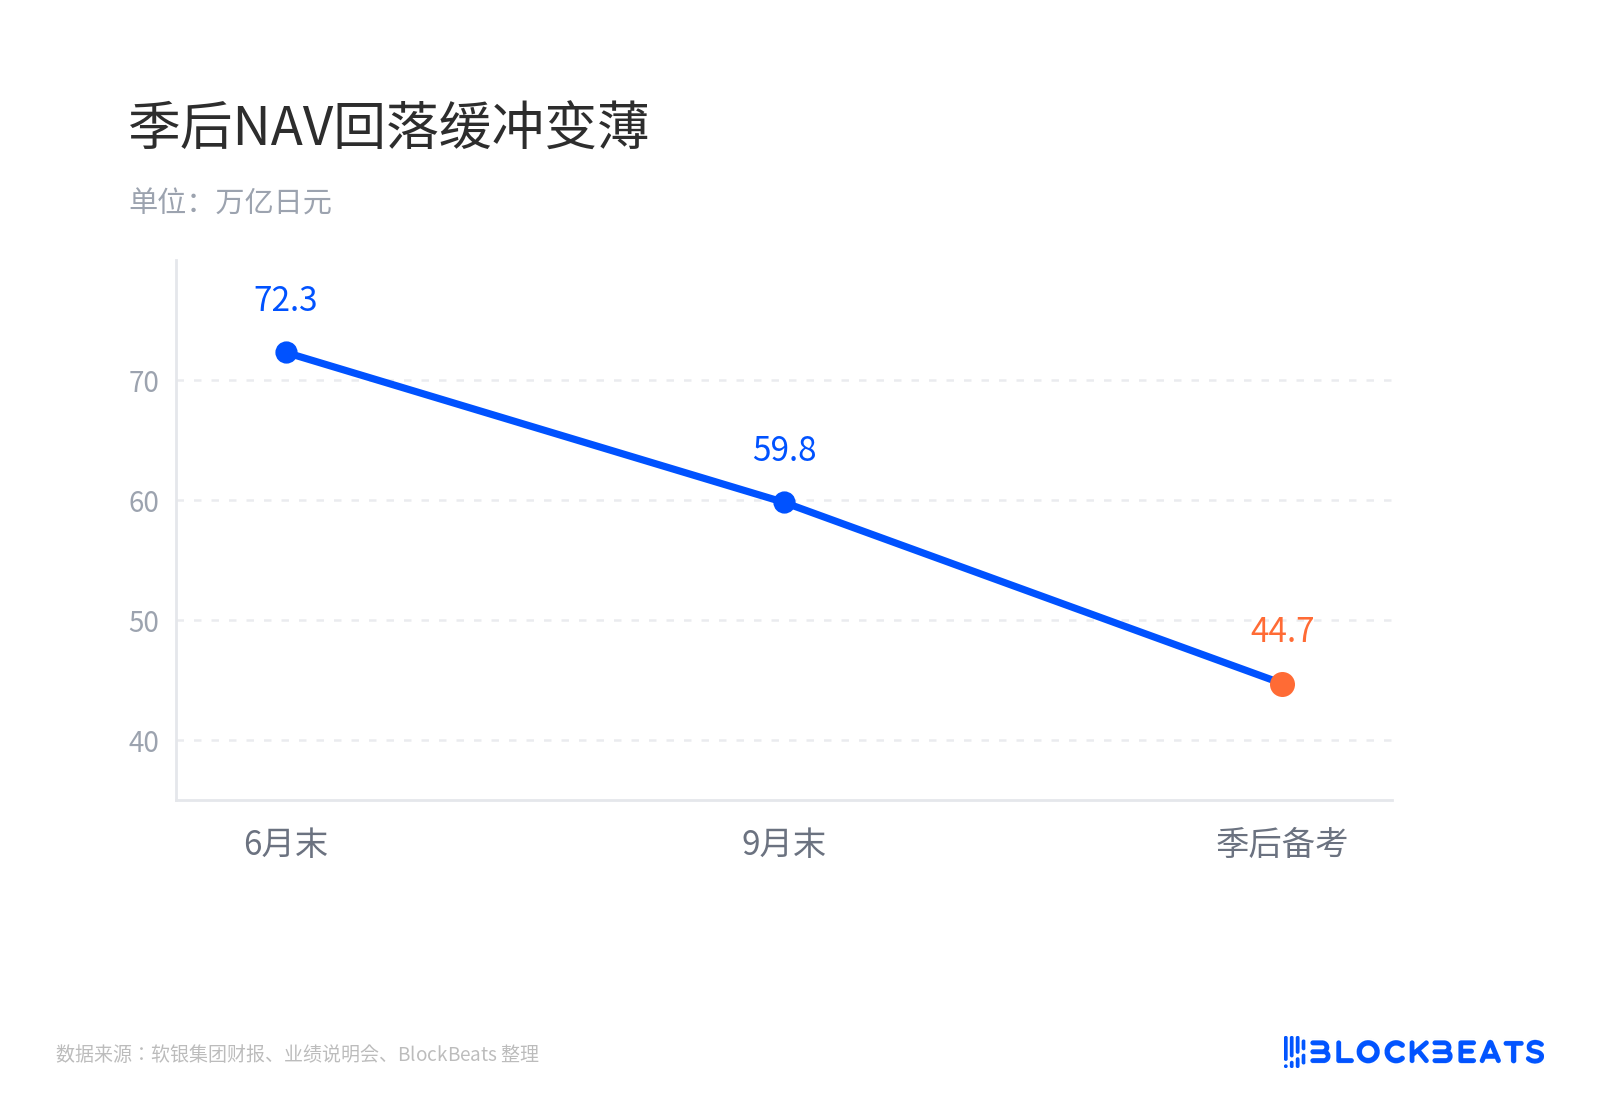
四半期後のNAV低下で緩衝が薄くなる
バッファーはまだあるが、薄くなっている。市場が圧力をかけているのは、これらの資産をレバレッジで保有する際にどれだけのプレミアムを払うべきかという点であり、AI資産がゼロになるかどうかではない。
同じグループ内でも見解は統一されていない。グループCFOの後藤芳光氏は、プロジェクトは「まだ始まったばかり」であり、5~10年で大きくなり、米中間選挙とプロジェクトは大きく連動しておらず、LTV政策は変わらないと述べた。
その一日後、上場子会社のソフトバンク株式会社(9434、グループの9984ではない)のCEO宮川潤一氏は、米国の政治とデータセンター反対感情は「我々にとって特に有利ではない」と述べ、米国での新規AIクラウドは他の国で先に始まる可能性があるとした。同じ日、この子会社は通期純利益ガイダンスを6100億円に引き上げ、クラウドとAI収入は前年同期比37%増となった。
外部にも逆方向の対照がある。TSMCは同日、10月の売上高が前年同期比59.7%増と発表し、上流は依然として積み増しており、圧力はレバレッジで資金を立て替えるデベロッパー側に集中している。ソフトバンクを保有する人にとって、問題はもはやAIが成功するかどうかではなく、このレバレッジ層が収益実現まで持ちこたえられるかどうかになっている。
レバレッジバッファーが薄くなり、21億ドルのリベートがまだ宙に浮く
期末後のNAVは59.8兆から44.7兆に下落し、同一基準で換算すると、LTVは期末の16%よりも赤線に近づく。次の決算の注目点は、この比率がどこで止まるか、そしてリファイナンスコストがそれに伴って上がっているかどうかだ。
設備側にも尾を引く問題が残る。帳簿上には約66億ドルの前払金がまだ計上されており、さらに最大21億ドルのリベートが未計上で、実現できるかどうかは今後の調達が修正後の仕様通りに実行されるか次第だ。
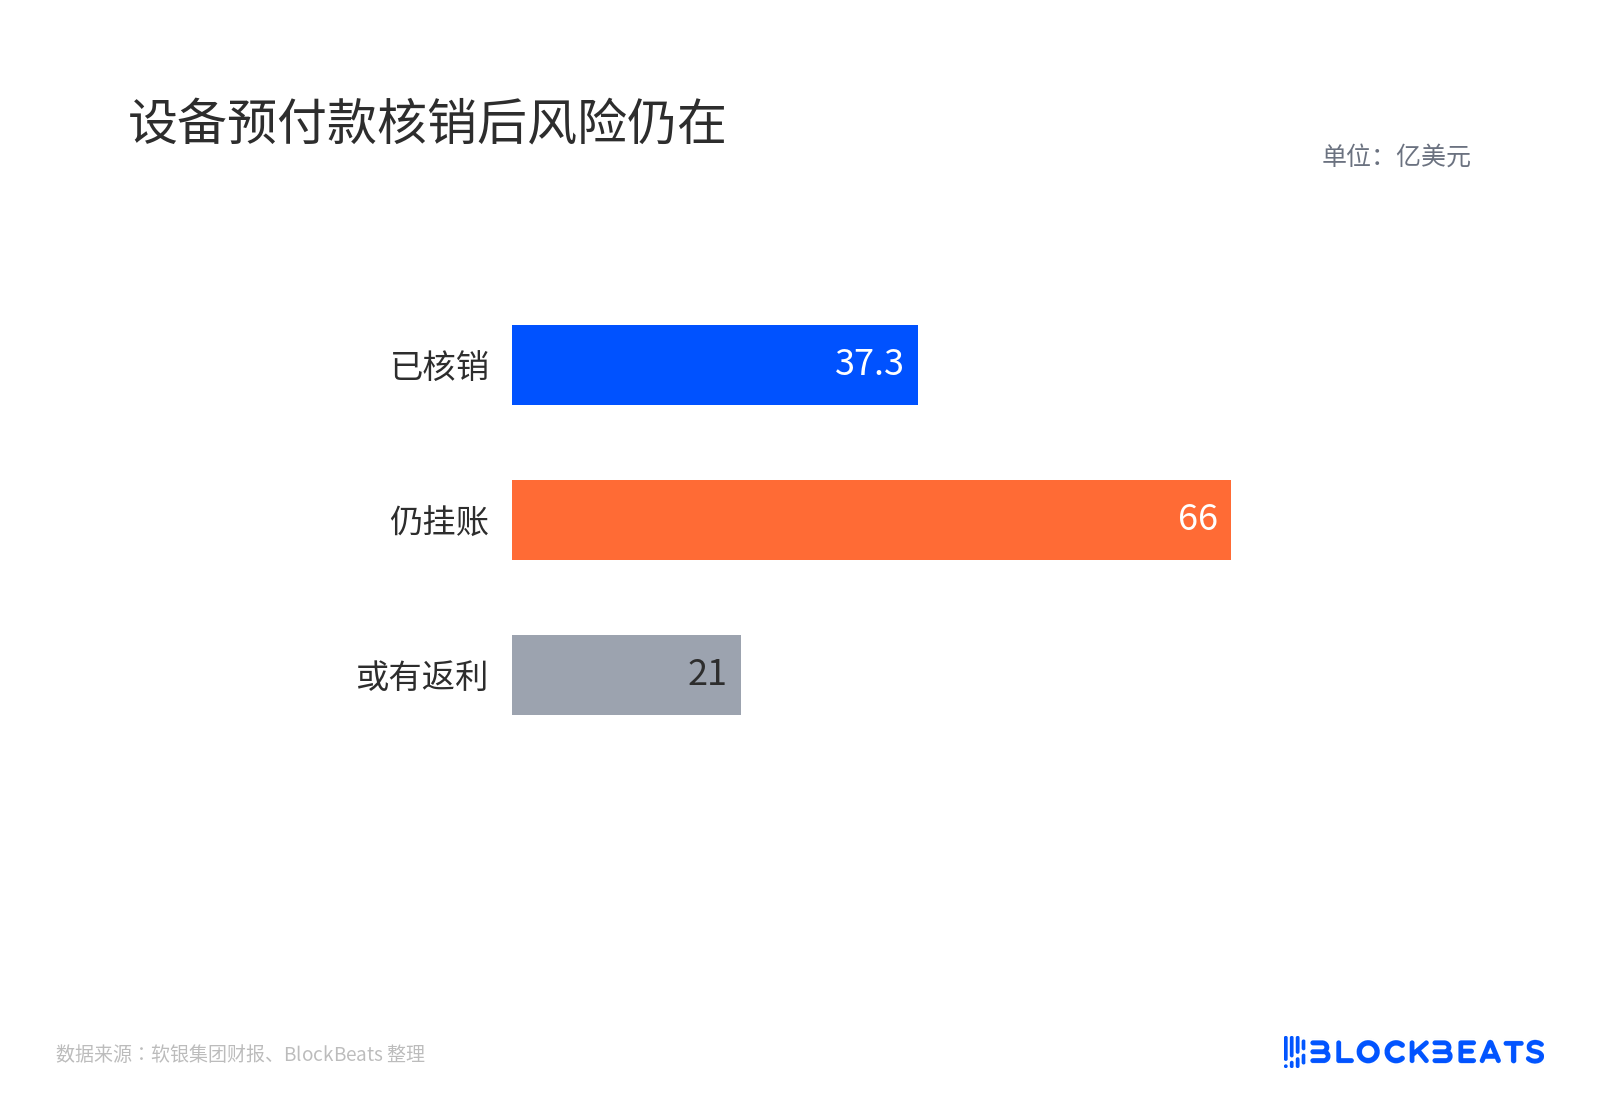
設備前払金の償却後もリスクは残る
複数のプロジェクトが設計変更を続ければ、この種の償却が繰り返し発生する可能性がある。
さらに下にはSB Energyの上場ウィンドウがあり、市場ではスケジュールの延期観測がすでにある。IPO価格はこのインフラチェーンのバリュエーションアンカーであると同時に、ソフトバンクが現金を回収するチャネルでもある。オハイオなどの20年リースはまだ残っており、「リースはあるが進捗が遅い」と「リース解約」は二種類の悪材料だ。
今四半期の巨額損失が証明したのは、生産能力を奪うには埋没コストを払い、レバレッジをかけるには利息を払う必要があるということであり、AI資産の終局が書き換えられたことまでは証明していない。市場は6月以降、この種の代理株に対してデレバレッジを進めており、決算は確認であり、最初の警報ではない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事