ビットコインは約9割の上昇分を消し去った:6万2千ドルは底なのか、それとも弱気相場の反発の終点なのか?
TL;DR
·ビットコインは6週連続で下落し、先週の下落率は12.6%に達し、11月15日には最安値62,029ドルを付け、9月の高値から約29%の下落となった。価格は再び7月の61,300~67,000ドルのレンジに戻っており、ここで以前の上昇が新たな強気相場の始まりなのか、弱気相場の中の反発なのかが決まる。
·市場の売り圧力はまだ十分に放出されていない。11月14日には暗号資産市場で約20億ドルの清算が発生し、短期保有者は7月の安値時と同程度のペースで損切りしており、米国の現物ビットコインETFは7営業日連続で純流出となった。最近の反発は主にショートカバーによるもので、持続的な買い戻しの証拠はまだ現れていない。
·FRBの利上げ観測とドル高がビットコイン下落の主なマクロ要因となっている。米国10年物実質利回りは2.91%に上昇し、ドル指数は19か月ぶりの高値を更新、金も明確に下落しており、売りは暗号資産市場に限ったものではないことを示している。
·Bitfinexは、今週のビットコインは61,800~69,400ドルの間で推移する可能性が高く、再び62,029ドルの安値を試す傾向があると予想している。さらに61,300ドルを下回った場合、次の重要な水準は57,803ドルであり、逆に72,700ドルを回復し、ETFへの資金流入が戻れば、段階的な底入れが完了した可能性がある。
11月15日、ビットコインは62,029ドルまで下落し、7月13日以来の安値を付けた。
過去1週間でビットコインは累計12.6%下落し、6週連続の下落となって、2025年3月以来最長の連続下落記録を更新した。9月21日の高値87,392ドルを基準にすると、ビットコインは累計約29%の下落となっている。
ただし、Bitfinexは最新のAlphaレポートで、下落幅そのものよりもビットコインが現在置かれている位置の方が重要だと指摘している。
この下落を経て、ビットコインは再び61,300~67,000ドルのレンジに入った。7月初旬から8月中旬にかけて、ビットコインはここで約7週間横ばいを続けた後、上昇を続け、9月に段階的な高値を付けた。Bitfinexはこの価格帯を「7月底部レンジ」(July Base)と呼んでいる。
現在、価格が上昇相場の起点に戻ったということは、市場が改めて次の問いに答える必要があることを意味する。すなわち、7月から9月にかけての上昇は、新たな強気相場の始まりだったのか、それともより長期的な弱気相場の中の反発だったのか、ということである。
Bitfinexは、57,803ドルがこの問題を判断する鍵だと考えている。ビットコインがこの価格帯の上で新たな安値を形成できれば、7月以来の安値切り上げのトレンド構造は依然として保たれている。もし価格がこの安値まで再び下落すれば、それまでの上昇は単なる弱気相場の反発に過ぎなかった可能性が高い。
そして現在の市場構造から見ると、本当の試練はまだ終わっていないかもしれない。
一、6.13万ドルの防衛線:ビットコインは上昇の起点に戻りつつある
7月1日、ビットコインは周期安値である57,803ドルに到達した。その後、価格は61,300ドルから67,000ドルの間で約7週間にわたり調整を続け、複数の重要な保有コスト水準を再び突破するにつれて徐々に上昇し、9月21日には87,392ドルに達した。
しかし、最近の下落はこの上昇分をほぼ帳消しにした。
57,803ドルから87,392ドルまで、ビットコインは累計約29,589ドル上昇したが、11月15日までの下落でそのうち85.7%を吐き出した。
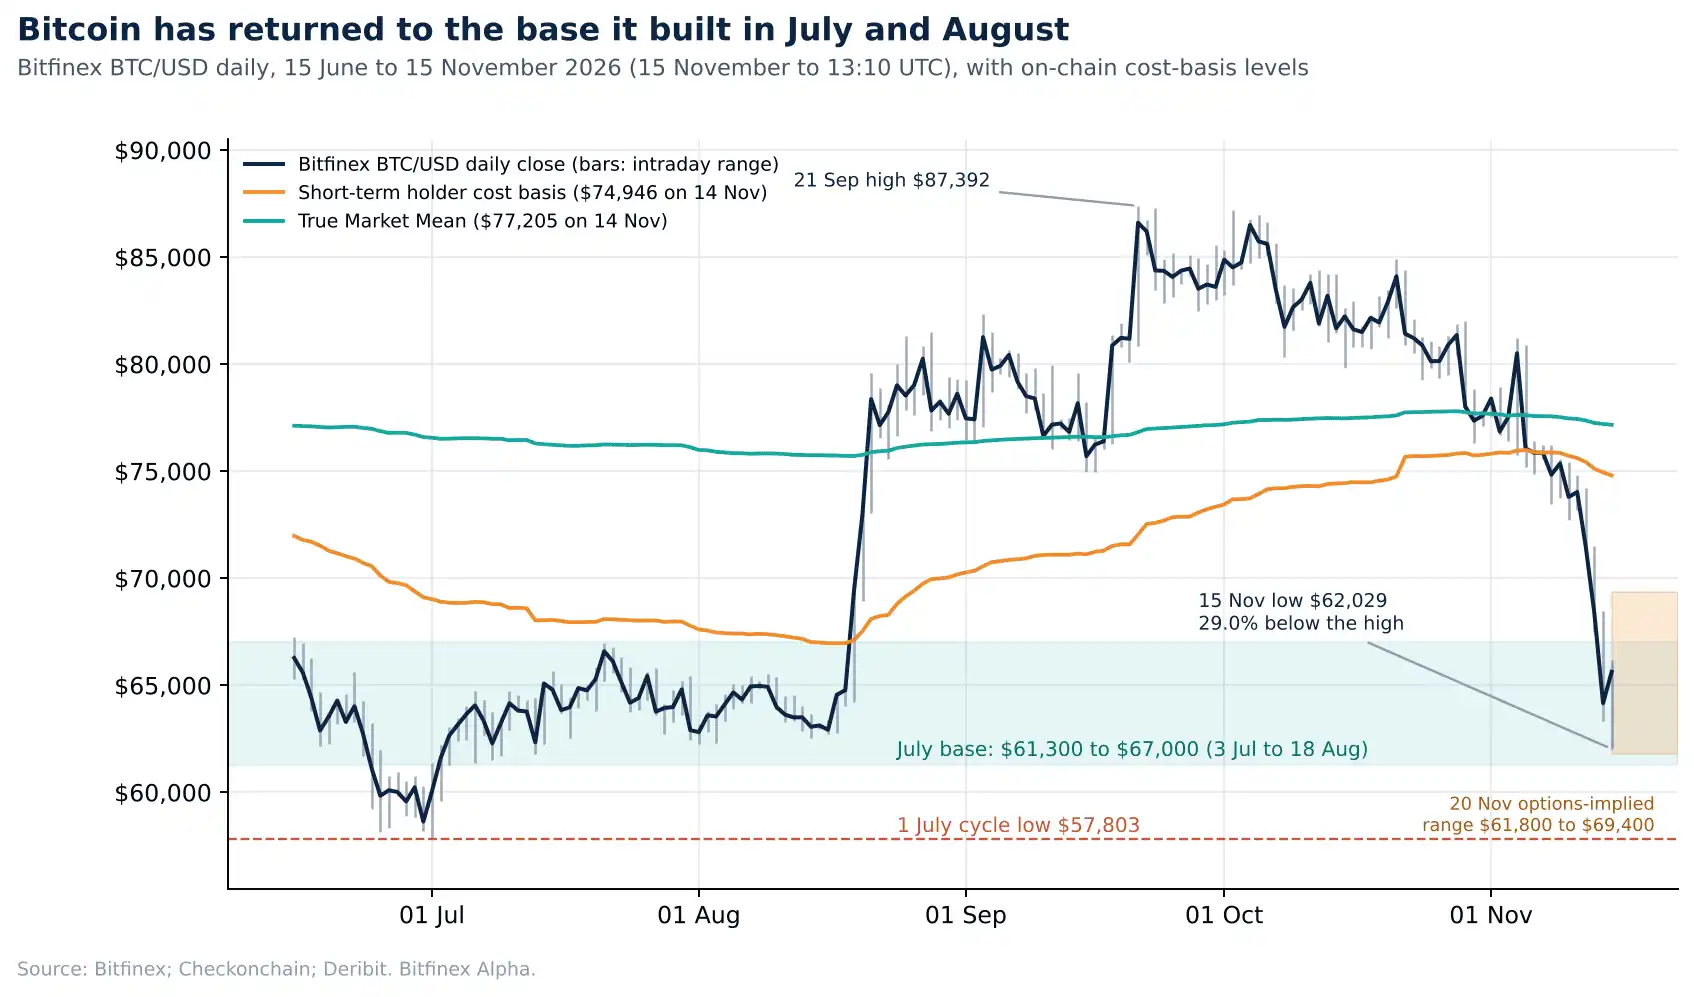
図注:ビットコインの日足走势と7月の底値圏。短期保有者コストベース、トゥルーマーケット平均、オプションのインプライド・ボラティリティレンジを含む。出典:Bitfinex、Checkonchain、Deribit Metrics。
これにより、現在の調整はこれまでの正常な押し目と明らかに異なっている。7月から10月初旬にかけて、ビットコインの各調整幅は9%を超えることはなかったが、今回の下落は持続期間がより長く、幅もはるかに大きい。
Bitfinexは、市場が7月の底値圏の上で安定できたとしても、すぐに新たな上昇が始まるとは限らないと考えている。過去の同程度の下落を参考にすると、価格構造の修復には数週間かかることが多く、ビットコインは年末まで揉み合いが続く可能性がある。
オンチェーンの保有コスト分布は、61,300ドルから67,000ドルのレンジの重要性をさらに説明している。
Checkonchainのデータによると、コストが60,000ドルから65,000ドルにあるビットコインは約140万枚で、現在の保有コスト分布の中で最大規模の集中領域となっている。
これに対し、コストが55,000ドルから60,000ドルにあるビットコインは約30.5万枚に過ぎない。
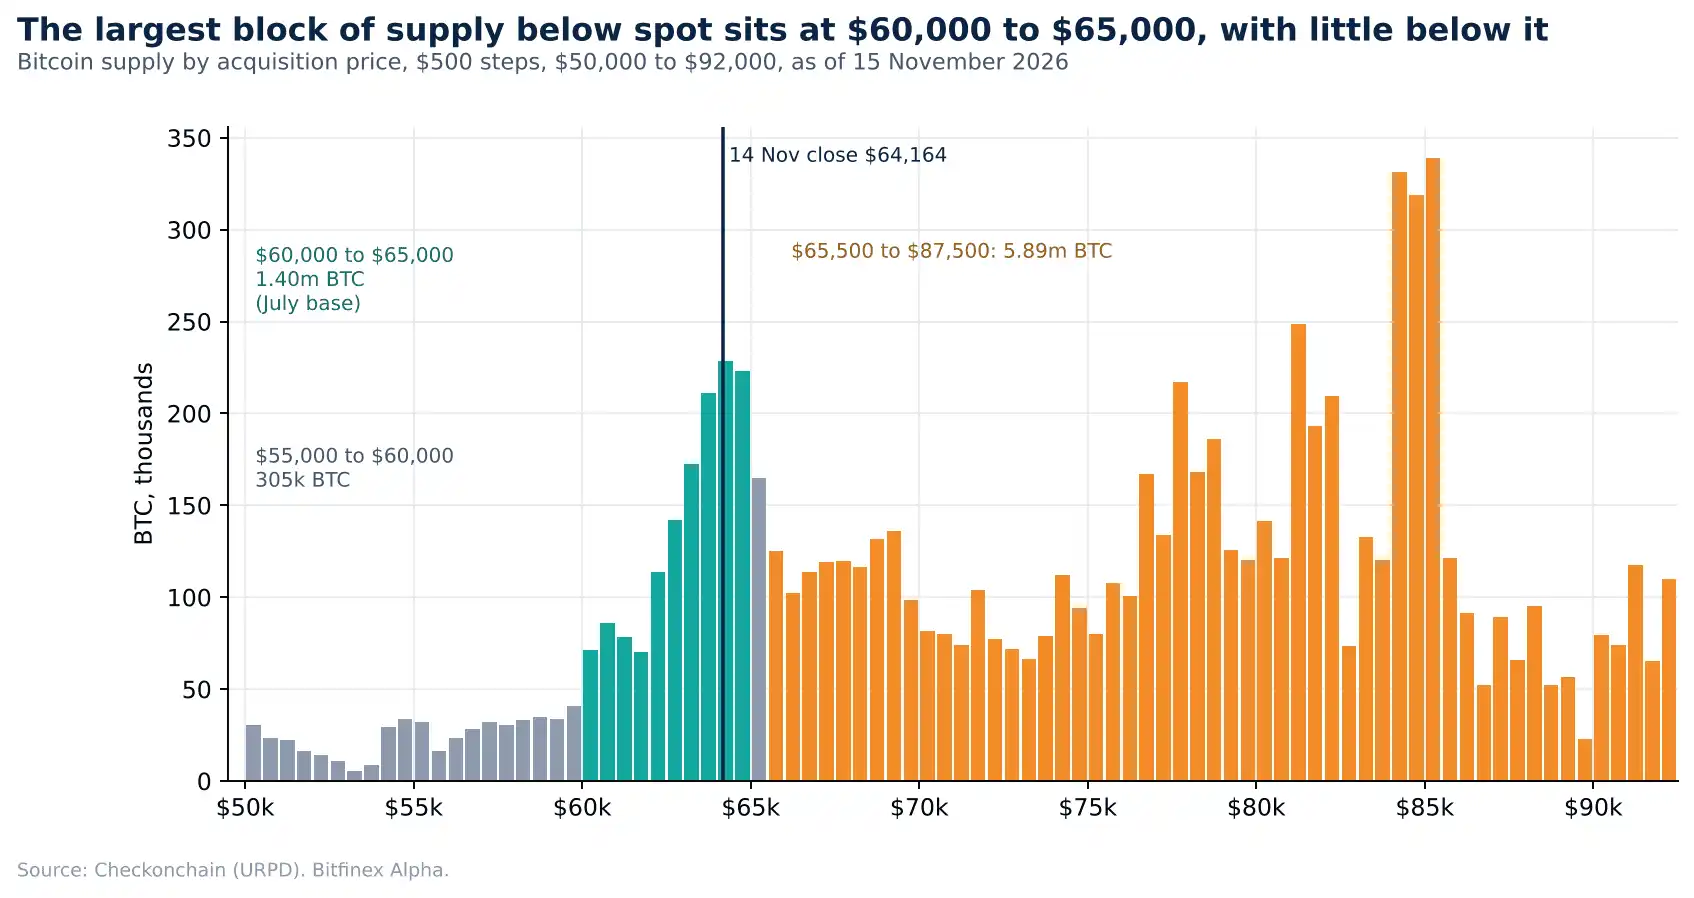
図注:ビットコインの50,000~92,000ドル区间における保有コスト分布。各グループの間隔は500ドル。出典:Checkonchain。
これは、ビットコインが現在の筹码密集帯を下回ると、下値の歴史的取引によって形成された潜在的なサポートが著しく減少することを意味する。Bitfinexはこれに基づき、7月の底値圏が割り込んだ場合、価格が55,000~60,000ドル区间の下限に向けて急速に動く可能性があると判断している。
同時に、従来価格を支えていた保有コスト線は、今や反発の抵抗線へと転じている。
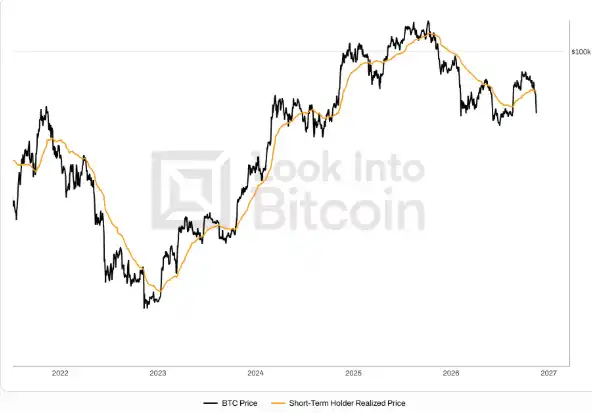
レポート発表時点で、ビットコインの短期保有者コストベース(Short-Term Holder Cost Basis、STH-CB)は74,712ドルにある。この指標は、直近155日以内に移動されたビットコインの平均保有コストを反映する。
もう一つの指標「トゥルー・マーケット・ミーン」(True Market Mean、TMM)は77,112ドルにあり、活発に取引される供給量の平均コストを測る。
11月15日、ビットコインの週足終値はこれら二つの水準をそれぞれ12.5%と15.2%下回った。
Bitfinexによる2016年以降の相場統計によると、過去14回のビットコインが短期保有者コスト線を下回ったケースのうち、11回は2週間以内に同水準を回復した。
しかし残る3回の動きはまったく異なっていた。価格は約90日間下落を続け、最終的な安値は短期保有者コスト線を17%~35%下回った。
11月15日の終値を基準に計算すると、ビットコインが11月22日までに短期保有者コスト線を再び上回るには、約14%の上昇が必要となる。
Bitfinexは、これが今回の相場がより長い修復期間を要するシナリオに入る可能性が高いことを意味すると考えている。ただし、歴史的に類似ケースはわずか3件しかなく、これらのデータは信頼できる予測モデルを構成するには不十分である。
現在最も重要なのは、ビットコインが直ちに反発できるかどうかではなく、7月に形成された底値構造を維持できるかどうかである。
二、三種類の売り手がまだ退場していない:20億ドルの清算、短期保有者の損切り、ETFの継続的な資金流出
重大なネガティブニュースによって引き起こされた一部の暴落とは異なり、今回のビットコイン下落には単一かつ明確なイベント性の触媒が存在しない。
Bitfinexは、市場が直面しているのは3種類の売り圧力の同時発生であると考えている。先物トレーダーのデレバレッジ、短期保有者の損切り、そして現物ETF投資家の資金引き上げだ。
これらの売り圧力が徐々に消退して初めて、7月の底値圏が安定したサポートを形成する可能性がある。
先物レバレッジの清算が始まったが、まだ完了していない
これまでの下落過程の大部分において、ビットコイン先物の未決済建玉(Open Interest、OI)は約70万BTCで維持されていた。これは、一部のレバレッジポジションが清算されたものの、新しいポジションがすぐに空白を埋め、市場全体のレバレッジ規模が明確に減少していなかったことを意味する。
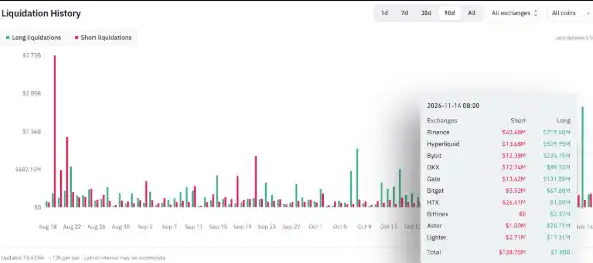
状況が変わったのは11月14日から15日にかけてだった。ビットコイン先物の未決済建玉は645,750BTCに減少し、11月11日と比べて約8%減少した。同期間、暗号資産市場では24時間以内に約20.1億ドルの強制清算が発生し、そのうち83%がロングポジションによるものだった。
しかしBitfinexは、これだけではレバレッジが完全に清算されたことを証明するには不十分だと考えている。
重要な理由の一つは、11月15日にビットコインが62,029ドルに達した後に生じた反発が、主に新規の買い注文によるものではなく、ショートポジションの自発的な手仕舞いによるものだったことだ。
価格の反発と同時に、未決済建玉はさらに減少し続けた。底値到達後の12時間以内に、ショートの清算額は2.28億ドルに達し、同期間のロング清算額1.22億ドルを上回った。
これはむしろ「ショートカバーによる反発」の特徴に合致しており、投資家が自発的にロングポジションを構築したことによる新たな上昇局面ではない。
資金調達率から見ると、市場はレバレッジのリセット状態に近づいている。11月10日、ビットコインの総合年率資金調達率は約11%だった。その後、主要取引プラットフォームの資金調達率はわずかにマイナスから5%の間まで低下した。
Bitfinexは、歴史的に比較的完全なレバレッジ清算は、BTC建ての未決済建玉の継続的な減少と、主要取引プラットフォームの資金調達率が広くゼロまたはマイナスに低下することを伴うと指摘している。現在の市場はこの状態に近づいているが、まだ完全には達していない。
注目すべきは、CMEビットコイン先物の未決済建玉が11月11日の98,820BTCから11月13日の102,100BTCに増加したことだ。
これは、最近の未決済建玉の減少が主にオフショア取引プラットフォームで発生しており、CME市場の機関投資家のポジションは同時に減少していないことを示している。もちろん、CMEの現在の建玉規模自体がすでに歴史的な低水準に近い。
短期保有者が集中的に損切りしている
ビットコインのオンチェーンデータも7月の安値時の水準に近い圧力を示し始めている。
短期保有者支出産出利益率(STH-SOPR)は11月15日に0.971まで下落し、6月5日以来の最低水準となった。
STH-SOPRは、短期保有者がビットコインを売却する際の価格と購入コストの関係を測定する。指標が1を下回る場合、これらの投資家が平均して損失を出して売却していることを意味し、数値が低いほど実現した損失の程度が大きいことを示す。以前6月と7月には、同様の水準は主に市場の損切りが最も集中した取引日に現れていた。
同時に、11月15日には全保有者の純実現損失がBTC建てで約76,500 BTCに達し、7月1日以来の最高水準を記録した。一方、11月10日にはこの数値はまだ約18,700 BTCに過ぎなかった。
未実現損失の状況も注目に値する。
11月14日、ネットワーク全体で利益状態にあるビットコイン供給量の割合は48.5%まで低下し、7月1日の安値時の水準と同じになった。
11月15日、価格の反発に伴い、この割合は51.4%まで回復した。
これは、現在のビットコイン価格が7月1日の安値より約11%高いにもかかわらず、保有者が承受する含み損の圧力がすでに当時に近づいていることを意味する。
Bitfinexは、これほど大規模な損失と損切りは市場が持続的な底を形成するための必要条件の一つであることが多いが、これに基づいて底がすでに出現したと判断することはできないと指摘した。例えば、今年6月にはSTH-SOPRが約4週間早く同様の水準まで下落したが、市場が実際に底を打ったのは7月になってからだった。
したがって、今後より注目すべきはSTH-SOPRが再び1に近づけるかどうかである。この指標が持続的に回復すれば、短期保有者による損失売りが弱まっていることを意味する。
ETFが7営業日連続で流出、機関需要は依然回復せず
レバレッジの清算と個人投資家の損切りが市場内部のリスク削減プロセスだとすれば、現物ETFの持続的な流出は新規需要の不足を反映している。
Farside Investorsのデータによると、米国の現物ビットコインETFは先週、合計10億7000万ドルの純流出を記録し、6月22日以来2番目に大きな単週流出規模となった。前週の12億8000万ドルに次ぐ規模である。
さらに重要なのは、ETFが7営業日連続で純流出を記録し、7月1日以来最長の記録となったことだ。
10月30日以降の11営業日のうち、純流入が発生したのは1日のみで、累計純流出額は29億9000万ドルに達した。
図注:米国現物ビットコインETFの日次資金純流入・純流出状況。出典:Farside Investors。
Bitfinexは、ETFの資金流向が市場が安定化できるかどうかを判断する鍵となる指標になるとの見方を示している。
3営業日連続の純流入が発生し、かつその流入規模が最近の流出のかなりの部分を相殺するのに十分となるまでは、機関投資家の需要が回復したと確認することはできない。
企業財務部門の需要も、売り圧力を効果的に相殺できていない。
11月9日時点で、Strategyが保有するビットコインの平均コストは75,456ドルである。11月15日の終値で計算すると、そのビットコイン保有には約13%の含み損が発生している。
同時に、StrategyがMSCI指数から除外される可能性があるとの報道が出た後、その株価は先週13.4%下落した。
これは、過去にビットコイン上昇を牽引した2つの重要な現物需要源——ETFと企業財務部門——が、現在どちらも市場に十分な支えを提供できていないことを意味する。
三、ビットコインと金が同時に下落、真の圧力はドルと米国債利回りから
2週間前の株式市場下落に伴う暗号資産調整と比較して、今回のビットコイン下落のマクロ背景は変化している。
Bitfinexは、最近の下落を推動する主な要因は米国の実質利回りの上昇とドルの持続的な強さであるとの見方を示している。
11月6日から13日にかけて、米国10年物実質利回りは2.63%から2.91%に上昇した。同期間の5営業日で、ナスダック100指数は3.5%上昇したが、ビットコインは9.9%下落した。
この乖離は、ビットコインが単純にハイテク株の下落に追随しているわけではないことを示している。
金の動きはこの判断をさらに裏付けている。先週、金は累計4.8%超下落し、6月以来最大の週間下落率を記録した。ビットコインも金も利息収入を生まない。米国債利回りが上昇すると、これらの資産を保有する機会費用が増加し、さらにドル高がドル建て資産価格を一段と押し下げる。
インフレは3か月連続で明確な改善なし
11月10日に発表された米国10月消費者物価指数(CPI)によると、コアCPIは前月比0.3%上昇し、3か月連続でこの伸び率を維持した。
総合CPIは前月比0.4%上昇した。9月の0.6%を下回ったものの、市場予想の0.3%は上回った。
コアCPIの伸びも市場予想の0.2%を上回った。
2025年10月の米国連邦政府閉鎖期間中に対応する価格データを収集できなかったため、米国労働統計局は今回の総合CPIとコアCPIの前年同月比伸び率を公表していない。
したがって、3か月連続のコアCPI前月比データが、足元のインフレ動向を観察する重要な根拠となっている。
そしてこれらのデータは、消費者物価の圧力が明確に緩和されつつあることを示していない。
生産側の状況も楽観視できない。
10月生産者物価指数(PPI)は前年同月比6.5%上昇し、2022年11月以来の高水準となった。当月ディーゼル価格は7.9%下落したものの、運輸・倉庫サービス価格は2%上昇し、サービス価格上昇分の約4分の3を占めた。
これは、エネルギーコストの低下が必ずしも直ちに企業の価格設定に波及するとは限らないことを示している。運輸コストには調整の遅れが生じやすいため、インフレ圧力はより長く続く可能性がある。
市場はFRBの12月利上げを織り込み始める
10月CPI発表の数時間前、FRB理事のChristopher Waller氏は、インフレが多少改善しても、25ベーシスポイントの利上げを検討する傾向があると述べていた。
コアCPIの前月比伸び率が0.3%以上に達した場合、50ベーシスポイントの利上げを検討すべきだとした。
その後発表されたデータはまさにこの閾値に達した。11月15日時点で、CME FedWatchは、市場がFRBの12月会合での25ベーシスポイント利上げの確率を約92%、50ベーシスポイント利上げの確率を約8%と見積もっていることを示している。
ただし、Bitfinexは、Wallerの立場が連邦公開市場委員会(FOMC)全体を代表するものではないと強調した。
10月の金利据え置きを決定した会合では、反対票を投じたのは2名の当局者のみで、いずれも25ベーシスポイントの利上げを支持していた。現時点で、一度に50ベーシスポイントの利上げを明確に支持する投票権を持つ他の当局者は存在しない。
したがって、市場は12月の利上げを高度に織り込んでいるものの、大幅利上げは依然として基準シナリオではない。今後の鍵は、11月18日に公表される10月FOMC会合議事録と、11月25日に発表される10月の個人消費支出物価指数(PCE)である。
コアPCEが前月比0.2%以下であれば、50ベーシスポイント利上げの可能性は弱まる。0.3%以上であれば、大幅利上げの根拠が強まる。
FRBの次回政策金利会合は12月8日から9日に予定されており、その時点では新たなCPIデータはまだ公表されていない。
ドル指数が19カ月ぶり高値に到達
利上げ観測の高まりに伴い、米2年債利回りは11月6日の4.51%から11月13日には4.88%へ上昇した。11月16日、ドル指数は103.4で引け、2025年4月以来の最高水準に達した。
米国の短期金利が高いことは、他の市場と比較してドル資産の利回り妙味を高め、資金をドルへと流入させる。
ビットコインにとって、ドル高は主に2つの経路で圧力となる。
第一に、ビットコインはドル建てである。ドル高は、他の通貨を使う投資家が同量のビットコインを購入するために、より高い自国通貨コストを支払う必要があることを意味する。
第二に、ドルの調達コスト上昇はレバレッジ取引者の資金余力(マージン)を圧迫し、ポジション保有の負担を増大させる。
CoinGlassのデータによると、11月13日12:00 UTCまでの12時間で、ビットコイン先物の清算額は約7億5,600万ドルに達し、そのうちロングが92%を占めた。
これを受けBitfinexは、ドル指数が103を上回り続ける限り、ビットコインのマクロ環境が明確に改善することは難しいとの見方を示した。11月25日のPCEデータ公表後にドルがさらに103.4を突破した場合、ビットコインはより大きな圧力を受ける可能性がある。
四、オプション市場は短期的な変動に賭ける:6.18万ドルから6.94万ドルが今週の重要なレンジ
現物とオンチェーン指標に加えて、オプション市場もトレーダーが短期的な下落リスクに対してより高いコストを支払っていることを反映している。11月15日時点で、11月20日に満期を迎えるビットコインオプションのインプライド・ボラティリティは46.8%に達し、12月25日に満期を迎えるオプションの40.2%を上回っている。
通常、より長い期間のオプションはより高いボラティリティ価格を持つ。現在、短期オプションのインプライド・ボラティリティの方がむしろ高く、トレーダーが来週の価格変動に特に警戒していることを示している。
Bitfinexは、これが複数の差し迫った重要イベントに関連している可能性があると考えている。これにはNVIDIAの決算、FRBの議事録、そして11月19日に予定されているAnthropicの上場が含まれる。
11月20日に満期を迎えるオプションのインプライド・ボラティリティに基づいて算出すると、ビットコインの今週のインプライド価格変動レンジは61,800ドルから69,400ドルとなる。
オプションの建玉分布も、市場が下振れリスクのヘッジに集中していることを示している。
11月27日に満期を迎えるプットオプションは、最大建玉が63,000ドルの行使価格付近に集中している。12月25日に満期を迎えるプットオプションは60,000ドルに集中している。
この二つの位置はそれぞれ7月の底値レンジの内部とその下方に位置している。
図注:2026年11月15日時点の、ビットコインの異なる満期日のオプションにおける行使価格別建玉分布およびインプライド価格レンジ。出典:Deribit Metrics。
同時に、11月20日に満期を迎え、行使価格が現値より約8%低いプットオプションは、現値から同じ幅だけ離れたコールオプションよりもインプライド・ボラティリティが約25ボラティリティポイント高い。
これに対して、12月25日に満期を迎える対応するオプションのスプレッドは約8ボラティリティポイントのみである。
このように明らかにプットオプションに偏った価格構造は、トレーダーが近時の下振れ保護に対してより高いプレミアムを支払う用意があることを示している。Bitfinexは、オプション市場とオンチェーンの保有分布が伝える情報はほぼ一致していると考えている。61,300ドルから67,000ドルの底値レンジが、ビットコインの次の段階の方向性を決定する鍵である。
五、底は一体どこにあるのか?Bitfinexが三つのシナリオを示す
今週の値動きについて、Bitfinexの基準判断は依然として慎重寄りだ。
現物ETFの継続的な流出、ドルが19か月ぶりの高値にあること、先物レバレッジがまだ完全に解消されていない状況下で、機関はビットコインが61,800ドルから69,400ドルの間で変動する可能性があると予想しており、下振れリスクは11月15日の安値62,029ドルを再び試す方向に傾いている。
今後、市場では3つのシナリオが考えられる。
シナリオ1:7月の底値圏を維持するも、市場は長期レンジ相場へ
これは現在重点的に注視すべきシナリオだ。
ETFが毎日依然として1億から3億ドルの純流出を続け、先物の未決済建玉量が持続的に減少し、資金調達率がゼロに近い場合、市場は依然としてデレバレッジとリスクオフの段階にあることを示している。
短期保有者のSOPRが徐々に1に向かって回復すれば、損失による売りが弱まっていることを意味する。
マクロ面では、ドル指数が103以上を維持し、米国2年債利回りが4.88%以上を保てば、ドルの金利優位性が依然として続いていることを示す。
このような状況では、ビットコインが7月の底値圏を守ったとしても、上昇トレンドを急速に回復するのは難しいかもしれない。
Bitfinexは、価格構造の修復には数週間、あるいは年末まで続く可能性があると考えている。
シナリオ2:72,700ドルを再び上回り、段階的な底打ちを確認
現在の弱気寄りの短期判断を覆すには、Bitfinexは複数のポジティブなシグナルが同時に現れることを望んでいる。
まず、ビットコイン価格が72,700ドルを再び上回る必要がある。
次に、米国現物ビットコインETFが3営業日連続で純流入を記録し、実際の現物需要が回復していることを示す必要がある。
最後に、米国10年実質利回りが2.8%以下に低下し、マクロ金利の圧力が緩和される必要がある。
これらの条件が同時に成立すれば、ビットコインはより高い段階的な安値を形成した可能性がある。
その際、短期保有者のコスト基準がある約75,000ドルの領域が、次に注目すべき価格目標となる。
さらに、ドル指数が再び103下方で引けるか、FRBの50ベーシスポイント利上げに対する市場の予想確率が5%以下に低下すれば、現在のマクロ的な弱気ロジックも弱まるだろう。
しかし、ドルと金利の圧力がすでに緩和されているにもかかわらず、ビットコインが依然として上昇できないのであれば、価格回復を制限する主な要因はもはやマクロ環境ではなく、現物の買い注文不足である可能性がある。
シナリオ3:61,300ドルを下抜け、57,803ドルを再テスト
これはBitfinexが最も懸念する下振れシナリオである。
ビットコインが61,300ドル、すなわち7月底部レンジの下限を有効に下抜け、同時にETFの1日当たり純流出が3億ドルを超える場合、市場には依然として十分な現物の受け止め力が欠けていることを意味する。
60,000~65,000ドルのレンジには大量のポジションが集中している一方、下方の55,000~60,000ドルのレンジは歴史的な出来高ポジションが明らかに少ないため、前者を割り込むと、価格は比較的速やかに7月1日のサイクル安値57,803ドルに向かって動く可能性がある。
この安値さえも下抜けた場合、7月以来形成されてきた高値・安値切り上げの構造は破壊されることになる。
Bitfinexは、これがこれまでの上昇が弱気相場の反発であり、新たな強気相場ではないと判断するより強い証拠になると考えている。
六、今後1週間、どのイベントがビットコインの方向性を決定する可能性があるか?
価格自体に加えて、Bitfinexは投資家に対し、ETFの資金フロー、ドル指数、実質利回り、および市場レバレッジの変化を注視するよう勧めている。
11月16日から18日のETF資金フローは、機関投資家の買いが回復し始めたかどうかをまず反映する。3営業日連続の純流入が、Bitfinexが需要改善を判断する重要な基準である。
マクロ面では、ドル指数103ポイントと米国10年物実質利回り2.8%が2つの重要な観察水準である。ドルが引き続き強含み、実質利回りが高水準を維持すれば、無利子資産は依然として圧力に直面する可能性がある。
さらに、市場では一連の密集したイベントが予定されている:
11月17日: 米国10月小売売上高、および米国株引け後のNVIDIA決算。
11月18日: FRBが10月27日から28日のFOMC議事録を公表。
11月19日: Anthropicが上場予定。
11月20日:ビットコインオプションの満期日、市場の短期的リスクに対するヘッジ需要が調整局面を迎える。
11月25日:米国が10月のPCE物価指数を発表、12月のFRB金利決定に重要な根拠を提供する。
同時に、先物の未決済建玉量、資金調達率、短期保有者のSOPRは引き続き注視する必要がある。
レバレッジの更なる整理、損失売りの減衰、ETF資金流入の回復、そしてドル金利圧力の緩和が見られて初めて、市場は新たな底値が形成されつつあると信じる根拠をより多く持つことができる。
Bitfinexは最終的に、ビットコインはすでに今回の上昇相場の出発点に戻っているが、市場はまだリスクの放出を完了していないと強調した。
7月末の底値圏を守ることは、上昇トレンドが依然として維持される可能性があることを意味するに過ぎない。57,803ドルを下回った場合、過去数ヶ月の上昇は弱気相場のリバウンドとして再定義される必要があるかもしれない。
たとえ市場がすでに底値に近づいていても、持続的な反転が直ちに現れることを意味するわけではない。マクロの圧力と現物需要が回復するまで、ビットコインはなお長期間の変動と修復を経験する可能性がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事