彭博社:米国債は本当にリスク回避の魅力を失っているのか?
原文タイトル:米国債は本当に安全資産としての魅力を失っているのか?
原文著者:アリス・アトキンス & リズ・カポ・マコーミック、ブルームバーグ
原文翻訳:Felix,PANews
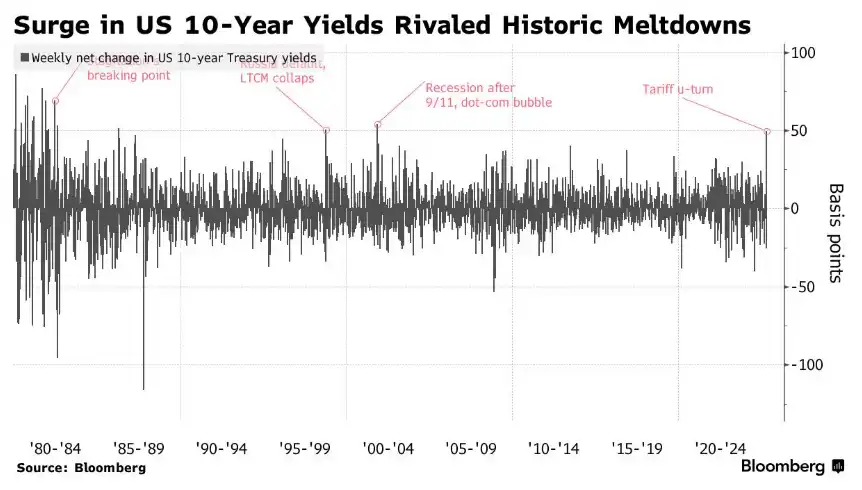
投資家は通常、金融市場の混乱を避けるために米国債に殺到します。世界金融危機や9.11の事件、さらには米国自体の信用格付けが引き下げられた期間でも、米国債は反発しました。
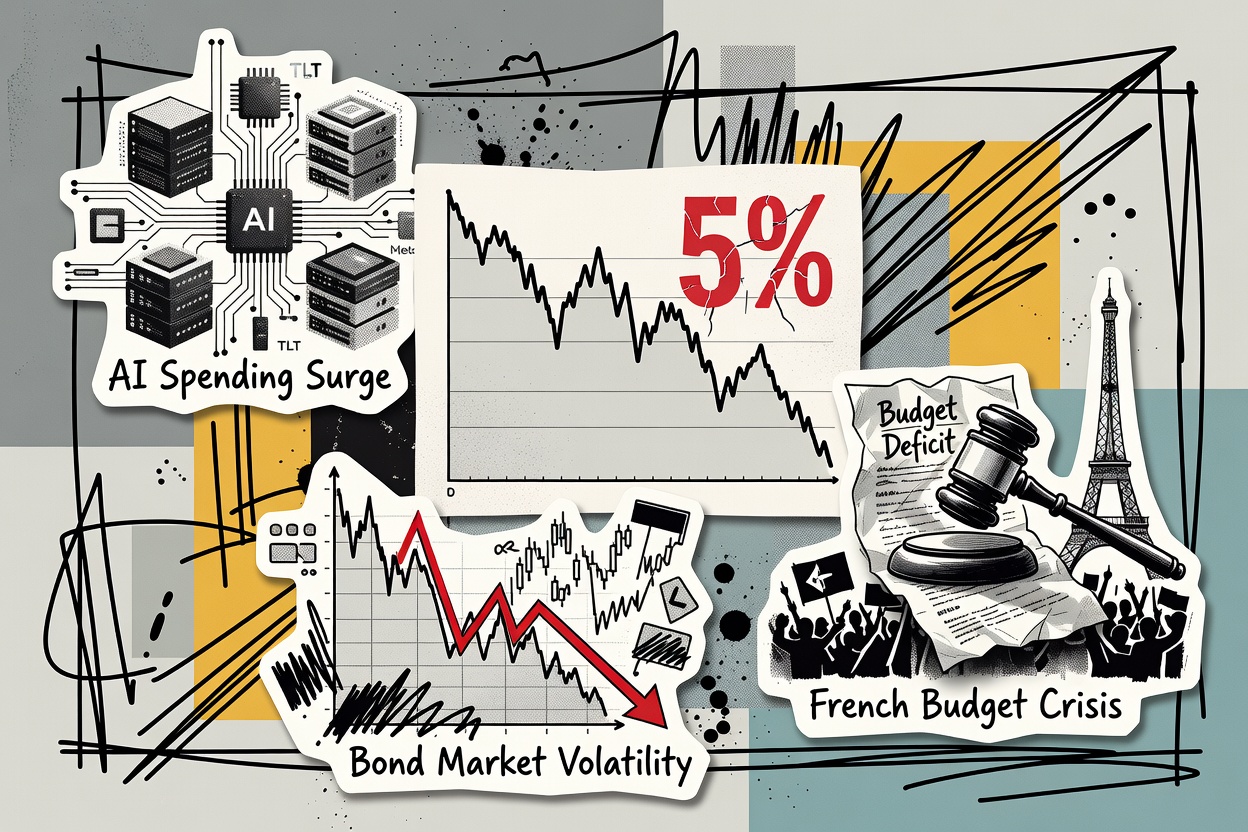
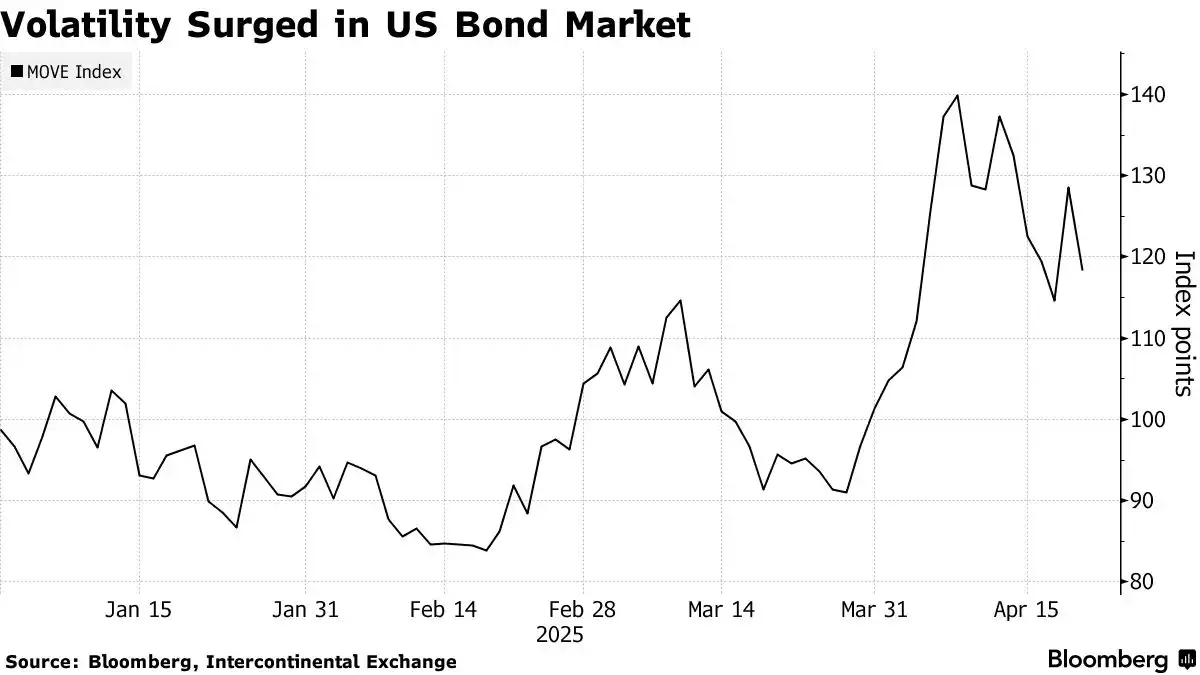
しかし、4月初めには、トランプ大統領が実施した「等価」関税による混乱が起こり、異例の事態が発生しました。株式や暗号通貨などのリスク資産が急落する中、米国債の価格は上昇せず、逆に下落しました。米国債の利回りは20年以上ぶりの週間単位最大の上昇率を記録しました。
長年にわたり、市場規模が29兆ドルに達する米国債は、市場の混乱時における安全な避難所と見なされてきました。これは世界最大の経済体の独自の利点でした。数十年にわたり、米国はこれを活用して借入コストをコントロールしてきました。しかし最近では、米国債の取引は、リスク資産のように見えるようになっています。前財務長官のローレンス・サマーズは、米国債のパフォーマンスが新興国の債務のようだとさえ述べています。
これは、世界金融システムに深刻な影響を与えています。米国債は、グローバルな「リスクフリー」資産として、株式から主権債券、住宅ローン金利などさまざまな資産の価格設定の基準として使用されており、さらには毎日数兆ドルの融資の担保として機能しています。
以下は、投資家や市場予測家が4月に米国債の異常な波乱を説明するために提示した一部の見解、および潜在的な代替の「避難所」です。
関税駆動のインフレ
トランプ氏が大部分の「等価」関税に90日間の停止を命じたとしても、中国に課せられた関税は以前の予想をはるかに上回ります。さらに、カナダやメキシコからの車両、鋼鉄、アルミニウム、およびさまざまな商品には今も関税が課されており、トランプ氏は今後ますます多くの輸入品に追加関税を課す可能性を示唆しています。
企業がこれらの関税負担を消費者に転嫁する形で価格を引き上げることを懸念しています。インフレの衝撃は国債への需要を打撃します。なぜなら、それは国債が提供する固定金利支払いの将来価値を侵食するからです。
価格の急騰が経済生産量の低下やゼロ成長(いわゆるスタグフレーション)とともに起こる場合、通貨政策は新たな不確実な時期に入り、連邦準備制度は成長を支援し、インフレを抑制する間で選択を迫られます。
キャッシュ・チェイス
一部の投資家は、米国債や他の米国資産を売却し、究極の避難所である現金を求めています。米連邦準備制度が利下げを延期する中、米国のマネーマーケットファンドの資産規模は引き続き急増し、2022年4月2日までの1週間で歴史的最高値を記録しました。マネーマーケットファンドは通常、現金に類似して見なされ、さらに時間の経過とともに収益を上げるという追加の利点があります。
政策の不確実性
投資家は、政治的な混乱や経済の不安定な国に投資する際、より高い収益率を要求します。これが、2022年4月中旬にアルゼンチン政府債の利回りが13%に達した理由の1つです。
トランプ大統領の予測不可能な政治戦略や過激な関税政策は、1年後の米国の投資環境がどれだけ友好的になるかを予測するのが難しい状況としています。
米国に資金が流入する別の要因は、米国の司法制度や他の国家機関が米国政府を制約し、ある程度の政策の連続性を確保できると考えられていることです。トランプ氏は、自らの行動を妨げてきた法律家に挑戦し、連邦準備制度や他の独立機関に自らの意向を押し付けてきたため、かつて米国を世界最大の外国投資先に押し上げたバランスメカニズムへの信頼を弱める可能性があります。
財政上の圧力
1970年代半ば、ドルは金を置き換えて世界準備資産となり、各国中央銀行はドル準備金を保持するために米国債を購入しました。連邦政府が債務不履行をしたことがないため、米国債は安定した投資と見なされてきました。
米国債は現在、国内総生産の121%を占めています。トランプ大統領は、就任時から予算赤字を減らすために減税を通じて経済成長を刺激することを賭けており、最近では関税収入も予算赤字の緩和に役立つと示唆しています。
しかし、その政策は国家の債務を悪化させるだけだと懸念する声もあります。追加の減税策のほか、トランプ氏は第1期内に実施した減税政策を恒久化しようとしています。関税が経済を景気後退させると、政府は支出を増やす圧力にさらされるかもしれません。
このような状況を踏まえ、富達インターナショナルの固定金利投資マネージャー、マイク・リデル氏は、米国債利回りの螺旋状上昇が「ホットマネーの脱出」を示唆している可能性があり、外国投資家はますます米国の赤字に資金を提供することに消極的になっていると述べています。 「グローバル「債券の勇敢な戦士」は明らかにまだ活動中です」。
米国の債務レベルは上昇する見込みです
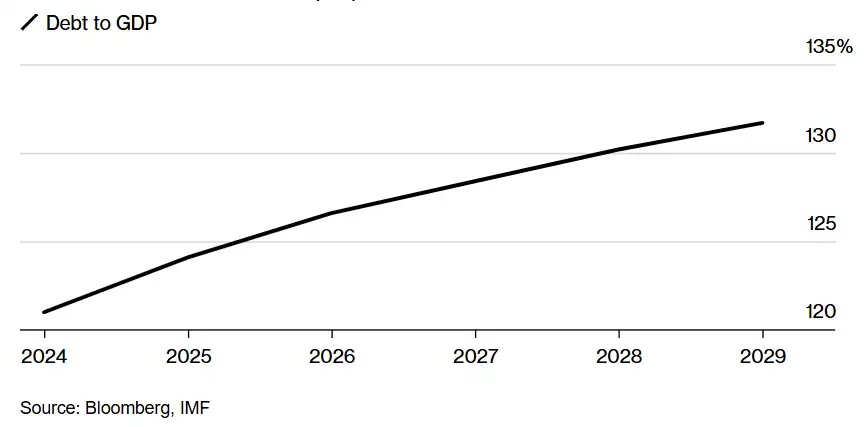
国際通貨基金は、2029年までに、米国の国内総生産に対する債務比率が131.7%に達すると予測しています。
外国からの売却
リアルタイムで証明することは難しいですが、米国債価格が下落すると、一般的に外国が売却していると推測されます。今回、この下落はトランプ大統領の関税政策への反応だと見る人もいます。中国と日本は米国債の最大の保有国です。公式データによると、これらの国は最近、保有額を減らしているとされています。
中国の取引活動は機密事項であるため、中国政府がどのような役割を果たしているのかを推測するのは難しいです。ただし、ストラテジストは、中国が保有する米国債が中国の米国に対する潜在的な切り札である可能性があるとしばしば指摘しています。大規模な売却は中国の外貨準備の価値を下げる可能性があるためです。

ヘッジファンド取引
ベーシス取引が4月初めに米国債利回りが急上昇した要因の1つであるかもしれません。これは一般的なヘッジファンドの戦略であり、現金国債と先物との間の価格差から利益を上げます。
この価格差は通常非常に小さいため、投資家は取引に資金を提供するために多額のレバレッジを使用することが一般的です。市場が混乱すると、投資家は迅速にポジションを決済してローンを返済しようとしますが、これが問題を引き起こす可能性があります。リスクは、これが連鎖反応を引き起こし、利回りが螺旋状に上昇する可能性があることです。さらに悪いことに、債券市場が停滞し、2020年のベーシス取引の清算時に起こったような状況が発生する可能性もあります。
別の見方では、かつて盛んだった「米国債は利率スワップを上回る」という賭けが突然崩れたとしています。実際、利率スワップは優れていたのですが、銀行が顧客の流動性ニーズを満たすために債券を清算し、その後、債券市場の可能性のある上昇に備えてスワップ契約を増やしたことが要因です。
米国債以外であれば、何が良いのでしょうか?
欧州や日本のファンドマネージャーたちは、今や米国債の購入以外にも信頼できる選択肢があることに気づき、政策展望がより安定していると見られる市場に資金配分をシフトさせることに関心を寄せています。これにより、広範囲の混乱の中で、ドイツ債券は主要な恩恵を受ける一方でした。
金はこの時期に歴史的な高値に達し、ほぼすべての主要資産クラスを上回るパフォーマンスを見せました。これまでの一段として、各国中央銀行は資産を多様化し、米ドル資産への依存を減らすためにこの貴金属を貯蔵してきました。ただし、債券とは異なり、金を投資すると定期的な収益を上げることはできません。金を買って価格が上昇した時にのみ売却した場合に投資家にリターンがもたらされます。
結局的に、米国債市場のような強力な流動性と深さを提供する投資はありません。米国債市場から撤退するには数年かかる必要があり、数週間ではありません。 しかし、一部の市場観察家は、4月の市場動向が世界の構図の変化と、米国経済の主導的立場に不可欠な資産の再評価を示唆している可能性があると考えています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事