コインを買うことが富の証となる時:米国上場企業の新たな評価の錬金術を解読する
原題:「コイン購入は米国上場企業の新たな富の秘訣」
原文出典:TechFlow
5月27日、無名の小型株がナスダック取引所で大きな波紋を巻き起こした。時価総額わずか1,000万ドルの小規模ゲーム会社SharpLink Gaming(SBET)は、4億2,500万ドルのプライベートエクイティ投資を通じて約16万3,000イーサリアム(ETH)を購入したと発表した。このニュースが報じられると、SharpLinkの株価は急騰し、一時500%以上上昇した。
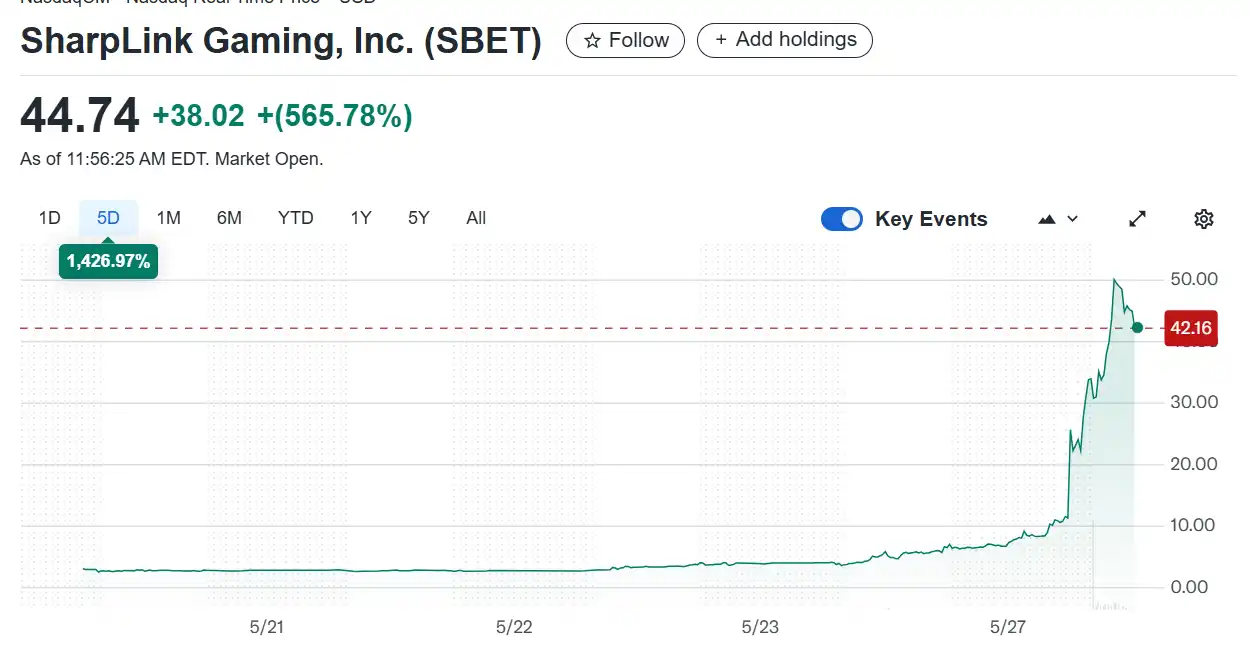
米国上場企業にとって、コイン購入は株価上昇のための新たな富の秘訣になりつつあるのかもしれない。 この話の出所は、言うまでもなくマイクロストラテジー(現在はストラテジーに社名変更、銘柄コードMSTR)です。同社は2020年という早い時期にビットコインへの大胆な投資を行い、この戦争に火をつけた企業です。5年で、普通のテクノロジー企業から「ビットコイン投資のパイオニア」へと変貌を遂げました。2020年には株価はわずか10ドル強でしたが、2025年には370ドルにまで高騰し、時価総額は1000億ドルを超えました。
ビットコインの購入は、マイクロストラテジーのバランスシートを膨らませただけでなく、資本市場の寵児となりました。2025年には、この熱狂はさらに高まりました。テクノロジー企業から小売大手、小規模ゲーム会社まで、米国上場企業は暗号通貨を利用して新たな企業価値評価のエンジンを始動させています。時価総額を高めるためにコインを購入するという富の秘訣とは一体何なのでしょうか?
マイクロストラテジー:コインと株式の組み合わせ方を解説する教科書
すべてはマイクロストラテジーから始まりました。2020年、このエンタープライズソフトウェア企業は、米国株でコインを購入するというブームの火付け役となりました。CEOのマイケル・セイラー氏はかつて、ビットコインは「米ドルよりも価値を維持する上でより信頼できる資産」だと述べました。信頼をチャージすることは素晴らしいことですが、この企業を真に際立たせているのは、資本市場におけるゲームプレイです。
マイクロストラテジーのゲームプレイは、「転換社債 + ビットコイン」の組み合わせに要約できます。
まず、同社は低金利の転換社債を発行して資金調達を行います。2020年以降、マイクロストラテジーは市場平均をはるかに下回る0%という低金利の転換社債を何度も発行しています。例えば、同社は2024年11月に、ほぼ資金調達コストゼロで26億ドルの転換社債を発行しました。この社債は、投資家が将来、固定価格で自社株に転換できる権利を付与するものであり、これは投資家にコールオプションを与えると同時に、企業に非常に低いコストで現金を調達する権利を与えるのと同等です。
次に、MicroStrategyは調達した資金をすべてビットコインに投資しました。複数回の資金調達を通じてビットコインの保有量を増やし続け、ビットコインを同社のバランスシートの中核に据えました。
最後に、MicroStrategyはビットコイン価格の上昇によってもたらされたプレミアム効果を利用して、一連の「フライホイール効果」を生み出しました。
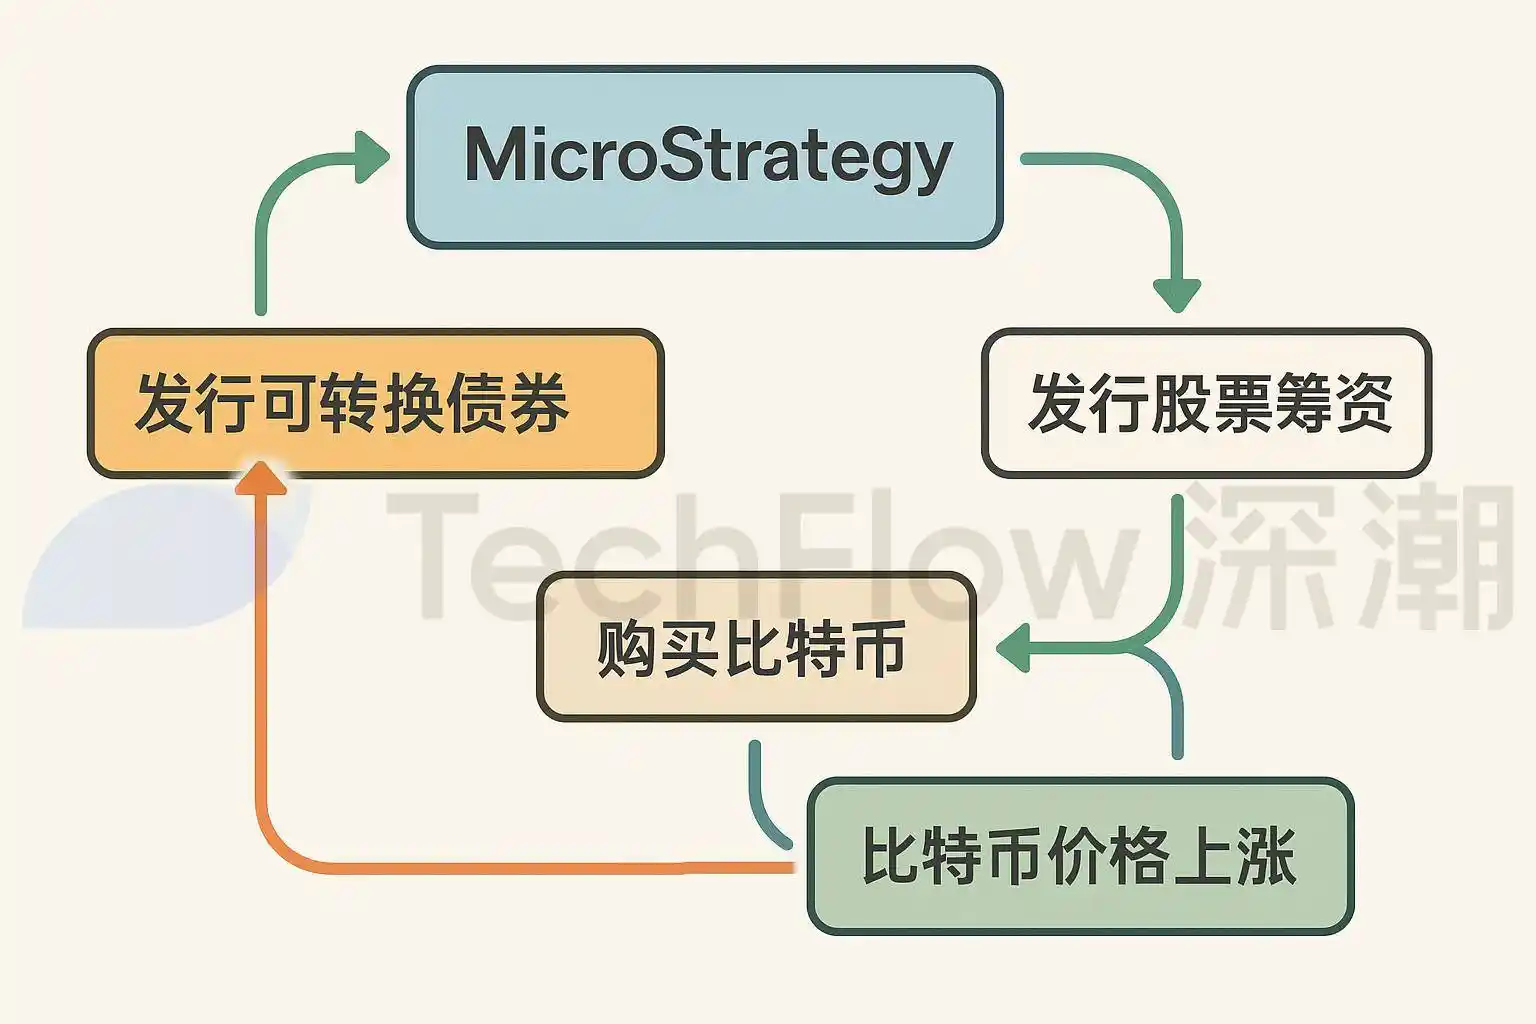
ビットコインの価格が2020年の1万ドルから2025年には10万ドルに上昇すると、同社の資産価値は大幅に上昇し、より多くの投資家が株式を購入するようになりました。株価の上昇により、MicroStrategyはより高い評価額で債券や株式を再度発行し、より多くの資金を調達し、ビットコインの購入を継続することが可能になり、自己強化的な資本循環が形成されました。
このモデルの核心は、低コストの資金調達と高収益資産の組み合わせにあります。転換社債を通じてほぼゼロコストで資金を借り入れ、ボラティリティは高いが長期的には強気なビットコインを購入し、暗号通貨に対する市場の熱狂を利用して評価額を高めます。このアプローチは、MicroStrategyの資産構造を変えただけでなく、他の米国証券会社に教科書的なテンプレートを提供しました。
SharpLink、借り入れの目的は飲酒ではありません
SharpLink Gaming(SBET)は上記のアプローチを最適化し、ビットコインの代わりにイーサリアム(ETH)を使用しました。しかし、その背後には通貨圏の力と資本市場の巧みな組み合わせもあります。
そのアプローチは「借り殻」とも言い換えられ、その核心は上場企業という「殻」と暗号化された物語を利用して、評価バブルを急速に増幅させることです。シャープリンクは元々、ナスダック上場廃止の瀬戸際に立たされた小さな企業でした。株価は一時1ドル未満、株主資本は250万ドル未満で、コンプライアンス圧力が極めて高かったのです。
しかし、シャープリンクには決定的な武器がありました。ナスダック上場という地位です。この「殻」は、イーサリアム共同創設者のジョー・ルービン氏が率いる仮想通貨界の巨人、コンセンシスの注目を集めました。
2025年5月、コンセンシスは複数の仮想通貨ベンチャーキャピタル(ParaFi CapitalやPantera Capitalなど)と共同で、4億2500万ドルのPIPE(プライベートエクイティファイナンス)を通じてシャープリンクを買収しました。同社は6,910万株(1株あたり6.15ドル)の新株を発行し、IPOやSPACといった煩雑な手続きを経ることなく、迅速にシャープリンクの株式90%以上を掌握した。ジョー・ルービン氏が取締役会長に就任し、コンセンシスはシャープリンクと協力して「イーサリアム・トレジャリー戦略」を模索していくことを明確にした。
これはETH版MicroStrategyだと言う人もいますが、実際にはゲームプレイはより洗練されています。この取引の真の目的は、SharpLinkのギャンブル事業を改善することではなく、通貨界が資本市場参入するための橋頭保とすることです。
ConsenSysは4億2500万ドルを使って約16万3000ETHを購入し、「Ethereum版MicroStrategy」としてパッケージ化し、ETHを「デジタル準備資産」と主張する予定です。資本市場は「ストーリープレミアム」を語ります。このストーリーは投機資金を引き付けるだけでなく、ETHを直接保有できない機関投資家に「オープンETHエージェント」を提供します。
コインの購入はほんの第一歩に過ぎません。SharpLinkの真の「魔法」は、フライホイール効果にあります。その事業は、以下の3つの段階に分けられます。
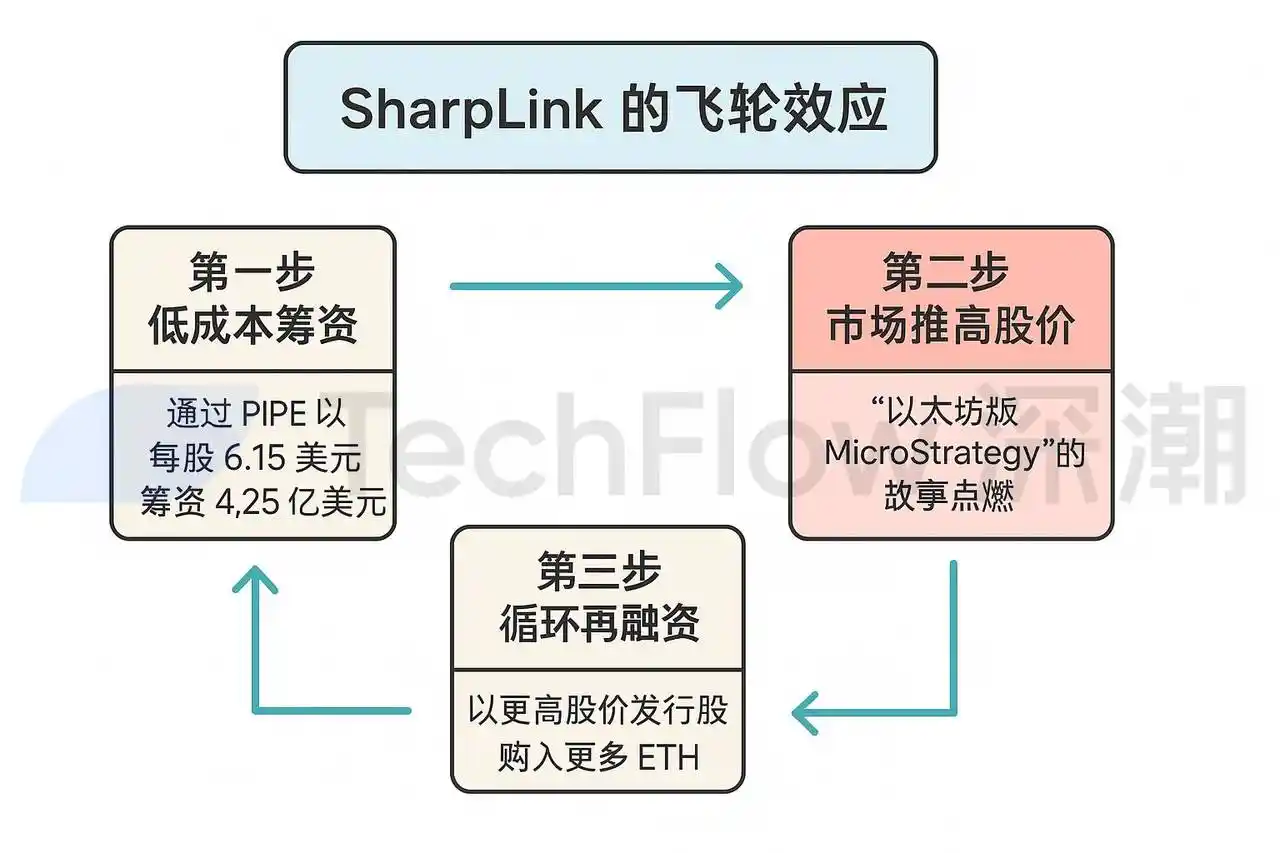
第1段階は、低コストでの資金調達です。
シャープリンクは、煩雑なロードショーや規制手続きを必要とせず、IPOやSPACよりも低コストなPIPEを通じて、1株あたり6.15ドルで4億2,500万ドルを調達しました。
第2段階は、市場の熱狂が株価を押し上げることです。
「イーサリアム版マイクロストラテジー」という話題に投資家が刺激され、株価は急騰しました。シャープリンク株に対する市場の熱狂は、その資産価値をはるかに上回っており、投資家は保有するETHの純価値よりもはるかに高い価格を支払う用意があります。この「心理的プレミアム」により、シャープリンクの時価総額は急速に拡大しました。シャープリンクは、これらのETHトークンを担保としてイーサリアムネットワークにロックすることも計画しており、年率3%~5%のリターンを得ることも可能です。
第3段階は循環型リファイナンスです。より高い株価で株式を再発行することで、シャープリンクは理論的にはより多くの資金を調達し、より多くのETHを購入することができ、このサイクルが繰り返され、評価額は雪だるま式に上昇します。
この「資本の魔法」の背後には、バブルの影が潜んでいます。シャープリンクのコアビジネスであるギャンブルマーケティングに関心を持つ人はほとんどおらず、4億2500万ドルのETH投資計画は、同社のファンダメンタルズとは全くかけ離れています。株価は、投機資金と暗号通貨関連の話題に牽引されて急騰しました。
実は、仮想通貨資本は「シェル+コイン買い」モデルを用いて、一部の中小上場企業のシェルを巧みに利用し、評価額バブルを急速に膨らませることもできるのです。真の目的は、その利益ではありません。上場企業の事業自体が関連していれば当然良いのですが、関連性がなくても実際には重要ではありません。
模倣は万能薬ではない
米国上場企業の「富の法則」とも言えるビットコイン購入戦略ですが、万能薬ではありません。模倣の道は後発企業で溢れています。
・5月28日、かつてウォール街と個人投資家の戦いで有名になったゲーム販売大手のゲームストップは、マイクロストラテジーの成功を再現しようと、4,710ビットコインを5億1,260万ドルで購入すると発表しました。しかし、市場の反応は冷淡で、発表後、ゲームストップの株価は10.9%下落し、投資家は購入しなかった。
· 5月15日、中国の繊維・衣料品会社であるAddentax Group Corp(証券コードATXG、中国名Yingxi Group)は、普通株を発行して8,000ビットコインとトランプ大統領のTRUMPコインを購入する計画を発表した。現在のビットコイン価格108,000ドルだけを計算に入れると、この購入コストも8億ドル以上にもなる。
しかし、対照的に、同社の株式の時価総額は約450万ドルに過ぎず、理論上のコイン購入コストは同社の時価総額の100倍以上になることを意味する。ほぼ同時期に、別の中国系米国上場企業であるJiuzi Holdings(証券コードJZXN、中国名Jiuzi Holdings)もコイン購入ブームに加わった。同社は来年中に1億ドル以上の費用をかけて1,000ビットコインを購入する計画を発表した。
公開情報によると、Jiuzi Holdingsは2019年に設立された新エネルギー車小売りを中心とする中国企業である。同社の小売店は主に中国の第3線、第4線都市に分布している。ナスダックにおける同社の株式時価総額は約5,000万ドルに過ぎない。
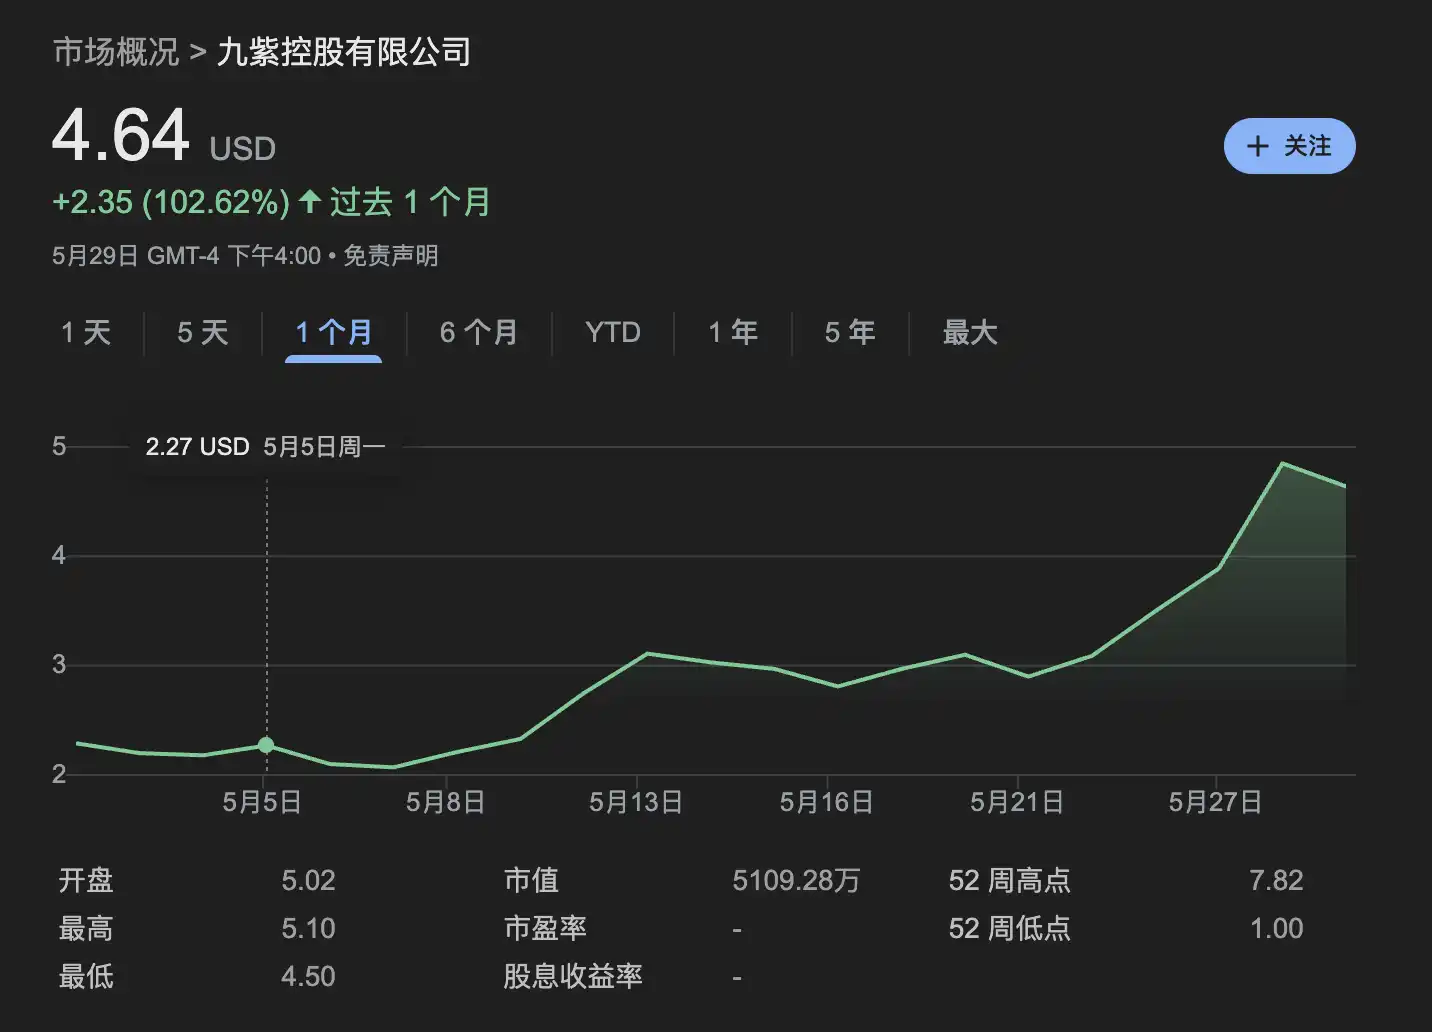
株価は確かに上昇しているが、同社の時価総額とコイン購入コストのマッチング度が鍵となる。後発者にとって、ビットコインの価格が下落した場合、実際に購入すると、バランスシートに大きな圧力がかかる。コイン購入戦略は富を得るための普遍的なコードではない。コイン購入における基本的なサポートの欠如と過剰なレバレッジは、バブル崩壊につながる冒険に過ぎないかもしれない。
悪循環からの脱却
リスクはあるものの、コイン購入への熱狂は新たな常態となる可能性を秘めています。2025年には世界的なインフレ圧力と米ドル安への期待が続く中、ビットコインとイーサリアムを「インフレ対策資産」と見なす企業が増えています。日本のMetaplanetはビットコイン・トレジャリー戦略を通じて時価総額を高めており、米国の上場企業もMicroStrategyに倣う動きを加速させています。
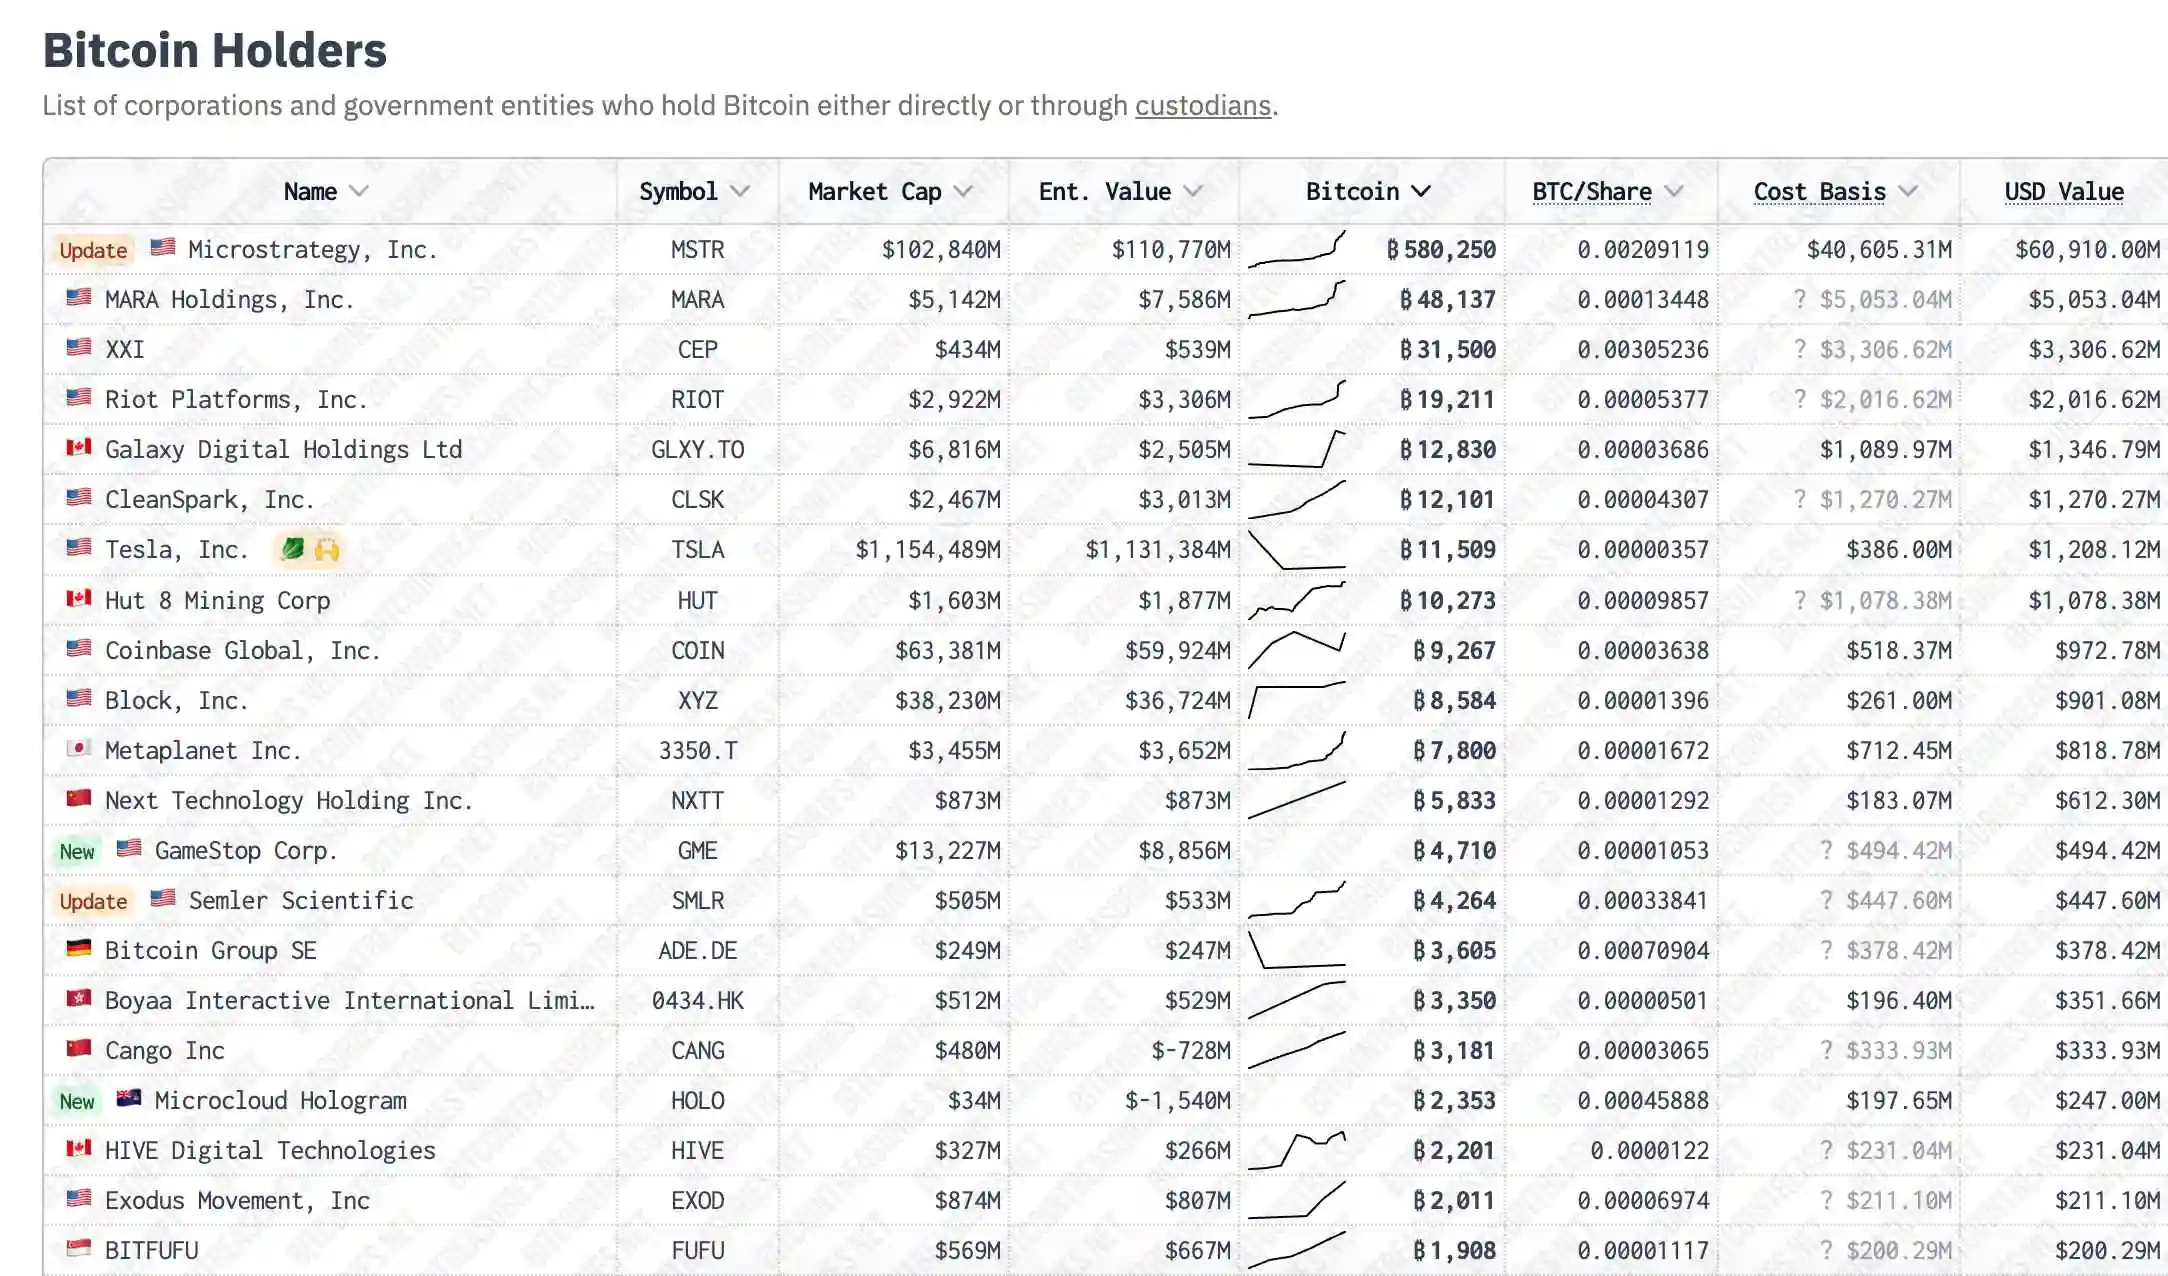
近年、暗号通貨は世界の政治経済分野にますます姿を現しています。これは、通貨関係者の間でよく話題になる「脱輪」と言えるでしょうか?現在の動向を総合的に見ると、暗号通貨が脱輪し主流となるには、主に二つの道があります。一つはステーブルコインの台頭、もう一つは企業のバランスシートにおける暗号資産の積立です。
表面的には、ステーブルコインは暗号通貨市場における決済、貯蓄、送金のための安定した手段を提供し、ボラティリティを低減し、暗号通貨の普及を促進します。しかし、その本質は米ドルの覇権の延長線上にあると言えるでしょう。 USDCを例に挙げると、発行元のCircleは米国政府と緊密な関係を持ち、多額の米国債を準備資産として保有しています。これは米ドルの国際準備通貨としての地位を強化するだけでなく、ステーブルコインの流通を通じて米国金融システムの影響力を世界の暗号資産市場にさらに浸透させます。
このCircleから抜け出すもう一つの道は、前述のように上場企業によるコインの購入です。コインを購入する企業は暗号資産という物語を通じて投機資金を引きつけ、株価を押し上げますが、一部の大手企業を除いて、後発の模倣企業が市場評価の上昇に加えて、主力事業の基盤をどれだけ改善できるかは依然として謎です。
ステーブルコインであれ暗号資産が上場企業のバランスシートに入るにせよ、暗号資産は従来の財務構造を継続または強化するためのツールのように見えます。ネギを切ることであれ金融イノベーションであれ、それはテーブルのどちら側に座っているかによって、コインの表裏を見るようなものです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事