イーサリアムRWA爆発:規制変更と新たな成長エンジン

原題:「IOSG Weekly Brief|Ethereum RWA爆発:規制変更と新たな成長エンジン #278」
原著者:Sam、IOSG Ventures
TL;DR:
ステーブルコイン法を例に、RWAに関する最近の注目と議論を紹介し、EthereumにおけるRWAデータ分析について議論します(zksyncは注目すべき点です)。Etherealizeの登場はEthereumにどのような影響を与えるでしょうか?Ethereumのステーブルコイン発行とDeFiは、これまで強固な防御壁を築いてきました。米国の新たな政策と組み合わせることで、RWAは従来の金融とDeFiを統合するために活用できるでしょうか?有機的に接続された、最も信頼性が高く分散化されたブロックチェーンとして、私たちはイーサリアムに対して引き続き楽観的です
法案の触媒作用と市場の注目
従来の金融と規制環境の急速な進化を背景に、最近可決されたGENIUS法によって、RWAに対する市場の関心が再燃しました。ステーブルコインや主要な立法上の進展に加えて、RWA 分野は、継続的な力強い成長と、Kraken によるトークン化された株式や ETF の立ち上げ、Robinhood による米国証券取引委員会 (SEC) へのトークン資産に従来の資産と同じ地位を与える提案、Centrifuge による Solana での 4 億ドルの分散型 JTRSY ファンドの発行など、一連の目覚ましい進歩など、いくつかの重要なマイルストーンを静かに達成してきました。
市場の注目がかつてないほど高まり、従来の金融のより広範な導入が間近に迫っている今、現在の RWA の状況、特に Ethereum などの主要プラットフォームの状況を詳しく検討することが重要です。Ethereum ベースの RWA は驚異的な月次成長率を示しており、多くの場合、2 桁の高い成長率を維持しています。 2025年の成長率は、2024年の1桁台の成長率よりも高いと予想されています。この勢いを牽引するもう一つの重要な要因は、規制整備の触媒としての「Etherealize」と、イーサリアム財団がRWAを戦略的優先事項に挙げていることです。この重要な局面において、この記事ではイーサリアムとそのレイヤー2ネットワークにおけるRWAの開発について詳しく解説します。
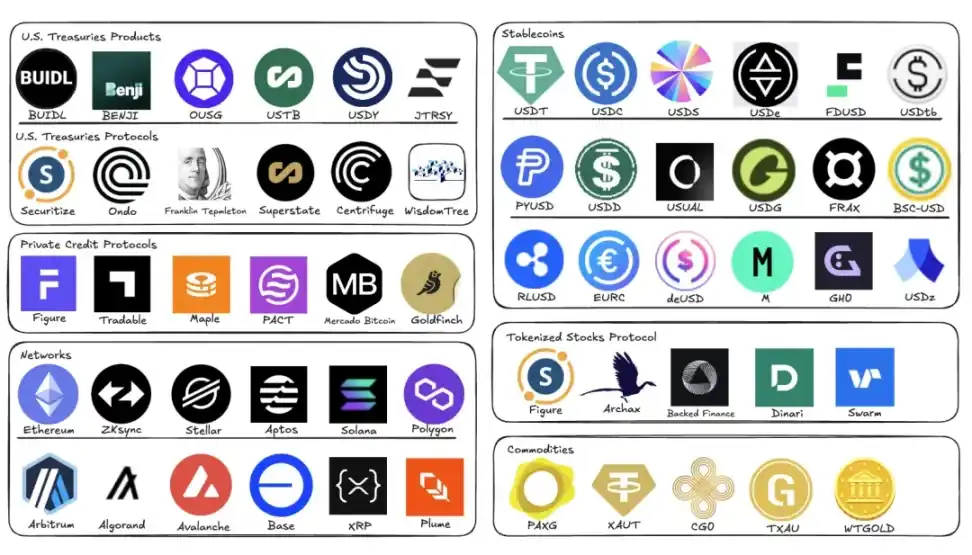
RWAエコシステムマップ、IOSG
データ分析:イーサリアムRWA成長の全体像
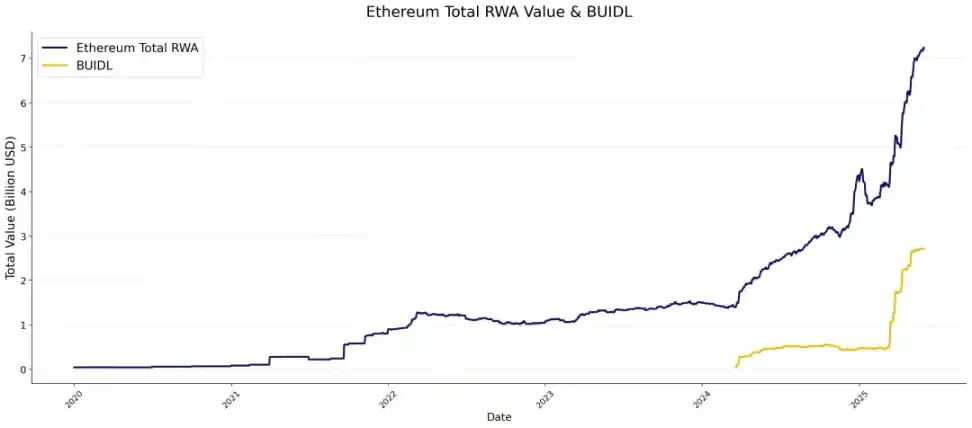
データは、イーサリアムのRWAの価値が明確な成長サイクルに入ったことを明確に示しています。イーサリアムの非ステーブルコインRWAの総価値の推移を見ると、その長期的な軌跡は印象的で、2024年4月に急成長期に入るまで、長年にわたり10億~20億米ドルの範囲で推移していました。この成長の勢いは2025年も加速し続けました。その中核的な原動力となっているのは、現在27億米ドルの規模を持つブラックロックのBUIDLファンドです。オレンジ色のトレンドラインが示すように、BUIDLは2025年3月以降、放物線状に成長しており、イーサリアムRWAエコシステム全体の拡大を力強く促進しています。
RWA.xyz、IOSG
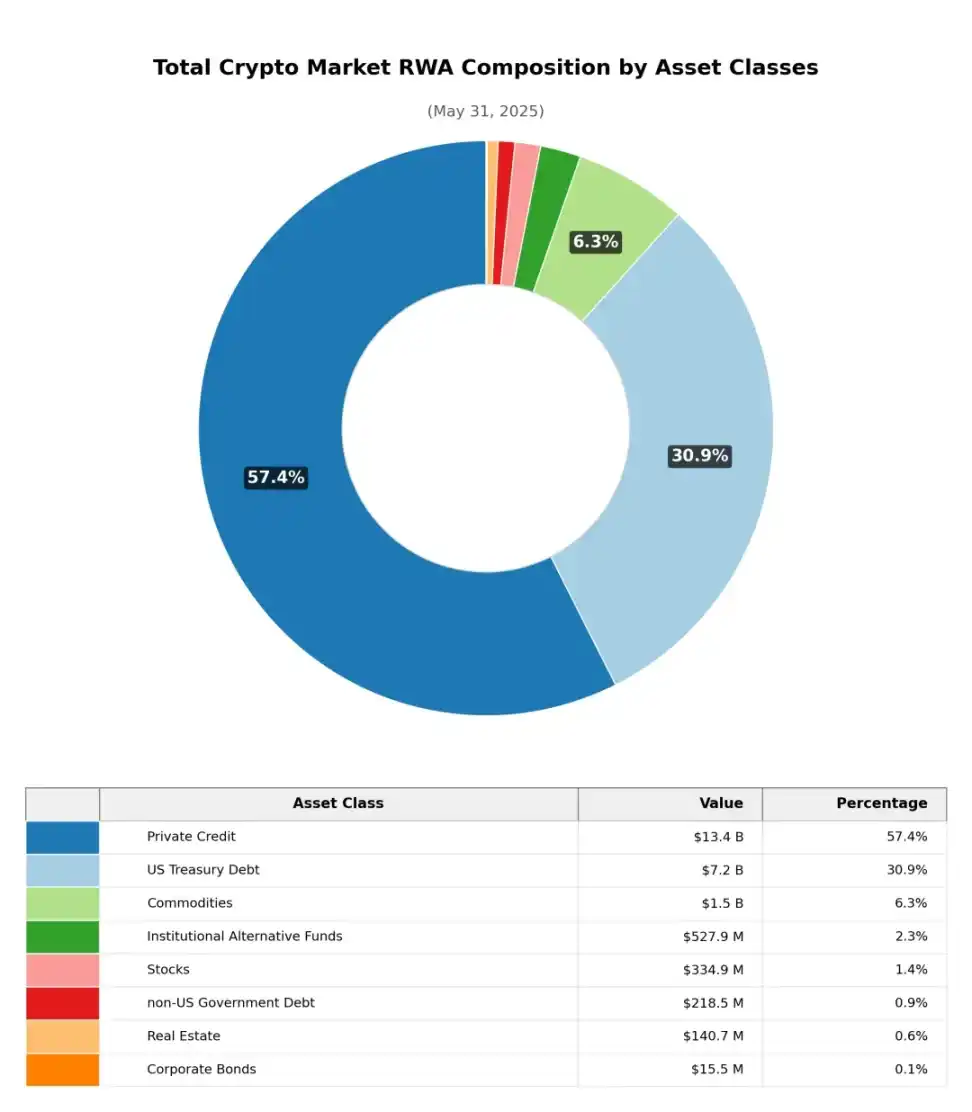
資産クラス別(ステーブルコインを除く)では、イーサリアム上の実物資産(RWA)の時価総額は、トレジャリープロジェクト(75.9%)とコモディティ(主に金、20.3%)の2つの主要カテゴリに集中しており、その他のカテゴリはわずかな割合を占めています。対照的に、暗号資産市場全体のRWA時価総額の構成では、プライベートクレジットが最大の割合(57.4%)を占め、次いでトレジャリープロジェクト(30.9%)となっています。
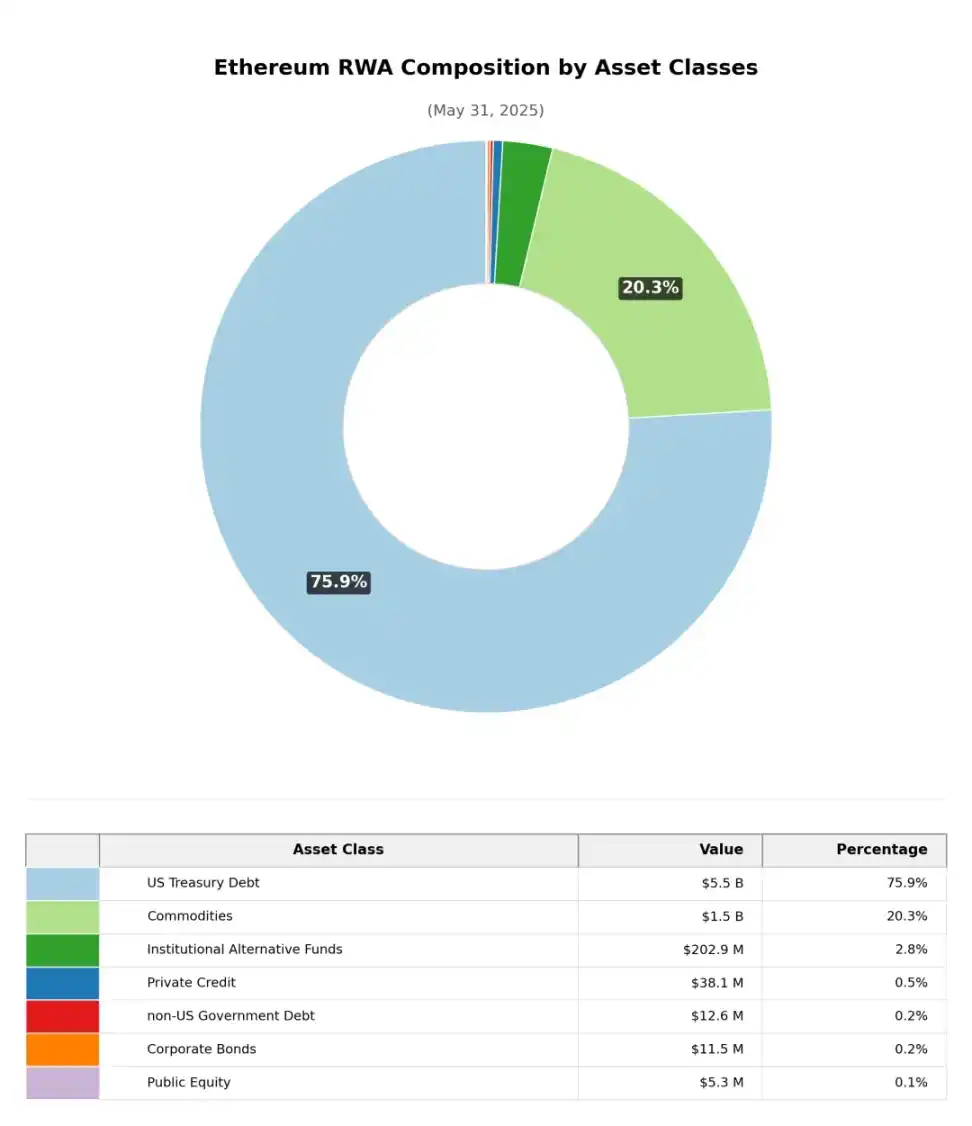
RWA.xyz、IOSG
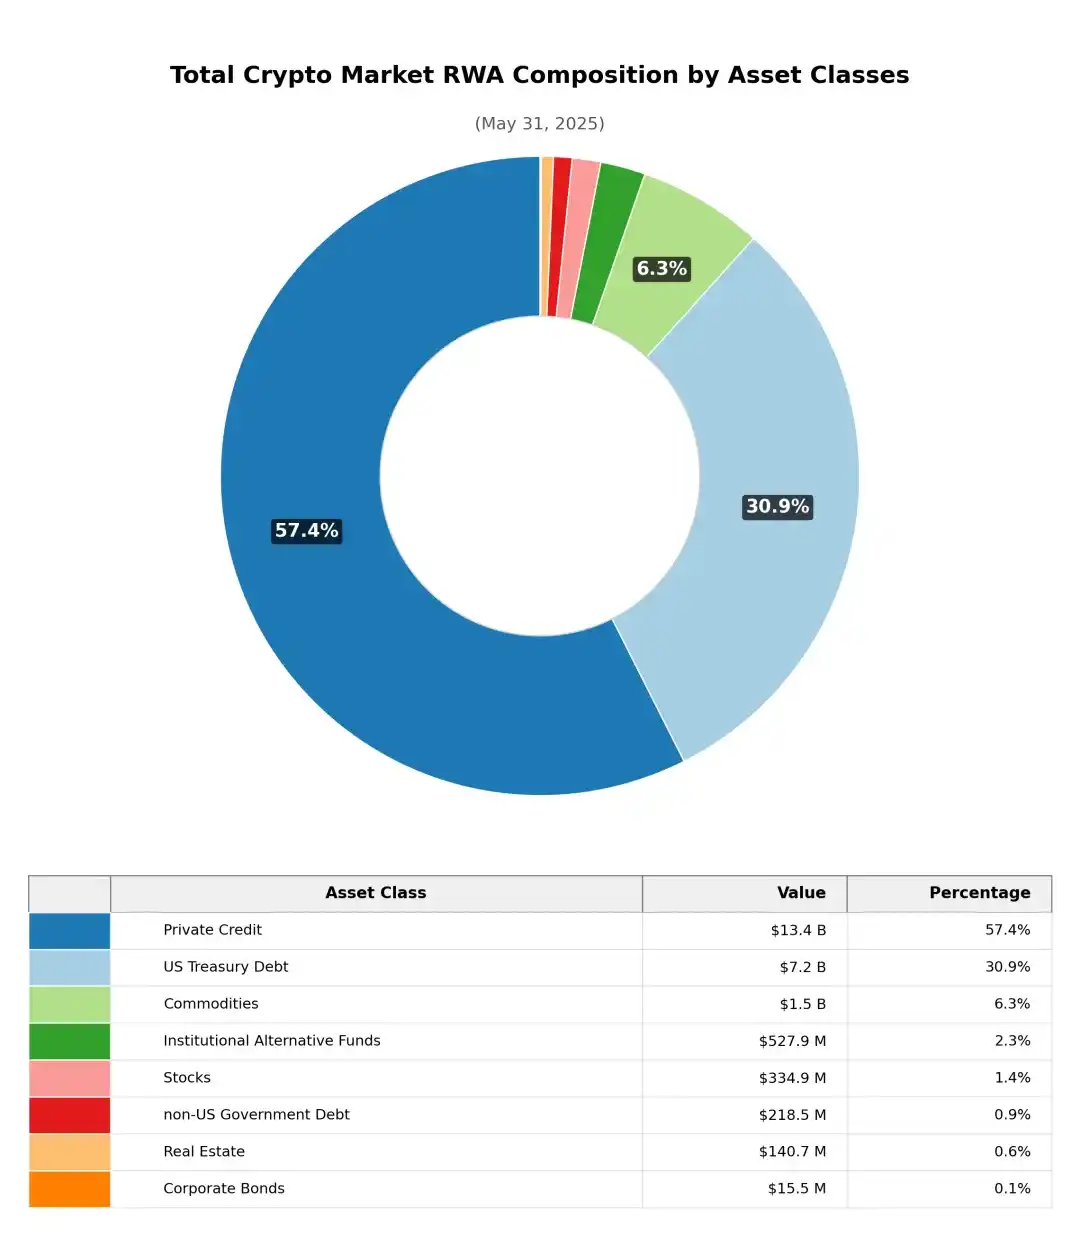
RWA.xyz、IOSG
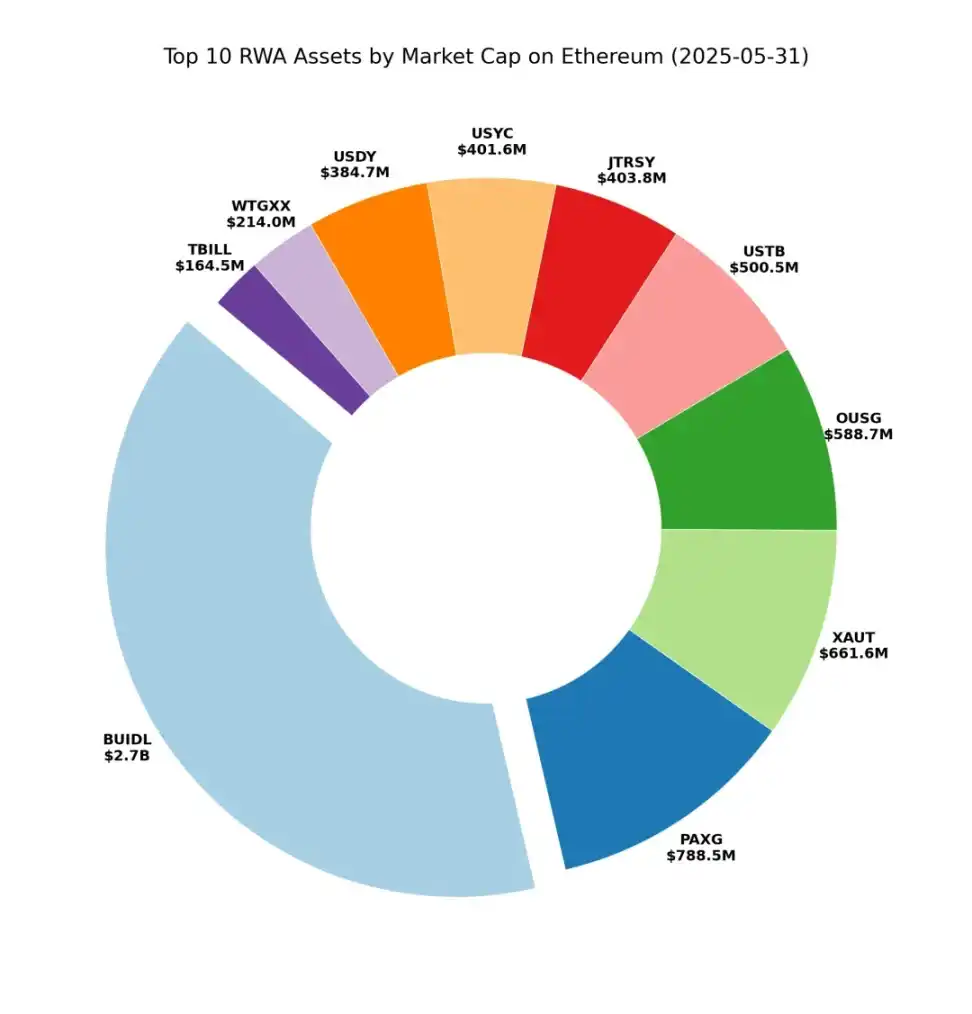
さらにイーサリアムRWAのヘッドアセットに焦点を当てると、円グラフはBUIDLの優位性を明確に示しています。1年前を振り返ると、BUIDLの規模は当時のPAXG、XAUTなどの製品に匹敵していましたが、現在ではそれらを大幅に上回っていることがわかります。上位10プロジェクトの構成は基本的に安定していますが、トレジャリー製品の成長率はゴールド製品を大幅に上回っており、市場シェアは拡大し続けています。
RWA.xyz、IOSG
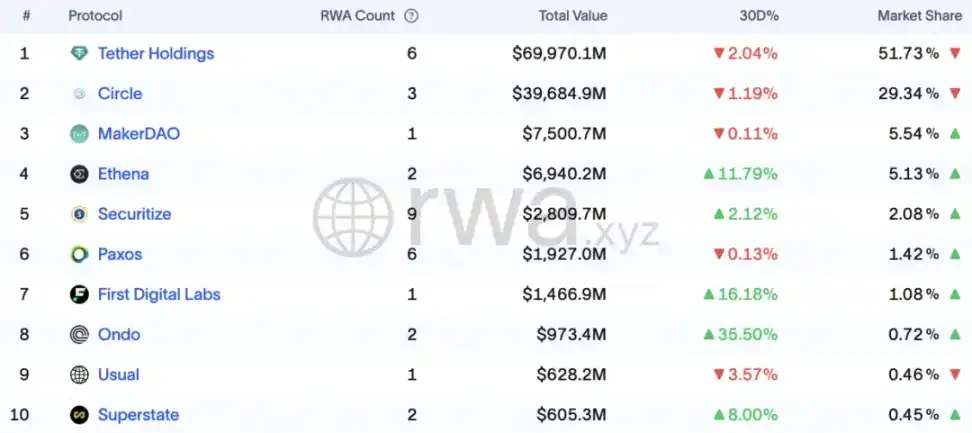
プロトコルの観点から見ると、現在のリーダーは主にステーブルコインの発行者であり、上位4つのプロトコルはTether、Circle、MakerDAO(Daiステーブルコインシステム)、Ethenaです。証券化プロトコルSecuritizeの合計価値がFDUSDやUSDCなどの一部のステーブルコインプロジェクトを大幅に上回り、最前線に躍り出たことは注目に値します。トップ10に入った他の証券プロトコルには、OndoやSuperstateなどがあります。
RWA.xyz、IOSG
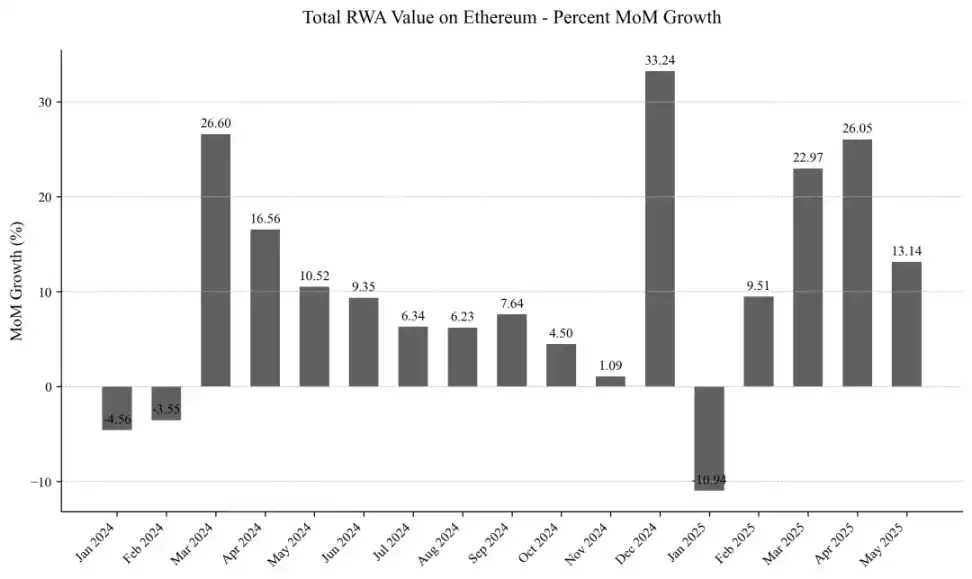
2024年初頭から現在までの月次データに焦点を当てると、成長の波は2024年4月に始まり、その月は驚異的な26.6%の増加を記録しました。これは、単月のEthereum RWAの総増加の4分の1を占めています。この勢いはその後3ヶ月間も続き、2024年8月から12月にかけては若干減速したものの、ネットワークは依然として毎月約2億ドル(前月比約5%増、年率換算60%超)の増加を維持しました。
2025年1月には成長率が再び上昇し、前月比33.2%と急上昇しました。2月に一時的な反落があった後、イーサリアムは4ヶ月連続で2桁成長を維持し、4月と5月には前月比20%を超える成長を記録しました。
RWA.xyz、IOSG
BUIDL
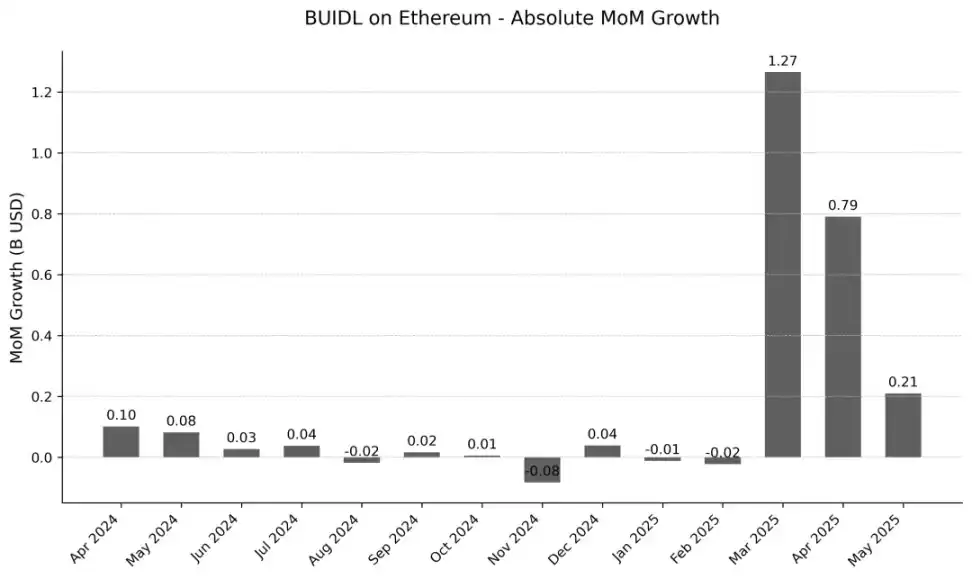
BUIDLが急速に成長し、Ethereum RWAエコシステムで最大のプロジェクトになったため、その成長経路の詳細な分析が重要です。 前月比の成長チャートを見ると、指標は2025年3月まで比較的安定しており、2025年3月に爆発的に増加しました。 ただし、5月の最新データでは、超高成長の傾向はわずかに鈍化しているものの、依然として2億1000万米ドルの増加があり、前月比8.38%の増加となっています。 今後数ヶ月の開発が重要な観察期間となり、成長率が引き続き鈍化するのか、それとも爆発的に増加し続けるのかを追跡する必要があります。
RWA.xyz、IOSG
BUIDLの爆発的な成長は、複数の要因によるものです。成長は主に機関投資家の需要によるもので、製品の競争力が成功の鍵となっています。24時間365日稼働、従来の金融よりも速い決済速度、コンプライアンス遵守の枠組みの中での高いリターンなどが含まれます。DeFiとの統合が相乗効果を発揮し、より多くのユーティリティを解き放っていることは注目に値します。例えば、Ethena LabsのUSDtb製品は、その準備金の90%がBUIDLによって裏付けられています。同時に、BUIDLは高品質担保として認知され続けており、Securitizeが立ち上げたsBUIDLは、DeFiとの統合シナリオをさらに広げています。
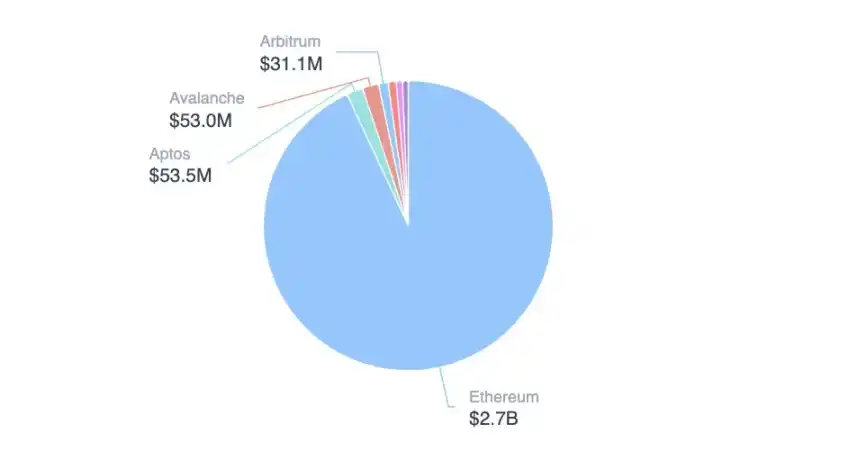
BUIDLの資産配分は非常に集中しており、約93%がイーサリアムメインネットに集中しており、他のエコシステムでは到達が難しい。同時に、資産運用規模の継続的な拡大に伴い、BUIDLの月間配当は継続的に最高値を更新し、2025年3月には417万ドルに達し、5月には790万ドルに急騰した。
BUIDLの配分、RWA.xyzからのスクリーンショット
ステーブルコイン
GENIUS法がステーブルコインの規制枠組みに構造的な影響を及ぼすことを考えると、イーサリアムステーブルコイン市場の発展軌道を体系的に検証することは、将来を見据えた上で大きな意義を持つ。 2024年以降、このセクターの時価総額は着実な上昇傾向を維持しています。成長率は他のRWAセグメントよりもわずかに遅いものの、依然として堅調な月次成長リズムを維持しています。
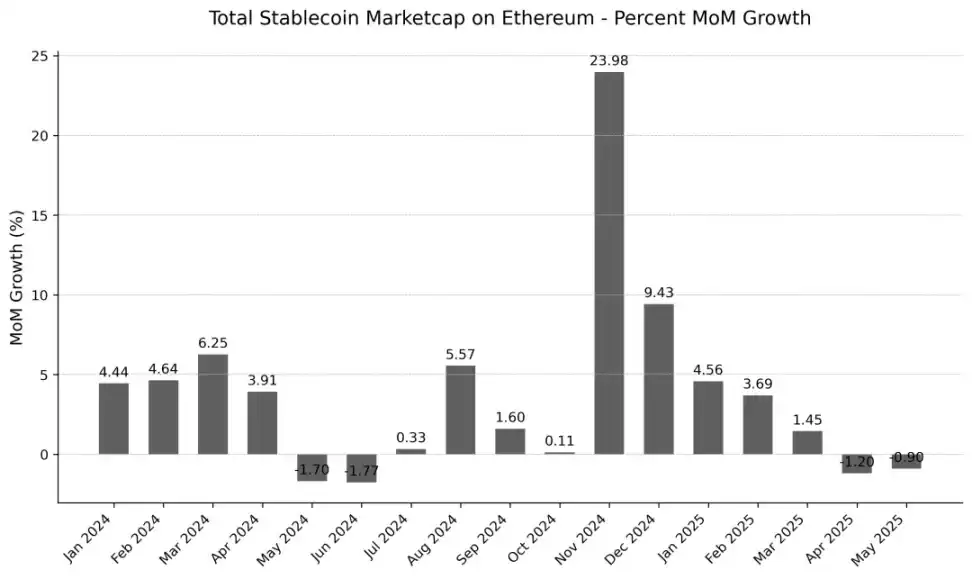
RWA.xyz、IOSG
小規模プロジェクト(5億ドル未満)では、2024年初頭にほとんどのプロジェクトが継続的な縮小を経験しました。しかし、2024年末にかけて、ほとんどのプロジェクトの時価総額は上昇を続け、GHO、M、USDOの時価総額も引き続き増加しました。同時に、時価総額が5000万ドルを超える新しいステーブルコインプロジェクトが数多く登場しました。イーサリアムステーブルコインエコシステムのプロジェクトはより多様化しており、2025年以降、小型プロジェクトが繁栄を続けています。
2024年には、中規模プロジェクト(5,000億~5,000億米ドル)はFDUSDとFRAXのみでした。BUSDは発行終了により、2024年1月の10億米ドルから3月には5億米ドルを下回りました。しかし、2025年にはUSD0とPYUSDがともに5億米ドルの閾値を突破し、中規模ステーブルコインの多様化が進みました。
上位ステーブルコイン(5,000億米ドル超)は、引き続きUSDTとUSDCが占めています。USDTの時価総額は2024年の大半で400億米ドルで安定し、12月初旬に700億米ドルに急騰した後、徐々に安定しましたが、最近は時価総額が下落しています。 USDCは、2024年1月の220億米ドルから2025年5月の380億米ドルまで着実に増加しました。2025年の初めには、USDSとUSDeはどちらも50億米ドルを超えましたが、USDTとUSDCは依然として市場シェアで大きくリードしています。
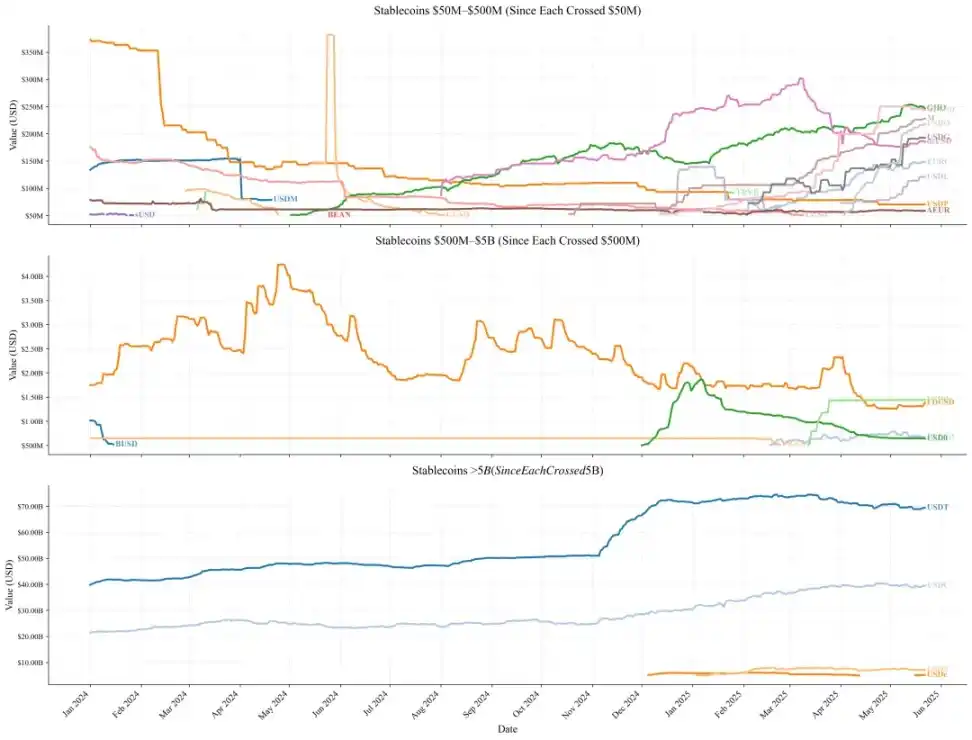
RWA.xyz、IOSG
USDTとUSDCは絶対的な支配的地位を占めており、ステーブルコインエコシステム全体に直接影響を与えています。
2024年11月の成長は特に注目に値します。その月、USDTは前月比30.16%急上昇し、USDCは16.31%の増加を達成しました。この急上昇の後、まだ数ヶ月間成長が続いています。USDCはその後数ヶ月にわたってより着実に成長し、月間成長率は5%を超えています。発行元によると、テザー社はこれを「予想される取引量の急増に対応して、取引所や機関投資家のトレーディングデスクから担保資産が流入したため」と説明しています。 Circleは、「USDCの流通量は前年比78%増加しました。これはユーザー需要に加え、市場の信頼回復と、新たなステーブルコイン規制ルールの導入による標準システムの改善によるものです」と強調しました。
しかし、最近、市場の勢いは大きく変化しています。イーサリアムチェーン上のUSDTは過去4ヶ月で停滞し、USDCは数ヶ月にわたる上昇の後、2025年5月に初めて下落しました。この現象は、市場が新たなサイクルに移行していることを示している可能性があります。
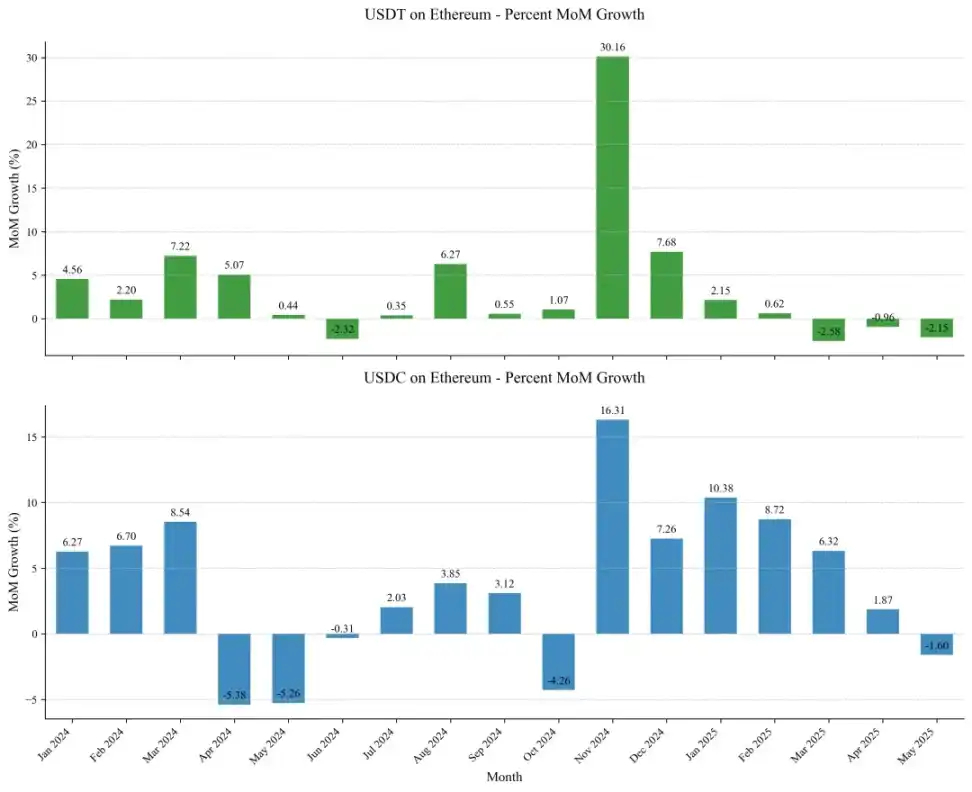
RWA.xyz、IOSG
L2 エコシステム
より広範な RWA エコシステムでは、Ethereum が 59.23% の市場シェア(ステーブルコインを除く)で絶対的な支配的地位を維持していますが、依然として重要な課題に直面しています。
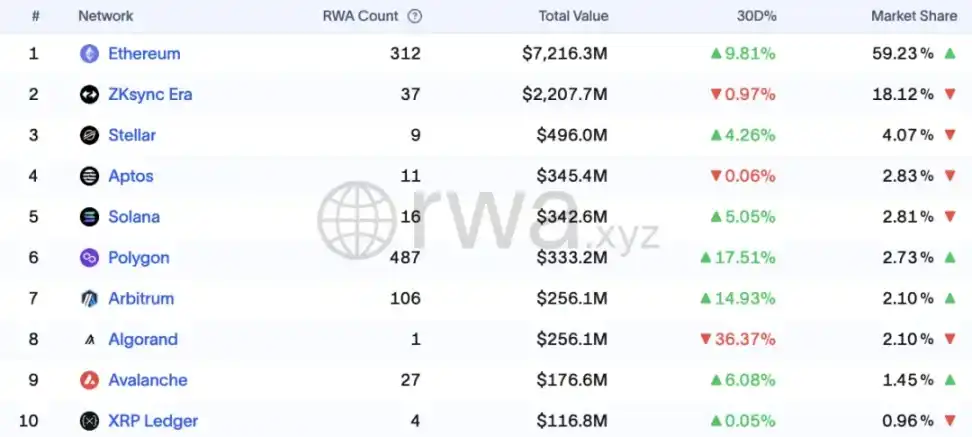
RWA.xyz からのスクリーンショット
注目すべきは、zkSync が Tradable プロジェクトの単独推進で 2 位に躍り出たのに対し、Stellar は Franklin Templeton BENJI Fund(規模 4 億 5,590 万ドル)に全面的に依存して 3 位を占めたことです。 2 つのパブリック チェーン RWA は印象的な帳簿データを保有していますが、資産の多様性の欠如と単一のプロジェクトへの依存という構造上の欠陥を無視することはできません。
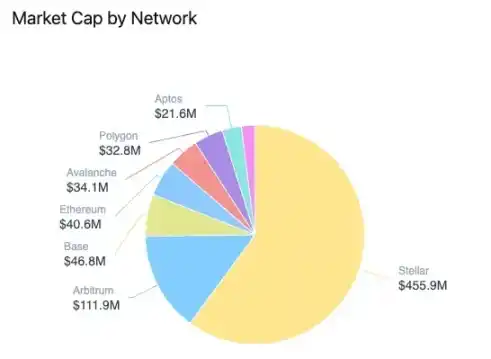
BENJI の構成、RWA.xyz からのスクリーンショット
zkSyncとStellarが示すように、現在、ほとんどのL2ネットワークはエコロジカルな多様性の不足という課題に直面しています。RWA(仮想通貨)の市場価値は、1~2つのコアプロジェクトに大きく依存しています。例えば、Arbitrumの場合、総市場価値2億5,600万ドルのうち、BENJIが1億1,190万ドル(43.7%)、Spikoが9,350万ドル(36.5%)を占め、この2つで市場価値の80%以上を独占しています。Polygonも同様の分布パターンを示しており、コア市場価値はSpikoとMercado Bitcoinという2つの主要プロジェクトに集中しています。
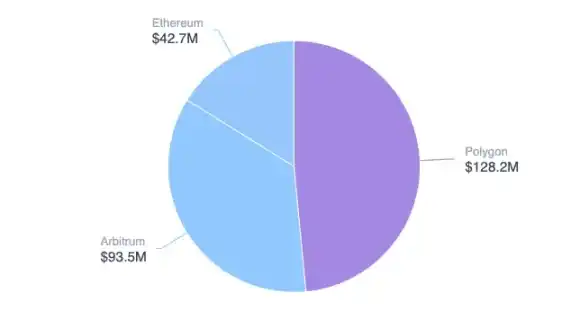
Spikoの構成、RWA.xyzからのスクリーンショット
視野をL2エコシステム全体に広げると、各ネットワークのRWAの価値と市場シェアに大きな差が見られました(下の表を参照)。zkSyncを除いて、PolygonとArbitrumだけが大きなスケール効果を形成しており、残りのL2はまだ開発の初期段階にあります。PolygonとArbitrumの成功は、両方のネットワークのRWAの総価値の約3分の1を占める単一の原動力であるSpikoに大きく依存しています。
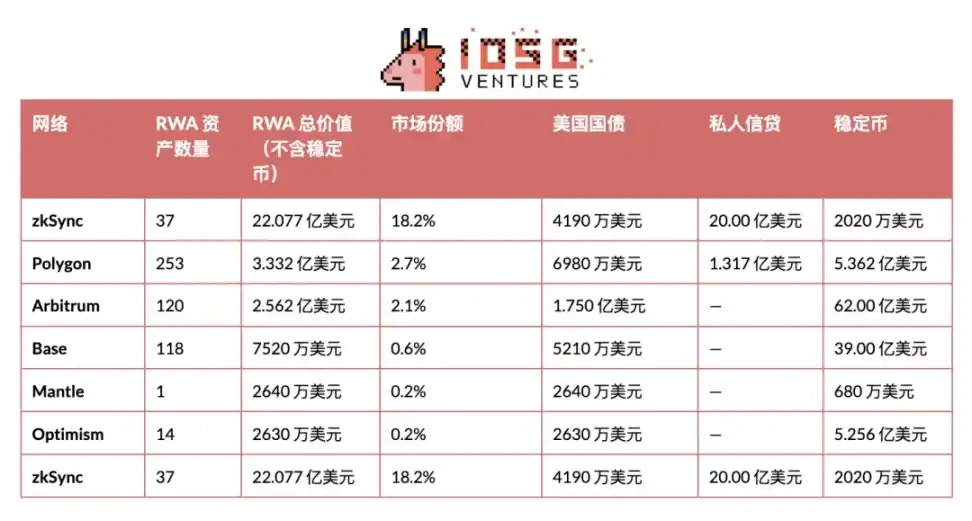
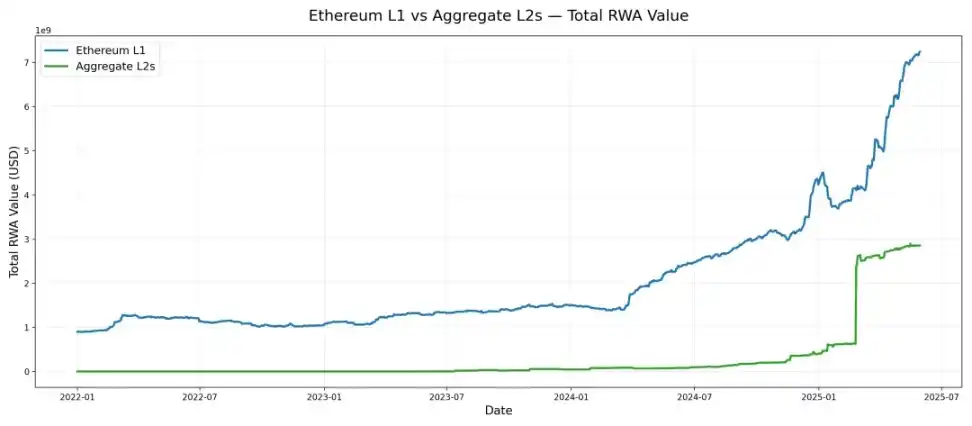
RWA.xyz、IOSG
Layer-2ネットワーク全体のRWA市場価値の推移を見ると、その成長サイクルはLayer-1と完全に同期しているわけではなく、2024年半ばに同期して成長を開始したわけではありません。zkSyncのTradableプロジェクトへのアクセスは、市場価値を20億米ドル増加させました。しかし、この影響を除外しても、L2の成長傾向は依然として確立されており、2024年9月以降、L2ネットワークは前月比で2桁の増加を維持し続けています。対照的に、前の段階では、RWAの拡大は常に散発的で弱いものでした。要約すると、2024年末はL2エコロジカルRWAの発展の転換点となり、強力な成長サイクルに入ります。
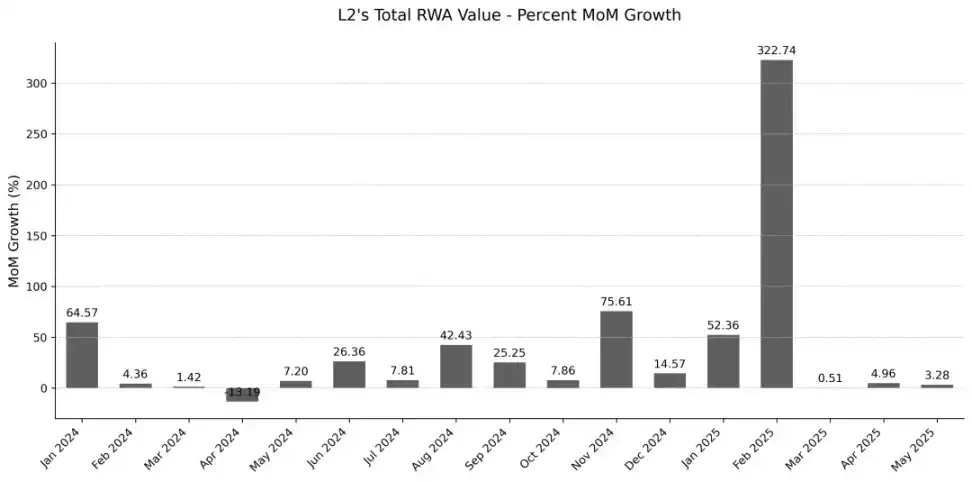
RWA.xyz、IOSG
Etherealize: Ethereum RWA の新エンジン
Ethereum RWAの採用を促進する重要な力として、Etherealizeの誕生は、業界のボトルネックに対する深い洞察に由来しています。プロトコル層のブレークスルーが物理的なアプリケーションに効果的に変換されない場合、機関投資家の参加はしばしば停滞します。このため、Etherealizeは、カスタマイズされたツールの開発、戦略的協力ネットワークの構築、政策立案への深い参加を通じて、技術革新と実際の実装の間のギャップを体系的に埋めています。
現在、Etherealizeは主に市場教育とコンテンツの普及、データパネルツールを通じて、Ethereum RWAの普及と応用を促進しています。一方で、チームはEtherealize自体とEthereumエコシステムに関する詳細な記事を多数執筆・出版し、多くの有名なポッドキャストや従来の金融・暗号メディアのインタビューに参加し、業界のオピニオンリーダーとの対話を通じて大きな影響力を持っています。一方、Etherealizeは規制当局と積極的にコミュニケーションを図っており、デジタル資産のコンプライアンスや規制問題に関するセミナーやシンポジウムを数多く開催し、RWAプロセスの標準化に向けた建設的な解決策を提案し続けています。
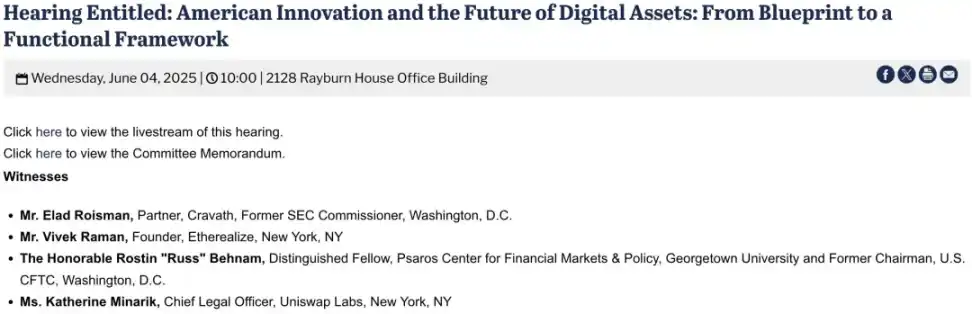
最近、Etherealizeの創設者であるVivek Raman氏は、下院金融サービス委員会の「アメリカのイノベーションとデジタル資産の未来」に関する公聴会に招待され、規制取引所におけるEthrealizeの重要な役割を拡大し続けています。
現在、Etherealizeは市場教育とプロモーションのための製品面ではデータダッシュボードのみをリリースしていますが、チームはロードマップの中で、機関向けSDKなどを開発し、創業エンジニアを募集していると説明しました。 EtherealizeのRWA製品の推進状況には、引き続き注目する価値があります。
次のロードマップでは、2025年第2四半期に、銀行や資産運用機関が安全で監査可能な発行プロセスを構築できるよう支援する、カストディインターフェース、コンプライアンスプロセス、ガス最適化モジュールを統合した機関レベルのSDKをリリースすることに重点を置き、従来の金融機関がEthereum RWAに参加するためのハードルを大幅に下げます。
これに基づき、第3四半期には、Noirをベースとしたエンタープライズレベルのウォレットのパイロットプロジェクトを開始し、「デフォルトプライバシー」メカニズムを通じて、プライバシー保護がエンタープライズレベルにまで到達し、RWA取引の機密性要件が満たされるようにします。
第4四半期には、チームは国際市場に注力します。シンガポール・デジタル・ポートおよびスイス・クリプト・バレー協会と協力し、アジア太平洋地域およびヨーロッパの規制環境と市場ニーズに合わせて製品機能とコンプライアンスドッキングをローカライズする予定です。
同時に、異なるレイヤー2ネットワーク間の摩擦を減らすために、チームはロールアップ標準化の推進を主導し、資産の自由な流れを実現するための統一されたクロスチェーンインターフェースを構築し、その後、相互運用性を高めるためにイーサリアムエコシステムにRWAを統合します。
最後に、伝統的な金融機関とブロックチェーン技術のギャップを縮めるために、チームは24時間365日のサポートモデルを堅持し、法的文書の準備からスマートコントラクトの展開まで、エンドツーエンドの専門サービスを提供します。
イーサリアムRWAの戦略的堀
先行者利益
伝統的な金融機関の意思決定プロセスはDeFiとは異なります。規制レビュー、パイロット検証、概念実証(PoC)により、展開サイクルが大幅に延長されます。プロジェクトの初期段階では、機関投資家は主に慎重な戦略を採用し、パイロット結果が検証された後にのみ拡張を開始しました。イーサリアムのヘッドプロジェクトであるBUIDLは支配的な地位を占めていますが、1年近くの蓄積を経て爆発的な成長を遂げました。イーサリアムの核心的な優位性は、エコシステムの先駆者であることです。RWAの波が台頭するずっと前から、多くのトップ金融機関との実験的な協力を完了していました。
エコシステムの蓄積
機関投資家の協力に加えて、RWAエコシステムの成熟には長期的な沈殿が必要です。イーサリアムはリーダーシップを維持しています。
幅広さ:多様な資産発行者とプロトコルアーキテクチャをカバー 深さ:複数のプロジェクトの時価総額が10億ドルを超え、スケール効果を形成
従来の金融とDeFiの統合プロセスは深化し続けています。ほとんどのRWAプロジェクトは、イーサリアムメインネットの展開を優先し、イーサリアムエコシステムの成熟した分散型融資、マーケットメイク、デリバティブプロトコルを直接活用して資本効率を向上させています。最近の事例としては、USDtbステーブルコインの準備資産の90%としてBUIDLを使用しているEthenaがあります。ステーブルコインの準備金を米国債に傾斜させるGENIUS法の政策は、米国債、オンチェーンの財務商品、ステーブルコインプロトコルの統合を促進しています。同時に、主流のDeFiプロトコルは、BUIDLをコア担保システムに組み込んでいます。
イーサリアムはRWAの流動性において優位性を維持しており、アクティブアドレス数、トークンタイプ、流動性の深さでリードしています。レイヤー2エコシステムの連携メカニズムには不確実性がありますが、依然として拡大への中核的な道です。
セキュリティ
セキュリティはRWAエコシステムの基盤であり、スマートコントラクト技術の成熟度が鍵となります。RWAプロジェクトのロジックが複雑になるにつれて、スマートコントラクトに対する要件も高くなります。2025年5月、Suiチェーン上のCetusプロトコルがハッキングされ(2億2,300万米ドルの損失)、オラクル操作とコントラクトの脆弱性という致命的なリスクが露呈しました。オンチェーンフリーズにより1億6,200万米ドルが回復しましたが、このような受動的な緊急メカニズムはリスク管理の限界を浮き彫りにしています。対照的に、イーサリアムの核心的な利点は、より分散化されたアーキテクチャ、信頼性の高い運用実績、そして豊かな開発者エコシステムにあります。
技術進化
イーサリアムの技術ロードマップは、RWAの開発を加速させます。まず、L1パフォーマンスを向上させ、高性能パブリックチェーンとのコアギャップを埋めます。次に、L2の相互運用性を促進し、アプリケーション層に焦点を当てて、従来の金融とオンチェーンRWA間の接続チャネルをオープンにします。
同時に、イーサリアムのプライバシーロードマップは、セキュリティ標準とプライバシー保護メカニズム(主流のウォレットへのプライバシーツールの統合、検閲防止取引プロセスの簡素化など)を強化し、RWA取引を保護し、制度要件を満たす資産機密システムを構築します。
Genius Act:規制の諸刃の剣
新しいステーブルコイン規制システムは、中央集権的な管理を強化するだけでなく、市場に規制の確実性をもたらします。現在、同法第4条(6)では、ステーブルコイン発行者が保有者に利息を支払うことを明示的に認めていません。市場が代替的な解決策を生み出す可能性はありますが、この問題は依然として不確実です。同時に、Genius Actは、ステーブルコインの準備金を米ドルや米国債などの流動性の高い安全資産と1:1でなければならないと規定しています。
USDCステーブルコインの準備金はほぼ全額米国債に割り当てられており、これは新しい規制に準拠しています。しかし、他の主流の発行者は準備金構造を完全に再構築する必要があり、さもなければ米国市場から撤退を余儀なくされる可能性があります。この動きは、アルゴリズム・ステーブルコインやデルタ・ニュートラル・ステーブルコインといった特定の設計に直接影響を与えるだろう。
米国政府の信用に担保を固定することで、規制当局は介入能力を高め(同時に国債の需要を押し上げた)、しかし、2000年の商品先物取引近代化法(CFMA)の歴史的教訓が示すように、法制上の抜け穴が新たなシステミックリスクにつながる可能性がある。
プラス面としては、法案の明確なコンプライアンス境界によって機関投資家の参入が加速する可能性がある。銀行や資産運用機関が長らく求めてきた規制の確実性が満たされるのだ。より多くの大企業や機関投資家がステーブルコインを発行する認可を受けることになる。例えば、米国の大手銀行数行が協議している共同暗号ステーブルコインや、Metaが新たなステーブルコイン・プロジェクトの立ち上げの可能性を再検討しているといったことがその例だ。
イーサリアムのレジリエンス:多様なエコシステム
イーサリアム・ステーブルコイン・エコシステムのレジリエンスは、その多様性に起因しています。2025年初頭以降、複数のステーブルコイン発行者の時価総額が大幅に上昇し、多様な住宅ローン構造、収益戦略、ガバナンスモデルといった豊富な設計要素を備えた多くの新しいステーブルコイン・プロジェクトが登場しました。GENIUS法は米国債に1:1の準備金要件を課しており、ほとんどのプロジェクトはコンプライアンス上のプレッシャーにさらされ、準備金構造を調整するか、米国市場から一時的に撤退するかの選択を迫られています。
イーサリアムエコシステムの回復力は、少数のステーブルコイン/RWAプロジェクトが支配するパブリックチェーンとは一線を画しており、プロジェクトが一般的に規制された後の均質化リスクを軽減します。多様化された構造は自然なリスク分離メカニズムを形成します。一部のステーブルコインがコンプライアンス要件により戦略を調整したとしても、イノベーションを促進し、分散型のコアを維持し続けるプロジェクトは依然として存在し、米国債務システムに完全に組み入れられることはありません。しかし、その後の発展は、イーサリアム財団とEtheralizeの戦略的ポジショニングにも左右されます。
結論
イーサリアムのRWAエコシステムは、ここ数ヶ月で爆発的な成長を遂げています。その中でも、BUIDLは近年のRWA発展の最も強力な原動力であり、多くのトレジャリープロジェクトも力強い成長の勢いを見せています。規模の拡大の背景には、BUIDLを融資担保にしたり、ステーブルコインプロジェクトに利用したりするなど、トレジャリープロジェクトがイーサリアムの既存のDeFiやRWAエコシステムと統合する傾向が強まっていることがある。
イーサリアムはRWA分野で依然として大きな優位性を持っている。先行者利益、セキュリティ、深いエコシステムの蓄積、壮大な技術ロードマップの更新、あるいはBUIDLの強力なリーダーシップ、Layer2の多様化、Etherealizeの深いエンパワーメントなど、これらの要素が相まって、従来の金融チェーンの波の中でイーサリアムの核心的な障壁を築いている。
Genius Actの推進に伴い、米ドルの信用はオンチェーン世界への統合を加速させている。これは、より多くの資金流入をもたらし、より多くの収入と成長の機会を生み出すだけでなく、課題も生み出します。イーサリアム金融システムの基盤が法定通貨(米ドル)に傾き、法定通貨の信用リスクが生じ、オンチェーン決済システムが米ドル覇権の延長線上にあるという問題です。オンチェーン世界はもはや独立した並行金融システムではありません。この爆発的な成長の背景には、隠れた懸念もあります。その核心は、イーサリアムが自らのポジショニングを模索していること、つまり米ドルシステムとの深い結びつきをサポートできるかどうかにあります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事