米国上場企業が「コイン買い」に殺到、第2次成長曲線の実効性は?
原題:「米国上場企業が「コイン買い」に殺到、第二成長曲線の有効性は?」
原著者:Fairy、ChainCatcher
「コイン買い」は、株式市場において時価総額を安価かつ迅速に高める手段となっている。
米国株式市場の「模倣シーズン」は活況を呈しており、上場企業の本業は影を潜めている。一方、デジタル資産は新たな時価総額の牽引役となっている。
しかし、問題はますます深刻化している。市場は本当にコインの名の下に行われるこの評価ゲームに対価を支払うのだろうか?
評価ロジック:コイン購入は企業価値にどのような影響を与えるのか?
「コイン買い」は、感情、流動性、そしてナラティブ。
従来の評価枠組みでは、企業の市場価値は、収益性、資産負債構造、成長性、フリーキャッシュフローといったコア変数の包括的な価格設定から算出されます。しかし、今回の「コイン買いの潮流」においては、企業は暗号資産を「財務構成」として保有することで、市場による自社の評価の再評価を活用しました。
企業がビットコインなどの主流暗号資産をバランスシートに組み入れると、市場による評価には、暗号資産の価格弾力性と取引期待に基づくプレミアム倍率が付加されます。つまり、企業の市場価値は、価値創造だけでなく、「コイン価格上昇」の可能性をレバレッジによって増幅させることからも生まれます。
しかし、この構造は「流動性ナラティブ」を企業運営よりも優先させ、財務構成を資本運用の主軸から疎外してしまうことになります。
短期的な上昇効果、長期的な疑問符
仮想通貨市場への参入は、短期的に株価を刺激する可能性があることは否定できません。例えば、自動車取引サービスを提供するCango社は、2023年11月にビットコインマイニング分野への参入を発表し、4億ドルを投じて50EH/sの計算資源を調達しました。すると、株価は280%急騰しました。同様に、本業の業績が振るわず、あるいは財務状況が悪化している企業も数多く存在し、「コイン買い」という売り文句に乗じて、資本市場での再評価を試みています。
仮想通貨の購入によって「コイン株連動」を実現した上場企業の株価データをまとめてみました。
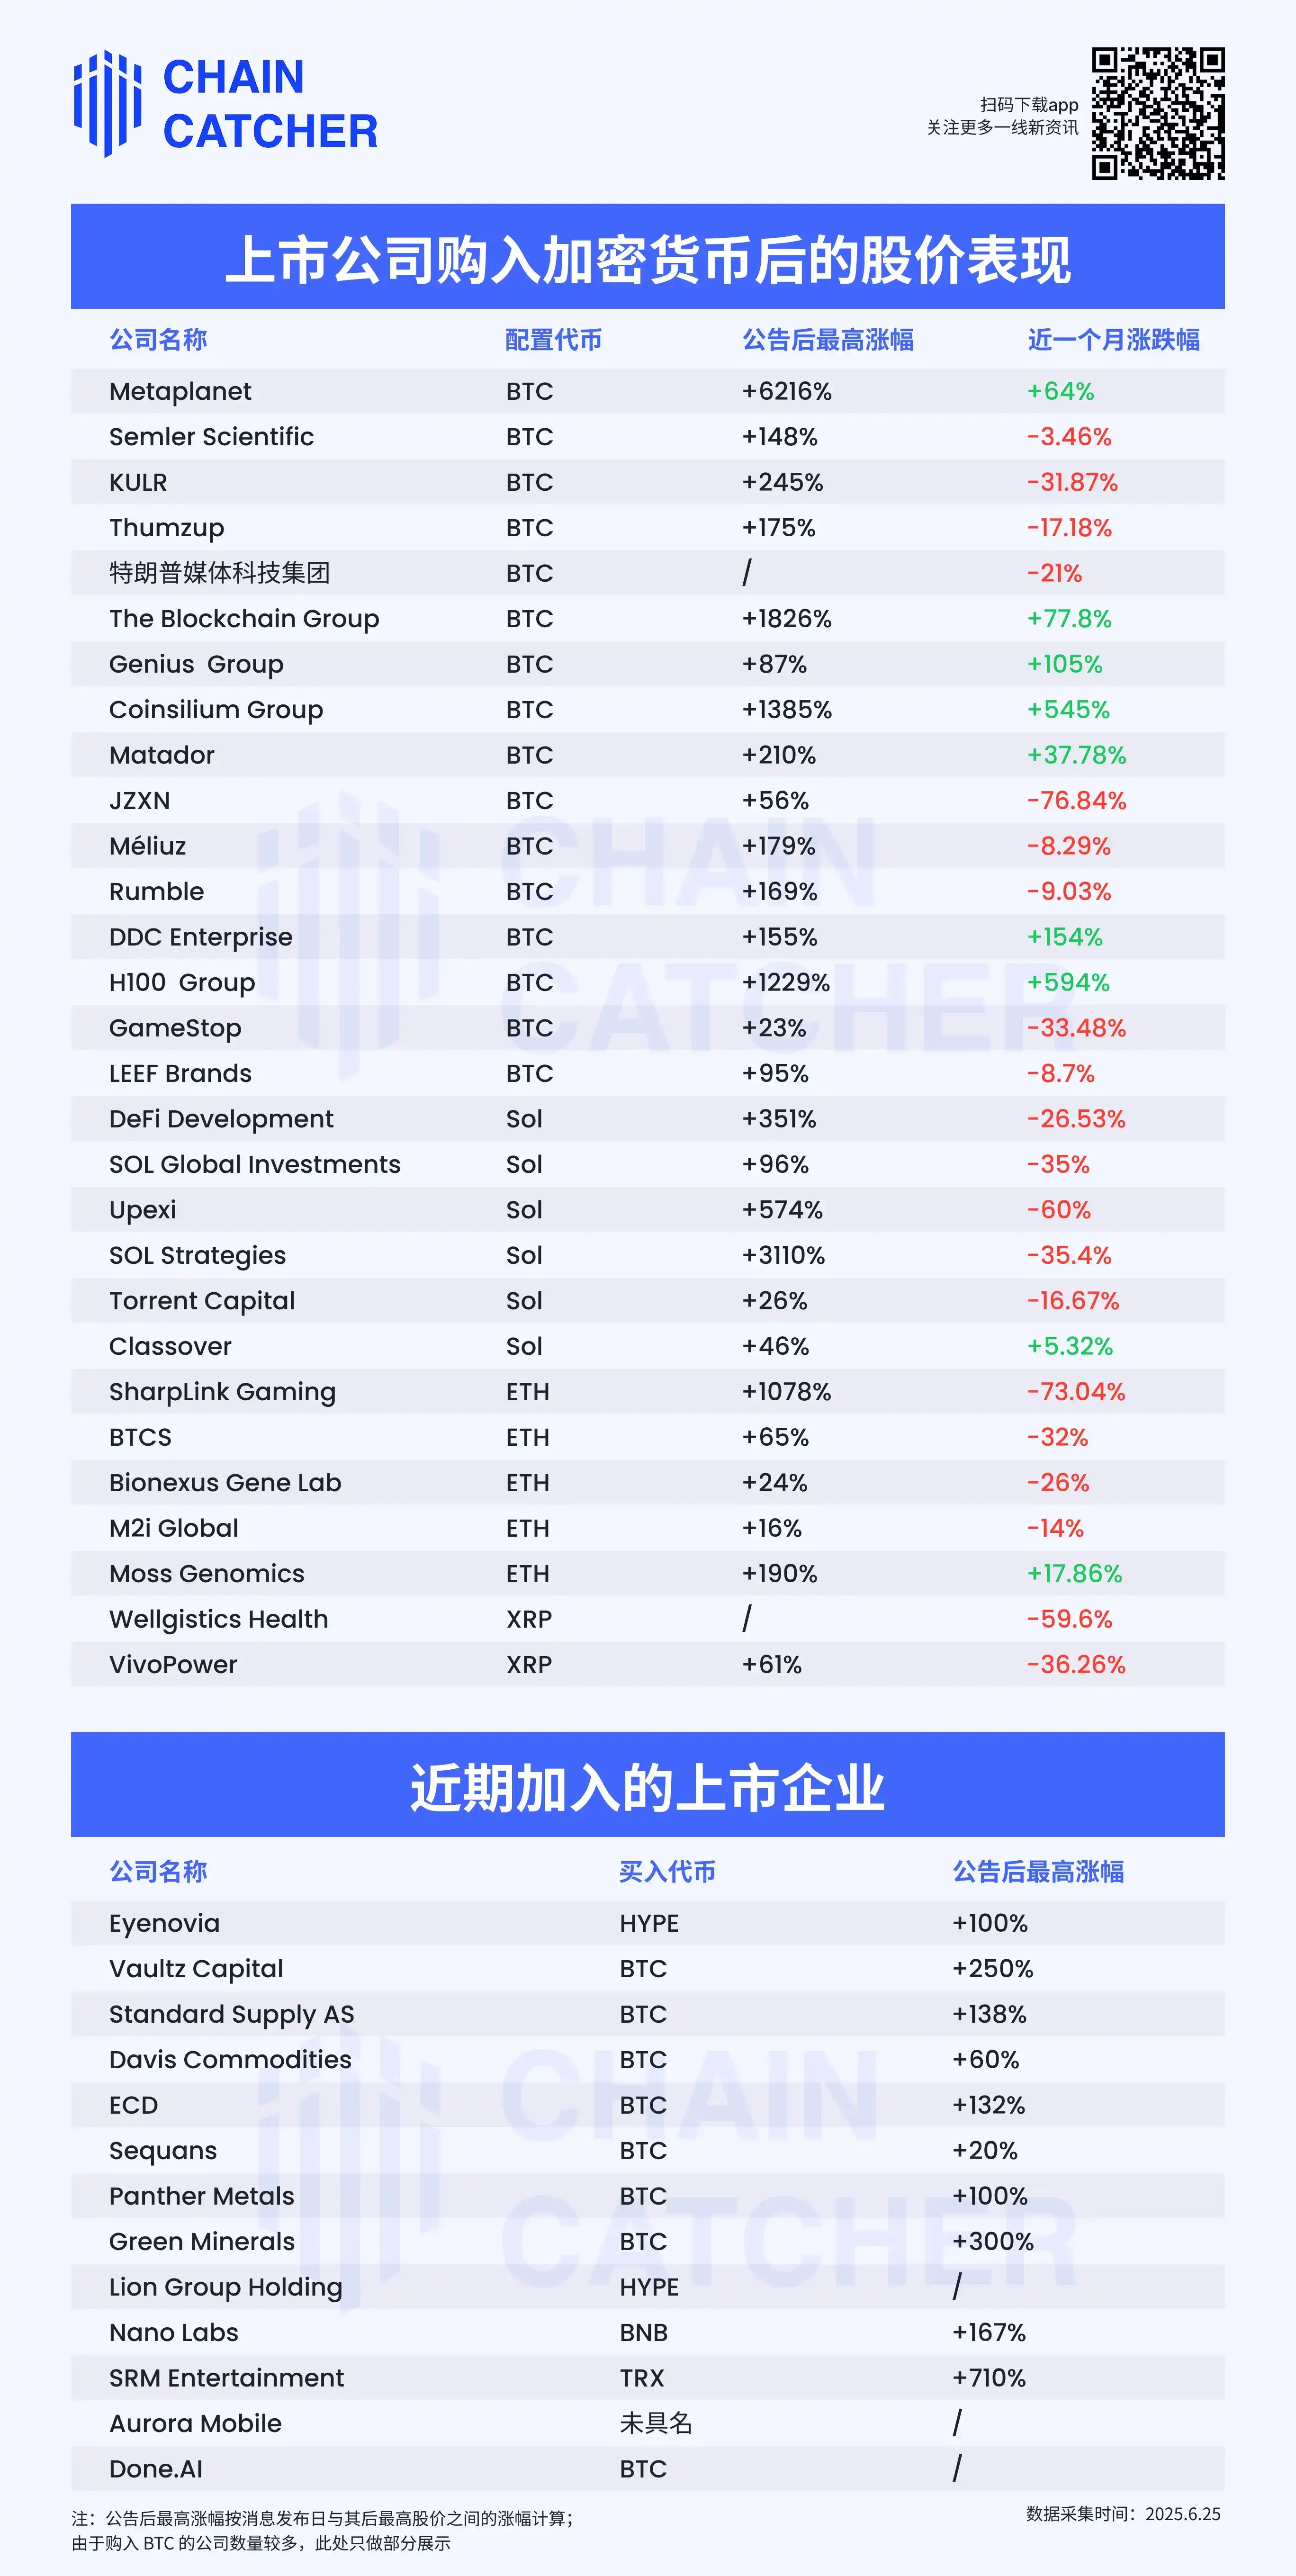
市場パフォーマンスの観点から見ると、「コインを購入すれば株価が急騰する」という現象は何度も発生しています。「暗号資産」という概念が機能している限り、短期資金が急速に流入します。しかし、短期的な急騰の後、多くの「コイン保有企業」は株価調整に直面しています。継続的なコイン購入やその他の刺激となる好材料がなければ、上昇を維持することは困難です。
そのため、「コイン購入」戦略は短期的には市場の熱狂を刺激できるものの、それが企業の長期的な競争力と持続的な成長に繋がるかどうかは依然として不透明です。また、一度か二度しかコインを購入しない、あるいは漠然と「コイン保有計画」を掲げて注目を集めるだけのフォロワーを、市場が真に認識することは困難です。
投機筋は売り始めているのか?
「コインを購入してバリュエーションを引き上げる」という話は依然として渦巻いていますが、一部のコアプレイヤーはひっそりと利益確定を進めているようです。
この「無限成長」理論の創始者であるStrategyは、社内幹部に$MSTRを売却しています。 SecForm4.Comのデータによると、Strategyの内部関係者は2023年6月から集中的な売却期間に入っている。Protosは、過去90日間だけで幹部が合計4,000万ドル相当の株式を売却し、売却数は購入数の10倍に達したと報告している。
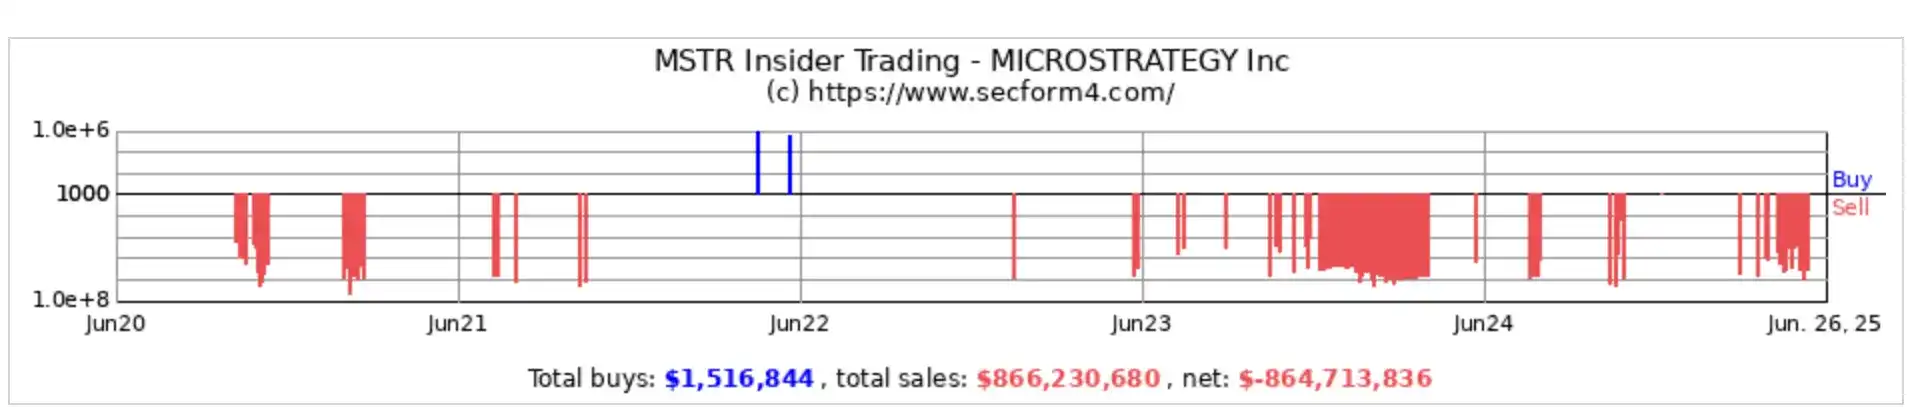
出典:secform4.com
「Micro StrategyのSol版」Upexiも最近、圧力にさらされている。同社は以前、Sol Treasuryを設立するために1億ドルを調達した。しかし、昨日の取引セッション中にUpexiの株価は61.2%急落した。投資家が4月の発行済み株式総数に相当する4,385万株の売却登録を行ったためである。
一方、ステーブルコイン発行会社Circleの株価は上場後、300ドル近くまで急騰しました。しかし、上場前からCircleを強力に支援していたArk Investは、保有株の削減を続けました。Ark InvestはCircle株を4回連続で売却し、保有株数を36%以上減らしたと報じられています。
「コイン購入」がパッケージング、時価評価ツール、あるいは根本的な疑問を避ける物語の殻にさえなれば、すべての企業にとっての「パスキー」にはならない運命にあります。今日の市場は「財務構成」に喜んでお金を払いますが、明日の市場は成長性と収益性という真の疑問に戻るかもしれません。
二次市場における購入注文は、必ずしも承認ではなく、短期的な投機のためのチップのローテーションである可能性が高いです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事