ウォール街は10万ビットコインを買う代わりに、MSTR株を75%のプレミアムで買うことを選んだ。ウォール街は正気か?
原題:なぜビットコイン保有企業は純資産価値に対してこれほど高いプレミアムで取引されているのか?
原著者:Will Owens、Galaxy
原訳:AididiaoJP、Foresight News
バランスシートにビットコインを保有する企業は、2025年の公開市場で最も注目される銘柄の1つとなっている。投資家がビットコインへのエクスポージャーを得るにはさまざまな方法がある(ETF、スポットビットコイン、ラップビットコイン、先物契約など)が、ビットコインの純資産価値(NAV)に対して大幅なプレミアムで取引されているビットコイン準備金企業の株式を購入することで、ビットコインへのエクスポージャーを得ることを選択している人は依然として多い。
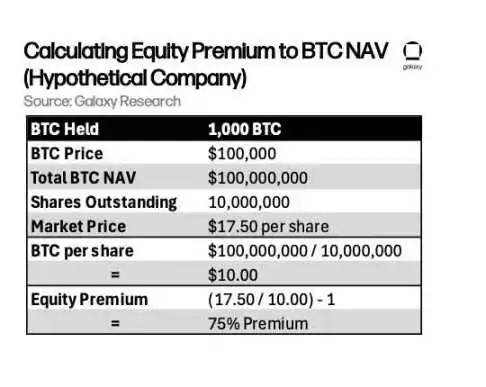
このプレミアムとは、企業の株価と1株あたりのビットコイン保有額の差額を指す。たとえば、ある企業が 1 億ドル相当のビットコインを保有し、発行済み株式数が 1,000 万株の場合、1 株あたりのビットコインの NAV は 10 ドルです。株価が 17.5 ドルの場合、プレミアムは 75% です。この場合、mNAV (純資産倍率) は、株価がビットコインの NAV の何倍であるかを反映し、プレミアム率は mNAV から 1 を引いた割合です。
一般の投資家は、「なぜこのような企業の評価額がビットコイン資産よりもはるかに高くなるのか」と疑問に思うかもしれません。
レバレッジ効果と資本へのアクセス
Bitcoin Reserve Company の株価がビットコイン資産よりもプレミアムになっている最も重要な理由は、おそらく、公的資本市場を通じてレバレッジをかけることができることです。これらの企業は、債券や株式を発行することで、ビットコインの保有量を増やすための資金を調達できます。本質的には、これらはビットコインの高ベータプロキシとして機能し、ビットコインの市場変動に対する感応度を高めます。
この戦略の最も一般的かつ効果的な手段は、「アット・ザ・マーケット」(ATM)株式発行プランです。このメカニズムにより、企業は市場への影響を最小限に抑えながら、現在の株価で段階的に追加株式を発行することができます。株価がビットコインの純資産価値(NAV)よりも高い場合、ATMプログラムを通じて調達された1ドルごとに購入できるビットコインの数は、追加発行による1株あたりのビットコイン保有量の希薄化を上回ります。これにより、「ビットコイン保有量あたりの付加価値サイクル」が形成され、ビットコインへのエクスポージャーが継続的に増幅されます。
Strategy(旧MicroStrategy)は、この戦略の最良の例です。同社は2020年以降、転換社債の発行と二次株式発行を通じて数十億ドルの資金を調達しています。 6月30日現在、Strategyは597,325ビットコイン(流通量の約2.84%)を保有していました。このタイプの資金調達ツールは上場企業のみが利用可能であり、企業はビットコイン保有量を継続的に増やすことができます。これはビットコインへのエクスポージャーを高めるだけでなく、複利的なナラティブ効果も生み出します。資金調達が成功し、ビットコイン保有量が増えるたびに、投資家のこのモデルへの信頼は高まります。したがって、MSTR株を購入する投資家は、ビットコインを購入するだけでなく、「将来的にビットコインを増やし続ける能力」も購入しているのです。
プレミアムはどれくらい?
以下の表は、いくつかのビットコイン準備金会社のプレミアムを比較したものです。Strategyは世界最大の上場ビットコイン保有者であり、この分野で最もよく知られている代表企業です。Metaplanetは最も積極的なビットコイン積立会社です(透明性の優位性については後ほど詳しく説明します)。Semler Scientificはこのトレンドの早期導入企業であり、昨年からビットコインの購入を開始しました。そして、フランスのThe Blockchain Groupは、このトレンドが米国から世界へと広がっていることを示しています。
一部のビットコイン準備金企業のNAVプレミアム(6月30日時点、ビットコイン価格を107,000ドルと想定):
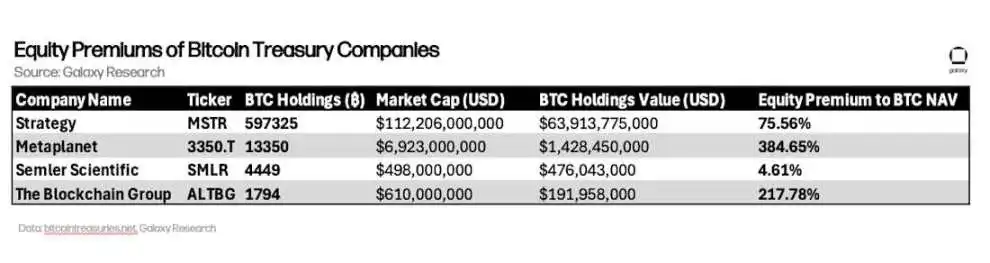
Strategyのプレミアムは比較的控えめ(約75%)ですが、The Blockchain Group(217%)やMetaplanet(384%)などの小規模企業のプレミアムは大幅に高くなっています。これらの評価は、市場価格がビットコイン自体の成長可能性を反映しているだけでなく、資本市場へのアクセス性、投機的余地、そして物語的な価値といった包括的な考慮も含んでいることを示しています。
ビットコイン利回り:プレミアムの背後にある主要指標
これらの企業の株式のプレミアムを左右する主要指標の一つが「ビットコイン利回り」です。この指標は、一定期間における企業の1株当たりビットコイン保有量の伸びを測定し、過度な株式希薄化を招かずに資金調達能力を活用してビットコイン保有量を増やす効率性を反映しています。中でも、Metaplanetは透明性の高さで知られています。公式サイトでは[リアルタイムビットコインデータダッシュボード]を提供しており、ビットコイン保有量、1株当たりビットコイン保有量、ビットコイン利回りが動的に更新されます。
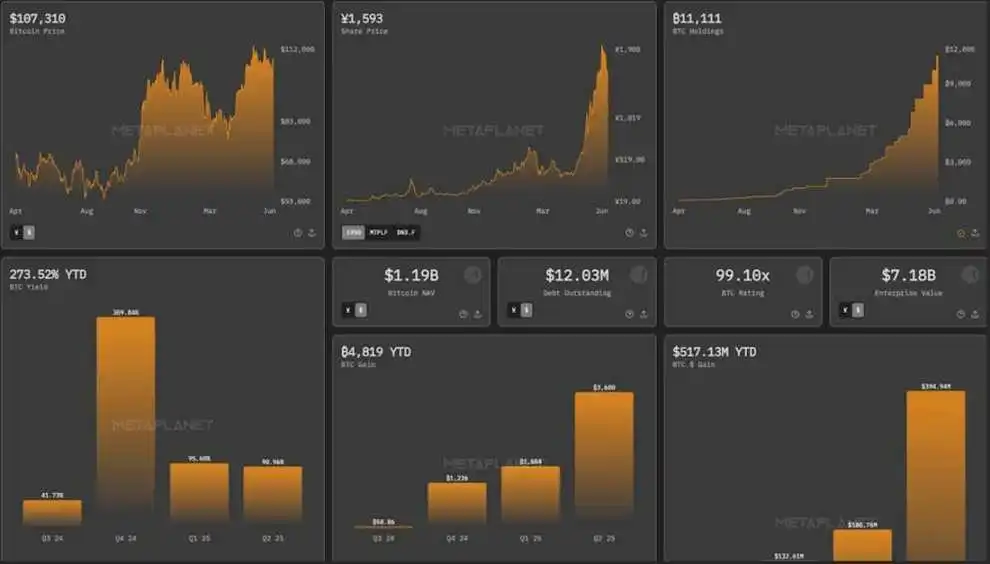
出典:Metaplanet Analytics(https://metaplanet.jp/en/analytics)
Metaplanetは準備金証明を公開していますが、同業他社はまだこの慣行を採用していません。例えば、Strategyはビットコイン保有量を証明するためにオンチェーン検証メカニズムを使用していません。ラスベガスで開催されたビットコイン2025カンファレンスにおいて、エグゼクティブチェアマンのマイケル・セイラー氏は、公開準備金証明に明確に反対し、セキュリティリスクの観点から「悪い考え」だと述べました。「発行者、保管人、取引プラットフォーム、そして投資家のセキュリティを弱めることになる」と述べていました。この見解は物議を醸しており、オンチェーンの準備金証明には公開鍵またはアドレスのみが必要であり、秘密鍵や署名データは必要ありません。ビットコインのセキュリティモデルは「公開鍵は安全に共有できる」という原則に基づいているため、公開ウォレットアドレスは資産のセキュリティを脅かすことはありません(これはビットコインネットワークの特徴です)。オンチェーンの準備金証明は、投資家に企業のビットコイン保有量の真正性を直接検証する手段を提供します。
プレミアムが消えたらどうなるでしょうか?
これまでのところ、Bitcoin Reserve の高評価は、ビットコイン価格の上昇と個人投資家の熱意の高まりという強気相場環境の中で実現しています。Bitcoin Reserve が長期間にわたり NAV を下回って取引されたことはありません。このビジネス モデルは、プレミアムの継続的な存在を前提としています。[VanEck のアナリスト、Matthew Sigel 氏は次のように指摘しています]。「株価が NAV まで下がると、株式の希薄化は戦略的なものではなくなり、価値の抽出になります。」この発言は、ATM 株式発行プログラム(これらの企業の資本エンジン)が本質的に株価プレミアムに依存しているため、このモデルの根本的な脆弱性を指摘しています。株価が各ビットコインの価値を上回っている場合、株式による資金調達によって保有する各ビットコインの価値を増やすことができます。しかし、株価が NAV 付近まで下がると、株式の希薄化は株主のビットコインへのエクスポージャーを高めるのではなく、弱めてしまいます。
このモデルは自己強化サイクルに基づいています。
・株価プレミアムが資金調達能力を支える
・調達した資金はビットコインの増加に使われる
・ビットコイン保有高が企業のストーリー性を強化する
・ストーリー性の価値が株価プレミアムを維持する
プレミアムが消滅すれば、このサイクルは崩壊します。資金調達コストが上昇し、ビットコイン保有高が減少し、ストーリー性の価値が弱まるのです。現在、Bitcoin Reserve Companyは依然として資本市場へのアクセスという優位性と投資家の関心を享受していますが、今後の発展は財務規律、透明性、そして「1株あたりのビットコイン保有高を増やす」能力(単にビットコインの総量を積み上げるのではなく)にかかっています。強気相場でこれらの銘柄の魅力を高める「オプション価値」は、弱気相場ではすぐに重荷に変わる可能性があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事