JPモルガン・チェースの大規模分析:イーサリアムがビットコインを上回る4つの要因
原題:「JPモルガン速報:イーサリアムがビットコインを上回るパフォーマンスを示す4つの要因!」
原文出典:BitpushNews
ここ数週間、暗号資産市場では注目すべきトレンドが生まれています。イーサリアム(ETH)がビットコイン(BTC)を大幅に上回っているのです。
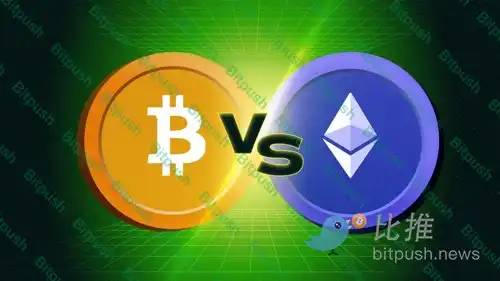
JPモルガンの最近の調査レポートによると、ウォール街のアナリストはこの現象を4つの主要な要因、すなわち最適化されたETF構造、企業財務による保有増加、規制姿勢の緩和、そしてステーキング機能の将来的な自由化の可能性に起因するものとしています。これらの要因は、イーサリアムの最近の強さを説明するだけでなく、将来のさらなる成長の可能性を示唆しています。
I.市場背景:政策と資本フローの二重の推進力
7月、米国議会はステーブルコイン法案であるGENIUS法を可決し、仮想通貨市場に前例のない機関投資家の利益をもたらしました。その後、イーサリアム現物ETFは7月だけで過去最高の54億ドルの資金流入を記録し、ビットコインETFへの流入額にほぼ匹敵しました。
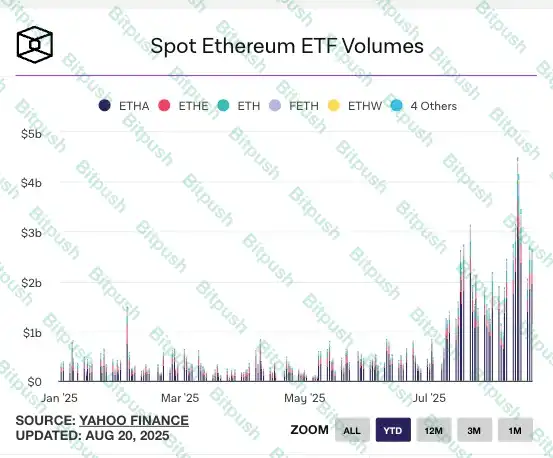
しかし、8月にはビットコインETFからわずかな資金流出が見られましたが、イーサリアムETFは純流入の傾向を維持しました。この資本フローの乖離が、イーサリアムがビットコインに対してアウトパフォームする直接的なきっかけとなりました。
一方、市場は9月に予定されている仮想通貨市場構造法案の採決を待ち構えています。投資家の間では、ステーブルコイン法案と同様に、これがもう一つの大きな転換点になると広く予想されています。政策と市場の期待の両方に後押しされ、イーサリアムの資本市場における地位は急速に上昇しました。
II. 4 つの要因: なぜイーサリアムはビットコインを上回っているのか?
JP モルガンのアナリスト、ニコラオス・パニギルツォグル氏と彼のチームは、レポートの中で、イーサリアムの強さの 4 つの中核的な要因を明確に特定しました。
1. ステーキング機能の潜在的な開始
現在、イーサリアム エコシステムの重要な機能は、Proof-of-Stake (PoS) ステーキング メカニズムです。ユーザーは独自の検証ノードを運用するために少なくとも32 ETHを必要としますが、これはほとんどの機関投資家や個人投資家にとって比較的高い参入障壁です。
米国証券取引委員会(SEC)が最終的にスポット・イーサリアムETFのステーキングを承認した場合、ファンドマネージャーは投資家に独自のノードを運用させることなく、保有者に追加のリターンをもたらすことができます。つまり、スポットETH ETFは価格追跡ツールであるだけでなく、「インカムを伴うパッシブ投資商品」へと格上げされることになります。
これはビットコイン現物ETFとは根本的に異なります。ビットコイン自体には固有の利回りメカニズムが欠けているのに対し、イーサリアムETFは将来的に固有の「利息」を生み出す可能性があり、市場の魅力を大幅に高める可能性があるからです。2. 企業財務部門による保有と活用の増加 JPモルガン・チェースによると、現在、上場企業約10社がイーサリアムをバランスシートに保有しており、これは発行済み株式総数の約2.3%に相当します。さらに注目すべきは、一部の企業が単に「購入して保有する」だけでなく、エコシステムへのさらなる参加を行っていることです。・検証ノードの運用:ステーキングによるリターンを直接獲得する。・流動性ステーキングまたはDeFi戦略の活用:デリバティブプロトコルにETHを投資し、追加リターンを獲得する。これは、イーサリアムが「投機的資産」から「持続可能な企業資産配分ツール」へと徐々に進化していることを意味します。まさにこのトレンドは、ビットコインがまだ完全には実現できていないものです。企業財務部門の関与は、より長期的かつ安定した資金が市場に流入することを意味し、イーサリアムの市場における評価の基盤を強化することにもつながります。3. 規制当局は流動性ステーキングトークンに対する姿勢を軟化させています。以前、SECはLidoやRocket Poolといった流動性ステーキングトークン(LST)のコンプライアンスについて議論していました。市場はこれらのトークンが証券とみなされ、大規模な機関投資家の参加を阻むのではないかと懸念していました。しかし、SECは最近、スタッフレベルで明確な見解を発表し、「証券とみなされない可能性がある」と述べました。正式な法律はまだ制定されていませんが、この声明により機関投資家の懸念は大幅に緩和されました。こうした背景から、これまで規制遵守に消極的だった機関投資家は、イーサリアムのステーキング市場や関連デリバティブ市場に、より迅速かつ大規模に参入する可能性があります。
4. ETF償還メカニズムの最適化:現物償還の承認
SECは最近、スポットのビットコインおよびイーサリアムETFの現物償還メカニズムを承認しました。これにより、機関投資家はETFの株式を償還する際に、まずETFを現金で売却するという煩雑な手続きを踏む必要がなくなり、同等額のビットコインまたはイーサリアムを直接引き出すことができるようになります。
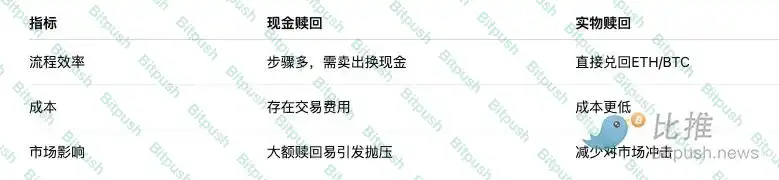
このメカニズムには、3 つの主な利点があります。
· 効率性の向上: 時間とコストを節約します。
· 流動性の向上: ETF はスポット市場に直接リンクされています。
· 売り圧力の軽減: 大量の償還が発生した場合に市場での売りが引き起こされるのを回避します。
このシステムはビットコインとイーサリアムにも有益ですが、イーサリアムの企業および機関投資家の保有割合が比較的低いため、将来の成長の余地が大きく、限界効果がより大きくなります。
III. 将来の展望: イーサリアムの潜在能力はビットコインを超えているか? JPモルガン・チェースはレポートの中で、ビットコインは暗号資産市場における主要な「価値の保存手段」であり続けているものの、イーサリアムにはより大きな成長余地があると指摘しています。ETFの普及:ETH ETFの資金調達額は現在BTCよりも低いものの、ステーキング機能のリリースにより、より多くの長期資金を引き付けることが期待されます。企業への普及:ビットコインはすでに多くの企業や機関に保有されていますが、イーサリアムはまだ初期段階にあり、将来の成長に大きな余地があります。DeFiとアプリケーションエコシステム:イーサリアムはデジタル資産であるだけでなく、分散型金融(DeFi)、NFT、ステーブルコイン、AI + オンチェーンコンピューティングなどのアプリケーションもホストしており、より幅広いユースケースを提供しています。言い換えれば、ビットコインは「デジタルゴールド」に近いものであり、イーサリアムは「デジタル経済のインフラ」へと進化しています。
IV.結論
JPモルガンの分析は、重要なロジックを明らかにしています。イーサリアムの強さは短期的な投機ではなく、むしろ有利な政策、構造の最適化、機関投資家の採用、そして潜在的なリターンの複合効果によってもたらされているということです。
ETFメカニズムのさらなる改善、企業財務部門による保有量の継続的な増加、そしてSECの今後の方針の確定により、イーサリアムは将来の市場環境においてビットコインの優位性を徐々に縮小、あるいは凌駕すると予想されます。
投資家にとって、この傾向は資本の流れの方向を示すだけでなく、暗号資産市場全体が「単一の価値保存手段」から「多次元アプリケーションエコシステム」へと転換する兆しを示している可能性もあります。
暗号化の歴史におけるこの新たな章において、ビットコインは依然として「デジタルゴールド」であるかもしれませんが、イーサリアムは急速に「デジタル経済の中心」へと成長しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事