ステーブルコインをめぐる次の戦い:ステーブルコインネットワークの巨人たちの戦い
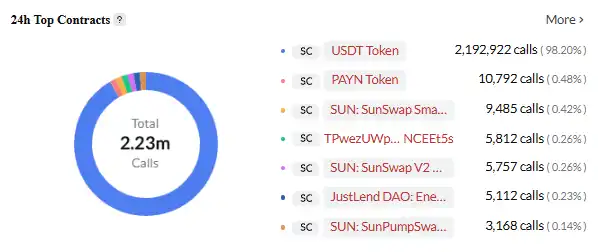
USDTはTRONネットワーク上で最もアクティブなスマートコントラクトです。画像出典:Cryptopolitan
Tether自身の利益は非常に高いですが、これは主に金利差と投資収益によるものであり、USDTの取引量とは一切関係ありません。USDT取引が増えても、Tetherは直接的な利益を得ることはなく、すべての手数料はパブリックブロックチェーンの懐に入ります。
Circleも同様の苦境に直面しています。イーサリアム上のUSDC取引はすべて、ガス料金としてETHを消費します。イーサリアムの現在の取引手数料水準に基づくと、USDCがUSDTと同等の取引量に達した場合、取引手数料だけでイーサリアムネットワークに年間数十億ドルの収益をもたらすことになります。しかし、USDCの発行者であるCircleは、これらの取引から一切の収益を得ていません。これらの企業にとってさらに苛立たしいのは、取引量が増えれば増えるほど、逃す利益も大きくなるということです。USDTの月間取引量は2023年の数千億ドルから現在では1兆ドル以上に増加していますが、Tetherのこれらの取引からの収益は依然としてゼロです。この「見てはいるが受け取っていない」状況こそが、彼らが独自のパブリックブロックチェーンを構築する根本的な動機となっています。さらに、既存のパブリックブロックチェーンの技術的制約も積み重なっています。イーサリアムの手数料の高さと低速さは、小額決済を非現実的にしています。Tronの低コストは疑問視されていますが、セキュリティと分散化には疑問が残ります。 Solanaの速度は不安定です。24時間365日対応の決済サービスにとって、これらの課題は耐え難いものです。ユーザーエクスペリエンスも課題の一つです。一般ユーザーは、チェーンを切り替えるために異なるネイティブトークンを用意し、異なるウォレットを使用する必要があります。クロスチェーン送金はさらに複雑でコストがかかり、セキュリティリスクも伴います。規制レベルでは、既存のパブリックチェーンにおける取引監視とマネーロンダリング対策機能は、主に外部ソリューションに依存しており、その効果は限られています。競争上の差別化が不可欠です。CircleはArcを通じてより迅速な決済と組み込みのコンプライアンスモジュールの提供を目指しており、StripeはTempoを通じてプログラム可能な決済と自動決済の実現を目指しています。価値分配、技術的制限、ユーザーエクスペリエンス、規制遵守、そして競争の間の矛盾が重なると、プライベートチェーンの構築は避けられない選択となります。巨人の終焉
こうした課題と機会に直面し、各企業はそれぞれ異なる技術的進路とビジネス戦略を選択してきました。
Stripe Tempo:中立プラットフォームの技術的選択
Tempoは、StripeとParadigmが共同で育成した専用決済チェーンです。従来のパブリックチェーンとの最大の違いは、独自のネイティブトークンを発行せず、代わりにUSDCやUSDTなどの主流のステーブルコインをガスとして直接受け入れることです。この決定は、ジェスチャーであると同時に野心でもあります。
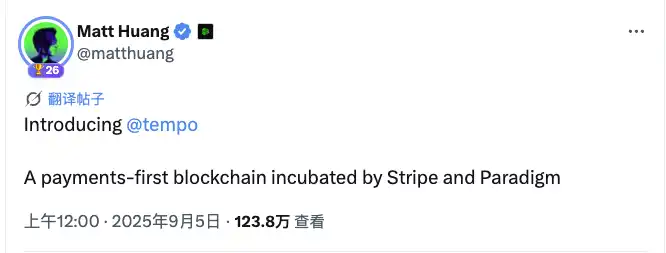
画像出典:X
テック大手のインフラへの野望
Google も Google Cloud Unified Ledger (GCUL) を通じてステーブルコインの基盤インフラに狙いを定めています。GCUL は、銀行や金融機関のステーブルコインの発行、管理、取引をサポートするために特別に設計されたエンタープライズ グレードのブロックチェーン プラットフォームです。
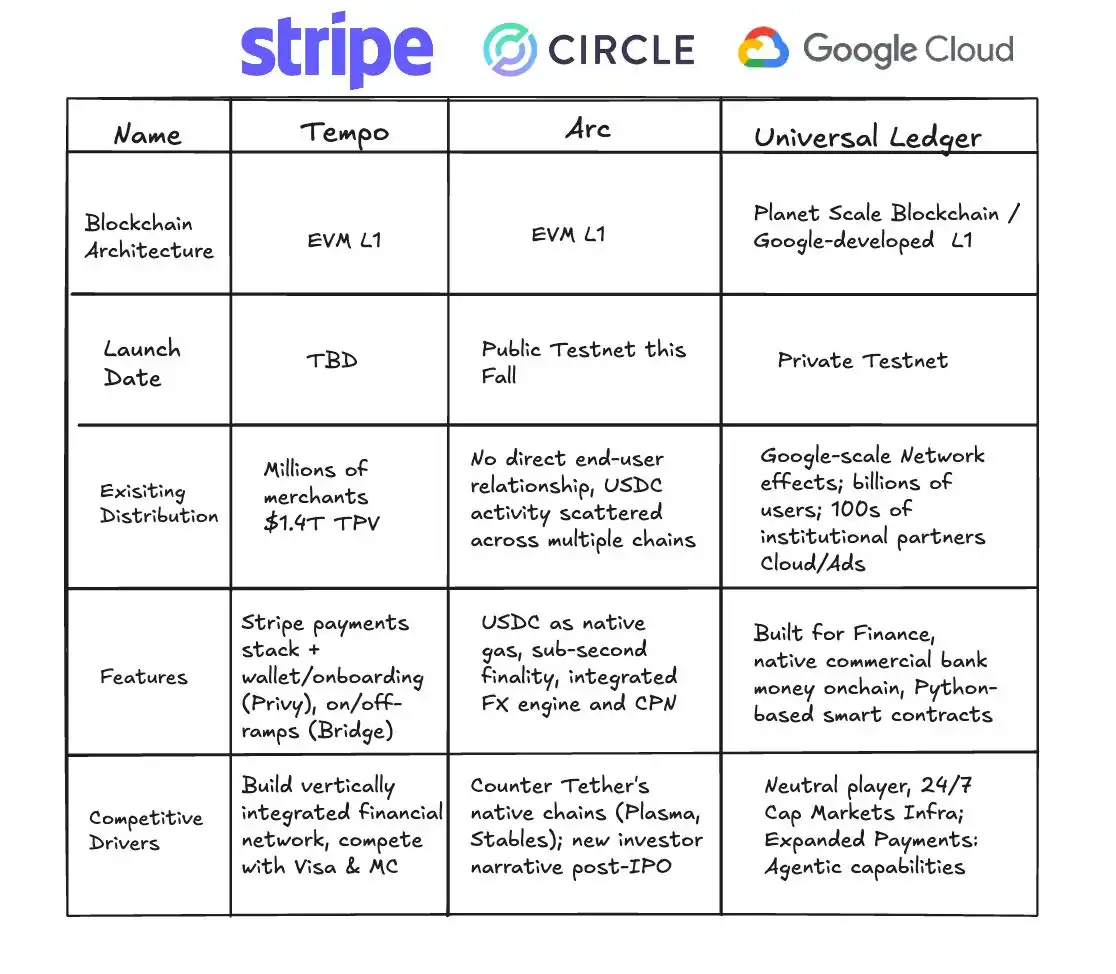
GCUL と Tempo および Arc の比較、出典: Fintech America
その主な利点は、Google Cloud の既存のエンタープライズ サービスとの緊密な統合にあります。金融機関は、インフラをゼロから構築することなく、GCUL 上でステーブルコイン製品を迅速に立ち上げることができます。Google Cloud サービスに慣れている銀行にとって、これはほぼシームレスなデジタル資産ソリューションです。Google の戦略は驚くほど抑制されています。 Googleはステーブルコインの発行や決済競争に直接参加するのではなく、自らをシャベルセラー(資金を売る側)として位置づけ、すべてのプレイヤーに基盤技術を提供しています。この選択は、最終的にどのステーブルコインが優れたパフォーマンスを発揮したとしても、Googleが利益を得ることを意味します。これらの特殊なパブリックチェーンは、既存のブロックチェーンの機能を単純に複製するのではなく、いくつかの重要な側面においてそれらを超越しています。ステーブルコインはすでに銀行の役割を排除しており、今やEthereumやTronのようなパブリックチェーンへの依存から脱却し、取引チャネルを真に自ら制御しています。これにより、より高いプログラマビリティが実現します。ステーブルコインは本質的に契約の集合体です。StripeのCEOであるパトリック・コリソンは、プログラマブルな決済によって、AIエージェント向けの「プロキシ決済」など、全く新しいビジネスモデルが生まれると述べています。これらの新しいチェーンでは、開発者は組み込みの決済プリミティブを直接呼び出して、条件付き決済、スケジュール決済、複数当事者決済などの複雑なアプリケーションを構築できます。
また、決済時間をほぼ瞬時に短縮します。Arcのようなパブリックチェーンは、確認時間を1秒未満に短縮することを目指しています。この「見たままの結果が得られること」を特徴とするスピードは、高頻度取引、サプライチェーンファイナンス、さらにはチャットアプリでの小額決済においても革命的なものです。
さらに、これらは相互運用性を考慮して設計されています。クロスチェーンブリッジとアトミックスワップはもはや追加パッチではなく、システムに不可欠な要素です。異なるチェーン上のステーブルコインは、グローバルな銀行システム間に直接チャネルを確立するのと同じように、自由に流通できます。
ステーブルコイン・パブリックチェーン元年 ステーブルコイン・パブリックチェーンの出現は、バリューチェーンの根本的な書き換えです。これまで決済システムにおいて銀行、カード会社、決済機関に分配されていた利益が、今や新たな参加者へと流れています。CircleとTetherは、ステーブルコインの発行を通じて、膨大な無利子資金プールへのアクセスを獲得しました。これらの資金は米国債などの安全資産に投資され、年間数十億ドルの利息を生み出しています。Tetherの利益は2024年第2四半期に49億ドルに達し、そのほぼすべてがこの「通貨発行益」によるものです。独自のパブリックチェーンによって、価値獲得はより多様化します。取引手数料は表面的なものではなく、真の可能性は付加価値サービスにあります。Tempoは法人顧客向けに決済ソリューションをカスタマイズでき、Arcはコンプライアンスと外国為替決済において機関投資家レベルの機能を提供しています。これらのサービスにかかるプレミアムは、取引自体の価格をはるかに上回ります。より大きな可能性はアプリケーション層にあります。決済がプログラム可能になると、新たなビジネスモデルが生まれます。給与計算の自動化、条件付き決済、サプライチェーンファイナンスなど、これらは効率性を向上させるだけでなく、かつてない価値を生み出します。
しかし、従来の金融機関にとって、ステーブルコインはその基盤を揺るがしつつあります。決済仲介業者は銀行にとって重要な収入源であり、ステーブルコインの普及により、このビジネスは徐々に不要になる可能性があります。短期的な影響は限定的ですが、長期的には、銀行は自らの役割を再定義する必要があります。
こうした価値の再構築は、単なる商業的な競争ではなく、地政学的な意味合いも持ち合わせています。米ドル建てステーブルコインの世界的な流通は、本質的にデジタル時代における米ドル覇権の継続です。各国からの反応はすでに現れています。将来の競争は、単一のパブリックブロックチェーンと単一企業の間の争いではなく、異なる国や通貨システム間の争いとなるでしょう。
ステーブルコインの台頭は、単なる技術革新やビジネスモデルの変化にとどまりません。これは、複式簿記と近代銀行システムの登場以来、世界金融インフラにおける最も根本的な構造改革を引き起こしました。より長期的な視点で見ると、ステーブルコインは、複式簿記と近代銀行システムの登場以来、世界金融インフラにおける最も根本的な構造改革となる可能性があります。歴史を通して、基盤となるインフラのあらゆる変革は、ビジネス環境に飛躍的な変化をもたらしてきました。ヴェネツィア商人の為替手形は都市間貿易を可能にし、ロスチャイルド家の国境を越えた銀行ネットワークは世界的な資本の流れを促進し、VisaとSWIFTシステムは決済を数秒にまで加速しました。これらの変化はコストを削減し、市場を拡大し、新たな成長のモメンタムを解き放ちました。ステーブルコインは、この進化における最新の結節点です。その長期的な影響は、様々なレベルで感じられるでしょう。まず、包摂性が高まります。銀行口座を持たない人でも、スマートフォンさえあればグローバルネットワークにアクセスできるようになります。国境を越えた決済の効率も飛躍的に向上します。ほぼ即時の決済は、サプライチェーンと貿易における資金の流れを大幅に改善することができます。さらに、デジタルネイティブなビジネスモデルの出現を促進するでしょう。決済はもはや単なる資金の流れではなく、データのようにプログラム化・統合化できるようになり、ビジネスイノベーションの限界を押し広げます。2025年には、パブリックステーブルコインチェーンが徐々に出現し、ステーブルコインは仮想通貨の世界を真に脱却し、金融・商業の主流へと進出するでしょう。私たちはこの交差点に立ち、よりオープンで効率的なグローバル決済ネットワークの形成を目の当たりにしています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事