OKXリサーチ・インスティテュート | 過去10年間の主要資産のパフォーマンス:ビットコイン、金、米国株、米国債券、その他のデータ
出典: OKX
2015年から2025年にかけて、世界の金融市場は劇的なサイクルを経験しました。金融危機後の量的緩和から歴史的なゼロ金利環境、そして高インフレによって引き起こされた急激な金融引き締めサイクルまで、マクロ経済の変動の波はあらゆる資産クラスに継続的に影響を及ぼしました。こうした背景から、BTCやETHに代表される暗号資産は、ベンチマーク、金、米国債の利益をはるかに上回り、オタク的な実験からウォール街の金融機関のバランスシートの定番へと驚異的な飛躍を遂げました。しかし、これらの並外れたリターンには極めて大きなリスクも伴いました。暗号資産は一時75%を超えるドローダウンを経験し、回復期間はしばしば数年に及ぶのに対し、伝統的資産はより大きな回復力を示しました。 OKXリサーチ・インスティテュートは、「主要5資産の10年間のパフォーマンス」に焦点を当て、重要な問いに答えようとしています。10年間という期間において、BTCとETHを、金、S&P 500指数、米国債といった主流資産と比較した場合、それぞれのリターンとリスクの真の姿はどのようなものでしょうか?暗号資産の驚異的なリターンに対して、私たちは相応のリスク、あるいは過剰なリスクを負っているのでしょうか?この目的のため、私たちは単なる利回りの比較にとどまらず、資産パフォーマンスの包括的、客観的、かつ周期的な全体像を描くことを目指します。(2025年8月31日時点の統計)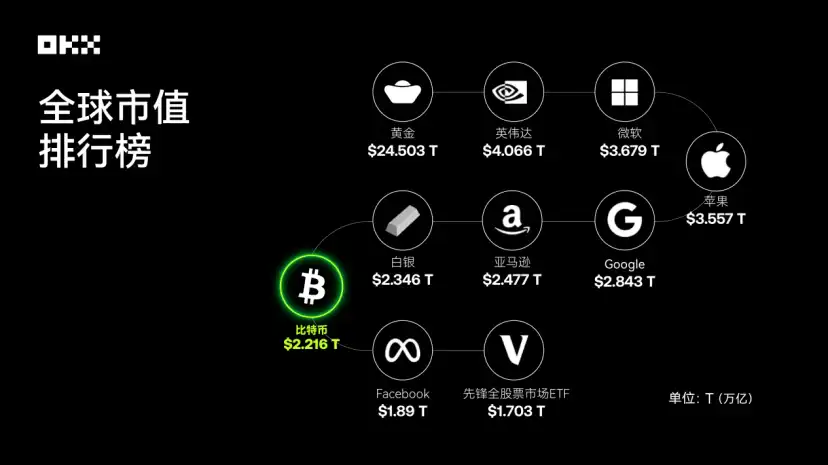 データソース:8MarketCap。2025年8月末現在、ビットコインは既に主要資産の世界時価総額ランキングでトップに立っています。リターンを競う戦いにおいて、資産の王者は誰でしょうか?資産を評価する最も直感的な方法は、その長期的な価値成長の軌跡を観察することです。 2015年8月1日にこれらの5つの資産に1万ドルを投資し、2025年8月1日までの累積価値の変動を追跡すると仮定しましょう。この比較により、異なる資産クラスの富の創出力に大きな違いがあることが明確にわかります。(I) 年間価格スナップショット:主要ノードでの価値スケール(2015~2025年、毎年8月1日)次の表は、2015年から2025年までの各年の8月1日(またはその後の最初の取引日)における5つのコア資産の終値を記録し、それを示しています。
データソース:Yahoo FinanceおよびCoinGeckoに基づきます。終値は当日またはその後の最初の取引日の終値です。ETF価格は調整後の終値です。
データソース: イーサリアムは2015年7月30日にローンチされました。初期データは流動性が低く、特定のエラーが含まれている可能性があります。残りのデータはYahoo Financeの日次履歴データに基づいて計算されています。
年間価格ピークを観察すると、資産成長の違いの大きさを明確に確認できます。ビットコインとイーサリアムは、強気相場で驚くべき価格上昇を経験しました。対照的に、S&P 500と金の年間高値とスナップショット価格の差ははるかに小さく、より成熟した安定した市場特性を反映しています。異なる資産クラスの富の創造能力をより直感的に理解するために、簡単な実験をシミュレーションしました。2015年8月1日に、5つの異なる資産に10,000ドルが投資され、2025年8月1日まで保有されました。次のグラフは、対数座標を使用してこの投資の累積価値の変化を示しています。この座標系により、桁数が大きく異なるデータがより適切に処理され、高成長資産の急峻な曲線によって他の資産の詳細が不明瞭になることが防止されます。
データソース: Yahoo Finance、FRED、Macrotrends など
この表は、2015年から2025年の間に、さまざまな資産の成長倍数が次のとおりであることを示しています。BTC は402.17倍で、10年間の累積収益は約402万ドルです。ETH は1195.55倍で、10年間の累積収益は約1195万ドルです。金は3.08倍で、10年間の累積収益は約3万ドルです。S&P 500 は2.97倍で、10年間の累積収益は約29,600ドルです。米国債は1.26倍で、10年間の累積リターンはわずか約12,600ドルです。
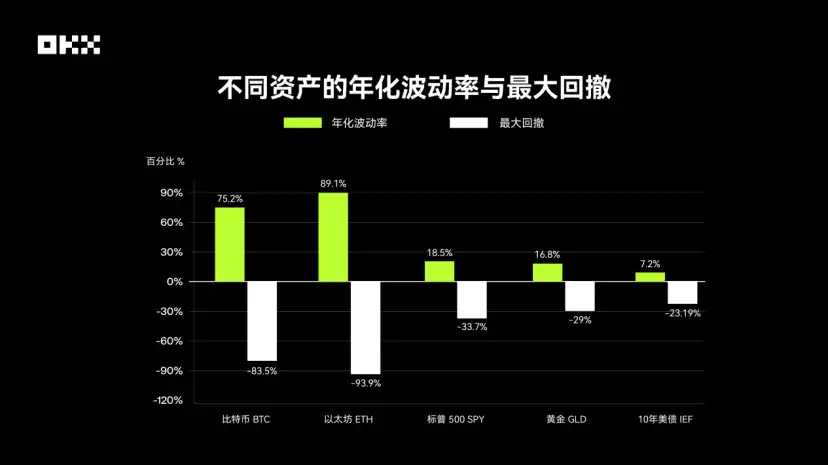
中でもビットコインとイーサリアムは驚異的な資産形成効果を示し、そのリターンは従来の資産をはるかに上回り、数百倍、あるいは数千倍にも達しています。これは、新興テクノロジー資産が高リスクにもかかわらず、非対称的なリターンを生み出すポテンシャルを持っていることを示しています。これは、従来の金融の世界では想像もできなかった現象です。対照的に、S&P 500は着実な複利成長によって投資額を3倍に増やし、金はより価値の貯蔵庫としての役割を担ってきました。一方、低金利と高金利の完全なサイクルを経験した後、米国債は10年間ほぼ停滞しており、金利リスクが債券資産の長期的なパフォーマンスに課す制約を浮き彫りにしています。最大ドローダウン:リターンの背後にあるリスクはどれほど高いのか?どの資産も常にアウトパフォームすることはできません。リターン率は物語の始まりに過ぎません。洗練されたトレーダーは、リターンの質、つまりリターンを達成するために伴うリスクのレベルをより重視します。したがって、さまざまな資産のリスクプロファイルを理解することは、そのリターンポテンシャルを理解することと同じくらい重要です。ボラティリティ、最大ドローダウン、シャープレシオという3つの主要な指標を用いることで、様々な資産の真の価値をより包括的に評価することができます。ボラティリティは通常標準偏差で測定され、資産価格の変動の大きさを反映します。一方、最大ドローダウンは、資産の過去最高値から次の最安値までの最大下落幅を測定します。これは下落リスクの直接的な指標として機能し、トレーダーの心理的許容度とポートフォリオの実現可能性に直接影響を及ぼします。データソース: Bloomberg、S&P Global、Yahoo Finance など
暗号資産は、従来の資産よりもはるかにボラティリティが高いです。Digital One Agencyのデータによると、ビットコインの年率標準偏差は約70%~90%であるのに対し、S&P 500はわずか15%~20%です。この極端なボラティリティは、驚くべき最大ドローダウンに直接つながります。過去10年間、ビットコインとイーサリアムは70%を超える大幅なドローダウンを何度も経験してきました。例えば、2018年の弱気相場では、BTCの価格は約2万ドルから約3,000ドルまで急落し、ドローダウンは80%を超えました。S&P 500の最大ドローダウンは、2020年のCOVID-19パンデミックの始まりに発生し、約-34%でした。歴史的には、2008年の金融危機の際には、ドローダウンが50%を超えました。一方、金は比較的安定しており、過去15年間の最大ドローダウンは約-29%でした。安全資産としての米国債は、これまで最も低いドローダウンを経験してきましたが、金利サイクルの影響で、2020年以降の利上げサイクルでは最大約-23%のドローダウンを経験し、「リスクフリー」という評判は崩れ去りました。
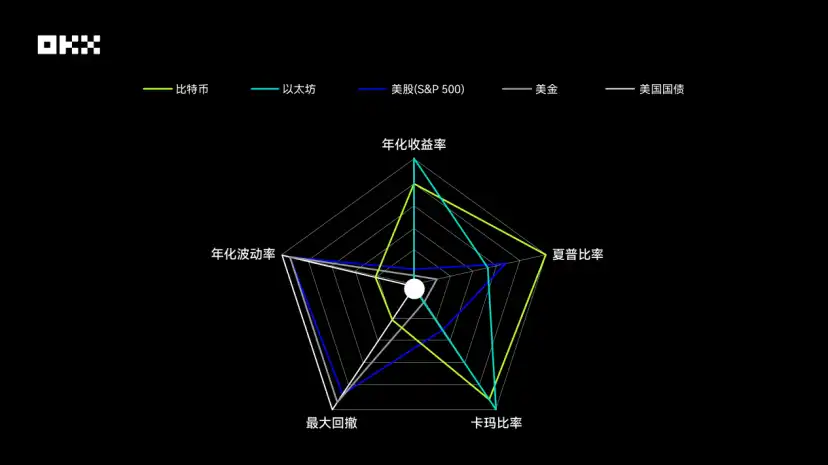
ビットコインとイーサリアムは、最もアグレッシブなレーダーチャートの形状を示しています。年率リターンとカルマ比率において比類のない強さを示し、2つの外向きのコーナーを形成しています。これは、過去10年間の顕著な富の構築効果とドローダウンに対する強力な耐性を示しています。ただし、この高いリターンには代償が伴います。最大ドローダウンと年率ボラティリティのスコアはすべての資産の中で最も低く、チャートは両方の側面で著しく内向きになっていることを意味し、重大な弱点を生み出しています。これは、暗号資産の高リスクおよび高ボラティリティの性質を明確に示しています。注目すべきは、ビットコインのシャープレシオがイーサリアムを上回っていることです。これは、リスク調整後ではビットコインの方がわずかに優れた投資効率を提供していることを示しています。
米国株式市場(S&P 500)のレーダーチャートは、比較的バランスの取れた五角形を形成し、かなりの範囲をカバーしています。5つの側面すべてにおいて、顕著な弱点も極端な強みも見られません。シャープレシオはビットコインに次ぐ優れた数値であり、優れたリスク調整後リターンを示しています。さらに、年率リターンは堅調で、ボラティリティと最大ドローダウンは適切にコントロールされており、暗号資産をはるかに上回っています。これは、リスクを比較的合理的な範囲に抑えながら、長期的に大きなリターンを提供できる、典型的な「コア資産」の特徴であり、ポートフォリオの要となっています。
金のレーダーチャートの形状は、リスクコントロールの側面に傾いています。年率ボラティリティと最大ドローダウンのスコアが高いことは、相対的な価格安定性と回復力を示しています。しかし、年率リターン、シャープレシオ、カルマレシオという3つのリターン関連指標において、金のパフォーマンスは比較的平凡です。これは、金が伝統的に安全資産として位置づけられてきたことと整合しています。つまり、高成長のためのツールではなく、むしろ価値の保存手段であり、市場の混乱時におけるリスクヘッジ手段なのです。チャート面積が小さいことも、全体的なリターン効率が低いことを反映しています。
米国債のレーダーチャートは、どの資産クラスよりも面積が小さく、中心がしっかりと定まった形状をしています。年率ボラティリティと最大ドローダウンの両方で最高のスコアを記録し、並外れた安定性を示しています。しかし、リターン関連のすべての側面では最低のスコアを記録しています。これは、過去10年間の金利低下というマクロ経済環境の中で、米国債が主に元本の保全と流動性の供給源として機能し、ポートフォリオのリターン創出源というよりも「バラスト」として機能してきたことを明確に示しています。極めて低いリスクと極めて低いリターンは、際立った対照を生み出しています。資産間の相関:ポートフォリオを最適化する方法 ポートフォリオの分散化の核心は、相関の低い資産を含めることです。ある資産が下落すると、別の資産は上昇するか安定する可能性が高く、ポートフォリオ全体のボラティリティを平滑化します。ビットコインが初めて登場した当時、伝統的な金融市場との相関は事実上なく、完璧な「分散化要因」と考えられていました。しかし、この特性は過去10年間、特に制度化の加速により大きく変化しました。相関係数は、2つの資産価格が同じ方向に動く度合いを測るもので、-1(完全な負の相関)から+1(完全な正の相関)の範囲で表されます。効果的に分散されたポートフォリオは、通常、相関が低い、または負の相関を持つ資産で構成されています。以下の表は、複数の研究機関のデータからまとめたもので、過去10年間における様々な資産間のおおよその相関を示しています。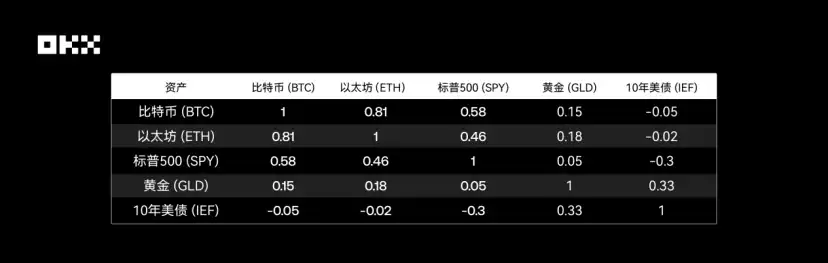 データソース:Crypto Research Report、LSEG、Newhedge ビットコイン対S&P 500:独立性から同期へ。これは、この10年間で最も顕著な変化の一つです。2020年以前:暗号資産と伝統的資産の相関は概ね低く、変動が激しく、しばしば正と負のトレンドの間を変動し、強い独立性を示していました。2020年から2021年:パンデミックと金融緩和の時期には、世界中の中央銀行が大規模な流動性供給を実施し、「上げ潮はすべての船を浮かべる」効果がすべてのリスク資産において顕著でした。この期間中、ビットコインとS&P 500(特にハイテク株)の相関は急上昇し、一時0.6を超え、強い「カップリング」現象を示しました。これは、マクロ流動性主導の市場において、ビットコインは安全資産というよりは、高ベータリスク資産のように機能することを示唆しています。2022~2023年:利上げと金融引き締めサイクル。連邦準備制度理事会(FRB)が積極的な利上げサイクルに突入するにつれ、リスク資産は概して圧力にさらされています。ビットコインとS&P 500の相関は依然として高く、両銘柄の価格は下落傾向にあります。しかし、米ドル指数(DXY)との負の相関は大幅に強まっており、米ドル高の局面ではビットコインの価格が下落圧力にさらされることが多くなっています。2024~2025年:ETF時代。米国におけるスポットビットコインETFの承認は、構造的な転換点と捉えられています。一方で、これは暗号資産市場と伝統的な金融システムのつながりを強化するものであり、一方、ETFによる継続的な資金流入は、マクロ経済情勢とは無関係に価格形成要因となり、相関関係に新たな変化をもたらす可能性があります。データによると、ETFの承認後、ビットコインとS&P 500の相関関係は低下し、「デカップリング」の兆候が見られます。ビットコイン対金:「デジタルゴールド」という物語の課題。ビットコインは供給量が固定されていることから「デジタルゴールド」と称されていますが、データによると、その安全資産としての特性と実物の金との相関性は不安定です。欧州証券市場監督局(ESMA)の調査によると、両者の間に明確で安定した関係は存在しません。特に、市場パニック時には、ビットコインは金と同等の安全資産ではなく、リスク資産とともに下落する傾向があります。伝統的資産間の内部関係:金、米国債、S&P 500指数間の典型的な負の相関、あるいは低い相関は、依然として伝統的な資産配分の基盤であり、ポートフォリオに重要な安定性をもたらしています。主要5資産は、主要なイベントにおいてどのようにパフォーマンスを発揮するのでしょうか?長期平均は、重要な瞬間における極端なパフォーマンスを覆い隠してしまう可能性があります。いくつかの主要なイベントを分析することで、様々な資産の真の「ストレス反応」をより深く理解することができます。 (I)2020年3月:COVID-19のブラックスワンイベント、世界市場における無差別な売り 2020年3月、COVID-19パンデミックは世界的な金融市場でパニックを引き起こし、「ブラックマーチ」として知られる混乱を引き起こしました。この極度の流動性危機の間、ほぼすべての資産が無差別に売却されました。S&P 500指数はわずか16営業日で弱気相場に突入し、史上最速の下落率を記録しました。最大ドローダウンは-34%でした。ビットコインもこの影響を受け、3月12日には1日で約8,000ドルから4,000ドルを下回るまで、ほぼ50%下落しました。金(GLD)も完全に影響を受けたわけではなく、ユーザーが米ドルの流動性と引き換えに資産を売却したため、短期的な下落を経験しました。究極の安全資産である米国債だけが、唯一持ちこたえました。この事件は、極端なリスク回避の時期には相関関係が1に収束し、ビットコインの「デジタル安全資産」という物語が流動性枯渇に対して脆弱になることを深く明らかにしています。(II) 2022年5月と11月:暗号資産固有の危機、LUNAとFTXの崩壊は壊滅的な打撃を与えました。2022年は暗号資産業界にとって大惨事の年でした。5月には、アルゴリズムステーブルコインTerraUSD(UST)とその姉妹トークンLUNAの崩壊により、時価総額が数日間で約500億ドル減少しました。同年11月には、世界第2位の暗号資産取引所FTXが突然破綻し、市場のパニックがさらに悪化しました。これら2つの出来事は、「内生的」暗号資産危機の典型的な例です。調査によると、FTXの崩壊後、ビットコインとイーサリアムの価格はともに20%以上下落し、FTXエコシステムに密接に関連する資産はさらに大きな下落を経験しました。しかし、これらの出来事の間、金、S&P、米国債といった伝統的な金融市場は大きな影響を受けず、暗号資産市場と伝統的な金融市場のリスク分離を明確に示しました。これは、暗号資産がマクロ経済リスクだけでなく、内部プロトコル、プラットフォーム、そして信頼に関わる特有の、そして潜在的により壊滅的なリスクにも直面していることを示唆しています。(III) 2020~2025年:マクロ経済政策の周期的変化、流動性の潮流
連邦準備制度理事会(FRB)の金融政策は、世界的な流動性の「マスターバルブ」です。2020~2021年にかけての大規模な量的緩和とゼロ金利政策の下、潤沢な流動性がリスク資産に流入し、ビットコインとS&P 500指数の双方に大きな強気相場をもたらしました。しかし、FRBがインフレ対策として2022年3月に積極的な利上げサイクルを開始して以来、世界的な流動性は逼迫し、リスク資産価格は下落しています。学術研究によると、ビットコインの価格感応度は、FRBの金利決定と金融政策の不確実性(MPU)に対して2020年以降大幅に高まっています。これは、ビットコインがマクロ金融の枠組みに深く組み込まれており、その価格変動がFRBの政策期待と密接に関連していることをさらに裏付けています。
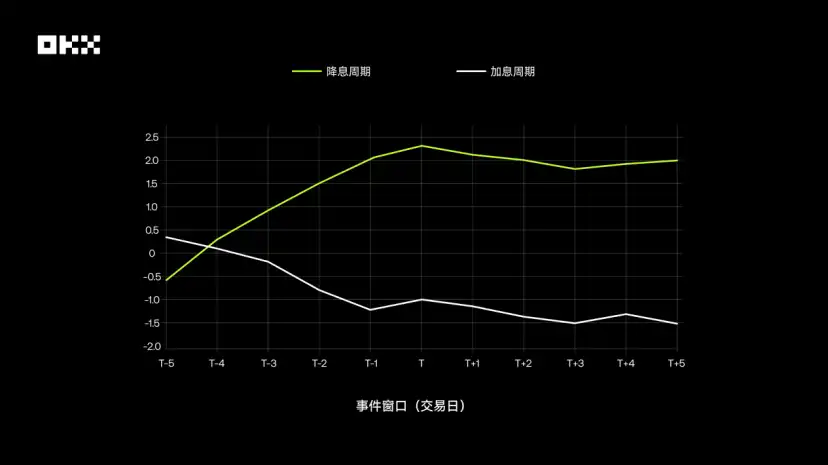
さらに、研究によると、ビットコイン市場は顕著な「先見取引」の特徴を示すことが明らかになっています。利上げ決定が発表される前には、市場はしばしば既に利上げを織り込み済みであり、ビットコインの価格に事前に圧力をかけています。逆に、利下げ期待が強い場合は、価格は事前に上昇します。決定当日、結果が期待通りであれば、市場の反応は通常控えめです。真に劇的な変動は、「金利サプライズ」、つまりFOMCの決定が金利先物などの商品を通じて織り込まれた市場の期待から逸脱した場合に発生します。下のグラフは、利上げ・利下げイベント期間(T-5日~T+5日)におけるビットコインのS&P 500に対する平均累積超過収益(CAR)を示しています。利下げサイクルでは、ビットコインは決定発表前に大幅なプラスの超過収益を経験しているのに対し、利上げサイクルではこの傾向はそれほど顕著ではなく、マイナスになることもあります。これは、市場が利下げに対してより積極的かつ予防的に反応することを示唆しています。
(IV)2024年1月:ビットコインスポットETF承認、主流化への道のりのマイルストーン
2024年1月10日、米国証券取引委員会(SEC)は、暗号資産の合法化と主流化のマイルストーンと見なされる、初のビットコインスポットETFの上場を正式に承認しました。ETFの立ち上げにより、従来型ユーザーにとって参入障壁が大幅に下がりました。データによると、ETFの承認後、ビットコインの取引量は急増し、資本流入も堅調でした。Chainalysisのチャートによると、ETFの立ち上げ後、3月の1日あたりの取引量は約100億ドルに達し、累積資本流入額は2005年に立ち上げられた最初の金ETFのパフォーマンスをはるかに上回りました。この出来事はビットコインの価格を過去最高値に押し上げただけでなく、さらに重要なのは、ビットコインのユーザーベースと市場ダイナミクスを構造的に変化させ、従来の金融システムとのつながりをさらに強固にしていることです。
完璧な資産は存在しない。サイクルに耐えられるポートフォリオの構築
BTC/ETHは過去10年間、紛れもなく「成長の王者」であり、従来の資産とは比べものにならないほど高いリターンをもたらしてきました。しかし、このリターンは、極端なボラティリティと大幅なドローダウンという代償を伴います。従来の市場との相関性が高まっているため、純粋な分散投資手段としての価値は低下しています。リスク許容度が高く、長期保有に強いコミットメントを持つ投資家に適しています。
S&P 500は長期ポートフォリオの「バラスト」です。優れた持続可能な複利成長を提供し、リスク調整後のシャープレシオとカルマレシオの両方において最適なバランスを示しています。金は周期的な下落を経験することもあるものの、その強い回復力と実体経済の支えにより、あらゆるポートフォリオにおいて絶対的な中核資産となっています。
古くから価値の保存手段として利用されてきた金は、絶対的なリターンは限られていますが、マクロ経済の不確実性、地政学的リスク、そして信用に基づく通貨システムへの疑問といった状況下において、依然として不可欠な「保険」であり続けています。資産ポートフォリオにおける金の価値は、攻撃ではなく防御にあります。
米国債の伝統的な「安全資産」としての地位は、前例のない金利上昇サイクルの中で深刻な危機に瀕しており、「リスクフリー」は相対的な概念に過ぎないことを、投資家に改めて認識させています。それにもかかわらず、ビットコインは依然として世界で最も流動性と信用格付けの高い資産の 1 つであり、資産ポートフォリオの安定性と流動性を提供するというその基本的な役割は、短期的には代替が困難です。
したがって、この古典的な質問には答えがあります。固定投資戦略と一時投資戦略を選択する必要がありますか?
長期的には、固定投資戦略は、ボラティリティの高い資産(BTC/ETH)に対して大きな利点を示しています。価格が安いときにより多くの株式を購入することにより、定期的な投資はコストを効果的に平準化し、タイミングリスクを軽減し、最終的に非常に大きなリターンをもたらし、一括投資よりもはるかに少ない心理的ストレスですべてを実現します。安定成長資産(SPY)については、株式市場の長期的な上昇傾向により、歴史的に、一括投資戦略はほとんどの場合で定期的な投資戦略をアウトパフォームしており、ファンドは市場の複利成長の恩恵をより早く、より十分に受けることができます。低成長資産(GLD/IEF)の場合、2つの戦略の最終結果は似通っており、どちらも爆発的なリターンは得られませんでした。結論として、ビットコインのような高ボラティリティ資産の運用には定期投資が効果的な戦略ですが、株式市場の長期的かつ安定した成長を目指すには、早期の一括投資の方が一般的に優れた選択肢となります。基本的な定期投資戦略、スマートな裁定取引戦略、短期グリッド戦略、あるいは高度なシグナル戦略やアイスバーグ戦略など、OKX Strategy Tradingはお客様のニーズをワンストップで満たします。資産配分の「聖杯」は、単一の最適な資産を見つけることではなく、様々な資産の固有の特性を深く理解し、巧みに組み合わせることです。堅牢なポートフォリオは、暗号資産の鋭敏性を活用して超過収益を生み出し、株式資産の厚みを活かして長期的な成長を促進し、金と債券の安定性を活用して未知のリスクから身を守る必要があります。10年間のデータは、市場が常に進化しており、永遠の勝者は存在しないことを示しています。真の「資産の王」は、特定の資産ではなく、様々な資産の特性を深く理解し、それを活用する合理的な取引フレームワークの中に存在するのかもしれません。免責事項:この記事は参考資料としてのみ提供されています。著者の見解を表したものであり、必ずしもOKXの立場を反映するものではありません。(i)投資に関する助言や推奨、(ii)デジタル資産の売買または保有のオファーまたは勧誘、(iii)財務、会計、法律、税務に関するアドバイスを提供することを意図したものではありません。当社は、本情報の正確性、完全性、有用性を保証するものではありません。デジタル資産(ステーブルコインおよびNFTを含む)の保有には高いリスクが伴い、大きく変動する可能性があります。過去のリターンは将来のリターンを示唆するものではなく、過去のパフォーマンスは将来の結果を示すものでもありません。ご自身の財務状況に基づき、デジタル資産の取引または保有が適切かどうかを慎重にご検討ください。具体的な状況については、法律、税務、または投資の専門家にご相談ください。適用される現地の法律および規制を理解し、遵守する責任は、ご自身にあります。
この記事は寄稿であり、BlockBeatsの見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事