巨人の黄昏:ステーブルコインの新興勢力がいかにしてテザーとサークルの帝国を食い尽くすのか
原題:発行者ではなくアプリとチェーン:ステーブルコイン経済の次の波はDeFiに属する
原著者:Simon、Delphi Digital
原訳:Dingdang、Odaily Planet Daily
TetherとCircleの堀は侵食されつつある:流通チャネルがネットワーク効果よりも優先されている。ステーブルコインの総供給量は増加し続けていますが、ステーブルコインにおけるTetherとCircleの市場シェアは、相対的に見てすでにピークに達している可能性があります。ステーブルコインの時価総額は2027年までに1兆ドルを超えると予測されていますが、この拡大による利益は、前回のサイクルのように既存の大手企業に主に流れ込むことはないでしょう。代わりに、ブロックチェーンとアプリケーションが利回りと流通チャネルを「内生化」し始めるにつれて、「エコシステムネイティブ・ステーブルコイン」と「ホワイトラベル発行」戦略へのシェアが増加するでしょう。
現在、TetherとCircleは流通ステーブルコイン供給量の約85%を占め、総額は約2,650億ドルです。背景データは以下の通りです。Tetherは評価額5,000億ドルで200億ドルを調達し、流通量は約1,850億ドルと報じられています。一方、Circleは評価額約350億ドルで、流通量は約800億ドルです。かつて両社の独占的地位を支えていたネットワーク効果は弱まりつつあります。この変化を推進する3つの力があります。第一に、流通チャネルの重要性が、いわゆるネットワーク効果を上回ったことです。CircleとCoinbaseの関係はこの点をよく示しています。CoinbaseはCircleのUSDC準備金から得られる残余利回りの50%を受け取り、自社プラットフォーム上のすべてのUSDC利回りを独占的に管理しています。 2024年、Circleの準備利回りは約17億ドルで、そのうち約9億800万ドルがCoinbaseに分配されました。これは、ステーブルコインの配布パートナーが経済的利益の大部分を獲得できることを示しています。そのため、強力な配布能力を持つプレーヤーは、発行者に利益を譲り続けるよりも、独自のステーブルコインを発行する傾向が強まっています。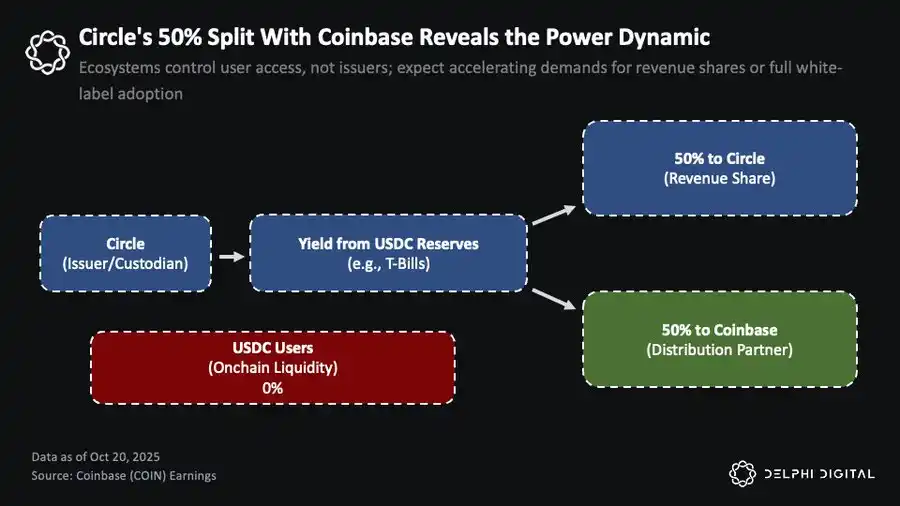
CoinbaseはCircleからUSDC準備金利回りの50%を受け取り、プラットフォーム上で保有されるUSDC利回りを独占的に所有します。
次に、クロスチェーンインフラストラクチャにより、ステーブルコインの互換性が実現します。主流のLayer 2の公式ブリッジアップグレード、LayerZeroとChainlinkによって開始されたユニバーサルメッセージングプロトコル、そしてスマートルーティングアグリゲーターの成熟により、オンチェーンとクロスチェーン間のステーブルコインの交換は実質的にコストがかからず、ネイティブなユーザーエクスペリエンスが提供されています。流動性のニーズに応じて素早く切り替えることができるため、どのステーブルコインを使用するかはもはや重要ではありません。つい最近まで、これは煩雑なプロセスでした。
第三に、規制の明確化により参入障壁が排除されています。GENIUS法などの法律により、米国ベースのステーブルコインのための統一的な枠組みが確立され、ステーブルコインを保有するインフラプロバイダーのリスクが軽減されています。
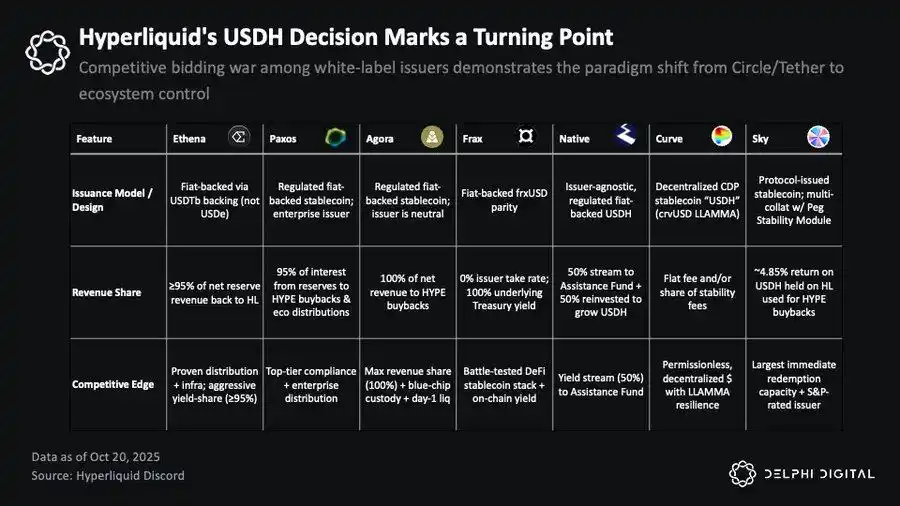
一方、ホワイトラベル発行者の増加により固定発行コストが引き下げられ、米国債利回りは「フロート通貨の収益化」への強いインセンティブとなっています。その結果、ステーブルコインスタックはコモディティ化され、均質化が進んでいます。このコモディティ化は、巨大企業の構造的な優位性を失わせています。今日では、効果的な流通能力を持つプラットフォームであれば、利回りを他者に支払うのではなく、ステーブルコイン経済を「内部化」することを選択できます。初期のアクターとしては、フィンテックウォレット、中央集権型取引所、そして増加を続けるDeFiプロトコルなどが挙げられます。DeFiは、このトレンドが最も顕著で、最も大きな影響を与えている分野です。 「放棄」から「利回り」へ:DeFiにおける新たなステーブルコイン戦略 この変化は、オンチェーン経済において既に現れ始めています。CircleやTetherと比較して、より強力なネットワーク効果(製品市場適合性、ユーザーの定着率、流通効率など)を持つ多くのパブリックチェーンやアプリケーションは、ホワイトラベルのステーブルコインソリューションを導入し始めています。これにより、既存のユーザーベースを最大限に活用し、本来は既存の発行者に帰属していた収益を獲得しています。この変化は、長らくステーブルコインを軽視してきたオンチェーン投資家に新たな機会を生み出しています。Hyperliquid:DeFiにおける最初の「離脱」 このトレンドは、Hyperliquidで初めて現れました。当時、プラットフォームには約55億ドルのUSDCが保管されていました。つまり、年間約2億2,000万ドルの追加収益が、Hyperliquid自体に留まらず、CircleとCoinbaseに流入したことになります。 Circleにとって、Hyperliquidのコア市場における主要取引ペアになったことは、大きな収益をもたらしました。彼らは取引所の爆発的な成長から直接的な利益を得ましたが、エコシステム自体にはほとんど価値を還元していませんでした。 Hyperliquidにとって、これはほとんど何も貢献していない第三者に多大な価値が失われたことを意味し、コミュニティファースト、エコシステム調整の理念と著しく矛盾しています。 USDHの入札プロセスには、Native Markets、Paxos、Frax、Agora、MakerDAO(Sky)、Curve Finance、Ethena Labsなど、ほぼすべての主要なホワイトラベルステーブルコイン発行者が参加しました。 これは、ステーブルコイン経済におけるアプリケーションレイヤーでの初の大規模競争であり、「配布権」の価値の再定義を意味します。最終的に、NativeがUSDHの発行権を獲得しました。同社の提案は、Hyperliquidのエコシステムインセンティブとより密接に一致しています。このモデルは発行者の中立性とコンプライアンスを特徴としており、準備資産はブラックロックによってオフラインで管理され、オンチェーンサポートはスーパーステートによって提供されます。重要なのは、準備金の利回りの50%がHyperliquidの支援基金に直接投入され、残りの50%はUSDHの流動性拡大に使用されることです。USDHが短期的にUSDCに取って代わることはありませんが、この決定はより深いパワーシフトを反映しています。DeFi分野では、CircleやTetherのような従来の発行者ではなく、安定したユーザーベースと強力な流通能力を持つアプリケーションやエコシステムへと、堀と利回りが徐々に移行しつつあります。ホワイトラベル・ステーブルコインの普及:SaaSモデルの台頭 ここ数ヶ月で、ますます多くのエコシステムが「ホワイトラベル・ステーブルコイン」モデルを採用しています。Ethena Labsの「Stablecoin-as-a-Service」ソリューションはこの波の中心であり、Sui、MegaETH、Jupiterなどのオンチェーン・プロジェクトは、Ethenaのインフラストラクチャを通じて独自のステーブルコインを発行、または発行する予定です。 Ethenaの魅力は、トークン保有者に直接利回りを還元するプロトコルにあります。USDeの利回りはベーシス取引から得られます。総供給量が125億ドルを超える中で利回りは約5.5%に低下していますが、それでも米国債の利回り(約4%)よりも高く、USDTとUSDCのゼロ利回りよりもはるかに優れています。 しかし、他の発行者が国債の利回りをユーザーに直接渡し始めるにつれて、Ethenaの相対的な優位性は低下しています。リスクリターン比の点で、国債に裏付けられたステーブルコインの魅力が高まっているのです。金利引き下げサイクルが続けば、ベーシス取引のスプレッドは再び拡大し、この「利回り創出モデル」の魅力はさらに高まります。 これは、ステーブルコイン発行者がユーザーに直接利回りを支払うことを禁じるGENIUS法に違反するのではないかという疑問が生じるかもしれません。実際には、この制限は見た目ほど厳しくないかもしれません。 この法案は、資金が発行者によって提供される限り、第三者プラットフォームや仲介業者がステーブルコイン保有者に報酬を分配することを明確に禁止していません。このグレーゾーンはまだ完全には解明されていませんが、多くの人がこの「抜け穴」が依然として存在すると考えています。規制がどのように進化するかに関わらず、DeFiは常にパーミッションレスで限界的な状態で運営されており、今後もその状態が続く可能性が高いです。法的規定よりも重要なのは、その根底にある経済的現実です。ステーブルコイン税:主流のパブリックチェーンからの収益の損失 現在、Solana、BSC、Arbitrum、Avalanche、Aptosには約300億ドルのUSDCとUSDTが眠っています。4%の準備利回りで計算すると、CircleとTetherは年間約11億ドルの利息収入を生み出す可能性があります。この数字は、これらのパブリックチェーンの取引手数料収入の合計よりも約40%高いです。これは現実を浮き彫りにしています。ステーブルコインは、L1、L2、そして様々なアプリケーションにおいて、最大の価値基盤となりつつありますが、まだ完全には収益化されていません。例えば、CircleとTetherは、Solana、BSC、Arbitrum、Avalanche、Aptosから年間約11億ドルの収益を上げていますが、これらのエコシステムは取引手数料でわずか8億ドルしか稼いでいません。簡単に言えば、これらのエコシステムは毎年数億ドルものステーブルコイン収益を失っているのです。このオンチェーンでほんの一部を獲得するだけでも、経済構造を再構築するのに十分であり、パブリックチェーンに取引手数料よりも堅固で反循環的な収益基盤を提供することになります。彼らがこれらの利益を回収できないのはなぜでしょうか?答えは「ない」です。実際には、彼らが取れる道は数多くあります。Coinbaseが行ったように、CircleやTetherと収益分配を交渉することも、Hyperliquidのようなホワイトラベル発行者との競争入札を開始することも、Ethenaのような「サービスとしてのステーブルコイン」プラットフォームを通じてネイティブステーブルコインを発行することもできます。もちろん、それぞれの道にはトレードオフが伴います。従来の発行者と提携すれば、複数の市場サイクルを乗り越え、過酷なストレステストを通して信頼を維持してきたUSDCやUSDTの馴染みやすさ、流動性、安定性を維持できます。一方、ネイティブステーブルコインを発行すれば、より高度なコントロールと高いリターンが得られますが、コールドスタートの課題に直面します。どちらの方法にも対応するインフラがあり、各チェーンはそれぞれの優先順位に基づいて道を選ぶことができます。パブリックチェーン経済の再定義:新たな収益源としてのステーブルコイン ステーブルコインは、一部のパブリックチェーンやアプリケーションにとって最大の収益源となる可能性を秘めています。現在、**ブロックチェーン経済が取引手数料のみに依存している場合、成長には構造的な上限があります**。ネットワーク収益はユーザーが「より多く支払う」場合にのみ増加しますが、これは本質的に「参入障壁を下げる」ことと矛盾します。MegaETHのUSDmプロジェクトは、この問題への対応策です。Ethenaと提携し、ブラックロックのオンチェーン国債商品BUIDLを準備資産として、ホワイトラベルのステーブルコインUSDmを発行します。USDmの利回りを内部化することで、MegaETHはシーケンサーを原価で稼働させ、その利回りをコミュニティイニシアチブに再投資することができます。このモデルにより、エコシステムは持続可能で低コスト、そしてイノベーション志向の経済構造を持つことができます。Solanaの主要DEXアグリゲーターであるJupiterは、JupUSDを通じて同様の戦略を実行しています。Jupiterは、JupUSDを自社の製品エコシステムに深く統合する予定です。これは、Jupiter Perps(約7億5,000万ドルのステーブルコイン準備金を段階的に補充予定)の担保からJupiter Lendの流動性プールまで、幅広い範囲に及ぶものです。 Jupiterは、これらのステーブルコインの収益を外部発行者ではなく、自社のエコシステムに還元することを目指しています。これらの収益がユーザーへの報酬、トークンの買い戻し、あるいはインセンティブプログラムの資金として使用されるかどうかに関わらず、結果として得られる価値の蓄積は、すべての収益を外部のステーブルコイン発行者に渡すことよりもはるかに大きな利益をもたらします。これこそが、まさに私たちが目撃している核心的な変化です。これまで既存の発行者に受動的に流れていた収益が、今やアプリケーションやパブリックチェーンによって積極的に回収されつつあります。この変化が進むにつれ、パブリックチェーンとアプリケーションは共に、より持続可能な収益を生み出すための確かな道を歩み始めていると私は考えています。そして、それは「インターネット資本市場」やオンチェーン投機の周期的な変動から徐々に脱却していくでしょう。もしそうなれば、しばしば批判される「非現実的な」高額な評価額を、ついに正当化できるかもしれません。現在でも多くの人が使用している評価フレームワークは、主に「その上で行われている経済活動の総量」という観点から、この2つのレベルを捉えています。このモデルでは、オンチェーン手数料はユーザーが負担する総コストを表し、チェーン収益はこれらの手数料のうち、プロトコル自体またはトークン保有者に流入する部分(例えば、バーン、トレジャリーへの流入など)です。しかし、このモデルは最初から欠陥がありました。アクティビティが発生している限り、実際の経済的利益がすでに他の場所に流れている場合でも、パブリックチェーンは必然的に価値を獲得すると想定していました。現在、このモデルはアプリケーション層が主導して変化し始めています。最も明白な例は、このサイクルの2つのスタープロジェクトであるPump.funとHyperliquidです。両方のアプリケーションは、収益(取引手数料ではないことに注意)のほぼ100%を独自のトークンの買い戻しに使用していますが、その評価倍率は主要なインフラストラクチャ層のそれよりもはるかに低くなっています。言い換えれば、これらのアプリケーションは想像上の暗黙のリターンではなく、実際の透明性の高いキャッシュフローを生み出しています。対照的に、ほとんどの主流のパブリックチェーンの株価売上高倍率は依然として数百倍、数千倍であるのに対し、主要なアプリケーションは低い評価額でより高いリターンを生み出しています。 Solanaを例に挙げると、過去1年間の総取引手数料は約6億3,200万ドル、収益は約13億ドル、時価総額は約1,050億ドル、完全希薄化後評価額(FDV)は約1,185億ドルでした。つまり、Solanaの時価総額対取引手数料比率は約166倍、時価総額対収益比率は約80倍であり、大規模なL1ブロックチェーンとしては比較的保守的な評価額です。他の多くのパブリックチェーンのFDV評価倍率は数千倍にも達します。比較すると、Hyperliquidの収益は6億6,700万ドル、FDVは380億ドルで、57倍の倍率に相当しますが、流通時価総額に基づくFDV倍率はわずか19倍です。Pump.funの収益は7億2,400万ドルで、FDV倍率はわずか5.6倍、時価総額倍率はわずか2倍でした。これらは両方とも、製品市場適合性が高く、強力な配布機能を備えたアプリケーションが、ベース層よりもはるかに低い率で大きな収益を生み出していることを示しています。これは進行中のパワーシフトです。アプリケーション層の評価は、創出されエコシステムに還元される実質的な収益にますます依存するようになっていますが、パブリックブロックチェーンは依然としてその評価を正当化するのに苦労しています。縮小し続けるL1プレミアムは、このことを最も明確に示しています。パブリックブロックチェーンがエコシステム内でより多くの価値を「内部化」する方法を見つけない限り、これらの過大評価された評価は引き続き圧縮されるでしょう。「ホワイトラベル・ステーブルコイン」は、パブリックブロックチェーンが価値を取り戻そうとする最初のステップとなるかもしれません。これは、以前は受動的な「通貨チャネル」を能動的な収益層へと変革するものです。調整の問題:一部のパブリックブロックチェーンがより速く進んでいる理由 「エコシステムの利益に沿ったステーブルコイン」への移行は既に進行中です。異なるパブリックブロックチェーン間の進展速度の大きな違いは、それぞれの調整能力と実行の緊急性によるものです。例えば、Suiは、そのエコシステムはSolanaよりもはるかに成熟していませんが、非常に急速に進化しています。 SuiはEthenaと提携し、2つのステーブルコイン、sUSDeとUSDi(後者はJupiterとMegaETHが検討しているBUIDL対応のステーブルコインメカニズムに類似)を同時に導入しました。これはアプリケーション層での自発的な動きではなく、パブリックチェーン層における戦略的な決定です。パス依存性が形成される前に、ステーブルコイン経済を可能な限り早期に「内部化」することを目的としています。これらの製品は第4四半期に正式にリリースされる予定ですが、Suiはこの戦略を積極的に実装した最初の主流パブリックチェーンです。対照的に、Solanaはより複雑で困難な状況に直面しています。現在、Solanaチェーンには約150億ドルのステーブルコイン資産があり、そのうち100億ドル以上がUSDCです。これらの資金はCircleに年間約5億ドルの利息収入をもたらし、その大部分は収益分配プロトコルを通じてCoinbaseに還流しています。Coinbaseはこれらの収益をどこに使っているのでしょうか? — Solanaの直接の競合企業であるBaseへの補助金です。 Baseの流動性インセンティブ、開発者資金、そしてエコシステム投資の一部は、Solanaに保有されている100億ドル規模のUSDCによって賄われています。つまり、Solanaは収益を失っているだけでなく、競合他社に資金を提供しているのです。この問題は、Solanaコミュニティ内で既に大きな注目を集めています。例えば、Heliusの創設者である@0xMert_は、Solanaがエコシステムの利益に結びついたステーブルコインを立ち上げるよう求め、収益の50%をSOLの買い戻しとバーンに割り当てることを提案しました。Agoraなどの一部のステーブルコイン発行者の幹部も同様の解決策を提案していますが、Suiの積極的な取り組みと比較すると、Solanaの公式な対応は比較的冷淡なものでした。理由は実のところ複雑ではありません。GENIUS法などの規制枠組みが徐々に明確化されるにつれ、ステーブルコインはますます「コモディティ化」しています。ユーザーは、価格が安定し流動性が十分であれば、USDC、JupUSD、あるいはその他の規制準拠ステーブルコインを保有しているかどうかは気にしません。では、なぜ競合他社に利益を流しているステーブルコインをデフォルトとして使うのでしょうか?Solanaがこの問題に躊躇しているのは、「信頼できる中立性」を維持したいという願望に一部起因しています。これは、財団が機関投資家による正当性獲得を目指している中で特に重要です。結局のところ、現時点でこの点で真に認知されているのはビットコインとイーサリアムだけです。ブラックロックのような有力な発行体を引き付けるためには、こうした「機関投資家による承認」は、実際の資本流入をもたらすだけでなく、伝統的な金融の観点から資産の「コモディティ化」というステータスを与えるため、Solanaはエコシステムの政治から一定の距離を保つ必要があります。 **特定のステーブルコインを公に支持することは、たとえそれが「エコシステムに優しい」と考えられているものであっても、Solanaがそのレベルに到達する過程で問題を引き起こす可能性があり、特定のエコシステム参加者を優遇していると見なされる可能性さえあります。** Solanaエコシステムの規模と多様性は、事態をさらに複雑にします。数百のプロトコル、数千の開発者、そして数十億ドルのTVL。この規模では、エコシステム全体を調整して「USDCを放棄する」ことは指数関数的に困難になります。しかし、この複雑さは最終的にはネットワークの成熟度とエコシステムの深さを反映した特性です。真の問題は、何もしないことにもコストがかかり、そのコストが増幅されることです。** パス依存性は日々蓄積されます。USDCをデフォルトとする新規ユーザーが増えるたびに、将来の切り替えコストが増加します。USDCの流動性を最適化するプロトコルは、代替手段の立ち上げを困難にします。技術的な観点から見ると、既存のインフラストラクチャはほぼ一夜にして移行を可能にしますが、真の課題は調整にあります。現在、Solanaでは、JupUSDを立ち上げ、その利回りをSolanaエコシステムに還元することを約束し、自社の製品システムに深く統合することで、リードを奪っています。問題は、他の主要アプリケーションが追随するかどうかです。Pump.funのようなプラットフォームも、ステーブルコインの利回りを内部化するために同様の戦略を採用するでしょうか?Solanaはいつトップダウンで介入せざるを得なくなるのでしょうか?それとも、Solanaレイヤー上に構築されたアプリケーションがこれらの利回りを自ら収集できるようにするだけでしょうか?パブリックブロックチェーンの観点から見ると、アプリケーションがステーブルコインの経済的利益を保持できるのは理想的な結果ではありませんが、これらの利回りがオフチェーンや敵対者に流れるよりはましです。最終的に、パブリックチェーンやより広範なエコシステムの観点から見ると、このゲームには集団的な行動が必要です。プロトコルは流動性を一貫性のあるステーブルコインに向ける必要があり、トレジャリーは思慮深い配分決定を行う必要があり、開発者はデフォルトのユーザーエクスペリエンスを変更し、ユーザーは自身の資金で「投票」する必要があります。SolanaがBaseに毎年5億ドルを支払っている補助金は、財団からの声明で消えることはありません。エコシステム参加者が「競合他社への資金提供の継続を拒否」した場合にのみ、真に消えるのです。結論:発行者からエコシステムへのパワーシフト ステーブルコイン経済における次の支配は、もはや誰がトークンを発行するかではなく、誰が流通チャネルをコントロールし、誰がリソースを調整してより迅速に市場シェアを獲得できるかにかかっています。CircleとTetherは、「先行者利益」と「流動性確立」に基づいて巨大なビジネス帝国を築くことができました。しかし、ステーブルコインスタックがますますコモディティ化されるにつれて、彼らの堀は弱まりつつあります。クロスチェーン・インフラストラクチャは、異なるステーブルコインを事実上互換性のあるものにしています。規制の明確化は参入障壁を下げ、ホワイトラベル発行者は発行コストを削減します。最も重要なのは、最も強力な流通能力、高いユーザー定着率、そして成熟した収益化モデルを持つプラットフォームが収益を内部化し始め、もはや第三者に利息や利益を支払わなくなったことです。この変化はすでに始まっています。HyperliquidはUSDHへの切り替えにより、以前はCircleとCoinbaseに流れていた年間2億2000万ドルの収益を取り戻しています。JupiterはJupUSDを自社の製品エコシステム全体に深く統合しています。MegaETHはステーブルコインの収益を利用して、シーケンサーをほぼコストで運用しています。Suiはパス依存性が問題になる前に、Ethenaと提携してエコシステムに適合したステーブルコインを立ち上げました。これらはほんの一例です。今日、CircleとTetherに年間数億ドルを「流出」させているすべてのパブリックチェーンには、従うべきテンプレートがあります。投資家にとって、このトレンドはエコシステム評価に対する全く新しい視点を提供します。もはや重要な質問は「このチェーン上でどれだけのアクティビティがあるのか?」ではなくなります。むしろ、「調整の課題を克服し、流動性プールの収益化を実現し、ステーブルコインの利回りを大規模に獲得できるかどうか」が問われます。パブリックチェーンやアプリケーションが、トークン買い戻し、エコシステムインセンティブ、あるいはプロトコル収益のために、年間数億ドル規模の利回りをシステムに「組み込み」始めると、市場参加者はこれらのプラットフォームのネイティブトークンを通じてこれらのキャッシュフローを直接「吸収」できるようになります。この収益を内部化できるプロトコルやアプリケーションは、より堅牢な経済モデル、より低いユーザーコスト、そしてコミュニティとのより整合性のある利益を持つことになります。一方、内部化できないプロジェクトは、「ステーブルコイン税」を支払い続け、評価額が圧縮されるのを目の当たりにすることになります。将来最も興味深い機会は、Circleの株式を保有することでも、FDVの高い発行者が発行するトークンに賭けることでもありません。真の価値は、どのチェーンやアプリケーションがこの移行を完了させ、「受動的な金融導管」を「能動的な利回りエンジン」へと転換できるかを見極めることです。流通こそが新たな防壁です。「資金調達チャネル」を構築する者だけでなく、「資金の流れ」をコントロールする者が、ステーブルコイン経済の次の段階を決定づけるでしょう。 BlockBeats の公式コミュニティに参加しよう: Telegram 公式チャンネル:https://t.me/theblockbeats Telegram 交流グループ:https://t.me/BlockBeats_App Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia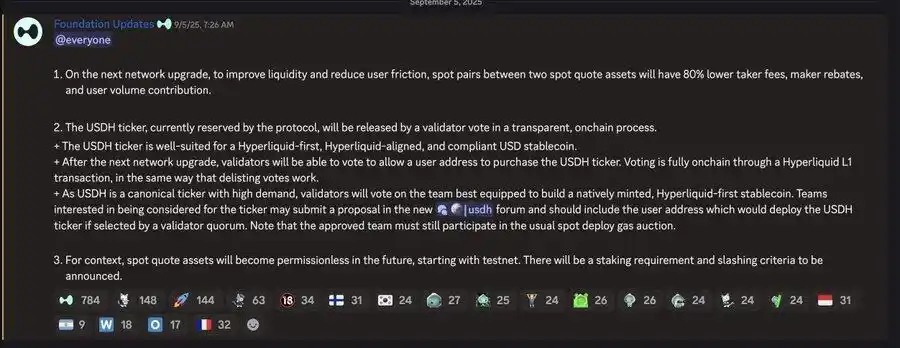
バリデーターがUSDHコードの所有権を決定する投票を行う前に、Hyperliquidは独自に発行される自己中心型ステーブルコインのローンチを発表しました。

 関連記事