ウィンターミュート市場の見通し: 資金流入が停滞し、市場はゼロサムゲームの段階に入りました。
原題:流動性、仮想通貨の生命線
原文出典:Wintermute
原文翻訳:Azuma、Odaily Planet Daily
主な結論
I. 流動性が仮想通貨市場サイクルを支配している一方で、ステーブルコイン、ETF、DAT(デジタル資産保管庫)からの流入は減速している。
II. 世界的な流動性は依然として豊富だが、SOFRの上昇により、資金は仮想通貨市場に流入するのではなく、短期国債(T-bills)に留まっている。
III.暗号資産市場は「自立」段階にあります。つまり、資金は新たな外部資金が流入するまで内部循環します。
流動性の支配的役割
暗号資産市場のあらゆるサイクルにおいて、流動性はしばしば支配的な役割を果たします。 長期的には、暗号資産業界の動向は普及率によって決まるかもしれませんが、価格変動を真に左右するのは資本の流れの方向です。ここ数ヶ月、こうした資本流入の勢いは著しく鈍化しています。ステーブルコイン、ETF、デジタル資産保管庫(DAT)という3つの主要チャネルを通じたエコシステムへの資本流入の速度も同時に弱まり、暗号資産市場は拡大期から既存資金に支えられた段階へと移行しています。テクノロジーの普及は重要ですが、市場の循環的なローテーションを真に左右するのは流動性です。これは市場の厚みだけでなく、資本の入手可能性にも影響します。世界的なマネーサプライが拡大したり、実質金利が低下したりすると、過剰流動性は必然的にリスク資産へと向かい、暗号資産は歴史的に(特に2021年のサイクルにおいて)、その最大の恩恵を受けてきた資産の一つです。以前のサイクルでは、流動性は主にステーブルコインの発行を通じてデジタル資産に流入し、法定通貨への主要な参入ポイントとなっていました。市場が成熟するにつれて、3つの主要な流動性ファネルが徐々に形成され、新たな資金が暗号資産市場に流入する経路を決定します。 * **デジタル資産保管庫(DAT):** 従来の資産をオンチェーンの流動性と結び付けるために使用される、トークン化された資金と利回り構造。 * **ステーブルコイン:** オンチェーン形式の法定通貨流動性。レバレッジや取引活動の担保として機能します。ETF:従来型の金融機関やパッシブファンドに、BTCおよびETHへのエクスポージャーを提供します。ETFの運用資産(AUM)、DATの純資産価値(NAV)、および発行済みステーブルコインの数を組み合わせることで、デジタル資産への総資本流入額の合理的な指標となります。下のグラフは、過去18か月間のこれらの構成要素の変動を示しています。下のグラフは、この変動全体がデジタル資産の全体的な時価総額と高い相関関係にあることを示しています。つまり、流入が加速するにつれて価格が上昇します。 BlockBeats の公式コミュニティに参加しよう: Telegram 公式チャンネル:https://t.me/theblockbeats Telegram 交流グループ:https://t.me/BlockBeats_App Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia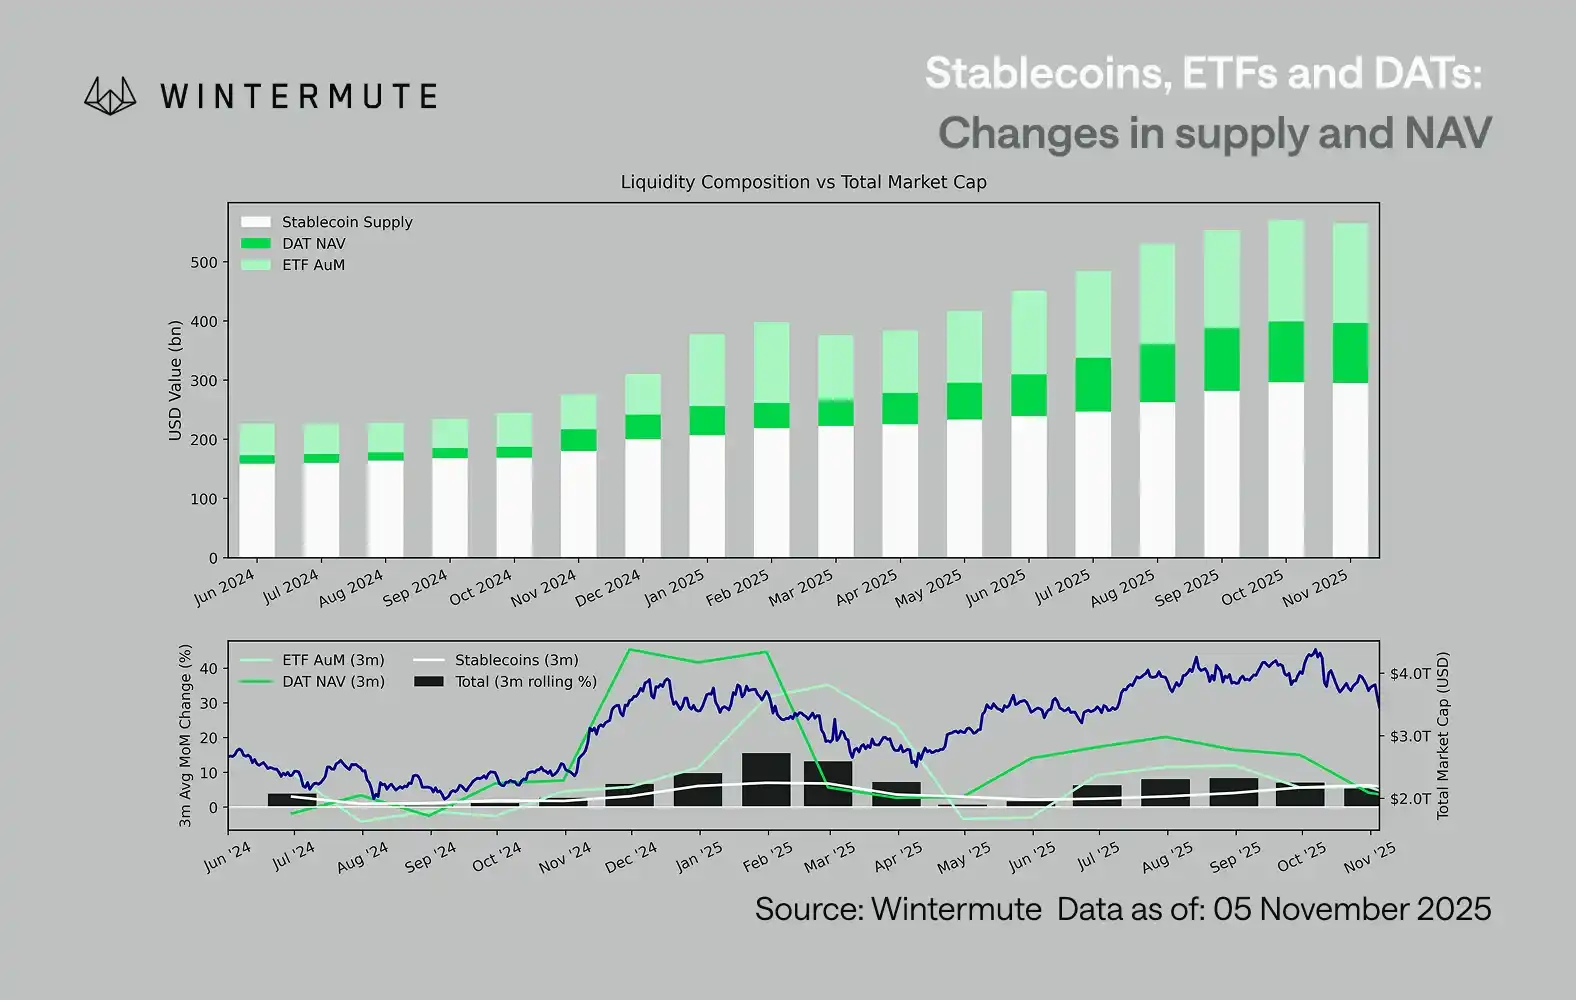 どの経路で流入が鈍化しましたか?このグラフに反映されている重要な情報は、DATとETFへの流入モメンタムが大幅に弱まっていることです。どちらの経路も2024年第4四半期と2025年第1四半期に好調なパフォーマンスを示し、初夏に一時的に反発しましたが、その後モメンタムは消失しました。流動性(M2)は、年初ほど自然に暗号資産エコシステムに流入しなくなっています。 2024年初頭以降、DATとETFの総額は約400億ドルから2,700億ドルに増加し、ステーブルコインの供給量は約1,400億ドルから2,900億ドルへと倍増しました。これは構造的な成長を示す一方で、明確な「停滞」も示しています。それぞれの経路は異なる流動性源を反映しているため、減速のペースを異なる経路で観察することは重要です。ステーブルコインは暗号資産市場に内在するリスク選好度を反映し、DATは利回り資産に対する機関投資家の需要を反映し、ETFは伝統的な金融ファンドの資産配分動向を反映しています。これら3つの経路の同時減速は、商品間のローテーションではなく、新規資本配分の全体的な減速を示しています。**[強化された市場]** 流動性は消失したわけではなく、システム内を循環しているだけで、継続的に拡大しているわけではありません。より広範なマクロ経済の観点から見ると、暗号資産市場以外の経済全体の流動性(M2)も停滞していません。 SOFRの上昇は短期的には流動性を制約する可能性があり、現金利回りの魅力を高め、資金を国債市場に留め置くことになるものの、世界は依然として緩和サイクルにあり、米国の量的引き締め(QT)は正式に終了しました。構造的な背景は依然として好ましい状況にあり、現在、流動性は株式市場など、他のリスク要因への流れを強めています。外部からの資本流入の減少により、市場のダイナミクスは閉鎖的になっています。ファンドは大型コインとアルトコインの間でより頻繁にローテーションを行い、ゲーム・ザ・アップ(PVP)の状況を生み出しています。これが、上昇相場が常に短命に終わり、運用資産総額が安定しているにもかかわらず市場の幅が狭まっている理由を説明しています。現在、市場のボラティリティの急上昇は、持続的なトレンドによるものではなく、主に清算の連鎖反応に起因しています。今後、ステーブルコインの復活、ETFへの関心の高まり、DAT規模の回復など、流動性経路の大幅な回復は、デジタル資産セクターへのマクロ流動性の回帰を意味するでしょう。それまでは、暗号資産市場は「自立的」な段階にとどまり、資金は複利による増加ではなく、内部循環することになります。

 関連記事