DeFiの買い戻しブームの中、UniswapとLidoが「中央集権化」論争に巻き込まれる
原題:Uniswap、Lido、Aave?! DeFiはいかにして静かに中央集権化していくのか
原著者:Oluwapelumi Adejumo、CryptoSlate
原訳:Saoirse、Foresight News
11月10日、Uniswapの管理者が「UNInformation」提案を提出した際、その文書はプロトコルのアップデートというよりも、企業再編のようなものだった。
この提案では、これまで使われていなかったプロトコル手数料を有効にし、新しいオンチェーン財務エンジンを通じて資金を流し、その収益を使ってUNIトークンを購入・バーンすることを計画していた。このモデルは、従来の金融における自社株買いプログラムと驚くほど似ています。
翌日、Lido も同様のメカニズムを開始しました。
同社の分散型自律組織 (DAO) は、自動買い戻しシステムを提案しました。イーサリアムの価格が 3,000 ドルを超え、年間収益が 4,000 万ドルを超えると、ステーキングによる超過収益を使用してガバナンス トークンである LDO を買い戻します。このメカニズムは、強気市場ではより強力に、タイトな市場環境ではより保守的に行動する、カウンターシクリカル戦略を意図的に採用しています。これらの取り組みは、DeFi 分野における大きな変革を示しています。過去数年間、DeFi 分野はミーム トークンとインセンティブ主導の流動性活動によって支配されてきましたが、現在、主要な DeFi プロトコルは、収益、手数料の獲得、資本効率などの中核的な市場ファンダメンタルズを中心に再配置されています。しかし、この変化は業界に、管理、持続可能性、そして分散化が企業論理に徐々に取って代わられつつあるかどうかといった、一連の厄介な問題への対応を迫ります。
DeFiの新たな金融ロジック
2024年の大半において、DeFiの成長は主に文化的な話題性、インセンティブプログラム、流動性マイニングに依存していました。「手数料の再活性化」や「買い戻し枠組みの導入」といった最近の動きは、業界がトークン価値と事業業績をより直接的に結び付けようとしていることを示しています。
Uniswapを例に挙げましょう。最大1億UNIトークンをバーンする計画は、UNIを純粋な「ガバナンス資産」から「プロトコル経済的権利証明書」に近い資産へと再定義します。ただし、UNIには株式のような法的保護やキャッシュフロー分配権はありません。
このような買い戻しプログラムの規模を過小評価すべきではない。MegaETH Labsの研究者であるBREADは、現在の手数料水準に基づいて、Uniswapが毎月約3,800万ドルの買い戻し能力を生み出すことができると見積もっている。この金額はPump.funの買い戻し率を上回っているが、Hyperliquidの毎月の買い戻し規模である約9,500万ドルよりは低い。Hyperliquid、Uniswap、Pump.funによるトークン買い戻しの比較(出典:Bread)Lidoのシミュレーションによるメカニズム構造は、年間約1,000万ドルの買い戻しをサポートできることを示している。買い戻されたLDOトークンはwstETHとペアにされ、取引の深さを増やすために流動性プールに追加される。他のプロトコルも同様の取り組みを加速させている。Jupiterは営業収益の50%をJUPトークンの買い戻しに割り当てている。dYdXはネットワーク手数料の4分の1を買い戻しとバリデーターのインセンティブに割り当てている。 Aaveは、自社株買いを促進するために、財務を通じて年間最大5,000万ドルを投資する具体的な計画を策定しています。Keyrockのデータによると、2024年以降、所得連動型トークン保有者の配当は5倍以上に増加しています。2025年7月だけでも、プロトコルは自社株買いとインセンティブに約8億ドルを支出または割り当てました。
DeFiプロトコル保有者の収益(出典:Keyrock)
その結果、主要プロトコルからの収益の約64%がトークン保有者に還元されるようになりました。これは、「再投資を優先し、次に分配する」という以前のサイクルとは全く対照的です。
このトレンドの背景には、業界で新たなコンセンサスが形成されつつあることがあります。「希少性」と「経常収益」がDeFiの価値物語の中核になりつつあるのです。
トークンエコノミーの制度化
買い戻しの波は、DeFiと機関投資家の統合の深化を反映しています。
DeFiプロトコルは、次のような従来の金融指標を使用し始めています。投資家に価値を伝えるために、株価収益率、利回り閾値、純分配率などを導入しました。投資家は現在、成長企業を評価するのと同じ方法で DeFi プロジェクトを評価しています。この融合はファンドマネージャーに共通の分析言語を提供する一方で、新たな課題ももたらします。DeFiは「規律」や「情報開示」といった制度的要件を念頭に置いて設計されたわけではありませんが、業界は今やこれらの期待に応える必要に迫られています。Keyrockの分析では、多くの自社株買いプログラムが、持続可能で継続的なキャッシュフローではなく、既存の財務準備金に大きく依存していることが指摘されています。このモデルは短期的にはトークン価格を支えるかもしれませんが、長期的な持続可能性は疑問です。特に「手数料収入が周期的で、トークン価格の上昇と連動していることが多い」市場環境においてはなおさらです。さらに、Blockworksのアナリスト、Marc Ajoon氏は、「自律的な自社株買い」は一般的に市場への影響が限定的であり、トークン価格が下落した際にはプロトコルに未実現損失をもたらす可能性があると考えています。この点を踏まえ、Ajoon氏は「データ駆動型の自動調整システム」を提唱しています。これは、バリュエーションが低いときに資金を配分し、成長指標が弱いときに再投資することで、自社株買いが投機的な圧力ではなく真の業績を反映することを保証するものです。彼は、「現状では、自社株買いは万能薬ではありません…『自社株買い』という言説のせいで、業界は盲目的に自社株買いを、より高いリターンをもたらす可能性のある他の方法よりも優先させています」と述べています。Arcaの最高投資責任者であるジェフ・ドーマン氏は、より包括的な視点を提供しています。彼は、企業の自社株買いは発行済み株式数を減らす一方で、トークンは特別なネットワークに存在するため、その供給は従来の再編や合併・買収では相殺できないと主張しています。したがって、トークンのバーンはプロトコルを「完全分散型システム」へと導く可能性があります。しかし、トークンを保有することは将来への柔軟性も提供します。需要や成長戦略の必要に応じて、いつでもトークンを増やすことができます。この二重性により、DeFiの資本配分決定は株式市場よりも影響力を持つことになります。新たなリスクの出現 自社株買いの財務ロジックは単純かつ直接的ですが、ガバナンスへの影響は複雑で広範囲にわたります。Uniswapを例に挙げましょう。同社の「UNIFication」提案は、運営管理権をコミュニティ財団から民間企業であるUniswap Labsに移管する計画です。この中央集権化の傾向はアナリストの間で懸念を引き起こしており、彼らはこれが「分散型ガバナンスが避けるべき階層構造」を模倣する可能性があると考えている。これに対し、DeFi研究者のイグナス氏は、「暗号通貨の『分散化』という本来のビジョンは、現在、実現に苦戦している」と指摘する。イグナス氏は、この「中央集権化の傾向」はここ数年で徐々に現れてきたと強調する。その最も典型的な例として、DeFiプロトコルはセキュリティ問題に対処する際に「緊急停止」や「コアチームによる迅速な意思決定」に頼ることが多い。彼の見解では、核心的な問題は、「中央集権的な権力」に経済的正当性があったとしても、透明性とユーザーエンゲージメントを損なうという点にある。しかし、支持者たちは、こうした権力の集中は「イデオロギー的な選択」ではなく「機能的な必要性」であると主張している。ベンチャーキャピタル企業a16zのCTOであるエディ・ラザリン氏は、Uniswapの「UNInformation」モデルを「クローズドループモデル」と表現している。これは、分散型インフラによって生み出される収益がトークン保有者に直接流れるモデルである。彼はさらに、DAOは「将来の開発のためにより多くのトークンを発行する」権限を保持することで、柔軟性と財務規律のバランスを実現すると付け加えている。「分散型ガバナンス」と「実行レベルの意思決定」の間の緊張関係は新しい問題ではないが、その財務的影響は今や大幅に拡大している。現在、主要なプロトコルは数億ドル規模の資金を管理しており、その戦略的決定は流動性エコシステム全体に大きな影響を与える可能性がある。したがって、DeFi経済が成熟するにつれて、ガバナンスに関する議論の焦点は「分散化の理念」から「バランスシートへの実際の影響」へと移行しつつあります。DeFi成熟度テスト トークン買い戻しの波は、分散型金融が「自由な実験段階」から「構造化された指標主導の産業」へと進化していることを示しています。かつてこの分野を特徴づけていた「自由な探索」は、徐々に「キャッシュフローの透明性」、「パフォーマンスの説明責任」、「投資家の利益の整合」に取って代わられつつあります。しかし、成熟は新たなリスクももたらします。• ガバナンスが中央集権的な管理へと移行する可能性があります。• 規制当局が買い戻しを「実際の配当」とみなし、コンプライアンスに関する論争を引き起こす可能性があります。• チームが「技術革新」から「金融工学」へと焦点を移し、コアビジネスの開発を軽視する可能性があります。この変革の持続可能性は、実装レベルでの選択にかかっています。• 「プログラムによる買い戻しモデル」は、オンチェーンに透明性を自動的に注入することで、分散型の特性を維持できます。 • 「自律的な自社株買いの枠組み」は導入が早いものの、信頼性と法的明確性を損なう可能性があります。 • 「ハイブリッドシステム」(自社株買いを測定・検証可能なネットワーク指標にリンクさせる)は妥協案となる可能性がありますが、現状では実際の市場で「回復力」を実証した事例はほとんどありません。
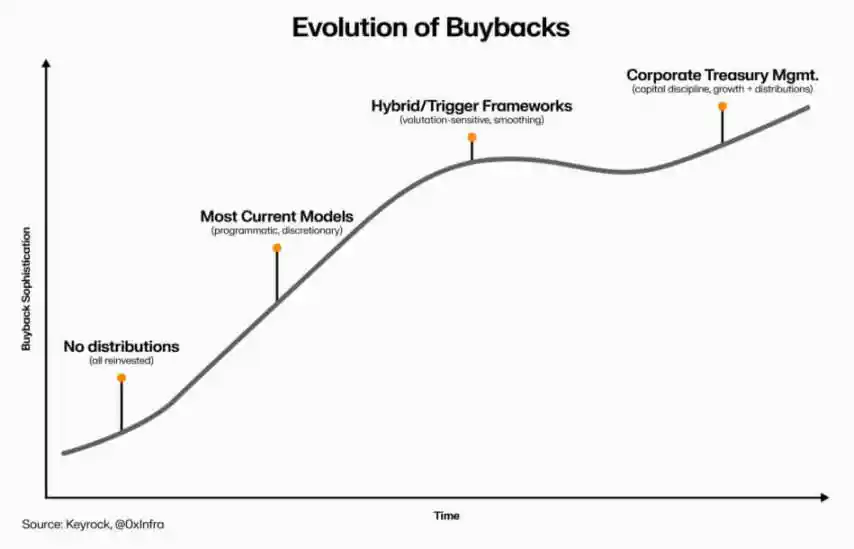
DeFi トークン買い戻しの進化 (出典: Keyrock)
しかし、1 つはっきりしていることは、DeFi と従来の金融の相互作用は「単なる模倣」を超えているということです。今日、この分野は「オープンソースの基盤」を維持しながら、「財務管理」「資本配分」「バランスシートの健全性」といった企業経営の原則を取り入れつつあります。
トークン買い戻しは、この統合の凝縮された現れです。市場行動と経済論理を融合させ、DeFiプロトコルを「自己資金による収益志向の組織」へと導きます。つまり、「イデオロギー」ではなく「パフォーマンス」をベンチマークとして、コミュニティに説明責任を負います。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事