2026 年の連邦準備制度理事会は暗号通貨市場にどのような影響を与えるでしょうか?
原題:2026年:FRBの体制転換の年
原作者: @krugermacro
編集:ペギー、BlockBeats
編集者注:連邦準備制度理事会(FRB)は2026年に真の「システムシフト」に直面する可能性があります。ハセット氏が議長に就任した場合、金融政策はパウエル時代の慎重かつ着実なアプローチから、より積極的な利下げと「成長優先」の枠組みへと転換する可能性があります。短期金利、長期期待、そして資産間の価格設定は、いずれも再評価を迫られるでしょう。本稿では、この潜在的な転換点の主要な論理と市場への影響を概説します。来年の主要取引テーマは、利下げだけでなく、全く新しい連邦準備制度理事会(FRB)の誕生となるでしょう。
以下は原文です。
私たちが知っている連邦準備制度は 2026 年に終了します。
来年の資産リターンの最も重要な原動力となるのは「新しい連邦準備制度」、より具体的にはトランプ大統領が任命した新議長によってもたらされる政策パラダイムシフトとなるだろう。
ケビン・ハセット氏が、トランプ大統領の連邦準備制度理事会(FRB)議長の最有力候補として浮上しました(12月2日時点で、カルシ氏は市場予想の確率を70%としています)。国家経済会議(NEC)の現委員長であるハセット氏は、サプライサイド経済学者であり、長年にわたりトランプ大統領を熱烈に支持してきました。彼は「成長第一」のアプローチを提唱し、インフレとの戦いはほぼ勝利したため、高い実質金利を維持することはもはや経済的に合理的ではなく、むしろ政治的な頑固さであると主張しています。もしハセット氏が就任すれば、それは決定的な制度的転換を意味するでしょう。FRBは、パウエル時代のテクノクラート的な慎重姿勢から、借入コストの引き下げと大統領の経済政策への貢献をより明確に目的とした政策枠組みへと移行するでしょう。
彼がどのような政策体制を確立するのかを理解するには、金利と連邦準備制度に関する今年の彼の公式発言を直接見ることができます。
「FRBが12月に金利を引き下げなければ、唯一の説明はトランプ大統領に対する党派的な偏見だ。」(11月21日)
「もし私がFOMCの理事だったら、利下げに賛成する可能性が高いが、パウエル議長の場合はそうではないだろう。」(11月12日)
「私はトランプ氏の見解に賛成です。金利は大幅に引き下げられる可能性があります。」(11月12日)
「予想される3回の利下げはほんの始まりに過ぎない。」(10月17日)
「連邦準備制度理事会が引き続き積極的に金利引き下げを続けることを期待します。」(10月2日)
「FRBの利下げは正しい方向に進んでいる。金利はさらに低下するはずだ。」(9月18日)
「ウォラー氏とトランプ氏は金利について正しい。」(6月23日)
政治的立場をハト派からタカ派まで1〜10段階で評価すると(1=最もハト派、10=最もタカ派)、ハセット氏はおそらく2になるだろう。
ハセット氏が指名されれば、ミラン氏の短期任期満了となる1月に、ハセット氏はミラン氏の後任として連邦準備制度理事会(FRB)理事に就任する。その後、パウエル氏の任期満了となる5月に議長に昇格する。パウエル氏は従来の慣例に従い、辞意を表明した後に理事を辞任すると予想されており、これによりトランプ大統領が指名するケビン・ウォーシュ氏の後任となる空席が生じることになる。
ウォーシュ氏は現在、議長選でハセット氏の最大のライバルとなっているが、本稿では、彼が最終的には改革派の一員として連邦準備制度理事会(FRB)に加わると想定している。元連邦準備制度理事会(FRB)理事であるウォーシュ氏は、構造改革のためのプラットフォーム構築を公に訴え、「新たな財務省・連邦準備制度協定」の再構築を明確に求め、現FRB指導部が「現状維持の専横に屈している」と批判している。重要なのは、ウォーシュ氏が、AI主導による現在の生産性の急上昇は本質的にデフレ的であり、FRBが高金利を維持するという政策上の誤りを犯していると主張している点である。
新たな勢力均衡
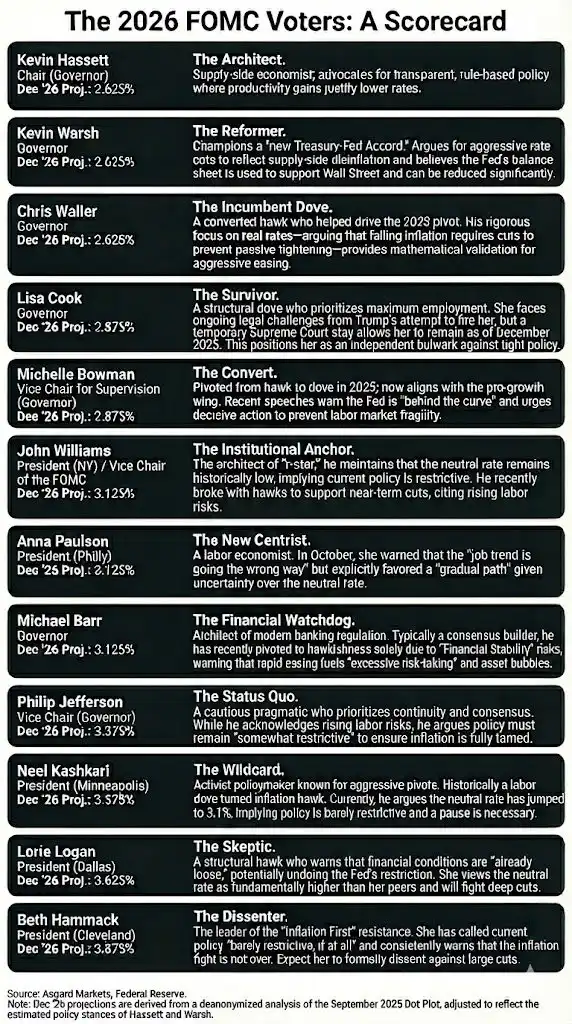
この枠組みの下では、トランプ氏率いる連邦準備制度理事会(FRB)は、大半の金融緩和策について票を集める現実的な道筋を持つ、ハト派的な中核チームを形成することになるだろう。しかし、最終的には合意形成が必要であり、ハト派的な傾向の度合いも不透明であるため、100%の保証はない。
➤ 鳩派の中心メンバー(4人)
ハセット(議長)、ワーシュ(取締役)、ウォーラー(取締役)、ボウマン(取締役)
➤ 候補者(6名)
クック(取締役)、バー(取締役)、ジェファーソン(取締役)、カシュカリ(ミネアポリス)、ウィリアムズ(ニューヨーク)、A. ポールソン(フィラデルフィア)
➤ ホークス(2人)
ハマック(クリーブランド)、ローガン(ダラス)
しかし、パウエル氏が理事の職を辞任しない場合(歴史的にその可能性は極めて低いものの、イエレン氏がパウエル氏の指名から18日後に辞任したように、退任する理事はほぼ全員が辞任している)、それは極めてネガティブな状況となるだろう。これはウォルシュ氏の席が空席になるのを防ぐだけでなく、パウエル氏が「影の議長」となり、ハト派の中核メンバー以外のFOMCメンバーに対する支持と影響力を強めることになるだろう。
タイムライン:市場反応の4つの段階
上記のすべての要因に基づいて、市場の反応は一般的に次の 4 つの異なる段階を経ます。
1. (12月/1月) ハセット氏の指名を受け、直ちに楽観的な見通しが広がる。承認から数週間以内に、リスク資産投資家は、率直でハト派的、そして忠実な新会長を歓迎するだろう。
2. パウエル議長が3週間以内に辞任を発表しない場合、不安感は高まるだろう。1日遅れるごとに、「もし辞任しなかったらどうなるのか?」というテールリスクが再び高まる。
3. パウエル氏が辞任を発表すると、市場は歓喜の波に見舞われるだろう。
4. 2026年6月にハセット氏が議長を務める初のFOMC会合が近づくにつれ、市場心理は再び緊張するだろう。
投資家は、FOMC メンバーによるすべての公式声明に細心の注意を払っています (メンバーは頻繁に発言し、その思考プロセスや傾向に関する手がかりを提供します)。
リスク:分裂した委員会
多くの人が誤って議長が持つ「重要な票」(実際には存在しない)がなければ、ハセット氏はFOMC内での議論に勝って過半数の支持を確保する必要がある。
もし50bpの利下げ決定が7対5の僅差で可決されれば、それは制度に悪影響を及ぼすだろう。それは市場に対し、議長が独立した経済学者というよりはむしろ政治代理人に近いことを示唆することになる。
さらに極端なシナリオとしては、利下げ反対が6対6で同数、または4対8で反対となる。
それは悲惨なことになるでしょう。
具体的な投票の詳細は各会合の3週間後にFOMC議事録で公開される予定であり、議事録の公開は市場にとって大きな変動をもたらすイベントとなることを意味している。
最初の会合の後に何が起こるかは、まったくの未知数のままだ。
私の基本的な評価は、ハセット氏は4票という確固たる支持と10票確保への確かな道筋を持ち、ハト派的な合意を形成し、自らの政策を前進させることができるだろうということだ。
推論: 市場は新しいFRBのハト派的な傾向を完全に予測することはできない。
金利のリプライシング
「ビットマップ画像」は幻想です。
9月に発表された2026年12月の金利予想の中央値は3.4%だったが、この数字は議決権のないタカ派メンバーも含めた全参加国の中央値を示している。
公的発言の帰属分析に基づくと、実際に議決権を持つ議員の中央値は 3.1% と大幅に低いと推定されます。
ハセットとウォルシュがパウエルとミランに代わって登場すると、状況はさらに変わった。
ミラン氏とフェラー氏を「積極的な金利引き下げ傾向」を持つ新政権の代理として用いると、2026年の投票分布は依然として二峰性を示すものの、両方のピークは低くなるだろう。
ウィリアムズ / ポールソン / バー → 3.1%
ハセット / ワーシュ / ウォーラー → 2.6%
私は新指導部のアンカーを、ミランの公式予測と一致するように 2.6% に設定した。しかし、ミランは「望ましい金利」は 2.0% から 2.5% の間であるべきだと公言していることに留意すべきである。つまり、新政権の好みは「ドット プロット」に反映されているよりもハト派的である可能性があるということである。
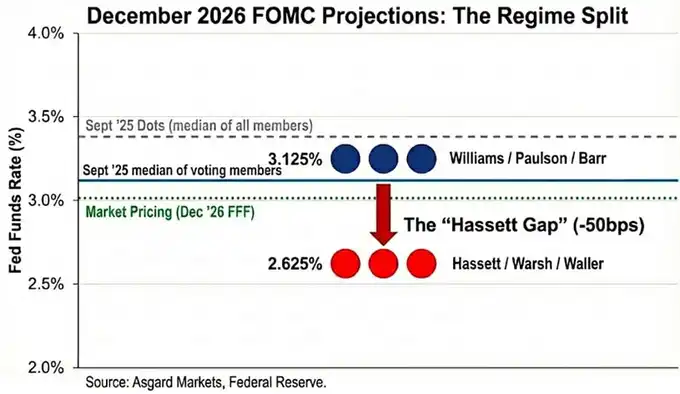
市場はすでにこの変更を織り込んでおり、2026年12月の金利は現在(12月2日時点)3.02%となっているが、これは今後の制度的変化をまだ完全には織り込んでいない。ハセット総裁が委員会に更なる利下げを働きかけることに成功した場合、利回り曲線の短期金利には依然として約40ベーシスポイントの下振れ余地が残っている。
さらに、ハセット氏の「供給側デフレーション」の評価が正しければ、インフレ率は市場コンセンサスよりも速いペースで低下し、連邦準備制度理事会は実質金利の受動的な上昇によって引き起こされる「受動的な引き締め」を避けるために、さらなる金利引き下げを迫られることになる。
クロスアセットの影響
ハセット氏の指名に対する市場の最初の反応は「リスクオン」反応と表現されるべきだが、この制度的変化をより正確に表現する言葉は「リフレ的スティープニング」である。
短期的な見通し:積極的な金利引き下げに賭ける
長期:名目成長率の上昇(および潜在的なインフレリスク)を含む
1. 金利
ハセット氏の目標は、「不況期のような積極的な金利引き下げ」と「好景気期の3%以上の成長」を組み合わせることだ。
この政策が成功すれば、2年債利回りは利下げの道を事前に織り込むため大幅に低下する一方、構造的成長の強化とインフレプレミアムの上昇により10年債利回りは高水準にとどまる可能性がある。
言い換えると、短期側は急激に下落し、長期側は強いままで、曲線は非常に急勾配になります。
2. 株式
ハセット氏によると、現在の政策姿勢はAIが推進する生産性の向上を抑制しているという。
彼が就任したら、実質割引率を引き下げ、成長株の評価額拡大による「メルトアップ」上昇を促すだろう。
最大のリスクは経済不況ではなく、むしろ長期金利の急上昇が債券市場の「反乱」を引き起こす可能性があることだ。
3. ゴールド
連邦準備制度理事会が政府と政治的に連携し、インフレよりも成長を明確に優先している場合、これはハードアセットの典型的な強気の論理です。
したがって、市場は新制度が1970年代に見られた「金利の過剰な引き下げと政策の誤り」を繰り返す可能性をヘッジするため、金は米国債を上回るパフォーマンスを示すはずだ。
4. ビットコイン
通常の状況では、ビットコインはこの「政権交代」取引の最も純粋な表現となるでしょう。
しかし、10月10日の出来事以来、ビットコインは次のような特徴を示しています。明らかな下振れ傾向、マクロ経済に関する好材料が出ている時期の上昇モメンタムの弱さ、ネガティブなニュースが出ている時期の壊滅的な下落、「4年サイクルの頂点」への恐れ、そしてナラティブ・アイデンティティ・クライシスです。
2026年までに、ハセット氏の金融政策とトランプ大統領の規制緩和政策は、この自己強化的な悲観論を上回るのに十分であると私は信じている。
テクニカルノート:Tealbook(連邦準備制度理事会による内部予測)について
ティールブックは、連邦準備制度の調査部門による公式の経済予測であり、FOMC の議論の統計的ベンチマークです。
これは、400人以上の経済学者を擁し、テブリン局長が率いる研究統計部によって監督されている。
チームメンバーのほとんどと同様に、テブリン氏もケインズ主義者であり、連邦準備制度の中核モデルであるFRB/USも新ケインズ主義の明確な例である。
ハセット氏は評議会での投票を経て、サプライサイド経済学者を省のリーダーとして任命することができる。
成長がインフレにつながると信じるケインズ派のモデル作成者を、AIブームがデフレ圧力をもたらすと信じる供給側モデル作成者に置き換えると、予測は大きく変わるでしょう。
例えば、モデルが生産性の向上によりインフレ率が2.5%から1.8%に低下すると予測した場合、
もともとそれほどハト派ではなかったFOMCメンバーも、積極的な利下げを支持するようになるだろう。
[オリジナルリンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事