なぜ予測市場はギャンブルのプラットフォームではないと言われているのでしょうか?
元のタイトル: なぜ市場予測は実際には賭けのプラットフォームではないのか
原作者: Planet Flower、Odaily Planet Daily
過去 2 年間で、予測市場は暗号通貨の世界における周辺的な概念から、テクノロジーベンチャーキャピタルや金融資本の主流へと急速に移行しました。
コンプライアンス分野の新星、Kalshiは最近、シリーズEで10億ドルの資金調達ラウンドを完了し、資金調達後の企業価値は110億ドルに上昇しました。投資家には、Paradigm、Sequoia、a16z、Meritech、IVP、ARK Invest、CapitalG、Y Combinatorといった、最も影響力のある企業が名を連ねています。
業界リーダーであるPolymarketは、評価額90億ドルでICEから戦略的投資を受け、その後、Founders Fundが主導する資金調達ラウンドで評価額120億ドルで1億5,000万ドルを調達しました。現在、評価額150億ドルで再度資金調達を行っています。
巨額の資金流入にもかかわらず、市場を予測する詳細な記事を公開するたびに、コメント欄には必ず「それは単に形を変えたギャンブルだ」というコメントが寄せられます。
確かに、スポーツのように比較しやすい分野では、予測市場とベッティングプラットフォームはゲームプレイにおいて表面的な類似点を共有しています。しかし、より根本的かつ広範なレベルでは、運用ロジックに構造的な違いがあります。
より深い現実は、トップクラスの資本が参入することで、この「構造的な違い」が規制ルールに明記され、業界の新たな言語となることを求めるだろうということです。資本はギャンブルではなく、全く新しい資産クラスであるイベントデリバティブ取引プラットフォーム(DCM)のインフラ価値に賭けているのです。
規制の観点から:
米国のギャンブル市場は、州レベルの規制(各州によって大きく異なる)、高い税金(多くの州にとって主要な収入源)、厳格なコンプライアンス要件、および数多くの制限を特徴としています。
新しい予測市場 = 金融デリバティブ取引プラットフォーム、連邦規制 (CFTC/SEC)、全国規模、規模無制限、より軽い税制。
要するに、資産クラスの境界は、学術的な議論や哲学的な定義に関するものではなく、むしろ規制と資本の間の権力の分配に関するものなのです。
I. 構造上の違いは何ですか?
まず客観的な事実を明らかにしましょう。なぜ市場予測はギャンブルではないのでしょうか?それは、最も根本的なレベルで、市場予測とギャンブルは全く異なるシステムだからです。
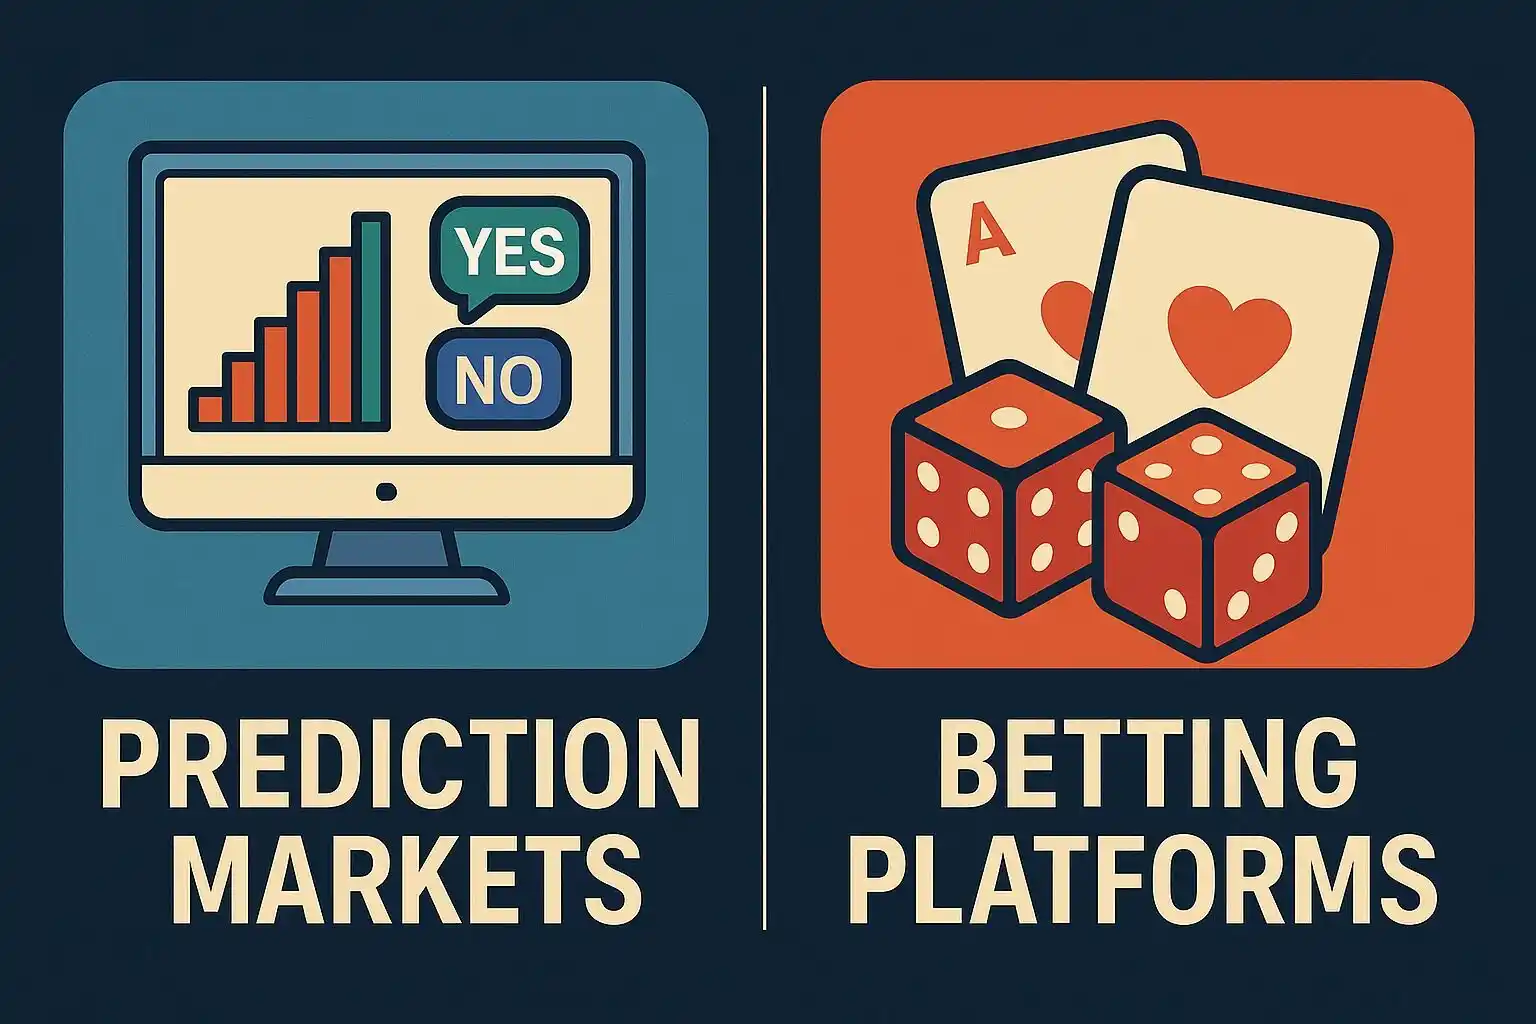
1. 異なる価格形成メカニズム:市場 vs. 投機家
本質的には、透明性の違いは次のとおりです。予測市場には公開注文帳と監査可能なデータがあり、賭けのオッズは内部で計算されますが、表示されず、プラットフォームはいつでも調整できます。
• 予測市場:価格は注文板によってマッチングされ、金融デリバティブの市場価格に基づいて、買い手と売り手によって価格が決定されます。プラットフォームは確率を設定したりリスクを負ったりせず、取引手数料のみを請求します。
• ベッティングプラットフォーム:オッズはプラットフォームによって設定され、ハウスエッジが組み込まれています。結果に関わらず、プラットフォームは通常、確率設計において安全な利益率を維持します。プラットフォームのロジックは「長期的な勝利は保証されている」というものです。
2. 目的の違い:娯楽性 vs. 経済的意義
予測市場によって生成される実データは経済的価値を持ち、金融意思決定におけるリスクヘッジに利用されています。メディアの報道、資産価格、企業の意思決定、政策への期待など、現実世界に逆効果をもたらす可能性さえあります。
• 予測市場: 予測市場は、マクロ経済イベントの確率、世論や政策の期待、企業のリスク管理(天候、サプライチェーン、規制イベントなど)、金融機関、研究機関、メディアの確率的参照ターゲットを判断するために使用されるデータ駆動型製品を生成でき、裁定取引やヘッジ戦略の基礎としても機能します。
最もよく知られている例は、もちろん米国大統領選挙であり、多くのメディアが世論調査の参考資料の 1 つとしてポリマーケットのデータを引用しました。
• 賭博プラットフォーム: 純粋に娯楽目的です。賭けのオッズは真の確率とは関係なく、データのスピルオーバー価値はありません。
3. 参加者構造:投機的なギャンブラー vs. 情報裁定者
ギャンブルの流動性は消費であり、予測市場の流動性は情報です。
予測市場: ユーザーには、データ モデル研究者、マクロ トレーダー、メディアおよび政策研究者、情報裁定業者、高頻度取引業者、機関投資家 (特にコンプライアンス市場) が含まれます。
これは、予測市場の情報密度が高く、将来を見据えていることを意味します(例:選挙当日の夜、CPI発表前)。流動性は「積極的かつ情報主導型」であり、参加者は裁定取引、価格発見、そして情報優位性を求めて参入します。流動性の本質は「情報流動性」です。
• 賭博プラットフォーム: 主に一般ユーザー向けで、感情的な賭けに陥りやすく、好みによって動かされます(損失追いかけ/ギャンブラーの誤謬)。例えば、「お気に入りの選手」を応援したり、真剣な予測ではなく感情や娯楽に基づいて賭けたりします。
流動性には方向性の価値がありません。オッズは「スマートマネー」によってより正確になるのではなく、ブックメーカーのアルゴリズム調整によってより正確になります。流動性は価格発見を生み出しません。賭け市場は真の確率を発見することではなく、ブックメーカーのリスクのバランスを取ることであり、その本質は「娯楽消費の流動性」です。
4. 規制の論理:金融デリバティブ vs. 地域ゲーム産業
• 予測市場:Kalshiは、米国CFTC(商品先物取引委員会)によりイベントデリバティブ取引プラットフォーム(DCM)に指定されました。金融規制当局は市場操作、情報の透明性、リスクエクスポージャーを重視しており、予測市場は金融商品課税の対象となります。さらに、暗号通貨取引プラットフォームと同様に、予測市場は本質的にグローバル化可能です。
ギャンブルプラットフォーム:ギャンブルは州のギャンブル規制当局の管轄下にあり、規制の焦点は消費者保護、ギャンブル依存症対策、そして地方税の徴収にあります。ギャンブルはギャンブル税と州税の対象となります。ギャンブルは地域ライセンス制度によって厳しく規制されており、地域密着型の事業です。
II. 最も「似ている」と思われる例:スポーツの予測
予測とギャンブルの違いを議論する多くの記事は、政治動向やマクロ経済データの予測といった社会的属性を持つ例にのみ焦点を当てています。これはギャンブルプラットフォームとは全く異なり、誰にとっても理解しやすいものです。
しかし、この記事では、冒頭で述べた「スポーツ予測」という、最も批判されている例を挙げたいと思います。多くのファンの目には、予測市場とベッティングプラットフォームはこの部分では変わらないように見えます。
しかし、実際には両者の契約構造は異なります。
現在の予測市場では、YES/NO バイナリ契約が使用されています。例:
レイカーズは今シーズン優勝できるでしょうか?(はい/いいえ)
ウォリアーズはレギュラーシーズンで45勝以上を達成できるでしょうか?(はい/いいえ)
または離散間隔(範囲契約):
「プレイヤーのスコアは30以上ですか?」(はい/いいえ)
本質的には、これは標準化された YES/NO であり、各バイナリ金融契約は独立した市場であり、限定された構造を持っています。
ギャンブル プラットフォームの契約は、次のように無限に細分化したり、カスタマイズしたりすることができます。
例としては、特定のスコア、ハーフタイムとフルタイム、各選手のフリースロー数、スリーポイントシュートの合計、2 レッグ パーレイ、3 レッグ パーレイ、カスタム パーレイ、ポイント スプレッド、オーバー/アンダー、オッズ/イーブン、選手のパフォーマンス、コーナーキック、ファウル、レッド カードとイエロー カード、ロスタイム、ライブ ベッティング (1 分あたりのハンディキャップ オッズ) などがあります。
イベント ツリーは、無限に複雑であるだけでなく、高度に断片化されており、本質的には無限のパラメータを持つきめ細かいイベント モデリングを表しています。
したがって、一見類似したテーマであっても、メカニズムの違いが、先に説明した 4 つの構造上の違いにつながります。
スポーツイベントにおける予測市場は、本質的には買い手と売り手によって形成される注文書であり、市場主導型であるため、オプション市場に似ています。決済ルールも公式統計データのみに基づいています。
ベッティングプラットフォームでは、オッズは常にブックメーカーによって設定・調整され、ハウスエッジが組み込まれており、「リスクのバランスを取り、ブックメーカーの利益を保証する」ことを目指しています。決済プロセスにおいてオッズの解釈が異なり、オッズにはある程度の曖昧さがあり、たとえ細分化されたイベントであっても、プラットフォームによって結果が異なる可能性があります。
III. 究極の問い:規制権力の再調整
資本が急速に数十億ドルを予測市場に賭けている理由は複雑ではない。資本が「投機的な物語」に興味を持っているのではなく、規制当局によってまだ正式に定義されていない世界的なイベントデリバティブ市場、つまり先物やオプションと並ぶ可能性を秘めた新しい資産クラスに興味を持っているからだ。
この市場を阻んでいるのは、予測市場は金融商品なのか、それともギャンブルなのかという、古くからある曖昧な歴史的疑問です。
この線が明確に引かれなければ、市場は立ち上がらないでしょう。
規制管轄権が業界規模を決定する。これはウォール街の古い論理だが、この新しい分野に適用されただけだ。
ギャンブルの上限は州レベルに設定されており、これは規制の断片化、重い税負担、一貫性のないコンプライアンス、そして機関投資家の参加の難しさを意味します。ギャンブルの成長経路は本質的に限られています。
予測市場の限界は連邦制度にあります。デリバティブの枠組みに組み込まれれば、先物とオプションのあらゆるインフラ、すなわちグローバルなアクセス性、スケーラビリティ、インデックス化、そして制度化を再利用できるようになります。
その時には、それはもはや「予測ツール」ではなく、取引可能なイベントリスク曲線の完全なセットになります。
だからこそ、ポリマーケットの成長シグナルは非常に敏感です。2024年から2025年にかけて、月間取引量は20~30億ドルを何度も上回り、スポーツ契約が成長の主力となるでしょう。これは「ベッティング市場のカニバリゼーション」ではなく、むしろ従来のスポーツブックのユーザー獲得を巡る直接的な競争です。そして金融市場では、注目度の変動は規模の変動の前兆となることがよくあります。
州の規制当局は、予測市場を連邦規制下に置くことに非常に抵抗しています。なぜなら、それは2つのことが同時に起こることを意味するからです。1つはギャンブル利用者の搾取であり、もう1つは連邦政府が州のギャンブル税収を直接差し押さえることです。これは単なる市場の問題ではなく、財政的な問題です。
予測市場が CFTC/SEC の管轄下に置かれると、州政府は規制力を失うだけでなく、「最も容易かつ安定した」地方税の 1 つも失うことになります。
最近、このゲームは公になった。ニューヨーク南部地区連邦地方裁判所は、カルシが州の賭博ライセンスを取得せずにスポーツ賭博契約を販売し、「実質的にユーザーとブックメーカーを対立させる」マーケットメイキング構造に疑問を呈しているとして、集団訴訟を受理した。数日前、ネバダ州ゲーミング委員会も、カルシのスポーツ「イベント契約」は実質的に無認可の賭博商品であり、CFTC(米国商品先物取引委員会)の規制保護を受けるべきではないと述べた。連邦判事アンドリュー・ゴードン氏は公聴会で、「カルシ事件以前は、スポーツ賭博を金融商品と考える人は誰もいなかっただろう」とさえ述べた。
これは製品紛争ではなく、規制当局と財政的利益の対立であり、価格決定力をめぐる闘争です。
資本にとって、根本的な問題は市場が成長できるかどうかではなく、どれだけの成長が許されるかである。
オリジナルリンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事