マクロ経済の構造的矛盾が深刻化しているにもかかわらず、リスク資産にとってはまだ良い時期なのでしょうか?
原題: 私の現在の偏見を一言で表すと
原作者: @arndxt_xo、暗号通貨KOL
原文翻訳:AididiaoJP、Foresight News
要するに、AI関連の設備投資、富裕層による消費、依然として比較的高い名目成長率はすべて、企業利益にとって構造的に有利であるため、私は短期的にはリスク資産に強気だと考えている。
もっと簡単に言えば、借入コストが低い場合、「リスク資産」のパフォーマンスは通常良好です。
しかし同時に、私は、これらすべてが今後 10 年間に何を意味するかについて現在私たちが語っている話に深刻な疑問を抱いています。
国家債務問題は、インフレ、金融抑圧、あるいは不測の事態が重ならなければ解決できない。
• 出生率と人口構造は暗黙のうちに実質経済成長を制限し、政治的リスクを微妙に増幅させるでしょう。
アジア、特に中国は、機会とテールリスクの両方を定義する重要な要因となることがますます増えるでしょう。
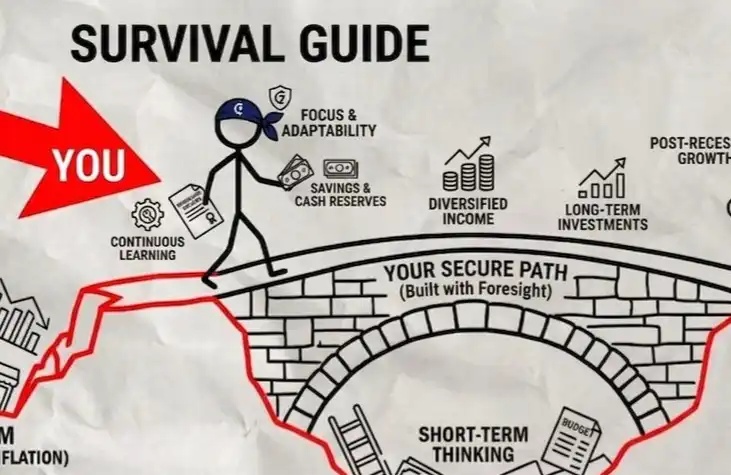
したがって、このトレンドは継続しており、これらの利益創出エンジンは引き続き保有すべきです。しかし、ポートフォリオを構築するには、通貨切り下げと人口構成の変化への道が順風満帆ではなく、困難を伴うことを認識する必要があります。
コンセンサスの幻想
主要機関の意見だけを読むと、私たちは最も完璧なマクロの世界に住んでいると思うかもしれません。
経済成長は「回復力がある」、インフレは目標に向かっており、人工知能は長期的な追い風であり、アジアは多様化の新たな原動力となっている。
HSBCの最新の2026年第1四半期の見通しは、このコンセンサスを明確に反映しています。つまり、株式の強気相場を維持し、テクノロジーと通信サービスに重点を置き、AIの勝者とアジア市場に賭け、投資適格債券の利回りを固定し、オルタナティブおよびマルチアセット戦略を使用してボラティリティを平滑化することです。
実は私もその意見に部分的には賛成です。でも、そこで止まってしまうと、本当に重要な話を見逃してしまいます。
表面下の現実は次の通りです。
• AI設備投資によって推進される利益サイクルは、人々が想像するよりもはるかに強力です。
• 民間のバランスシートに巨額の公的債務が積み上がったことにより、金融政策の伝達メカニズムが部分的に機能しなくなった。
• 国家債務、出生率の低下、地政学的再編といった構造的な時限爆弾は、現在の四半期とは無関係ですが、10年後の「リスク資産」自体の意味には極めて重要です。
この記事は、これら 2 つの世界を調和させようとする私の試みです。1 つは魅力的で簡単に市場化できる「回復力」の物語であり、もう 1 つは混沌とした複雑で経路依存のマクロな現実です。
1. 市場コンセンサス
まずは機関投資家の一般的な見解から始めましょう。
彼らの論理は単純です。
株式市場の強気相場は続いているが、ボラティリティは増大している。
• セクター ポートフォリオを多様化します。テクノロジーと通信セクターをオーバーウェイトにしながら、価値と分散化のために公益事業 (電力需要)、工業、金融セクターにも配分します。
• 景気後退に対処するために、金、ヘッジファンド、プライベートクレジット/エクイティ、インフラストラクチャ、ボラティリティ戦略などの代替投資とマルチアセット戦略を活用します。
利益機会に焦点を当てる:
• 金利スプレッドの縮小により、資金は高利回り債券から投資適格債券へとシフトしています。
• 株式との相関が低い金利スプレッドと利回りを獲得するため、新興市場のハード通貨建て社債と現地通貨建て債券の保有を増やす。
• インフレをヘッジするための収入源としてインフラストラクチャとボラティリティ戦略を活用します。
アジアを多様性の中核として活用する:
• 中国、香港、日本、シンガポール、韓国では太りすぎ。
• 注目分野: アジアのデータセンターブーム、中国を代表する革新的企業、自社株買い/配当/合併・買収によるアジア企業の収益向上、高品質アジア信用債。
債券に関しては、彼らは明らかに楽観的である。
• より高いスプレッドと、政策金利が下がる前に利回りを固定する機会を提供する、世界の投資適格社債。
• 金利スプレッド、潜在的な通貨利益、株式との低い相関性を捉えるため、新興市場の現地通貨建て債券をオーバーウェイトとする。
• グローバルハイイールド債券は、割高な評価と若干の信用リスクを理由に、ややアンダーウェイトとする。
これは、「景気循環後期だがまだ終わっていない」ポートフォリオ配分の教科書的な例です。流れに乗って投資を分散し、アジア、AI、利回り戦略でポートフォリオを牽引しましょう。
この戦略は今後6~12ヶ月間は概ね正しいと考えています。しかし問題は、ほとんどのマクロ経済分析がここで止まってしまうのに対し、真のリスクはここから始まるということです。
2. 表面下の亀裂
マクロの観点から見ると:
• 米国の名目支出の伸びは4~5%程度で、企業収益を直接支えている。
しかし、重要な疑問は、「誰が消費しているのか?お金はどこから来るのか?」ということです。
貯蓄率の低下(「消費者にお金がない」)を単純に議論するだけでは本質を見失います。裕福な世帯が貯蓄を取り崩し、信用を増やし、資産の増加を実現すれば、賃金上昇の鈍化や雇用市場の低迷下でも消費を続けることができます。所得を上回る消費は、損益計算書(当期所得)ではなく、貸借対照表(資産)によって支えられています。
これは、限界需要の大部分が、広範な実質所得の伸びからではなく、バランスシートの大きい裕福な世帯から生じていることを意味します。
データが非常に矛盾しているように見えるのは、次の理由によるものです。
全体的な消費は堅調に推移しました。
労働市場は、特に低レベルの仕事において徐々に弱体化しています。
所得と資産の不平等がこの傾向をさらに強めています。
ここで、私は主流の「回復力」という論調から離れます。マクロ経済の全体的指標が良好に見えるのは、所得、富、資本獲得の水準において上位に位置する少数のグループが、ますますそれを支配しているためです。
これは株式市場にとっては依然としてプラス要因です(利益は、その収入が1人の富裕層から得られるか10人の貧困層から得られるかには関係ありません)。しかし、社会の安定、政治環境、そして長期的な成長にとっては、徐々にエスカレートする脅威です。
3. AI設備投資の刺激効果
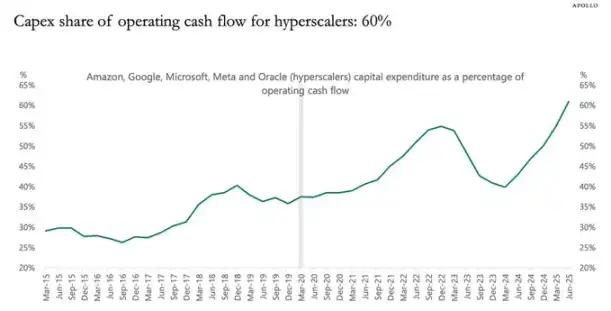
現在最も過小評価されている動向は、人工知能への設備投資とそれが利益に与える影響です。
要するに:
投資支出は今日では他人の収入です。
• 関連コスト(減価償却)は今後数年間にわたって徐々に反映されます。
したがって、AIハイパースケール企業および関連企業が総投資額を大幅に(例えば20%)増加させると、
• 収益と利益は、前もって大幅に増加します。
• 減価償却はインフレとほぼ同期して時間の経過とともにゆっくりと増加します。
データによれば、特定の時点での利益を説明する最良の指標は、総投資額から資本消費額(減価償却費)を差し引いたものになります。
このことから、非常に単純ですが、一般的な見解とは相反する結論が導き出されます。それは、AI 設備投資の進行中の波の中で、ビジネス サイクルが刺激され、企業の収益性が最大化されるというものです。
この列車を妨害しようとしないでください。
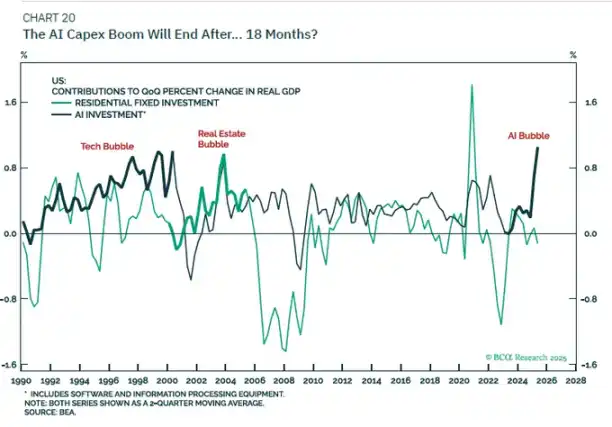
これは、HSBCのテクノロジー株へのオーバーウェイトと「進化するAIエコシステム」というテーマと完全に一致しています。彼らは、異なる方法ではあるものの、本質的に同じ利益ロジックの基盤を事前に築いているのです。
私はその長期的な影響についての物語には懐疑的です。
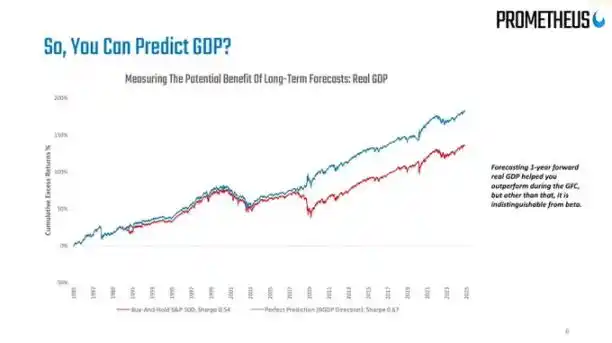
AI関連の設備投資だけで、実質GDP成長率6%という新たな時代を到来させることができるとは考えていません。
企業のフリーキャッシュフローの資金調達枠が狭まり、バランスシートが飽和状態になると、設備投資は減速します。
減価償却が進むにつれて、この「利益インセンティブ」効果は薄れ、人口増加と生産性向上という根本的な傾向に戻ることになるが、これは先進国では特に高いわけではない。
したがって、私の立場は次のとおりです。
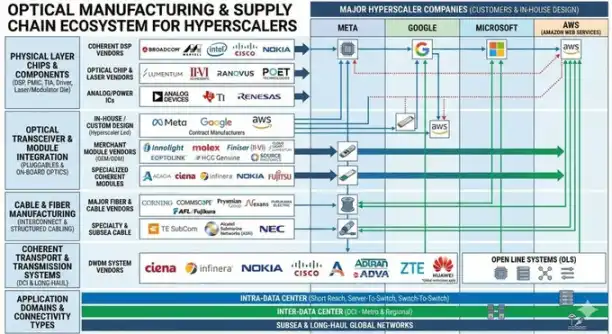
• 戦術的に: 総投資データが急増し続けている限り、AI 資本支出の受益者 (チップ、データセンター インフラストラクチャ、電力網、ニッチ ソフトウェアなど) については楽観的な見方を維持します。
戦略的に: これをトレンド成長率の永続的なリセットではなく、周期的な利益の急増と見なします。
4. 債券、流動性、そして半無効性の伝達メカニズム
この部分はちょっと奇妙です。
歴史的に見て、500ベーシスポイントの金利上昇は民間部門の純金利収入に深刻な影響を与えます。しかし今日では、数兆ドルの公的債務が民間のバランスシート上に安全資産として横ばい状態にあり、この関係は歪められています。
• 金利の上昇は国債や準備金の保有者にとって利息収入の増加を意味します。
多くの企業や世帯は固定金利の負債(特に住宅ローン)を抱えています。
• 最終結果: 民間部門の純金利負担は、マクロ経済予測ほど悪化しませんでした。
したがって、私たちは次のような問題に直面しています。
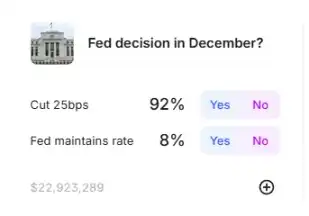
• ジレンマに陥るFRB:インフレ率は目標を上回っている一方、労働統計は弱まっている。
• 非常に不安定な金利市場: マクロ環境は「大幅な利下げ」か「さらなる利上げ」の明確なトレンドになるかどうか依然として不透明であるため、今年の最善の取引戦略は、債券の平均回帰に従い、パニック売りの後に買い、急騰後に売ることです。
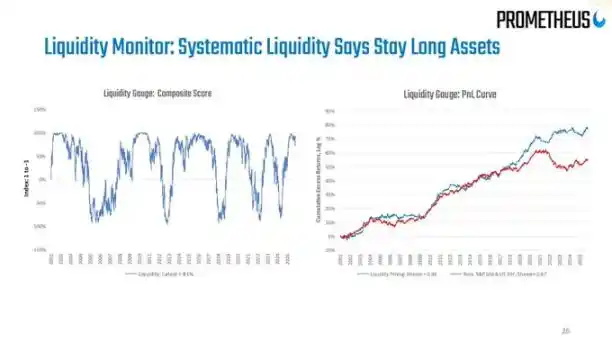
「流動性」に関して、私の見解は非常に単純です。
連邦準備制度のバランスシートは今や物語の道具のようになってしまった。その純変化は金融システム全体に比べてあまりにも遅く、小さすぎるため、効果的な取引シグナルとして機能することはできない。
流動性の実際の変化は、民間部門のバランスシートとレポ市場で発生します。つまり、誰が借り入れ、誰が貸し出し、どのような金利差で行われているかです。
5. 債務、人口、そして中国の長期的な影
国家債務:結果は分かっているが、進むべき道は不明である。
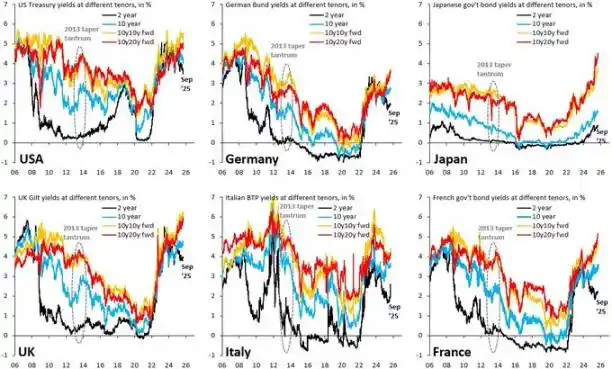
国際国家債務問題は現代の決定的なマクロ経済問題であり、その「解決策」は次のことに尽きることは誰もが知っています。
通貨を切り下げる(インフレさせる)ことで、債務対GDP比を管理可能なレベルに戻すことができます。
進路は未定のままです。
秩序ある金融抑圧:
• 名目成長率 > 名目金利を維持する
• 目標を若干上回るインフレを容認する
• 実際の債務負担を徐々に軽減
混乱した危機的出来事:
制御不能な財政軌道に市場パニック
• 期間プレミアムが急上昇
• 通貨危機は弱体化した主権国家で発生します。
今年初め、財政政策に対する市場の懸念から長期米国債の利回りが急上昇した際に、既にこの現象を経験しました。HSBC自身も、「財政軌道の悪化」という見方は予算審議中にピークを迎え、その後、連邦準備制度理事会(FRB)が懸念の高まりに焦点を移したため、沈静化したと指摘しています。
このドラマはまだ終わっていないと思います。
出生率:ゆっくりと進行するマクロ経済危機
世界の出生率は人口置換水準を下回っており、これはヨーロッパや東アジアだけでなく、イラン、トルコにも広がり、徐々にアフリカの一部にも影響を及ぼしています。これは本質的に、人口統計に隠された広範囲に及ぶマクロ経済ショックです。

出生率が低いということは、
• 依存率の上昇(支援を必要とする人々の割合の増加)。
• 長期的な実質経済成長の可能性は低い。
• 資本収益が賃金上昇率を一貫して上回ることによって引き起こされる長期的な社会的分配圧力と政治的緊張。
AI資本支出(資本深化のショック)と出生率の低下(労働供給のショック)を組み合わせると、
次のような世界が実現します。
• 資本所有者は名目上、非常に良好な業績を上げています。
政治体制はさらに不安定になった。
• 金融政策はジレンマに陥っている。労働者が最終的に交渉力を獲得したときに賃金と物価のスパイラルにつながる可能性のあるインフレを回避しながら、成長を支えなければならないのだ。
これは、機関の 12 か月の見通しのスライドには決して表示されませんが、5 ~ 15 年の資産配分の観点では絶対に重要です。
中国:見落とされてきた重要な変数
HSBC のアジアに対する見方は楽観的である。政策主導のイノベーション、AI とクラウド コンピューティングの可能性、ガバナンス改革、企業収益の増加、低い評価額、そしてアジア全域での広範な金利引き下げがもたらす追い風に強気である。
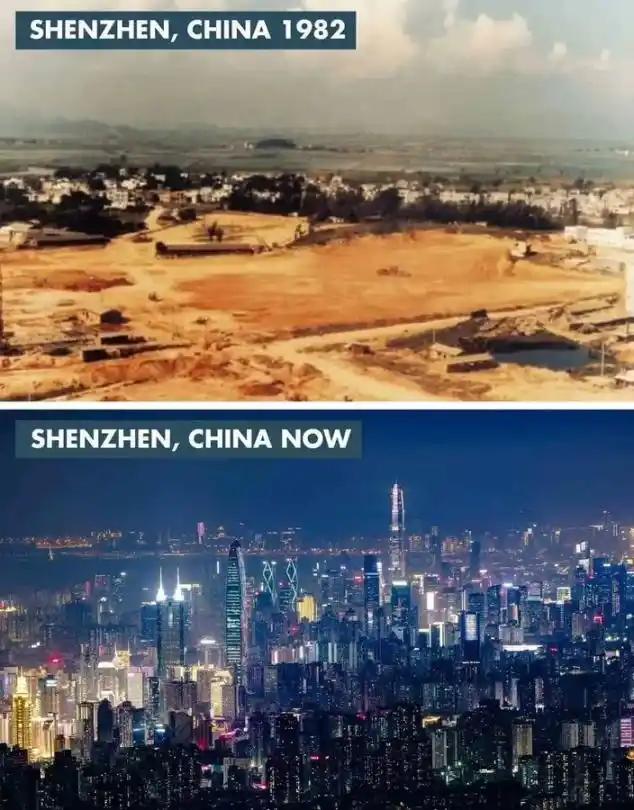
私の意見は次のとおりです。
5~10年の視点で見ると、中国および北アジア市場への配分を全く行わないリスクは、中程度に配分するリスクよりも大きいです。
1~3年の観点から見ると、主なリスクはマクロ経済の基礎ではなく、むしろ政策と地政学(制裁、輸出規制、資本フロー制限)です。
中国AI、半導体、データセンターインフラ関連資産、そして高配当・高格付けの債券への投資も検討できます。ただし、過去のシャープレシオに単純に依存するのではなく、明確な政策リスク予算に基づいて投資配分を決定する必要があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事