ドルの大幅な下落の前の夜、ビットコインは最後の導火線を待っています。
原文タイトル:BTC:オンチェーンデータの更新+先週のFOMCと「大局観」に関する私たちの見解
原文著者:Michael Nadeau,The DeFi Report
原文翻訳:Bitpushニュース
先週、米連邦準備制度は、金利を3.50%–3.75%の目標範囲に引き下げました─ この動きは市場に完全に消化され、基本的に予想通りでした。
市場が本当に驚いたのは、米連邦準備制度が毎月400億ドル相当の短期国債(T-bills)を購入すると発表したことで、これは一部の人々によって迅速に「軽度の量的緩和(QE-lite)」のレッテルを貼られました。
今日のレポートでは、この政策が何を変え、変えなかったかを詳細に分析します。さらに、この違いがリスク資産にとってなぜ重要なのかを説明します。
さて、始めましょう。
1. 「短期」の戦略
米連邦準備制度は、予定どおり利下げを行いました。これは今年3回目の利下げであり、2019年9月以来6回目の利下げとなります。これまでに合計175ベーシスポイントの利下げが行われ、連邦基金利率が約3年ぶりの最低水準に引き下げられました。
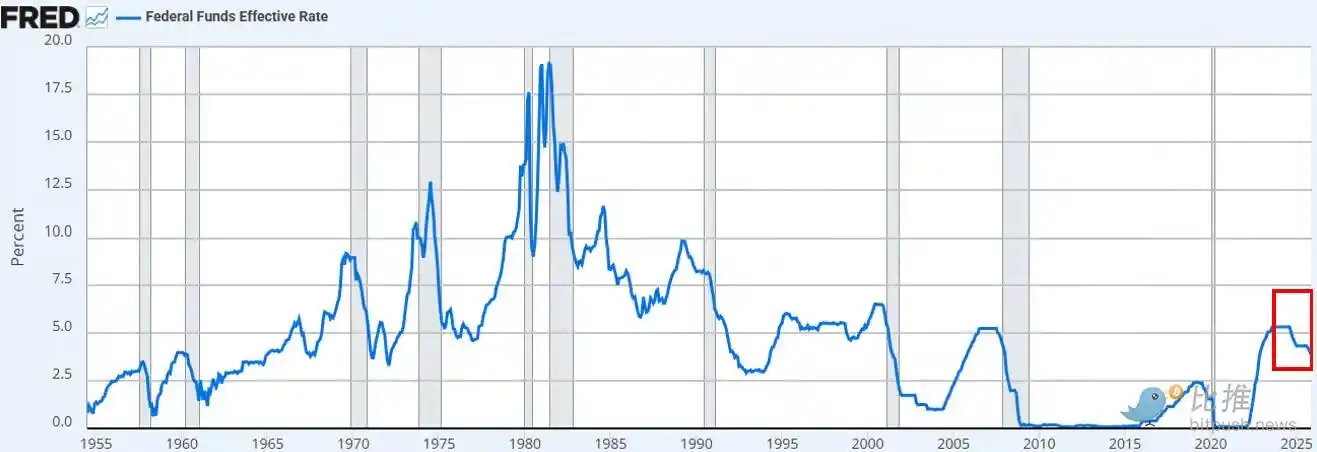
利下げに加え、パウエル議長は12月から、400億ドルのペースで短期国債に関する「準備金管理購入」を開始すると発表しました。レポ市場と銀行セクターの流動性が継続的に緊張していることを考慮すると、この措置は完全に予測されていました。
現在の市場コンセンサス(XプラットフォームでもCNBCでも)は、これが「鳩派」の政策転換であると見なしています。
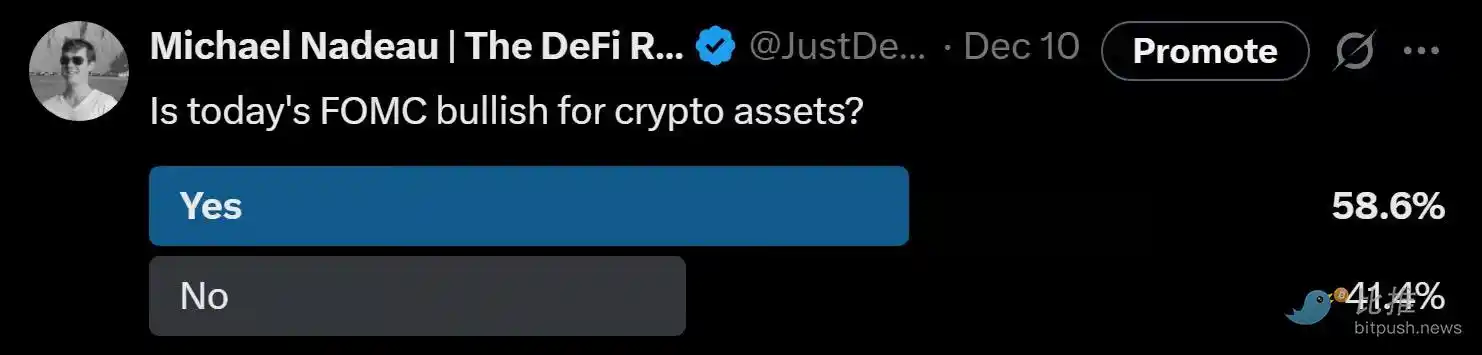
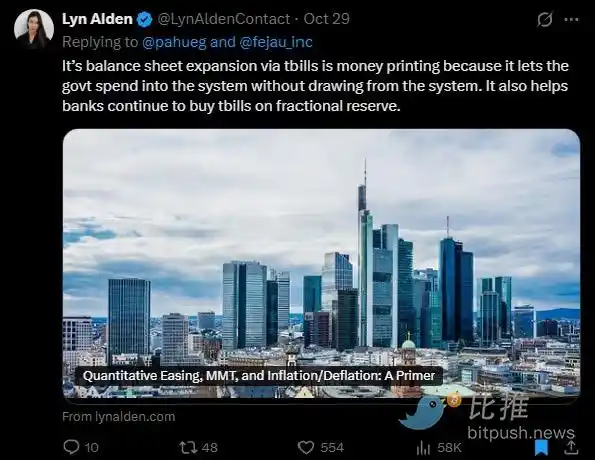
米連邦準備制度の発表が「お金の印刷」、「QE」または「QE-lite」と同等であるかどうかについての議論が、ソーシャルメディアのタイムラインを直ちに占領しました。
私たちの見解:
「市場オブザーバー」として、私たちは市場の心理状態が依然として「リスクオン」傾向にあることを発見しました。この状態では、投資家が政策ヘッドラインに過度にフィットしようとし、上昇論理を組み立てようとしますが、政策が具体的な金融条件にどのように変換されるかというメカニズムを無視します。
私たちの見解は次のとおりです:米連邦準備制度(FRB)の新政策は「金融市場のパイプライン」にとってプラスですが、リスク資産にとってはプラスではありません。
私たちと市場の一般的な認識との違いは何ですか?
私たちの見解は次のとおりです:
・ 短期国債の購入 ≠ マーケットのデュレーション吸収
FRBが購入しているのは短期国債(Tボンド)であり、長期のクーポン債ではありません。これによって市場の金利感応性(デュレーション)は除去されません。
・ 長期利回りを抑制していない
短期の購入が将来の長期債券発行をわずかに抑制する可能性はありますが、これはテーパープレミアムの縮小に役立つものではありません。現在、国債の約84%が短期手形であるため、この政策は投資家が直面するデュレーション構造を実質的に変えていません。
・ 金融条件は全般的に緩和されていない
これらはレポ市場を安定させ、銀行の流動性を向上させるための準備管理購入であり、実質金利、企業の融資コスト、住宅ローン金利、株式割引率を体系的に引き下げるものではありません。その影響は部分的で機能的であり、一般的な通貨緩和ではありません。
したがって、いいえ、これはQEではありません。これは金融抑圧でもありません。明確にする必要があるのは、それが略語であるかどうかではなく、あなたがそれをマネーサプライに呼んでも構いませんが、それが長期利回りを抑制するためにデュレーションを除去する意図があるわけではないことです —— そしてこの抑制こそが投資家をリスクカーブの上端に駆り立てるものです。
現時点ではそのような状況は発生していません。先週水曜日以降、BTCとナスダック指数の価格動向もこれを裏付けています。
私たちの見解を変えるものは何ですか?
私たちは、BTC(および広範なリスク資産)が彼らの輝かしい瞬間を迎えると信じています。しかし、それはQEの後(またはFRBが次の段階の金融抑圧をどのように呼ぶか)に起こるでしょう。
以下の条件が現れたとき、その瞬間がやってきます:
・ FRBが利回り曲線の長い端を人為的に抑制する(または市場にシグナルを送る)。
· 実質金利の低下(インフレ期待の上昇による)。
· 企業の融資コストの低下(テクノロジー株式/ナスダックの牽引)。
· 満期プレミアムの縮小(長期金利の低下)。
· 株の割引率の低下(投資家をより長いデュレーションのリスク資産に迫る)。
· 住宅ローン金利の低下(長期金利抑制の影響)。
その際、投資家は「金融抑制」の気配を感じ、投資ポートフォリオを調整するでしょう。現時点では、まだそのような環境にはないですが、私たちはそれがもうすぐ訪れると信じています。タイミングは常に難しいですが、私たちのベースケースは、来年第1四半期にはボラティリティが著しく増加するということです。
これが私たちが短期的な展望と考えるものです。
2. より大局的な観点
より深層にある問題は、米国連邦準備制度の短期政策ではなく、世界的な貿易戦争(通貨戦争)およびそれが米ドル体制で引き起こす緊張です。
なぜか?
アメリカは戦略的に次の段階に進んでいます:製造業の再国内化、グローバルな貿易バランスの再構築、AIなどの戦略的必須産業での競争。この目標は、米ドルが世界の準備通貨としての役割と直接衝突しています。
準備通貨の地位は、米国が継続的に貿易赤字を維持している場合にのみ維持できます。現行システムでは、米ドルは海外に送られ商品を購入し、その後国債やリスク資産を経由して再び米国資本市場に循環します。これが「トリフィンのジレンマ」の本質です。
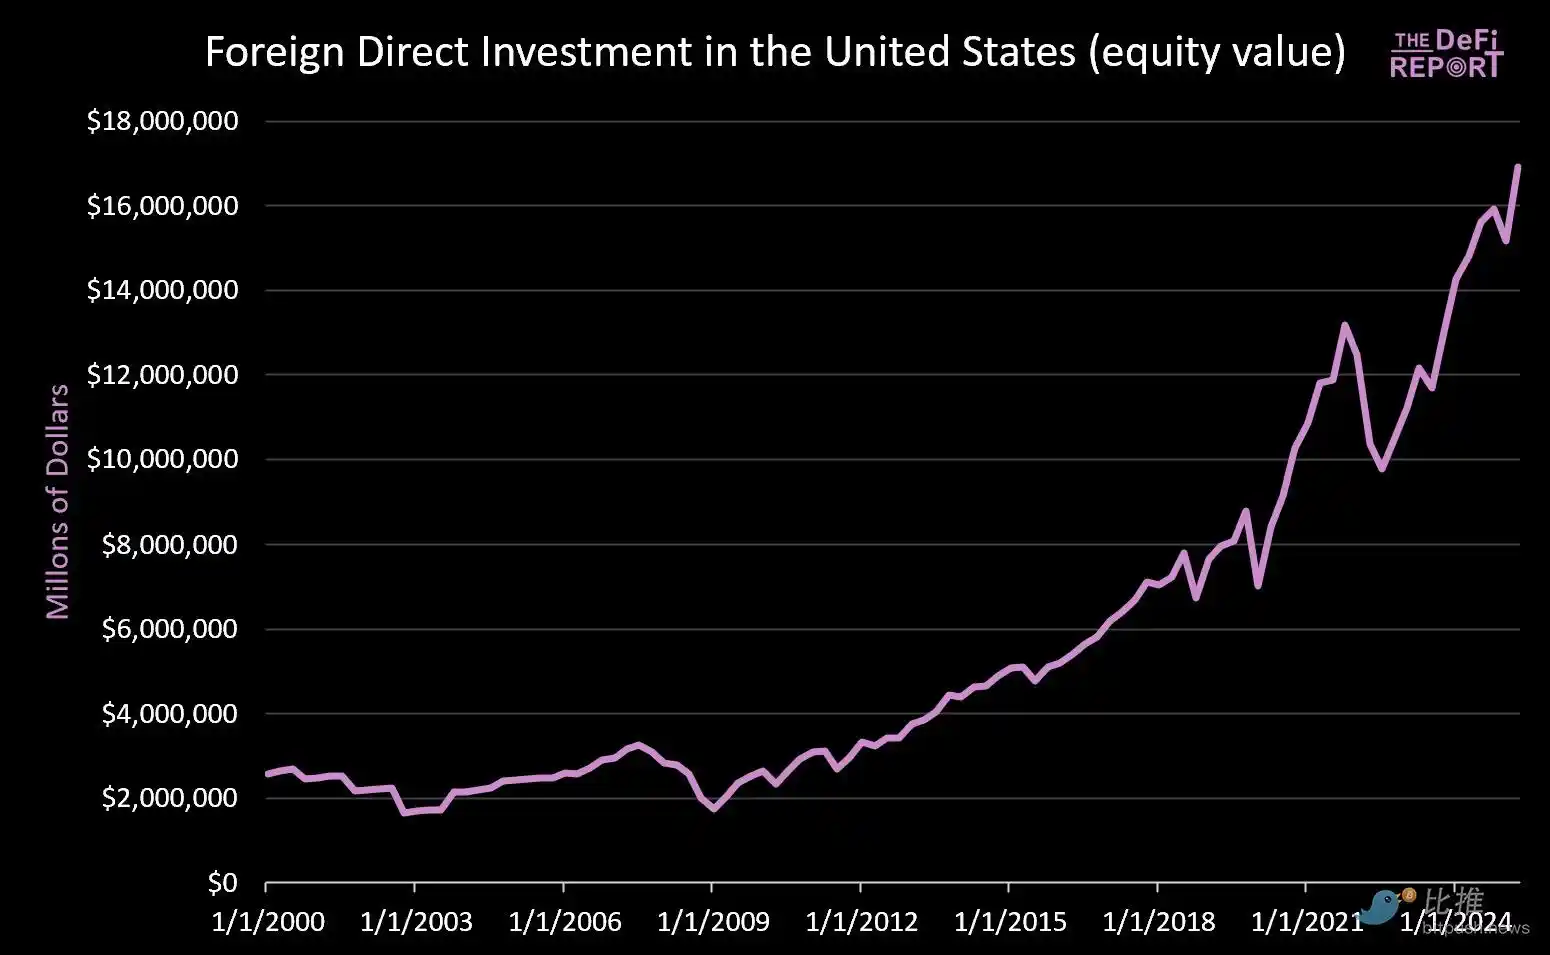
· 2000年1月1日以降:米国資本市場には14兆ドル以上が流入しています(現在外国人が保有している9兆ドルの債券は含まれていません)。
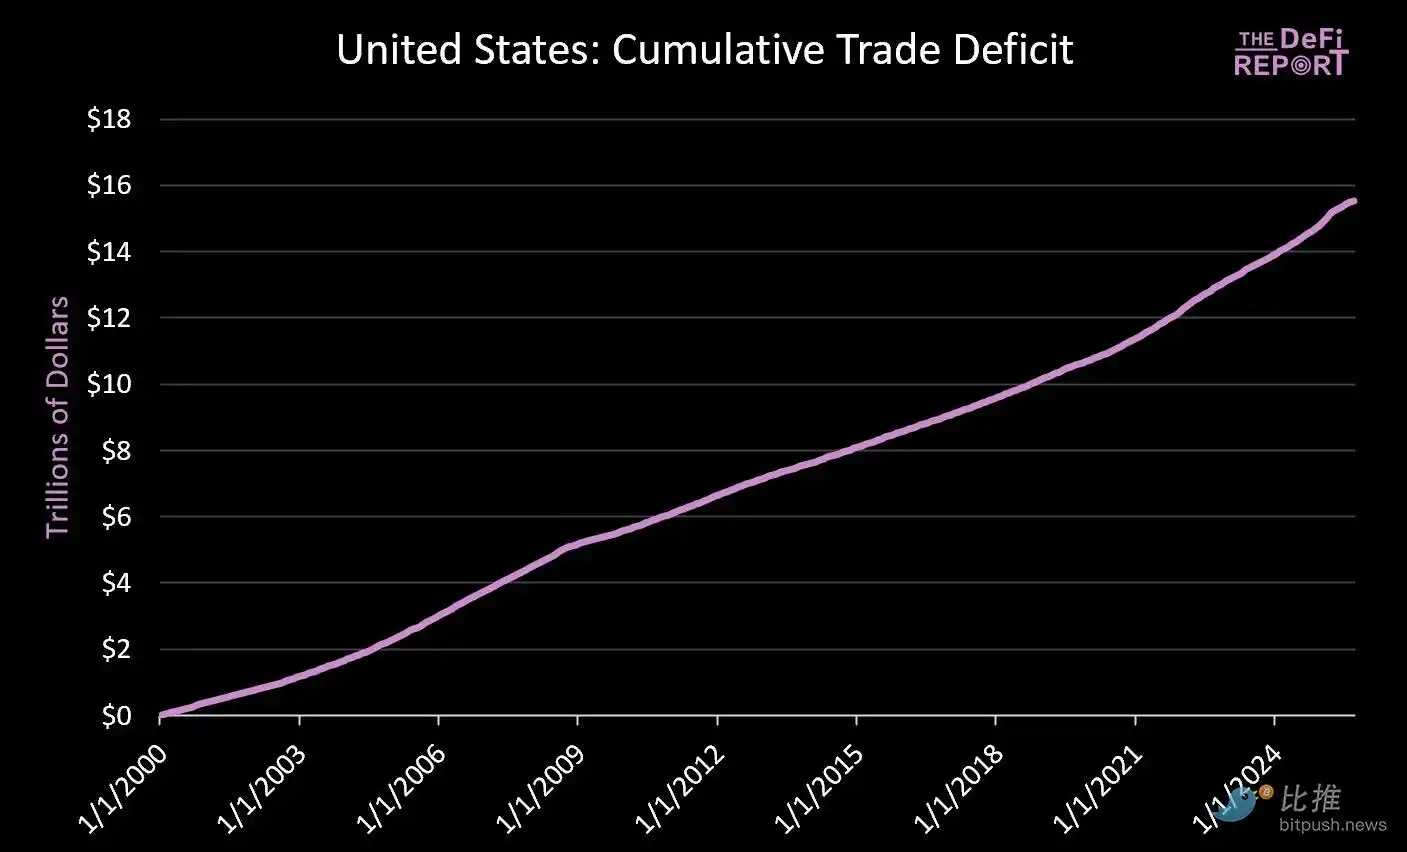
· 同時に、商品の支払いのために約16兆ドルが海外に流れています。
貿易赤字を減らそうとする努力は、米国市場に循環する資本を減らすことになります。トランプは日本などが「米国の産業に5500億ドル投資することを約束」していると宣伝していますが、彼が説明していないのは、日本(および他の国)の資本が製造業と資本市場の両方に同時に存在することは不可能だということです。
私たちは、このような緊張状況が円満に解決されるとは考えていません。その代わりに、より高いボラティリティ、資産の再評価、そして最終的に通貨の調整(米ドルの切り下げおよび米国債の実質価値の減少)が見込まれると予想しています。
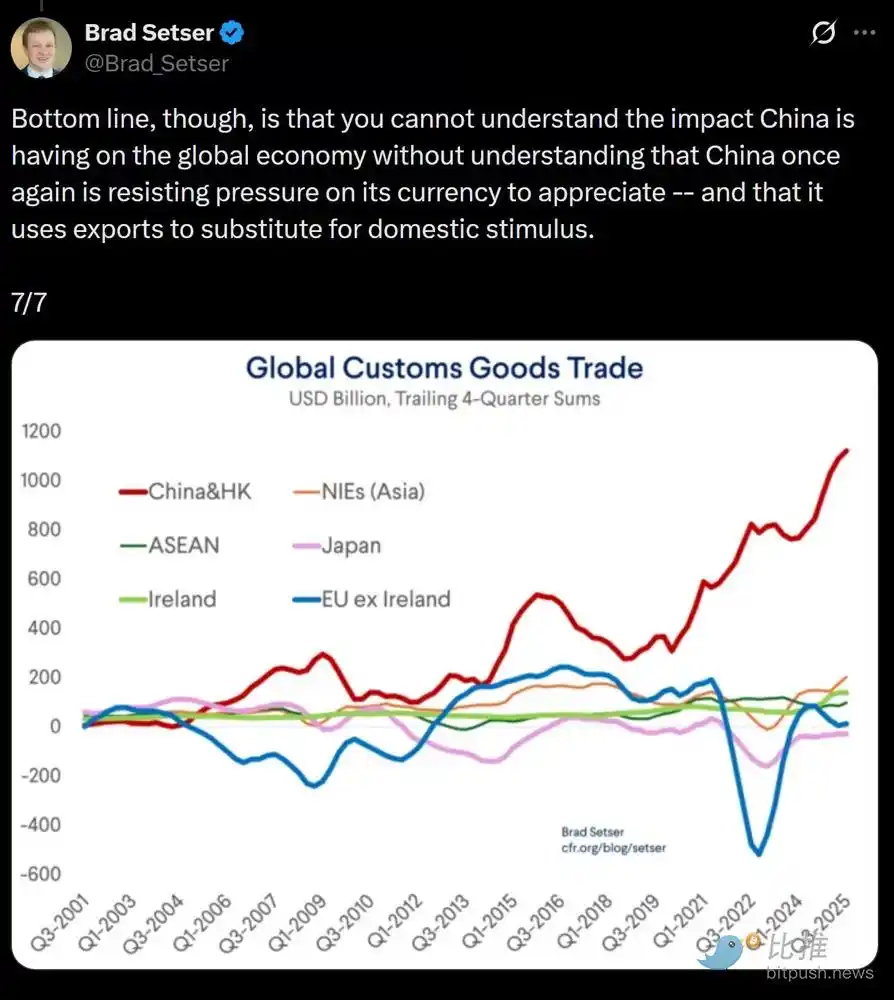
コアポイントは次のとおりです:中国は人民元の為替レートを人為的に抑制しています(輸出製品に人為的な価格優位をもたらす)。一方、米ドルは外国からの資本投資によって人為的に過大評価されています(輸入製品の価格が比較的安くなる結果となっています)。
私たちは、この構造上の不均衡を解消するために、強制的な米ドル安が間もなく訪れる可能性があると考えています。私たちの見解では、これが世界的な貿易不均衡の問題を解決する唯一の実現可能な道筋です。
新しい金融抑圧の環境において、市場が最終的に「価値の貯蔵」の資格を持つ資産や市場を決定することになります。
鍵となる問題は、すべてが落ち着いた時に、米国債が依然として世界の準備資産としての役割を果たし続けられるかどうかです。
私たちは、ビットコインや他のグローバルで、非主権的な価値の貯蔵手段(例:ゴールド)が、より重要な役割を果たすと信じています。その理由は、それらが希少性を持ち、どんな政策信用にも依存しないためです。
これが私たちが見ている「マクロな構図」の設定です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事