なぜ2025年に市場センチメントが完全に崩壊したのか? Messariの10,000ワードの年次レポートを解説
原文タイトル:「2025年、なぜ市場センチメントが完全に崩壊したのか? │ Messariの10万語年次報告解説(その1)」
原文出典:Merkle3s Capital
この記事は、2025年12月にMessariが発表した年次報告 The Crypto Theses 2026 に基づいています。この報告は10万語を超える全文であり、公式の読了時間は401分です。この記事の情報は参考用であり、投資アドバイスや勧誘を意図したものではなく、内容の正確性について責任を負わず、またそこから生じるいかなる結果にも対応しません。
イントロダクション │ これは最も感情的につらい年であり、しかしシステム上最も脆弱な年ではない
感情指標だけを見ると、2025年の暗号市場はほぼ「死刑」を宣告されたような状況でした。
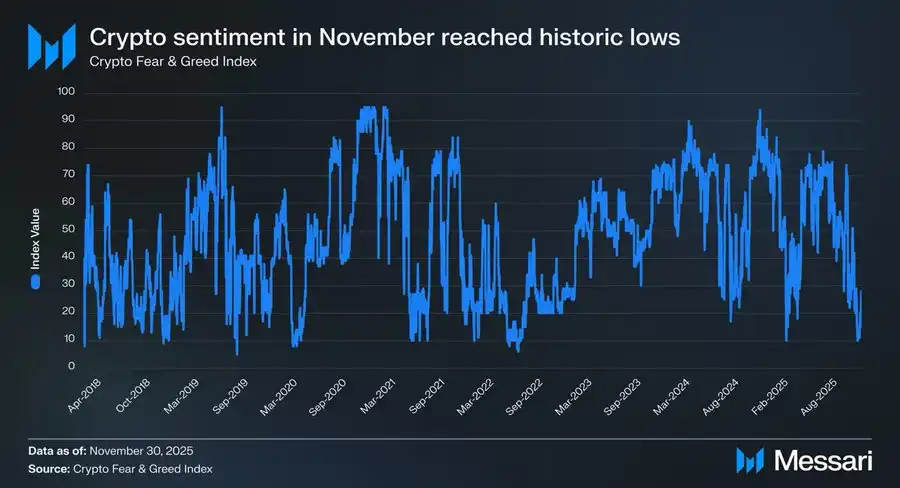
2025年11月には、Crypto Fear & Greed Index が10にまで下落し、「極度の恐怖」エリアに入りました。
これほど低い水準に感情が落ち込んだのは過去に数回しかありませんでした:
・2020年3月、世界的なパンデミックによる流動性の暴落
・2021年5月、レバレッジの大規模な清算
・2022年5–6月、Lunaと3ACのシステム的崩壊
・2018–2019年、業界全体の熊市
これらの期間には共通点があります:業界自体が機能不全に陥り、将来が非常に不透明。
しかし、2025年はこの特徴に当てはまりませんでした。トップ取引所がユーザー資産を横領することはなく、数百億ドル規模の広告宣伝プロジェクトが物語を主導することはなかった。総時価総額は前サイクルの高値を下回らず、ステーブルコインの規模は歴史的な最高値を更新し、規制と制度化のプロセスは続けられました。
「事実の面」では、これは崩壊している業界ではない年でした。しかし、「感情の面」では、これは多くのプロフェッショナル、投資家、古参ユーザーにとって最も苦痛な1年となり得ました。
なぜセンチメントが崩壊したのか?
Messari はレポートの冒頭で、非常に衝撃的な比較を示しました:
もしウォール街のオフィスで暗号資産の配分に従事しているならば、2025年はおそらくこの業界に参入して以来最高の1年になるでしょう。しかし、TelegramやDiscordで徹夜で取引を監視し、アルファを探している場合、これはおそらくあなたが「昔なつかしい時代」を最も懐かしむ年になるでしょう。
同じ市場で、ほぼ完全に対照的な2つの体験。これは偶然の感情の波及ではなく、単純なブル/ベアの切り替えでもありません。むしろ、それはより深い構造的な不一致です:市場は参加者を交代していますが、多くの人はまだ古いアイデンティティで新しいシステムに参加しています。
これは市況の振り返りではありません
この記事は、短期価格変動について論じるものではなく、「次は上がるのかどうか」についても回答しようとはしていません。
むしろ、これは構造的な説明のようなものです:
・ 制度や資金、インフラがますます強化されていく中で、
・ なぜ市場の感情が歴史的な低水準に向かっているのか?
・ なぜ多くの人が「自分が間違ったコースを選んだ」と感じる一方で、システム自体は失敗していないのか?
Messari はこの10万語のレポートで、極めて原始的な問いから出発しています:もし暗号資産が最終的には一種の「お金」であるとすれば、では誰がその「お金」として扱うべきなのでしょうか?
この点を理解することが、2025年の市場全体が崩壊する前提です。
第1章 | なぜ感情は異常に低いのか?
結果だけを見れば、2025年の感情の崩壊はほとんど「理解不能」でした。
取引プラットフォームの暴落もなく、システム的な信用崩壊もなく、中核的なストーリーの破綻もない状況で、市場はほぼ歴史的な最低の感情フィードバックを示しました。
Messari の判断は非常に明確です:これは「感情と現実が深刻に乖離した」極端なケースです。
1. 感情指標が「歴史的な異常領域」に入っています
Crypto Fear & Greed Index が10に下落したことは、通常の調整シグナルではありません。
過去10年以上で、この値はほんの一握りの瞬間にしか存在せず、それぞれの出現は実際には深刻な業界危機に伴いました:
· 資金システムの崩壊
· 信用リンクの崩壊
· 市場が「未来の存続」を疑問視
しかし、2025年にはこれらの問題は発生しませんでした。
コアインフラの故障はなく、主要資産がゼロに清算されることもなく、業界の合法性を揺るがすようなシステムイベントも発生しませんでした。統計的に言って、今回の感情指数は既知の歴史的なテンプレートには一致しません。
2. 市場が失敗したわけではなく、「個人の体験」が失敗した
感情の崩壊は、市場そのものではなく、参加者の主観的な経験から来ています。Messariはレポートで、見落とされがちな事実を繰り返し強調しており、それは、2025年が機関投資家にとって個人投資家よりも遥かに良い体験ができた年であるということです。
機関投資家にとって、これは非常に明確で、時には快適な環境でした:
· ETFは摩擦の少ない、低リスクの配置経路を提供
· DAT(Digital Asset Treasury)は安定し、予測可能な長期的な買い手になった
· 規制フレームワークが明確化され、コンプライアンスの境界が徐々に見えるようになりました
しかし、多くの旧来の構造の参加者にとって、この年は非常に厳しいものでした:
· アルファが著しく低下
· ナラティブの回転に失敗
· ほとんどの資産がBTCを長期間下回る
· 「努力」と「結果」の間の関係が徹底的に崩れました
市場は人々を拒絶していない、ただ報酬メカニズムが変わっただけです。
3. 「お金が儲からなかった」という誤解が「業界がダメになった」と誤解される
感情の真の引き金は、価格の下落ではなく、認知のギャップから来ています。過去の複数のサイクルで、暗号通貨の暗黙の前提は、十分に勤勉であり、十分に早く、十分に過激であれば、超過リターンを得ることができるというものでした。
しかし、2025年はこの前提を初めて系統的に覆しました。
· 多くの資産はもはや「ストーリーを語ること」でプレミアムを獲得しません
· L1のエコシステムの成長がもはや自動的にトークンリターンにつながらなくなりました
· 高いボラティリティはもはや高いリターンを意味しません
その結果、多くの参加者が「お金を稼げていないから、全体の業界が問題になったのだろう」という誤解を抱くようになりました。しかし、Messariの結論は正反対であり、業界は、継続的に投機的なリターンを生み出す機械ではなく、より成熟した金融システムになりつつあることです。
4. 情緒崩壊の本質はアイデンティティのズレ
すべての現象を総合すると、Messari が暗黙的に提示する答えはただ一つです:2025 年の情緒崩壊は、本質的にアイデンティティのズレである。
· マーケットは「資産配分者」「長期ホルダー」「制度的参加者」に傾いています
· しかし、多くの参加者は依然として「短期的なアルファ探索者」として存在しています
システムの報酬ロジックが変化する一方で、参加方法が同期化されない場合、感情が最初に崩壊するのは必然です。これは個人の能力の問題ではなく、時代の役割転換に伴う摩擦コストです。
まとめ|情緒は真実を伝えていない
2025 年のマーケットの情緒は、参加者の苦しみを真実に反映していますが、システムの状態を正確に反映していません。
· 情緒崩壊 ≠ 業界の失敗
· 苦しみの増大 ≠ 価値の消失
それはただ一つのことを示しているだけです:旧参加方法が急速に失敗していることを。そしてこれを理解することは、次の章に進むための前提条件です。
第2章|情緒崩壊の真の根源:通貨システムの失敗
市場構造のレベルで留まるだけでは、2025 年の情緒崩壊はまだ完全に説明されていません。真の問題は次のとおりです:
· アルファが減少した
· BTC が強すぎた
· 機関が参入した
これらはすべて表層現象に過ぎません。Messari が報告書で提供するより深い判断は次のとおりです:マーケットの情緒崩壊は、根本的に長期間無視されてきた事実に起因している——我々が置かれている通貨システム自体が、預金者に持続的な圧力をかけていることから。
考慮すべき図表:グローバル政府の債務がコントロール不能に
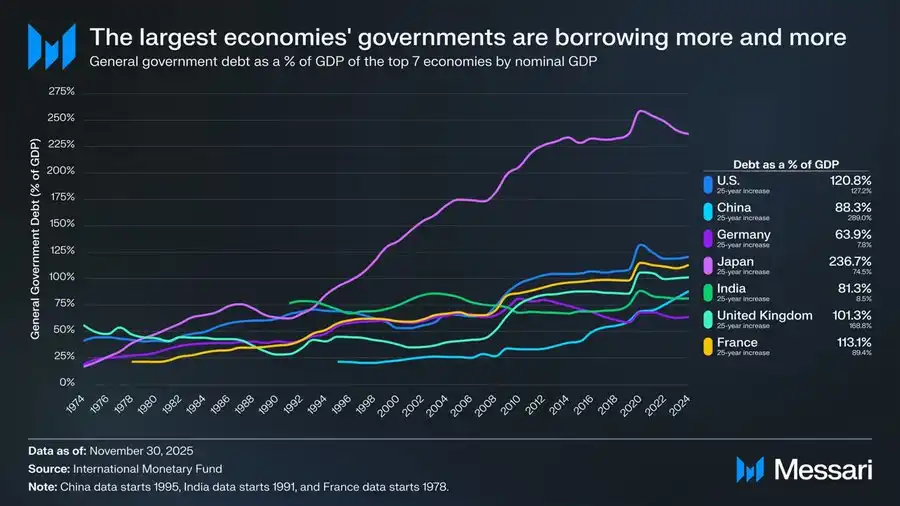
この図表は単なるマクロ的背景の飾りではなく、Cryptomoney 全体の論理の出発点です。
過去50年間、世界の主要な経済体の政府債務は GDP 比率に占める割合が非常に一貫して上昇傾向を示しています:
· 米国:120.8%
· 日本:236.7%
· フランス:113.1%
· イギリス:101.3%
· 中国:88.3%
· インド:81.3%
· ドイツ:63.9%
これは単一国家の政府の失敗結果ではなく、制度、政治構造、発展段階を横断した共同した結末です。民主国、集権国、先進経済体、新興市場に関わらず、政府債務は長期的に経済成長を上回っています。
このグラフが真に示しているのは「高い債務」ではなく、「積み立てが体系的に犠牲にされている」ということです。
政府の債務が経済成長よりも長期的に速く増加すると、システムは安定を維持するために次の三つの方法でしか対処できません:
1. インフレ
2. 長期的な低実質金利
3. 金融抑制(資本規制、引き出し制限、規制介入)
どの経路を採用しようとも、最終的な負担は常に同じグループにかかります:積み立て者。Messari はレポートで非常に慎重かつ重要なコメントをしています:"When debt grows faster than economic output, the costs fall most heavily on savers." これを訳すと、「債務が経済成長を上回ると、費用は最も積み立て者に重くのしかかる。」
なぜ感情は2025年に集中崩壊するのか?
なぜなら2025年に、ますます多くの参加者が初めてこの事実にはっきりと気付く年だからです。
それまでは:
· 「インフレは一時的なもの」
· 「キャッシュは常に安全」
· 「法定通貨は長期的には安定している」
しかし、現実はこれらの仮定を継続的に否定しています。
人々が気付くと:
· 働き続けること ≠ 富の維持
· 積み立て行動そのものが持続的に減少
· 資産配分の難しさが著しく増大
感情の崩壊は暗号通貨からではなく、金融システム全体への信頼の揺さぶりからきています。暗号通貨はこの衝撃が最初に感知される場所に過ぎません。
暗号通貨の意義は、「より高いリターン」にあるわけではありません
これは Messari が何度も強調しているが、非常に誤解されやすい点です。暗号通貨はより高いリターンを約束するために存在しているわけではありません。
そのコアバリューは次のとおりです:
· ルールは予測可能
· 通貨政策は単一の機関によって勝手に変更されない
· アセットは自己保持可能
· 価値は許可なしに国境を越えて転送可能
要するに、それが提供するものは「稼ぐツール」ではなく、次のようなものです:高い負債と低い確実性の世界で、個人に通貨選択権を再定義するもの。
感情的崩壊は、実際には「覚醒」です
この負債チャートと2025年の市場センチメントを合わせると、直感に反する結論が得られます:極度の悲観主義は、業界の失敗を意味するのではなく、むしろ古いシステムの問題が本当に存在していることを多くの人々が認識し始めていることを意味します。
暗号通貨の問題は決して「無意味」ではありませんでした。真の問題は、それがもはやすべての人に簡単な超過のリターンをもたらさなくなったことです。
まとめ|センチメントから構造、通貨自体へ
この章では根本的な問題に取り組んでいます:なぜシステム的崩壊がない状況で、市場センチメントが歴史的な低水準に低下したのでしょうか?答えはローソク足にあるのではなく、通貨の構造にあります。
· 感情的崩壊は表面上のもの
· パラダイムの崩壊はプロセス
· 通貨システムの不均衡は根本原因
これこそが、Messari がレポート全体を「アプリ」ではなく「マネー」から始める理由です。
Chapter 3 | なぜ BTC のみが「真のお金」と見なされているのか
ここまで読んでくれたあなたは、すでに1つの疑問を持つかもしれません:もし問題が通貨システムにあるのであれば、なぜ BTC が答えなのか、他の通貨ではないのか?
Messariはレポートの中で非常に明確な判断を下しています:BTC はすでに他の暗号資産とは異なる競争次元にあります。
1. お金は技術の問題ではなく、合意の問題です
これは BTC を理解するための第一の鍵です。Messariは元の文書で、エンジニアが見落とすかもしれない重要な事実を繰り返し強調しています:お金は技術の最適化問題ではなく、社会的な合意です。つまり:
· お金は「誰がより速いか」ではありません
· 「誰がより安いか」でもありません
· そして「誰がより多くの機能を持っているか」でもありません
長期的かつ安定して価値の保存手段として扱われるかどうかが重要です。この視点から見ると、Bitcoin が勝利することは神秘的ではありません。
2. 3年間のデータは、答えをすでに示しています
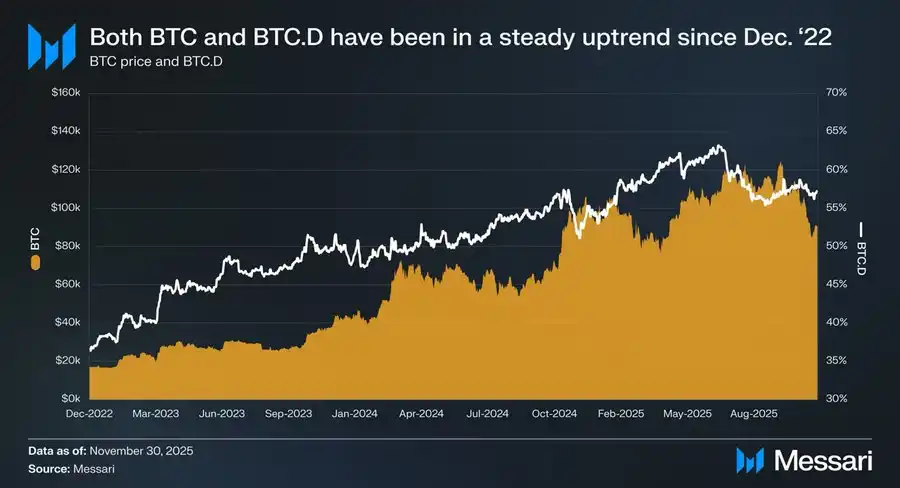
2022年12月1日から2025年11月まで:
· BTCは429%上昇
· マーケットキャップは $3,180 billion → $18,100 billion に増加
· グローバルアセットランキングで トップテン入り
さらに重要なのは 相対的なパフォーマンス です:BTC.D は 36.6% → 57.3% に上昇しました。理論上はアルトコインが急騰するはずの時期に、資金はBTCに持続的に流入しています。これは一連の相場の偶然の結果ではなく、市場が資産の分類をやり直していることを示しています。
3. ETF と DAT は本質的に「制度化された合意」です
Messari はETFについて非常に控えめな評価をしていますが、その結論は非常に重要です。Bitcoin ETF は単なる「新しい買い手」というわけではなく、本当に変わったのは次の点です:誰が購入しているか + なぜ購入しているか + どれだけの期間保有できるか
· ETF はBTCを規制対象資産に変えました
· DATはBTCを企業の財務諸表の一部にしました
· 国家準備はBTCを「戦略的資産」のレベルに引き上げました
BTCがこれらの役割によって保持されているとき、それはもはや「いつでも捨てられる高い波乱要因の資産」ではなく、次のようなものになります:長期的に保有しなければならず、簡単には間違えられない通貨資産。お金は、このように扱われると、簡単には元に戻れません。
4. BTCがより「退屈」になるほどお金らしくなる理由
これはおそらく2025年で最も逆説的な点です:
· BTCにはアプリがありません
· 語りがありません
· エコシステムストーリーもありません
· 「新しいもの」は存在しない
しかし、そのためにこそ、それは「お金」のすべての特徴に合致しています:
· 将来の約束に依存しない
· 成長の物語は必要ない
· チームによる継続的な成果は不要
それは単に間違いがないだけです。
そして、高い負債と低い確実性の世界で、「間違いがない」こと自体が希少な資産です。
5. BTC の強さは、市場の失敗ではない
多くの人が感じる苦しみは、1つの誤解から来ています:「BTC が強いということは、市場がうまくいっていないということだ。」Messariの分析は正反対です:BTC の強さは、市場がより合理的になっていることを示している。
システムが以下を奨励し始めると:
· 安定性
· 予測可能性
· 長期的な信頼性
それに依存するすべての「高い波乱による高いリターン」の戦略は、ますます苦痛に思われるようになります。これは BTC の問題ではなく、参加方法の問題です。
まとめ|BTC が勝ったわけではなく、選ばれたのです
BTC は他の資産を「打ち負かした」わけではありません。それはただ、通貨システムが継続的に失敗している時代において、市場によって何度も確認された:
· 最も説明不要の資産
· 最も信頼を必要としない資産
· 将来への約束を必要としない資産
これは単なる市況の結果ではなく、一種の役割確認なのです。
第四章|市場が一つの「お金」だけを必要とするとき、L1の物語は機能しなくなりました
BTC が市場に「主要な暗号通貨」として選ばれたことが確認された後、避けられない問題が1つ生じました:お金にはすでに答えがあるのであれば、Layer 1 には何が残されているのでしょうか?Messariは直接的な結論を出していませんが、この部分を熟読すると、1つのトレンドが非常に明確になります:L1の評価は、「将来の物語」から「現実の制約」に戻されつつあるということです。
1. 残酷ですが真実:全体の市場価値の81%は「お金」の物語にあります

2025年末までに、全体の暗号市場の市場規模は約3.26兆ドルです:
· BTC:1.80兆ドル
· その他の L1:約 $0.83T
· その他の資産:$0.63T 未満
全体として、暗号資産市場の約 81% は、「お金」としてまたは「潜在的なお金」として価格付けされています。これは何を意味するのでしょうか? L1 の評価は、もはや「アプリケーションプラットフォーム」の価格ロジックではなく、「それがお金としての資格があるかどうか」の価格ロジックになっています。
2. 問題はここにあります:大部分の L1 はふさわしくありません
Messari が提供するデータは非常に率直であり、非情です。
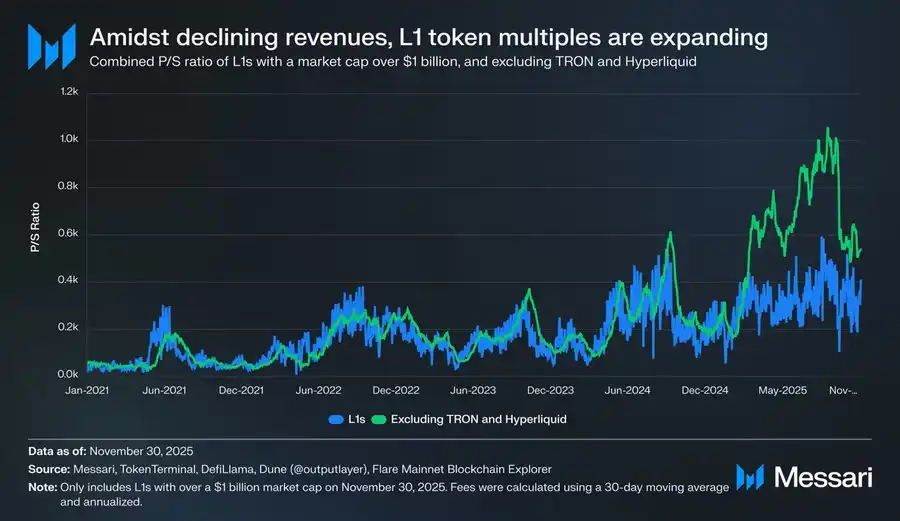
TRON や Hyperliquid など、収入が著しく高い例外を除くと:
· L1 全体の収入は継続的に減少しています
· しかし、バリュエーション倍数は継続的に上昇しています
· 2021 年:40倍
· 2022 年:212倍
· 2023 年:137倍
· 2024 年:205倍
· 2025 年:536倍
一方、同時期の L1 総収入:
· 2021 年:$12.3B
· 2022 年:$4.9B
· 2023 年:$2.7B
· 2024 年:$3.6B
· 2025 年(年率換算):$1.7B
これは「将来の成長」という合理的な説明によっては説明できない差を示しています。
3. L1 は「過小評価されている」のではなく、「再分類されている」
多くの人が抱える苦しみは、1つの誤解に起因しています。「L1 は市場に過小評価されているのでしょうか?」。Messari の判断は正反対であり、市場は L1 を過小評価しておらず、それらの「通貨の想像空間」を縮小しているのです。
ある資産が:
· 安定した貯蔵価値を提供しない
· 長期保有されない
· さらに確実なキャッシュフローを提供できない
その資産に残された価格付け方法は高ベータリスク資産だけです。
4. Solana の例、実は全てを物語っている
SOL は BTC を上回る数少ない L1 ネットワークの1つです。しかし、Messari は非常に示唆に富んだ事実を指摘しています:
・ SOL のエコシステムデータは 20–30 倍 成長しました
・ 価格は BTC を 87% 上回るに過ぎません
つまり、BTC を上回る「著しい超過リターン」を得るには、L1 は 桁違いのエコシステム爆発 が必要です。これは単なる「努力不足」ではなく、リターン関数がすでに書き換えられている のです。
5. BTC が「お金」となった時、L1 の負担はむしろ重くなりました
これは多くの人が気づいていない構造的変化です。BTC が明確な通貨として位置付けられる前:
・ L1 は「将来お金となる」というストーリーを語ることができました
・ 市場はこの可能性に先取り支払いを行うことに同意しました
しかし今:
・ BTC が確立されています
・ 市場は「第2のお金」に同等のプレミアムを支払うことをもはや望んでいません
まとめ|L1 の問題は競争ではなく、位置づけにあります
L1 は「BTC に負けた」わけではありません。彼らが負けたのは:
・ 通貨の面で
・ 市場がもはや多くの答えを必要としないことでした
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事