彭博社ハイライト:2025年のグローバル金融市場を理解するための11の重要取引
原文タイトル:2025年の11大トレード:バブル、ゴキブリ、367%の急騰
原文出典:Bloomberg
原文翻訳:Saoirse、Foresight News
Editor's Note: After reflecting on the ups and downs of the 2025 crypto industry, let's broaden our perspective: the pulse of the global financial markets often mirrors and intertwines with the logic of the crypto space. This article focuses on the 11 key trades of the year, from cross-market trends to policy-driven asset volatility, revealing market patterns and risk insights that are equally valuable for crypto practitioners, shedding light together on the full picture of the annual financial landscape.
It was yet another year full of "high conviction bets" and "swift reversals."
From the bond trading floors of Tokyo, to the credit committees of New York, to the forex traders of Istanbul, the market brought both windfalls and extreme volatility. The price of gold hit a historic high, shares of a stalwart mortgage giant gyrated wildly like a "meme stock" driven by social media hype, and a textbook arbitrage trade collapsed in an instant.
Investors made sweeping bets around political upheaval, ballooning balance sheets, and fragile market narratives, driving sharp equity market gains, yield curve pile-ups, while crypto strategies relied heavily on leverage and speculation, lacking other solid supports. Following Donald Trump's return to the White House, the global financial markets first plummeted and then rebounded; European defense stocks caught fire; speculators ignited one market frenzy after another. Some positions reaped astounding returns, but when market momentum reversed, funding channels dried up, or leverage turned sour, other positions met a grim end.
As the year draws to a close, Bloomberg focuses on the most notable bets of 2025, including success stories, failures, and positions that defined the era. These trades left investors apprehensive about a range of "old issues" as they prepared for 2026: unstable companies, lofty valuations, and the "once effective, now ineffective" trend-chasing trades.
暗号通貨:トランプ関連資産の一時的な熱狂
For the cryptocurrency space, a "large-scale buy-in of all assets related to the Trump brand" seems to be a highly attractive momentum bet. During his presidential campaign and after taking office, Trump "went all in" in the digital asset space (according to Bloomberg Terminal), driving comprehensive reforms and embedding industry allies in multiple key institutions. His family also joined the fray, endorsing various tokens and cryptocurrency companies, which traders saw as "political booster fuel."
この「トランプ・インフルエンスド・クリプト・アセット・マトリックス」は急速に形成されました:就任式の数時間前、トランプはミームコインを発表し、ソーシャルメディアでプロモーションを行いました。ファーストレディのメラニア・トランプもその後、個人専用トークンを発表しました。同年後半、トランプファミリーと関連する World Liberty Financial は、WLFIトークンを取引所にリリースし、小売投資家が購入できるようにしました。一連の「トランプ関連」取引が続々と現れました:エリック・トランプが共同設立した American Bitcoin は、仮想通貨マイナーの公開取引所であり、9月に買収により上場しました。

香港のある店内で、ドナルド・トランプを描いたカートゥーン画が展示されており、彼は暗号資産トークンを手にしており、バックグラウンドにはホワイトハウスが描かれており、これは彼の就任式を記念しています。写真家:Paul Yeung / Bloomberg
各資産の発売は個々に急激な上昇を引き起こしましたが、その上昇はつかの間でした。2023年12月23日時点で、トランプミームコインは低迷し、1月の最高値から80%以上下落しています。暗号通貨データプラットフォームCoinGeckoによると、メラニアミームコインはほぼ99%下落しました。American Bitcoinの株価は、9月のピークから約80%下落しています。
政治はこれらの取引に推進力を与えましたが、投機の法則は最終的にそれらを元の位置に戻します。ホワイトハウスに「サポーター」がいるにもかかわらず、これらの資産も暗号通貨の基本的なサイクルを回避することはできません:価格上昇→レバレッジ参入→流動性枯渇。業界の指標であるBitcoinは、10月のピークから下落し、今年はおそらく年間損失を記録するでしょう。トランプ関連資産にとって、政治は短期的な人気をもたらすかもしれませんが、長期的な保護は提供できません。
——Olga Kharif(Journalist)
AI取引:次の「ビッグ・ショート」?
この取引は通常の開示書類で明らかにされましたが、その影響は決して「通常」ではありませんでした。11月3日、Scion Asset Managementは、NvidiaおよびPalantir Technologiesの保護的なプットオプションを保有していることを開示しました。これら2社は過去3年間市場を牽引してきた「人工知能コア株」です。Scionは大手ヘッジファンドではありませんが、同社のトップマネージャーであるMichael Burryによるこの開示には注目が集まりました:Burryは「ビッグ・ショート」の著書および映画で、「2008年の住宅ローン危機を予言した」として有名になり、市場の「予言者」として広く認知されています。
オプションのストライク価格が驚くべきものであることが明らかになっています。 NVIDIA のストライク価格は、開示時の終値よりも 47% 低く、Palantir のストライク価格はなんと 76% も低いです。しかし、謎はまだ解けていません。 "限られた開示要件" により、これらのプットオプション(投資家に「特定の日付までに特定の価格で株式を売る権利を与える契約」を与える)がより複雑な取引の一部であるかどうかは確認できません。また、文書は 9 月 30 日のセアングのポジションを反映しており、その後のBurryの保有株の売却や清算の可能性を排除できません。
ただし、市場は「AI ジャイアントの過大評価と高い支出」に疑問を投げかけることで積み重なってきました。 バリーの開示は、まるで乾いた薪のように積み重なってきたものに火をつけたものと言えます。
バリーによる NVIDIA と Palantir への空売り賭け
「ビッグ・ショート」で有名になった投資家が 13F ファイリングでプットオプションのポジションを開示:
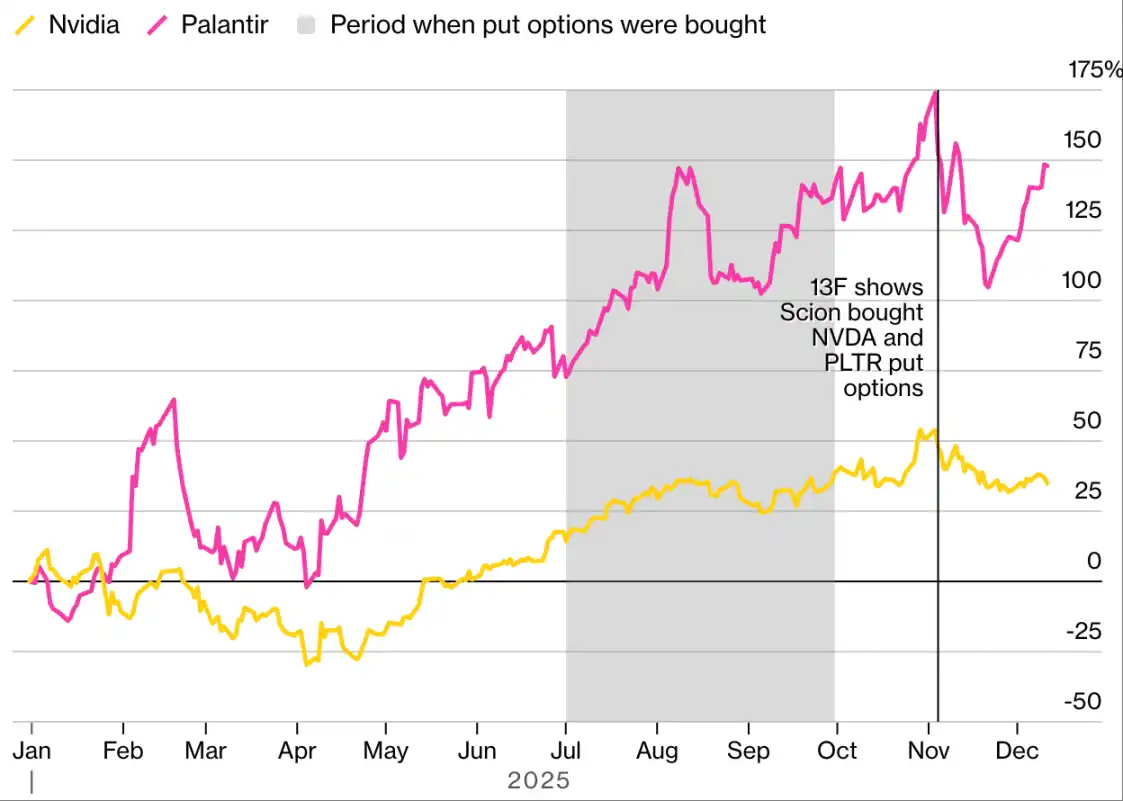
出典: ブルームバーグ, データは 2024 年 12 月 31 日のパフォーマンスに基づいて標準化されています
この発表により、世界最大の時価総額を持つ株式である NVIDIA が急落し、Palantir も同様に下落し、NASDAQ 指数も小幅に回転しましたが、これらの資産は後に回復しました。
バリーがいくら利益を得たかは明確ではありませんが、「X」というソーシャルプラットフォームには手掛かりが残されています:バリーは Palantir のプットオプションを 1.84 ドルで購入したと述べており、これらのオプションはわずか3週間足らずで101%も上昇しました。 この開示文書は、市場に潜む疑念を徹底的に暴露しています。 AI 株、大規模なパッシブ資金流入、低ボラティリティが支配する市場でも、この取引が「先見の明」か「仕掛け過ぎ」かは最終的に証明されますが、市場信念が動揺すると、最も強力な市場ナラティブでさえ迅速に逆転するという法則を裏付けています。
——Michael P. Regan(ジャーナリスト)
国防株: 新しい世界秩序の下での爆発
地政学的な変化により、「ヨーロッパの防衛株」は、以前は資産運用会社によって「有毒資産」と見なされていたセクターが爆発的な成長を遂げました。 トランプがウクライナ軍への資金援助を削減する計画を発表したことで、ヨーロッパ各国政府が「防衛支出の祝祭」を始め、地域内の防衛企業の株価が急騰しました:2023 年 12 月 23 日時点で、ドイツのラインメタルAG(Rheinmetall AG)は今年に入って株価が約150% 上昇し、イタリアのレオナルドSpA(Leonardo SpA)は90% 以上上昇しました。
以前、多くのファンドマネージャーは環境、社会、ガバナンス(ESG)投資原則に基づき、国防産業が「論議が激しすぎる」と考えて避けてきました。しかし今日、彼らは考え方を転換し、一部のファンドは投資範囲を再定義しています。
2025年、欧州国防株が急騰
この地域の軍需株は、ロシアとウクライナの紛争勃発初期を上回る上昇率を示しました。
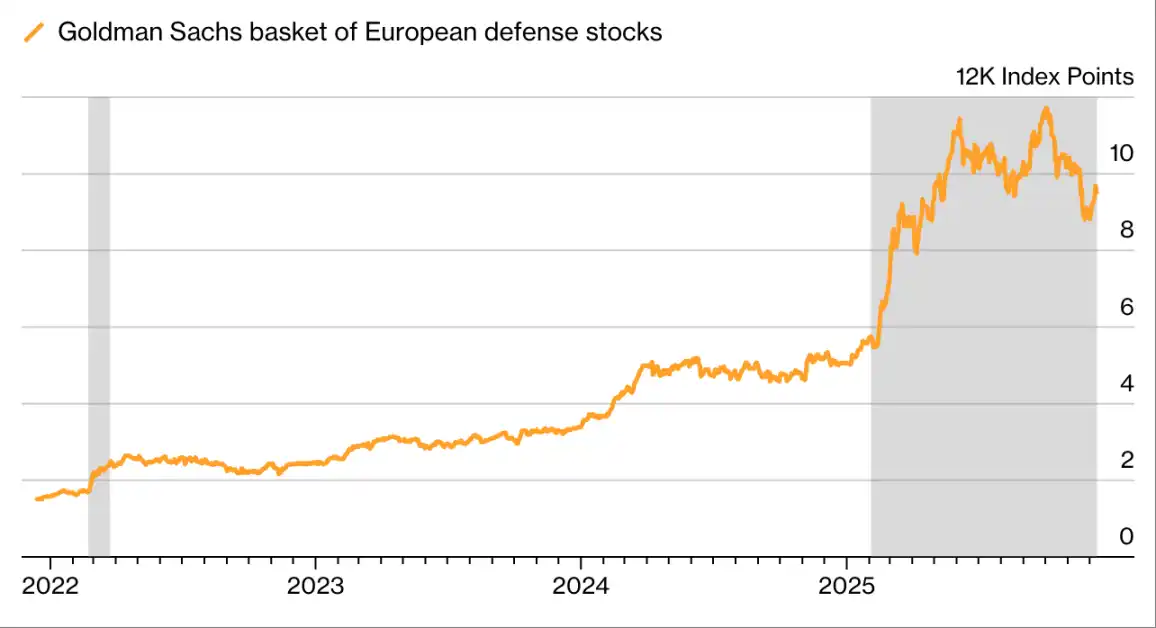
出典: Bloomberg、ゴールドマン・サックス
「今年の初めまで、私たちは国防資産をESGファンドに再取り入れることはありませんでした」と、シコモール・アセット・マネジメントの最高投資責任者ピエール・アレクシス・デュモンは述べています。「市場パラダイムが既に変化しており、パラダイムが変わる際には、我々は自らの価値観を守りながらも責任を負わなければなりません。そのため、現在、私たちは『防衛用武器』に関連する資産に焦点を当てています。」
ゴーグルメーカーや化学メーカー、印刷会社まで、国防に関連する株式が熱狂的に購入されています。2023年12月23日時点で、Bloombergの欧州国防株指数は1年で70%以上上昇しました。このブームは信用市場にも波及しており、国防と「間接的に関連する」企業でさえ、多くの潜在的貸し手を引きつけています。銀行はさえ「欧州国防債券」を発行しており、これは緑の債券をモデルとしていますが、資金は主として武器製造業者などに使用されています。この変化は、国防が「リputable Asset」という位置付けから「Public Good」として再定義され、地政学的なシフトが起こると、資本の流れの速度がしばしばイデオロギーの転換よりも速いことを示しています。
—イゾルデ・マクドノ(記者)
貶価トレード:事実かフィクションか?
米国、フランス、日本などの主要国の重い負債負担、および各国の「債務解決に対する政治的意欲の欠如」により、2025年には一部の投資家がゴールドや暗号資産などの「デバリュエーションヘッジ資産」に魅了されています。同時に、政府債券や米ドルへの熱意が低下しています。この戦略は、「デバリュエーショントレード」という空売りマーキングを付けられました。そう呼ばれる理由は、歴史に由来しています:古代ローマ帝国のネロなどの支配者たちは、財政的圧力に対処するために「通貨価値の希釈」を行っていました。
10月、この論説がピークに達しました。米国の財政展望への懸念に加え、「史上最長の政府閉鎖」が重なり、投資家は米ドル以外の避難ツールを探し始めました。同月、金やビットコインは歴史的な高値を同時に記録しました。これら2つの資産は通常「競合関係」にあると見なされていますが、これはまれな同時期でした。
ゴールドレコード
「デバリュエーショントレード」が貴金属を新高値に押し上げ:
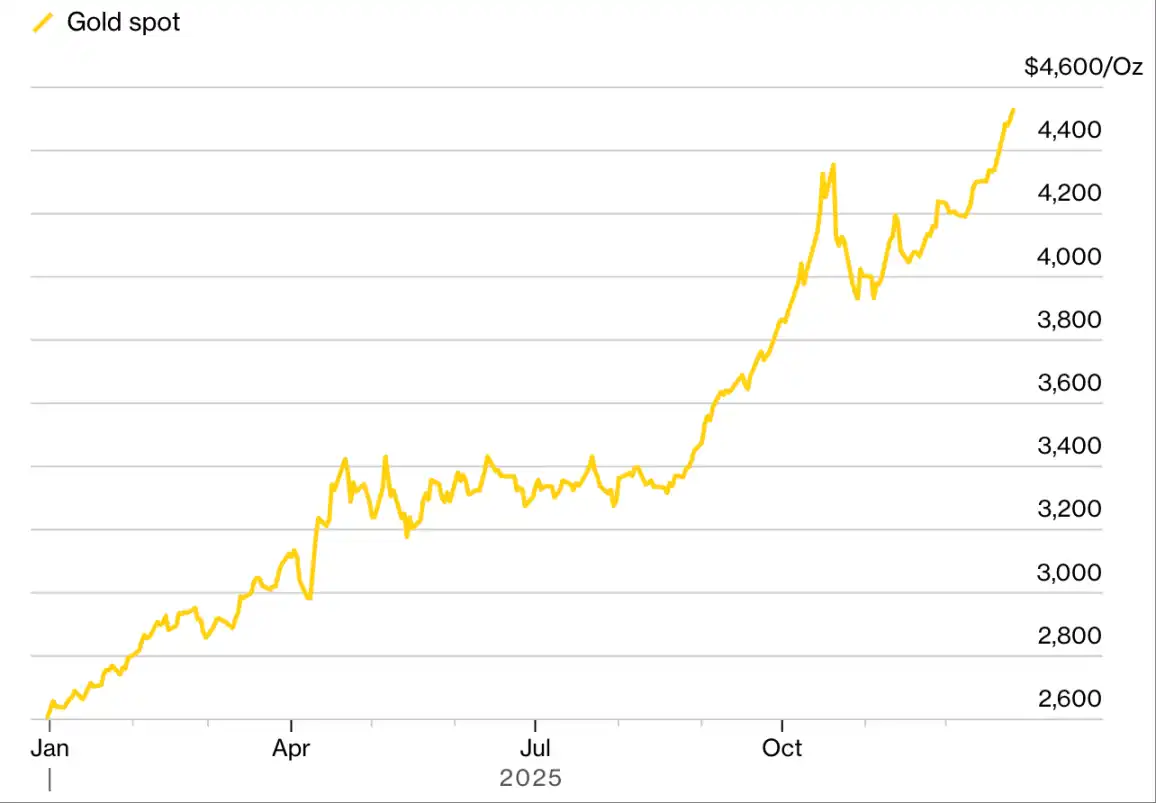
出典: Bloomberg
「ストーリー」としての「デバリューション」は、混沌としたマクロ環境に対する明確な説明を提供しますが、「トレード戦略」としては、その実際の効果ははるかに複雑です。その後、暗号資産全体が調整し、ビットコイン価格が大幅に下落しました。米ドルがしっかりし、米国国債は崩壊せず、むしろ2020年以来最高の年を迎える可能性があります。これは、「財政悪化」への懸念が「安全資産需要」と並行している可能性を示唆しています。特に景気減速や政策金利の天井到達期においてです。
他の資産の価格動向は分かれており、銅、アルミニウム、さらには銀などの金属の波乱は、半分は「通貨のデバルに対する懸念」に、もう半分はトランプの関税政策やマクロ要因によって駆動されており、これにより「インフレ対ヘッジ」と「伝統的供給ショック」の境界が曖昧になっています。同時に、金価格は右肩上がりであり、歴史的な高値を更新し続けています。この分野では、「デバリュエーショントレード」は依然として効果的ですが、これはもはや「法定通貨に対する完全な否定」というものではなく、「金利、政策、ヘッジ需要」への正確な賭けとなっています。
——Richard Henderson(ジャーナリスト)
韓国株式市場:「K-Popスタイル」の急騰
逆転劇と刺激の程度を考える際、今年の韓国株式市場のパフォーマンスは、韓流ドラマを「脇役」に押しやる程度です。大統領のイ・ネミョンが「資本市場の活性化」を推進する政策の後押しを受けて、2025年12月22日までに、韓国の主要指数(Kospi)は70%以上上昇し、イ・ネミョンが提唱した「5000点目標」に向かって順調に進んでおり、世界の主要指数の上昇率ランキングでトップに躍り出ました。
政治指導者が公然と「株価水準」を目標に設定することは珍しくありませんが、イ・ネミョンが初めて提唱した「Kospi 5000点」計画は、最初はあまり注目されませんでした。今日、JPモルガン、シティグループなど、ウォールストリートのより多くの銀行が、この目標が2026年に達成される可能性があると考えています。これは、グローバルなAIブームの一部の恩恵を受けており、韓国の株式市場は「アジアのAIコア取引対象」として、需要が急増しています。
韓国の株式市場回復
韓国の主要指数が急騰:
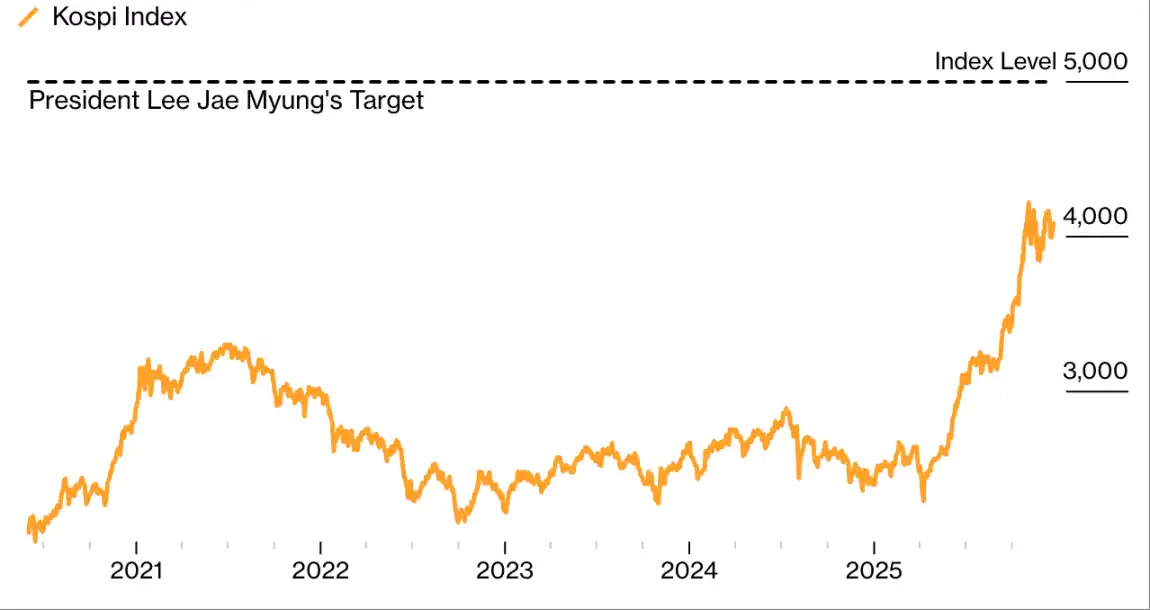
出典: Bloomberg
この「世界をリードする」急騰の中で、1つ明らかな「欠席者」がいました:韓国の個人投資家たちです。李在明はしばしば有権者に対して「政界に入る前も個人投資家であった」と強調していますが、彼の改革アジェンダはまだ国内投資家に「株式市場は長期保有に値する」と信じさせていません。多額の外国投資が韓国株式市場に流入しても、韓国の個人投資家たちは依然として「純売り」をしており、彼らは過去最高の330億ドルをアメリカの株式市場に投資し、さらに暗号通貨や海外のレバレッジETFなどのより高リスクの投資を追求しています。
この現象には副作用があります:韓国ウォンが圧力を受けています。資本外流は韓国ウォンを弱め、株式市場が「話題沸騰の急騰」を迎えていても、国内投資家の「消えない不安」が隠される可能性があることを外部に思い起こさせます。
——Youkyung Lee(ジャーナリスト)
ビットコイン対決:チャノス vs セイラー
すべてのストーリーには二面性があり、ショート売りのジム・チャノス(Jim Chanos)と「ビットコインを買いたくてたまらない人」であるマイケル・セイラー(Michael Saylor)率いるStrategy社のアービトラージ・プレイは、2人の個性的な人物に関わるだけでなく、「暗号資産時代の資本主義」に対する「国民投票」となっています。
2025年初頭、ビットコイン価格が急騰し、Strategy社の株価も急騰しました。この状況を見て、チャノスは機会を見出しました:Strategy社の株価が「ビットコイン保有量」に対して過剰にプレミアムを付けており、この伝説的な投資家は「このようなプレミアムは持続不可能だと」考えました。そのため、彼は「Strategy社をショートし、ビットコインをロングする」ことを決定し、5月(プレミアムがまだ高い状態で)にこの戦略を公表しました。
チャノスとセイラーはその後、公開論戦を展開しました。6月、セイラーはBloomberg TVのインタビューで「チャノスは私たちのビジネスモデルを理解していないと思う」と述べました。一方、チャノスはXというソーシャルメディアプラットフォームで反論し、「セイラーの説明はまったくの財務的なでたらめだ」と主張しました。
7月、Strategy社の株価は記録を更新し、年初からの上昇率は57%に達しました。しかし、「デジタル資産トレジャリーカンパニー」の数が急増し、暗号通貨の価格が高値から下落する中、Strategy社およびその「ミマイメーター」の株価が下落し始め、Strategy社がビットコインに対するプレミアムも縮小し始めました。チャノスの賭けが実を結び始めました。
今年のStrategy社の株価はビットコインを下回る
Strategy社のプレミアムが消失するにつれて、チャノスのショート取引はリターンをもたらしました:
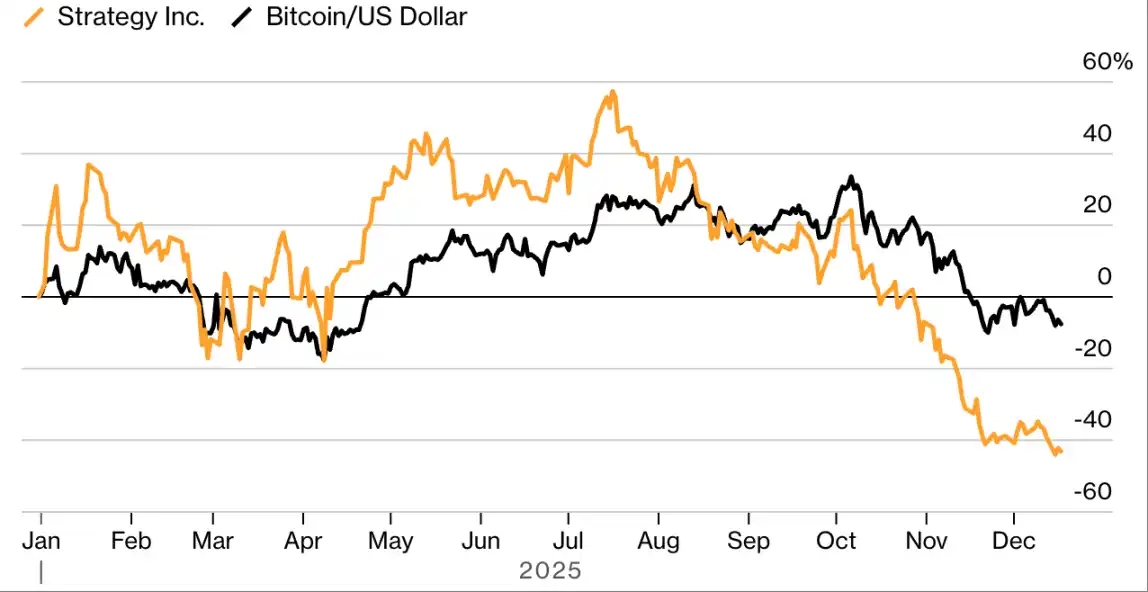
出典:Bloomberg、データは2024年12月31日の利益率に基づいて標準化されています
チャノス氏が「ショート戦略」を公にし、11月7日に「清算退出」を発表してから、その戦略は株価が42%下落しました。利益と損失だけでなく、この事例は暗号通貨の「繁栄と停滞の繰り返し」を明らかにしました:バランスシートが「信頼」の拡大によって変動し、信頼が「価格上昇」と「金融工学」の支援に依存していることが示されました。このパターンは「信念が揺らぐ」まで継続し、その時には「プレミアム」が利点ではなく、問題となります。
——Monique Mulima(ジャーナリスト)
日本国債:「未亡人メーカー」から「雨作りの人」へ
過去数十年間、マクロ投資家を苦しめ続けた賭けがありました−それが、「日本国債をショートする」ことであり、「未亡人メーカー」として知られる取引です。この戦略の論理は単純なように見えます:日本は膨大な公的債務を抱えているため、利上げが「いずれ必要になる」ことで十分な買手を引きつけるでしょう。投資家はこれに基づいて「国債を借り入れて売却」し、利上げと国債価格の下落で利益を期待しています。しかし、数年にわたり、日本の金融緩和政策は低金利を維持し、「ショート売り手」に大きな損失をもたらしました−2025年まで、状況がついに逆転しました。
今年、「未亡人メーカー」は「雨作りの人」となりました:日本の基準となる政府債務利回りが急上昇し、7.4兆ドルもの日本国債市場を「ショート売り手の楽園」としました。さまざまな引き金がありました:日本銀行の利上げ、首相の高市早苗による「感染症後最大規模の支出計画」。10年物基準の日本国債利回りが2%を超え、数十年ぶりの高値を記録しました;30年物国債利回りは1%以上上昇し、歴史的記録を更新しました。12月23日時点で、ブルームバーグの日本国債リターン指数は今年6%以上下落し、世界の主要国債市場で最も悪いパフォーマンスを示しました。
今年の日本国債市場の急落
ブルームバーグの日本国債指数は、世界の主要国債指数の中で最も悪いパフォーマンスを示しています:
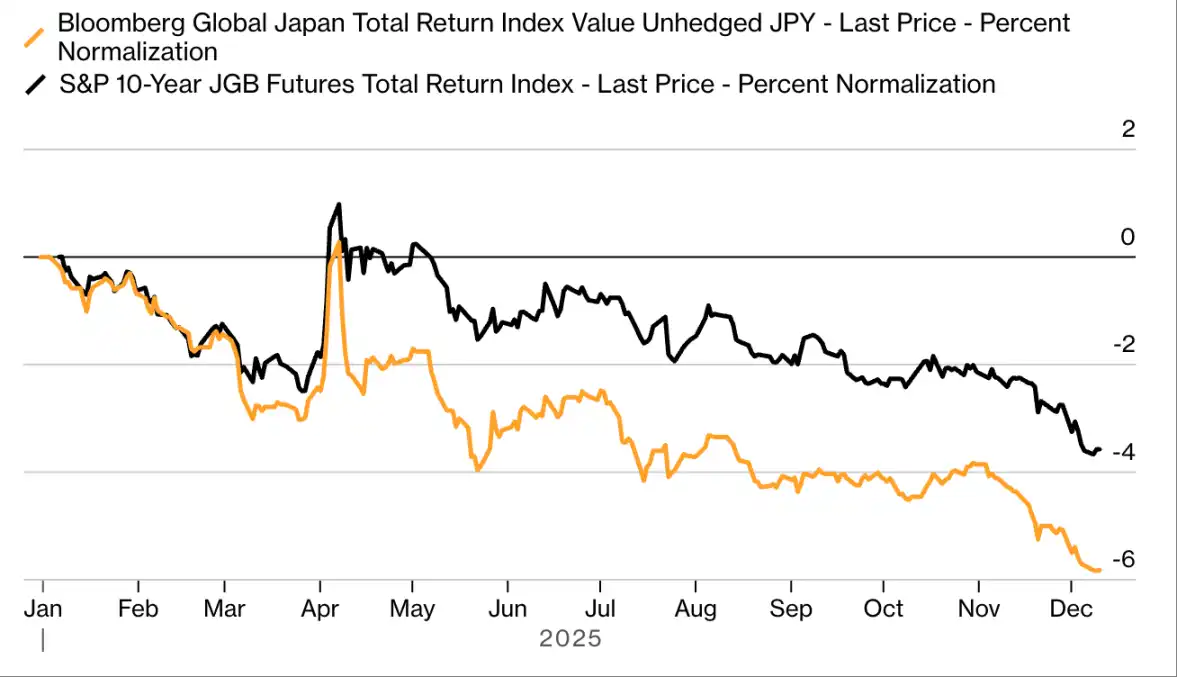
出典: Bloomberg、データは2024年12月31日と2025年1月6日の収益率変動に基づいて標準化されています
Schroders、Jupiter Asset Management、カナダロイヤルバンクブルーベイヘッジファンドマネージャーなどの機関投資家は、今年、「ある形式で日本国債をショートする」と公然と話し合っていました。投資家やストラテジストは、基準政策金利の上昇に伴い、この取引にはまだ可能性があると考えています。さらに、日本銀行は国債の購入規模を縮小しており、利回りをさらに押し上げています。そして、日本の政府債務対GDP比は先進国の中で「圧倒的にリード」しており、日本国債に対するベアリッシュなムードは「継続する可能性がある」とされています。
——コーマック・マレン(ジャーナリスト)
クレジットの「内紛」:「硬球戦略」の報酬
2025年、最も収益の高いクレジットリターンは、「企業再建への賭け」ではなく、「同業者への対抗」から生まれました。この「クレジターファイト」と呼ばれるパターンにより、Pimcoやキングストリート・キャピタル・マネジメントなどの機関が大勝利を収めました。彼らはKKRグループ傘下の医療企業Envision Healthcareを巡り、「ゲーム」を計画しました。
パンデミック後、病院人材サービスプロバイダーであるEnvisionは苦境に陥り、新たな投資家から融資を受ける必要がありました。しかし、新たな債券の発行には「担保されたすでに担保されている資産」が必要でした:大多数の債権者はこの計画に反対しましたが、Pimco、キングストリート・キャピタル・マネジメント、パートナーズ・グループは「裏切り」を支持しました。彼らの支持により、「古い債権者が担保された資産(Envisionの価値の高いアムサーグ外来手術事業の株式)を解放し、新しい債券の担保とする」提案が可決されました。
アムサーグはアセンションに売却され、太平洋投資管理会社(Pimco)を含むファンドに多額の利益をもたらしました。写真家:ジェフ・アドキンズ
これらの機関は後に「アムサーグを担保とする債券保有者」となり、最終的に債券をアムサーグの株式に換えました。今年、アムサーグは医療グループのアセンション・ヘルスに40億ドルで売却されました。これらの「同業者裏切り」機関は約90%のリターンを達成しました。これは「クレジットの内紛」の利益の潜在性を実証しています。
このケースは、現在のクレジット市場のルールを示しており、文書の条項が寛大で、債権者が分散しているため、「協力」が必要なわけではないことを明らかにしています。そして「正しい判断」よりも、「同業者に追い越されないようにすること」がより大きなリスクであることが多いです。
——エライザ・ロナルズ=ハノン(ジャーナリスト)
ファニーメイとフレディマック:「有毒な双子」の復讐
金融危機以降、住宅ローンの巨大企業であるファニーメイ(Fannie Mae)とフレディマック(Freddie Mac)は米国政府の管轄下にあり、「政府の統制からいつ、どのように脱却するか」が常に市場の投機の焦点となってきました。ヘッジファンドマネージャーのビル・アクマン(Bill Ackman)などの「支持者」は、長期間にわたり保有を続け、私営化計画が大きな利益をもたらすことを期待しています。しかし、状況が変わらなかったため、これら2社の株価は多年にわたりカウンター市場(OTC市場)で低迷しています。
トランプ再選はこの状況を変えました:市場は「新政権が両社を規制から解放することを期待しており」、ファニー・メイとフレディ・マックの株式は「ミーム株式風の熱狂」に包囲されました。2025年、熱狂はさらに高まり:年初から9月の高値まで、両社の株価は367%急騰しました(取引中には388%上昇)、今年の最も輝かしい勝者の1つとなりました。
ファニー・メイとフレディ・マックの株価が民営化期待で急上昇
人々はますます、これらの企業が政府の支配から脱却するだろうと信じるようになりました。
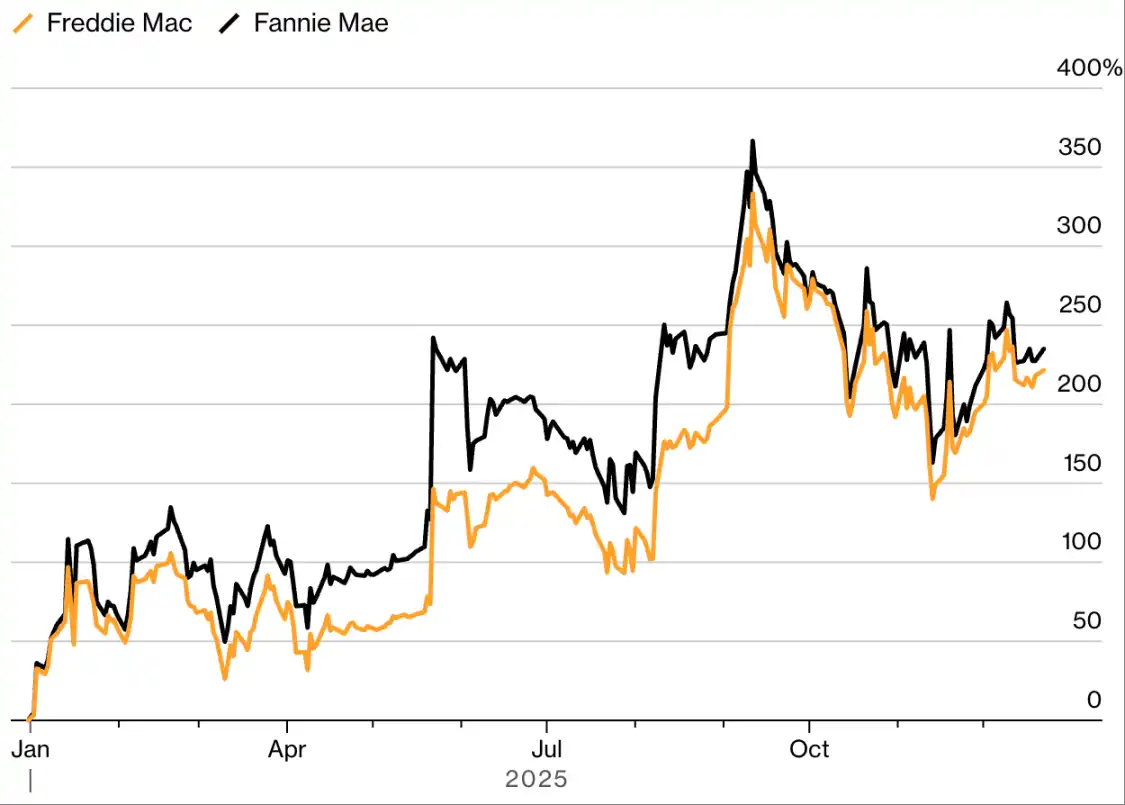
出典: Bloomberg, データは2024年12月31日のパーセンテージ上昇に基づいて標準化されています。
8月、「政府が両社のIPOを推進を検討中」というニュースが、熱狂を頂点に押し上げました―市場はIPOの評価額が5000億ドルを超えるか、5%から15%の株式を販売して約300億ドルの資金を調達すると予想しています。市場はIPOの具体的なタイミングや実現可能性に懐疑的な態度を持っていましたが、多くの投資家は依然としてこの展望に自信を持っています。
11月、アクマンはホワイトハウスに提出した提案を公表し、ファニー・メイとフレディ・マックを再上場させるように促し、アメリカ財務省が保有する両社の優先株式を減額し、政府レベルのオプションを行使し、普通株式の約80%を取得することを提案しました。マイケル・バリーさえもこのキャンプに加わりました:彼は12月初めに両社に対する買いポジションを発表し、6000語のブログ記事で、これらのかつて政府による救済が必要だった破綻を免れるための企業が、「毒の双生児」ではなくなる可能性があるかもしれないと述べました。
——Felice Maranz(記者)
トルコキャリートレード:完全崩壊
2024年に素晴らしい成績を残した後、トルコのキャリートレードは新興市場投資家の「コンセンサスの選択肢」となりました。当時、トルコの国内債券利回りは40%を超え、中央銀行はドルに固定された安定した為替レートを維持することを約束していました。トレーダーたちは海外から低コストで資金を借り、高利回りのトルコ資産を購入しました。この取引には、ドイツ銀行、ミレニアム・パートナーズ・ファンド、グラメシー・キャピタルなどの機関が数十億ドルを投入し、そのうちのいくつかの機関の従業員は3月19日にトルコ現地にいました。しかし、その日の内にこの取引は数分で完全に崩壊しました。
崩壊のきっかけは、その日の朝に起こりました:トルコ警察がイスタンブールで人気のある反対党市長の自宅を襲撃し、彼を拘束しました。この事件は抗議の波を引き起こし、トルコリラは狂乱売りにあい、中央銀行は為替の急落を抑制する力を全く持っていませんでした。当時、パリに拠点を置くソシエテ・ジェネラル銀行の外国為替戦略責任者のキット・ジャクスは、「誰もが突然襲われ、間もなくこの市場に戻る者はいないでしょう。」と述べました。
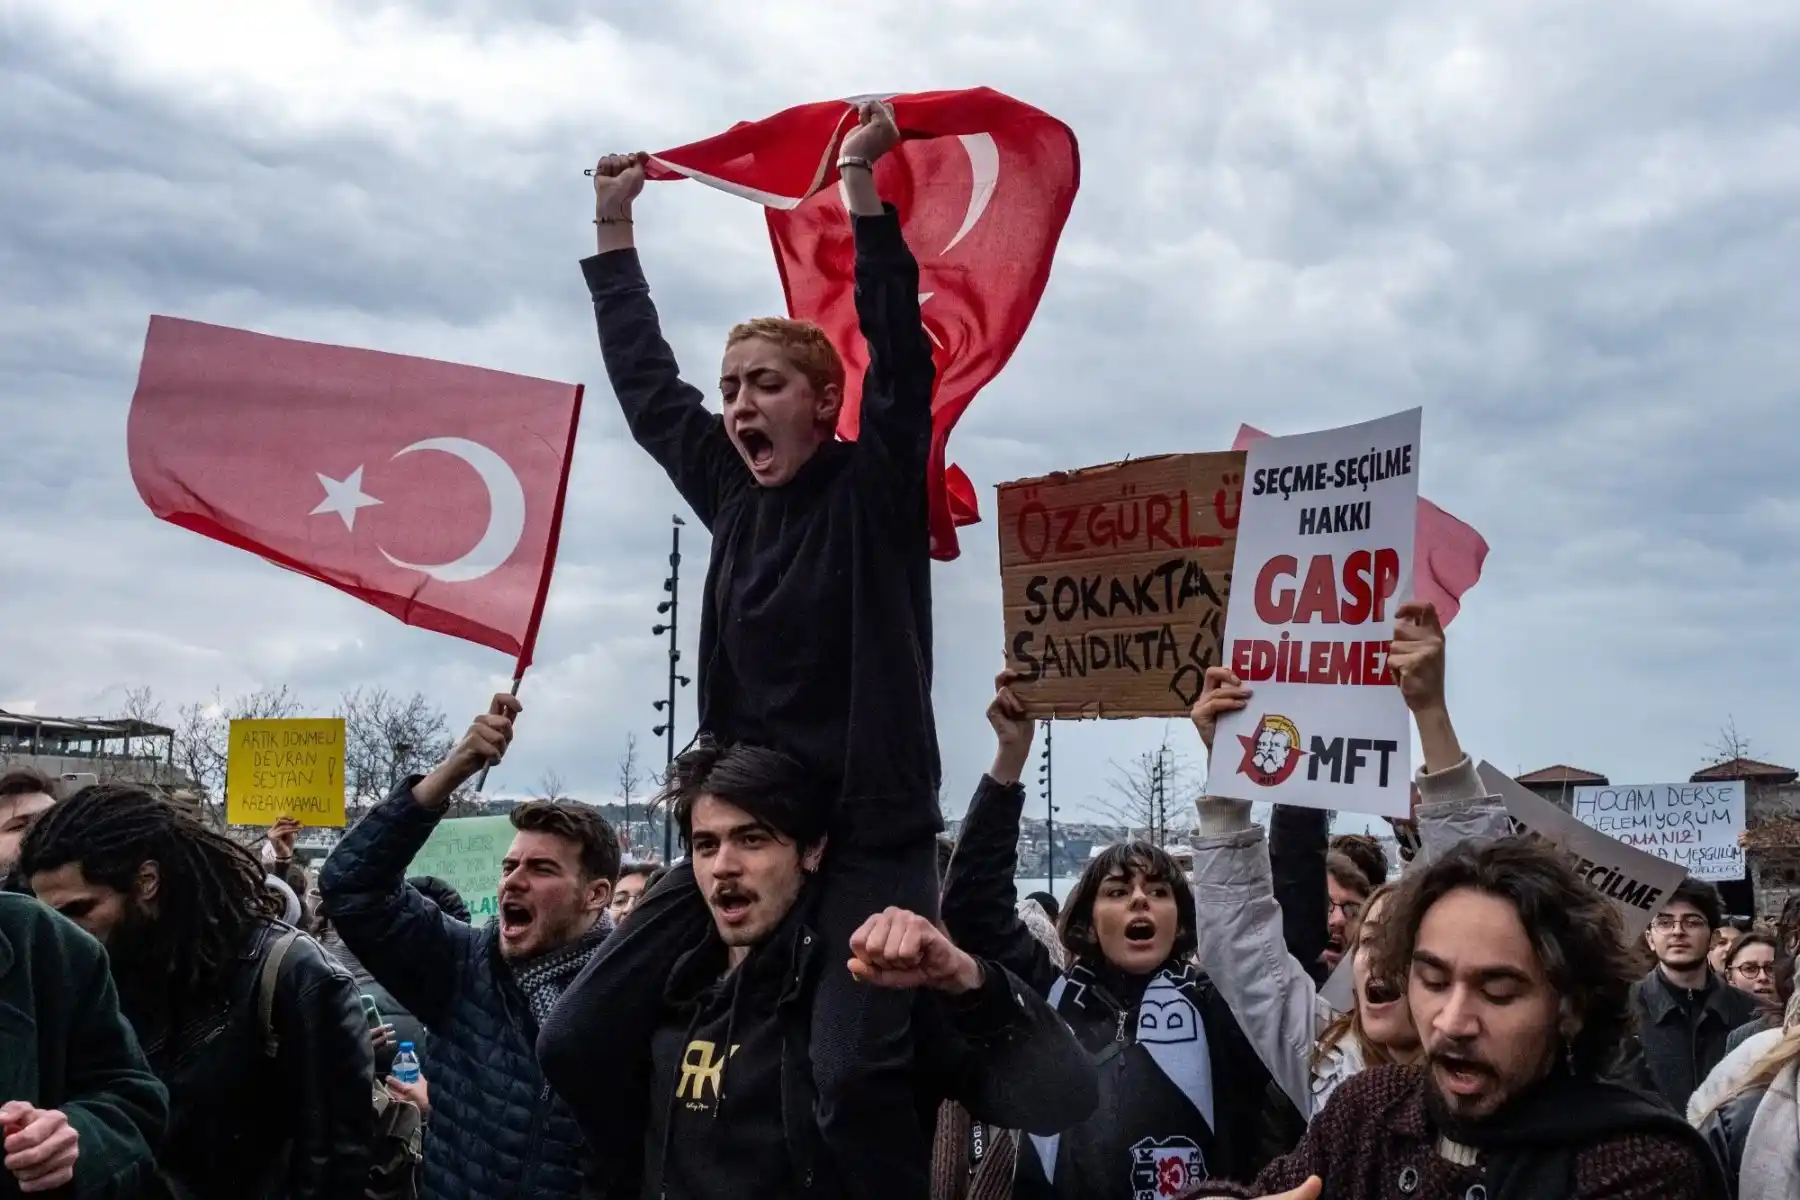
イスタンブール市長エクレム・イマムオールが拘束された後、大学生らがデモ活動でトルコの国旗と標語を掲げています。写真:ケリム・ウゼル / ブルームバーグ
当日の取引終了時点で、トルコリラ建て資産からの資金流出額は約100億ドルに上り、その後市場は本格的な回復を遂げることはありませんでした。12月23日時点で、リラはドルに対して年初来で約17%の価値を失い、世界で最も悪い通貨の1つとなりました。この出来事は投資家に警鐘を鳴らしました:高金利は冒険者にリターンをもたらすかもしれませんが、突然の政治的な衝撃には耐えられません。
——Kerim Karakaya(記者)
債券市場:「ゴキブリ警報」が鳴動
2025年の信用市場は、ある「メガ倒産」によって動揺するのではなく、連続する「小規模危機」によって揺さぶられました。これらの危機は市場に存在するいくつかの懸念を露呈しました。かつて「標準的な借款者」と見なされていた企業が次々に困難に直面し、貸し手は大きな損失を被りました。
サクス・グローバル(Saks Global)は利払いをたった1度しか行わず、220億ドルの債券をリストラし、その後の債券は現在、額面以下の60%で取引されています;ニューフォートレス・エナジー(New Fortress Energy)が新規に発行した交換債券は1年で50%以上の価値を失いました;トリカラー(Tricolor)とファーストブランズ(First Brands)は相次いで破産し、数十億ドルの債権価値を数週間のうちに消し去りました。一部のケースでは、複雑な詐欺行為が企業の崩壊の根源でした。他のケースでは、企業の最初に楽観的だった業績予想が全く実現されませんでした。しかし、どちらの場合も、投資家は直面する必要があります:これらの企業が債務を返済する能力をほとんど証明する根拠がほとんどないのに、なぜこれほど大規模な信用賭けを行ったのでしょうか?
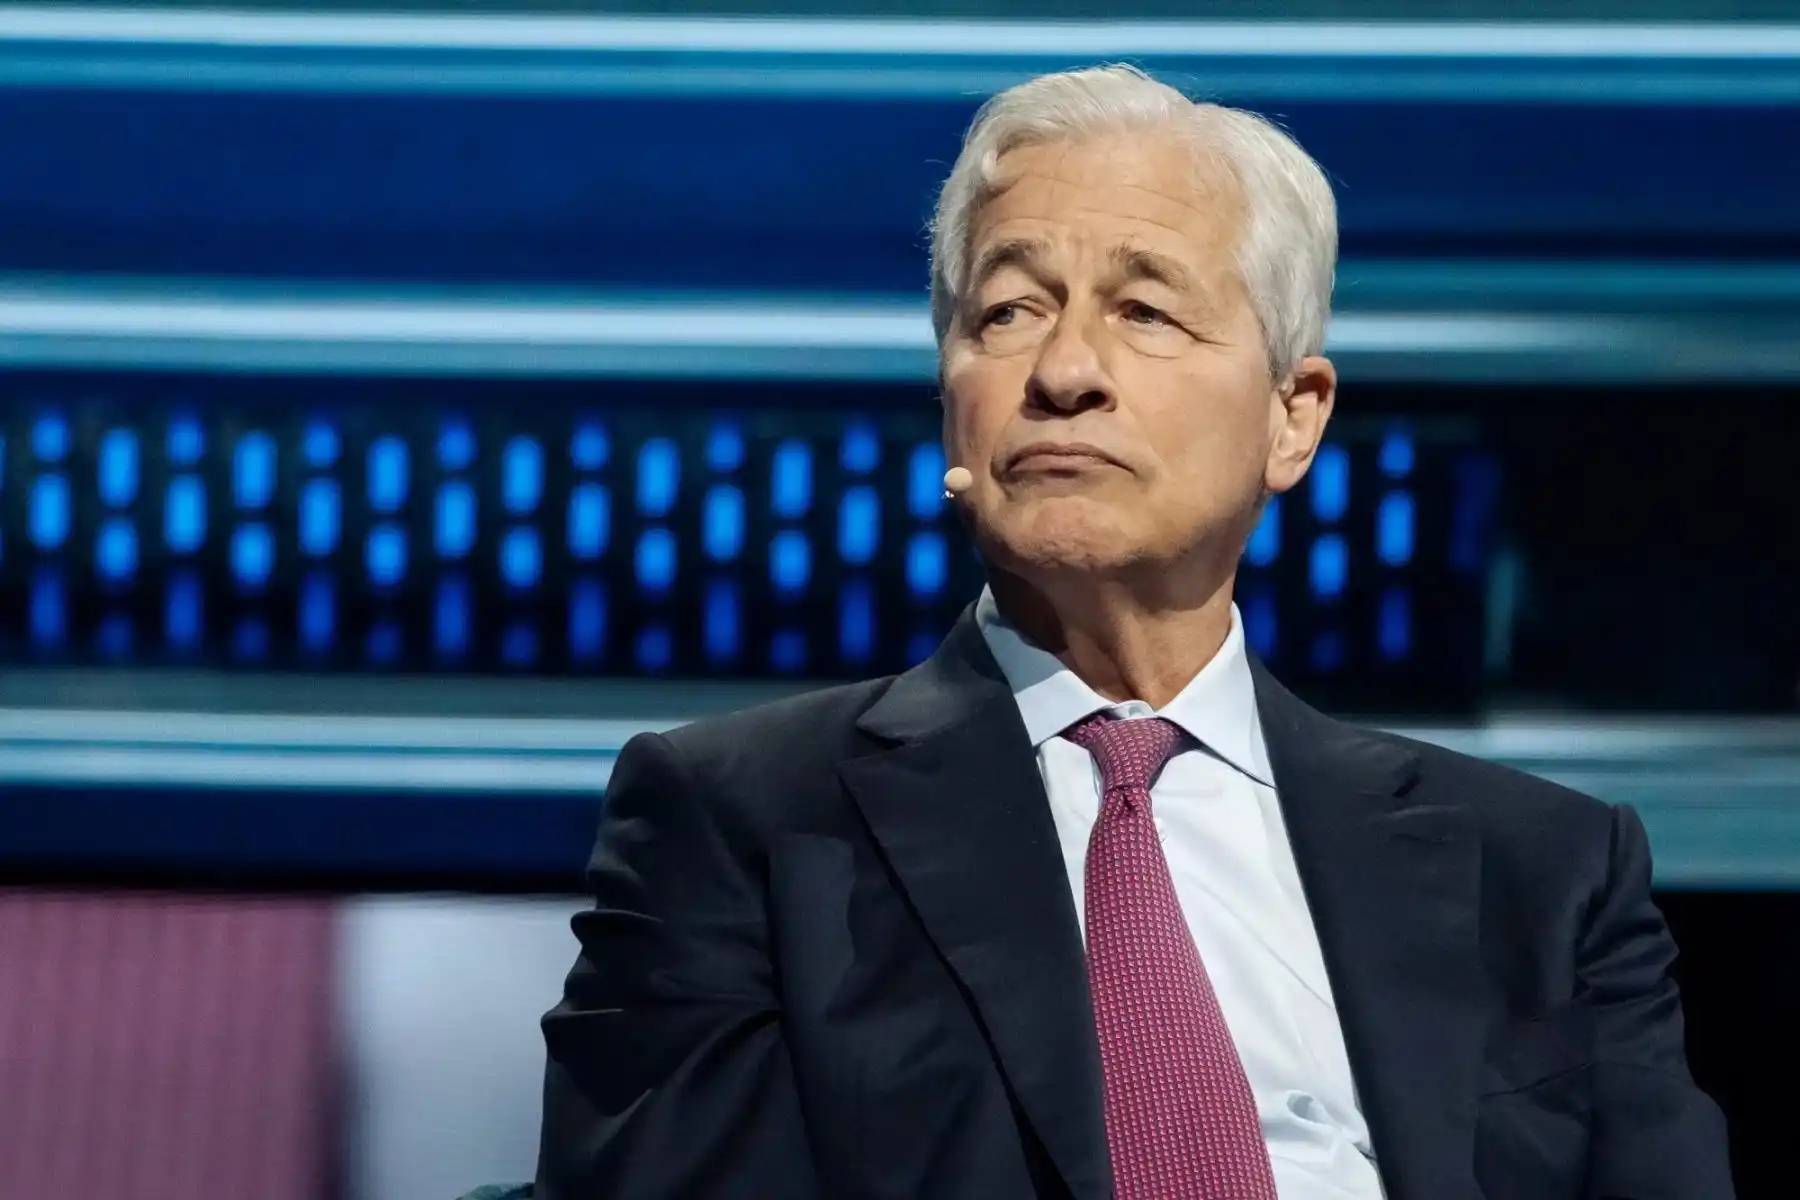
JPモルガンが信用市場の「ゴキブリ」にやられ、ジェイミー・ダイモンはさらなる被害が出る可能性に警告しています。写真:エヴァ・マリー・ウズカトギ / ブルームバーグ
長年の低不払い率と緩和的な通貨政策により、信用市場のすべての基準が浸食されました。ファーストブランズとトリカラーに融資していた機関は、この2社が「重複した担保資産」や「複数のローンの担保品を混同して管理する」などの違反行為を行っていることさえ気づいていませんでした。
JPモルガン・チェースもこれらの貸付機関の1つです。同行の最高経営責任者であるジェイミー・ダイモンは、10月に市場に警告を発し、投資家に続くリスクに警戒を呼びかける鮮やかな比喩を使いました。「ゴキブリを1匹見ると、暗闇にさらに多くのゴキブリが潜んでいる可能性が高いです。」 そして、この「ゴキブリリスク」は、おそらく2026年の市場の中心的なテーマの1つになるでしょう。
——Eliza Ronalds-Hannon(ジャーナリスト)
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事