ウォール街の女王、ワンスのステップ・アシスタント、そして百年の銀行Lead Bank
文 | Kaori
编辑 | Sleep.txt
去年底,摩根大通冻结了两家 YC 资助的稳定币支付初创公司 BlindPay 与 Kontigo 的相关账户,它们主攻拉丁美洲市场,却因为业务触及委内瑞拉等高风险司法辖区而触发银行的制裁与合规红线。
无独有偶,另一家一直被视为加密友好的银行 Lead Bank 也在近期收紧了与部分稳定币支付公司的合作服务,并新增客户身份审核,交易结算时间和开户耗时都有所延长。
合规成为必选项后,让许多支付行业、稳定币赛道的创业者意识到很多时候自己并不是在和银行体系打交道,而只是和极少数愿意开门、且有能力持续开门的银行打交道。
但 Lead Bank 和摩根大通底色并不一样,作为首批参与 Visa 在 Solana 链上进行 USDC 结算的两家银行之一,Lead Bank 并没有一刀切选择中断初创企业的银行服务。相反,这家银行正打算通过提供对加密企业的原生支持来实现弯道超车。
花园城银行的世纪沉浮
要理解 Lead Bank 的现在,必须先回到它的过去。
1928 年,在大萧条的阴云笼罩美国之前,一家名为 Garden City Bank(花园城银行)的小机构在密苏里州卡斯县成立了。
那是一个依靠握手成交、以信誉为抵押的时代,作为一家典型的社区银行,它的命运与周围的农田、牲畜和家族小生意紧密相连。在随后的几十年里,它见证了美国农业经济的繁荣与衰退,并在 1930 年代的大萧条中幸存下来。这是一个巨大的成就,因为当时全美有数千家同类机构倒闭。
此后的 77 年里,这家银行就像它所在的那个名为花园城的小镇一样,安安静静地以此为生。
2005 年,花园城银行迎来了第一次命运转折。
80 公里外堪萨斯城的商业传奇 Landon H. Rowland 和他的妻子 Sarah 退休后决定买下花园城银行。Landon Rowland 并非普通的银行家,他是堪萨斯城南方工业公司的前董事长兼 CEO。在掌舵期间,他将这家铁路公司扩张到了墨西哥,并一手分拆了 Janus Capital 和 DST Systems 两家金融巨头。
Landon は、古風なビジネス理想主義から、この眠っていた田舎銀行を購入しました。彼は、鉄道のレールであろうと資金の経路であろうと、インフラストラクチャの力を熟知しており、それらは本質的に接続と流通のためにあると理解しています。
2010 年、Rowland 家族は銀行の名前を Lead Bank に変更しました。この名前自体が野心を示唆しており、地理的に閉じこもった庭の街にとどまらず、業界のリーダーを目指していることを表しています。
その後、Landon の息子である Josh Rowland が CEO の地位を引き継ぎました。Josh は法律のバックグラウンドを持ち、人文主義の影響を受けた銀行家であり、伝統的な銀行の無愛想なカウンターデザインに飽き飽きしており、「なぜ銀行がスターバックスや公共図書館のように、地域社会の第三の場になれないのか」と考えていました。
このビジョンを実現するために、Josh は銀行が快適な田舎から離れ、経済活動の中心部に入る必要があると認識しました。2015 年、Lead Bank は大胆な決定を下し、本部をカンザスシティの中心部にある交差アート地区に移転しました。
交差アート地区は、かつて荒廃していた工業倉庫地域でしたが、2000 年代初頭にアーティスト、ギャラリー、およびテクノロジースタートアップによって再生され、カンザスシティのイノベーションの中心地となりました。Lead Bank はこの前衛的な地域に伝統にとらわれない空間を築きました。
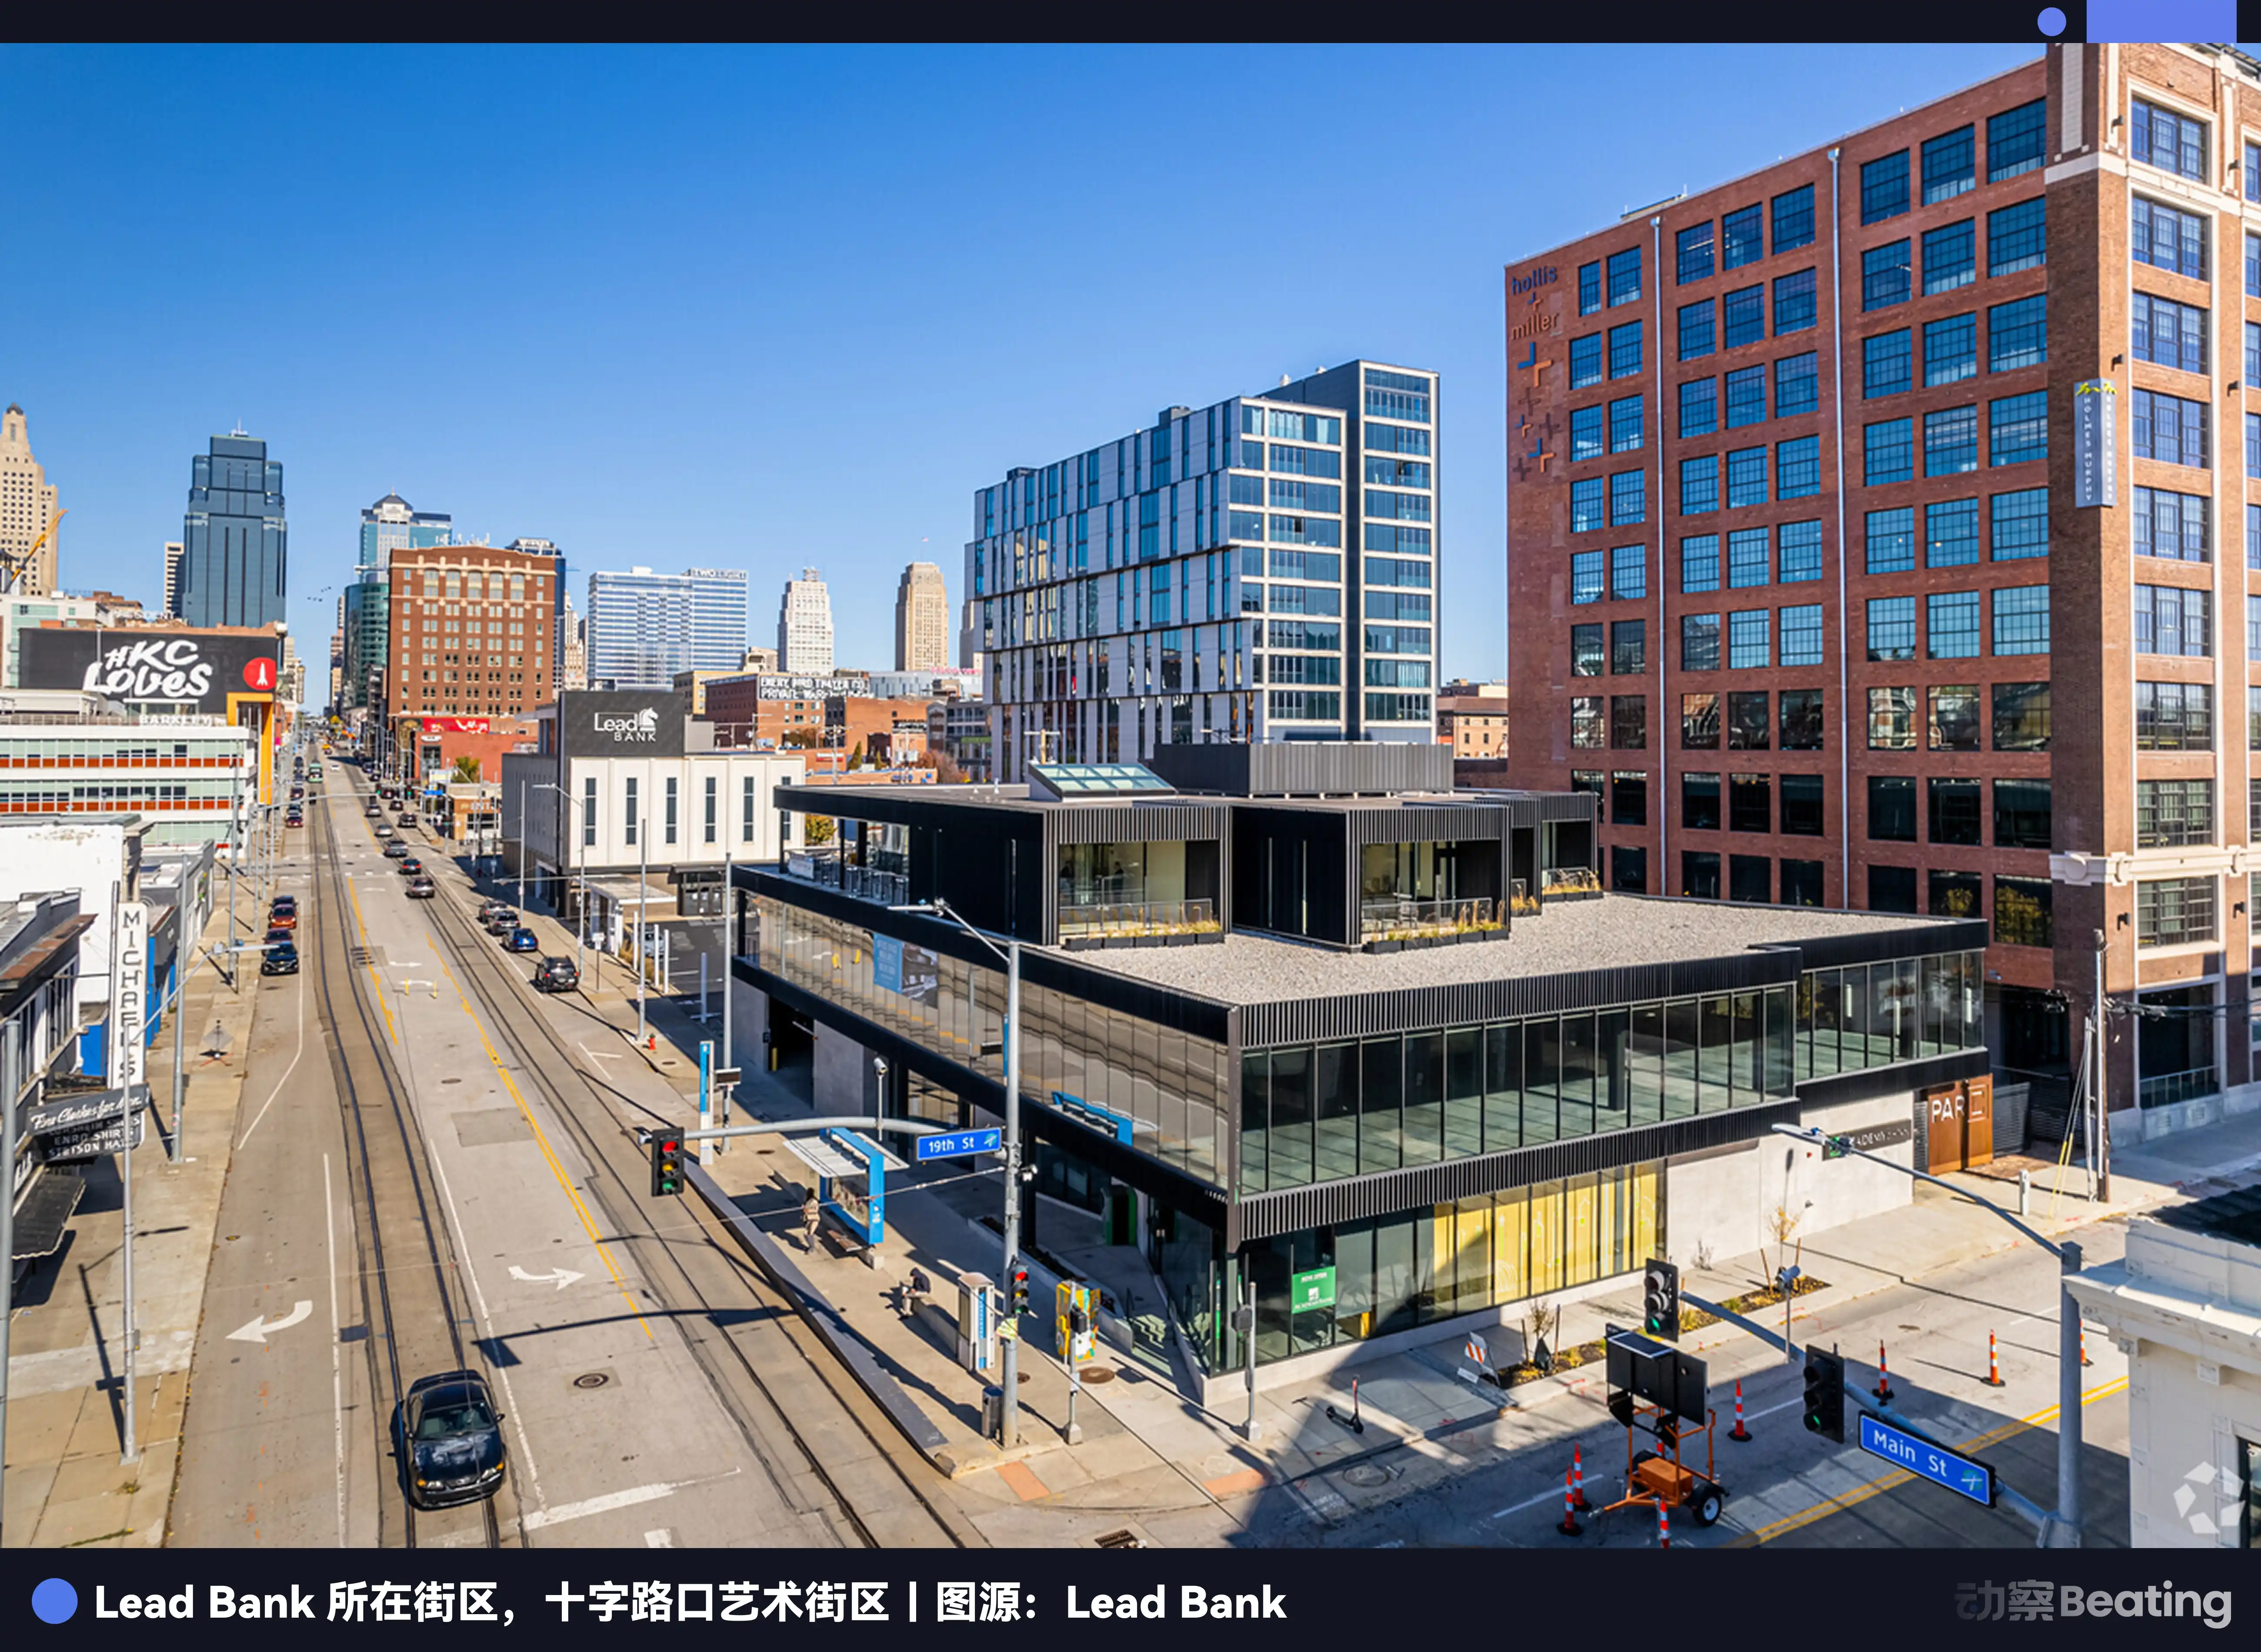
防弾ガラスはありません。列には縄がありません。Josh はさらに、カンザスシティ芸術学院の学生に銀行のロビーで展示会を開催させ、屋上にはヨガクラスやカクテルパーティを開催できるテラスを設計しました。
この時期の Lead Bank は、外見はモダンですが、その中核は依然として伝統的なコミュニティ銀行です。地元の小規模企業を支援し、暖かな地域社会との人間関係に依存しています。
シリコンバレーから来た女性
Rowland 家族が Lead Bank の物理的な姿を再構築する一方で、金融界の女性リーダーである Jackie Reses は非常に挫折していました。
Jackie Reses のキャリアはキャピタル効率に関する教科書のようなものであり、彼女はゴールドマン・サックスで7年を過ごし、M&A およびプライベートエクイティ領域に従事し、トップクラスの取引センスを身につけました。
その後、Reses はヤフーに加わり、同社が持つアリババの株式を含む史上最も重要で複雑な資産売却を主導しました。非常に複雑な交渉と構造設計を通じて、Reses はヤフーに500億ドル以上の価値を解放し、この戦いは彼女をトップの取引仲介者として確固たる地位づけしました。
2015年、Twitterの創業者であるJack Dorseyは、自身の支払い処理会社Squareに彼女を迎え入れ、当時わずか18か月しか経っていなかった小企業ローン部門Square Capitalを担当させました。この部門は、加盟店の取引データを活用して何百万もの中小企業に融資することを目指していました。これは完璧なビジネスエコシステムであるはずでしたが、アメリカの規制体系は技術企業を銀行業の門の外に立たせました。
そのため、規制に則った融資をするために、Squareはライセンス供与のモデルを採用しなければならず、Celtic Bankなどのユタ州工業銀行と提携し、銀行が名義で融資し、それをSquareが買い戻すという方法を取りました。
あるインタビューでResesは、従来の銀行との協力が非常に困難であると述べました。例えば、従来の銀行にはほとんどソフトウェアエンジニアがおらず、使い勝手に優れたFintechが顧客取引をカスタマイズするのが難しい、古い遺産システムしか存在しません。新製品の立ち上げごとに、銀行のコンプライアンス部門と技術部門との間で長期にわたる駆け引きが行われなければなりません。
このような状況は非常に苦しいものであり、2020年にSquareを離れた後、Jackie Resesは自らの銀行を持つことを決意しました。買収対象を選ぶ際、彼女は人口密集地のカリフォルニアやニューヨークを避け、カンザスシティのLead Bankに注目しました。
Rowland家族の堅実な経営のおかげで、Lead Bankは健全な貸借対照表と革新的な経営陣を持っています。さらに重要なのは、彼女がひたすらCEOたちと一緒にいることを望んでいなかったこと、彼女は本当の中小企業主に近づきたいと考えており、それがLead Bankの中心的な顧客層であるからです。
2022年8月1日、買収が正式に完了しました。これは、連邦準備制度やミズーリ州規制当局を含む監督機関から迅速な承認を得た、非常にまれな取引であり、これはResesの良好な規制関係に大いに負うところがあります。
見逃すことのできないポイントは、Resesの弟であるJacob Resesが、若手政治の新星であるJD Vanceの上院幕僚長を務めたことです。JD Vanceが2025年初にアメリカ合衆国副大統領に就任する中、Jacob Resesは引き続きその中心的幕僚として、ホワイトハウスの政策形成における重要な人物になっています。
ワシントンの権力中枢へのこの隠されたパイプラインは、必ずしも免罪符ではありませんが、Chokepoint 2.0の規制強圧の中で、Lead Bankに低い誤解コストと円滑なコミュニケーションメカニズムを提供し、他の銀行が避けるイノベーション領域に踏み込む勇気を与えています。

Reses が Lead Bank に持ってきたビジョンは、カンザスシティに本来既に存在していたコミュニティ銀行の基盤の上に、さらに金融テクノロジーレイヤーを重ね、他の金融テクノロジーカンパニーに売ることができる銀行のインフラストラクチャを持つことです。
その当時、Lead Bank は Affirm などの有名な Fintech クライアントを引きつけ、暗号通貨業界のクライアントとも接触し始めました。金融テクノロジー業界はまだ冬の時期にありましたが、Lead Bank の成長はすでに加速していました。2023年第3四半期、収益は第2四半期比で9%増の3700万ドルに達しました。純利益は50%増の500万ドルと急増し、総資産は9.51億ドルに達し、1年前から10億ドル以上増加しました。
BaaS インダストリーの地殻変動の後
Jackie Reses が Lead Bank にもたらしたものは、ウォール街の資本やワシントンの注目だけでなく、彼女はほとんど Square から直接コアチームを引き連れてきました。
これには CTO の Ronak Vyas、最高法務責任者の Erica Khalili、最高製品責任者の Homam Maalouf、さらには元 Meta デザインディレクターの Albert Song が含まれています。このチームは、基礎的なコーディング、コンプライアンスとリスク管理、フロントエンドユーザーエクスペリエンスデザインまでを網羅し、Lead Bank は外部ベンダーに依存せず、金融製品を独自に構築するコア能力を持つようになりました。
Vyas が初めて伝統的な銀行のコアシステムを検討したとき、彼は前世紀からの衝撃を感じました。ほとんどのアメリカの銀行は、COBOL言語に基づく1970年代のメインフレーム上で稼働しています。これらのシステムはバッチ処理モードを採用しており、今日あなたがカードを使って支払いをしたら、銀行は夜間に一括で処理をして、翌日に残高の変動が分かります。これはミリ秒単位のレスポンスを追求する Fintech 企業にとっては、まるで先史文明のようなものです。
就任後、Vyas は非常にハードコアな決定を下しました。既製品は購入せず、すべて自社開発を行うというものです。この自社開発システムは、AWSクラウドサービスやSnowflakeデータベースを直接活用し、並列台帳とリスク管理調整レイヤーとして機能し、伝統的な中間層のブラックボックスへの依存を減らし、真のリアルタイム帳簿付けを実現しています。
他の銀行が古いシステムを修復するために中間層ソフトウェアを購入している間、Lead Bank は自らを銀行を装ったテック企業に変身させていました。このような転換モデルは、一時は効率が低いと嘲笑されましたが、時間が示したのは、Reses と Vyas の遠見の明です。
2024 年、有名なミドルウェアプロバイダーであるSynapseが破産を宣言し、BaaS業界の連鎖的崩壊を引き起こしました。
以前の記事では、多くのFintech企業が銀行ライセンスを持っておらず、銀行の旧式のメインフレームシステムと接続する能力もないことが触れられており、Synapseはそのような企業に使いやすいインターフェースを提供する一方、銀行に対して複雑なバックエンド取引を引き受けていました。崩壊の前、Synapseは100以上のFintech企業を支援し、間接的に1,800万人のエンドユーザーアカウントを管理し、年間取引額は760億ドルに達していました。
その倒産は恐るべき黒い箱を明らかにしました。ミドルウェアが記録したサブ元帳と銀行が実際に保有する総元帳の間には頻繁に不一致がありました。何千万ものドルが消え、何万人もの預金者が引き出せなくなりました。直後、Evolve Bank、Blue Ridge Bankなど拡大志向のBaaS銀行は連続して規制当局から厳しい制裁を受け、新規事業を一時停止することを強制されました。
業界全体がパニック状態に陥り、Fintechの創業者たちは、石のように堅固だと思っていた銀行パートナーが、実際は流砂の上にあることに驚きました。
これがResesが長く待ち望んでいた時であり、中間層を使用せずに自社コアを構築することを堅持していたLead Bankはこの嵐で無傷でした。
恐れをなしたユニコーン企業は避難所を求め始め、世界最大のデジタル銀行であるRevolutは米国事業をLead Bankに完全移管し、企業支出管理の巨人であるRampも古いパートナーを捨て、Lead Bankに投じました。
さらに重要なことは、このようなハードコア技術と完全なライセンスのモデルが資本市場から熱狂的な支持を受けたことです。2025年9月、Lead BankはICONIQとGreycroftをリードインベストメントとし、a16z、Ribbit Capitalなどのトップベンチャーキャピタルがフォローする形で、7000万ドルのBラウンド調達を完了しました。この時点で、Lead Bankの評価額は14.7億ドルに急上昇し、数少ない銀行系ユニコーンの1つとなりました。
新時代の暗号通貨フレンドリー銀行
Lead Bankを単なるFintechのパートナーと見なすことは、Jackie Resesの野心を過小評価していることになります。この銀行は、暗号経済と法定通貨の世界との間における重要なゲートウェイとして静かに台頭しています。
Silvergate と Signature Bank の倒産の後、暗号通貨業界は 2 つの主要な米ドル決済の柱を失いました。Lead Bank はこの空白を鋭く埋め、しかし、その戦略はより賢明でより潜在的です。
2025 年末、Visa は Solana ブロックチェーン上で USDC ステーブルコインの決済機能をローンチすることを発表しました。そして、この機能をバックエンドで支える最初の銀行の 1 つが Lead Bank です。つまり、あなたが世界のどこかで Visa カードで支払いをする際、資金の流れが従来の遅延のある SWIFT システムを経ず、数秒で USDC による決済が Lead Bank の口座を介して行われる可能性があります。
Lead Bank は暗号企業に預金するだけでなく、法定通貨口座とブロックチェーン上のアドレスをマッピングし、その API を通じて規制順守の暗号企業が法定通貨の 7x24 運用資金をリアルタイムで入出金できるようにしています。
Lead Bank の財務諸表を見ると、その成長ロジックが従来の地域銀行とは全く異なることが分かります。
2025 年第 3 四半期までに、Lead Bank の総資産は 197 億ドルに急上昇し、買収前の 2 倍以上になりました。その鍵は預金構造の再構築にあります。伝統的な銀行は一般市民に定期預金を促し、4% から 5% の利子を支払わなければなりませんでした。
一方、Lead Bank は Fintech 企業と暗号顧客向けにサービスを提供することで、多額のビジネス期末預金を獲得しました。これらの資金は通常、決済に使用されるため口座に残っており、利子に敏感ではないため、Lead Bank は負債側で非常に低い資金調達コストを持っています。
一方、Lead Bank は資産側で非常に控えめです。その顧客の短期預金を使用して長期国債を購入するようなことはせず、高リスクのビジネスローンを大量に融資することもありません。代わりに、Lead Bank は高流動性の短期資産に多額の資金を投資し、またはその Fintech パートナーを通じて非常に速い短期ローンを実施しています。
2024 年のデータによると、主にペイメント手数料、API コール料金、発行手数料などの利息外収入が 39% 増加し、伝統的な利息収入の増加率を大幅に上回っています。
これにより、低コストの決済資金が入り、リスクのない手数料が獲得され、資金が迅速に循環する仕組みが形成されます。これは伝統的な銀行の金利差モデルではなく、むしろ取引ベースの収益モデルにより近いものです。
ここまで読んでいただくと、現在の金融および暗号通貨業界の変革期において、規制当局の言語、銀行の言語、テクノロジー企業の言語は常に一致していないことが理解されます。そして、各言語の不一致はいつかは是正命令になる可能性があることを意味します。
Lead Bank は、AI とブロックチェーンの時代において、最も革新的なものは古い世界を破壊することではなく、古い世界自体からの覚醒によるものであることを証明しています。100年に及ぶ銀行の信用とシリコンバレーのエンジニアリング能力、そして現代アートの人間関係への配慮を融合させることで、Lead Bank は生き残るだけでなく、21世紀の銀行とは何かを定義しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事