$HYPEが急上昇し、現在のPerp DEX市場の状況を解説します。誰が最大の勝者なのでしょうか?
原文タイトル:永続契約市場の景観:勝者と敗者
原著者:@tradinghoex
原著翻訳:SpecialistXBT,BlockBeats
Editor's Note: This article deconstructs the core advantages and business models of four representative Perp DEXs, providing a clear evaluation framework: focusing on liquidity depth, fee structure, capital efficiency, and unique mechanisms.
Trading perpetual contracts is not a team sport where one must pick a side. However, just browse the crypto community for five minutes and you will get the opposite impression. An extremist mindset has engulfed most traders, eroding the advantage they could have gained simply by maintaining curiosity.
If you post about trying out a new Perp DEX, the replies are often filled with extremism rather than curiosity. Ironically, the attacked are usually just looking for better options to improve their trading, but in extremist thinking, exploration is equated with betrayal.
True Winners and Losers
In the perpetual contract market landscape, there are no winners and losers as imagined by extremists. Multiple platforms can coexist and profit because they serve different needs: sometimes targeting different traders, sometimes catering to the same trader's needs at different times.
However, there are indeed winners and losers among traders, based on whether they seek to optimize their trading outcomes rather than based on which platform they use.
Market Landscape: Specialization, Not a Zero-Sum Game
Understanding the perpetual contract market landscape requires abandoning the winner-takes-all mentality. These platforms are evolving through specialization, not through life-or-death struggles.
Hyperliquid
Hyperliquid is a decentralized exchange operating on its proprietary Layer-1 blockchain HyperEVM, designed for high performance and scalability. By adopting a fully on-chain order book model, it addresses the limitations of automated market makers and off-chain matching engines.
Source: HyperFoundation
HyperBFT Consensus Mechanism: HyperLiquid uses a custom consensus algorithm called HyperBFT, inspired by HotStuff and its successors. Both the algorithm and the network stack are optimized from scratch to support the unique needs of L1, enabling the network to process up to 200,000 orders per second with a delay of about 0.2 seconds.
ダブルチェーンアーキテクチャ:HyperLiquid は、HyperCore と HyperEVM の2つの主要コンポーネントに分かれています。
HyperCore:ネイティブ実行レイヤーであり、取引プラットフォームの重要な機能を管理します。これは超効率的なエンジンとして実行され、ディープオーダーブックと必要な流動性をサポートできます。
HyperEVM:EVM と互換性のあるレイヤーであり、任意の開発者がスマートコントラクトをデプロイし、分散型アプリケーションを構築できるようにします。同時に、HyperLiquid の流動性とパフォーマンスをネイティブで活用できます。
このアーキテクチャの鍵は、HyperCore と HyperEVM 間の状態の統一にあります:クロスチェーンブリッジはなく、不整合リスクはなく、遅延もありません。HyperEVM 上で構築されたアプリケーションは、リアルタイムで HyperCore のディープな流動性を直接読み書きできます。
HyperEVM エコシステム
HyperEVM エコシステムは、レンディング、デリバティブ、イールド、インフラなどの領域をカバーする多くの基本プロトコルを引き付けています。
この構図では、HypurrFi、Felix、Harmonix、Kinetiq、HyperBeat、HyperLend および Project X などの中核プロトコルがクロスチェーンの資本フローの拠点となっています。
HyperEVM を理解するためには、キャピタル・インレットから始める必要があります。
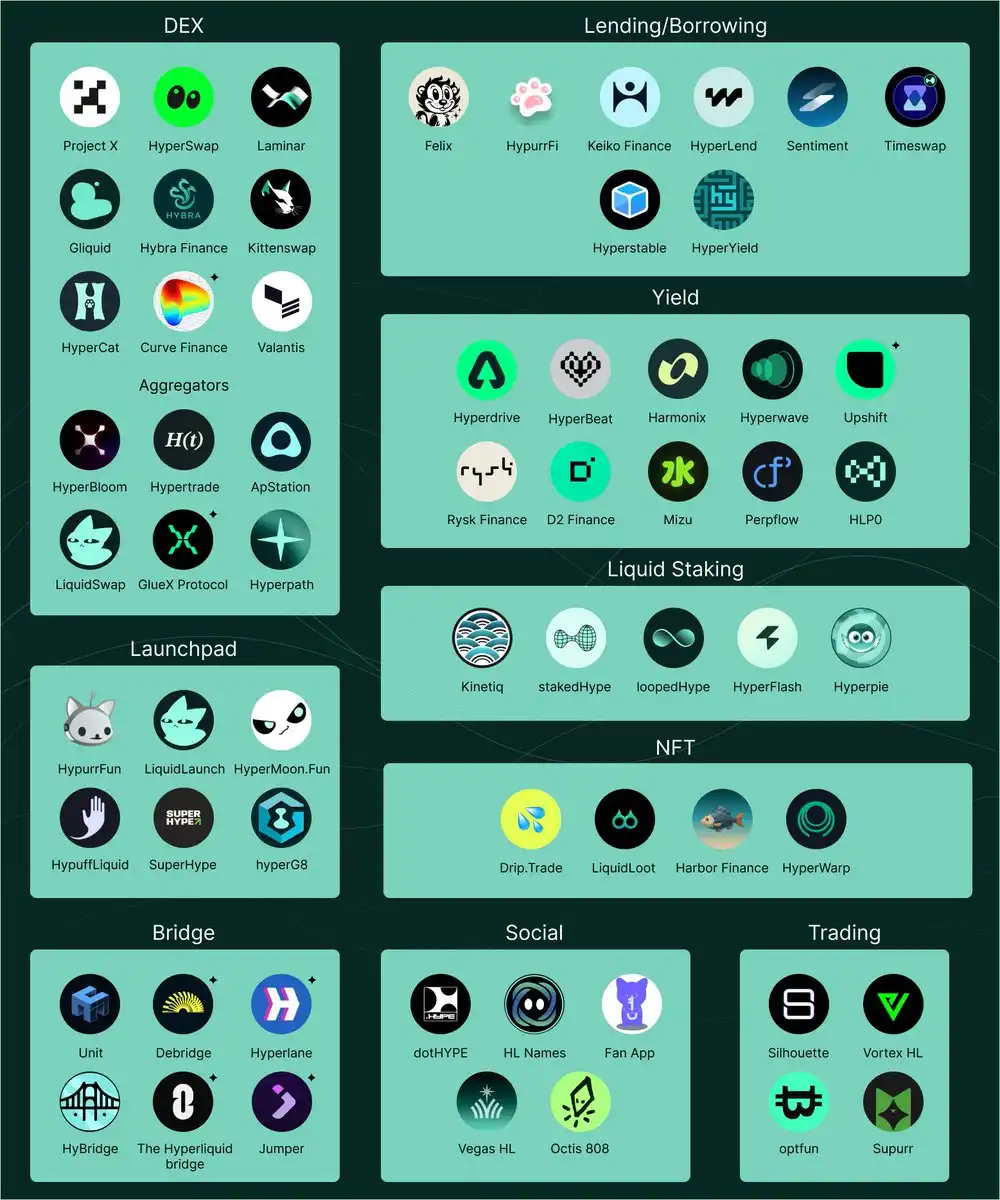
HypurrFi や Felix などのプロトコルは、レンディングマーケット、合成ドルツール(USDXL、feUSD)、およびキャッシュフローをサポートする製品を介して債務インフラを提供しています。
Kinetiq は、ロックされた HYPE を流動性のあるステーキングトークン(kHYPE)に変換し、貨幣のリワードを維持しながら DeFi のコンポジャビリティを達成しています。このプラットフォームは、クロスチェーン HIP-3 デプロイメントを許可ライセンスなしでサポートしています。
Harmonix は、自動化されたデルタ中立戦略とバリデータのロックアップ管理を通じて、アイドルキャピタルを生産的な流動性に転換し、ステーブルコインに 8-15% の年間リターンを提供しています。
Project X は、AMM DEX として機能するクロスチェーンアグリゲーション機能を持ち、EVM チェーン間での無手数料取引(最終確定性50ミリ秒)および簡略化された流動性提供ユーザーエクスペリエンスを提供しています。
手数料:永続契約の手数料レベルは、14日間の取引高に基づいて永続契約に対して変動する取引手数料が請求されます。あなたのカテゴリと総取引高に応じて、あなたのテイカーおよびメイカー手数料はそれぞれ割引されます。
永続契約とスポット契約には独自の手数料表があります。永続契約とスポット契約の取引高は、あなたの手数料レベルを決定するために統合され、スポット取引高は2倍の重みで計算されます。すなわち、(14日間の加重取引高)=(14日間の永続契約取引高)+ 2 *(14日間のスポット取引高)。
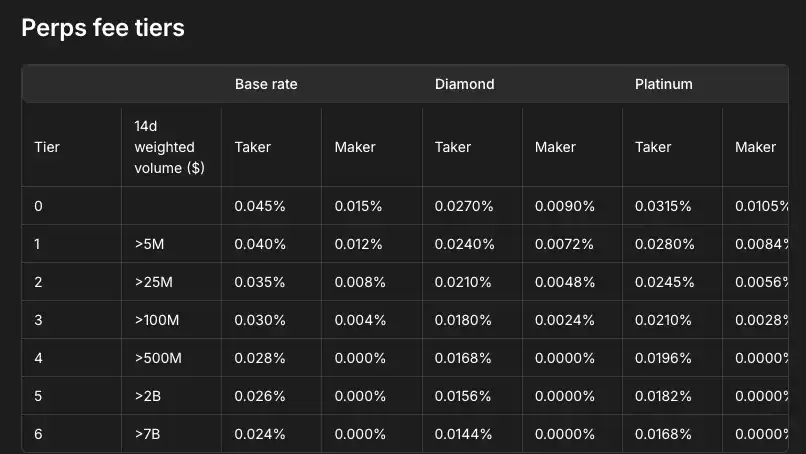
各ユーザーにとって、全資産(永続契約、HIP-3永続契約、およびスポットを含む)は1つの手数料レベルを共有します。
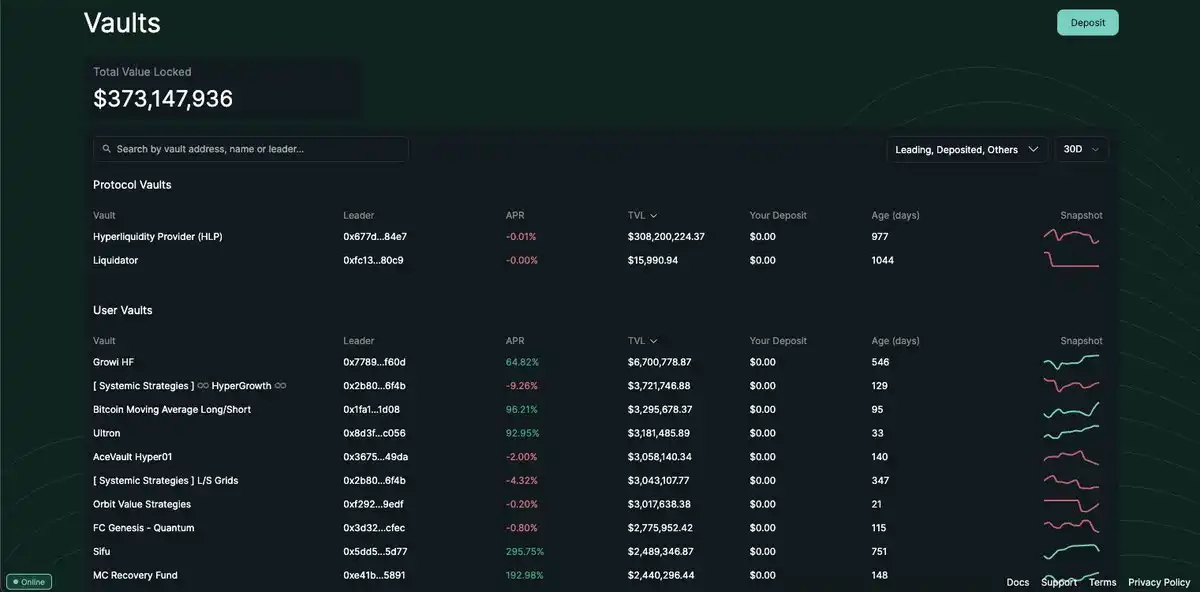
HyperLiquid Treasury:HyperLiquid Treasury は、ユーザーが取引戦略に従ってチームで協力し収益を上げることを可能にする機能です。主に2つのタイプがあります:プロトコルトレジャリーおよびユーザートレジャリー。
Hyperliquidity Provider(HLP)のようなトレジャリーはプラットフォームによって運営されます。HLP はメイキングおよび清算などの操作を実行し、取引手数料の一部を獲得します。誰でもがUSDCをHLPに預け入れ、収益と損失を共有できます。
もう1つのタイプはユーザートレジャリーで、トレジャリーリーダーが管理します。誰もが少なくとも100 USDCを預け入れ、トレジャリーの総資産価値の5%を自己資本として保持すると、トレジャリーリーダーになれます。トレジャリーリーダーはトレジャリー内の資金を取引し、利益の10%を報酬として受け取ります。
例えば、あなたが既に900 USDCを持っているトレジャリーに100 USDCを預け入れた場合、あなたは10%の持分を持っています。それが2,000 USDCに増えた場合、あなたは190 USDCを引き出すことができます(つまり、あなたの200 USDCの持分からリーダーの10 USDCの手数料を差し引いた額)。
DMMプラン、特別なリベート/手数料、またはディレイドアドバンテージはありません。誰もがメイキングに参加できます。
チーム:Hyperliquid は Hyperliquid Labs によって創設されました。このプラットフォームは、ハーバード大学卒業生のJeff Yanとlliensincによって設立され、彼らがHyperliquidチームを率いています。
チームの他のメンバーはカリフォルニア工科大学とマサチューセッツ工科大学出身で、Airtable、Citadel、Hudson River Trading、Nuroでの経験があります。
Jeff Yan は、Hudson River Trading でハイブリッド取引システムに携わった経験を持ち、その後、仮想通貨のメイカー企業である Chameleon Trading を設立しました。lliensinc は、ブロックチェーン技術に関する深い理解を補完しました。
最後に、Hyperliquid Labs は自己資金調達を行い、外部資本を一切受け入れていないため、チームは外部のプレッシャーに左右されることなく、信じる製品の開発に集中できています。
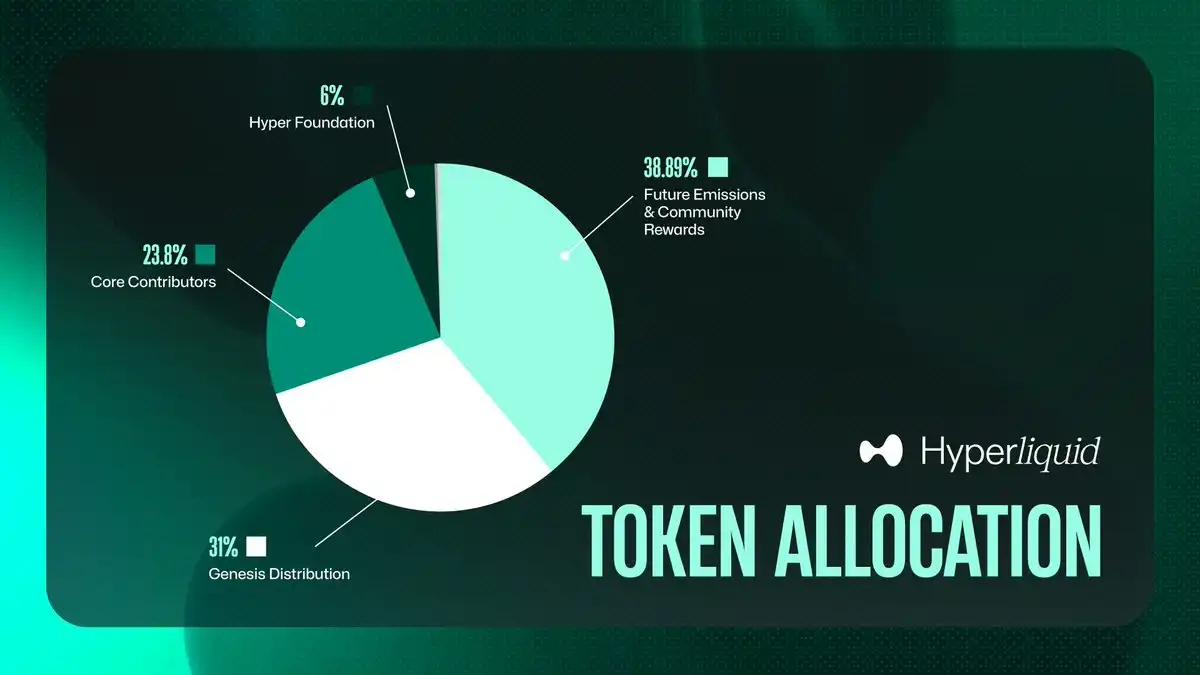
トークンエコノミクス: Hyperliquid のネイティブトークン HYPE は、エコシステムに動力をもたらし、総供給量は10億枚です。取引所は、94,000人のユーザーにHYPEを無料配布し、31%のトークン、つまり31億枚が配布されました。
HYPEのユーティリティには、ガバナンス権(所有者にプラットフォームのアップグレードに投票する権利を与える)およびステーキング報酬(年率約2.37%)が含まれます。
トークンエコノミクスの詳細は次のとおりです:
38.888%(3.8888億枚):将来のリリースおよびコミュニティリワードに予約
31%: 創世分配用
23.8%: コアコントリビューター向け(2027-2028年までのロックアップ期間あり)
6%: Hyper基金への予算
0.3%: コミュニティ支援用
0.012%: HIP-2 分配用
HIPs: HyperLiquid Improvement Proposals
Hyperliquid のエコシステムのガバナンスは、ネイティブトークン(HYPE)によって推進されています。
トークン保有者は、オンチェーンの提案であるHyperliquid改善提案(HIPs)と呼ばれる投票を通じてプラットフォームの意思決定に参加します。条件を満たすすべての参加者がHIPを提出でき、その後、HYPE保有者がそれに投票します。通常、ステーキング比率と比例しています。提案が十分な支持を受けると、コアチームがそれを実装します。
HIP-3: Builder-Deployed Perpetual Contracts
HyperLiquid プロトコルは、ライセンスなしでビルダーが展開する永続契約をサポートしており、これは永続契約の上場プロセスを完全に分散化するための重要なマイルストーンです。
実際には、HIP-3 は、100 万枚の HYPE トークンをステークした任意の人が、分散型取引所ではなく Hyperliquid ブロックチェーン上で新しい永続契約マーケットを作成できるようにします。
もしもある永続契約マーケットが悪意ある行動を取った場合、HIP-3 システムは、デプロイヤーの HYPE ステークを没収することで懲罰を科すことができます。
Tradexyz
tradexyz は、Hyperliquid HIP-3 インフラストラクチャに基づいて構築された分散型かつ非信託型の永続契約プラットフォームです。これにより、ユーザーは中央集権型のエンティティに資金を預けることなく、暗号通貨、株式、指数、外国為替、コモディティをレバレッジ取引するために 24 時間 × 7 日間利用できます。
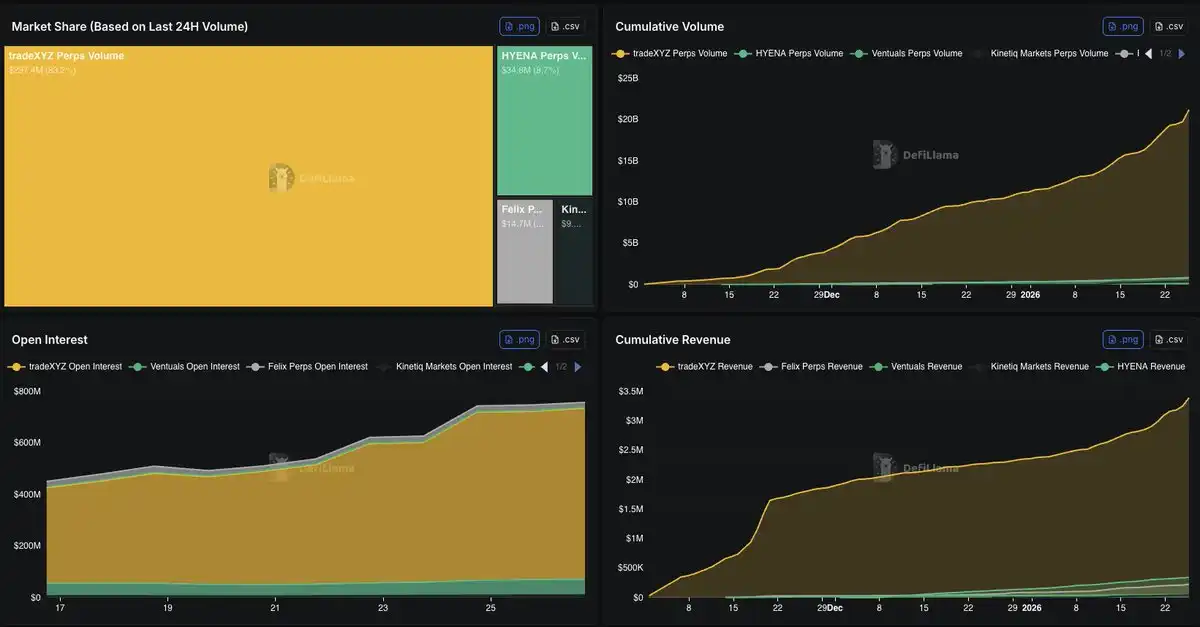
XYZ は、HIP-3 を Hyperliquid に最初に展開したプラットフォームであり、XYZ 永続契約がここで取引されます。
XYZ 永続契約は、従来の(暗号化されていない)資産クラスに基づく永続契約です。すべての永続契約同様、XYZ 永続契約も現金決済であり、資金決済が使用されて価格を対象資産と一致させます。Hyperliquid 永続契約に適用される同じ取引メカニズム(担保管理、レバレッジ調整、マージンモデル、またはオーダータイプ)は XYZ 永続契約にも適用されます。
XYZ100 インデックス永続契約は、XYZ 上で最初の永続契約です。これは、米国の上場非金融大手 100 社を含む、調整済み時価総額加重指数の価値を追跡し、他の Hyperliquid 永続契約と同様に、オラクル価格を使用して資金調達率を計算し、マージン、清算、トリガー注文、利益確定や損失補填などを行うためのマーキング価格を使用します。
HIP-3 と HIP-1 および HIP-2 の違い:
HIP-1 と HIP-2 は初期のガバナンス提案で、現物取引に重点を置いていましたが、HIP-3 は永続契約に焦点を当てています。HIP-1 はトークンの上場基準およびガバナンスに基づいた新しい現物取引トークンの上場プロセスを導入しました。HIP-1 の下で、コミュニティは Hyperliquid 上に新しいトークンを作成し、それを現物市場で公開するために HYPE を入札できます。 HIP-2 はその後、プロトコル固有の流動性エンジンを追加し、オーダーブックに自動的に流動性を提供することで、新しいトークンが初日から深い流動性を持つようにしました。
ビルダーコード
ビルダーコードは、開発者がフロントエンドをHyperliquidのバックエンドに接続できるようにするユニークな識別子です。したがって、この識別子を使用して行われるすべての取引はHyperliquidのオーダーブックを介してルーティングされ、取引手数料の一定割合が自動的に開発者に支払われます。ビルダー料金の上限は永続契約の0.1%および現物取引の1%です。
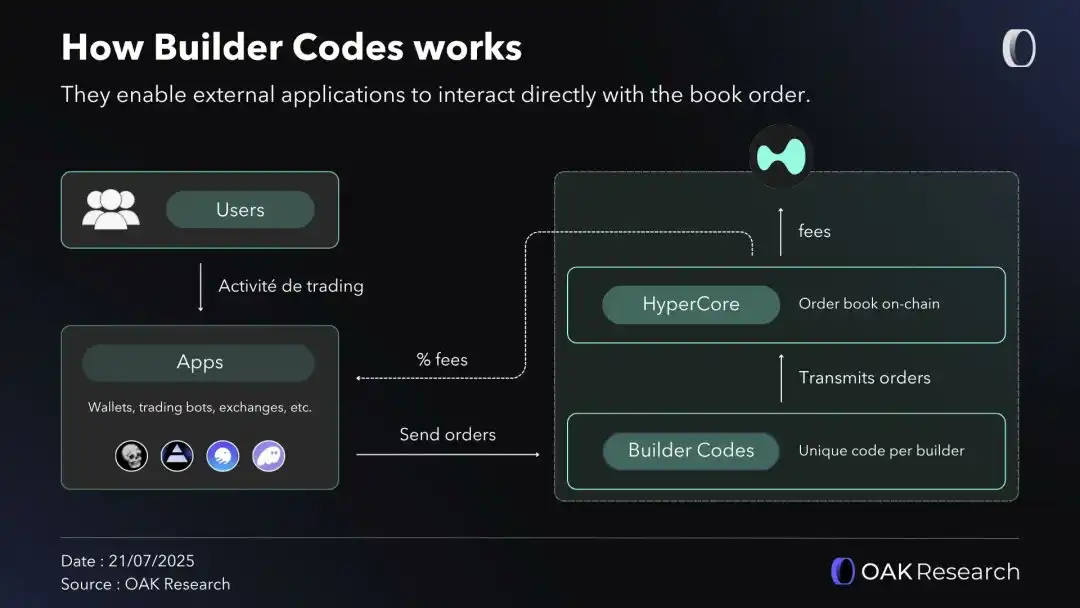
実際、これは任意の取引ボット、モバイルアプリ、またはウォレットが、ユーザーに暗号通貨取引を提供するためにHyperliquidをバックエンドインフラストラクチャとして選択し、生成された一部の手数料を獲得できることを意味します。
Use Case and Key Metrics
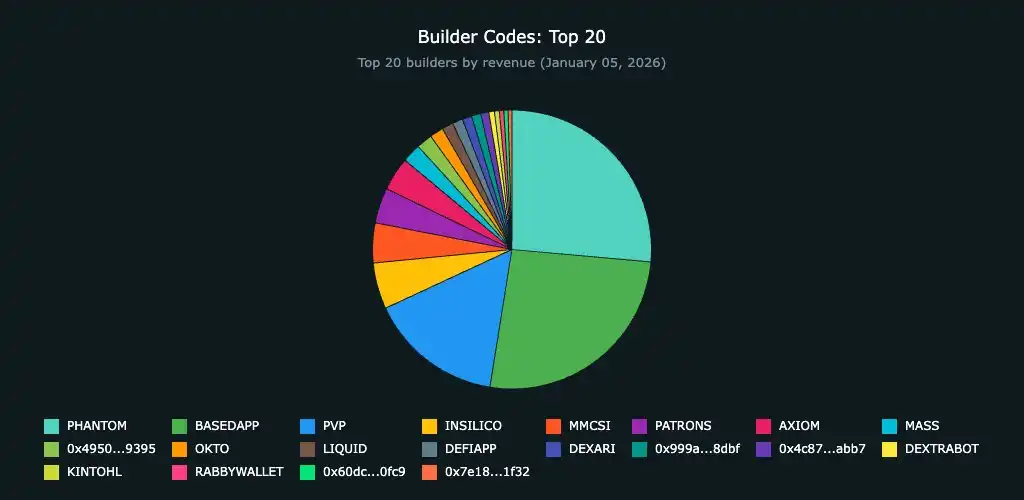
ビルダーコードは、Hyperliquidチームによって2024年10月に発表され、その後数か月で採用が急速に進みました。
次の図は、ビルダーコードの実装によるプロトコル収入を比較したもので、上位20件が強調されています。
しかし、HyperLiquidの真の成功はその製品の質だけでなく、暗号史上最大のエアドロップであることでもありません。最も重要なのは、それが市場で最も深い流動性を構築したという決定的な優位性に根ざしているということです。
金融市場にとって、流動性こそが唯一の真実です。しかし、分散型金融の台頭は金融をよりオープンでアクセスしやすいものにしようという約束を持っています。しかし、このオープン性により、同じ流動性を引き付け、維持しようとして競い合う多くのブロックチェーンやアプリケーションが台頭しました。
分散型金融の歴史は無限の繰り返しのループです:プロトコルが誕生し、インセンティブやエアドロップで流動性を引き付け、より良い機会が現れるとユーザーが移行します。この世界では、流動性は依然としてゼロサムゲームです。
Hyperliquidは、このような流動性を維持するためのインフラストラクチャを構築しています。
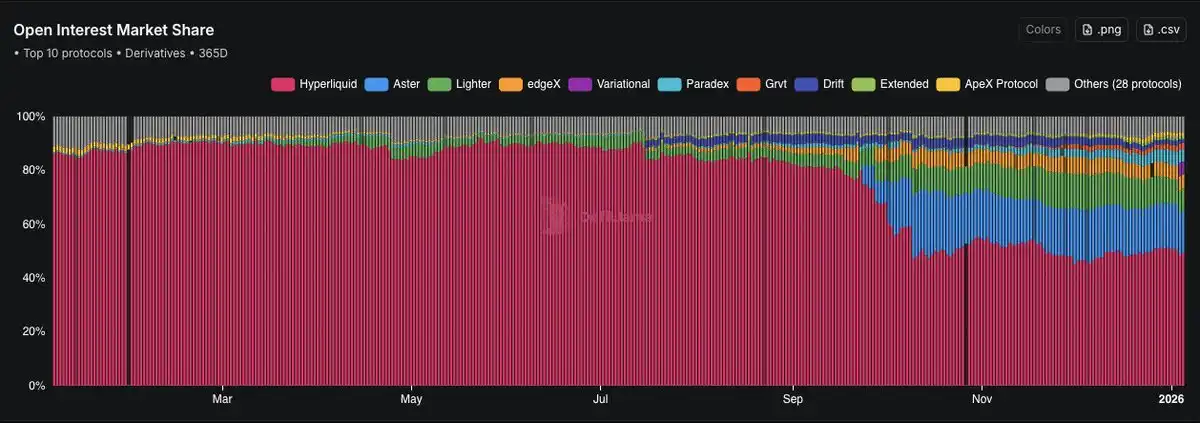
Hyperliquidは、流動性の深さ、ユニークなテクニカルアーキテクチャ、および市場の多様性を通じて地位を確立しました。このプラットフォームは、メジャートレーディングペアや数十のパーペチュアル市場に深いオーダーブックを提供しています。多様な投資ポートフォリオを管理するトレーダーや大口ポジションを持つトレーダーにとって、この流動性は非常に価値があります。
異なるトークン間で取引ができ、資金を複数の場所に分散する必要がありません。
Lighter
Lighter は、Ethereum にカスタマイズされたゼロ知識ロールアップに基づく分散型取引所です。
Lighter は、すべての操作(オーダーマッチングや清算を含む)についてカスタマイズされた ZK 回路を使用し、暗号学的証明を生成し、最終決済はEthereum ブロックチェーンで行われます。この手法により、プラットフォームはミリ秒単位の遅延で数万取引を処理できるようになり、すべての取引が公平であり、かつチェーン上で検証可能であることを保証します。
Hyperliquid と Lighter は、異なるアーキテクチャを使用して検証可能な取引の実行を実現しています。
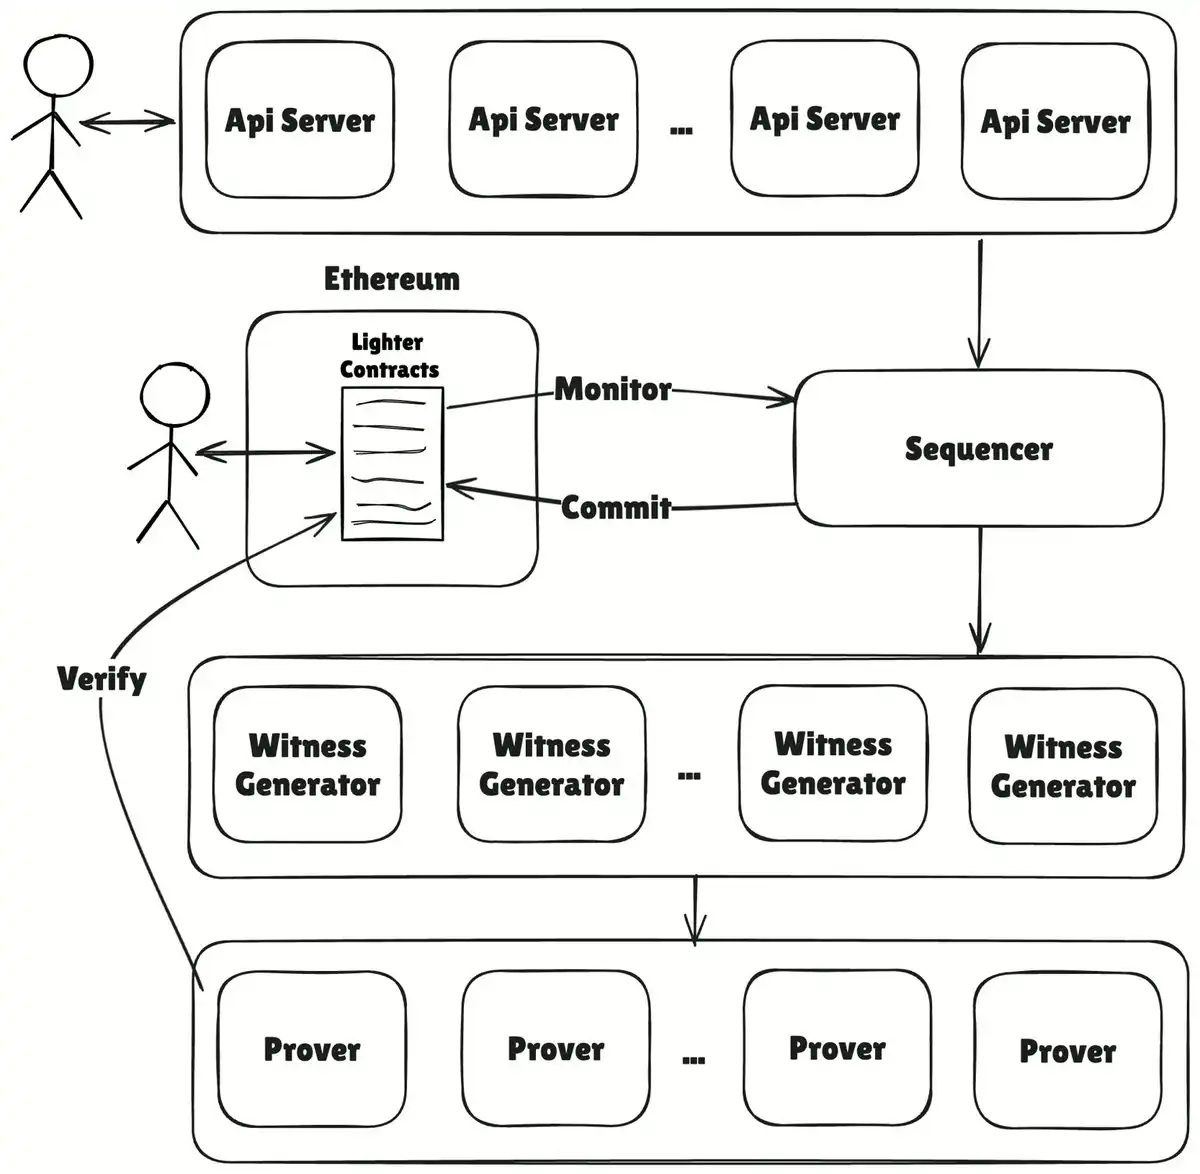
Lighter Core は、複数のコンポーネントが調整された集合体です:
ユーザーが署名した取引の提出:オーダーやキャンセル、清算などはすべてユーザーが署名します。これにより、偽造操作や確定的実行(同じ入力 → 同じ出力)が保証されます。
これらの取引は、API サーバー(図の上部に示す)を介してシステムに入ります。
オーダリング者とソフトファイナリティ:システムのコアはオーダリング者であり、取引を「先入れ先出」(FIFO)の原則に従って並べ替える責任があります。API 経由でユーザーにリアルタイムの「ソフトファイナリティ」を提供することで、CEX のようなシームレスな体験を提供します。
ウィットネス ジェネレータとプルーバー:ここで奇跡が起こります。オーダリング者からのデータがウィットネス ジェネレータに送られ、それが回路にフレンドリーな入力に変換されます。その後、トランザクションの作業量に特化した Lighter プルーバーが構築され、数十万の実行証明を並行して生成します。
マルチレイヤー集約:Ethereum 上の Gas コストを最小化するため、Lighter はマルチレイヤー集約エンジンを使用しています。これにより、数千の個々の証明が1つのバッチ証明に圧縮され、Ethereum で最終的な検証が行われます。
エスケープ ハッチ
この機能は真のオーナーシップを定義しています。最悪の場合、例えばオーダリング者が攻撃された場合や引き出しを検査しようとする場合、Lighter Core はエスケープ ハッチ モードをトリガーします。
このプロトコルにより、ユーザーは直接Ethereum に優先リクエストを提出できます。オーダリング者がこのリクエストを指定時間内に処理できなかった場合、スマートコントラクトは取引所全体を凍結します。この状態では、ユーザーはEthereum 上に事前に公開された圧縮データブロックを利用して、アカウントの状態を再構築し、Lighter チームやオフチェーン協力を必要とせずに、直接チェーン上で全資産価値を引き出すことができます。
カスタム算術回路
現在のLayer 2拡張ソリューションが直面している主要な課題の1つは、Ethereum仮想マシン(EVM)の全体をシミュレートしようとすることによって生じる「技術的負債」です。これには通常、特定の金融タスクには不要な冗長なオペコードが必要とされます。
Lighterは、この問題を解決するために、カスタム算術回路をゼロから設計することで取り組んでいます。
これらの回路は取引ロジックに特化しており、オーダーマッチング、残高更新、清算などが含まれます。
技術データによると、EVMのオーバーヘッドを排除することで、同じ数の取引を処理する際、Lighterの検証者はzkEVMの競合他社よりもはるかに高速に動作し、はるかに少ないリソースを消費します。これはハイ・フリークエンシー・トレーディング(HFT)を実現するための低遅延の前提条件です。
マルチレイヤー集約
Lighterは、分散ユーザーにゼロ取引手数料を提供することができます。これは短期的な補助金政策に基づくものではなく、マルチレイヤー集約の構造的利点に基づいています。
認証プロセスは、データ圧縮パイプラインのようなものです:
バッチ処理:検証者は数千のマイクロトランザクションに並列して実行証明を生成します。
集約:システムは数十万ものサブプルーフを収集し、それらを1つのバッチ証明に圧縮します。
最終的な検証:Ethereum上のスマートコントラクトは、この最終的な単一の証明のみを検証する必要があります。
その経済的結果は、追加のトランザクションをネットワーク上で検証する辺境コストがほぼゼロに近づくというものです。これは、運用コストにおいて持続可能な競争上の優位性を創出します。
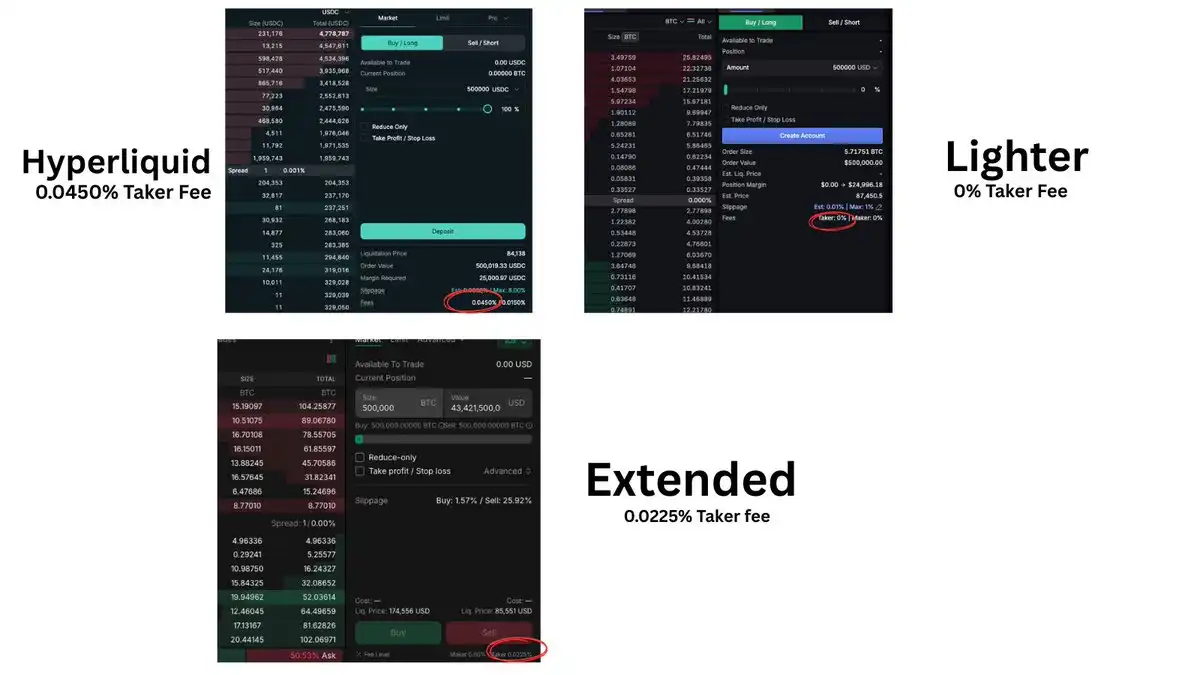
料金:Lighterは現在、標準アカウントに対してメーカーやテイカー手数料を請求しません。誰もがすべての市場で無料で取引できます。上級アカウントはメーカーやテイカー手数料を支払う必要があります。
Lighter Treasury:LLP
LLPはLighter上のネイティブメイクラーです。
このプラットフォームにはパブリックリクイディティプールがあり、ユーザーは流動性を提供し、取引活動に応じて収益を得ることができます。LLPトークンは、これらのプール内のシェアを表し、Ethereum DeFiエコシステム内で使用することができ、Aaveなどのプロトコルとの組み合わせを実現し、追加の収益機会を提供します。
注文ブックの深さの流動性と狭いスプレッドを確保することが目的であるものの、これは取引所上の唯一のメイクラーではありません。他のトレーダー/ HFT 企業もメイクラーアルゴリズムを実行できます。
チーム:Vladimir Novakovski は Lighter の創業者兼 CEO であり、シトデルでの量的取引、Quora での機械学習、Addepar でのエンジニアリングリードなど、幅広いバックグラウンドを持つ。以前は Lunchclub の共同創設者であり、ハーバード大学卒業生でもある。
資金調達:Lighter は 2025 年 11 月 11 日に完了したプライベートラウンドで 6800 万ドルを調達し、15 億ドルの評価額で報告されています。
このラウンドの主導者は Ribbit Capital と Founders Fund で、Haun Ventures およびオンライン証券会社 Robinhood など、めったにリスク投資を行わない企業も参加しています。
さらに、Andreessen Horowitz(a16z)、Coatue、Lightspeed、CRV、SVA、8VC、Abstract Ventures など、多くの主要なベンチャーキャピタル企業やエンジェル投資家の幅広い支援を受けています。
トークンエコノミクス:公式の割り当てデータによると、Lighter の総供給上限は 10 億の LIT トークンです。内部および外部の利害関係者間での割り当て構造は正確な 50/50 のバランスを取っています。
26%がチームに割り当てられています
25%がエアドロップ用に
25%がエコシステム用に
24%が投資家に割り当てられています
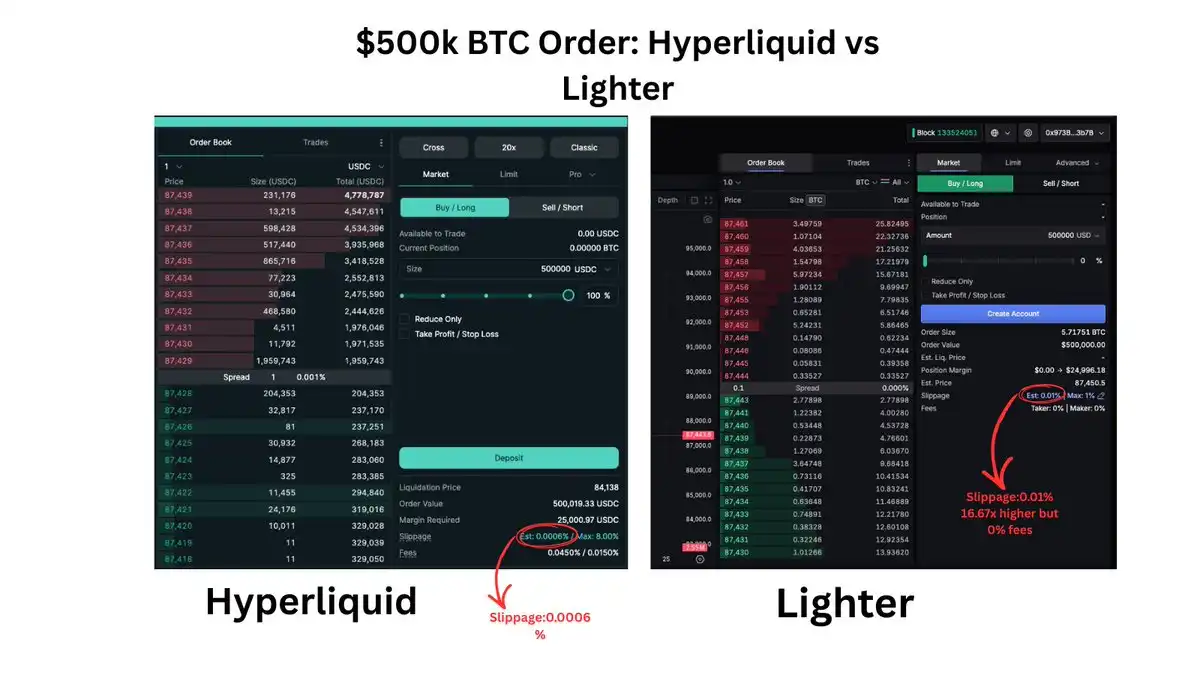
Lighter はコストにこだわりを持ち、自らの地位を確立してきました。高取引量のトレーダーにとって、プラットフォームのゼロ手数料構造は、戦略の成功と失敗の狭間を意味するかもしれません。
月間取引高が 1000 万ドルの場合、0.03-0.05% の約定手数料を徴収するプラットフォームと比較して、数千ドル、あるいは数万ドルの節約が可能です。Lighter は、一部のトレーダーにとっては手数料を排除することが100以上の市場にアクセスするよりも重要であると認識しています。
彼らはこのようなトレーダーに最適化されており、これらのトレーダーもそのことに気づいています。
Extended
Extended は、元 Revolut チームによって構築された永続的契約型 DEX であり、その製品ビジョンは独特で、統一された証拠金を中心に展開しています。
目標は、永続契約、現物取引および統合されたレンディングマーケットを1つの証拠金システムの下に結合することで、包括的な取引体験を作成することです。
グローバルな統一証拠金を中心に据えた Extended ネットワークは、ネットワーク内のすべてのアプリケーションがユーザーの利用可能な証拠金にアクセスし、統一された流動性を共有できるようにします。ユーザーの視点からは、すべてのアクティビティがアプリケーション間で共有される単一のグローバル証拠金アカウントに記録され、複数の特定のアプリケーションアカウントではなく1つのアカウントを管理し、複数の dApp で同じ証拠金を使用することで資本効率を最大化できます。
Extended は、ハイブリッド中央限定価格注文帳(CLOB)取引所として運営されています。注文処理、マッチング、ポジションリスク評価、および取引順序はオフチェーンで処理されますが、取引検証と決済は Starknet 上でオンチェーンで行われます。
Extended のハイブリッドモデルは、中央化および非中央化コンポーネントの利点を活用しています:
価格確認とオラクル価格を備えたオンチェーン決済:Extended は、ブロックチェーン上で取引ごとに決済し、取引ロジックのオンチェーン検証により詐欺や不正確な取引を防止します。さらに、複数の独立したオラクルプロバイダーからの価格タグは価格操作のリスクを低減します。
オフチェーン取引インフラストラクチャ:オフチェーンの注文マッチングとリスクエンジンは、ユニークな決済アーキテクチャと組み合わさることで、スループット、エンドツーエンド遅延、および取引決済において卓越したパフォーマンスを提供します。このパフォーマンスは、中央化取引所に匹敵し、その他のハイブリッド取引所や非中央化取引所よりも優れています。
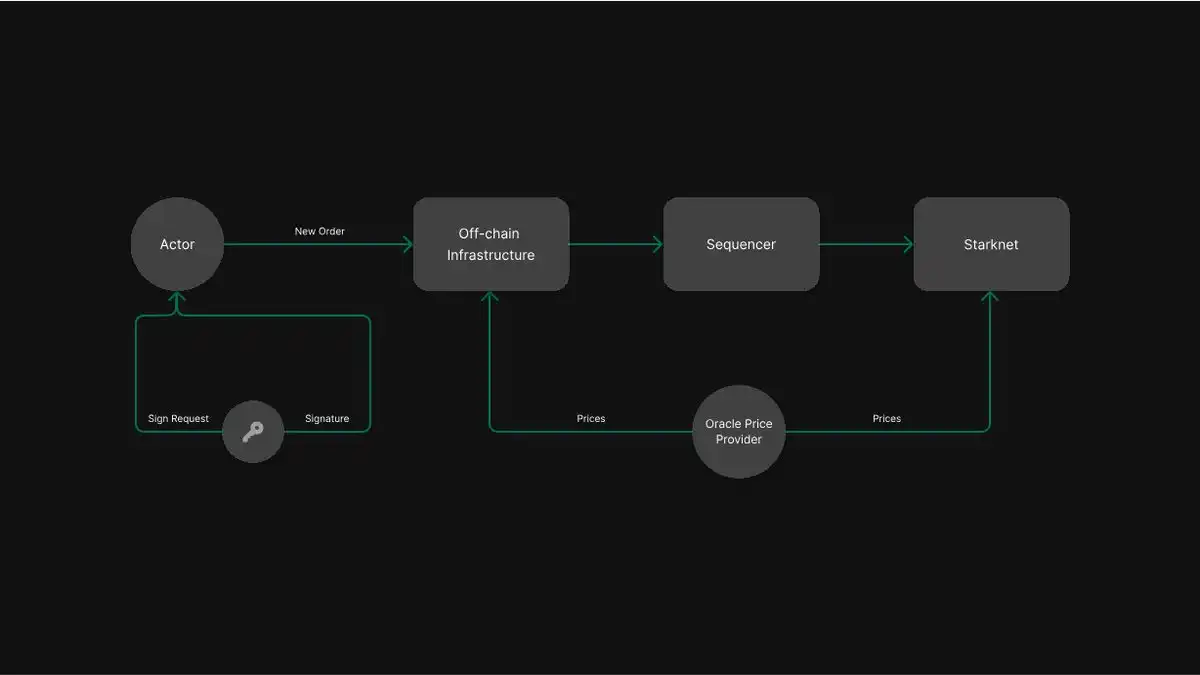
Extended は完全に信頼不要の方法で動作するよう設計されており、これは2つの基本原則によって実現されています:
ユーザーは自分の資金を自己保管し、すべての資産は Starknet のスマートコントラクトに保管されます。これにより、Extended は常にユーザーの資産を預託することができません。
取引ロジックのオンチェーン検証により、詐欺や不正確な取引(チェーン上のルールに違反する清算を含む)が決して許可されることはありません。
Extended 上で発生するすべての取引は、Starknet 上で決済されます。Starknet はすべての取引を処理するために Ethereum Layer 1 に依存しませんが、数時間ごとにゼロ知識証明を公開することで Ethereum のセキュリティを引き継ぎます。これらの証明は、Starknet 上の状態遷移を検証し、システム全体の完全性と正確性を保証します。
errorこの金蔵庫は自動メイキング戦略を使用し、Extended にリストされているすべての市場に積極的に見積もりを出しています。その見積もり行動は、グローバルおよび特定市場のリスク露出管理、およびダイナミックなキャピタル割り当ておよびスプレッド管理ロジックの制約を受けます:
リスク露出管理
グローバルリスク露出上限:金蔵庫のレバレッジが0.2倍を超えると、既にリスク露出を持っている市場のみに見積もりを出し、そのリスク露出を減らす方向にのみ見積もりを出します。これにより、過剰なレバレッジを防ぐサーキットブレーカーの役割が果たされます。
各市場のリスク露出制限:各市場は、許容される金蔵庫のリスク露出に対するハードリミットを持ちます。流動性の低い資産には、リスクを最小限に抑えるためにより厳しい制限が設けられています。
見積もり行動
適応型スプレッド見積もり:スプレッドはダイナミックに設定され、安定した状況では狭まり、波乱がある場合は広がるようになっています。これにより逆選択リスクが軽減されます。見積もりは、予め決められた幅の制約内に維持されなければならず、それによって報酬を得る資格が与えられます。
リスク露出感知の調整:金蔵庫は非対称な方向に基づいてスケールとスプレッドを調整し、金蔵庫のリスク露出方向に対する見積もりスケールを減少させ、スプレッドを拡大します。
さらに、金蔵庫はメイキング活動から挂け取り報酬を積み立てます。
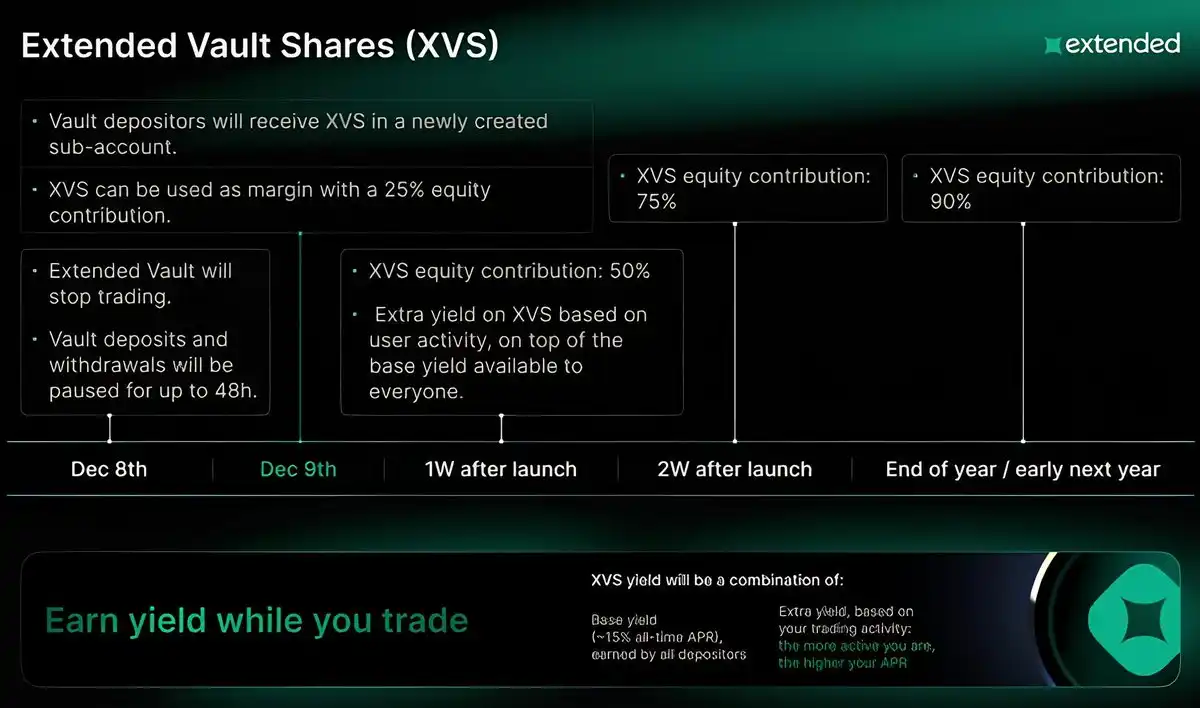
Extended は、その金蔵庫システムにより、トレーダーが永続契約を取引しながら利益を得ることを可能としています。Extended Vault Shares (XVS) を介して、預金者は担保となる資産に約15%の年率基礎利益を得ることができ、取引活動に基づいて追加の利益を得ることができます。
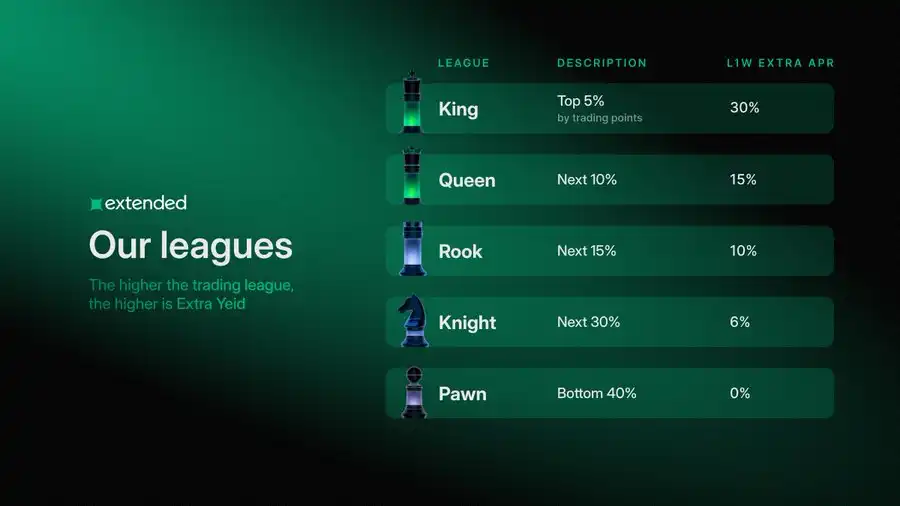
追加の利益は、ユーザーの取引同盟位に応じて異なります。取引同盟位が高いほど、追加の利益の年率が高くなります。Extended の取引同盟位は、パーセンタイル順位に基づいており、ユーザーの総取引ポイントによって決定されます:
取引同盟位は毎週更新され、ポイント配布と同期し、ユーザーの総取引ポイントに基づいています。
パッシブな金蔵庫預金者には取引同盟位がありません。追加の利益係数はゼロです。
アクティブなトレーダーは、Pawn(下位40%)、Knight(次の30%)、Rook(15%)、Queen(10%)、King(上位5%)に分類されます。
このプラットフォームでは、XVS を担保として使用し、最大90%の資産価値を拠出できます。これは、トレーダーがレバレッジ取引を行いながら、資本からパッシブ収入を得ることができることを意味します。
永続契約プラットフォームで大量の資金を保有する取引者にとって、この担保物の二重目的―取引保証金としての役割と収益を生む預金としての役割―は、従来のプラットフォームが提供できない資本効率を生み出しました。
Variational
Variational はピア・ツー・ピア取引プロトコルであり、その動作モデルは根本的に異なります。オーダーブック型のDEXとは異なり、Variational はRFQ(リクエスト・フォー・クォート)モデルを使用しています。このプロトコルは500以上の市場でゼロ取引手数料を提供し、損失還元および取引リベートを介して収益再分配システムを実施しています。
OMNI: 永続契約取引
Variational プロトコル上で最初にローンチされたアプリケーションは Omni であり、小売向けの永続契約取引プラットフォームです。Omni では、ユーザーが数百の市場で狭いスプレッドとゼロ手数料で取引することができ、さらに損失還元やその他のリワードを受け取ることができます。
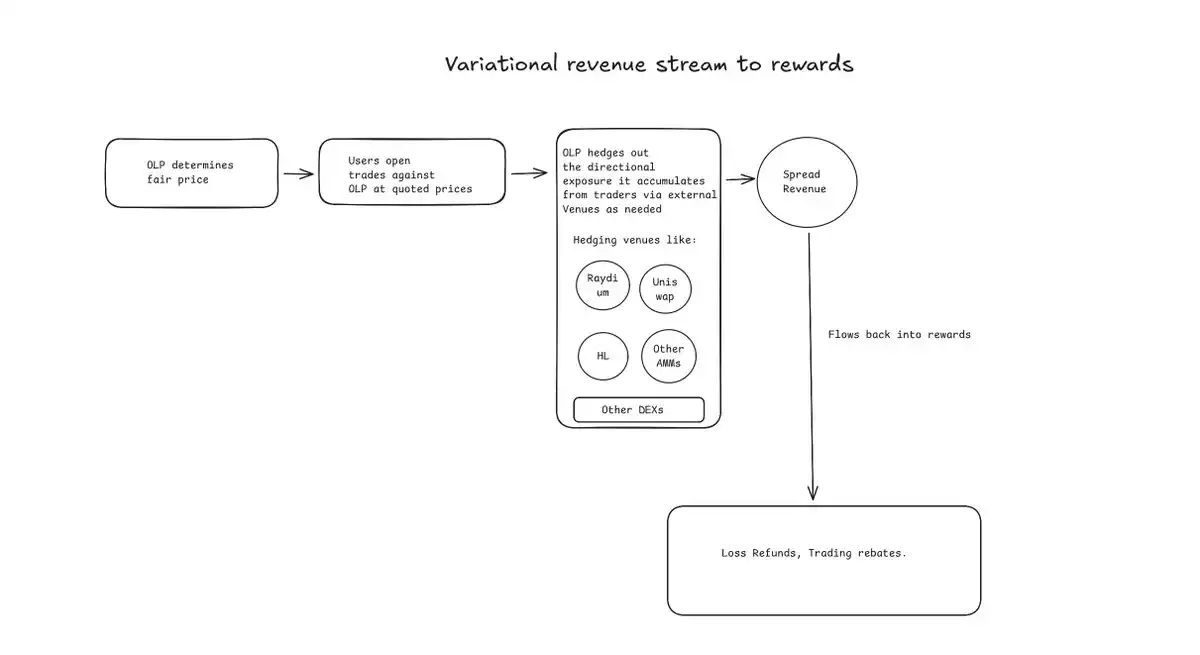
このプロトコルは Omni リクイディティ・プロバイダー(OLP)という内部メーカーを使用し、これはCEX、DEX、DeFiプロトコル、OTC取引市場からの流動性を集約しています。OLP は、複雑なメイキング戦略を同時に実行し、ユーザーの取引相手方としての唯一の存在です。ユーザーがRFQをリクエストすると、OLP は競争力のある価格を全流動性環境から取得します。OLP は通常、4〜6ベーシスポイントのスプレッド収入を獲得し、トレーダーからはゼロ手数料を請求します。
さらに、RFQモデルはOLPに取引オープン時の流動性提供のみを要求するため、OLPは数百の取引ペアに対して同時に競争力のある価格を提供できます。
Variational は、収益の大部分をユーザーに再分配するために2つのメカニズムを使用しています:
損失還元:トレーダーが損失ポジションをクローズするたびに、その損失の全額を即座に返金する機会が与えられます。これは、彼らの報酬レベル(ノービスからマスターまで)に応じて、0%から5%の確率で変動し、プロトコルは7万件以上の取引で200万ドル以上の返金を実行し、最高単一返金額は10万ドルを超えています。この資金の一部はOLPの取引スプレッド収入の10%から提供されています。
取引リベート:アクティブなトレーダーは取引量に応じてリベートを獲得し、スプレッドディスカウントを受けることができます。取引量が増えるほど、トレーダーに返戻される価値も増加します。
500以上の市場の選択肢により、Variationalは永続契約のDEX領域で最も幅広いカバレッジを持っています。自動上場エンジンを介して、CEX、DEX、DeFiプロトコル、およびOTCソースから集約された流動性を活用し、新しい資産は数時間で上場することができます。カスタマイズ可能な内部オラクルを持つVariationalは、迅速に新しい資産をサポートできるだけでなく、将来的にはオルタナティブで斬新な市場にも上場できるようにします。
Omni上では、チェーン上の取引相手がユーザーの入金と引き出し、および必要に応じて資金をOLPから新しい決済プールに移動してGas料金を支払います。これにより、異なる取引操作のGas料金を管理する手間が省かれます。
下行保護を望み、オルタナティブ市場にアクセスし、活動に応じてリターンリワードを受け取りたいトレーダーにとって、Variationalのモデルは一意のニーズを満たしています。
PRO: 機関OTCデリバティブ取引
Omniが永続市場に対処する中、Proは標準的な永続契約を超える必要がある機関トレーダー向けに設計されています。ProはRFQモデルを拡張し、複数の流動性提供業者がリアルタイムで単一の価格要求に競争することを可能にし、現在の「Telegramグループで協議する」モデルよりも高い透明性とより良い価格設定を提供します。
ProはOTCデリバティブ取引を透明化および自動化することを目的としています。遅延し、透明性に乏しく、リスクが高い市場を、効率的で公正なチェーン上インフラストラクチャに変革します。
チーム
VariationalはLucas SchuermannとEdward Yuによって創設されました。LucasとEdwardはコロンビア大学でエンジニアリング学生および研究員として出会い、その後、2017年に自己資本ファンド(Qu Capital)を設立しました。2019年、Qu CapitalはDigital Currency Groupに買収され、LucasとEdwardはそれぞれGenesis Tradingのエグゼクティブバイスプレジデントおよび量子取引のバイスプレジデントとなりました。
2021年、Genesis(当時は暗号通貨業界最大手の取引所の1つ)で数十億ドルの取引高を処理した後、LucasとEdwardは退職し、自己取引会社であるVariationalを立ち上げました。Variationalは取引戦略を収益化するために数年間1,000万ドルの資金調達を行い、業界のほぼすべてのCEXおよびDEXとほぼ統合した後、Variationalプロトコルの開発にVariationalの取引利益を利用することを決定しました。
Lucas と Edward は Variational プロトコルの目標は、取引所での利益を取引者に還元するために Omni を使用し、機関取引をブロックチェーン上にもたらすために Pro を使用して、彼らが直接目撃した課題を解決することです。
Variational の開発チームと量子化チームは、2017 年以来暗号アルゴリズム取引分野で活動している業界のベテランから成り、以前は Google、Meta、ゴールドマン・サックス、GSR などで働いていました。コア技術チームのメンバーは、それぞれソフトウェアエンジニアリングおよび/または量的研究分野で 10 年以上の経験を持っています。
資金調達:Variational は 2025 年 6 月 4 日に完了したラウンドで、合計 11,800 万ドルを調達しました。
Variational は Bain Capital Crypto、Peak XV(元 Sequoia インド/東南アジア)、Coinbase Ventures、Dragonfly、Hack VC、North Island Ventures、Caladan、Mirana Ventures、Zoku Ventures などの業界のリーダーからサポートを受けています。
料金
Omni には取引手数料はありません。
Omni は、ガスコストをカバーし、不正取引を防ぐために、各預金/出金に対してわずか 0.1ドルの固定料金を課金します。
OLP
Omni リキッドティプロバイダー(OLP)は、すべての取引の対向取引相手となる、垂直統合型のメーカーメーカーです。
OLP は、金庫、メーカーエンジン、リスク管理システムの 3 つの主要コンポーネントに分割できます。
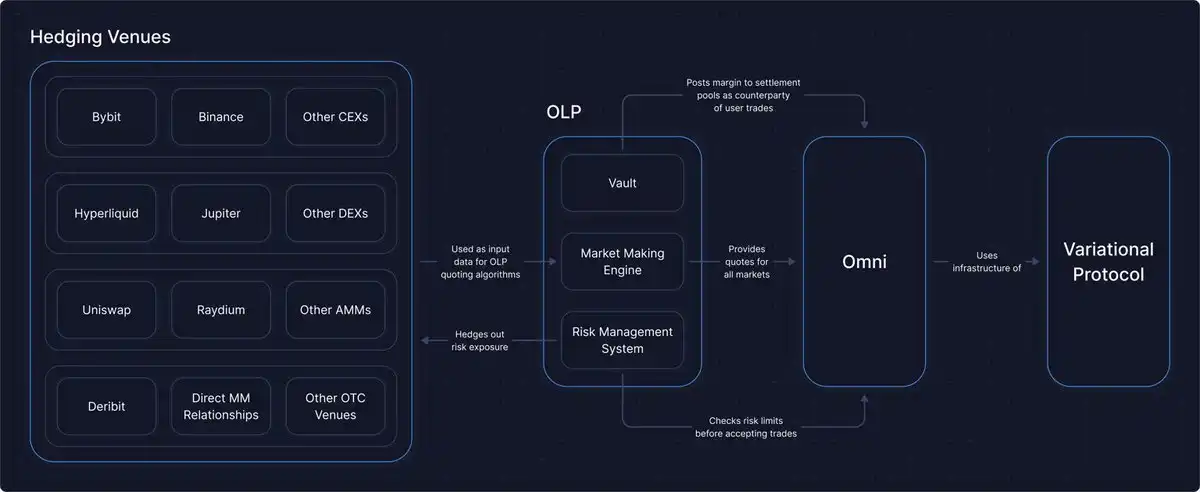
Gold Vault:Gold Vault は、OLP に資本(USDC)を提供し、安全に保管するスマートコントラクトです。 Gold Vault は、OLP の証拠金のソースであり、OLP のメーカー利益の蓄積先でもあります。
Maker Engine:OLP は、競争力のある価格を生成し、Omni 上での各取引の対向取引相手として機能する複雑なメーカーストラテジーを実行します。 OLP は、CEX およびチェーンソースからのリアルタイムデータ(資金フローと波動性など)を分析し、公正な価格を決定するために独自の内部アルゴリズムを実行します。 Maker Engine の主な目標は、市場全体で可能な限りスプレッドを狭めることです。
OLP は、Variational の創始者が同じメーカリングエンジンを7年以上も使用および改良してきたものを基にしています。
OLP は対向き取引相手として唯一の存在です
Omni 上のすべての取引において、OLP およびユーザーは両方とも証拠金要件を遵守する必要があります。これは、両者が清算される可能性があることを意味します。
Omni デザインの他のプラットフォームとの主な違いの1つは、OLP が Omni 上のすべての取引の対向き取引相手であることです。これにより、トレーダーにさまざまな利点がもたらされます:
手数料なし:Omni 上のすべてのメーカリングが外部のメーカリング業者ではなく OLP によって行われるため、Omni は収入を生み出すための手数料を必要としません。
損失返金:点差収入の一部が直ちにトレーダーに返金され、Omni の損失返金メカニズムを通じて返金されます。
上場多様性:新しいトークンの上場に必要なものは、信頼性のある価格ソース、価格提供戦略、ヘッジ機構だけです。これらすべては内部で構築およびメンテナンスできます。これは、Omni で約500の取引可能市場が存在し、将来的には RWA およびその他のオルタナティブ市場を追加できます。
OLP は以下のプロセスを通じて収益を上げます:
OLP は、各アセットに公正なスプレッドを定めます。
ユーザーは報値価格で OLP と取引を開始します。
OLP は必要に応じて、トレーダーから蓄積された方向性リスクを外部取引所でヘッジします。
Variational プロトコルは、Omni のスプレッド収入の一定割合を取ることで収益を上げます。例えば、Variational プロトコルは、Omni 上で発生したすべての支払いのスプレッドの10%を取るかもしれません。
OLP の資金源
最初、Variational チームが OLP に最初の資本を提供しました。システムが本番環境で安定しており、市場中立的な収益性状況が確立されるまでの時間が経過した後、チームはコミュニティ・トレジャリーを通じてユーザーに預金を公開する予定です。
Variational オラクル
Variational オラクルは、Variational プロトコルがサポートするすべてのアセットに価格および市場情報を提供します。
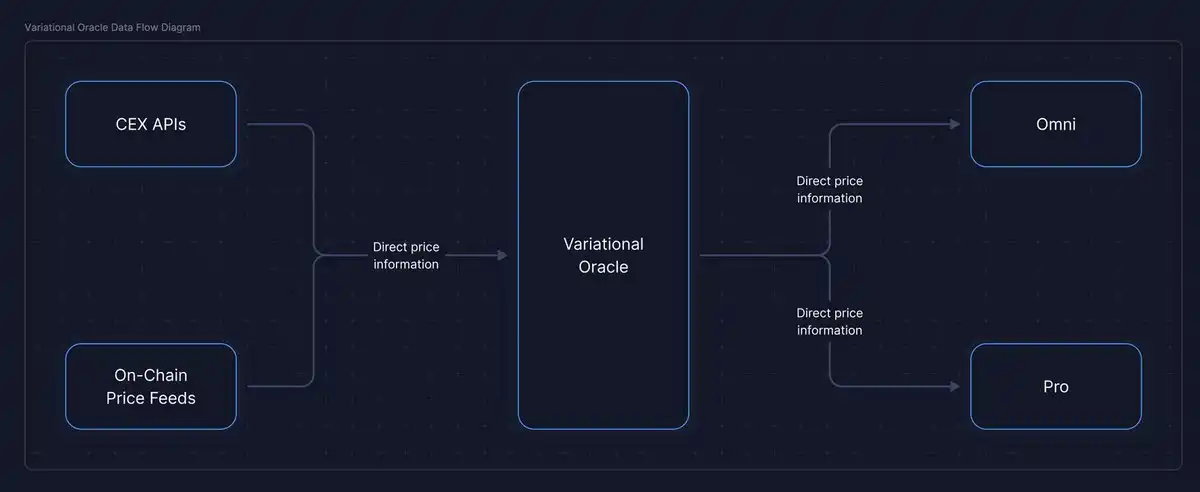
このオラクルは、オンチェーンの各マーケットに複数のリアルタイムデータソースをストリーミングすることで機能し、異なる取引所価格の加重平均を使用します。カスタマイズ可能な内部オラクルを持つことで、Variational は迅速に新しいアセットをサポートし、将来的にはオルタナティブで斬新な市場をリストに追加できます。
Omni の許可不要の永続契約上場機能は、独自のカスタムオラクルによって実現されており、このオラクルは新たな市場をアクティブ化する前に価格の信頼性、分散度、市場活動を独自に評価できます。
RFQ 取引を通じて
Variational は、オーダーブックを使用しないリクエスト・フォー・クォート(RFQ)プロトコルです。
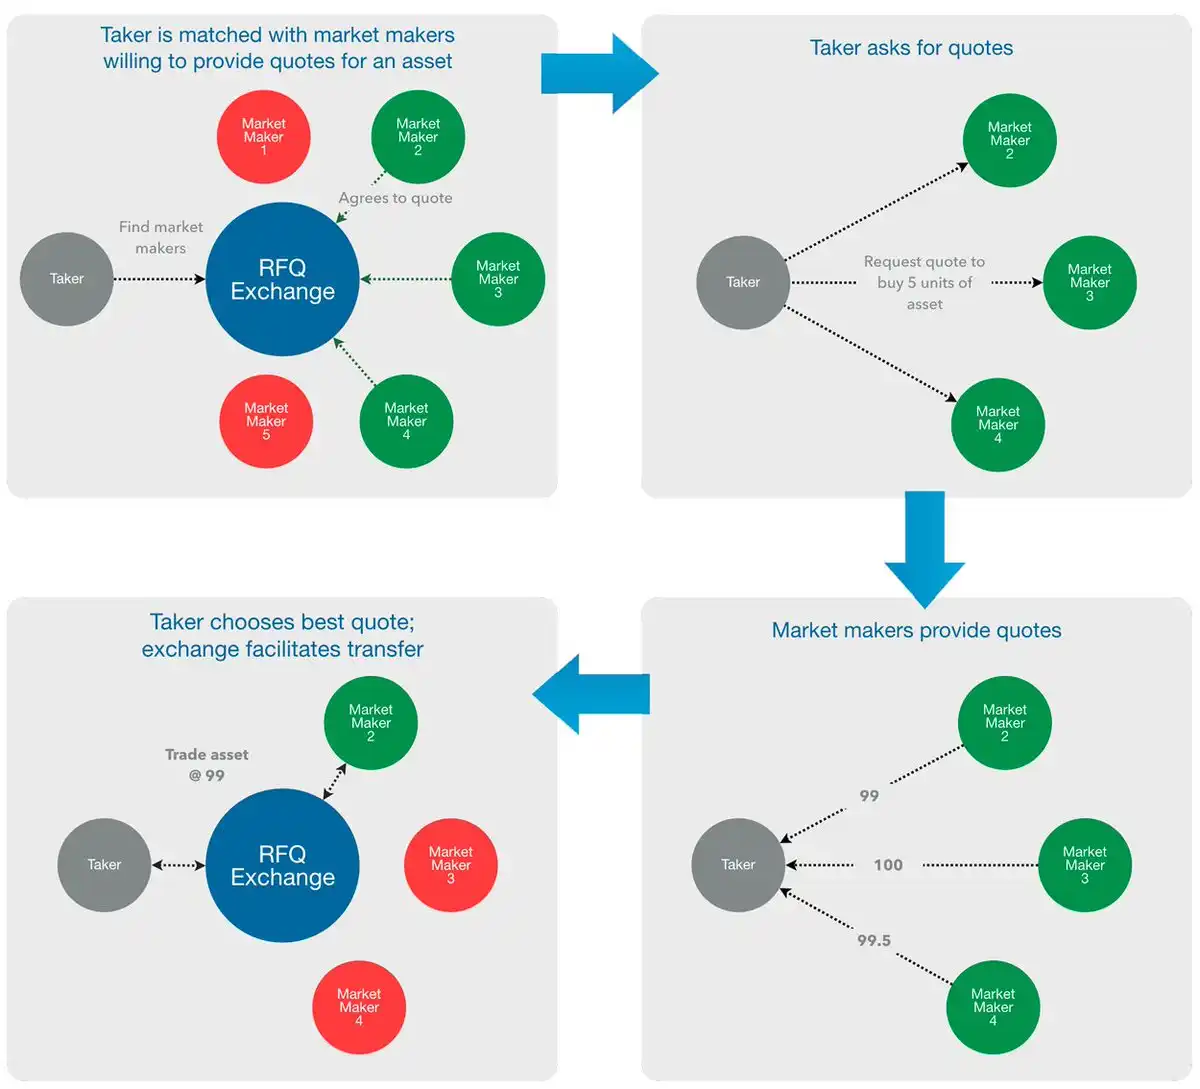
出典:https://hummingbot.org/blog/exchange-types-explained-clob-rfq-amm/#request-for-quotation-rfq-exchanges
高レベルでは、RFQ システムはRFQをリクエストするリクエスト側と、買い気配と/または売り気配で応答する買い手および/または売り手から構成されています。一般的な RFQ プロセス(プロトコルレベルで)は次のようになります:
リクエスト側は、取引したい構造を選択してRFQを作成します。たとえば、2026-01-01の清算日が設定されているETH契約。リクエスト側はRFQをグローバルに(すべての買い手に)ブロードキャストすることも、特定のホワイトリストの買い手にブロードキャストすることもできます。
条件付きの売り手は、見積もり応答を出すことができます。各見積もりには、次の項目が含まれます:
取引の実行価格。売り手は両面価格(買い気配と売り気配を含む)または片面価格(買い気配または売り気配)を申告できます。
取引が入金される清算プール。これは、既存のプールを使用する場合も、取引と同時に新しく作成されるプールを使用する場合もあります。取引が既存のプールを使用するか新しいプールを作成するかにかかわらず、見積もりが受け入れられる前に、担保要件、清算ペナルティ、およびその他のプールのパラメータがここで提案されます。
条件が受け入れ可能であれば、リクエスト側は見積もりを受け入れることができます。この段階では、リクエスト側は、担保をプールに移動させるためにスマートコントラクト呼び出しを承認する必要があります。ただし、最終確認手続きが行われるまで、資金は実際には移動しません。
見積もり提供者には最終確認段階があり、これは取引とすべての条件の最終確認です。見積もり提供者がスマートコントラクト呼び出しを承認して最終的な「OK」を与えることで、保留中の取引は清算プロセスに入ります。新しい決済プールを作成する必要がある場合は、この段階で行われます。この時点で、両当事者の担保がプールに移動され、取引が記帳され、新しいポジションがプールの勘定に反映されます。
要するに、Variational は根本的に異なるデリバティブ取引方法を表しています。RFQベースの執行モデルを垂直統合された流動性プロバイダーと組み合わせることで、Variational は正しく構築された永続的契約 DEXアグリゲーターとして、CEX、DEX、DeFiプロトコル、オフチェーン市場を1つのゼロ料金取引インタフェースに抽象化します。
その結果、機関レベルの価格設定、幅広い市場カバレッジ、および資本効率を提供できるシステムが実現されます。また、一部のメイカー利益を取引者に直接返還することで、損失を補償しリベートします。従来の永続的契約DEXは外部メイカーと手数料徴収に依存していましたが、Variationalは流動性供給を内部化し、インセンティブ構造を調整し、不要な中間ステップを取り除きます。この設計により、Variationalは単なる別の永続的契約取引所にとどまらず、実行レイヤーとして、小売と機関取引を統一されたブロックチェーンフレームワーク内で接続します。
要約論点
DEXの長期的な発展トラジェクトリーは、勝者がすべてを独占する戦いではなく、セルフカストディodyニーと資本効率の需要によって推進される漸進的な改善サイクルです。トレーダーがますます資産の管理権を重視するようになるにつれ、DEXは引き続き魅力的になります。
ただし、永続契約DEXのメタトレンドが発展すると、必然的に数十のチームが急いで安価な模倣品やポイント駆動型のクローンを立ち上げようとするでしょう。これらの製品はトレーダーのためでなく、耕作をしている人々から「次の大きなDEX」までの機会を閉じる前に手数料を搾取するためです。これは、成功したメタトレンドごとに見られる同様の現象であり、本質的には飽和段階です。この時点で最善のアプローチは、単に資産を保護することです。
現在見ている状況は、より広範な暗号サイクルと驚くほど似ています:
パラダイムシフトと大成功:高品質の先駆者が期待を再定義しました。Hyperliquidは深いオンチェーン流動性、ユニークな技術アーキテクチャを開拓し、新たな基準を設定しました。
明確な価値主張を持つ新参者:LighterやVariationalのようなプロトコルは、特定の構造上の利点(Lighterのゼロ料金やVariationalのゼロ料金、RFQベースのアグリゲーターモデル、および取引リベート)を強調しています。
飽和と低品質の後発組:ナラティブが混雑し始めると、後発組や派生物の模倣品が次々と現れ、その多くは投機的収益以外にほとんど真の差別化がない。これは、NFT、イールド安定コイン、ICOブーム、さらにはGMXやその多くのフォークなど、永続的な市場で見られる飽和段階を反映しています。
このパターンは、暗号ナラティブの構造的特徴です。先駆者は、多くの取引者がまだ価格付けしていない新しいパラダイムを構築したため、過剰なチャンスを得ました。早期の後続者は、意義ある差別化を行うことができれば、依然として利益を得ることができます。後発組は、2つの単純な現実に直面しています:
ほとんどの場合、真の流動性を持つことは決してなく、真剣な取引者にとって有意義な代替手段を提供することはできません。
ユーザーにとって、あるメタトレンドが既に混雑している場合、資本を保護することが、資金を冗長な耕作活動に分散させるよりも賢明です。
差別化はパラダイム転換の重要な要素です
Hyperliquidはパラダイムの転換です。これは、深い流動性、一体化された流動性、完全なオンチェーンオーダーブック、および自己のL1でCEXレベルのパフォーマンスを実現しています。
Lighterは、ゼロ取引手数料という非常に明確で独自の賭けによって差別化を実現しています。
Variationalは、RFQベースのアグリゲーターモデルを採用し、クロスプレースの断片化された流動性を抽象化し、一部のメーカープロフィットをトレーダーに還元しています。
トレンドは変化しますが、競合他社はいくつかの場合には依然として存在します。最終的にそれらを区別するのは、それらがもたらす具体的な価値です。
もしもあなたがPerp DEXを耕作しており、そのプラットフォームがこれらのプラットフォームと類似した機能を持っているようであれば:同じオーダーブック、トークンの前例価値のない約束、同じポイント制の仕組み、それならばおそらく遅すぎたと言えるでしょう。
「原文リンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事