Fintech vs. DeFi:どちらの金融システムが競争力があるでしょうか?
原文のタイトル:報告書:Fintech と DeFi、どちらがより優れた金融システムか?
原著者:LEX SOKOLIN、MARIO STEFANIDIS、JON MA
翻訳:Peggy、BlockBeats
Editor's Note: Fintech と DeFi は長い間、2つの無関係な金融システムと見なされてきました。1つは規制順守、中央集権化、お値段あり;もう1つはオープンで、ブロックチェーン上で動作し、より公共インフラに近いものです。Fintech はトラフィックを収入に変えるのが得意であり、DeFi は効率を最大限に引き出すのが得意です。トークン化、ステーブルコイン、オンチェーン取引が従来のシステムに浸透し続ける中、統合は逆転不可能となっています。それでは、将来の金融は、オープンな道路に有料ゲートを設置するか、有料ゲートが最終的にオープンな道を学ぶかを決定することになるでしょうか?
本文では、収益、規模、ユーザー数、手数料率の4つの観点から、Fintech とオンチェーンプロトコルの比較分析を行い、DeFi が勝つのか、それとも Fintech が勝つのかを試みています。
以下はオリジナルの文章です:
こんにちは、Fintech アーキテクトの皆さん、今日は本当に重要なコンテンツをお届けします。
当社は分析会社 Artemis("デジタル金融分野のブルームバーグ端末"として知られています)と協力し、史上初の Fintech と DeFi の主要業績評価指標(KPI)比較分析を公式にリリースしています。
もし、あなたが Robinhood と Uniswap のどちらに投資する価値があるか迷っていたなら、ここは正しい場所です。
要約
私たちは、金融テクノロジーの株式と暗号通貨を同じ「表」に載せ、本当に同じページで比較しています。
支払い、デジタル銀行、取引、ローン、予測市場など複数の分野をカバーし、収益、ユーザー規模、手数料率、業界の主要指標、および評価指標を比較しました。
結果は非常に驚くべきものです:
Hyperliquid の取引ボリュームは Robinhood の50%以上に達しています
先払い後買いプラットフォーム Klarna を上回る Aave の貸出規模
ステーブルコイン決済チャネルの成長速度は、従来の支払いサービスプロバイダーよりもはるかに速い
Phantom、MetaMask などのウォレットのユーザー規模は、Nubank や Revolut などの新興銀行と同等であることができます
私たちは、評価額がこのような緊張を真に反映していることを発見しました:暗号資産は、「将来の実現方法が明確でないため」大幅に割引されているか、期待が高すぎるために極めてプレミアムが付けられているかのいずれかです。
最終的に、私たちは「統合」に関する中心的な問題を提起しています:暗号世界が有料道路(tollbooths)を構築することを学ぶべきなのか、それとも金融技術が最終的に暗号のオープンな支払いと清算チャネル(open rails)を採用すべきか?
関連主体
Block、PayPal、Adyen、Tron、Solana、Coinbase、Robinhood、Uniswap、Aave、Affirm、Klarna、Polymarket、DraftKings
2つの金融システム
長年、私たちは暗号世界とFinTechを並行する2つの宇宙と見なしてきました:監督され、監査を受け、NASDAQで取引されるものと、許可なしのシステムであり、資産が中央集権的および分散型取引所で流通しているものです。
彼らは同じ言語、収入、取引量、支払い、貸付、取引を使用していますが、まったく異なる「アクセント」を持っています。そして、この配置は変わろうとしています。
Stripe が Bridge を買収し、Robinhood が予測市場を開始し、PayPal が独自の米ドル安定通貨の発行を開始したことで、両者の間の境界は徐々にぼやけています。
真の問題は:これら2つの世界が本当に出会い、衝突したとき、それらがどのようにして同じ比較表に配置されるべきか?
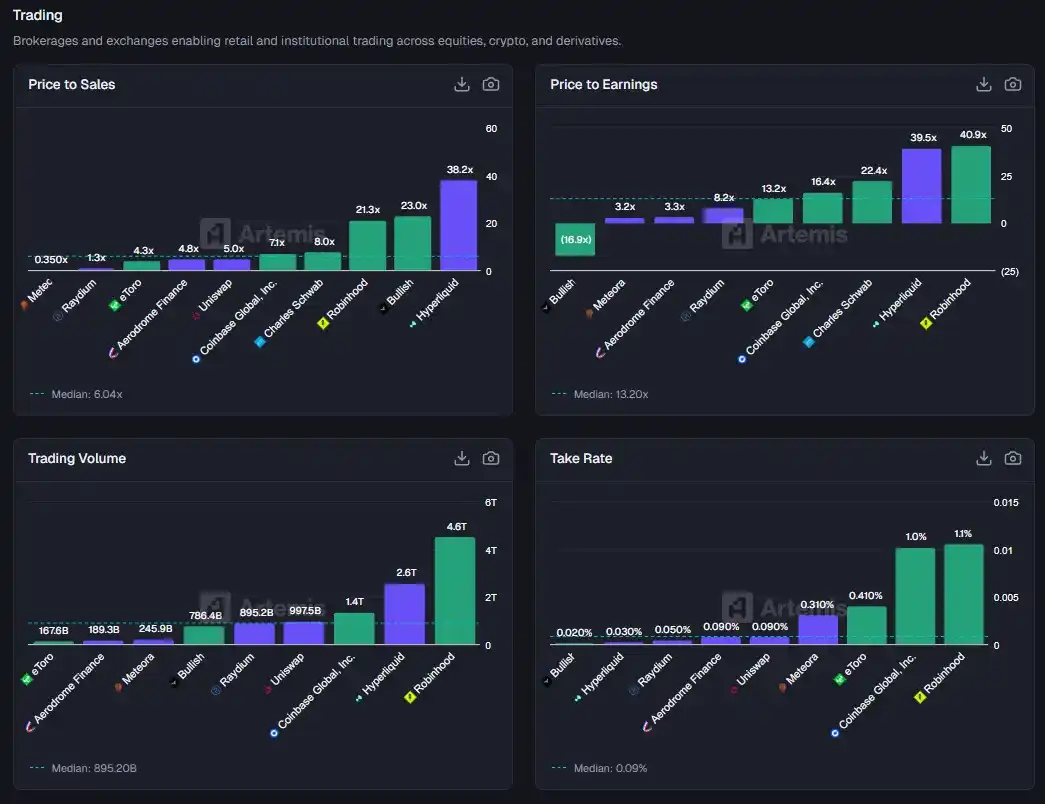
証券会社とDEXを同じ図に比較してください。紫色は暗号資産を、緑色は株を表しています。Robinhood の取引量は第1位ですが、第2位は Hyperliquid です……
そこで、私たちは実験を行うことにしました。
あなたが馴染みのあるFinTech企業を選択しました - 支払い処理企業、デジタル銀行(ネオバンク)、Buy Now Pay Later(BNPL)プロバイダー、および小売証券会社をカバーし、それぞれをそれぞれの暗号ネイティブと対照させました。
同じチャートグループ内で、ご存知の金融テクノロジー指標(P/S、ARPU、TPV、ユーザー数など)を使用して比較を行っています:緑色のバーが株式を表し、紫色のバーがトークンを表します。
これにより、2つの金融システムに関する光景が徐々に浮かび上がってきます:オンチェーン金融プロトコルは、取引量と資産規模の面で、通常はその金融テクノロジーの同業他社と競争できるか、またはそれを上回ることができます。しかし、彼らが捉える経済価値はそのほんの一部に過ぎません。金融テクノロジーと比較可能な企業に対して、暗号資産の価格は非常にプレミアムか、または非常にディスカウントされており、「中間地帯」はほとんど存在しません。そして、成長速度の面では、両者の間には著しい差があります。
支払い:資金移動の「パイプライン」
まず、金融テクノロジーの中で最も大規模な分野から始めましょう - A地点からB地点への資金移動。
緑色陣営では、本物の巨人たちがいます:
PayPal:年間処理額 17.6 兆ドル
Adyen:処理額 15 兆ドル
Fiserv:「パーティーで言及されないインフラ会社」として、32,000 億ドルを処理
Block(旧Square):Cash Appおよびその商業ネットワークを通じて、2550 億ドルの資金移動を促進
これらの企業は、伝統的な金融テクノロジーシステム内で最も成熟し、最も安定した「資金パイプラインレイヤー」を形成しています。
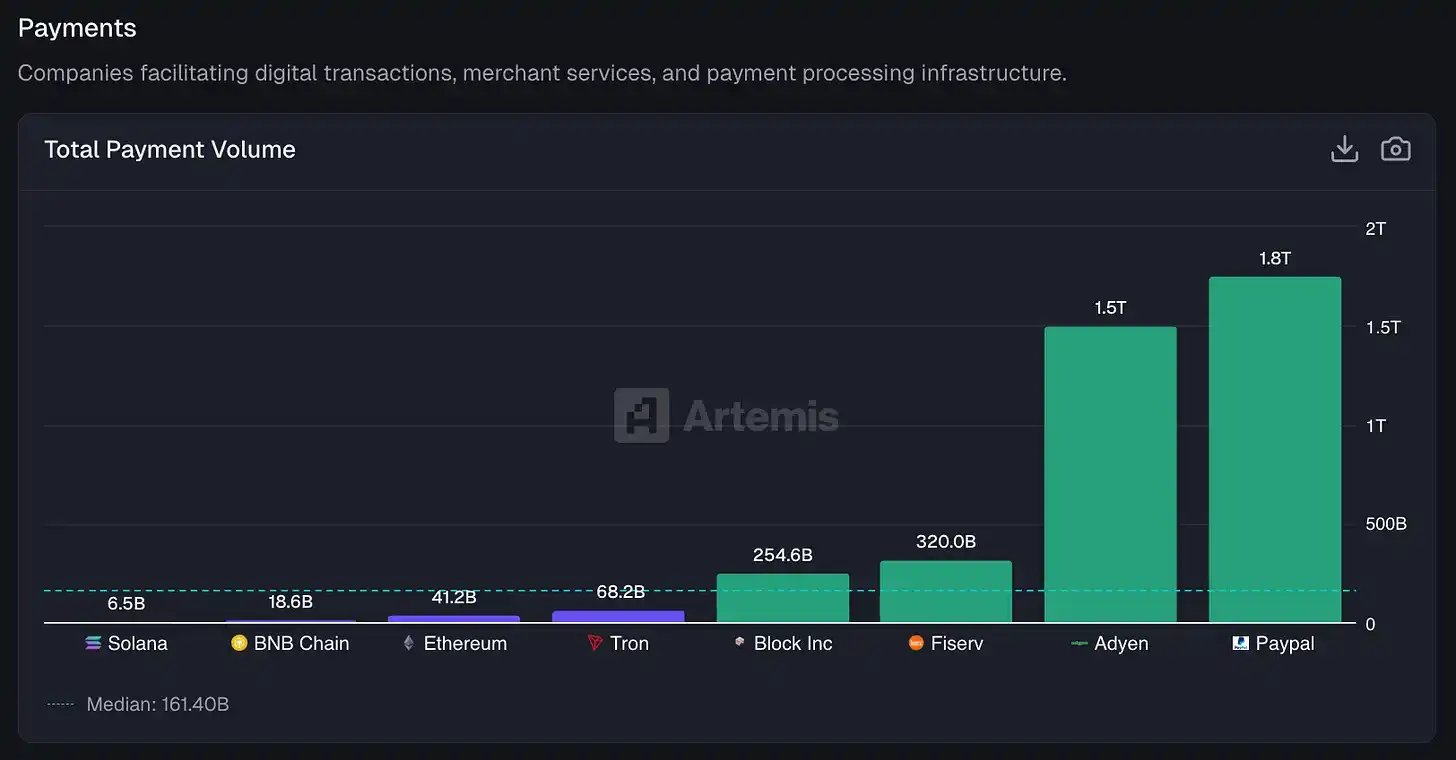
ブロックチェーンと金融テクノロジーの総支払い額(TPV)の比較。ブロックチェーン部分については、Artemisの研究に基づき、そのB2B支払い額を推定しています。上場企業については、Adyen、Fiserv、Blockの公開された財務報告からTPVデータを抽出しています。
紫色陣営では、Artemisステーブルコインチームが推定した年間B2B支払い額が次のようになります:
Tron:ステーブルコイン転送額 6800 億ドル
Ethereum:4120 億ドル
BNBチェーン:1860 億ドル
Solana:約 650 億ドル
絶対数値から見ると、両者は同じオーダーにありません。すべての主要なパブリックチェーン上のステーブルコイン送金総額は、おおよそ金融テクノロジー支払い処理業者の規模の2%に相当します。市場シェアの図を見ると、紫色のバーはほぼ四捨五入の誤差にすぎません。
しかし、本当に面白いのは成長率です。
PayPal の総支払い規模は昨年にわずか 6% 成長しました
Block は 8% 成長しました
ヨーロッパの「お気に入り」である Adyen は成長率 43% を達成しました — 金融技術の基準では非常に強力と言えます
それでは、ブロックチェーンを見てみましょう:
Tron:成長率 493%
Ethereum:成長率 652%
BNB チェーン:成長率 648%
Solana:前年比 755% 成長し、最も速いペースで成長
再度強調しますが、これらのデータはアルテミス・データチームがマッキンゼーの研究に基づいて推定した B2B 支払い規模に基づいています。
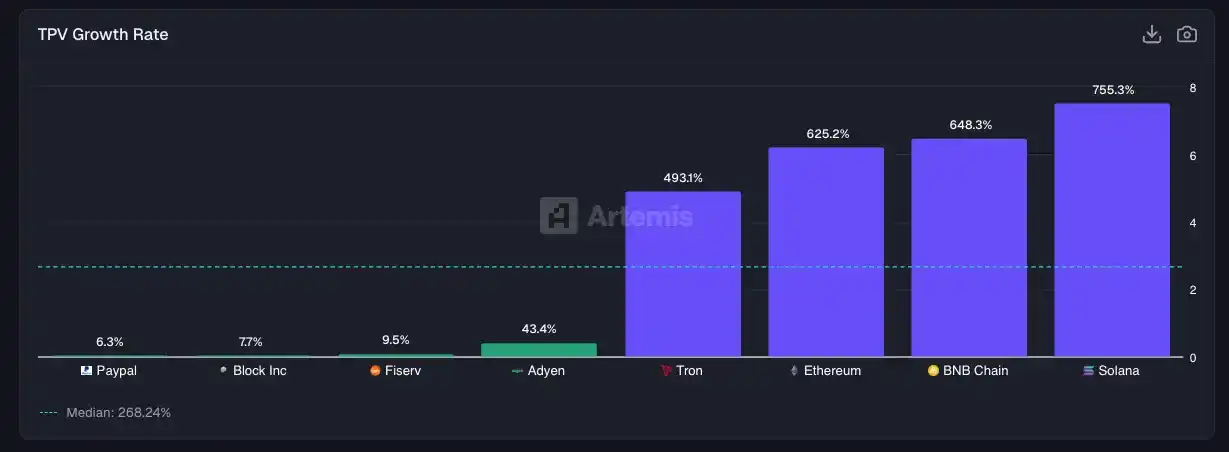
TPV 成長率:当社の計算方法は、過去 12 か月間(LTM)の TPV を前年の同じ期間の LTM TPV で割ることです。
結果は非常に明確です:ステーブルコインを介したこの「支払いレール」の成長速度は、従来の金融技術支払いシステムよりもはるかに速いです。
もちろん、それらの出発点もはるかに小さいです。
次に、問題は次のようになります:誰が本当に経済的価値を捉えているのでしょうか?
Fiserv:取り扱うごとに 3.16% を引いています
Block:2.62% を引いています
PayPal:1.68% を引いています
Adyen:より低い利益率のエンタープライズモデルを採用しているため、たった 15 ベーシスポイント(0.15%)を引いています
これらはすべて実在するビジネス企業であり、彼らの収益は支払い規模に直接的かつ安定して関連しています。
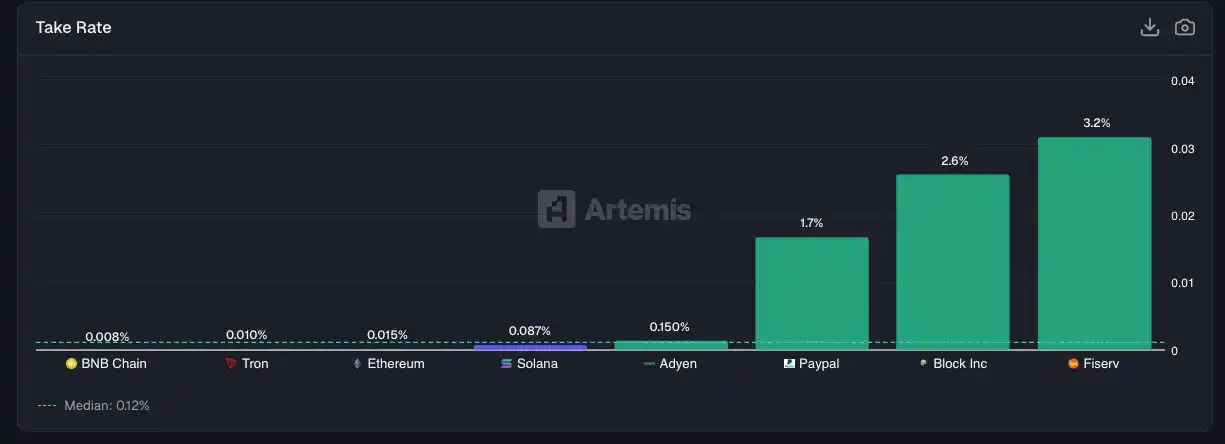
一方、ブロックチェーン側では、ステーブルコインの送金およびより広義の資産転送に対する手数料率ははるかに低く、おおよそ 1–9 ベーシスポイント(bps)の間にあります。Tron はユーザーから TRX を徴収してステーブルコインの送金コストをカバーし、Ethereum、BNB チェーン、Solana はエンドユーザーからガス料金または優先料金を徴収しています。
これらのパブリックチェーンは、送金を促進し、資産の流動性を高める点で非常に強力ですが、従来の支払いプロバイダーと比較すると、引かれる手数料ははるかに少なくなります。交換手数料や加盟店手数料のようなものを回避することが、ブロックチェーンが既存の支払いシステムに比べて非常に効率的であると主張する大きな理由の1つです。
もちろん、オンチェーンには多くの支払いオーケストレーターも存在し、基本手数料に追加料金を重ねて請求することを喜んでいます。これは、「プロモーター」が経済価値を築くための大きな機会となっています。
デジタル銀行(ネオバンク):ウォレットが新しい銀行口座となる
FinTech領域のデジタル銀行の競争では、Revolut、Nubank、SoFi、Chime、Wiseなど、本物の銀行(または「ライセンス取得済み」の銀行)が存在しています。これらの機関は免許、預金保険、コンプライアンス部門を持っています。
一方、暗号世界では、MetaMask、Phantom、Ethena、EtherFiなどのウォレットやインセンティブプランが見られます。これらはもちろん「銀行」ではありませんが、何百万人もの人々がここで資産を保有しています。さらに、ますます多くの人々が、ここで貯蓄に対して利回りを得ています。規制の枠外であっても、この機能面の比較は成立しています。
まずユーザー規模から話しましょう:Nubankは9350万人の月間アクティブユーザー(MAU)を持ち、世界最大のデジタル銀行です。この規模は、ブラジルでのスマートフォン普及と複雑な地元銀行システムに基づいています。Revolutはヨーロッパおよび他の地域で7000万人のユーザーを抱えています。次にMetaMaskで約3000万人のユーザーがあります。この規模はWise、SoFi、Chimeを上回るものです。
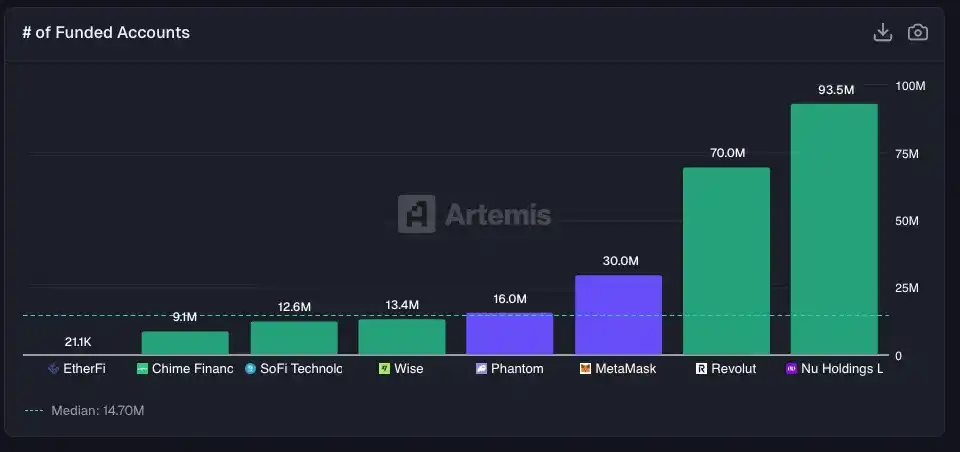
アプリごとの月間アクティブユーザー(MAU)。Nu、Wise、SoFi、ChimeのMAUデータは各社の開示文書から取得。EtherFiのデータはアルテミスから、Phantom、MetaMask、Revolutのデータはそれぞれの公開ソースから取得。
注意すべきは、MetaMaskのほとんどのユーザーは家賃支払いに暗号ウォレットを使用していないということです。彼らはDEXとやり取りしたり、レンディングプロトコルに参加したりしています。別の一流ウォレットであるPhantomには1600万人の月間アクティブユーザーがいます。Phantomは元々Solanaエコシステムで最高のウォレットを目指していましたが、すぐに他の多くのパブリックチェーンに拡大し、現在では独自のステーブルコイン$CASH、デビットカード、株式のトークン化、予測市場などの製品を導入しています。
さて、お金はどこに置かれているでしょうか。
Revolut: 顧客の残高 4080億ドル
Nubank: 3880億ドル
SoFi: 3290億ドル
これらは実在する預金であり、機関に純利息収入をもたらしています。
暗号通貨の世界にも、非常に類似した対応関係が存在しています:
Ethena: 2年前まで存在しなかったこの合成ドルのプロトコルは、現在790億ドルを保有しています
EtherFi: 990億ドルに達する規模
これらは「預金」ではなく、担保資産、収益をもたらすポジション、またはスマートコントラクトに預けられた流動性であり、業界用語ではTVL(Total Value Locked)として知られています。
しかし、ユーザーの視点から見ると、論理的に本質的な違いはありません:お金は特定の場所に置かれ、継続的に収益を生み出しています。
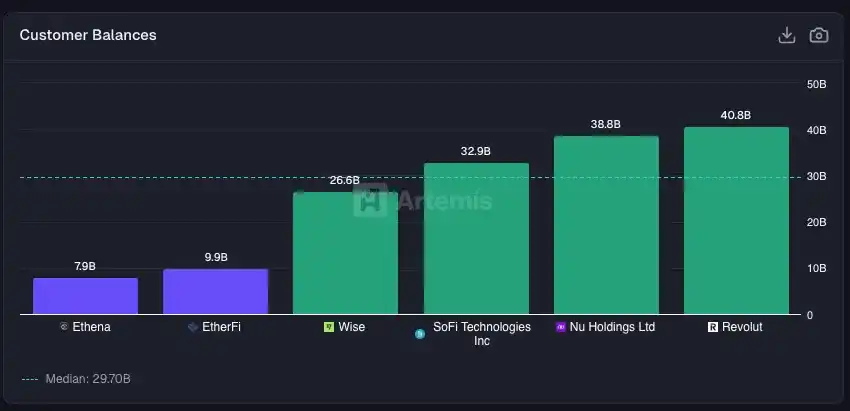
Fintech / Cryptoの顧客資金残高の比較。Wise、SoFi、Nuのデータは企業の財務報告から;Revolutのデータは公式プレスリリースから;EtherFiとEthenaのデータはArtemisから。
真の違いは次のとおりです:これらのプラットフォームが「在庫資金」をどのように現金化し、ユーザーからどれだけお金を稼ぐことができるかです。
SoFi: 1人当たりの年間収入は264ドル。これは驚くべきことではありません。SoFiはローン、投資口座、クレジットカードの間でクロスセルを積極的に行い、ユーザー全体の収入がより高いです。
Chime: 1人当たり227ドルの収入は、主に交換手数料から得られています。
Nubank: 収益の1人当たりは151ドルで、ブラジルという低い人口当たりGDP市場で運営されています。
Revolut: ユーザー規模は大きいですが、1人当たりの収入はわずか60ドルです。
それではEtherFiは?1人当たり256ドルで、ほぼSoFiと同等です。
この若手の暗号通貨企業に利がないのは、EtherFiの活発なユーザーが約2万人しかいないことであり、一方でSoFiは1260万人います。
つまり、このDeFiプロトコルは非常に少数のユーザーベースで、最高レベルのデジタル銀行と同等の効率で資金を現金化しています。
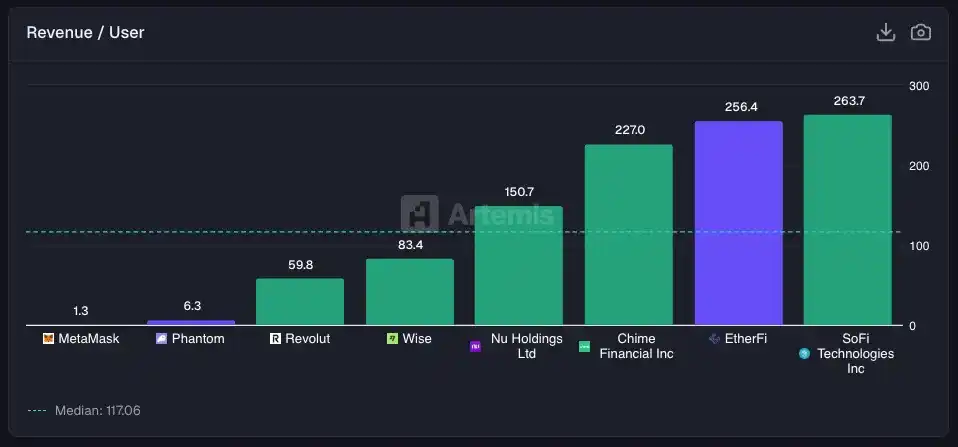
過去 12 か月(LTM)収益 / アカウント数。Revolut、Wise、Nu、Chime、SoFi の収益データは公開された財務報告から;Phantom と MetaMask のデータは Dune から。
別の視点から見ると、MetaMask は昨年約 8500 万ドルの収益を達成し、これは ARPU 約 3 ドルに換算され、Revolut の初期段階よりも低いレベルです。
Ethena は TVL が 79 億ドルである一方、ユーザー到達数はまだ Nubank のほんの一部です。
評価額は、「成長 vs. 収益化能力」のこの二元的な緊張の直接的な反映です。
Revolut の評価値は収益の約 18 倍であり、この価格設定は市場ポジショニングと将来の拡張の「オプション価値」を反映しています;EtherFi の評価値は約 13 倍;Ethena は約 6.3 倍で、SoFi や Wise とほぼ同じ水準です。
非常に直感に反する結論が浮かんでいます:評価レベルで市場は、DeFi / オンチェーン「銀行」と伝統的な金融技術銀行をかなり似た方法で扱っています。
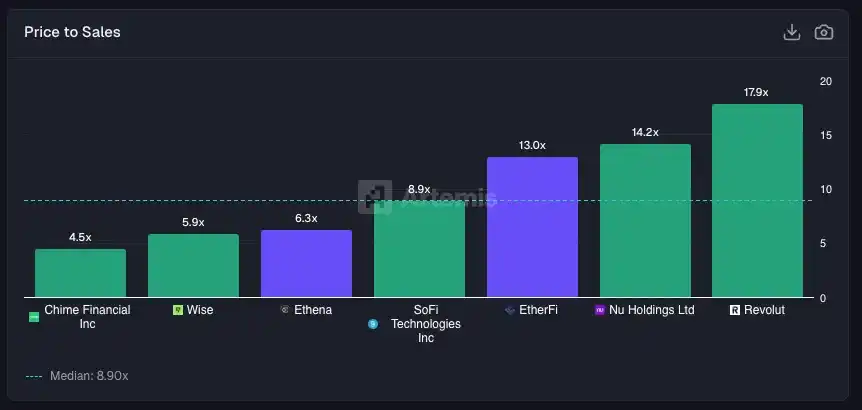
デジタルバンクと暗号化「オンチェーンバンク」の時価総額 / 売上高(Marketcap / Sales)。トークンの時価データは Artemis から、株式の時価データは Yahoo Finance から。
いわゆる「収束テーゼ」は、ウォレットが最終的にデジタルバンクに進化するという考えです。
このトレンドの具体的な表れを既に見ています:MetaMask がデビットカードを発表し、Phantom が法定通貨の出入金チャネルを統合しました。方向性は明確ですが、まだ途中です。
しかし、EtherFi のようなオンチェーン「デジタルバンク」が、一人当たり収入がすでに Revolut よりも高い状況であるとき、両者の間の差は実際にはそれほど大きくないです。
取引:オンチェーンDEX が従来の証券会社に迫る
資本市場の視点に切り替えてみましょう。
私たちを本当に驚かせるのは、オンチェーン取引所の取引高が、既存の証券会社と肩を並べるほどになったことです。
過去12ヶ月でRobinhoodは4.6兆ドルの取引高を処理し、主に株式、オプション、暗号資産からなり、資産規模は約3兆ドル(上下に変動)に相当します。
Hyperliquidの現物および永続契約取引高は約2.6兆ドルで、主に暗号通貨取引が牽引していますが、株式や商品取引もシェアを占め始めています。
Coinbaseの取引高は約1.4兆ドルで、ほぼすべてが暗号資産から成ります。
「伝統派の」Charles Schwabは同様の方法で取引高を公開していませんが、管理資産規模は11.6兆ドルであり、新興資金と既存資金の規模差を物語る充分な数字です-Robinhoodの約40倍です。
これは明確な対比を描いており、オンチェーン取引は既存の証券会社に「トラフィック」レベルで迫っていますが、「既存資産」の面では、従来のシステムが圧倒的な優位性を維持しています。
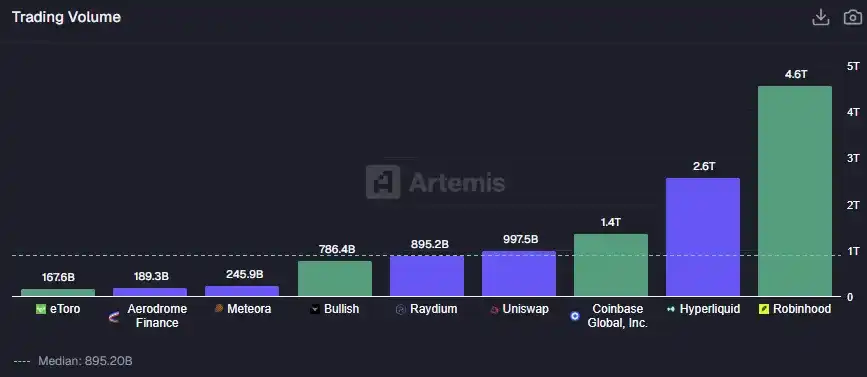
取引高データの出典:eToro、Bullish、Coinbase、Robinhoodの取引高は企業の財務報告から取得。Hyperliquidの現物+永続契約取引高、Raydium、Uniswap、Meteora、AerodromeなどのDEXの取引高はArtemisから。
他の分散型取引所も無視できません。たとえば、Uniswapは自動化マーケットメーカー(AMM)の実現可能性を証明したプロトコルであり、取引高は約1兆ドルに迫ります。Raydium(Solanaエコシステムの主要DEX)は8950億ドルを達成しました。MeteoraとAerodromeの合計で約4350億ドルが貢献されました。
総合すると、主要なDEXの処理規模は既にCoinbaseと同等に達しています。そして、3年前にはこれはほとんど想像できなかったことです。
もちろん、これらの取引高の内訳がどれだけが取引量を水増ししているか、どれだけが実際の取引か、といったことはわかりませんが、トレンドそのものが肝要です。さらに、取引量の「収束」は実際に存在していても、DEX と従来の証券取引所は手数料率(テイクレート)において本質的な違いがあります。
従来の証券取引所 / 中央集権型プラットフォーム:
Robinhood:取引ごとに手数料率 1.06%、主にオーダーフロー・ペイメント(PFOF)と暗号通貨の価格差から
Coinbase:約 1.03%、中央集権型取引所では高額な現物取引手数料がまだ一般的
eToro:それでも 41 ベーシスポイント
DEX はまったく異なる宇宙で運営されています:
Hyperliquid:3 ベーシスポイント
Uniswap:9 ベーシスポイント
Aerodrome:9 ベーシスポイント
Raydium:5 ベーシスポイント
Meteora:31 ベーシスポイント(明らかな例外)
分散型取引所は非常に高い取引量を生み出すことができますが、流動性プロバイダー(LP)やトレーダーの競争が激しすぎるため、手数料率は著しく低下しています。
これは従来の市場の分業ロジックと非常に似ています:真の取引所(例: NASDAQ、インターコンチネンタルエクスチェンジ)と取引所に顧客を連れてくる証券会社は、異なる機能を果たしています。
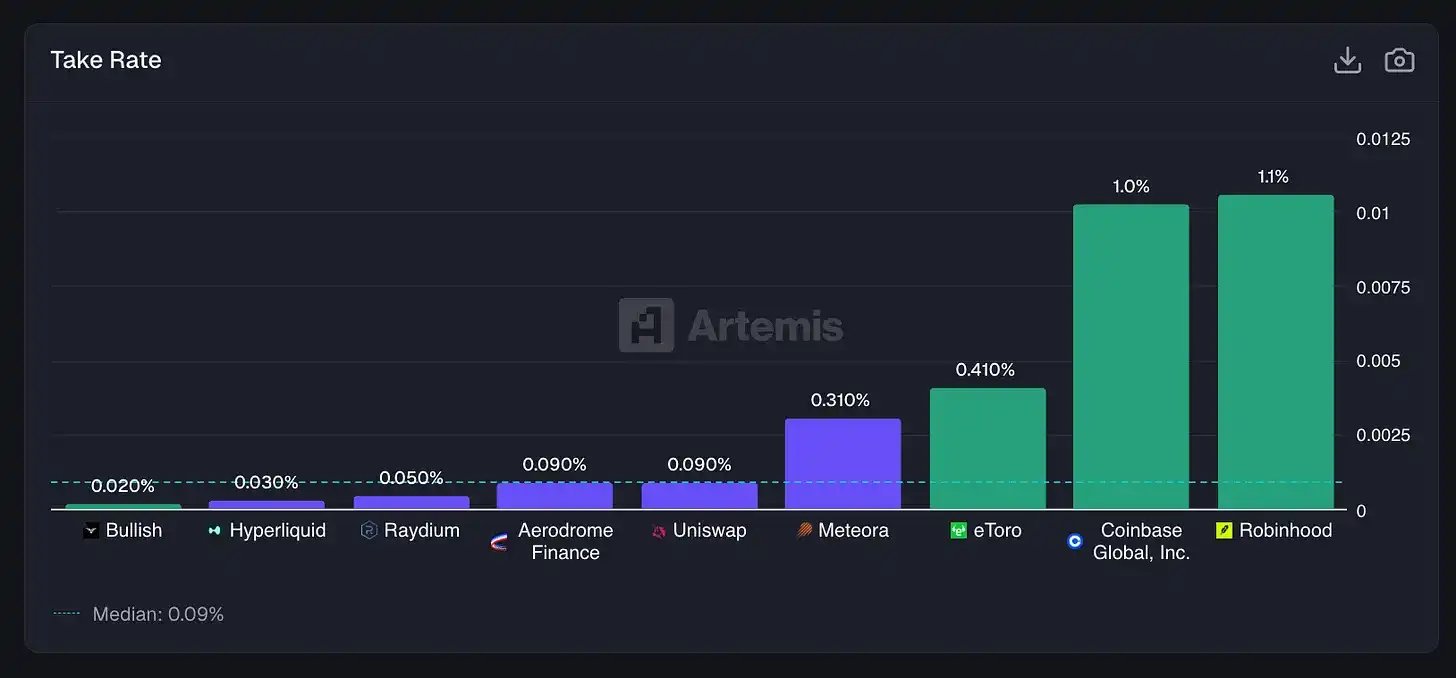
手数料率(テイクレート)= 過去 12 か月(LTM)の収入 / 取引量。eToro、Coinbase、Robinhood、Bullish の収入データは企業の財務報告から取得;Raydium、Aerodrome、Uniswap、Meteora のデータは Artemis から。
これが DEX の逆説です。
DEX は、中央集権型取引所と直接競合できる取引基盤を構築しています:24 時間 365 日稼働、ほぼ無停止、KYC 不要、誰でもトークンを上場できます。しかし、1 兆ドルの取引量においてさえ、9 ベーシスポイントの手数料率である Uniswap は約 9 億ドルの手数料、約 2,900 万ドルの収入しか生み出すことができず、1.4 兆ドルの取引量において、1% の手数料率により Coinbase が 140 億ドルの収入を上げています。
市場評価では、この差異が正しく反映されています:
Coinbase:売上高の7.1倍
Robinhood:21.3倍(証券会社にとっては高めですが、成長を支える要因があるため)
Charles Schwab:8.0倍(成熟したビジネスの成熟度倍数)
Uniswap:手数料の5.0倍
Aerodrome:手数料の4.8倍
Raydium:手数料の1.3倍
結論は複雑ではありません:市場はこれらのプロトコルを「高成長テック企業」として評価していません。主要な理由の1つは、これらのプロトコルが徴収する手数料率が低いため、それにより捕捉できる経済的価値も少ないためです。
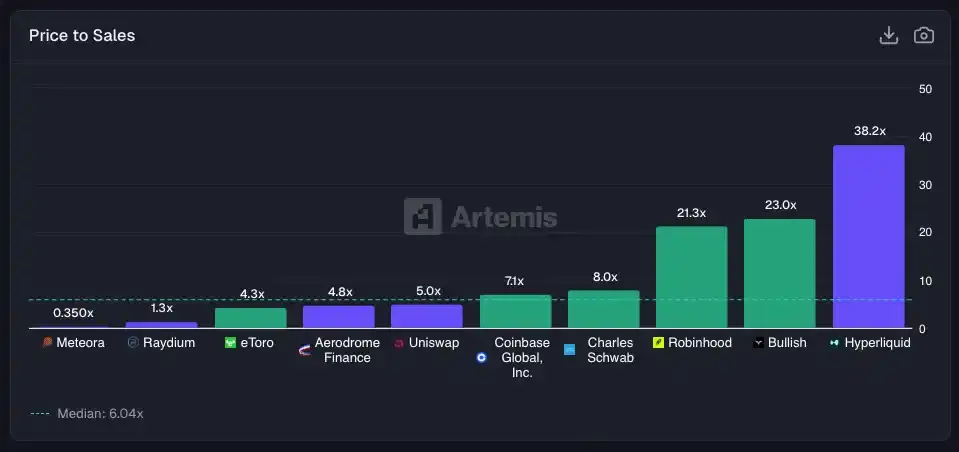
時価総額 / 過去12か月間(LTM)の収入。上場企業の時価総額データはYahoo Financeから、トークンの時価総額データはArtemisから。
株価のパフォーマンスから、市場のムードが明白になります。
2024年末以来、Robinhoodは約5.7倍に上昇し、個人投資の回復と暗号市場の回復を受けています。一方、Coinbaseは同じ期間に約20%上昇しました。そしてUniswapは、「何千ものDEXフォークを生み出した」と言われるこのプロトコルは、株価(トークン)が40%下落しました。
これらのDEXを通じて大量の取引が行われているものの、関連トークンは同等の価値を捉えていません。これは、これらが「投資ツールとしての」用途がそれほど明確でないための一部理由です。
唯一の例外はHyperliquidです。その爆発的な規模拡大のため、HyperliquidのパフォーマンスはほぼRobinhoodと同期し、ほぼ同等の収益率を達成しました。
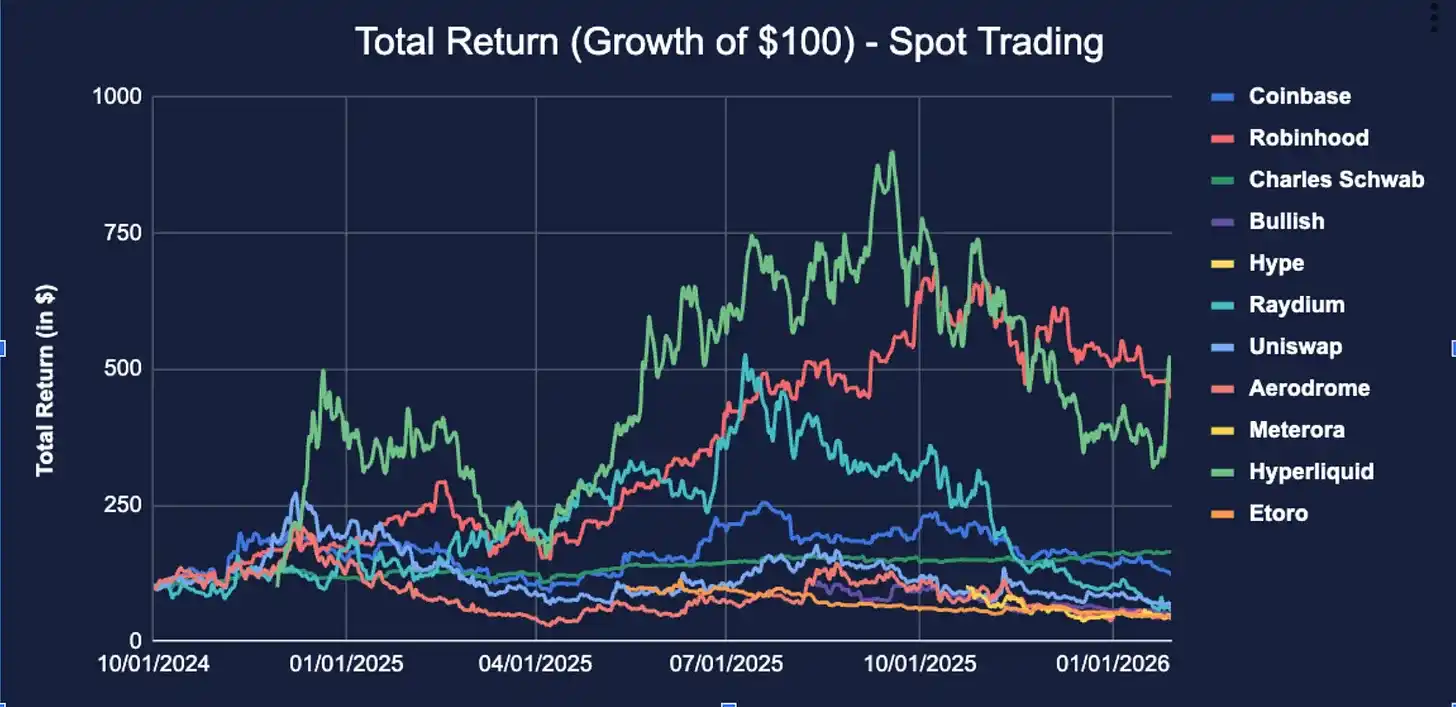
歴史的には、DEXはしばしば価値を捕捉しにくく、「公共財」と見なされてきましたが、Uniswapのようなプロジェクトはすでに自らの「手数料スイッチ」を開始しています。これは、手数料をUNIトークンのバイバックと焼却に使用することを意味します。現在、Uniswapの年間収入は約3200万ドルです。
私たちは将来を楽観しています。ますます多くの取引量がオンチェーンに移動するにつれ、価値がDEXトークン自体に段階的に戻ることが期待されます。Hyperliquidはその成功例です。
ただし、現時点では、Hyperliquid のような明確で直接的なバリューキャプチャメカニズムを持つトークン保有者が実現されるまで、DEX トークンのパフォーマンスは、依然として中央集権取引所(CEX)の株式に劣るでしょう。
貸出:次世代金融システムの「保障」
貸出の段階では、比較がさらに興味深くなります。
一方、金融技術の中核事業である無担保消費者クレジット:
Affirm:Peloton バイクを4回の支払いに分割する
Klarna:ファストファッションに同じ分割支払いサービスを提供
LendingClub:P2P貸出モデルを先駆けとし、後に本格的な銀行へ転換
Funding Circle:中小企業に貸付を提供
これらの企業の収益ロジックは非常に似ています:借り手から徴収される利率は、預金者に支払われるコストよりも高く、債務不履行率がこの金利差を飲み込まないことを祈ります。
他方、担保付きの DeFi 貸出:Aave、Morpho、Euler
こちらでは、借り手はETHを担保にUSDCを借り、アルゴリズムによって決定された金利を支払います。担保価格が危険水準に達すると、プロトコルは自動的に清算されます —催促電話はなく、不良債権の処理もありません。
これは根本的にはまったく異なるビジネスモデルであり、ただ偶然にも「貸出」と呼ばれています。
まずは貸出規模から
Aave の貸出規模は2,260億ドル
これは以下の企業の合計額を上回ります:
Klarna:1,010億ドル
Affirm:720億ドル
Funding Circle:280億ドル
LendingClub:260億ドル
最大のDeFi貸出プロトコルの貸出規模は、最大のBNPLプラットフォームを上回っています。
この事実について深く考えてみてください。
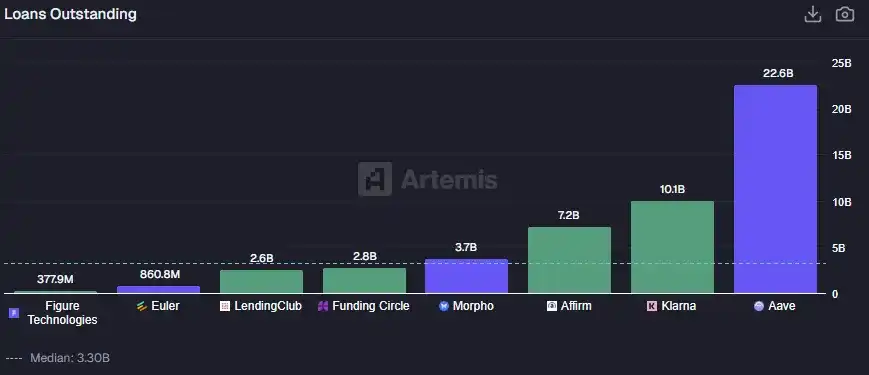
Lending Club、Funding Circle、Affirm、Klarna、Figureの総貸出規模データは企業の財務報告に基づくものです; Euler、Morpho、Aaveの貸出デポジットデータはArtemisから提供されたものです。
Morpho はさらに 370 万ドルを追加しました。Euler は 2023 年に脆弱性攻撃を受けた後、現在の規模は 8.61 億ドルです。
全体として、DeFi レンディングシステムは約 4 年の間に、上場されたデジタルレンディング業界全体と競り合う規模に発展しましたが、その経済構造は逆転しています。
伝統的な金融テクノロジーの側では、Funding Circle の「純利息差(net interest margin)」は 9.35%です(これはそのよりプライベートレンディングに近いビジネスモデルに関連しています);LendingClub は 6.18% ;Affirm は伝統的な貸付機関ではなく BNPL 企業ですが、5.25%を得ています。
これらはかなり大きな利ざやであり、基本的には信用リスクを負担し、自前で信用調査およびリスク管理(信用審査)を行うことへの補償です。
一方、暗号世界では、Aave の純利息差はわずか 0.98% ;Morpho は 1.51% ;Euler は 1.30%です。
全体として、DeFi プロトコルは大きな貸出規模を持っていても、稼いだ利ざやは一般的に金融テクノロジーの貸出機関よりも低いです。
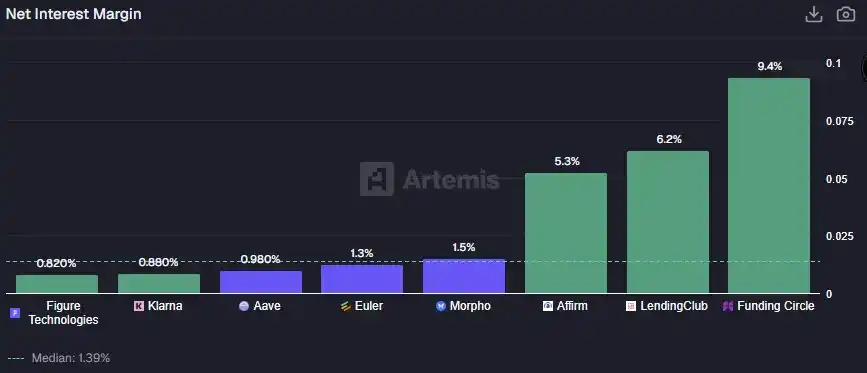
Aave、Euler、Morpho の純利息差(Net Interest Margin)の計算方法:収入 / ローンデポジット;上場企業の純利息差は財務諸表の開示から得られます。
DeFi レンディングは設計上、オーバーコリオションされています。
Aave で 100 ドルを借りると、通常は 150 ドル以上の担保が必要です。プロトコル自体は信用リスクを負担せず、清算リスクを負担します。これはまったく異なる種類のリスクです。
借り手が支払う費用は、レバレッジや流動性に対する支払いであり、元々手に入れられなかった信用格付けを得るための支払いではありません。
一方、金融テクノロジーの貸出機関はまさにその逆です。彼らは消費者に対して無担保のクレジットを提供し、「バイ・ナウ・ペイ・レイター」の需要を満たします。利ざやの存在は、基本的には返済しない人々を補償するためです。
この点は、実際のデフォルトによる損失データに直接反映され、これらのデフォルトリスクをどのように管理するかが信用調査とリスク管理(信用審査)の中核的業務であることを示しています。
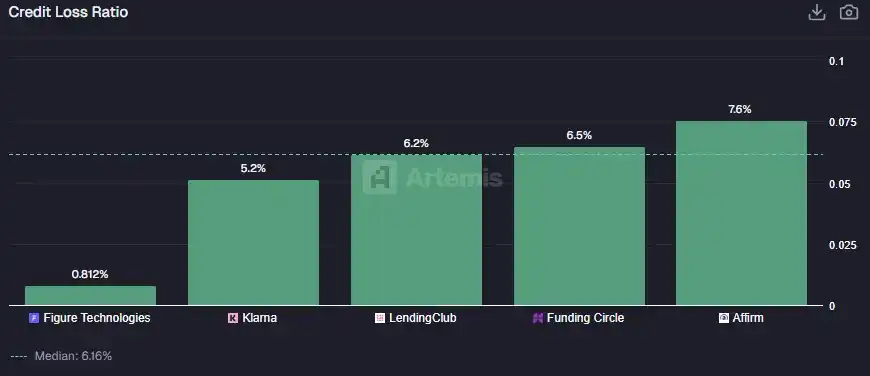
上場企業の信用損失率(Credit Loss Ratio)データは公開された財務諸表から取得されています。
それでは、どちらのモデルがより良いのでしょうか?答えは、どの目標を最適化したいかによって異なります。
金融テクノロジーによる貸付サービスは、現在お金のないが消費したいと考える借入者を対象としており、したがってリアルな信用リスクとデフォルトリスクを負わなければなりません。これは過酷なビジネスです。初期のデジタル貸付機関(OnDeck、LendingClub、Prosperのような)はしばしば「瀕死の縁」にあったことがありました。
Affirmの事業自体が順調であっても、株価は歴史的な高値から約60%下落しています — その原因は、市場がSaaSの評価ロジックを使用して信用収入を価格設定しているにもかかわらず、将来避けられない信用損失を十分に考慮していないことが多いからです。
一方、DeFiの貸出は本質的にレバレッジビジネスです。
これは「お金のない人」ではなく、すでに資産を保有しており、売却したくないが流動性を得たいユーザーを対象としており、保証金口座のようなものです。ここでは従来の信用決定は存在せず、唯一の判断基準は担保の品質です。
このモデルは資本効率が高く、スケーラビリティが高く、非常に薄い金利差で大規模な規模で利益を上げることができます。しかし、明確な適用境界もあります — これはすでにオンチェーンであり、多額の資産を所有し、資産を売却せずに収益を得たり追加のレバレッジを得たいと考えている人にのみ有用です。
予測市場:誰もが正確な予測をすることはできません?
最後に、予測市場(Prediction Markets)を見てみましょう。
これは、FintechとDeFiの間の最新の戦場であり、最も奇妙なものでもあります。数十年にわたり、それらは常に学術的な「変わり者」に過ぎず、経済学者はそれらを賞賛していますが、監督者は遠ざかっています。
Iowa Electronic Marketsは以前、選挙予測を少規模で実施していました。Intradeは一時期繁栄しましたが、後に閉鎖されました。さらに多くのプロジェクトは、直接的に賭けやスポーツ賭博に分類されています。
「現実世界の出来事の結果を取引し、これらの市場が世論調査やコメンテーター以上の正確な予測を提供できる」 — この考え方は、長い間理論的なレベルで留まっていました。
これらすべては 2024 年 に変化し、トランプの 2 回目の任期中に加速しました:Polymarket は 10 億ドル以上の選挙に関する賭けを処理しました;Kalshi は CFTC との訴訟に勝利し、政治契約を米国のユーザーに導入し始めました;Robinhood は常にどんなトレンドも見逃したくないとし、迅速にイベント契約を開始しました;DraftKings はデイリーファンタジースポーツを通じて既に事実上の予測市場を運営しており、157 億ドルの時価総額と55 億ドルの年間収益を誇って横になりました。
予測市場は、ついに辺境の実験から金融と暗号の世界の中心舞台に進出しました。
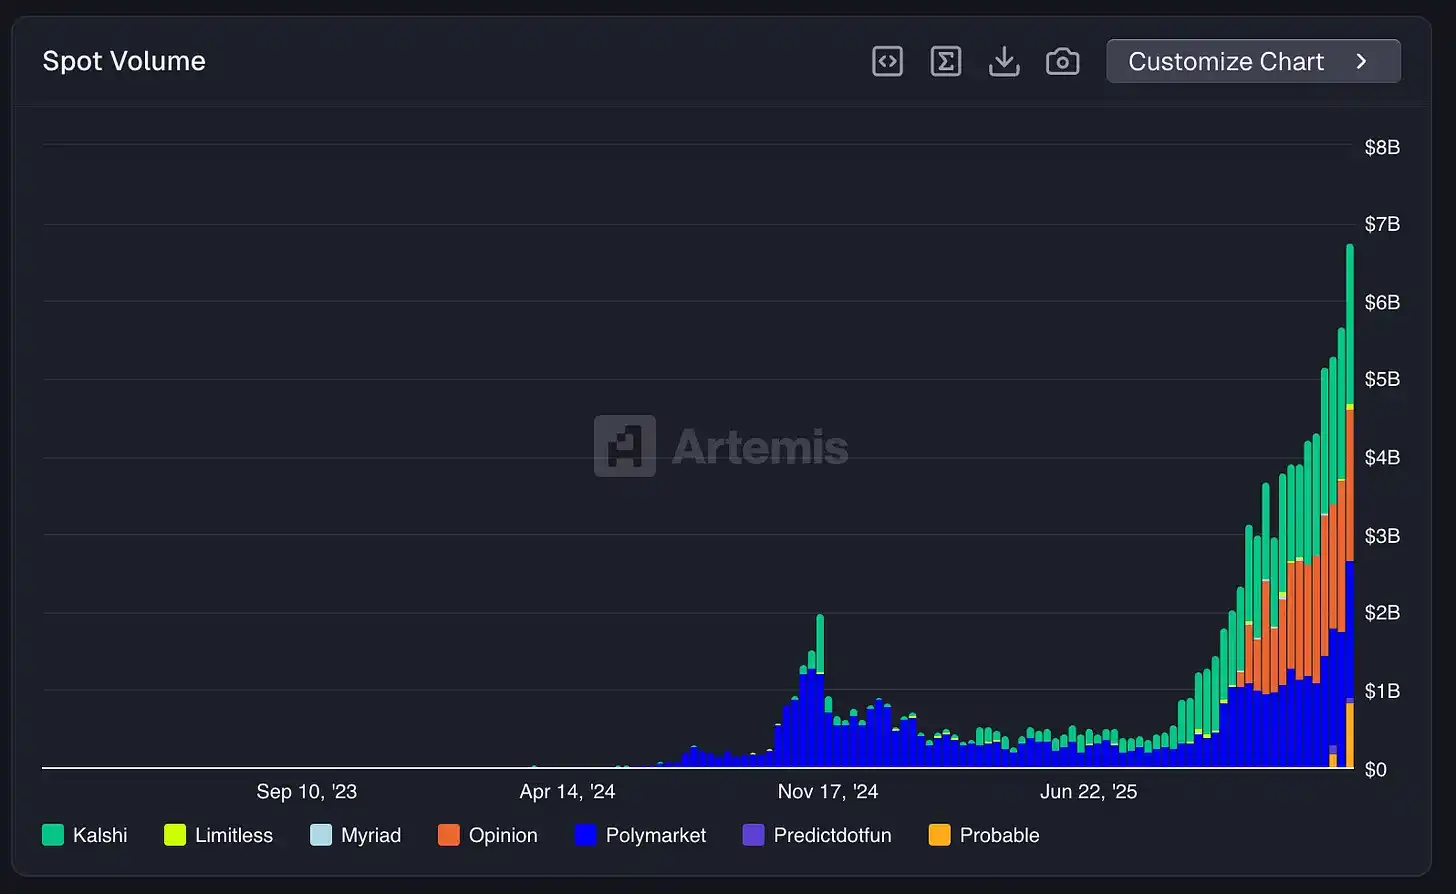
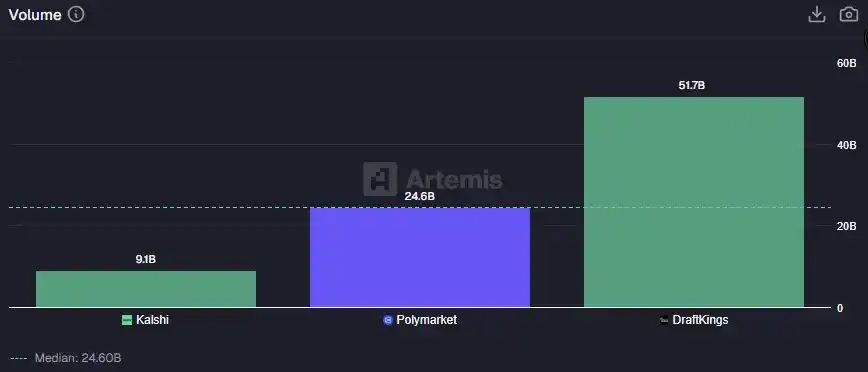
Kalshi と Polymarket の現物取引量データは Artemis から提供されています;DraftKings の「取引量」は、そのスポーツブックのハンドル指標を使用しており、これは同社のスポーツベッティング製品で決済済みのユーザーの総賭け金額です。
このトラックは約 18 ヶ月で、マイナーな実験から急速にメインストリームに変わりました — 予測市場の週間取引高は約 70 億ドルに達し、歴史的な高値を更新しました。
DraftKings の過去 12 ヶ月の取引高は 517 億ドル;Polymarket は 246 億ドルで、DraftKings の半分程度ですが、それでも暗号ネイティブのプロトコルであり、理論上、米国のユーザーは使用できません;カルシはコンプライアンスを考慮した米国内の代替案として、90 億ドルの取引高を記録しています。
取引高だけを見ると、Polymarket はかなりの競争力を持っています。Polygon 上で世界中をカバーし、流動性豊富な予測市場を構築している一方、Kalshi は引き続きコンプライアンスのために法廷を駆け巡っています。
しかし、収益に移行すると、比較は不均衡になります。
DraftKings は昨年 546 億ドルの収益を達成しました;Kalshi はわずか 2.64 億ドル;Polymarket は、15 分間の暗号市場向けのテイカーフィーを開始してから、約 3800 万ドルの年間収益率を達成しました。
これは再び、馴染みのある分野を明らかにします:「規模」の面では、DeFi は追いついていますが、「実現能力」の面では、伝統金融とベッティング企業が圧倒的な優位を占めています。
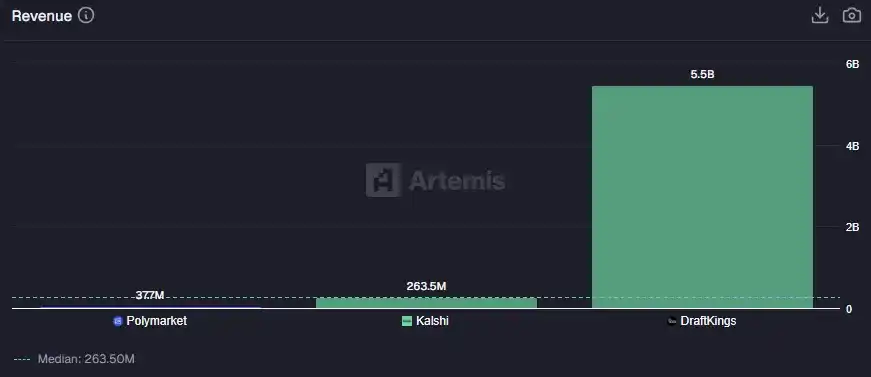
予測市場の収益比較。Polymarket の収益データは Artemis から;Kalshi の収益は公開情報から;DraftKings の LTM 収益は企業の財務報告から。
差の核心は手数料率(take rate)にあります — スポーツベッティングの文脈では、「ホールド」とも呼ばれます。
DraftKings:賭け金 1 ドルあたり 10.57% を徴収。これは典型的なスポーツベッティングのモデルであり、ブックメーカーが価格設定し、オッズを提供し、リスクを管理し、そこからかなりの手数料を得ています。
Kalshi:手数料率は 2.91%。金融化された取引所モデルとして、このレベルはより低く、そのポジショニングにより適しています。
Polymarket:わずか 0.15%。2,460 亿ドルの取引高に対し、現時点で得られる収益は非常に限られています。
結論は非常に明確です:予測市場の分化は、「規模」ではなく、「手数料構造」にあります。
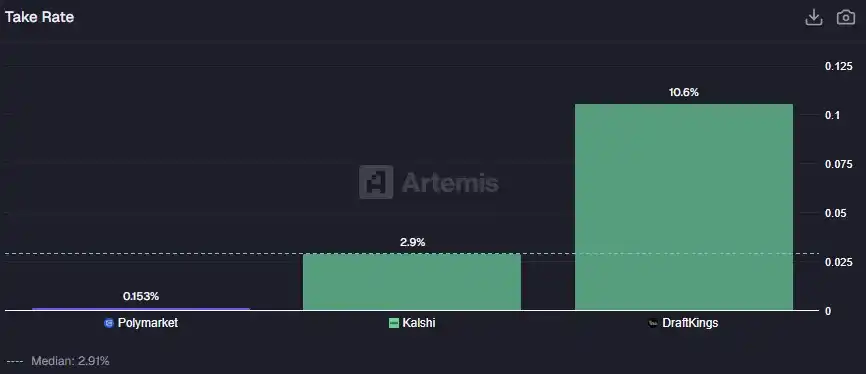
手数料率(Take Rate)= 過去 12 か月(LTM)の収益 / 取引高。
これはほぼ DEX ロジック の再演です。
Polymarket は、価値の確保に焦点を当てず、代わりに予測市場のインフラを提供することに集中しています:取引のマッチング、オンチェーンでの契約決済を行います。オッズメーカーを雇用せず、資産負債管理を行わず、賭けの相手方に立たないのです。その効率は確かに驚異的ですが、現時点での中心目標は実現ではありません。
ただし、投資家は明らかに Polymarket がいつかは実現すると信じています。Polymarket の評価額は約 90 億ドルで、売上倍率は 240 倍となります;
Kalshi は 110 億ドルの評価額であり、2.64 億ドルの収益取引を誇っており、約 42 倍です;
DraftKings の市販倍率はわずか 2.9 倍です。
ベンチャーキャピタリストは、これらのプラットフォームに投資し続けるリズムをほとんど緩めることができず、その一方で、DraftKings や Flutter Entertainment(傘下のFanDuel)などの「伝統的なプレイヤー」の株価は引き続き圧力を受けています。
これは再び、馴染みのあるシグナルを裏付けるものです:資本は「将来の潜在的な実現可能性」に対してプレミアムを支払っており、現在の利益に対してではありません。
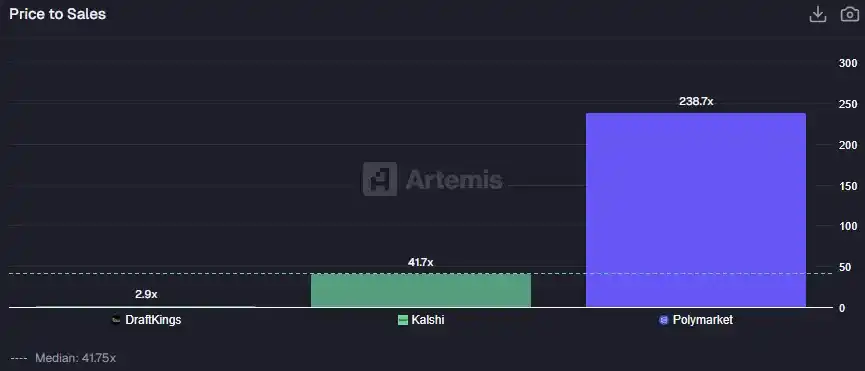
Kalshi と Polymarket の市場価値は最新のプライベートプレセール評価に基づいています。DraftKings の市場価値はYahoo Financeから取得しています。
Polymarket の評価は、次の2つの可能性のいずれかを含意しています:将来的に大規模な実現可能性を開くか、あるいは「予測市場」以上のものに進化することです。200倍以上の売上倍率の下では、あなたが購入するのは成熟した企業ではなく、全く新しい金融言語に賭けるコールオプションです。
たぶん、Polymarket は、現実世界のイベントに対するヘッジとなるデフォルト取引所になるでしょう。あるいは、より多くのスポーツ、財務報告、天候、または2元結果のイベントをカバーするかもしれません。あるいは、手数料を0.15%からより高いレベルに引き上げ、収入を一晩で数十億ドルに急増させるかもしれません。
これこそが「収束」の最も純粋な形です:未来は、明確な手数料率とコンプライアンス部門を持つ規制対象取引所に帰属するのでしょうか?それとも、許可を必要とせず、どこでも誰でもどんなイベントにでも賭けられ、かつ「ブックメーカーがほとんど手数料を抽出しない」プロトコルに帰属するのでしょうか?
収束(The Convergence)
数年前、私たちは DeFi と Fintech を同じテーブルに正面から比較することはできませんでした。しかし今、私たちはここに立っています。
暗号世界は、取引高、ユーザー規模、資産規模で金融テクノロジーと匹敵する金融インフラを構築しました:ステーブルコインの普及率は従来の支払い機関を上回り、Aaveの貸出規模はKlarnaを上回り、Polymarketの取引量はDraftKingsに匹敵しています。
技術は実現可能であり、製品は十分なユーザーベースを見つけました。しかし問題は、価値の捕捉にあります。
私たちが検討したすべてのカテゴリにおいて、結論は非常に一致しています:従来の金融テクノロジーに比べ、暗号体系の手数料率は低く、したがって捕捉される経済価値も少ないです。
暗号化されたものは、最も効率的で最もオープンなインフラストラクチャを構築していますが、その代価はより広く価値を分散させることです。
これはバグなのか、機能なのかは、あなたの立場によります:金融サービスがいずれ商品化された公共施設に進化すると信じるのであれば、暗号化は不可避のこのプロセスを加速するだけです。企業が収入に依存して生き残る必要があると考えるのであれば、ほとんどのトークンはまだ価値の捕捉に直面して厳しい課題に直面しています。
いずれにせよ、融合は既に起きています:銀行がトークン化デポジットを試験しています。ニューヨーク証券取引所はトークン化株式取引を研究しています。ステーブルコインの総供給量が3000億ドルを超える新記録を樹立しています。
金融テクノロジーの既存の巨大企業はトレンドを理解しました―彼らはそれを無視せず、取り込んでいます。
次の十年の問題は実際には非常に単純です:暗号化は料金所学び、金融テクノロジーは暗号化の道を歩むことを学びますか?
私たちの判断は次のとおりです:両方が起こります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事