なぜほとんどの暗号通貨は、複利できない運命にあるのか
原文タイトル:投資家からの抵抗を受け、Tether は200億ドルの資金調達計画から撤退
原著者:Jill R Shah、Financial Times
翻訳:Peggy、BlockBeats
Editor's Note: Against the backdrop of market turmoil, this article focuses on a fundamental question: whether cryptocurrency assets truly possess a compounding mechanism that creates long-term wealth. The author contrasts tokens with traditional equity, pointing out that most tokens are more like highly volatile "yield assets," lacking reinvestment and capital allocation capabilities. The entities that can continuously accumulate value are often those that utilize blockchain and stablecoin infrastructure to reduce costs and enhance efficiency.
This is not a denial of blockchain technology but rather a sober assessment of the current tokenomic structure. Until protocols can retain and compound value like companies, capital is more likely to flow into equities of companies with cash flow and compounding capabilities. The core judgment of the article is straightforward: technology will first achieve broad adoption, and wealth belongs to those who are the earliest to turn technology into a compounding machine.
The following is the original text:
I am writing these words as the crypto market is undergoing a meltdown. Bitcoin dropped to $60,000, Solana revisited the price range from the FTX liquidation back in the day, and Ethereum is hovering around $1800. I won't delve into the arguments of the "perma bears."
This article focuses on a more fundamental question: why tokens cannot achieve compounding growth.
Of course, the price will bounce back from here. Some may say I am "dancing on a grave." The core argument may well be overshadowed by short-term price fluctuations. But let's proceed.
Over the past few months, I have been emphasizing (even if it means being labeled as a "centrist"): from a fundamental perspective, the overall valuation of crypto assets is inflated; the Metcalfe's Law is not sufficient to support the current valuation level; adoption rates and prices could remain divergent for years.
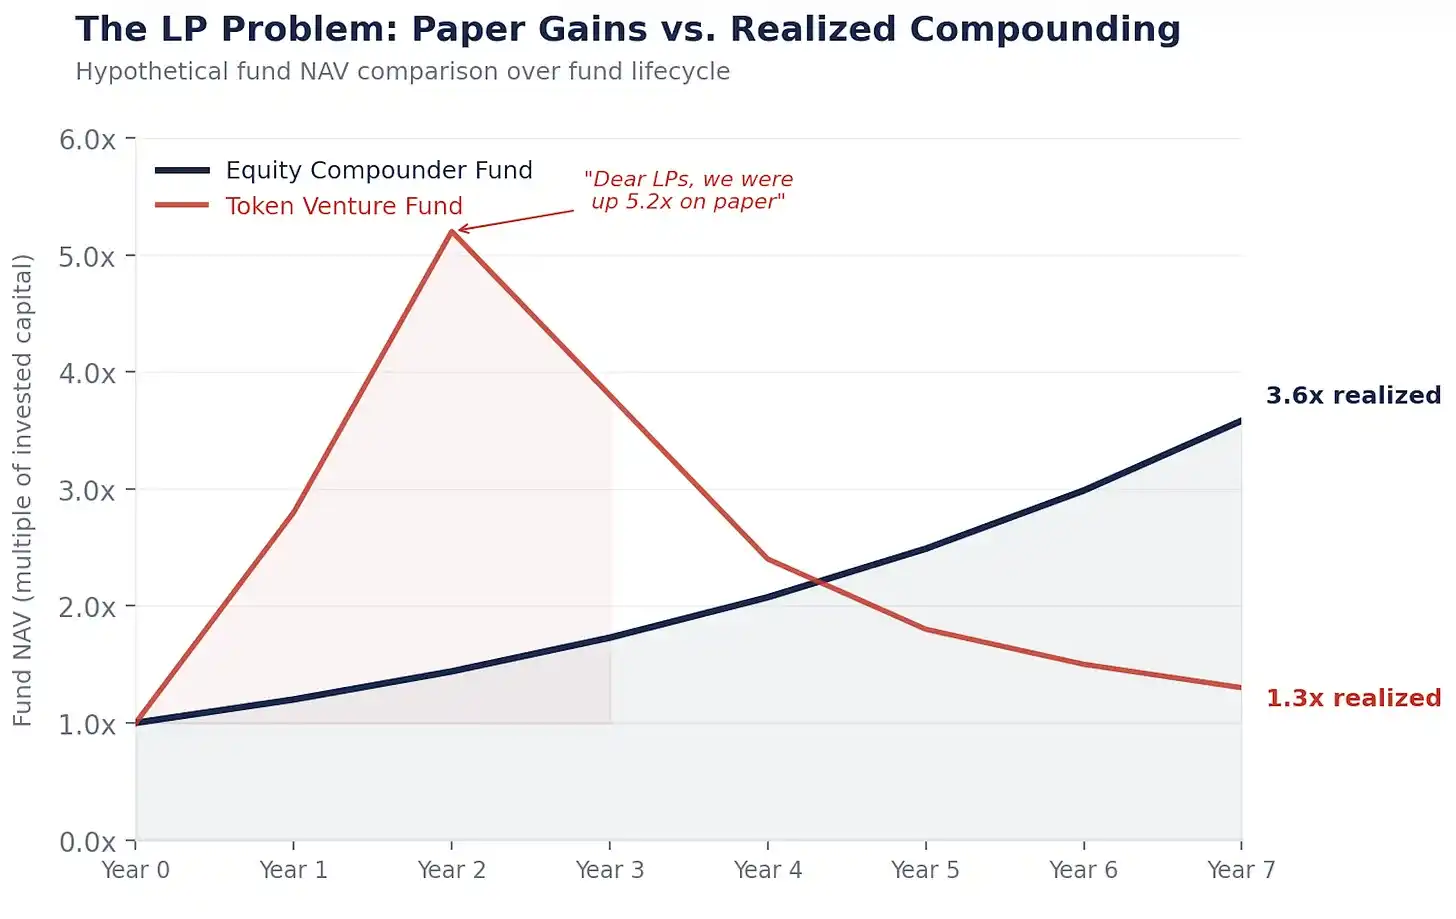
"Dear LPs, stablecoin trading volume has grown 100x, but our returns have only increased by 1.3x. Thank you for your trust and patience."
What is the strongest and most common rebuttal?
"You are too pessimistic. You don't understand what tokens represent at all. This is a whole new paradigm."
私はトークンが何を表すか非常によく理解しています。 問題はここにあります。
複利マシン
バークシャー・ハサウェイの時価総額は約1.1兆ドルです。
これはバフェットが常に市場の最高を狙っているからではなく、複利的に成長するからです。
毎年、バークシャーは稼いだお金を新しいビジネスに再投資し、利益率を拡大し、競合他社を買収し、一株当たりの内在価値を向上させます。価格は単なる結果であり、最終的に、基盤となる経済エンジンが持続的に成長しているため、追いついてきます。
これが株式の本質です。それは「再投資マシン」の所有権です。
経営陣は利益を得て、キャピタルアロケーションを行います:成長への投資、コスト削減、自社株買い戻し。
すべての正しい意思決定は、次の意思決定の基盤となり、階層的に重ねられ、複利を形成します。
1ドルが15%の年率で20年間複利計算されると、16.37ドルになります。
1ドルが0%の年率で20年間複利計算されると、1ドルになります。
株式は、1ドルの利益を16ドルに変えることができます。一方、トークンは手数料1ドルを手数料1ドルにしか変えられません。
マシンを取り出してみる
プライベートエクイティ(PE)ファンドが、年間500万ドルのフリーキャッシュフローを生み出す企業を買収した場合、内部で何が起こるでしょうか?
第1年:500万ドルのFCF。経営陣は再投資を行い、研究開発、ステーブルコインの金庫チャネル、債務返済を行います。3つの意思決定。
第2年:これらの決定が効果を上げ始め、FCFは575万ドルになります。
第3年:収益が次のラウンドの意思決定に引き継がれ、FCFは660万ドルになります。
これが15%複利成長の企業です。
500万ドルが660万ドルになるのは、市場のムードが高揚しているためではなく、資本配分の意思決定が行われており、そして毎回の意思決定が次のラウンドを育てるからです。
20年間続けば、500万ドルは8200万ドルになります。
さて、500万ドルの年間手数料の契約が内部でどのように機能するかを見てみましょう:
第1年:500万ドルの手数料、担保提供者に分配。終わり。
第2年:もしかしたら500万も残っているかもしれません。もしユーザーがまた来るなら。
第3年:カジノの中にまだ誰かがいるかどうかによる。
複利が何もありません。
なぜなら最初の年に再投資が全く行われなかったため、第3年のフライホイールは存在しないからです。補助金と助成金は遠く及びません。
トークンはこのように設計されていた
これは偶然ではなく、法的戦略です。
2017年から2019年に戻ると、SECは「証券に見えるもの」を追及していました。プロトコルチームに助言を提供したほとんどの弁護士は、同じことを言います:トークンが株主権に似て見えないようにしてください。
その結果、この一連の設計原則が生まれました:
キャッシュフローの権利がない―配当のようなものを避ける
Labsエンティティへのガバナンス権利がない―株主権利のようなものを避ける
配当収益がない―企業の金庫のようなものを避ける
ステーキング報酬が「ネットワーク参加」と説明される―収益率ではなく
このデザインはうまく機能しました。ほとんどのトークンは証券と見なされるのを回避しました。しかし、それにより、複利を生み出すためのメカニズムも回避しました。
この資産クラス全体は、長期的な富を生み出すための本当にできることを故意に避けるようにデザインされています。
Labsが株式を持ち、あなたが「利子」を受け取る
ほぼすべての大規模なプロトコルには、営利目的のLabs企業が隣にあります。
Labsはコードを書き、フロントエンドを制御し、ブランドを持ち、エンタープライズの提携関係を保持しています
一方、トークン保有者は何を受け取るのでしょうか?ガバナンス投票+手数料の変動する権利。
このパターンはどこでも同じです:Labsがタレント、IP、ブランド、企業契約、戦略的選択権を持ち去る;トークン保有者は、ネットワーク利用率の変動に応じて「浮動利息」を得るだけであり、Labsに対する提案投票権もますます無視されます
これは不思議ではありません。
誰かがプロトコルエコシステムを買収すると(CircleがAxelarチームを買収するような場合)、彼らが買うのはトークンではなく、Labsの株式です。
なぜなら、株式は複利を生むが、トークンは生まないからです。
方向性のない規制は、必ず歪んだ結果をもたらします。
あなたが本当に持っているものとは?
物語を脱し、価格変動を脱し、トークン保有者が実際に受け取るものを見てみましょう。
ETHを例にすると:ETHをステーキングし、年率3-4%、収益はネットワークのインフレ曲線から得られ、そしてステーキング率に応じて動的に調整されます。ステーキング参加者が多いほど、収益は低くなります。ステーキング参加者が少ないほど、収益は高くなります。
これは何でしょうか?プロトコルルールにバインドされた浮動利子債です。
これは株式ではありません。これは債券です。
はい、ETHの価格は3,000ドルから1万ドルに上昇するかもしれません。しかし、ジャンク債は、金利差縮小時にも2倍になることができます。これによってそれが株式化されるわけではありません。
本当の問題は:どのメカニズムによってあなたのキャッシュフローが成長するかですか?
株式:経営陣が再投資し複利を生む
成長 = ROIC × 再投資率
あなたが参加しているのは、絶えず成長している経済エンジンです
トークン:キャッシュフロー = ネットワーク利用 × 手数料率 × ステーキング参加率
あなたが受け取るのは、ブロックスペースの需要に応じて変動する利子であり、再投資機構もなく、複利エンジンもありません。価格変動によって自分が株式を持っていると誤解してしまいます。
経済構造はっきりと示しています:あなたが持っているのは固定利益であり、ただしボラティリティが60-80%に達します。
これは最悪の組み合わせです。
タイミングの冪乗法 vs 複利の冪乗法
これが、現在の形態では、トークンが価値を持続的に蓄積し、複利を生むことができない理由です。市場はこの点に気づきつつあります。
市場は愚かではないため、暗号関連の株式資産に舵を切り始めました:最初はDATs(後で詳述)、それからこの技術を本当に使ってコストを削減し、収入を増やし、複利を行う企業。
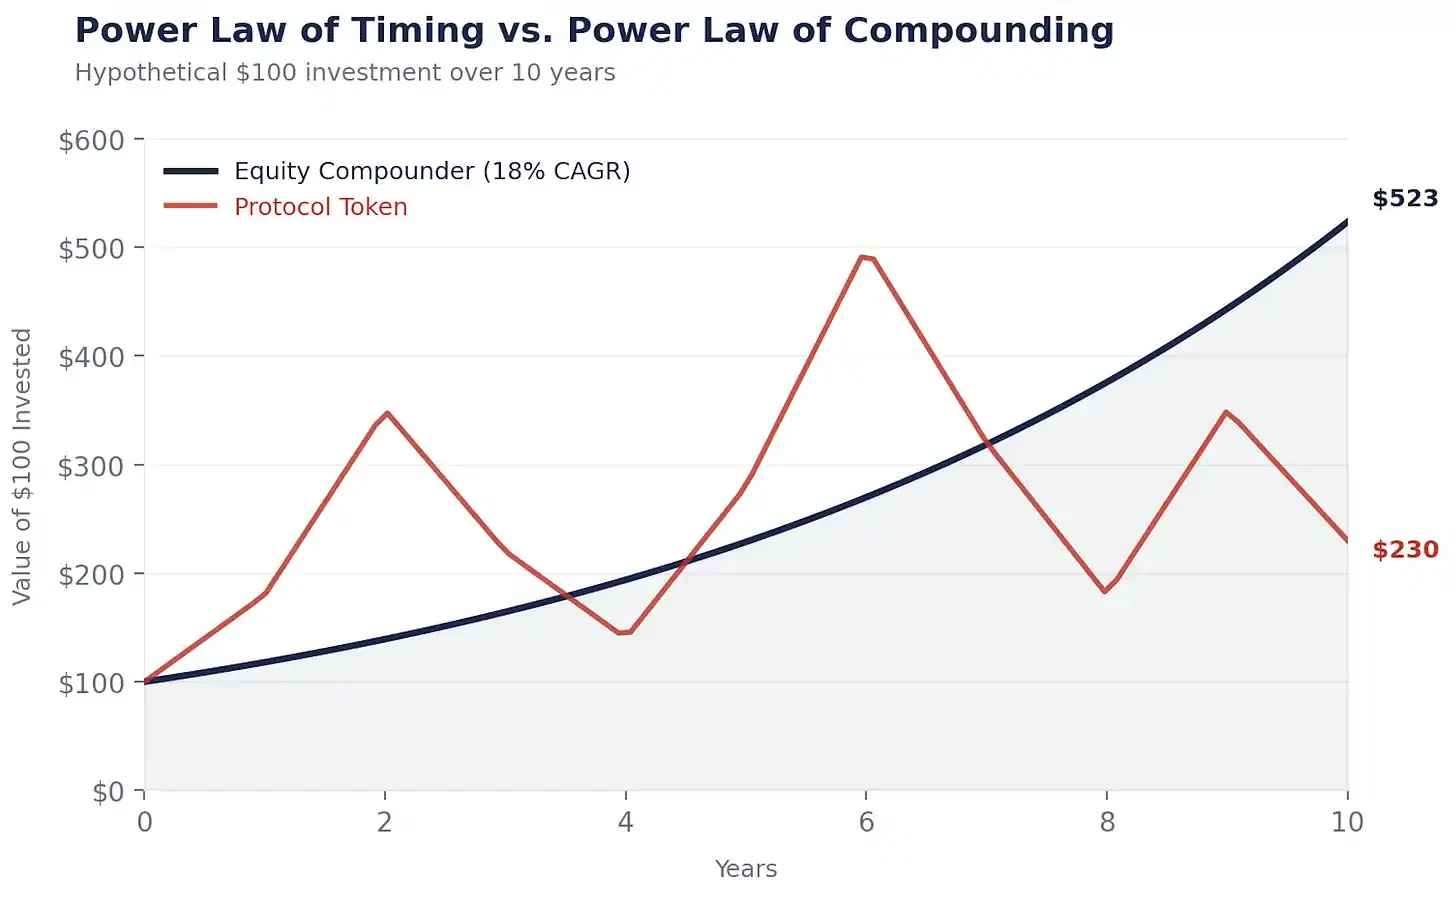
暗号世界の財富創出は、「タイミングの冪乗法」に従います。
お金持ちになる人々は、早く買い、正確に売る人々です。私の個人的な投資ポートフォリオもそうですが、それは理にかなっています。
株式世界の財富創出は、「複利の冪乗法」に従います。
バフェットはコカ・コーラを正確なタイミングで買ったわけではなく、買ってから35年間複利に委託しました。
暗号通貨市場では、時間があなたの敵です:長く保有すると利益が蒸発します。高インフレ曲線、低流通量の高FDV、需要不足、ブロックスペースの過剰はすべてリターンを侵食しています。
Hyperliquidはそのうちの数少ない例外です。
株式市場では、時間があなたの友達です:複利資産を持つ時間が長ければ長いほど、数学はあなたの味方になります。
暗号通貨はトレーダーにリワードを与え、株式はオーナーにリワードを与えます。
実際のところ、富裕なオーナーの数は、富裕なトレーダーよりもはるかに多いです。
なぜ「Ethereumを直接購入すべきではない」か
私がこれらの計算を繰り返す理由は、すべてのLPが尋ねるからです:「なぜ直接Ethereumを購入しないのですか?」
真の複利機械を持ち出す:Danaher、Constellation Software、Berkshire。
そしてEthereumの価格チャートを持ち出す。
複利型企業は、曲線が安定して右上に向かう理由は、エンジンが毎年成長しているからです。
Ethereum:急騰、急落、再び急騰、再び急落。
最終的な累積リターンは、あなたがいつ参入し、いつ退出するかに完全に依存しています。
最終的に2つのグラフが同じ位置で停止するかもしれません。
しかし:1つのグラフはあなたを眠らせ、もう1つのグラフはあなたに先見の明を求めます。「長期保有は時期を選ぶよりも優れている」は誰もが理解しています。問題は:本当に市場に長くとどまれるかどうかです。
株式はこの問題をはるかに容易にします:キャッシュフローが価格を支え、配当が待機時間を報い、自社株買いが所有中に継続的に複利を生む
しかし、暗号市場は非常に過酷です:手数料が枯渇し、物語が切り替わり、底がなく、クーポンもない;信仰だけ(HODL)
私は先見の明よりもオーナーでありたいと考えています。
この取引
トークンが複利を生み出せない場合、複利こそが財富創造の核心メカニズムである場合、結論は実際には既に書かれています。
インターネットは数兆ドルの価値を創造しました。最終的にその価値はどこに流れましたか?
TCP/IP でもなければ HTTP でもなく、SMTP でもない。
これらのプロトコルはすべて公共財です:非常に重要で非常に役立つものの、プロトコルレイヤー自体ではほとんど投資対効果がありません。
価値は最終的に Amazon、Google、Meta、Apple など、プロトコルの上に構築され、持続的な複利効果を得られる企業に流れています。
暗号世界もこのリフレインを繰り返しています。
ステーブルコインは、「通貨の TCP/IP」となっています
ステーブルコインは、通貨の世界の TCP/IP となりつつあります:非常に有用で広く採用されていますが、プロトコル自体が価値を十分に捉えるとは限りません。
Tether はプロトコルではなく株式を持つ会社です。その中に答えが隠れています。
本当に「複利機械」となるのは、ステーブルコインを自社のビジネスに組み込んでいる企業です。これらの企業は、支払いの摩擦を減らし、運転資金を改善し、為替コストを削減するためにステーブルコインを使用しています。
あるCFOがステーブルコインを使用して境界を越えた支払いのコストを年間300万ドル削減するとすると、この300万ドルは再投資され、売上、製品、または債務返済に回ります。この300万ドルは複利を生むでしょう。
一方、送金を実現したプロトコルは手数料を取ります。しかし、そのプロトコルは複利を得ることはできません。
「ファットプロトコル」理論は、市場によって否定されています
「ファットプロトコル」理論は、暗号プロトコル層がアプリケーション層よりも多くの価値を捕捉すると考えていました。
7年後に現実を見ると、L1 が総市場価値の約90%を占めていますが、手数料の割合は約60%から約12%に低下しています。アプリケーションは手数料の約73%を生み出していますが、時価総額は10%未満です。
市場は愚かではありませんが、「ファットプロトコル」の物語に依然として固執しています。
次の章:暗号によるエンパワーメント株式
暗号の次の段階は、暗号によるエンパワーメント株式によって定義されるでしょう:ユーザーを持ち、現金を生み出し、経営チームを持つ
コストを削減し、収入を増やし、複利速度を向上させるために暗号技術を活用しています。
これらの企業は、トークンをはるかに上回る価値を持っています。
この組み合わせを考えてみてください:Robinhood、Klarna、NuBank、Stripe、Revolut、Western Union、Visa、BlackRock
この「企業バスケット」は、「トークンバスケット」よりもほぼ確実に勝ちます。
その理由は非常に単純です:これらの企業には実際の基盤があります。キャッシュフロー、資産、顧客があります。トークンにはそれがありません。トークンが将来の収益に極端に賭けられているとき、下方リスクは過酷です
テックそのものには賛成します。トークンには高い選択性を維持してください。このインフラ優位性を複利にすることができる企業株式に非常に賛成です。
最も不快な部分
この問題を「修正」しようとするすべての努力は、無意識にこの論点を裏付けることになります。
DAOが本当の資本配分を試み始めると(MakerDAOが国債を購入し、SubDAOを設立し、領域团体を任命します)、ゆっくりと会社のガバナンスを再構築しています
プロトコルが複利を重視すれば重視するほど、企業のようにならざるを得なくなります。DAT、株式トークン化パッケージャーも問題を解決できません。それらは同じキャッシュフローに対する第二層の要求権を作り出し、元のトークンと競合します。パッケージ化はプロトコルをより複利することはありません。それは単に経済的利益を「DATを保有していないトークン保有者」から「DATを保有している人」に移転します。
破棄 ≠ バックアップ。
ETHの破棄は、設定温度の恒温器のようなものです
Appleの株式の買戻しは、天気を読んで判断することです
本当に複利ができるのは、スマートな資本配分です。規則は複利しません。意思決定が複利します。
規制は、逆に最も興味深い変数です
トークンは今日複利することができないのは、その本質的な理由としてプロトコルが企業のように機能できないからです。公式に企業化できない、利益を留保できない、トークン保有者に対して実行可能な承諾を行うことができないためです
「GENIUS法案」は、議会がトークンを金融システムに組み入れることができることを示しましたが、それでトークンを窒息させる必要はありません。
私たちが初めてプロトコルが「企業レベルのキャピタル配分ツール」を使用できる枠組みを持つようになると、それは暗号史上最大の促進剤になります。ETFよりも大きなものです。
その前に、賢明な資金は株式に流れます。そして、「複利の差」は年々大きくなります。
これはブロックチェーンを空売りしているわけではありません
はっきりと申し上げます:ブロックチェーンは経済システムです。それらは非常に強力であり、デジタル支払いと「代理店ビジネス」の基幹レールとなります。
私たちは Inversion でチェーンを構築しており、これに深く信じているからこそです。
問題は技術にあるのではなく、トークンエコノミクスにあります。今日のネットワークは、「複利価値」ではなく、「価値の伝達」にあります。
これは変わります。規制は進化し、ガバナンスは発展し、いずれかのプロトコルが、価値を保有し再投資することを学ぶ偉大な企業のようになる日が来るでしょう。
その日が来たとき、トークンは経済的に株式と同等になります。複利機械も本当に始動します。
私はこの未来が起こらないことに賭けているのではなく、まだ起こっていないことに賭けています。
その日が来るまで、私は暗号技術で複利が速い企業に投資します。
時期を誤判断するかもしれません。
暗号技術は非常に適応性があり、これがその最も価値のある側面の1つです。しかし、完全に正しい必要はありません。
方向が正しいだけで十分です。長い目で見れば、複利機械が必ず勝利します。
これが複利の素晴らしさです。
チャールズ・マンガーの言葉通り、「私たちのような人々が、ただ単純に愚かさを犯さずにコツコツと努力を続けることで、驚くほどの長期的優位を得られるという事実は驚くべきことです。」
暗号技術はインフラをコスト効率の良いものにしました。富は、この低コストインフラを活用し複利を実現する人々に流れます。
25年前のインターネットは既に私たちにこの教訓を教えてくれました。
今こそ行動する時です。
Invert.
——Santiago
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事