暗号VCが死んでしまう?市場淘汰サイクルが始まりました
原文タイトル:The Great Attrition of Crypto VCs
原著者:Catrina
翻訳:Peggy,BlockBeats
Editor's Note: When "Exit through Token Launch" is no longer valid, crypto venture capital also begins to lose its once solid logic.
Over the past three cycles, tokens have always been the core path for capital recapture and amplified returns. Around this premise, the industry has built a familiar rhythm: early-stage funding, narrative expansion, listing and circulation, price realization. However, against the backdrop of on-chain revenue becoming a new threshold, meme coins diverting liquidity, and retail funds overflowing into more risky assets, this mechanism is failing.
A more direct change is that the return expectations of token projects are being compressed, while the equity path is regaining attractiveness. Early investors are becoming more cautious about projects that "exit through token launch," and later-stage funds are shifting towards "web2.5" companies with real revenue and M&A expectations. Crypto venture capital is no longer in a relatively closed competitive environment but is forced to enter the arena competing with traditional FinTech funds.
In this process, a deeper question gradually emerges: when capital itself is no longer scarce, what else can VCs offer?
Over the past few years, some of the most iconic projects have almost bypassed institutional capital, directly establishing network effects and revenue models. This means that money is no longer the "pass" to enter high-quality projects. For founders, whether to introduce VCs depends on whether the latter can provide a clear brand endorsement and real incremental value, not just paper money.
In the new market structure, crypto venture capital needs to redefine its "product definition." Otherwise, it will be one of the entities eliminated in this cycle.
The following is the original article:
Crypto venture capital is at a watershed moment. Over the past three cycles, token exits have always been the main source of excess returns, but now this pattern is undergoing a substantial reset. What kind of token has value, its definition is being rewritten in real-time, while an industry-level unified assessment framework has yet to be formed.
So, what exactly happened?
The change in this round of crypto market structure is the result of the superposition of various forces that have never appeared in the same cycle before:
1/ The emergence of HYPE has horizontally impacted the entire token market, proving one thing: token prices can be supported by real revenue, with over 97% of the nine to ten-digit revenue coming from on-chain sources. This case quickly triggered a collective disillusionment in the market with governance tokens that are "narrative-driven but fundamentally weak" — such as early ones mainly used to evade securities regulations but difficult to directly distribute revenue L1 and "governance tokens." Almost overnight, HYPE reshaped market expectations: revenue-generating ability is no longer a bonus but a minimum threshold.
2/ 他のプロジェクトへのチェーンリンクドな影響:2025年までに、プロジェクトがオンチェーン収益を持つ場合、それはしばしば証券と見なされます。一方、HYPEの後、オンチェーン収益がない場合、多くのヘッジファンドにとって、プロジェクトのゼロリングは時間の問題に過ぎません。これにより、非常に多くのプロジェクト、特にDeFi以外のプロジェクトが窮地に立たされ、急いでコースを調整することを余儀なくされました。
3/ PUMPは、システムに激しい「サプライショック」をもたらしました。ミームコインの熱狂は、トークンの供給が爆発的に増加し、市場構造を根本的に乱しました — 注意と流動性が大幅に拡散されました。Solanaだけでも、新規発行トークンの数は年間約2000〜4000個から、ピーク時の4万〜5万個に急増し、ほぼ流動性が増加しない状況で、ケーキを約20倍に分割しました。元々高い収益を追求していた同じ資金と注目が、ミームコインの取引により持っていた山寨币から、より短期的な方向に移行しました。
4/ 小売りリスク資金の代替先も急速に増加しています。予測市場、株式永続契約、レバレッジETFなどの製品が、元々暗号山寨币に流入していた資金の一部を直接奪っています。同時に、資産トークン化技術の成熟により、投資家はブルーチップ株にレバレッジをかけることができます。これらの資産は、ほとんどの山寨币とは異なり、ゼロリスクに直面することなく、より厳格な規制の下で、より透明な情報、より低い情報アシンメトリを持っています。
これらの変化は、1つの結果につながります:トークンのライフサイクルが著しく短縮されています。高値から安値までのサイクルが大幅に縮小し、小売りの「ホールド」意欲が急激に低下しており、その代わりに資金の回転が速くなっています。
Core Issue
このような背景を踏まえて、ほとんどのベンチャーキャピタリストが繰り返し考えているいくつかの中心的な問題があります:
1/ 私たちは、株式、トークン、またはその両方を投資しているのか?
最大の課題は、現時点で「トークンの価値がどのように蓄積されるか」に関する成熟したパラダイムがまだ存在しないということです。例えば、Aaveのようなトッププロジェクトでさえ、DAOと株式構造の間に継続的な論争が存在します。
2/ チェーン上での価値蓄積のベストプラクティスは何ですか?
現在最も一般的なのは、トークンのバイバックですが、「一般的」は「正しい」とは限りません。私たちは、長期間にわたり、主流のバイバックロジックに反対してきました。このメカニズムには「毒性」があり、実際に収益力を持つプロジェクトを窮地に立たせる可能性があります。
問題は、それが最初から間違った動機づけをしていることにあります。
伝統的な企業は、通常、成長投資機会が減少したり、株価が低く評価された場合に株を買い戻します。一方、暗号プロジェクトのバイバックは、しばしば小売り投資家や市場の圧力の下で強制的に「直ちに実行される」ことがあります — このような圧力自体が非常に感情的で不安定です。たとえば、1000万ドルをトークンバイバックに destake するか、それらの資金を再投資に使うかを決断した直後に、翌日健全性プロバイダーが清算され、市場が完全に資金を吸収します。
上場企業は株式を過小評価時に自社株の買い戻しを行いますが、トークンの買い戻しは前もって埋め込まれ(front-run)ており、局所高値で実行されることがよくあります。
もしあなたのビジネスが主にオンチェーン収益に基づく B2B モデルである場合、このような買い戻しはますますむなしくなります。個人的には、年間収入が 2000 万ドル未満の段階で、小売業者を喜ばせるために買い戻しを行うことはほとんど正当な理由がないと考えています。これらの資金は成長に優先的に投資されるべきです。
fourpillars のレポート/スクリーンショットに非常に同意しています:二桁規模の買い戻しでさえ、プロジェクトに長期的な価格の底を確立する上で実質的な影響を与えるのは非常に難しい。
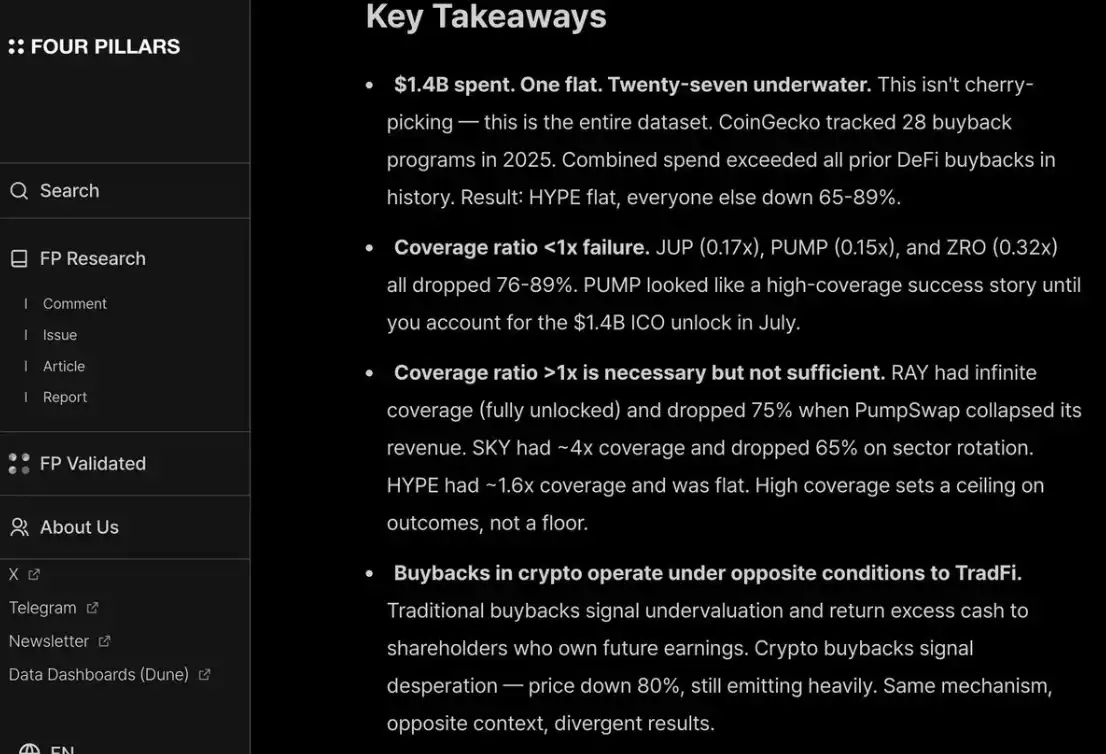
さらに、小売業者とヘッジファンドの両方を喜ばせるためには、HYPE のように継続的かつ透明に買い戻しを行う必要があります。これができない場合、市場から PUMP のように罰せられる可能性があります。その理由は、市場がそれを「信頼していない」ためであり、その結果、14億ドルの収益が国庫に入るべきだったにも関わらず、その完全な価値が 6 倍しかないからです。
3/ 「暗号プレミアム」(crypto premium)が完全に消失する可能性はありますか?
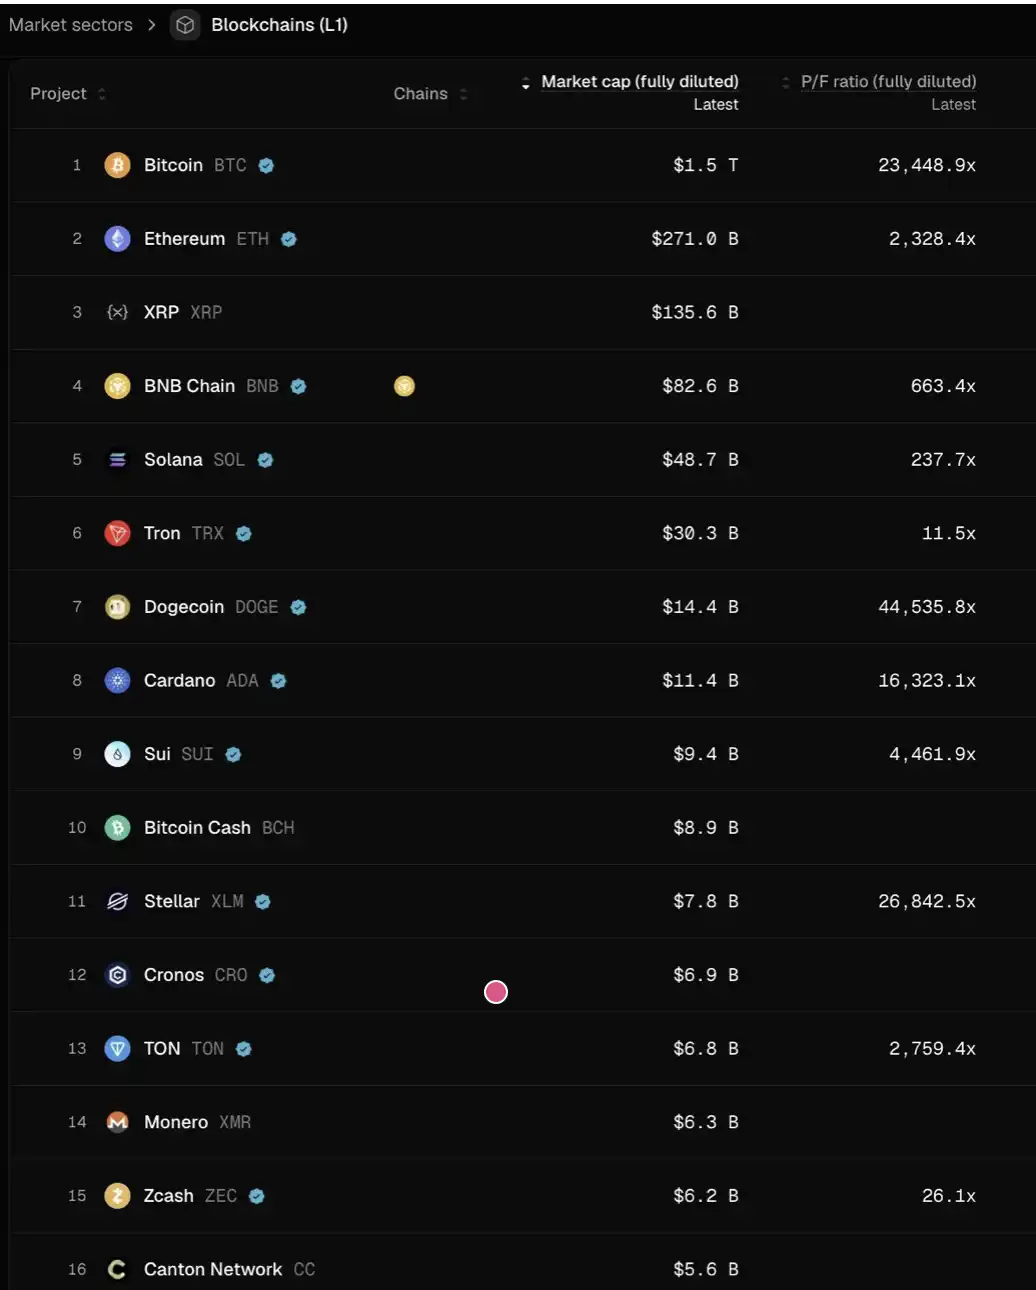
これは、将来すべてのプロジェクトの評価は、おそらく従来の上場企業と同様の範囲に収まるようになるということを意味します。それは大まかに言って、収益の 2–30 倍の間になります。
このことの意味を真剣に考えることができるでしょう:この判断が正しいとすれば、現在の水準から考えると、ほとんどの L1 の価格は、この評価体系に合わせるために 95% 以上下落する必要があるかもしれません。一部の例外がありますが、TRON、HYPE、およびその他の実際の収益を持つ DeFi プロジェクトなどが、比較的立ち位置を維持できる可能性があります。
これには、譲渡ロック(vesting)による追加の売り圧が考慮されていません。
個人的には、状況がそこに至るとは考えていません。実際、HYPE は投資家に対して「上場直後から収益/ユーザー成長がある」プロジェクトを持っているかどうかに対する市場の期待を「異常値のような」ものにしており、早期のプロジェクトに対する期待が過度に高まっています。支払いやDeFiなどの「持続的革新」(sustaining innovation)にとって、このような要求は合理的ですが、「破壊的革新」(disruptive innovation)にとっては、構築、リリース、成長から実際の収益拡大までには時間がかかります。
過去数サイクルにわたって、私たちは「破壊的技術」に対して過度に寛容であり、新しい L1、Flashbots/MEV などの高度な抽象的叙事において、「耐性+漫り(hopium)」の 8–9 ラウンドのファイナンスを経験し、すぐに別の極端に向かって DeFi プロジェクトにだけ賭けるようになりました。これは基本的に過剰修正です。
しかし振り子時計はいつか振り返るだろう。
DeFi プロジェクトにとって、「量的ファンダメンタル分析」に基づいて価格設定することは、確かに業界の成熟を示すものです。しかし、非 DeFi 関連のプロジェクトにとっても、「質的ファンダメンタル分析」は無視できない要素です。これには文化、技術革新、破壊的な理念、セキュリティ、分散化レベル、ブランド価値、および業界とのつながり能力が含まれます。これらの側面は、総ロックバリューやオンチェーンでのバイバックデータに単純に反映されるものではありません。
それでは、次に何が起こるのでしょうか?
トークンプロジェクトのリターン期待値は明らかに圧縮されており、一方で株式型ビジネスには同等の冷却が見られません。この分化は、初期および成長段階の投資において特に顕著です:
初期段階では、投資家は「将来的なトークンによる退出」をするプロジェクトに対してより価格感応的になりました。同時に、株式型プロジェクトへの関心が著しく高まりました、特に現在の M&A 環境が比較的友好的な背景にある中で。これは 2022 年から 2024 年とは対照的です。その当時、トークンによる退出がデフォルトパスであり、「トークンの評価プレミアムが継続する」という前提がありました。
後期段階では、暗号固有のコンテキストでブランドの優位性とリソースを持つ投資家たちが、純粋な「暗号元の」プロジェクトから徐々に離れ、より多くの「web2.5」企業に賭けるようになっています。これらの企業の評価ロジックは、より多く実際の収益成長に焦点を当てています。これは彼らを見知らぬ競争の領域に導いており、直接的にクロスオーバーファンドや伝統的な Web2 ファイナンステックファンド(例: Ribbit Capital や Founders Fund)と競い合う必要があります。後者は、伝統的な金融コンテキスト、投資ポートフォリオの協調、早期プロジェクト獲得能力などでより深い経験を持っています。
暗号資産ベンチャー業界全体で、現在「帰属期」に入っています。
誰が残ることができるかは、創設者が独自の「プロダクトマーケットフィット」(PMF)を見つけることができるかどうかにかかっています。そして、この「プロダクト」には資金だけでなく、ブランドアイデンティティと実際の能力の組み合わせも含まれます。
優れたプロジェクトにとって、ベンチャーキャピタリストは逆に「創設者に自身を売り込む」必要があり、cap table にアクセスする資格を得るために努力する必要があります。特に、過去数年間、いくつかの最も成功したプロジェクトはほとんど機関資本に頼っておらず(例: Axiom)、時にはまったく資金調達を行っていません(例: HYPE)。もし VC が提供できるのが資金だけであれば、ほぼ疎外される運命にあるでしょう。
本当に残る資格のある VC は、2つの質問に明確に答える必要があります:
まず第一に、そのブランドアイデンティティは何ですか-なぜ最高の創設者が自発的に訪ねてくるのでしょうか。
第二に、その付加価値はどこにありますか-最終的には、その取引を勝ち取る能力があるかどうかが決定されます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事