ロイドコーヒーハウスからPolymarketへ:予測市場が保険業界を再構築しています

文 | Vinko
編集 | Sleepy.txt
2023年、ひとつの手紙が、アメリカのフロリダ州の10万の家族のポストへ届いた。
手紙は、保険業界の100年の老舗、ファーマーズ保険からのものでした。内容は簡潔で残酷でした:家屋から自動車まで、10万件の保険証書が即日無効となりました。
白紙黒字の約束が、一夜のうちにゴミになりました。怒り狂った保険契約者たちはソーシャルメディアに押し寄せ、何十年にもわたり信頼してきたこの企業に問い詰めました。しかし彼らが得たのは、ただひとつの冷たい告知だけでした。「我々はリスクエクスポージャをより効果的に制御しなければならない」と。
カリフォルニア州では、さらに悪い状況でした。ステートファーム、オールステートなどの保険巨头はすでに新しい家庭保険の申請を受け付けるのを停止し、280万以上の既存の保険証書が更新されないことになりました。
前代未聞の「保険業界の大撤退」がアメリカで繰り広げられています。社会の安定要素として、すべての人に裏付けを約束してきた保険業界が、自らが混乱に陥ってしまったのです。
なぜでしょうか?以下のデータを見てみましょう。
ハリケーン・ヘレニがノースカロライナで引き起こした損失は、5,300億ドルを超える可能性があります。ハリケーン・ミルトンでは、ゴールドマン・サックスの推定によると、保険金支払いは250億ドルを超える可能性があります。そしてロサンゼルスを襲った大規模な火災について、アキュウェザーは総経済損失を2,500 - 2,750億ドルと推定し、コアロジックは保険支払いを350 - 450億ドルの間と評価しています。
保険業界は、支払い能力の限界に直面していることがわかりました。それでは、伝統的な保険業界の代わりになれるものは他にありますか?
カフェでの賭博
この物語は、300年以上前のロンドンから始まります。
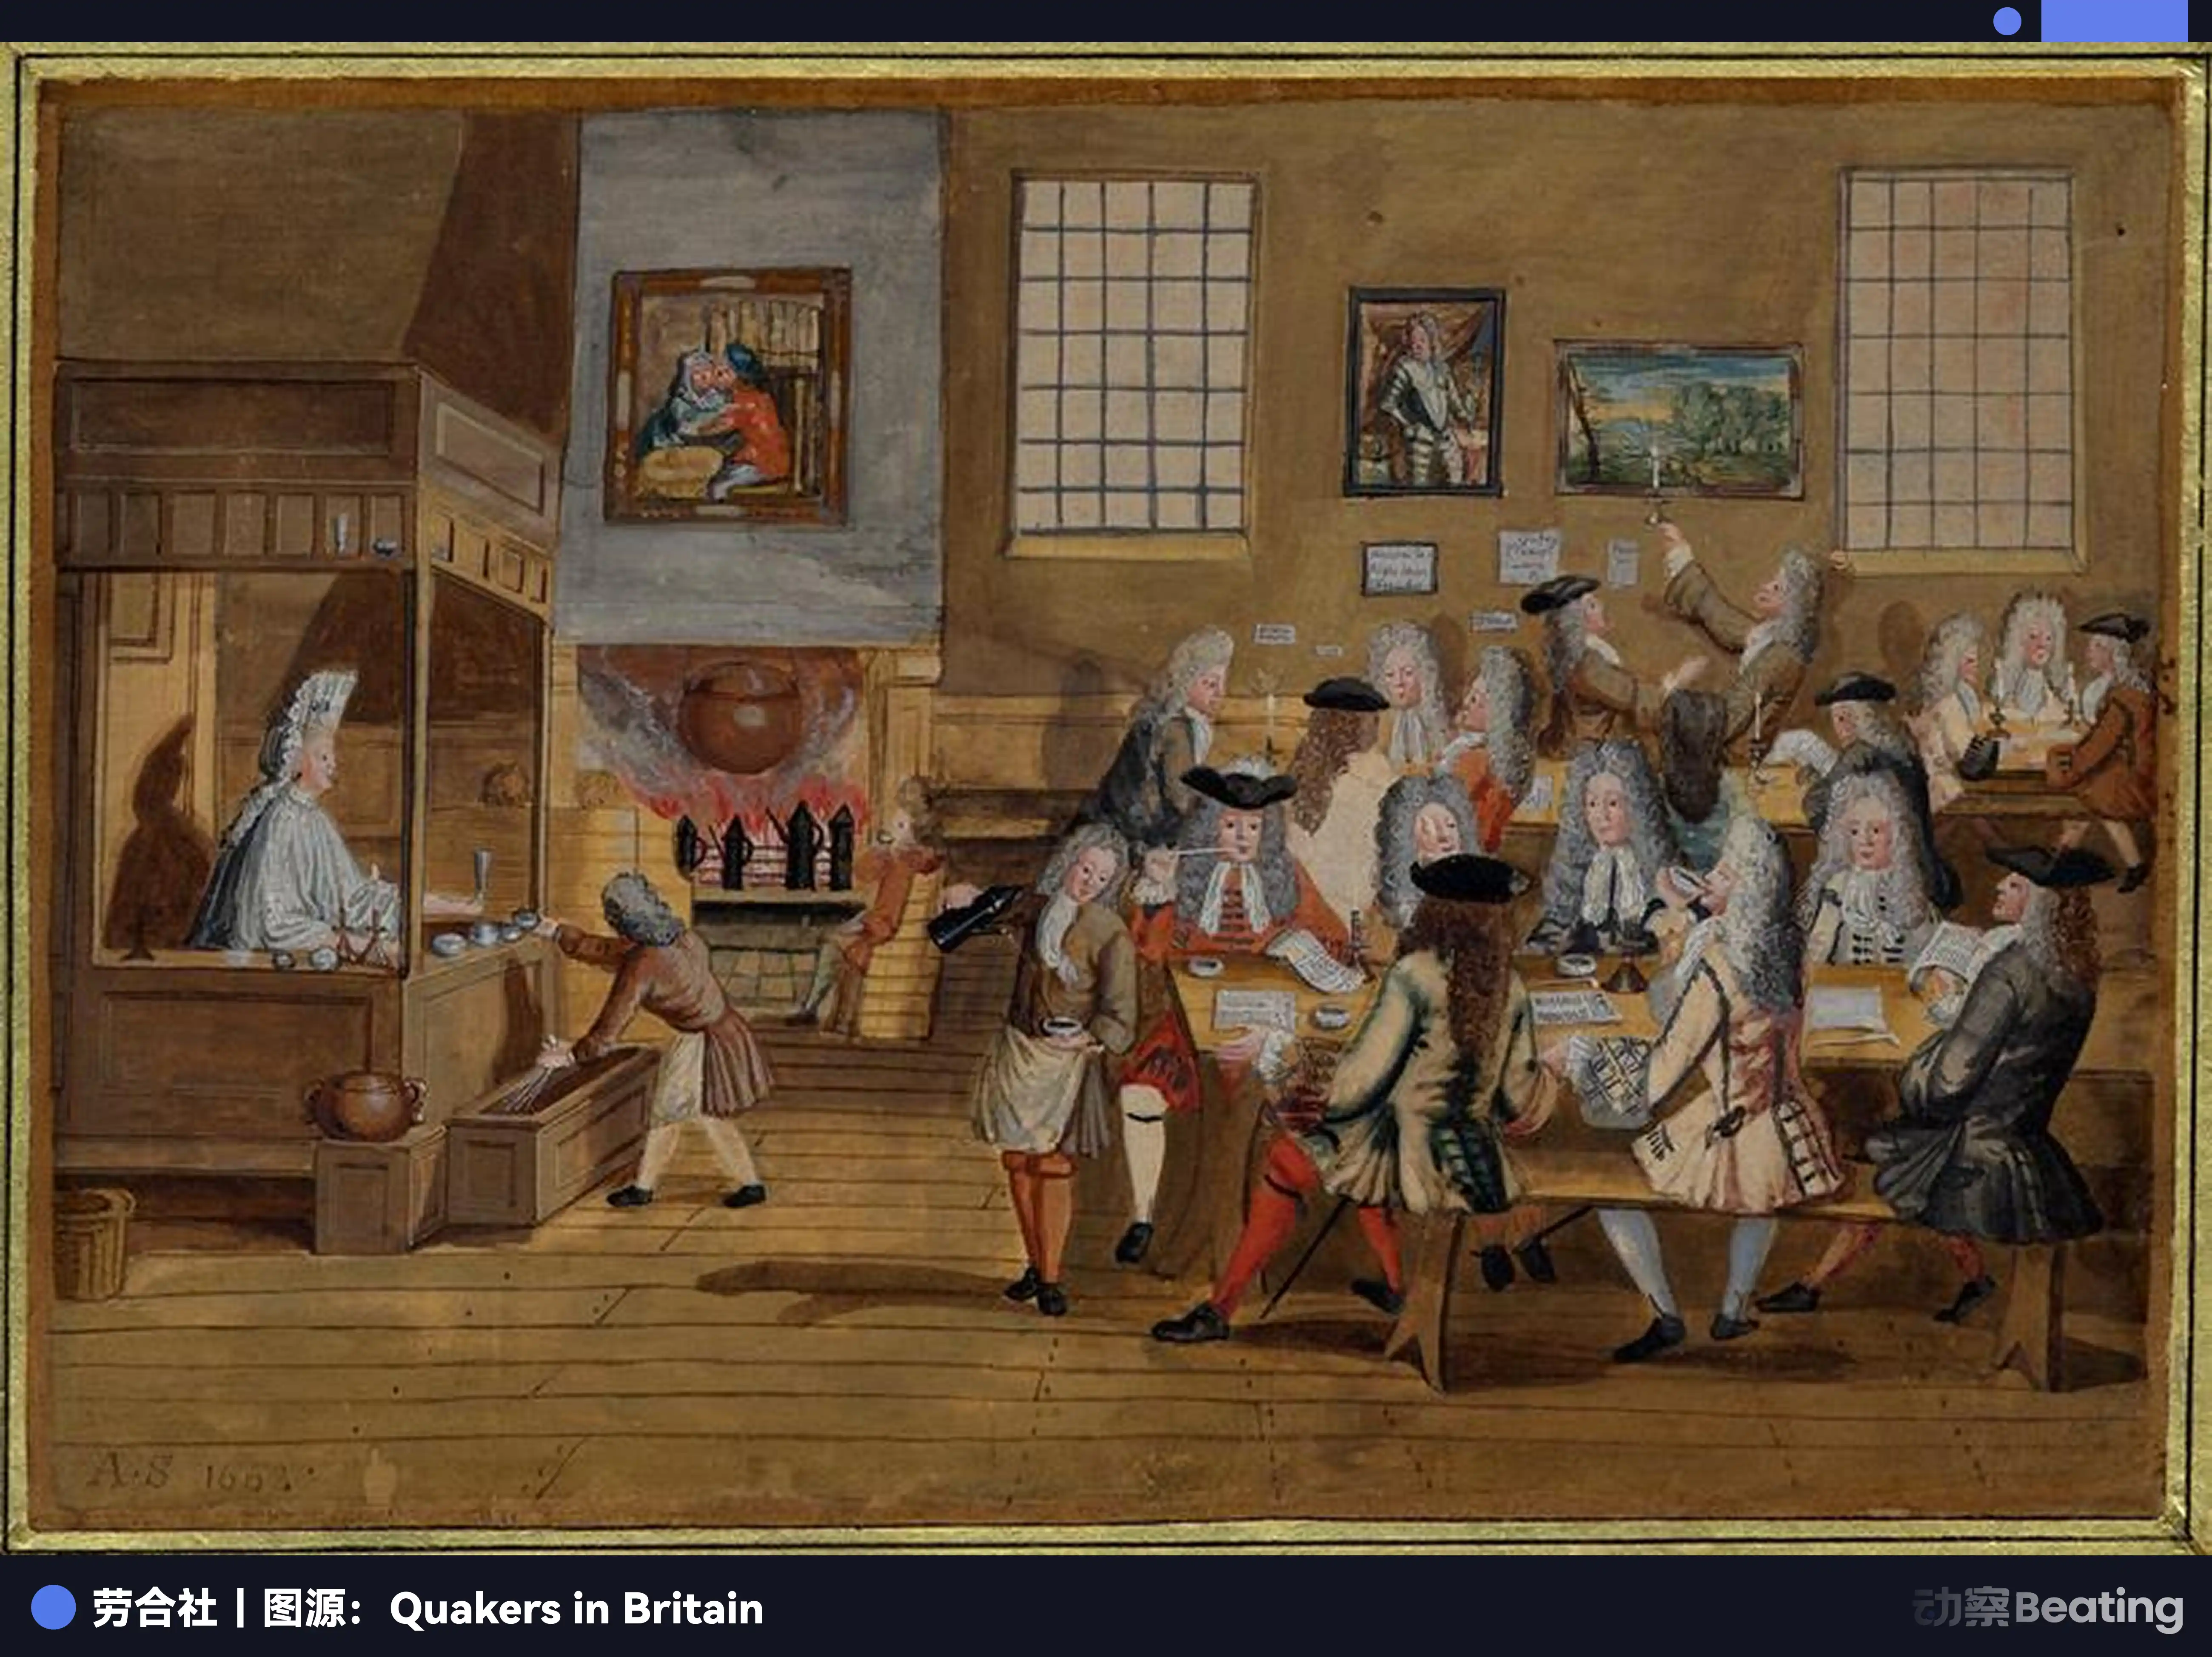
1688年、テムズ川沿いの労勉亭(ロイズ)という名のカフェで、船乗り、商人、船主たちは、同じ影に覆われていました。ロンドンから遠く離れたアメリカやアジアに向かう貨物船。順調に帰港すれば、莫大な富が手に入りますが、嵐や海賊、座礁に遭えば、全てを失うことになります。
リスクは、消えることのない暗雲のように、それぞれの船出者の心を覆っていました。
カフェの主人であるエドワード・ロイドは、賢明なビジネスマンでした。彼は、これらの船長や貨主たちが必要としているのはコーヒーだけでなく、リスクの分散ができる場所だと気づきました。そこで、彼は一種の「賭け事ゲーム」を始めることにしました。
船長は船と貨物の情報を紙に書き、それをコーヒーショップの壁に貼りました。リスクを分担したい誰でも、この紙に署名し、リスクを引き受ける金額を書くことができました。船が無事に帰港すると、彼らは船長が支払う手数料(保険料)を比例して受け取ることができます。船が遭難した場合、彼らは船長の損失を比例して補償する必要があります。
船が帰還すれば、皆喜びます;船が沈んだら、共に損失を負います。
これが現代保険の原型です。それには複雑な精算モデルはなく、単なる商業的知恵があります — 一人の巨大なリスクを多くの人に分散させること。
1774 年、79人のアンダーライターが集まり、ロイド協会を設立し、コーヒーショップからロイドズのビルに移りました。これにより、現代の兆ドル価値のある金融業界が誕生しました。
300年以上にわたり、保険業の本質は変わっていません:それはリスクを取り扱うビジネスです。精算を通じて、さまざまなリスクの発生確率を計算し、リスクを価格設定し、それを保護を求める人々に販売します。
しかし今日、この古くからのビジネスモデルは前例のない挑戦に直面しています。
ハリケーン、洪水、山火事の頻度と強度が、歴史的データや精算モデルの予測範囲を遥かに超えた場合、保険会社は、自らが持つその尺度が、ますます不確実性の高まる世界を測ることができなくなったことに気づきます。
彼らには2つの選択肢しかありません:保険料を大幅に引き上げるか、または私たちがフロリダやカリフォルニアで見てきたように、後退するかのどちらかです。
より優雅な解決策:リスクヘッジ
保険業界が「正確に予測できないし、払えないし、保険できない」という窮地に陥ったとき、保険の枠組みを超えて、別の古くからの業界で答えを見つけることを考えてみましょう:金融業界です。
1983 年、マクドナルドは革命的な商品「マクナゲット」を発売する計画でした。しかし、経営陣の前に難題が立ちはだかりました — 鶏肉の価格が大きく変動しており、メニュー価格を固定化すれば、鶏肉価格が急騰すれば巨額の損失に直面します。
厄介なことに、その時点では鶏肉先物市場はリスクヘッジに使用できるほど成熟していませんでした。
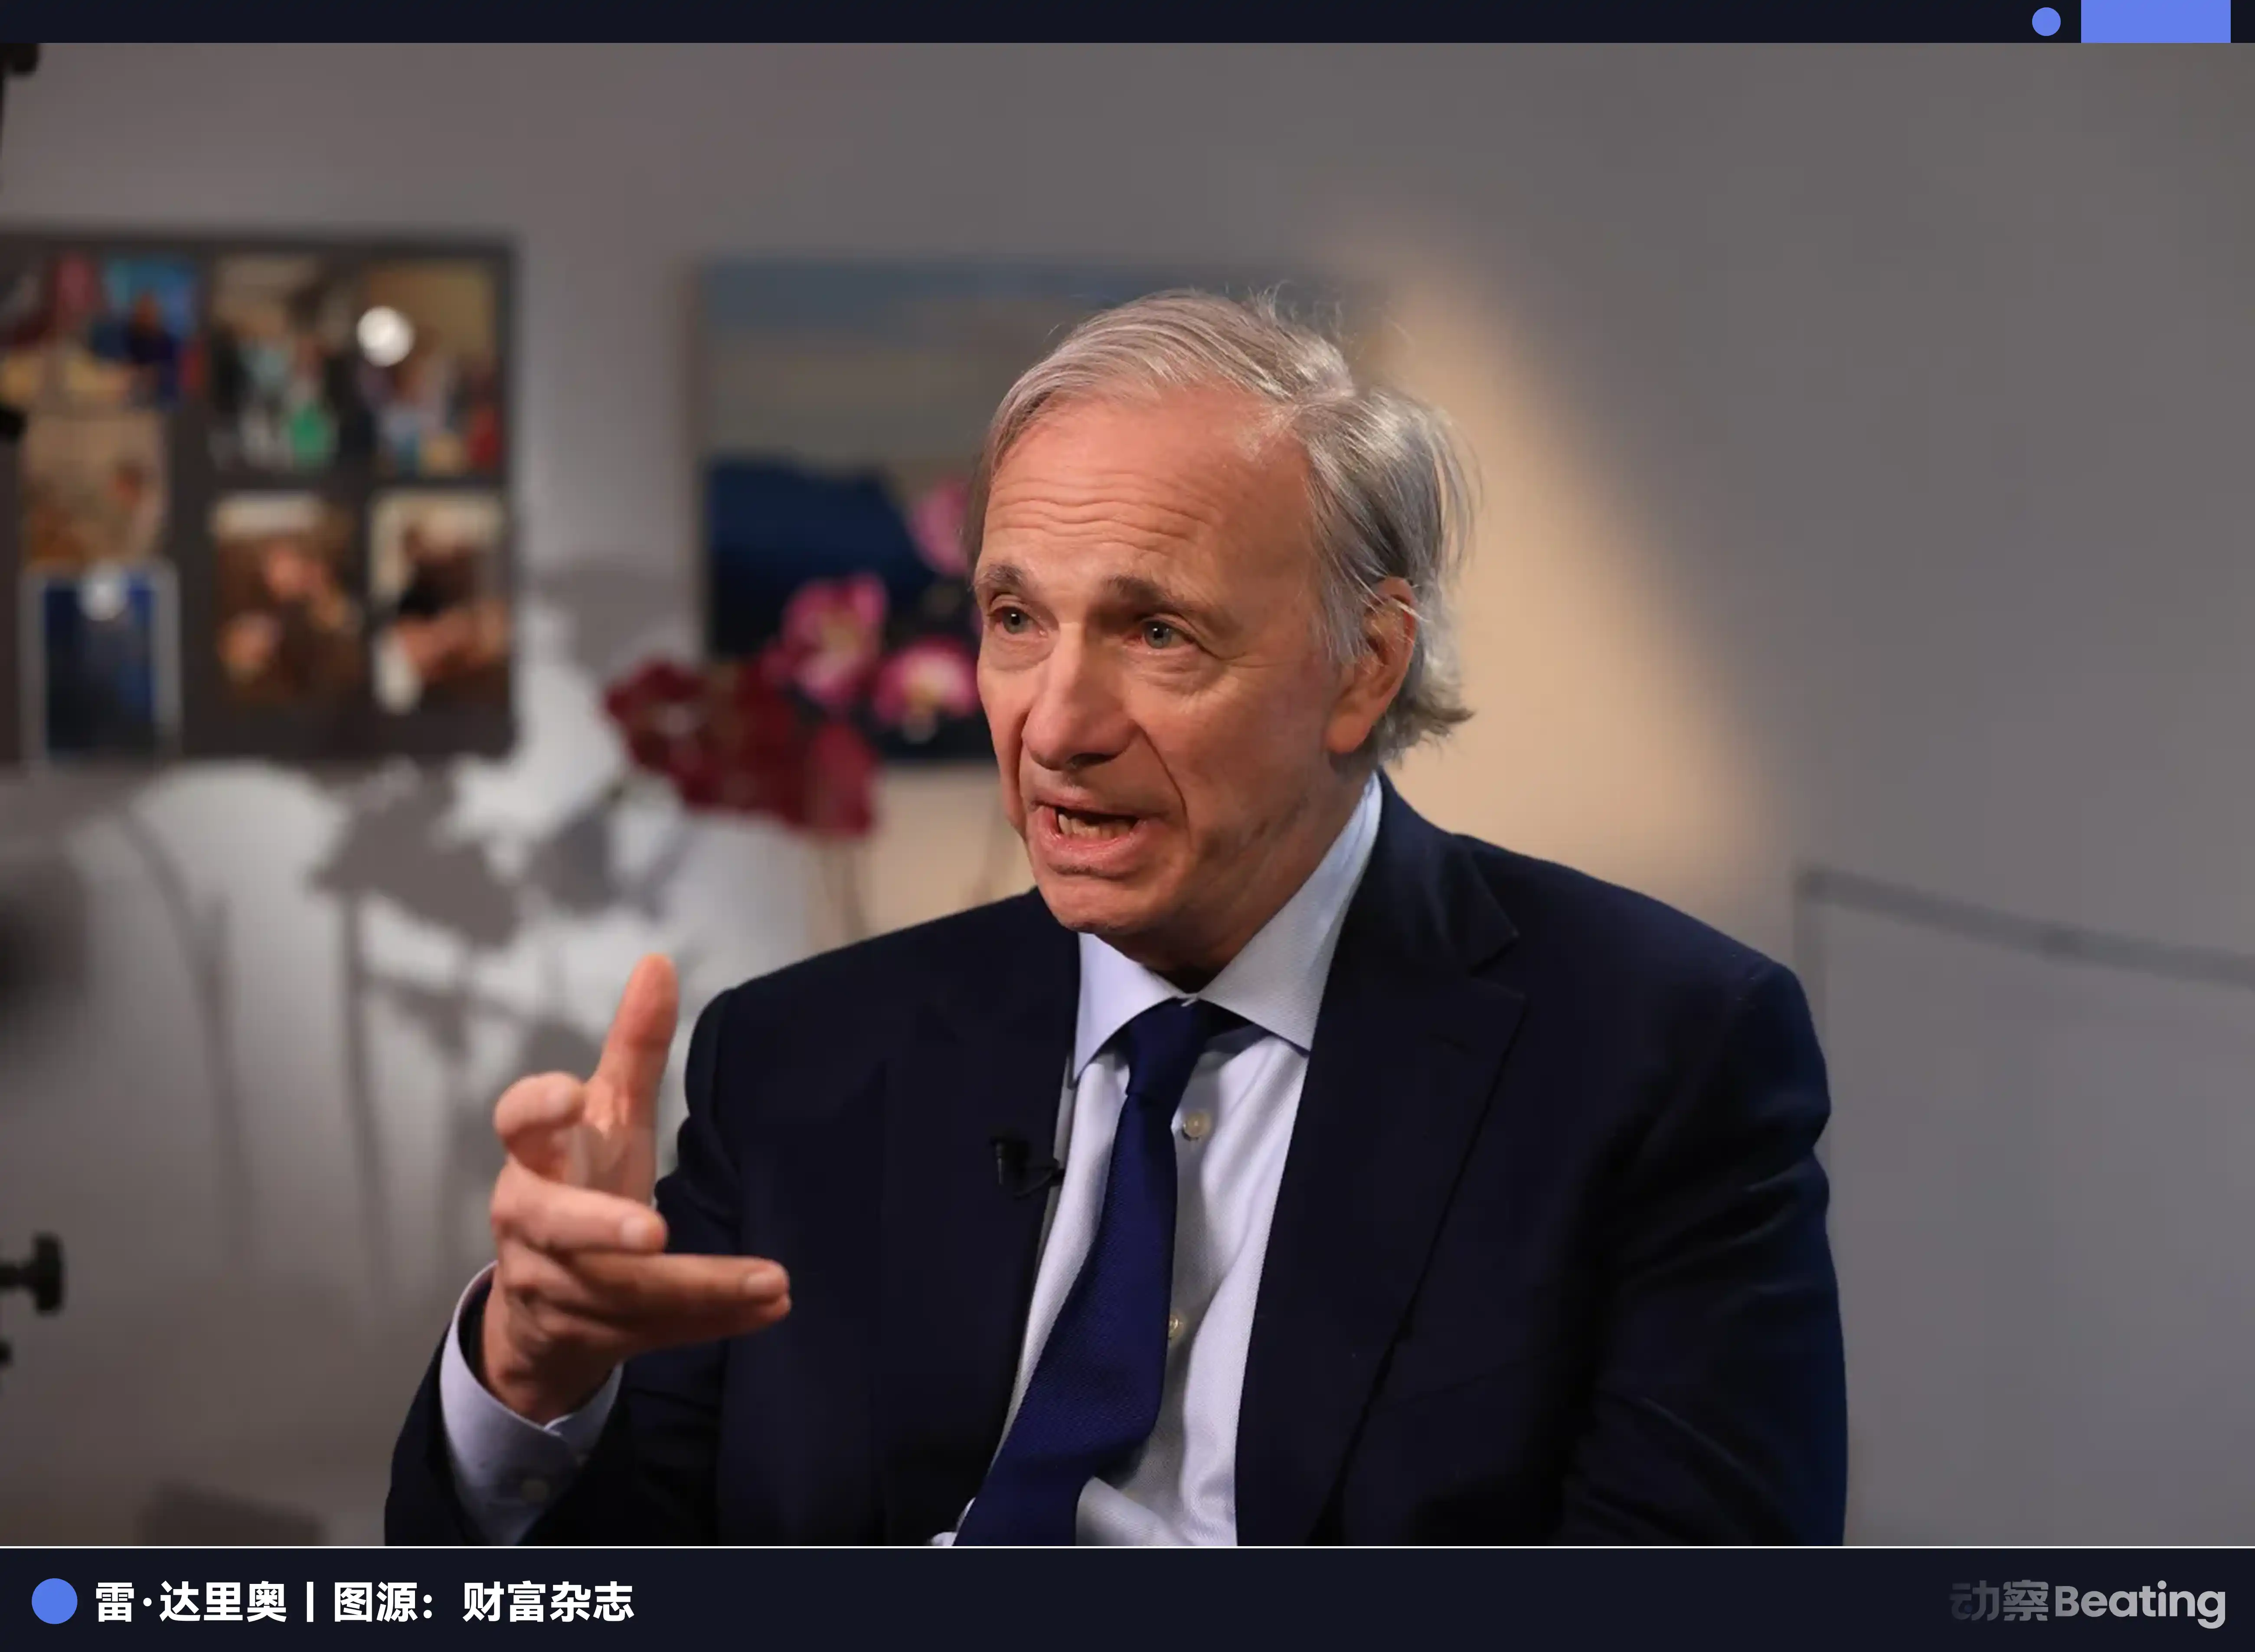
レイ・ダリオは当時商品トレーダーであり、彼はマクドナルドの鶏肉サプライヤーに述べました。「1羽の鳥のコストは卵、トウモロコシ、大豆ではありませんか?卵の価格は比較的安定しており、本当に変動するのはトウモロコシと大豆の価格です。あなた方は先物市場でトウモロコシと大豆の先物契約を買い、生産コストを固定すれば、マクドナルドに固定価格の鶏肉を供給できませんか?」
今日ではごく当たり前の「合成先物」という考え方だが、当時は革命的だった。これはマクドナルドがマックナゲットを成功裏に発売するのにだけでなく、後に世界最大のヘッジファンドであるブリッジウォーターを設立したレイ・ダリオが布線した。
もう1つの有名な例は、南西航空から供給されている。
1993年、当時のCFOであるゲイリー・ケリー(Gary Kelly)が会社の燃料ヘッジ戦略の構築を始めた。1998年から2008年までの間、この戦略により南西航空は燃料費を約350億ドル節約し、同時期の利益の83%に相当する金額となった。
金融危機の2008年、原油価格が1バレル130ドルに急騰した際、南西航空は51ドルの固定価格で燃料の70%を購入する先物契約を結びました。これにより、当時唯一のアメリカの主要航空会社として「無料手荷物ポリシー」を維持できるようになりました。
マクドナルドの鶏肉であろうと、南西航空の燃料であろうと、これらはすべて同じビジネスの賢明さを示しています:金融市場を通じて、将来の不確実性を今日の確実性に転換すること。
これがヘッジです。目的は保険と同じでありながら、基本的な論理はまったく異なります。
保険はリスクの移転です。リスク(例:事故、病気)を保険会社に移し、その代わりに保険料を支払う。ヘッジはリスクの相殺です。
現物市場でポジションを持っている場合(例:燃料の購入が必要な場合)、先物市場で逆のポジションを建てます(例:燃料先物の購入)。現物価格が上昇すると、先物取引の利益が現物取引の損失を相殺できます。
保険は比較的閉鎖的なシステムであり、保険会社とアクチュアリストによって主導されています。一方、ヘッジは市場参加者が共同で価格設定するオープンなシステムです。
では、ヘッジが非常に優雅で効率的であるならば、なぜ今日の保険業界の課題を解決するためにそれを使用できないのでしょうか?なぜフロリダ州の住人は、南西航空と同様にハリケーン上陸のリスクをヘッジできないのでしょうか?
答えは簡単です:そのような市場が存在しないからです。
この問題に取り組むため、バスルームで起業した若者が登場しました。
「リスク転嫁」から「リスク取引」へ
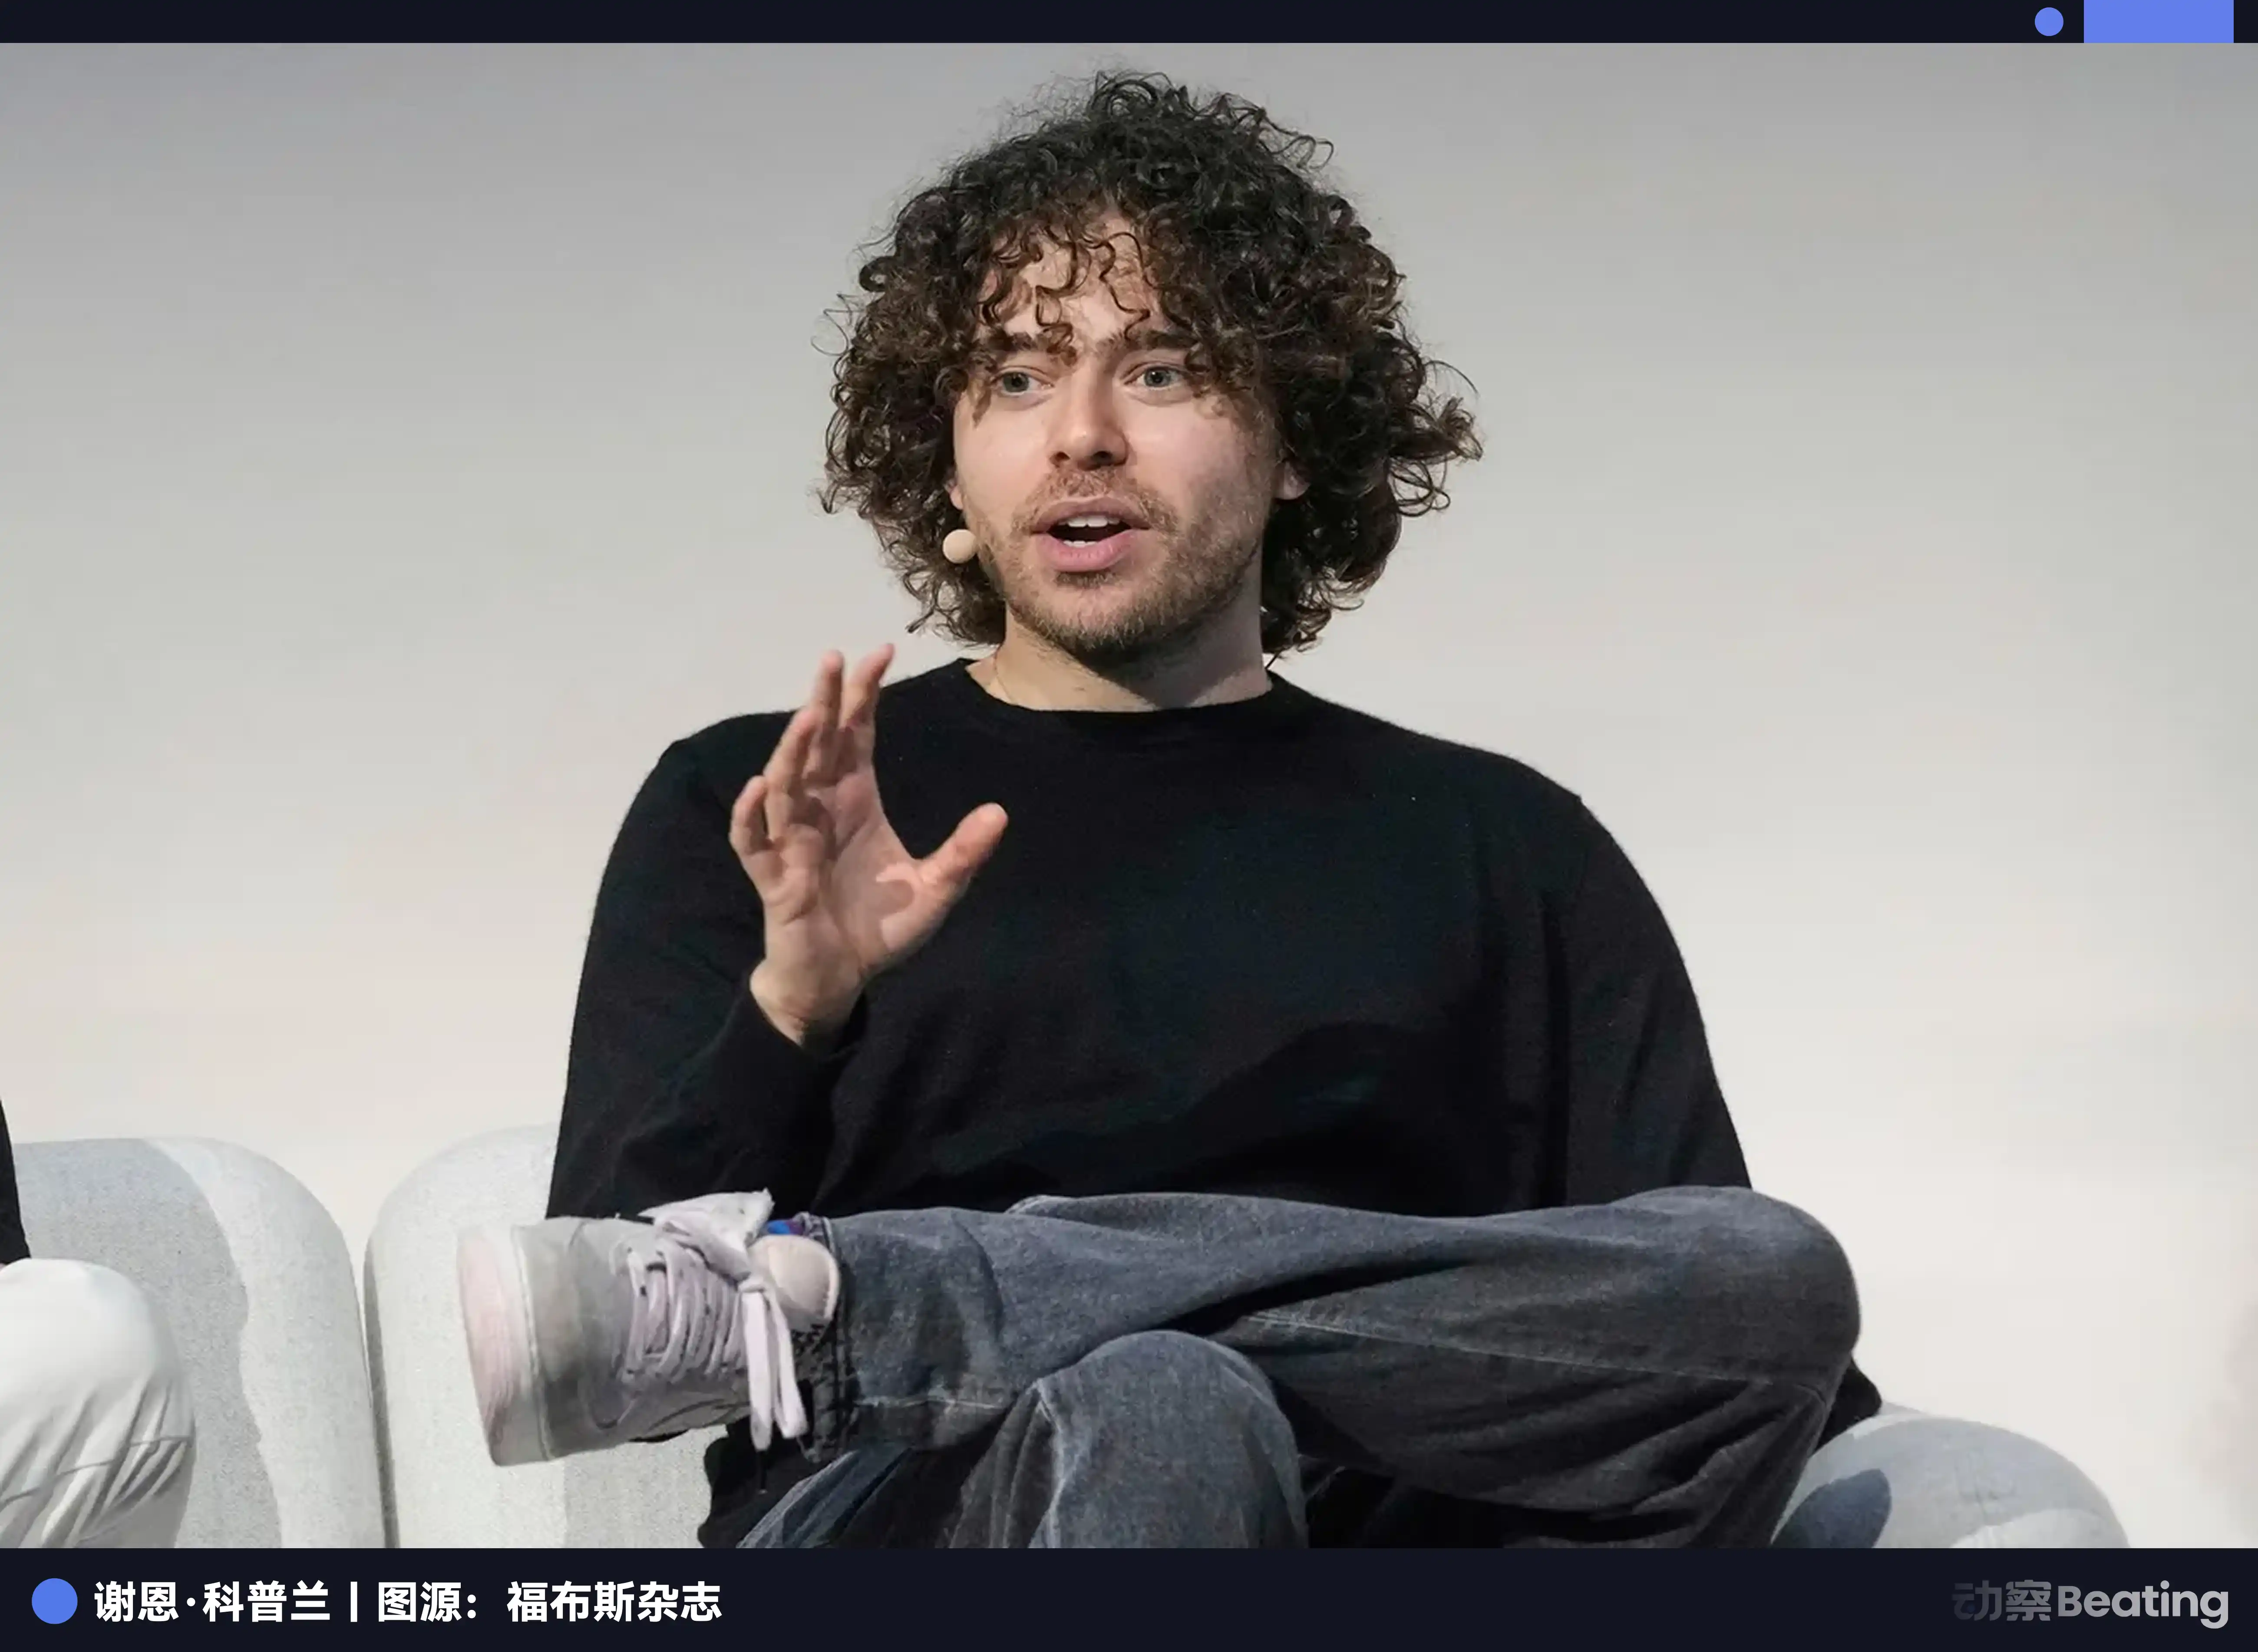
22歳のシェーン・コプラン(Shayne Coplan)は、Polymarketをバスルームで立ち上げました。このブロックチェーンベースの予測市場は、2024年の米国大統領選挙に関連して名を馳せ、年間取引高は900億ドルを超えました。
政治に関する取引に加えて、Polymarketには興味深い市場がいくつかあります。たとえば、8月のヒューストンの最高気温が華氏105度を超えるかどうか、今週のカリフォルニアの二酸化窒素濃度が平均値を上回るかどうかなどがあります。
Neobrotherという匿名のトレーダーは、Polymarketでこれらの天候契約を取引することで、2万ドル以上の利益を上げました。彼と彼のフォロワーたちは、「ウェザーハンター」と呼ばれています。
保険会社がフロリダを去る理由を天候予測の不可能性に求める中、一群の謎めいたプレイヤーは興奮しながら0.1摂氏度の気温差を取引していました。
予測市場は、基本的に「すべてを先物取引可能にする」プラットフォームです。これは、従来の未来市場の機能を、標準化された商品(石油、トウモロコシ、外国為替)から、公に開示および客観的に検証可能なイベントに拡張しました。
これは私たちに、保険業界のジレンマを解決する新しい考え方を提供しています。
第一に、それは専門家の高慢の代わりに集団の知恵を使用しています。
従来の保険の価格設定は、保険会社の精算モデルに依存しています。しかし、世界がますます予測不能になるにつれて、歴史的データに基づいたモデルは機能しなくなります。
一方、予測市場の価格は、何千もの参加者によって真の金銀で「投票」されます。これは市場があるイベントが発生する確率に対する情報の合計を反映しています。「5月にハリケーンがフロリダに上陸するかどうか」という契約の価格変動自体が、リスクに最も敏感で最もリアルタイムな測定です。
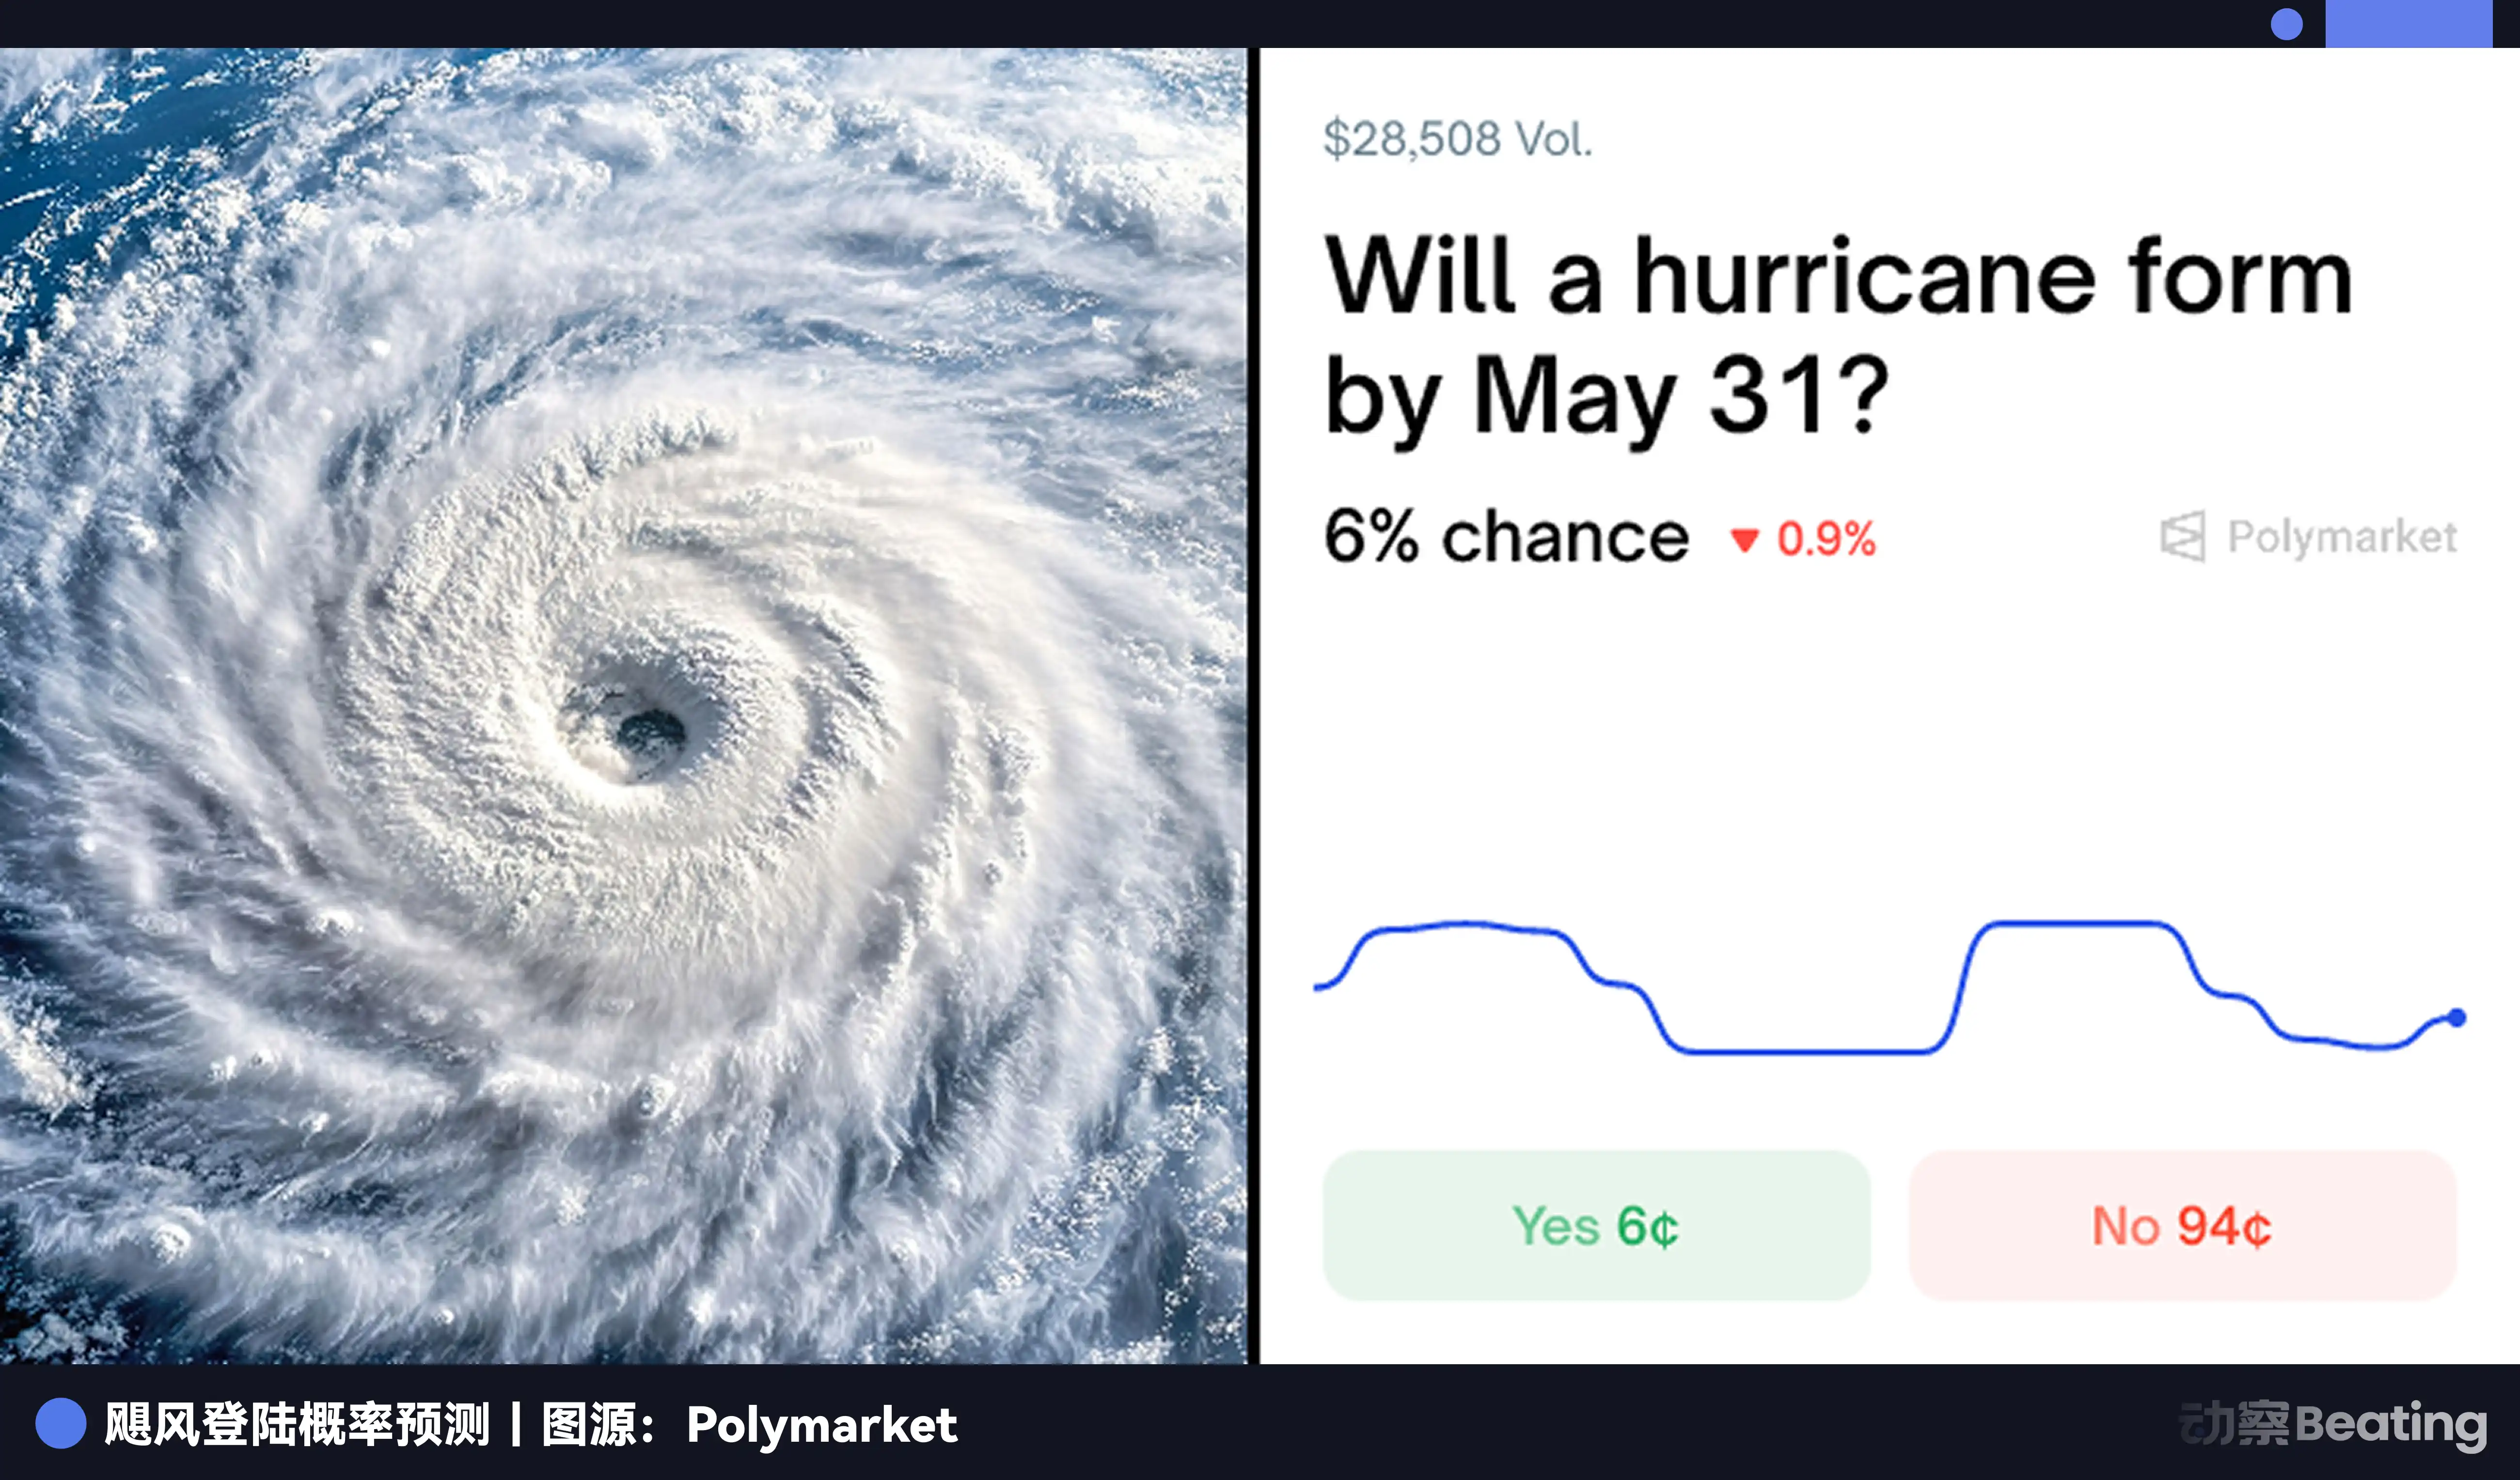
第二に、それは損失を受け入れる代わりに取引の自由を使用しています。
フロリダの住民が自宅がハリケーンで破壊されることを心配している場合、彼はもはや「保険を購入する」という選択肢しかありません。代わりに、予測市場で「ハリケーンが上陸する」という契約を購入することができます。もしハリケーンが実際に来た場合、彼は契約で得た利益を使って家屋の損害費用を補うことができます。
この本質的には、個人のリスクヘッジです。
さらに重要なことは、彼がいつでもこの契約を売却し、利益を確定させたり損失を最小限に抑えたりできることです。リスクは、一括でパッケージ化され、一度に転送される必要のある重荷ではなく、切り分けられ、取引され、いつでも買い換えることができる資産に変わっています。彼はリスクを負う者からリスクを取引する者に変わりました。
これは技術的に改良されただけでなく、思考の方法論的な更新でもあります。それはリスクの価格設定権を、少数のエリート機関から解放し、誰もが手に取ることができるようにしました。
保険の終局、それとも新たな始まり?
予測市場、この「万能なリスク取引プラットフォーム」が保険を置き換えることになるのでしょうか?
一方で、予測市場は従来の保険業の基盤を徐々に侵食しています。
従来の保険業の核心は、情報の非対称性です。保険会社はアクチュアリーと大規模なデータモデルを所有し、リスクをより深く理解して価格設定する必要があります。しかし、リスクの価格設定権が公開され、透明性があり、群衆の知恵やインサイダー情報によって駆動される市場に取って代わられると、保険会社の情報優位性は失われてしまいます。
フロリダ州の住民はもはや保険会社の見積もりを信じる必要はありません。彼らはただ Polymarket 上のハリケーン契約の価格を見れば、市場がリスクをどのように評価しているかを知ることができます。
さらに重要なのは、従来の保険業は「重いモデル」であり、販売、アンダーライティング、価値査定、請求処理…すべての段階には人件費と摩擦があります。一方、予測市場は究極の「軽いモデル」であり、取引と決済だけで、中間段階はほぼゼロに等しいです。
しかしながら、別の視点から見ると、予測市場は万能ではなく、保険を完全に置き換えることはできません。
それは明確に定義され、公開された客観的リスク(例:天候、選挙結果)に対してしかヘッジできません。一方、より複雑で主観的なリスク(例:運転行動による事故、個人の健康状態)に対しては、手薄です。
あなたは自分が来年車の事故に遭うかどうかを世界中に予測させるために、Polymarket 上で契約を結ぶことはできません。
個別化されたリスク評価と管理は、依然として従来の保険業の中核的な優位性です。
将来の展望は、「誰が誰を置き換えるか」の壊滅戦ではなく、全く新しいそして精妙な共存関係かもしれません。
予測市場はリスク価格設定の基盤となります。今日のブルームバーグ端末やロイターのように、それは金融世界にとって最も基本的なデータアンカーを提供します。保険会社も予測市場の積極的な参加者となり、市場価格を自社モデルにキャリブレーションしたり、自社が処理できない巨大災害リスクをヘッジしたりするかもしれません。
そして、保険会社はサービスの本質に回帰するでしょう。
価格設定の優位性がなくなると、保険会社は自らの価値を再考しなければなりません。彼らの中核的な競争力は、情報のギャップではなく、より深く関与し、個別化された管理、長期的なサービスが必要なリスク領域に焦点を当てることになるでしょう。例えば、健康管理、老後計画、財産相続などです。
旧世界の巨人たちは、新世界の舞台を学んでいます。一方、新世界の冒険家たちは、古い大陸への航路を見つける必要があります。
結び
300年以上前、ロンドンの喫茶店で、一群の商人が最も原始的な知恵を使い、リスク共有のメカニズムを発明しました。
300年以上後、デジタルの世界では、プレーヤーたちが私たちがリスクとどのように関わるかを再構築しています。
歴史は常に気づかぬうちに循環を完成させます。
強制された信頼から自由な取引へ。これはおそらく、金融史上のさらなる興奮が走る瞬間です。私たちは、受動的なリスク受入者から能動的なリスクマネージャーに進化していきます。
そして、これは保険に関係するだけでなく、不確実性に満ちたこの世界でどうやってより良く生き残るか、私たち一人ひとりに関わることです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事