2025年 韓国のCEX リスティング 再検証: 新しいトークンへの投資 = 70% の損失?
原文タイトル:[Issue] 2025年の韓国CEX上場事後分析
原著者:c4lvin,Four Pillars
原文翻訳:AididiaoJP,Foresght News
コア結論
2025年にUpbitで新しく上場された59の通貨ペアにそれぞれ100ドルを投資した場合、2026年3月11日までに、このポートフォリオの価値は元の投資額の31%に減少しました(つまり、1ドルあたりの価値が0.31ドルまで低下)。Bithumb(144の通貨)も同様に31%であり、Binance(92の通貨)はやや低い29%でした。これらの主要取引所はすべて、資産の約70%の減少を引き起こしました。
Upbitで上場された59の通貨のうち、利益を最終的に達成したのはわずか2つでした:KITE(232.8%の上昇)とBARD(9.3%の上昇)。Bithumbの結果はわずかに良く、144の通貨のうち8つが正のリターンを達成しました。Upbitの中央値リターンは-80.9%であり、Bithumbは-82.1%でした。
両大韓国取引所に同時に上場した50の通貨は、平均リターン率が(-69.4%)であり、Bithumbのみに上場した94の通貨(-68.9%)とほぼ同等でした。このデータは、複数の主要取引所に上場した場合でも、その後の価格パフォーマンスに保証がないことを示しています。
研究の背景
この分析のインスピレーションは、Messariのリサーチアナリスト@Degenerate_DeFiが本日発表したデータチャートから得られました。
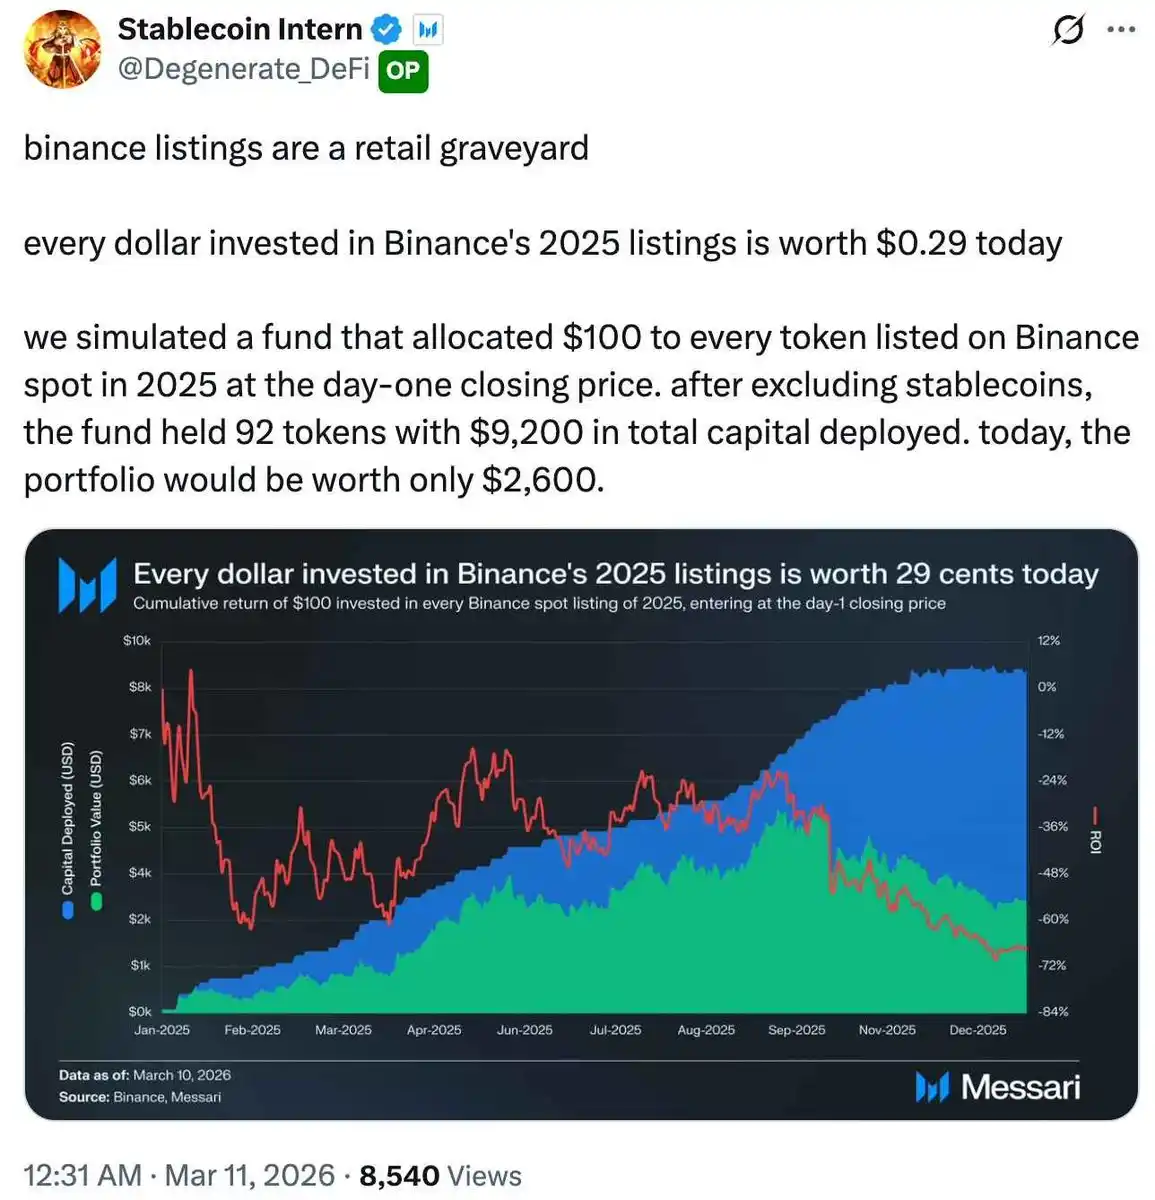
データソース:@Degenerate_DeFi
このチャートによれば、2025年にBinanceで新しく上場された92の通貨にそれぞれ100ドルを投資した場合、本日までに1ドルあたりの投資額は0.29ドルに減少しました。これは、総額9,200ドルの投資で、累計損失が71.7%に達し、残りの価値は約2,600ドルとなることを意味します。
世界最大の仮想通貨取引所であるBinanceは、その上場基準が小規模取引所よりも厳格とされ、流動性の利点も比類ないとされています。Binanceのデータがこれほどまでに安定しているとすれば、韓国の取引所はどのような状況になるのでしょうか?韓国市場は小口取引主導であり、取引パターンはグローバル市場と大きく異なります。これらの違いが新規上場トークンのパフォーマンスに影響を与えるのか、データは最終的に類似のパターンを明らかにするのか?
本文では、Binance分析と同じ方法論を採用し、2025年にUpbitとBithumbで韓国ウォンペアを獲得したすべてのトークンを体系的に分析します。
研究方法
範囲定義と選択基準
この研究は、2025年1月1日から12月31日までの期間に、UpbitとBithumbで新たに追加された韓国ウォン市場の取引ペアすべてをカバーしています。Upbitでは59種類、Bithumbでは144種類のトークンが対象となります。2025年に上場したが現在は取り下げられているElixir(ELX)、Strike(STRIKE)、およびAI16Zについては、本研究では完全な損失として処理します。
投資シミュレーションのルールは、Binanceの上場トークンのパフォーマンスを分析する際にMessariが採用している統一フレームワークに準拠しています。各トークンの上場初日の終値に100米ドルを投入し、現在まで売却操作を行わずに保持したと仮定します。この投資組入れの累積価値とリターン率を毎日追跡することで、時間経過データセットを構築しています。
初日の終値を購入タイミングとする選択は慎重に検討されました。韓国の取引所では、上場初日の始値は激しい変動や投機的な買いが価格を大幅に押し上げるケースが多いです。終値を採用することで、この短期的ノイズを効果的に除外しています。
データ収集
価格データは各取引所の公開REST APIを直接利用して取得します。Upbitについては日足のローソク足APIを使用し、各トークンの上場日から2026年3月11日までの完全な日次OHLCVデータを収集し、価格情報API(/v1/ticker)を使用して現在の価格をクロスチェックしています。Bithumbについては、同様の期間のデータを取得するために24時間足APIを使用しています。この研究では、モデルを単純化するために米ドルと韓国ウォン間の為替レートの変動要因を考慮していません。
全体のパフォーマンス
The following figure provides an intuitive representation of the simulation results. Subsequent sections will provide a detailed interpretation and analysis of the data.
Comparison of Three Major Exchanges
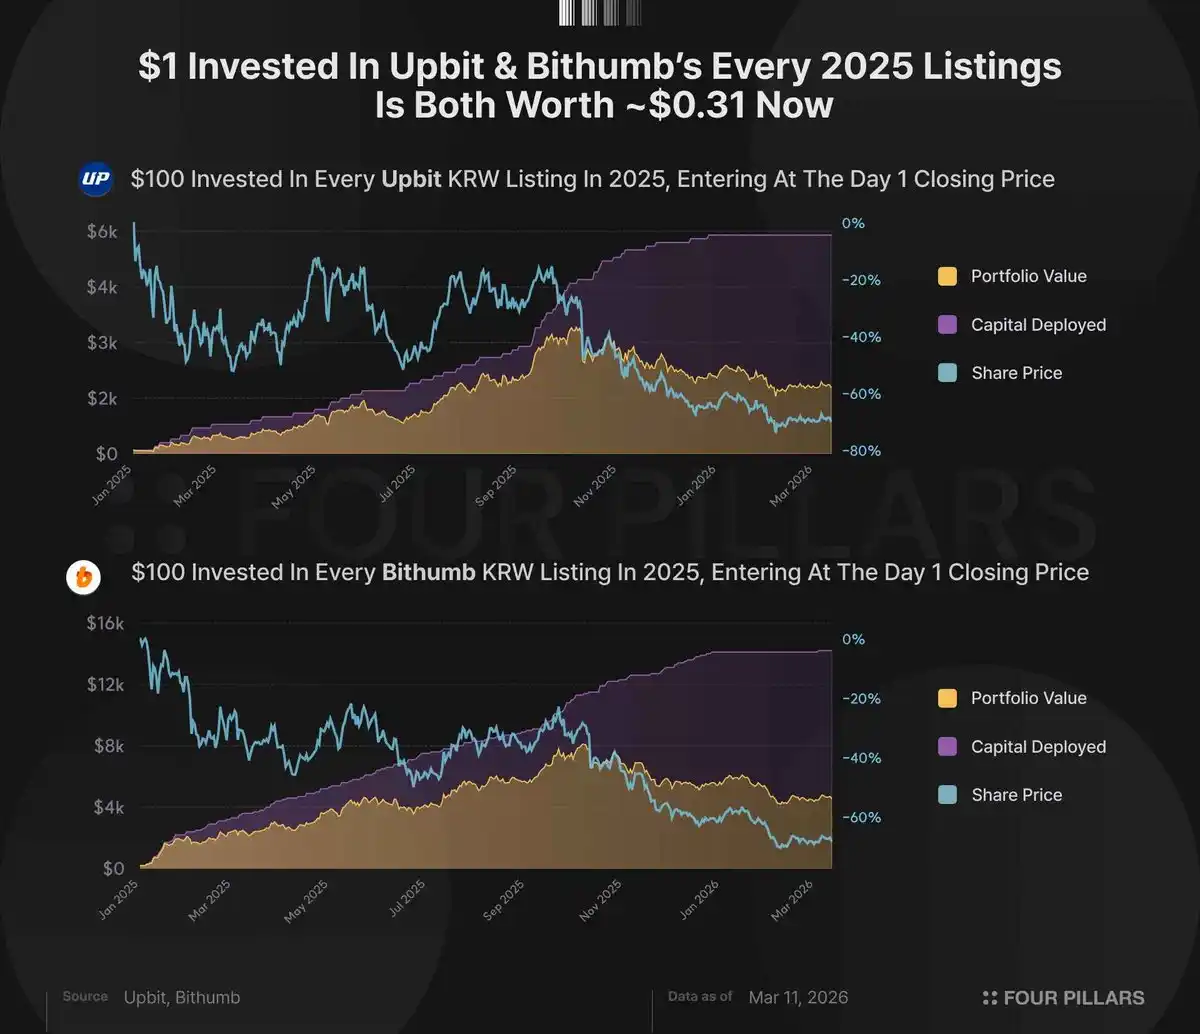
The performance comparison of tokens newly listed on the three major exchanges in 2025 is as follows:
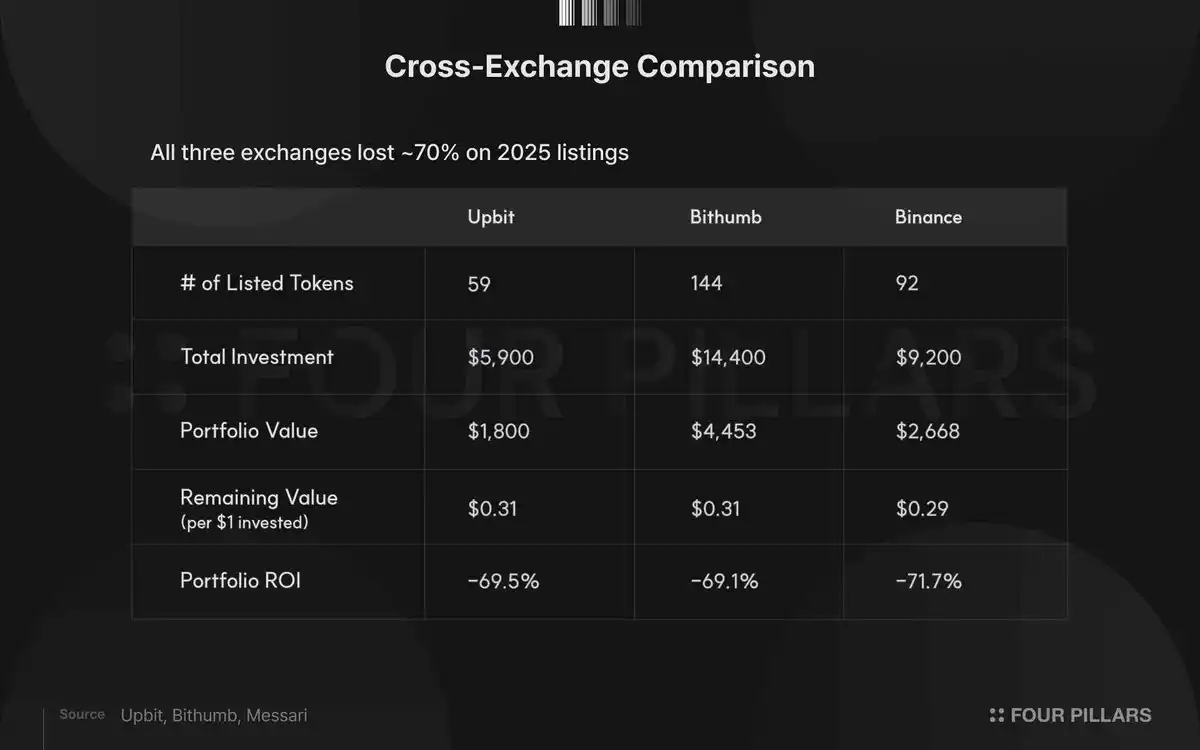
All three major exchanges recorded approximately 70% losses. Upbit (-69.5%) and Bithumb (-69.1%) performed almost equally, while Binance (-71.7%) was also comparable. Regardless of the exchange chosen, investors who bought the new tokens on the listing day lost an average of about 70% of their initial capital.
Return Distribution Characteristics
The overall average is insufficient to reveal the differences in individual token performance. The returns of each token are thoroughly examined by dividing them into intervals as follows:
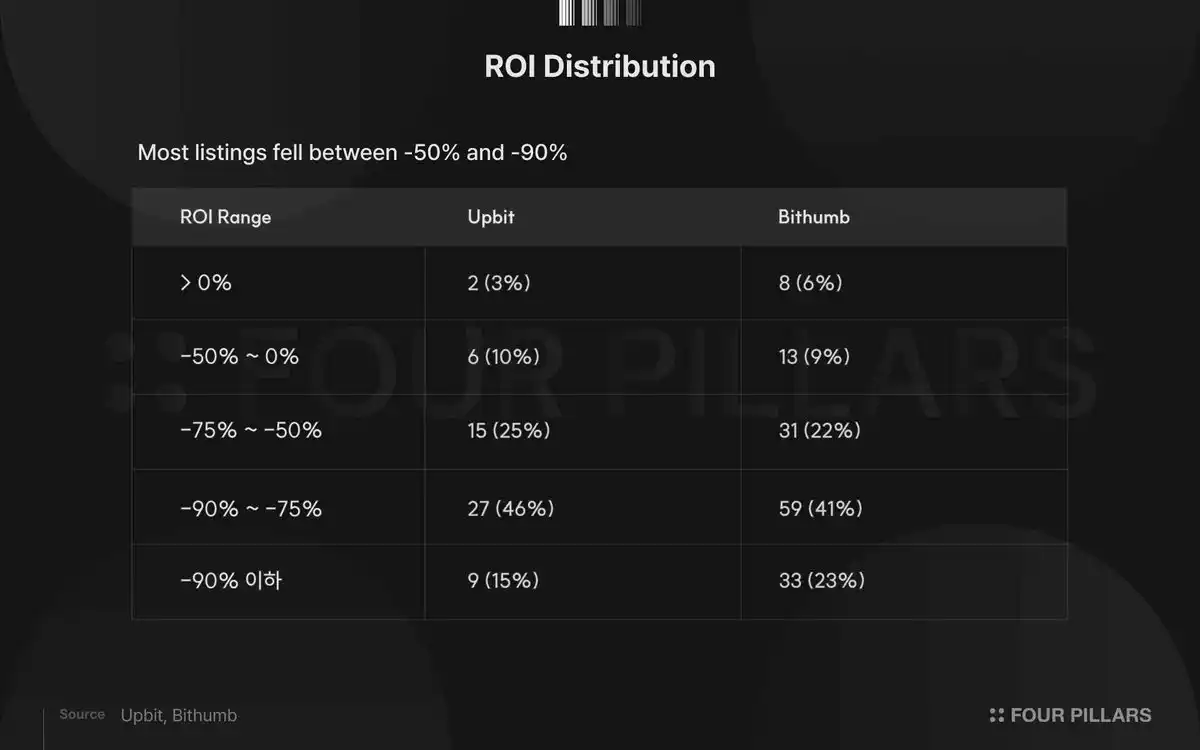
Both major exchanges have over 40% of tokens concentrated in the -75% to -90% loss range. In Upbit, this range accounts for 46%, with an additional 9 tokens (15%) experiencing extreme losses exceeding 90%. Only two tokens ended up with positive returns: Kite (KITE, up 232.8%) and Lombard (BARD, up 9.3%).
Bithumb's return distribution is more diversified. It has a greater number of profitable tokens, totaling 8, but at the same time, 33 tokens suffered extreme losses exceeding 90%. This diversification is partly due to a larger sample of 144 tokens, reflecting Bithumb's listing strategy covering a wider range of project types compared to Upbit.
The median return reveals a more grim reality: -80.9% for Upbit and -82.1% for Bithumb, both lower than their respective averages. This indicates that a few relatively resilient tokens have raised the overall average, while the typical performance of newly listed tokens is actually bleaker than the surface data suggests.
Impact of Listing Time on Performance
To investigate whether the listing timing affects subsequent performance, we compare the data in two periods: the first half of the year (January to June) and the second half of the year (July to December).
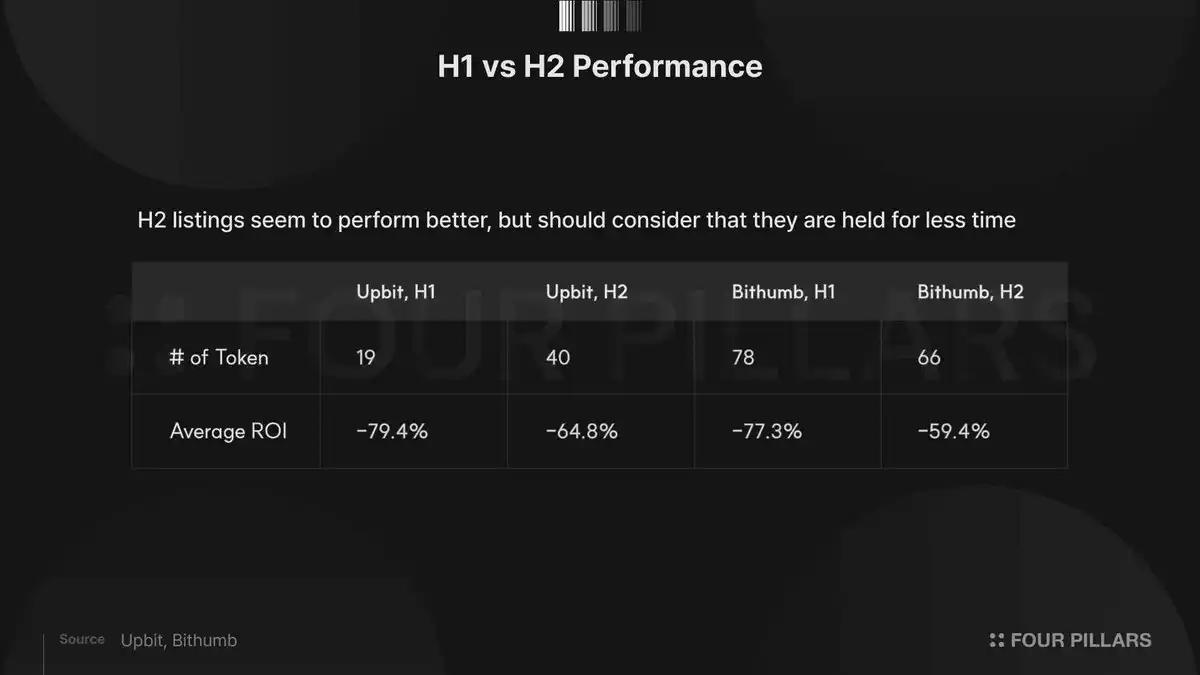
データによると、下半期に上場したトークンは、両取引所でより良いパフォーマンスを示しています。この現象は直感に合致しており、年初に上場したトークンはより長い下落サイクルを経験しました。2025年には暗号市場全体が下降トレンドにあることを考慮すると、保有期間が長いほど、より大きな損失が蓄積される可能性が自然に高くなります。
注目すべきは、上半期と下半期のパフォーマンスの差が非常に顕著であることです。Bithumbでは、上半期に上場したトークン(-77.3%)と下半期に上場したトークン(-59.4%)のリターン率には約18ポイントの差があり、この違いは時間の要因だけでは説明しづらいものです。可能性には、下半期に上場したトークンが実際により強力な基本的サポートを持っている、または市場の予測が上半期の教訓からより合理的になった可能性が含まれます。
選択の逆説
上場数とパフォーマンスの関係
2025年には、Upbitは59ペアの韓国ウォン取引ペアを追加し、Bithumbは144ペアを追加しました。Bithumbの上場数はUpbitの2倍以上であり、Binanceの92ペアを大幅に上回っています。Upbitは、韓国の取引所の中で最も厳しい上場規準を持っているとして知られています。しかし、上場数の違いが大きいにも関わらず、2つの主要取引所のポートフォリオのリターン率はほぼ完全に一致しています:Upbitは-69.5%、Bithumbは-69.1%です。
クロスリストトークンの分析
さらに掘り下げるために、両取引所で同時に上場したトークンと、Bithumbだけで上場したトークンのパフォーマンスを比較しました。データによると、UpbitとBithumbの両方で同時に上場したトークンが50個存在します。
通常は、両取引所で同時に上場できるプロジェクトは一定の業界承認を持つはずです。しかし、これら50のトークンの平均リターン率(-69.4%)は、Bithumbだけで上場した94のトークン(-68.9%)とほぼ同じです。
この発見は以下の2つの結論を指し示しています:
第一に、複数の主要取引所での上場は、その後の価格パフォーマンスに対する保証を提供するものではありません。
第二に、上場イベントによる初日の価格膨張は、構造上の現象であり、その発生はプロジェクトがどれだけ注目されているかとは関係ありません。
どちらのトークンが Upbit での上場を「栄誉」にしているか、または Bithumb で静かに登場しているかに関わらず、初日に購入した人々が結局被った損失には顕著な違いはありません。
生き残り分析
Upbit で上場した59のトークンのうち、KITE(232.8% 上昇)と BARD(9.3% 上昇)だけが最終的に正のリターンを達成しました。損失が50%未満に抑えられたトークンはわずか8つだけです。
Bithumb の8つの収益トークンは、より多様なサンプルを構成しています。
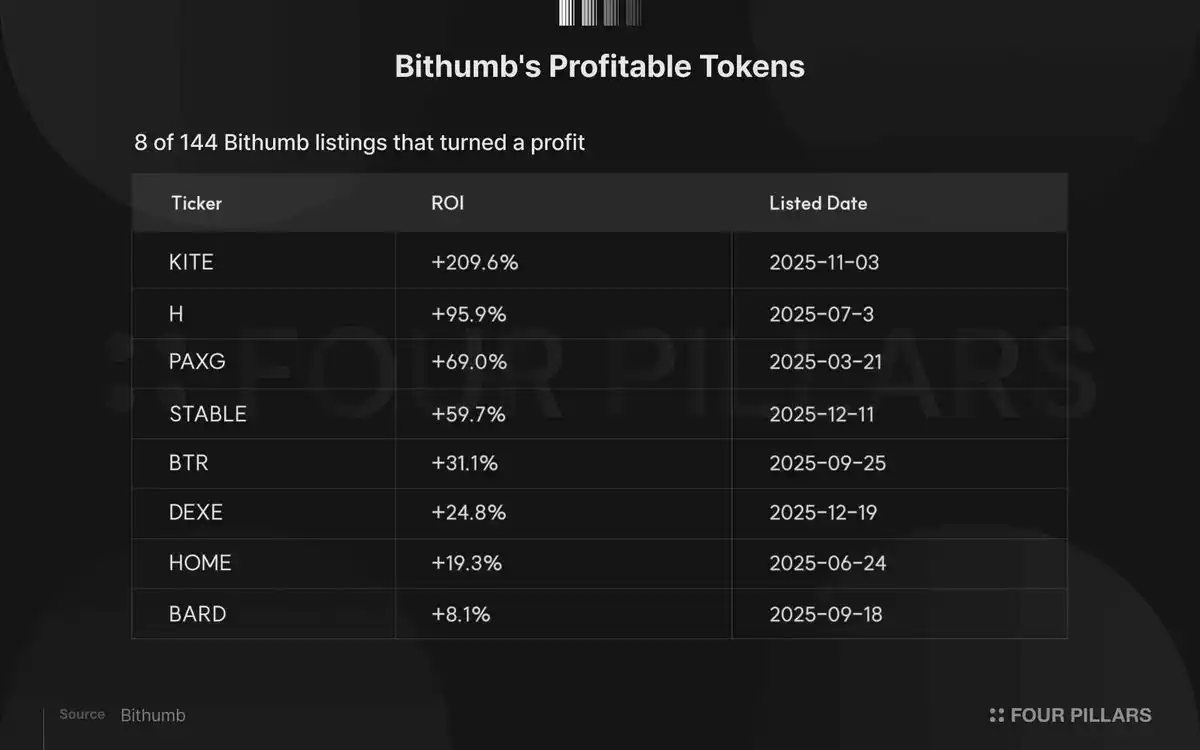
KITE は209.6% の上昇を記録し、著しい外れ値です。しかし、このトークンは上場してわずか4か月であり、そのパフォーマンスを持続可能な長期結果として解釈するのは時期尚早です。STABLE と DEXE は同様に、わずか3か月のトラッキング記録のため慎重に見る必要があります。
より洞察に富むのは PAXG のケースです。金価格と1:1でペッグされたトークンとして、その69.0% の上昇は完全に2025年の金価格の着実な上昇によるものです。このパフォーマンスは暗号通貨市場の基本とはまったく関係がありませんが、単なるマクロ的な金のトレンドの反映です。つまり、Bithumb で利益を上げる最も確実な方法は、なんと加密通貨プロジェクト自体に投資しないことです。
結論
この研究は次の結論に達しました:2025年の韓国取引プラットフォームで新たに上場されたトークンのパフォーマンスは、構造的なレベルで Binance と本質的に変わりません。 韓国市場は高い小口取引参加率を特徴としていますが、取引プラットフォーム間の上場戦略は異なり、規制環境も異なりますが、3大取引プラットフォームでの初日の購入者の平均損失は約70%に収束しています。
私たちは、このデータが明らかにする中心的な洞察は次のとおりです:問題の根源は特定の取引プラットフォームの上場基準にも個々のトークンの品質にもなく、上場イベント自体の固有の構造的ダイナミクスにあります。 あるトークンが主要取引所で新たに上場されると、集中的な小口の需要が初日に価格を押し上げます。時間の経過とともに価格は自然に戻り、初日に購入した人々は損失を被ります。また、2つの主要取引所で上場したトークンと1つだけで上場したトークンのパフォーマンスが同じ傾向を示しており、これらの損失は特定の取引所やトークンからではなく、上場イベントの構造的特性から生じていることがさらに確認されています。
申し上げたいのは、この研究が評価しているのは特定の単一の戦略のパフォーマンスです:初日の終値で購入して今日まで保持することです。新規上場後数日間の価格変動を利用する短期取引戦略や、価格が大幅に下落した後に参入する戦略を採用すれば、大きく異なる結論に至る可能性があります。ただし、このような戦略はタイミング感覚が非常に重要であり、ほとんどの小口投資家の実際の行動とは大きく異なります。
2025 年のデータは明確な示唆を提供しています:メジャー取引所での新しいトークンの上場に基づいて購入するだけで、どの取引所を選んであれ、システム上の損失が発生する戦略です。 この現象は韓国市場に固有のものではなく、グローバルな構造上の問題です。交換プラットフォームが劣質なプロジェクトを選択したためではなく、上場イベント自体が需要の集中ダイナミクスを生み出し、このダイナミクスが初日に購入した人々に持続的な不利益をもたらしています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事