CoinGlass:2026年第1季加密货币市场份额研究报告
原文来源:CoinGlass
一、概要と主な発見
2026年第1四半期、暗号通貨市場全体は引き続き活発でしたが、取引規模は1月のピークから徐々に低下しました。第1四半期の総取引はおよそ19.4兆ドルで、デリバティブ取引は約18.63兆ドル、合計で約20.57兆ドルであり、デリバティブと現物の取引比率は約9.6倍でした。構造的に見ると、市場の活発さは依然として主にデリバティブ市場に集中しており、現物取引の縮小率は比較的大きかったです。
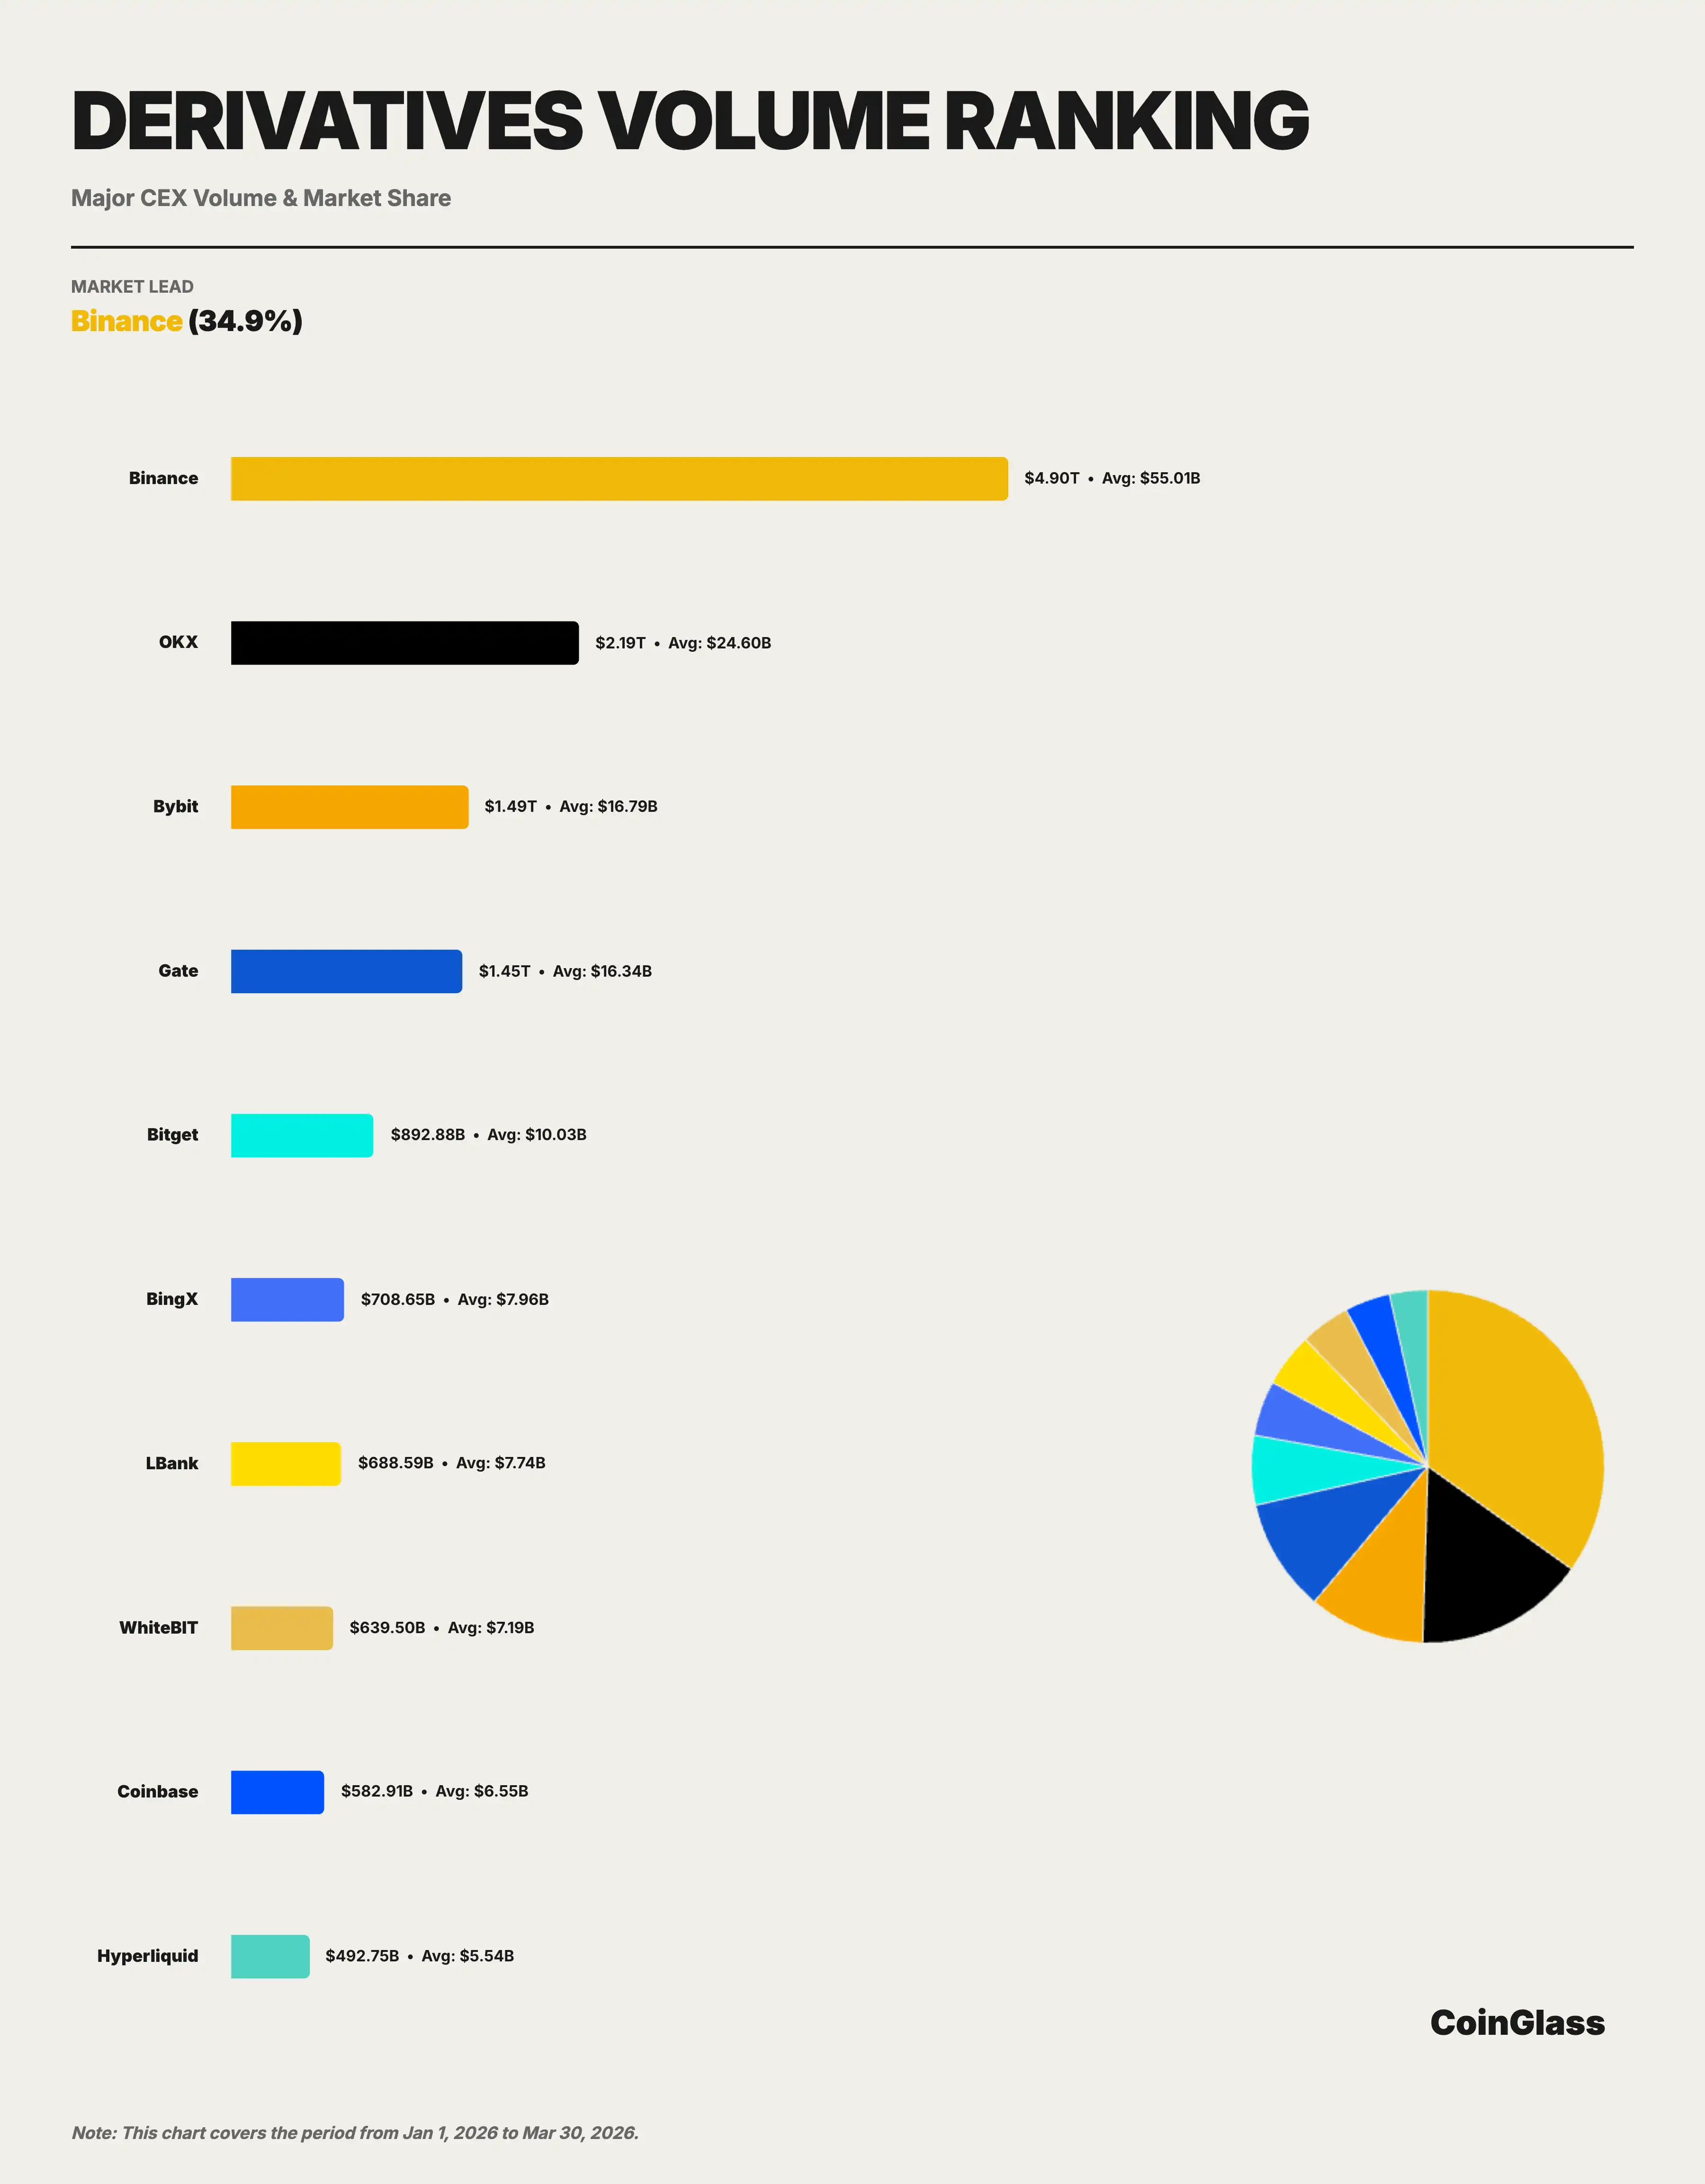
主要な指標では、Binanceは業界トップを維持し続けました。デリバティブ取引高は約4.9兆ドルで、上位10取引所におけるシェアは34.9%でした。平均デイリーポジションは約239億ドルで、シェアは29.9%でした。ユーザー資産は約1,529億ドルで、主要CEXにおける割合は約73.5%でした。第2位と比較すると、Binanceのデリバティブ取引高はOKXの2.2倍、平均OIはBybitの2.2倍、ユーザー資産規模はOKXの9.6倍でした。これらのデータは、Binanceのリードは単一次元に集中していないことを反映しており、取引、保有、流動性、資金留保の4つの側面すべてで同時に示されています。
Top 5の競争状況から見ると、市場は比較的明確な階層構造を形成しています。デリバティブ取引高の次元では、Binance、OKX、Bybit、Gate、Bitgetが上位5位にランクインしており、BybitとGateは規模が近く、OKXは依然としてBinanceに最も近い中央集権プラットフォームでした。保有の次元では、2番手の順位がBybit、Gate、OKX、Bitgetに変わりました。ユーザー資産の規模では、Binanceに続くのはOKXだけで、Gate、Bitget、Bybitは50億ドルから70億ドルの範囲に位置しています。全体的に、Top 5内での競争は比較的激しいですが、リーディングプラットフォームと後続のグループとの間にはまだかなりの差があります。
二、現物取引とデリバティブ取引高
2.1 全体市場の月次取引高概要
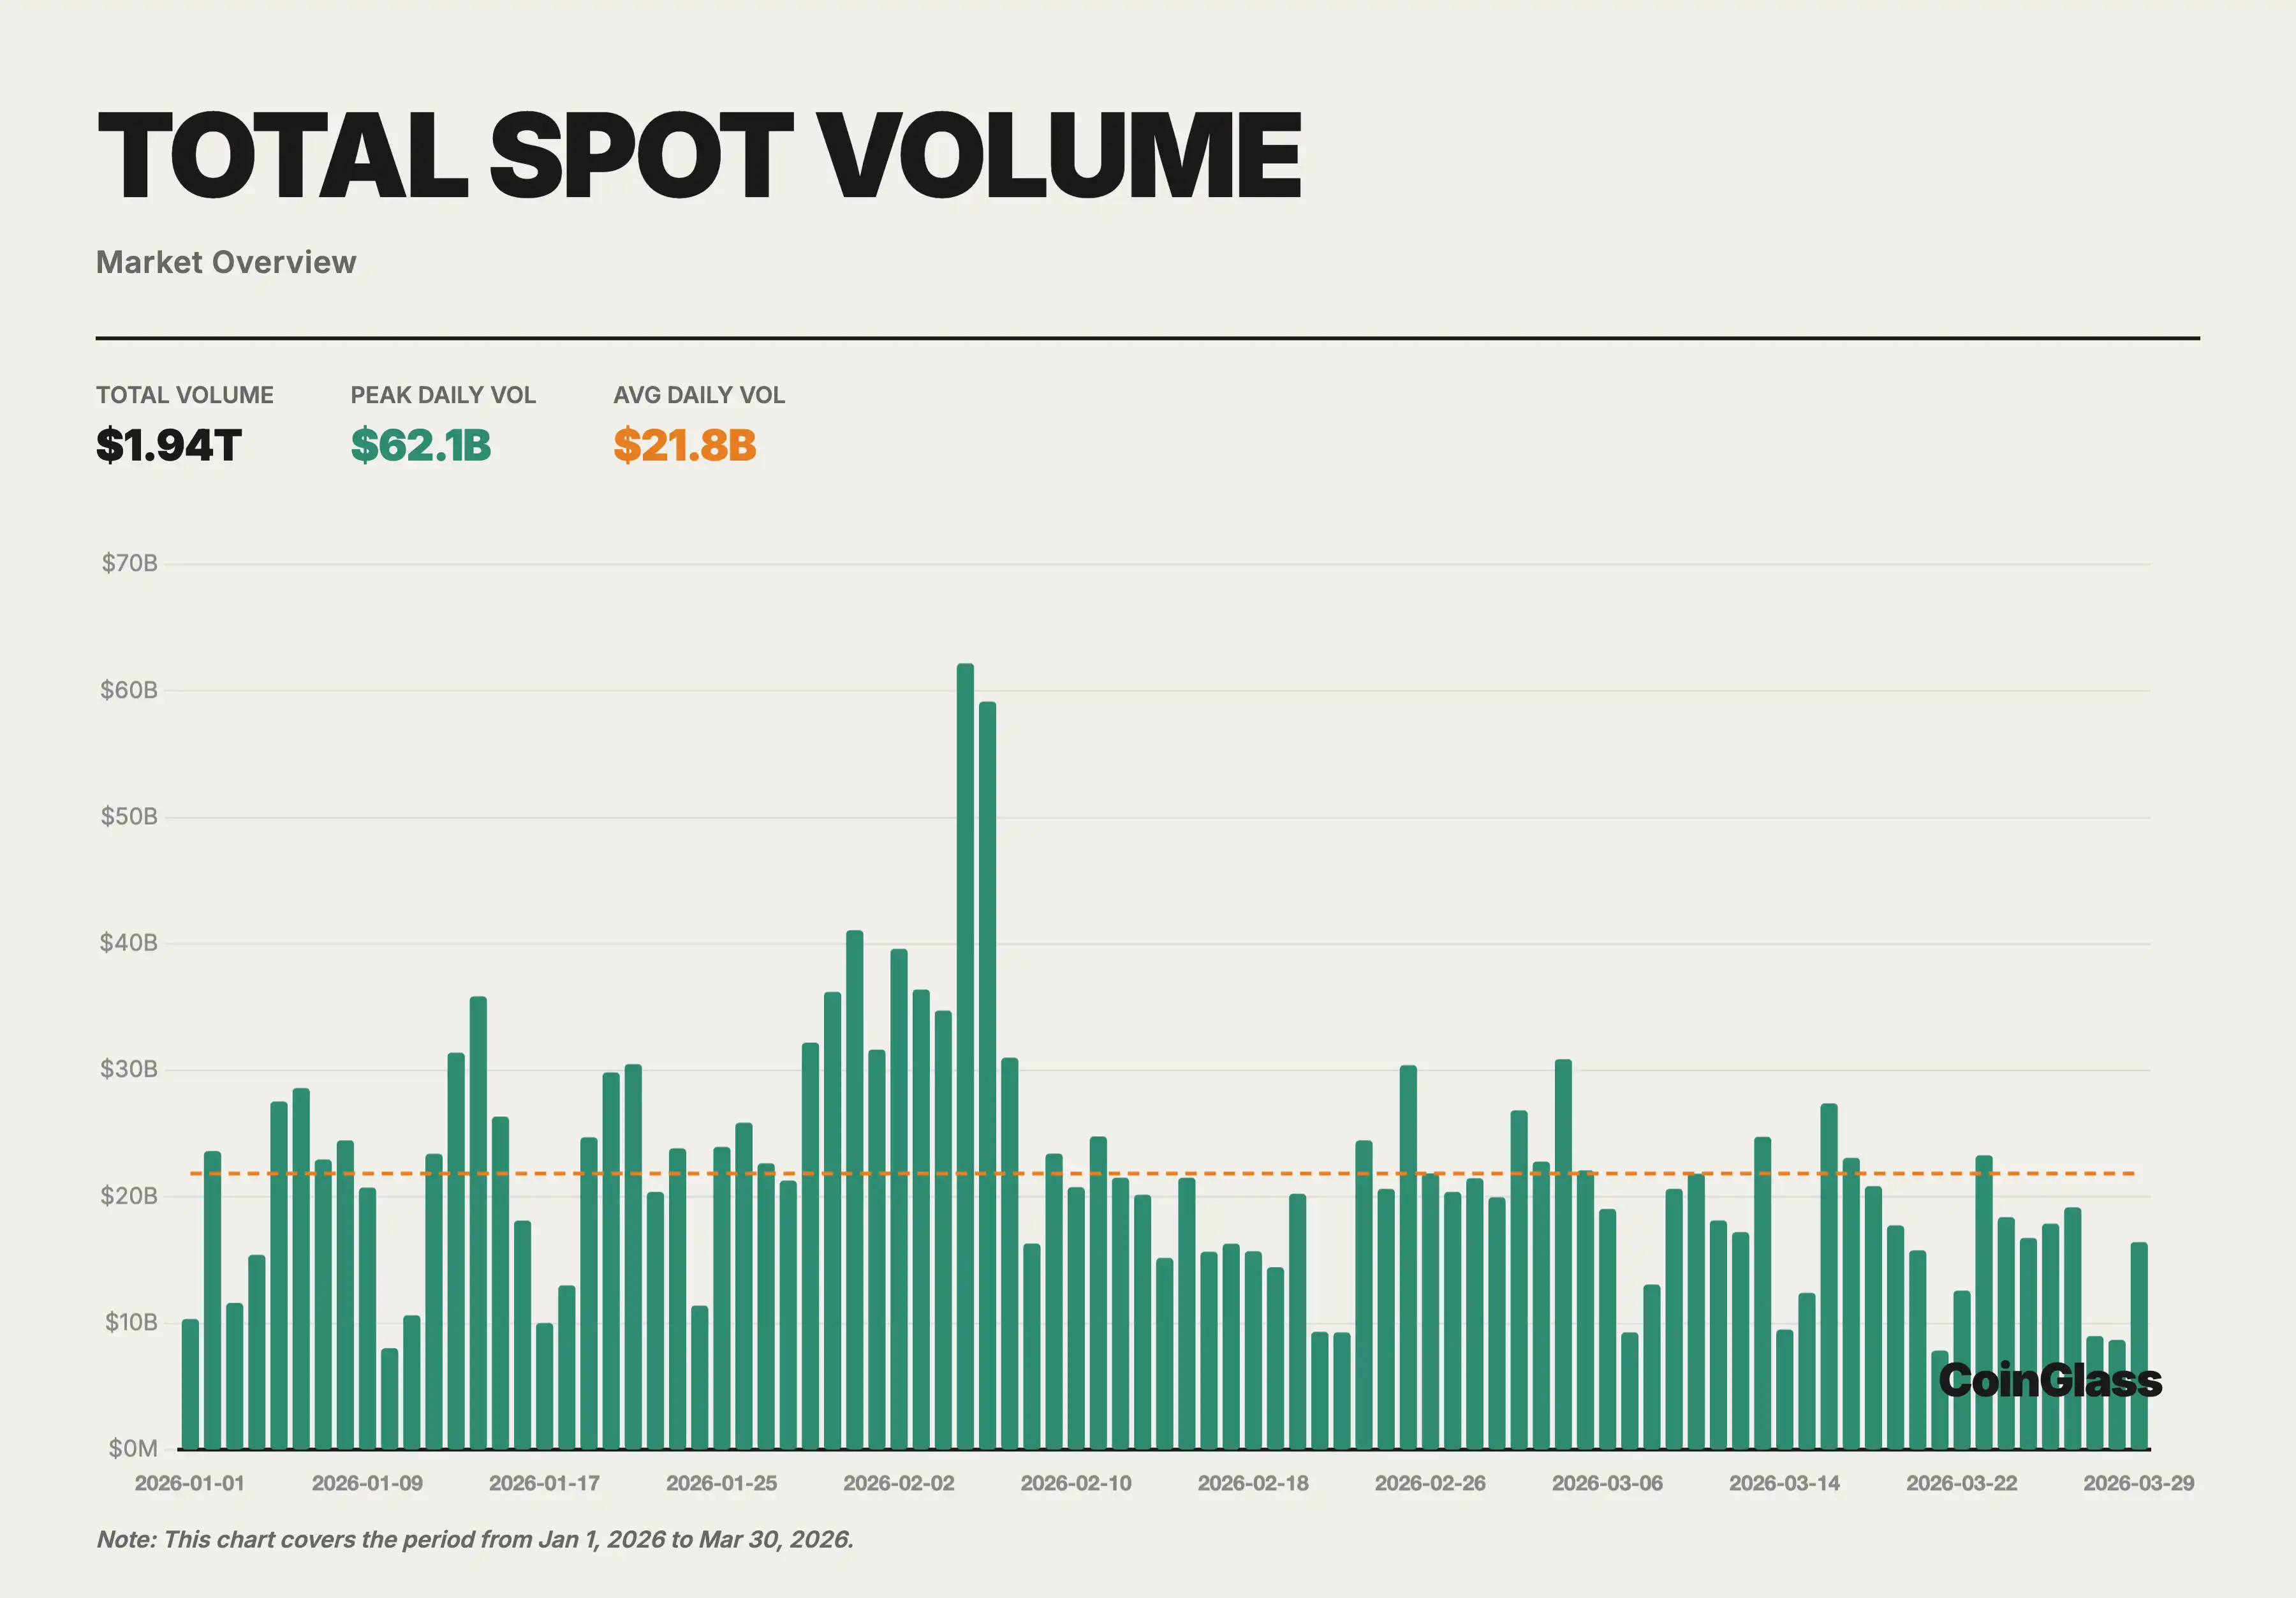
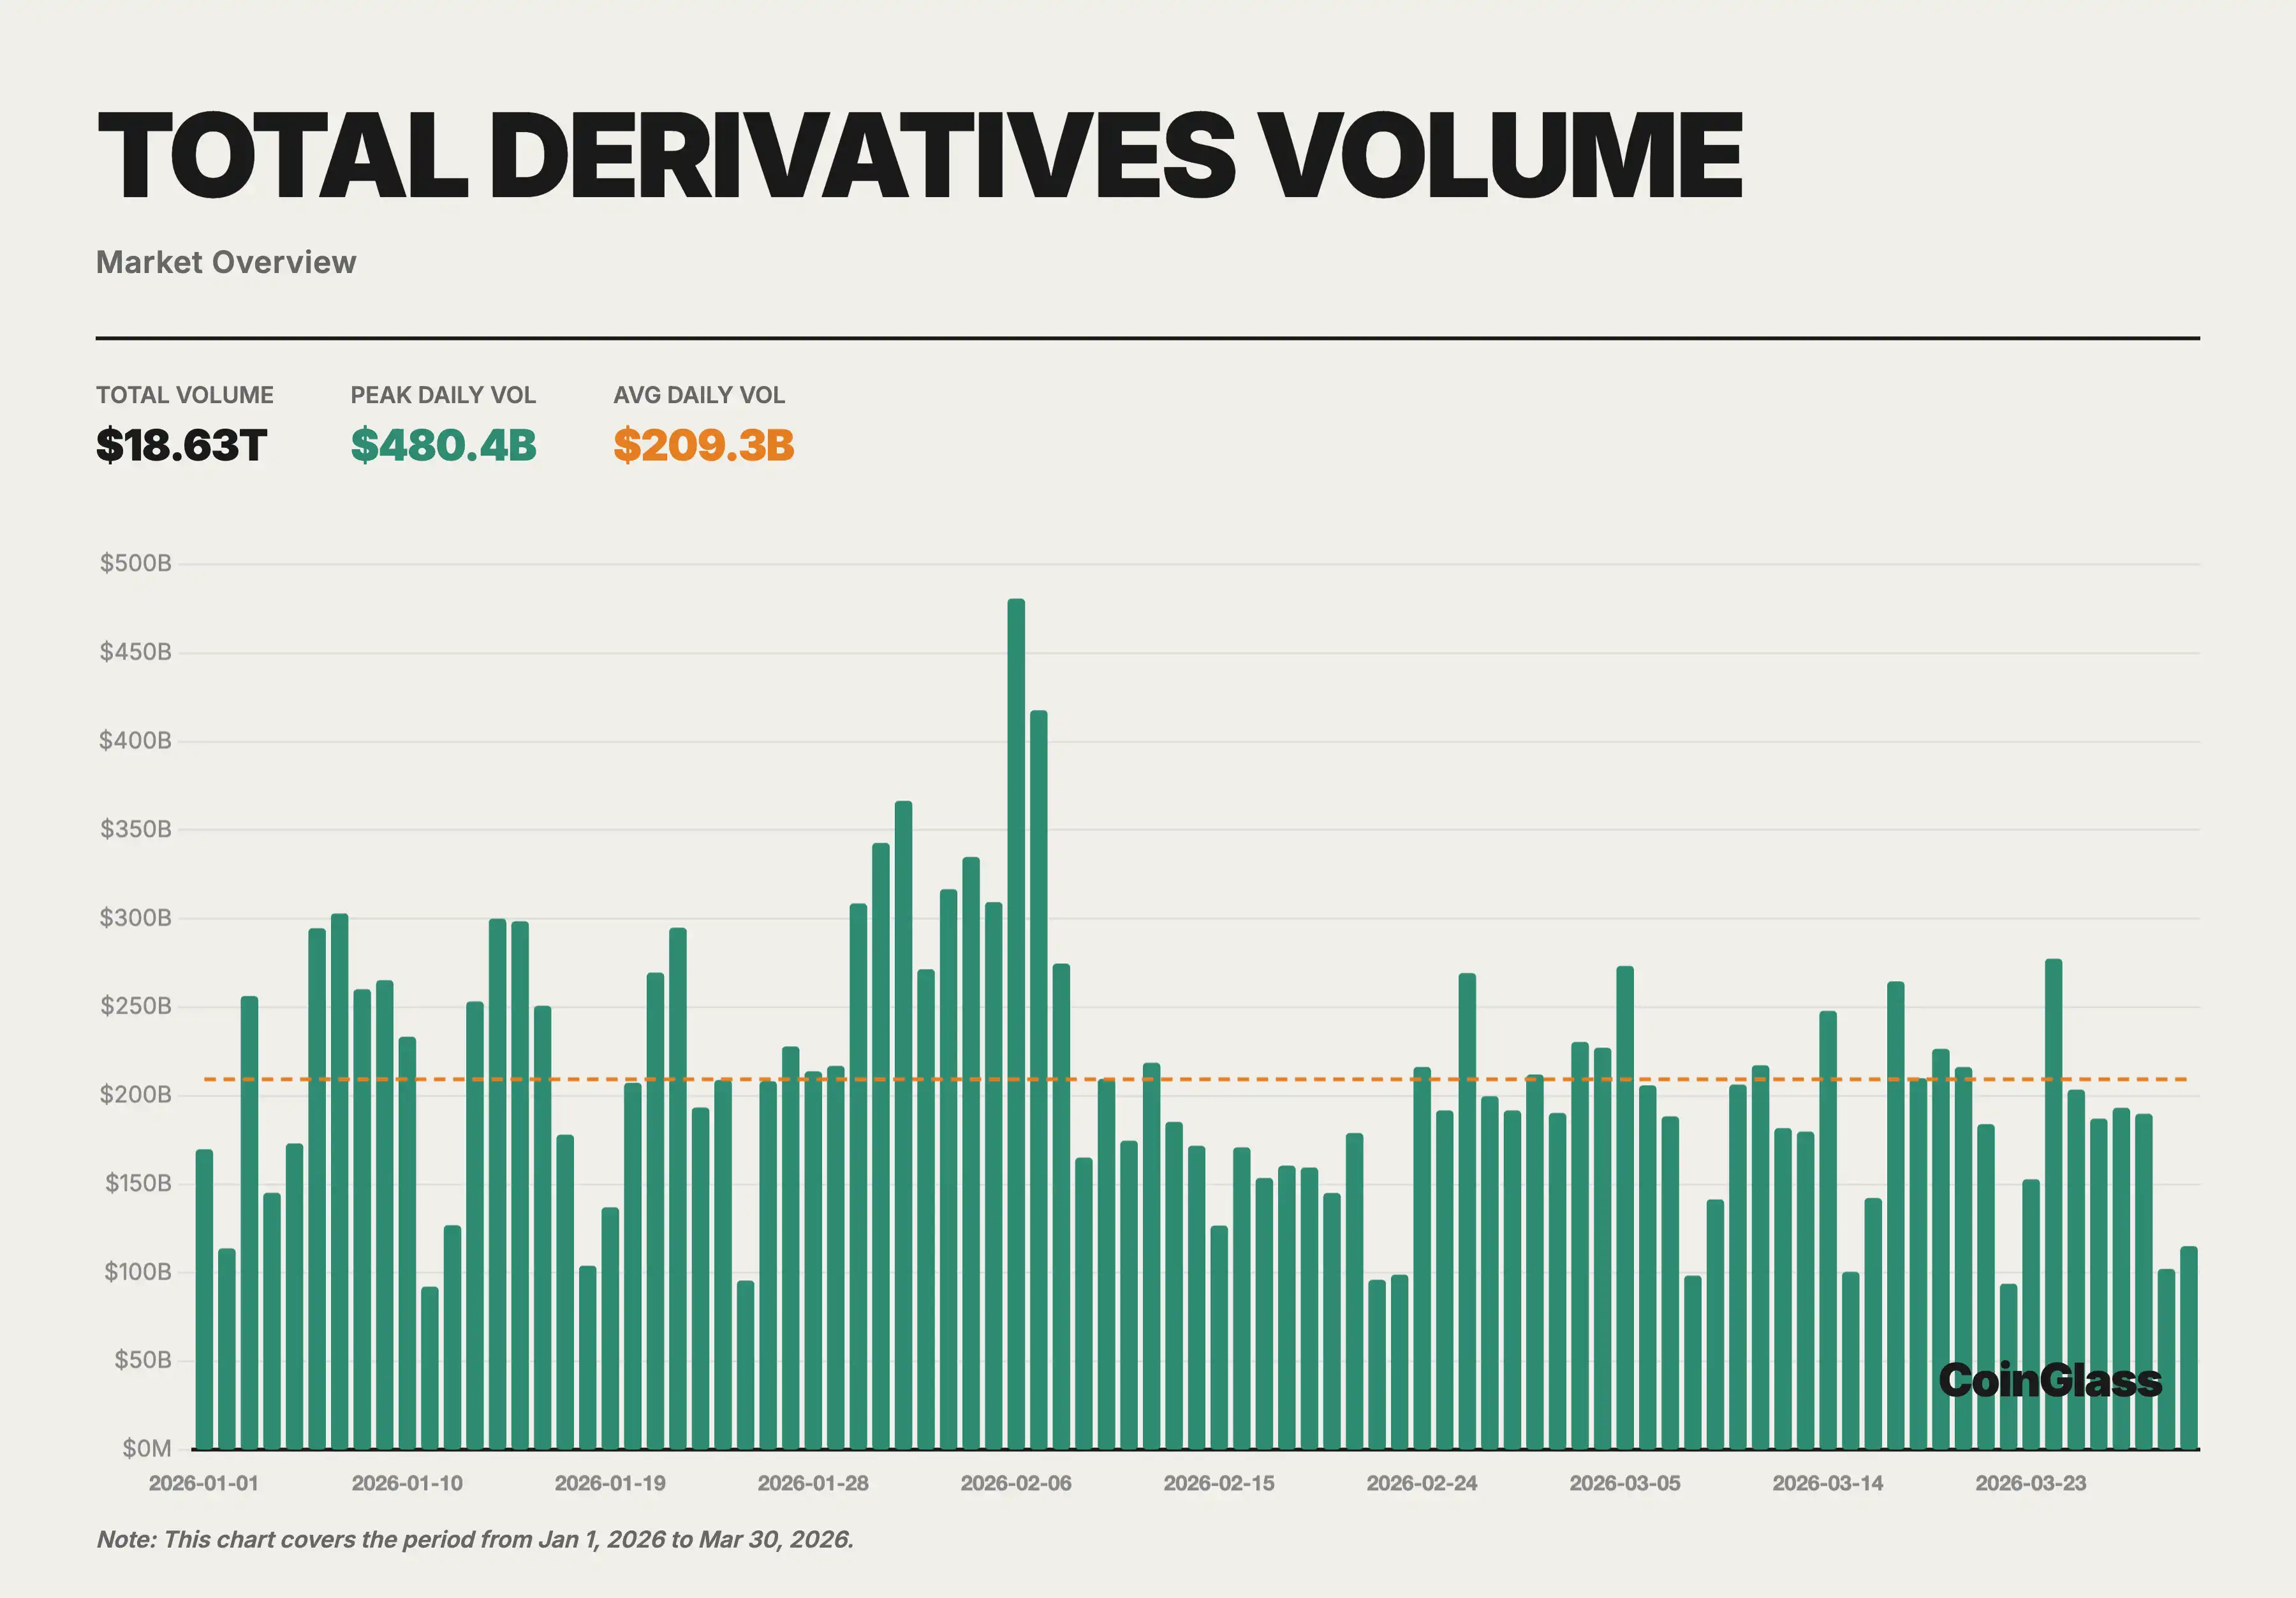
2026年Q1、全体市場の暗号通貨取引総量(現物 + デリバティブ)は約20.57兆ドルで、現物取引は約1.94兆ドル、デリバティブ取引は約18.63兆ドルでした。月次分布では、1月の総取引高が最も高く(現物7047億 + デリバティブ6.73兆)、2月には若干減少し、3月には四半期最低点にまで縮小しました。この傾向は、同時期のグローバルなマクロ環境の慎重な感情と一致しており、市場は2025年Q4の激しいレバレッジ解消を経験した後、リスク選好が完全に回復していないことを示しています。
現物市場の平均取引額は約218億ドルであり、デリバティブ市場の平均取引額は約2,093億ドルです。第1四半期におけるデリバティブと現物の比率は、約9.6倍と2025年の年間平均水準をわずかに上回る水準で推移しています。これは、市場の調整段階において、トレーダーが方向性の配置ではなく、ヘッジや短期取引をデリバティブを通じて行う傾向があることを示しています。
2.2 現物取引量と市場シェア
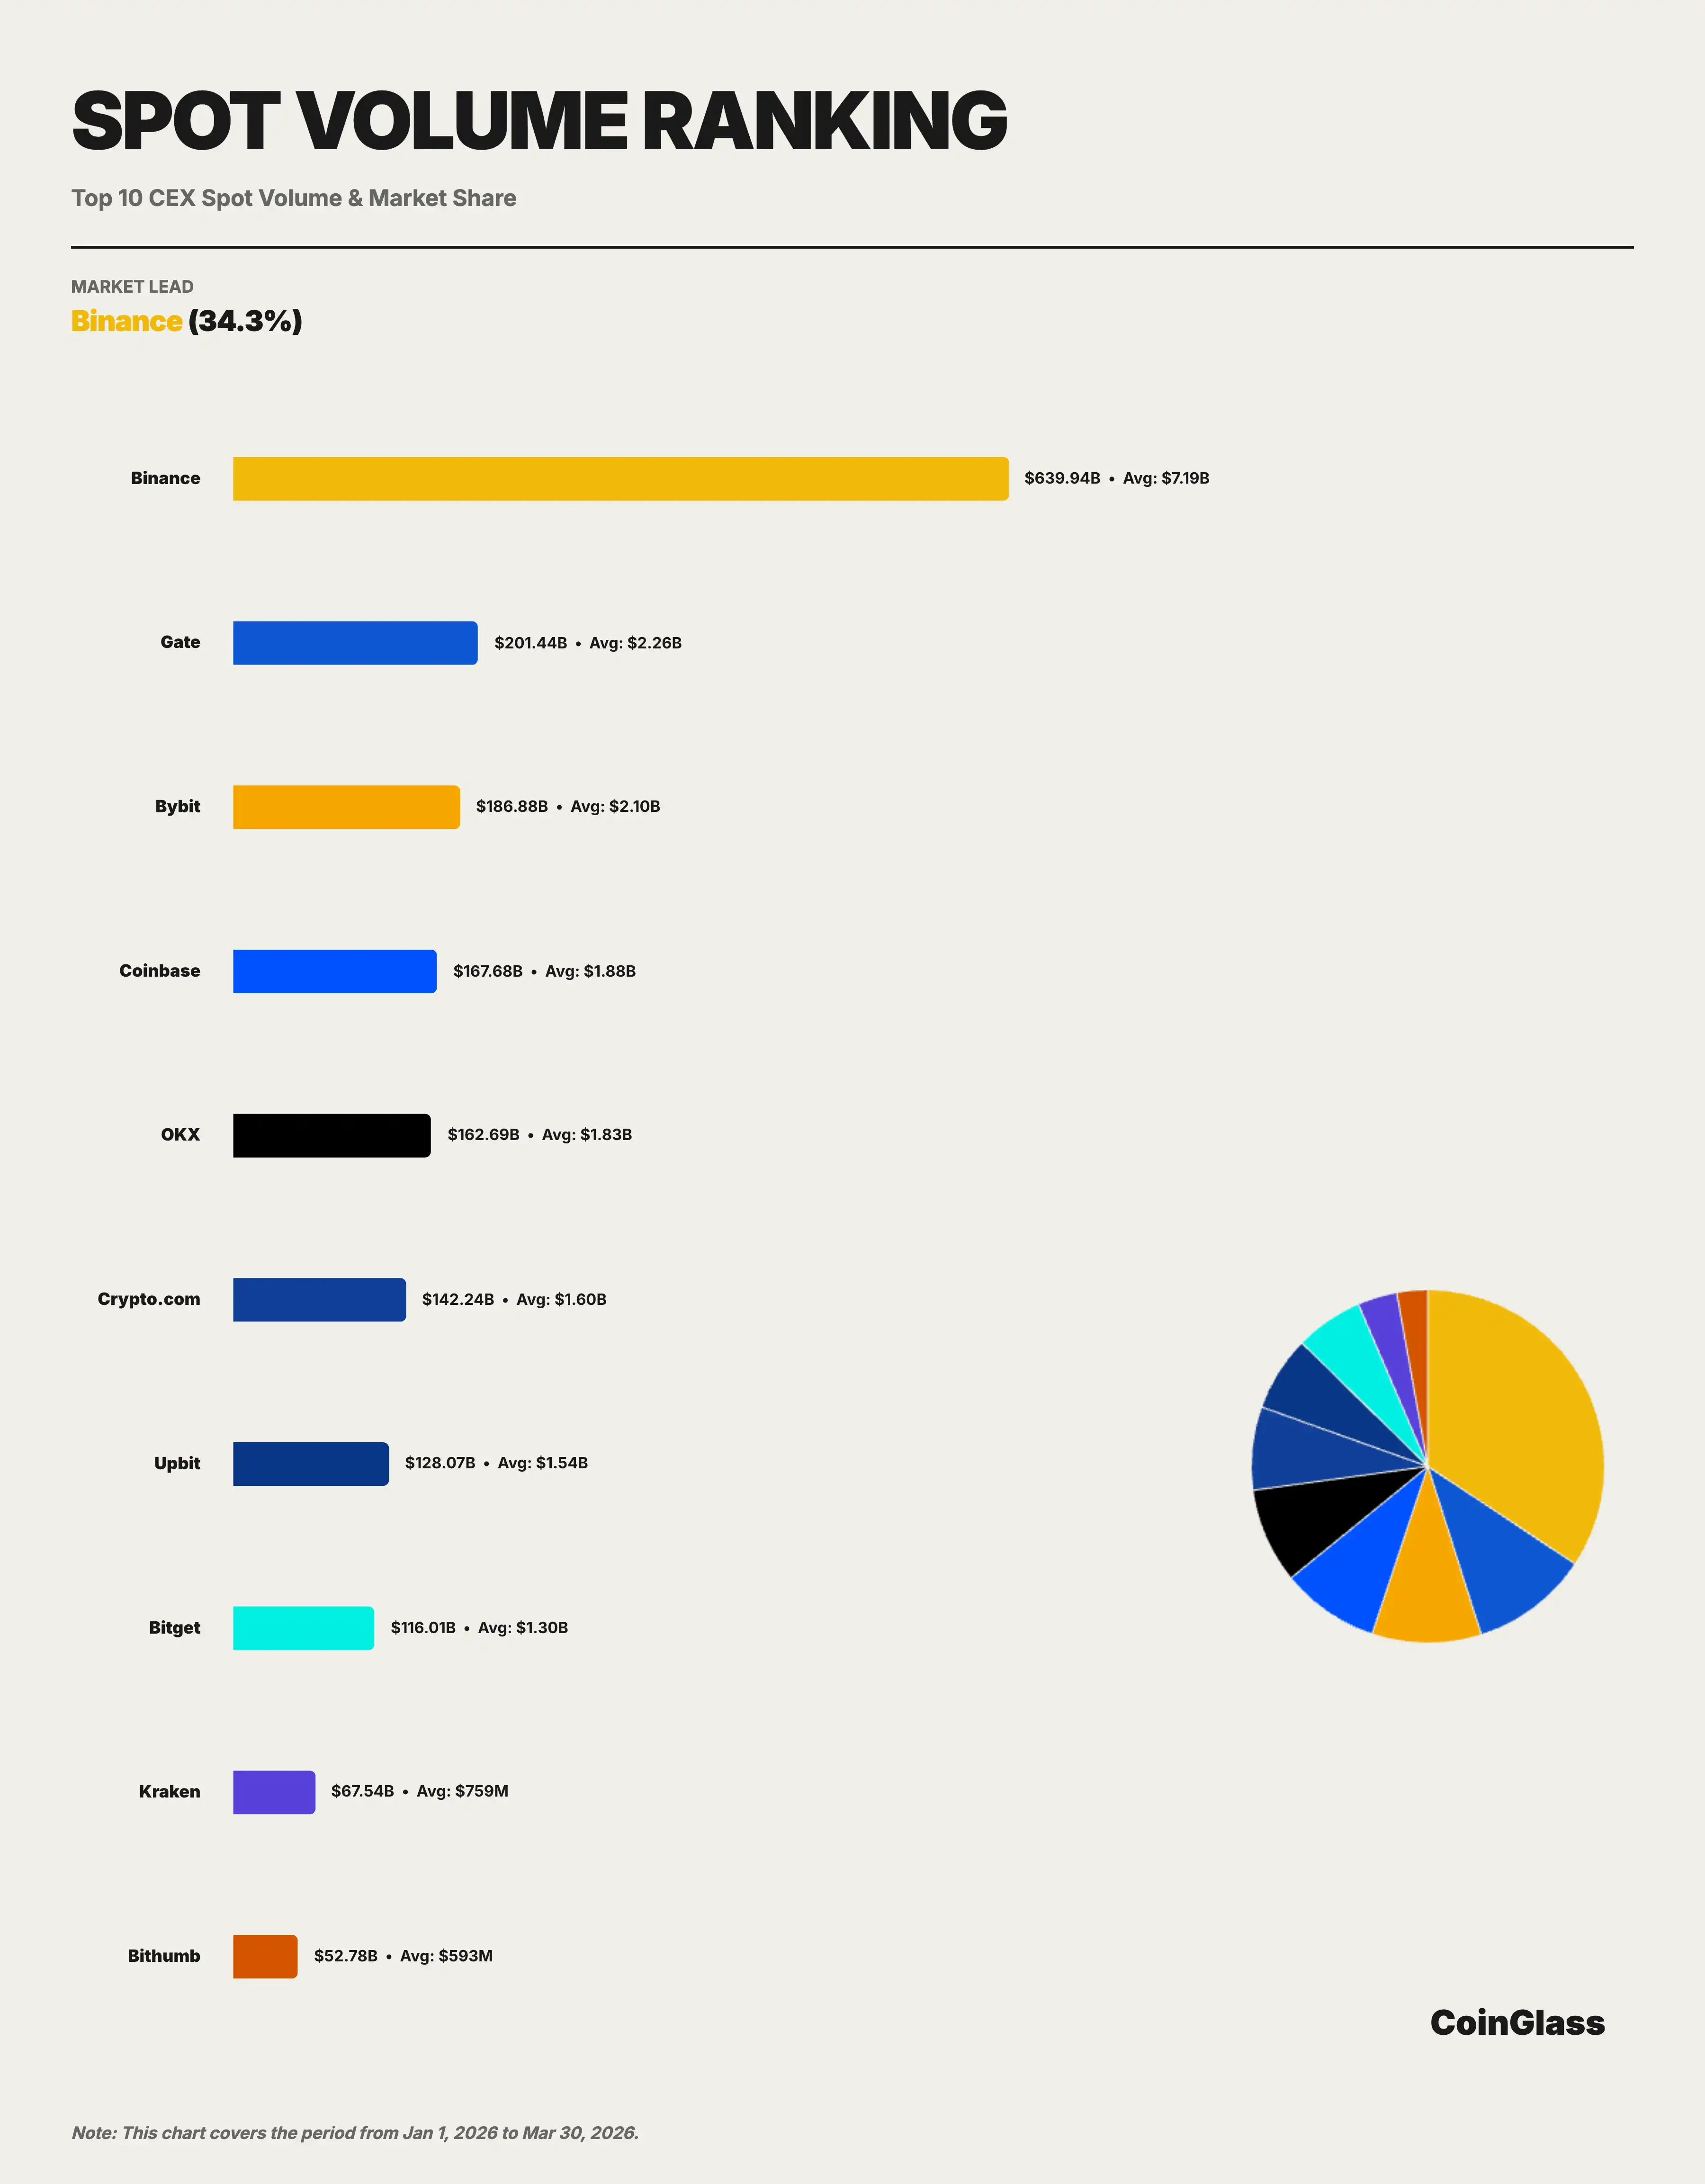
第1四半期におけるBinanceの累積現物取引は約6,399億ドルであり、これによる1日平均取引額は約719億ドルであります。Top10の統計基準による市場シェアは約34.3%です。月次のトレンドから見ると、Binanceは現物取引所のTop 10内でのシェアを維持しています:2026年1月は34.0%、2月は33.7%、3月には35.4%に回復しました。市場全体の取引額は、1月の7,047億ドルから3月の5,420億ドルに縮小し、23%の減少となりましたが、Binanceのシェアはわずかに増加しています。これは、現物市場が全体的に後退している一方で、上位の流動性が依然として少数のプラットフォームに集中していることを示しています。
競争状況をTop5に拡大すると、現物市場の分布は衍生品市場よりも明らかに分散しています。第1四半期における累積現物取引の上位5つのプラットフォームはBinance、Gate、Bybit、Coinbase、およびOKXであり、取引高はそれぞれ6,399億ドル、2,014億ドル、1,869億ドル、1,677億ドル、および1,627億ドルです。全市場の基準からは、Binanceを除くと、残り4社のプラットフォームのシェアは8%から10%の範囲に分布しています。つまり、Binanceは現物市場においてリードを占めていますが、衍生品市場と比較すると、現物市場の第2グループの分布はより均等であり、競争もより分散しています。
2.3 デリバティブ取引量と市場シェア
Binanceは、第1四半期において累積デリバティブ取引量が約49兆ドルであり、1日平均取引量が約550億ドルでした。Top10取引所の基準によると、Binanceは34.9%のシェアでトップに立っており、その取引量は第2位のOKX(21.9兆ドル)と第3位のBybit(14.9兆ドル)の合計を上回っています。
月次のトレンドから見ると、Binance はデリバティブ取引所トップ 10 の取引シェアが全体的に安定しています: 2026 年 1 月は 33.2%、2 月には 35.8% に上昇し、3 月は 35.7% を維持しています。この下降後の回復軌道は、2025 年第四半期のレバレッジ清算ショック後、市場の流動性が再びトッププラットフォームに戻り始めたプロセスと一致しています。つまり、四半期初めには一時的にプラットフォーム間の取引量が分散していましたが、市場が徐々に安定するにつれて、流動性はより深いプラットフォームに、より効率の良い取引が行われるプラットフォームに再び流れ込むようになり、Binance はこの回復のフェーズでより強い受け入れ能力を示しました。
OKX は現在、Binance に最も近い中央集権型プラットフォームですが、取引規模はまだ Binance の約 45%に過ぎません;Bybit と Gate の取引量は似たようなレベルで、第二のグループを形成しています;Bitget は上位 5 に位置していますが、前 4 との間には明確な隔たりが見られます。相対的な規模から見ると、Binance のデリバティブ取引は、Bybit の約 3.3 倍、Gate の約 3.4 倍、Bitget の約 5.5 倍です。
2.4 競争格局对比
現物取引とデリバティブ取引を同じ枠組みで見ると、両市場の競争構図には明らかな違いがあります。現物市場では、Binance がトップを維持していますが、第二グループは Gate、Bybit、Coinbase、OKX によって共同形成され、シェアは比較的近いです;デリバティブ市場では、Binance のリードはより大きく、第 2 位の OKX と第 3、第 4 位の間にも一定の差が生じています。これから、Binance のデリバティブ市場におけるリードはより集中的であり、現物市場は「トップ第一、サブグループ分散」の構造を示しています。
プラットフォームの位置付けから見ると、OKX はデリバティブ取引規模で第 2 位を維持し、Binance に最も近い挑戦者です;Bybit と Gate の競争関係はより同一レベルであり、前者はグローバルなアクティブトレーダーにおいて高い関与度を持ち、後者は取引量とポジション面で高い存在感を維持しています。Top 5 以降の BingX、LBank、WhiteBIT、Coinbase、Hyperliquid は引き続きかなりの取引活動を維持していますが、前 5 プラットフォームと比較すると全体的な規模はまだ差があります。
注目すべきは、分散型デリバティブプラットフォームが主流の比較視点に入ってきていることです。Hyperliquid の Q1 デリバティブ取引量は約 4927 億ドルで、トップ 10 に入り、ポジション面では平均約 60 億ドルに達しています。これは、オンチェーンのデリバティブが周辺的な補完にとどまらず、実際には地域市場で実質的な競合を形成し始めていることを意味します。ただし、現在の規模から見ると、その総体的な規模は依然として Binance、OKX、Bybit、Gate などの中心集権型プラットフォームよりも大幅に小さいです。
三、デリバティブのポジション
3.1 全市場の契約ポジション量の推移
2026年第1四半期、全市場のデリバティブのポジション(Open Interest)の1日平均は約1172億ドルであり、四半期のピークは1月15日に約1525億ドルに達しました。月次の傾向から見ると、1月の1日平均OIは約1411億ドル、2月に大幅に減少して1026億ドルに低下し、27%減少しましたが、3月に軽微に上昇して1060億ドルとなりました。
3.2 OIの割合とランキングの変化
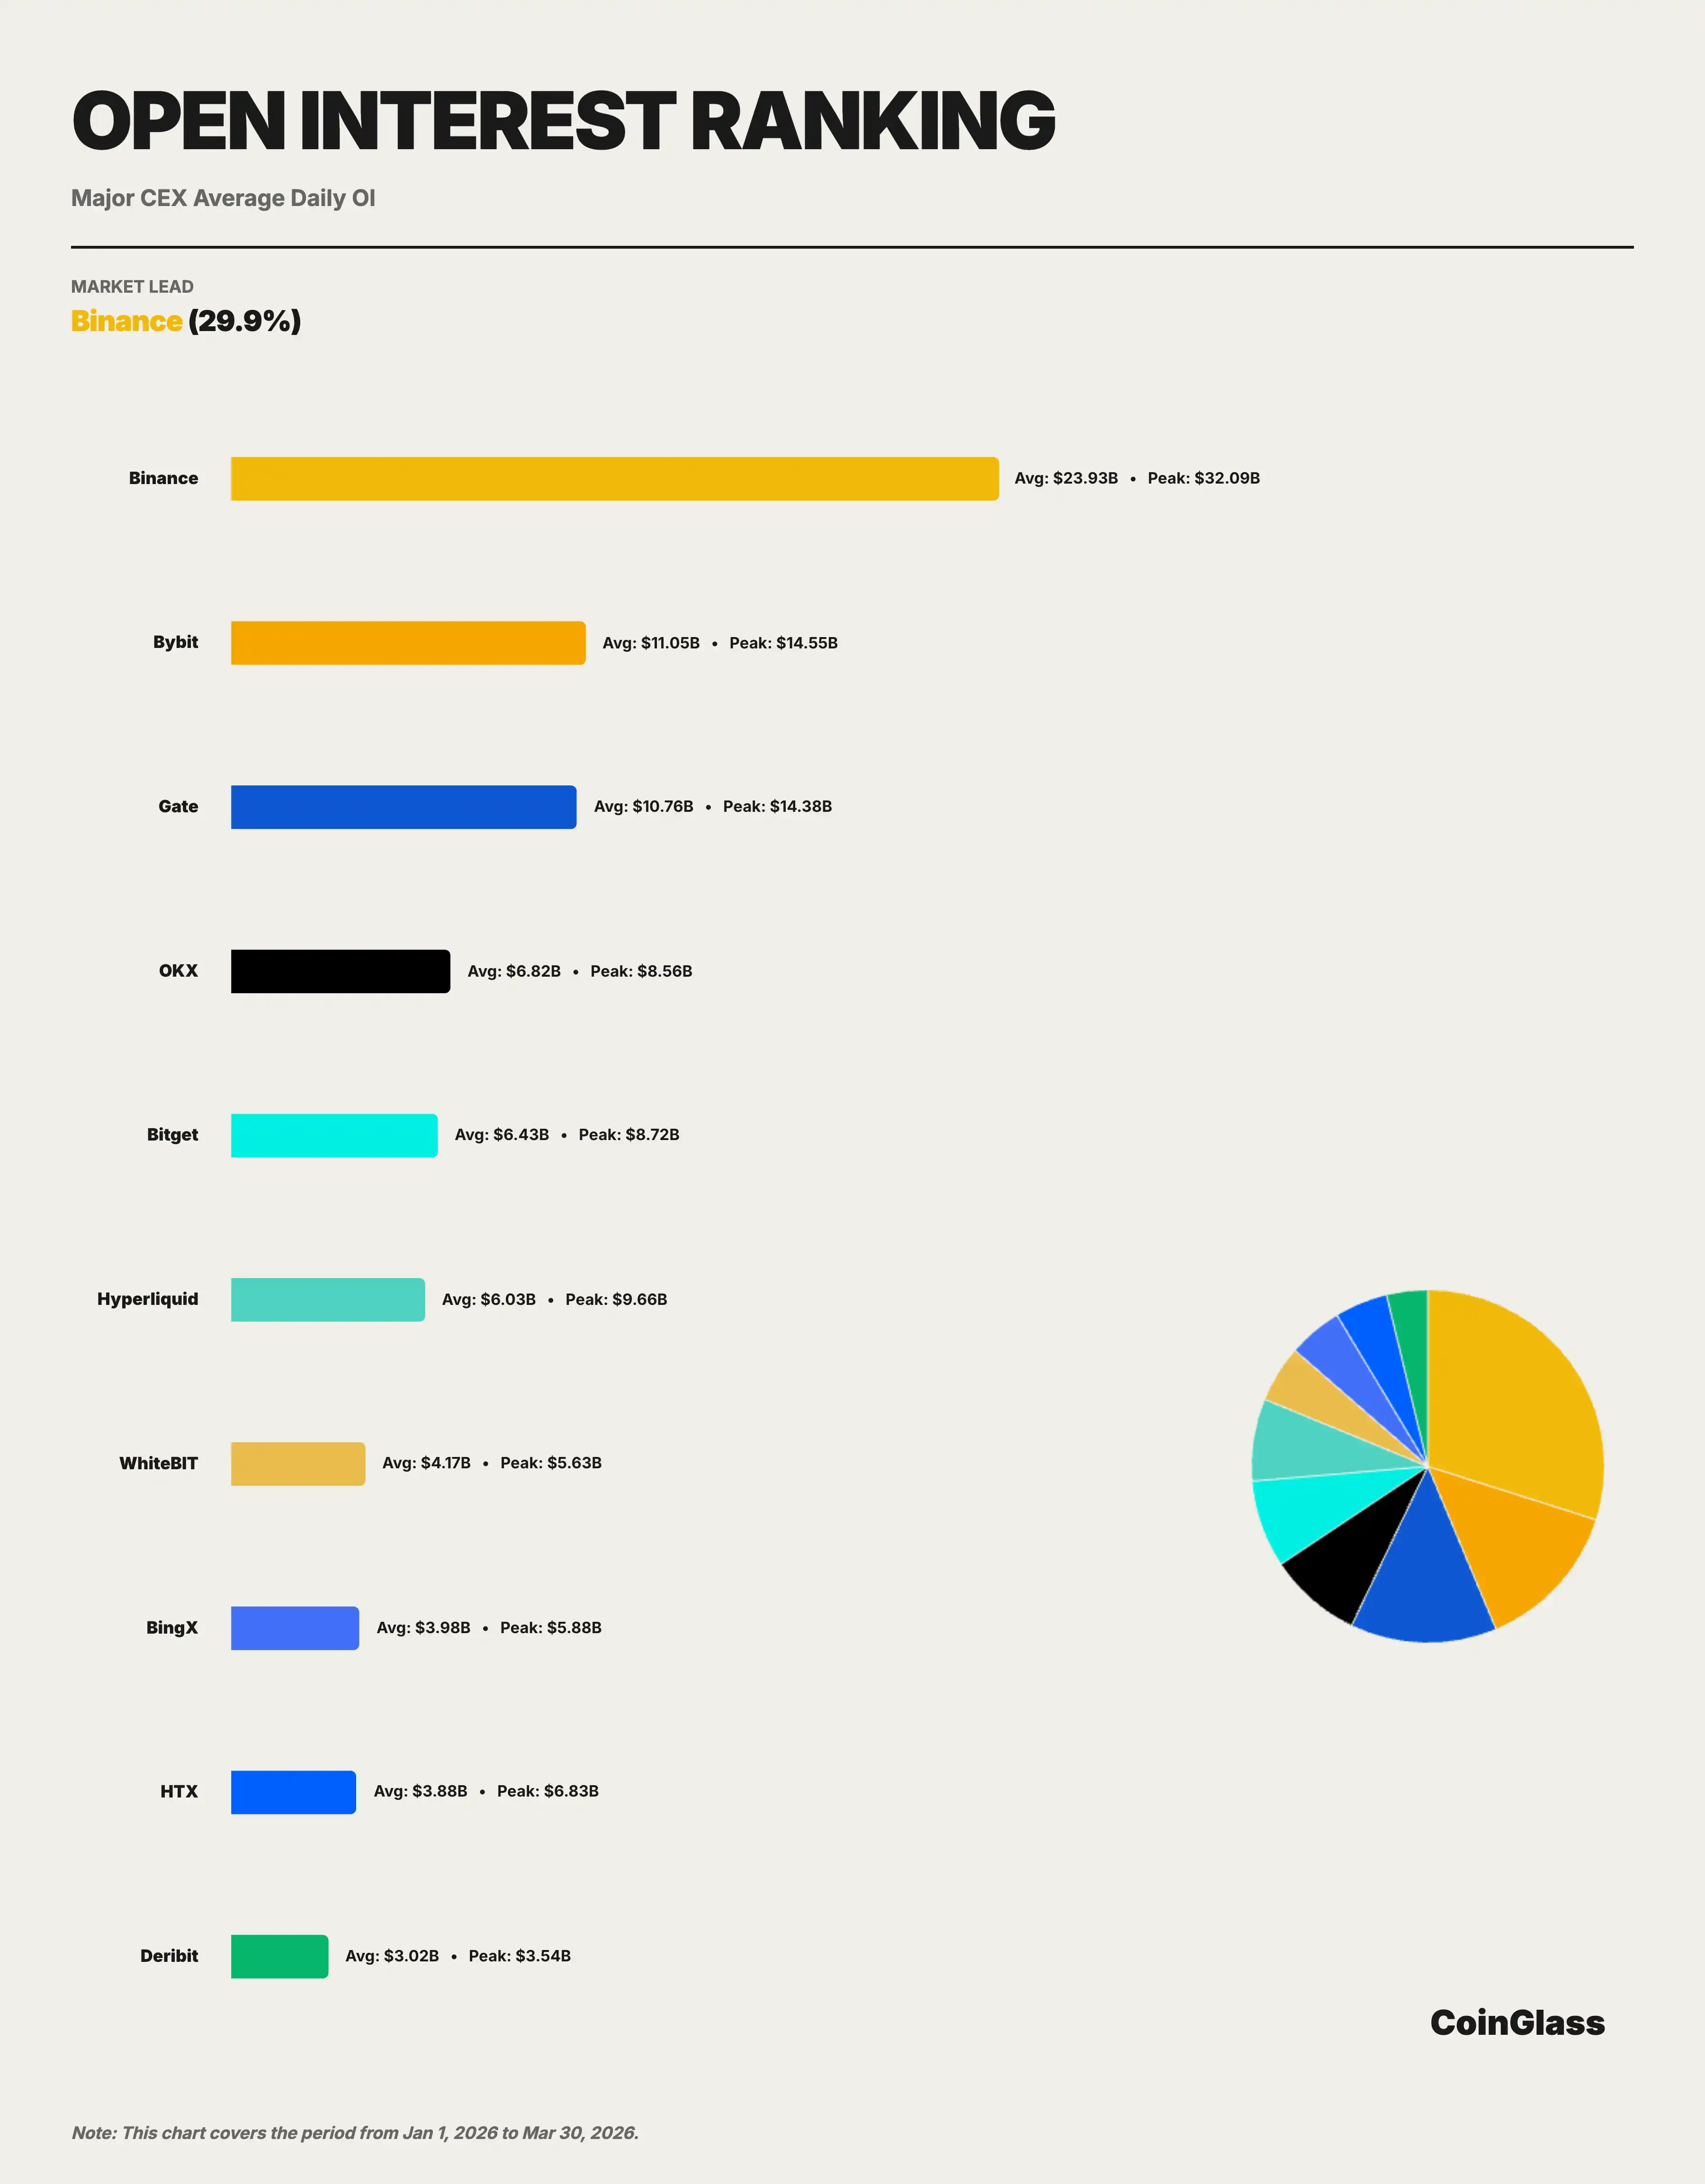
第1四半期のBinanceの平均OIは約239億ドルで、Top 10取引所の中でのシェアは約29.9%であり、1位にランクインしています。2位から5位までの順位はそれぞれBybit、Gate、OKX、Bitgetで、平均OIはそれぞれ約110億ドル、108億ドル、68億ドル、64億ドルです。Binanceの平均OIはBybitの2.2倍、Gateの2.2倍、OKXの3.5倍、Bitgetの3.7倍となり、リード幅は比較的明確です。
BinanceのOIシェアは四半期中に20%–21%の範囲(全市場)で推移し、変動幅が限定されており、保有ポジションの観点での市場地位が基本的に安定していることを示しています。さらに注目すべきは、BinanceのピークOIが約321億ドルであり、2位のBybitのピーク(145億ドル)の2.2倍であることから、Binanceが市場の動きが激しい時により多くのポジションを吸収する能力を示しています。
3.3 市場構造分析
ポジション市場の構造は取引量と異なる特性を示しています。取引量の観点では、Binanceは2位を19ポイント以上リードしています。しかし、ポジションの観点では、Binance(29.9%)、Bybit(13.8%)、Gate(13.4%)、OKX(8.5%)といった間の差が縮まっています。これは、異なるプラットフォームが長期的なポジションを引き付ける点でそれぞれ競争上の優位性を持っていることを反映しています。
特にHyperliquidのポジション規模に注目すべきです。その1日平均OIは約60億ドルであり、ピーク時には97億ドルに近づき、Bitgetに接近し、WhiteBITやBingXなどのプラットフォームを上回っています。オンチェーンプラットフォームが保有ポジションの観点で向上していることは、高レバレッジ取引や戦略トレードにおいてその魅力が持続的に向上していることを示しています。短期的には、この傾向はまだBinanceのリードポジションを揺るがすほどではありませんが、第2のティアのプラットフォームにとって、オンチェーンの競合他社の参入は将来のシェア競争の複雑さを高めています。オンチェーンデリバティブプロトコルとして、ポジションの規模が急速に拡大していることは、2025年のレポートにおいて「分散型デリバティブが概念の検証から実際の市場シェア競争に移行している」という見解をさらに裏付けています。
四、流動性の深さ
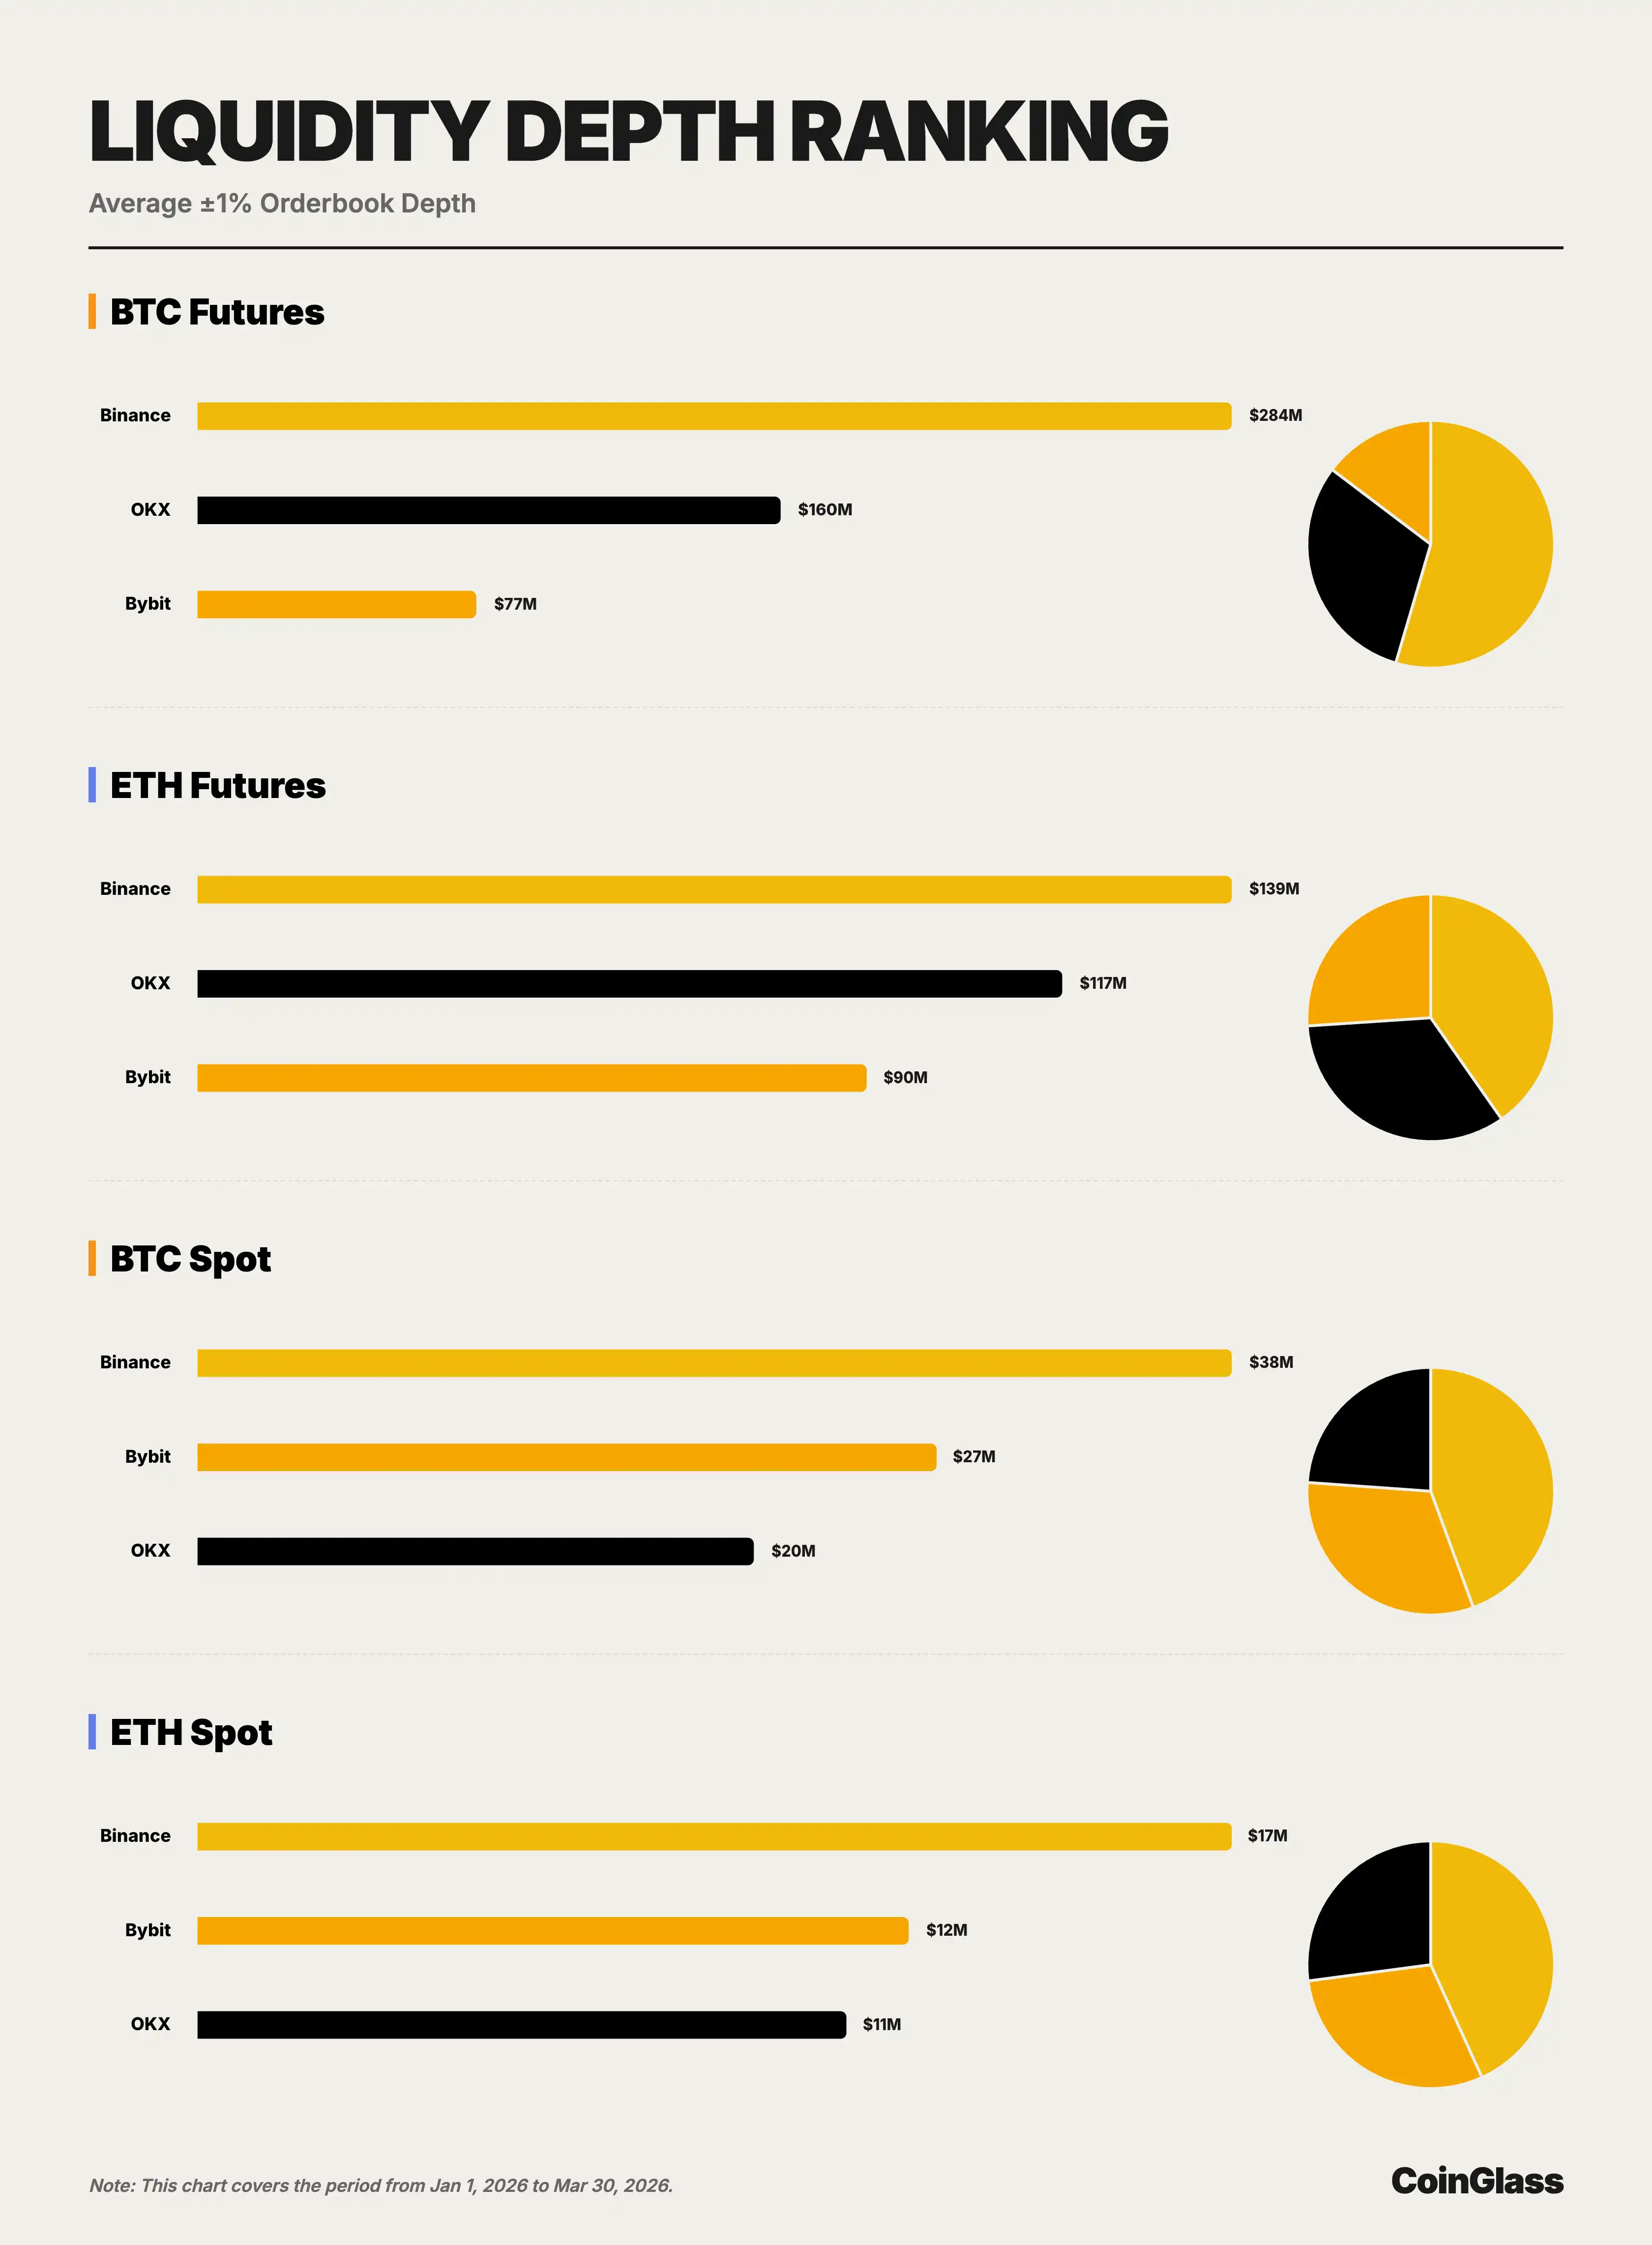
この章のデータはオーダーブックのスナップショットデータに基づき、主要取引所の BTC および ETH のスポット市場と先物市場における ±1% の両建て深度を比較しています。取引量やオープンインタレストと比較して、深度は取引所が大口取引を実行する際の実際の支持能力をより直接的に反映しており、したがって、トップ取引所が「品質面での先導」の判断基準となります。
4.1 BTC 市場の深さ
BTC 先物市場では、Binance、OKX、Bybit の平均 ±1% の両建て深度はそれぞれ約 2.84 億ドル、1.60 億ドル、7655 万ドルです。Binance は OKX の約1.8倍、Bybit の約3.7倍で、著しいリードを維持しています。機関取引の観点からは、これが意味するのは、Binance が BTC 先物市場でより大規模な注文を受け入れ、過度な衝撃コストを生じさせることなく実行できる能力を持っているということであり、その流動性の利点は直接的な実行価値を持っています。
BTC スポット市場では、Binance、Bybit、OKX の平均 ±1% の両建て深度はそれぞれ約 3754 万ドル、2682 万ドル、2018 万ドルです。先物市場とは異なり、BTC スポット市場では、2位は OKX ではなく Bybit が占めていますが、Binance は引き続き Bybit を約40%、OKX を約86% 上回っています。これは、Binance が BTC のスポット市場と先物市場の両方で最も重要な流動性プールにおいて第1位に位置していることを示しており、2位の取引所はさまざまなサブマーケット間で交代しています。
4.2 ETH 市場の深さ
ETH 先物市場では、Binance、OKX、Bybit の平均 ±1% の両建て深度はそれぞれ約 1.39 億ドル、1.17 億ドル、9015 万ドルです。BTC 先物と比較すると、ETH 先物市場のトップ競争はより接近しており、OKX と Binance の差は約16%に縮小され、Bybit と Binance の差は約35%です。それでもなお、Binance は第1位を維持しており、そのリードは BTC の単一資産だけでなく、ETH 先物市場でも続いています。
ETH スポット市場では、Binance、Bybit、OKX の平均 ±1% の両建て深度はそれぞれ約 1684 万ドル、1158 万ドル、1057 万ドルです。BTC スポット市場と同様に、2位は引き続き Bybit が占めていますが、Binance はそれぞれ約45%、59% 上回っています。結果から見ると、Binance は4つの主要サブマーケットすべてで1位に位置しており、2位は OKX と Bybit の間で交代しているため、Binance の利点は特定の資産や市場に集中するのではなく、より広範囲に渡っていることがさらに明確になります。
4.3 深度と取引量の関係
実行能力の観点から、深度は通常取引量よりもプラットフォームの実際の流動性の質をよりよく測定できます。第1四半期データによると、バイナンスはスポットおよびデリバティブの取引規模だけでなく、BTC と ETH の主要な取引ペアで最も優れた深度を同時に持っています。OKX はコントラクトの深さで競争力があり、Bybit はスポットの深さでトップに近いパフォーマンスを示していますが、現時点では、まだどの取引所もバイナンスに全面的なプレッシャーをかけることができる状況にありません。これは、バイナンスのリードが強力な構造的安定性を持っていることを意味します。
五、ユーザー資産滞留
5.1 資産保管規模および変化傾向
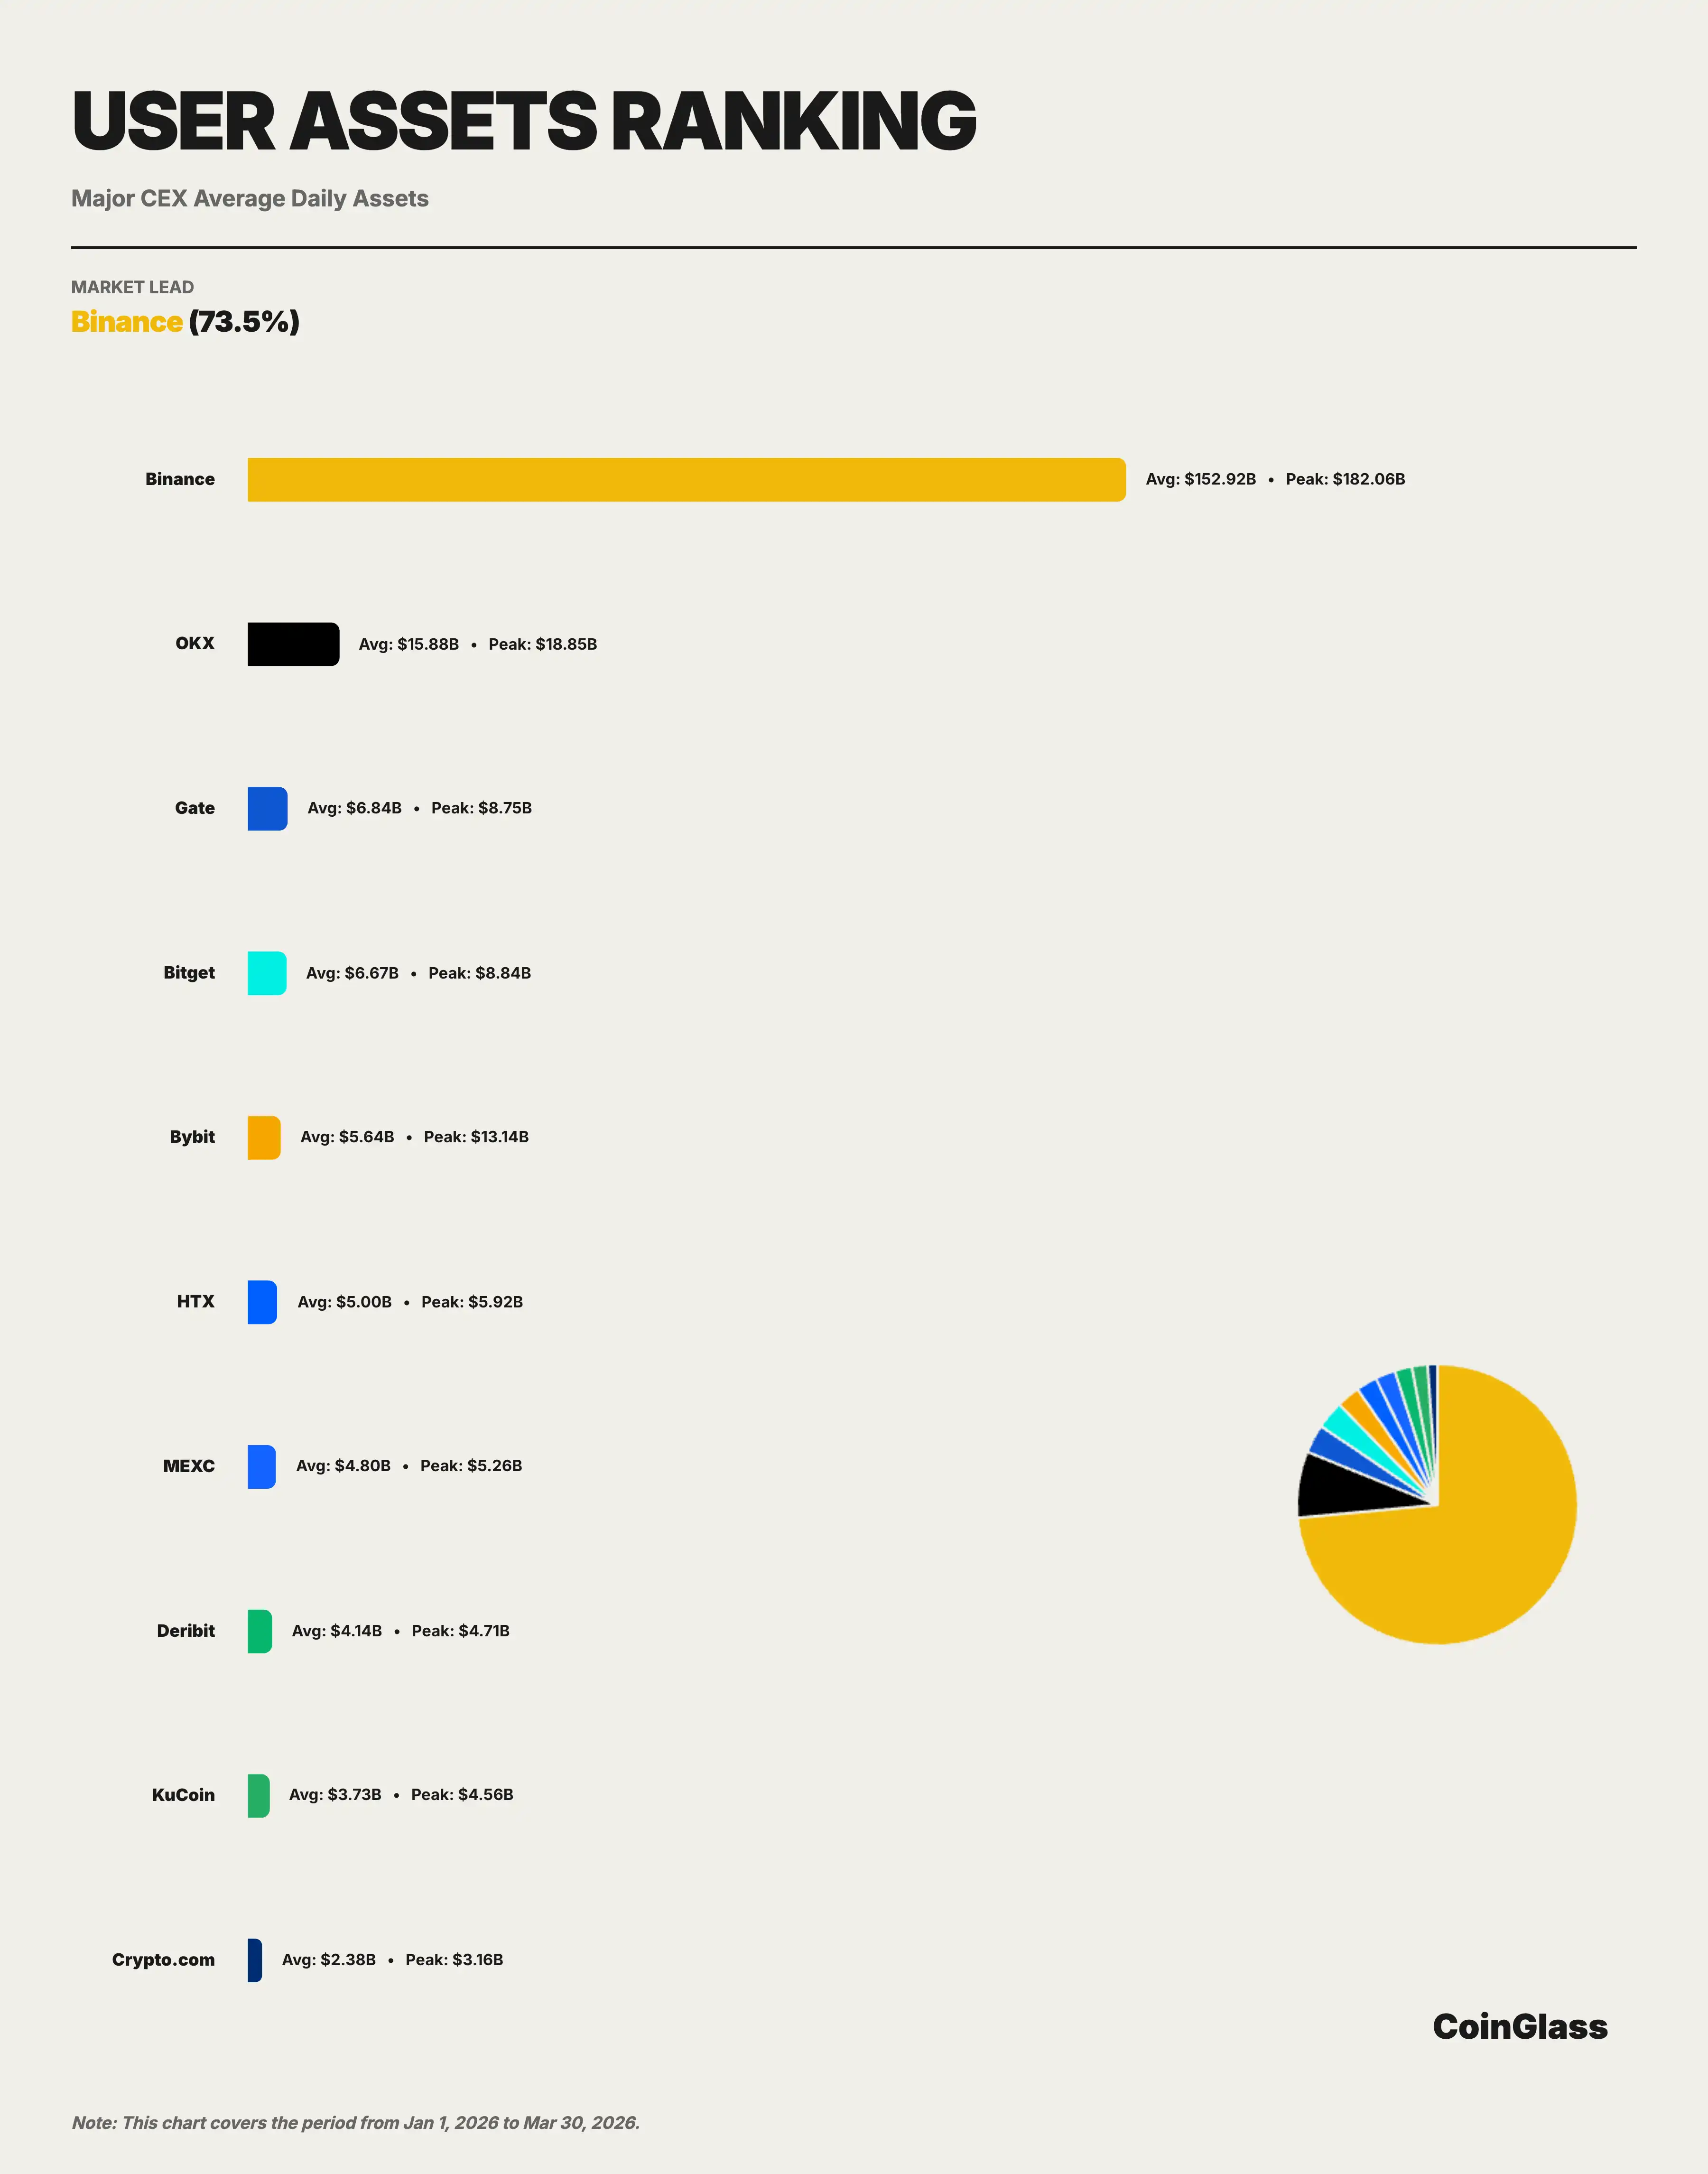
2026年第1四半期、バイナンスの平均資産保有額は約1,529億ドルであり、トップ10取引所の中で約73.5%のシェアを占めています。この比率は、取引量(約34.9%)や保有量(約29.9%)の市場シェアよりもはるかに高く、バイナンスが資金の保管レイヤーにおいて非常に集中していることを示しています。取引所にとって、ユーザー資産の滞留は通常、ブランド信頼性、製品エコシステム、オンチェーン・オフチェーンの入出金の利便性、および複数のビジネス間利用シナリオと関連しています。したがって、この指標はプラットフォームの中長期的な総合的な競争力をよりよく反映します。
月次の傾向を見ると、バイナンスの保有資産は第1四半期に下落後、安定化しました。1月の平均は約1,727億ドルであり、四半期の高値であり、年初の市場楽観的ムードによる資金流入を反映しています。2月には約1,364億ドルに落ち込み、前月比21%減少し、同時期のオープンインタレストの下降トレンドと一致しています。3月には約1,478億ドルにわずかに回復し、資金流出トレンドがほぼ安定していることを示しています。四半期内のピークは1月15日で、約1,821億ドルです。
トップ5プラットフォームはバイナンス、OKX、Gate、Bitget、Bybit の順で、それぞれの平均ユーザー資産が約1,529億、159億、68億、67億、56億ドルです。つまり、主要なCEX基準では、OKXだけが100億ドル以上の水準を維持し、3位から5位のプラットフォームは50億ドルから70億ドルの範囲に集中しており、「1位が著しくリードし、2位がそれに続き、その他のプラットフォームは比較的近い」傾向を示しています。
5.2 主要 CEX 資産滞留比較
ユーザー資産滞留の次元における市場の集中度は、取引量およびポジションの次元よりもはるかに高いです。上位10の取引所の中で、Binance は 1兆5290億ドルを占め、2位の OKX は約159億ドルで、Binance の10分の1にすぎません。3位から5位は、Gate(680億ドル)、Bitget(670億ドル)、Bybit(560億ドル)で、3者の規模は似通っていますが、Binance とは桁違いの差があります——Binance の資産規模は、これら3社の合計の8倍です。Binance の平均ユーザー資産は、OKX の9.6倍、Gate の22.4倍、Bitget の22.9倍、Bybit の27.1倍です。先物取引量やオープンインタレストの次元でのリードと比較して、Binance は資産滞留の次元でのリード幅がより大きいです。これは、Binance の市場地位が取引活動だけでなく、資金の長期滞在に関するプラットフォームの好みにも表れていることを意味します。産業全体の競争構図において、このようなリードは通常、より高い安定性を持ち、短期間で複製するのがより難しいものです。この極めて集中した分布形態は、Binance がユーザー資金の保管レイヤーにおいて、実質的に「システム的基盤」としての役割を果たしていることを意味し、同社の運営とコンプライアンス状況が、全体の暗号市場の安定性に拡大効果を持っていると言えます。
第二梯隊には、HTX(500億ドル)、MEXC(480億ドル)、Deribit(410億ドル)、KuCoin(370億ドル)、Crypto.com(240億ドル)が含まれています。
六、綜合分析と展望
取引量、ポジション、流動性深度、ユーザー資産滞留の4つの次元を総合的に分析すると、以下の主要な判断が得られます:
第一に、Binance の市場リーダーシップは包括的かつ堅固です。Binance はすべての主要次元で第1位を獲得しています:先物取引量は約49兆ドル(トップ10のシェアは34.9%)、OI 日均は239億ドル(シェアは29.9%)、BTC 先物深度は2.84億ドル(シェアは54.6%)、ユーザー資産は1兆5290億ドル(シェアは73.5%)。さらに重要なのは、Binance の流動性深度と資産保管の次元でのリード幅が、取引量の次元よりもはるかに大きいことです。これは、単純な取引量の順位だけで示唆されるよりも、Binance がより堅牢な暗号通貨市場の中核的基盤としての地位を持っていることを意味します。
第二に、先物市場の競争構図が変容しています。OKX は現在、Binance に最も近い中央集権型プラットフォームであり、主に先物取引規模と契約深度に表れています;Bybit は、取引量、ポジション、およびスポット流動性のパフォーマンスが比較的バランスしています;Gate は、先物取引とOIの次元で高い存在感を維持していますが、資産滞留は比較的弱いです;Bitget は、第二の階層の重要なプラットフォームであり、先物取引量およびポジションの次元で上位5位を維持しています。同時に、過去には数社の主要 CEX によって支配されていた先物市場は、CME を代表とするコンプライアンス機関チャネルと、Hyperliquid を代表とする中心化プロトコルの両方によって同時に牽引されています。前者は、ヘッジと基差取引ニーズを主に引き付けており、後者は検閲に対する抵抗力、組み込み可能性、24時間無休の特性によって一部のハイパフォーマンスおよび戦略トレーダーを引き付けています。
第三,市場全体は慎重な修復の過程で前進しています。Q1の取引量は月を追うごとに縮小し、OIは高い水準から下落した後に安定し、これは2025年Q4の極端な出来事を経験した後の市場の修復期の特徴を全体として反映しています。Q2に入ると、注目すべき主要な変数には、米連邦準備制度の通貨政策の透明化、BTC現物ETFの資金流入の変化、および主要な司法管轄区の規制フレームワークの進展が含まれます。
本文は投稿からの転載です。BlockBeatsの見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事