GPU価格がなぜ制御不能な上昇を示しているのか?
原文のタイトル:GPU供給不足の影響 – レンタル容量 – H100 1年レンタル価格指数の発表
原著者:Daniel Nishball、Jordan Nanos、Cheang Kang Wen 他
翻訳:Peggy,BlockBeats
編集者注:AI が「ツール」から「ワークフローインフラストラクチャ」に移行するにつれ、GPU レンタル料金は急速に上昇し、供給は継続的に締め付けられています。
H100の1年間の価格が40%近く上昇し、ハッシュレートが2026年下半期まで前倒しされ、AIラボが長期契約と更新機構を通じて供給を引き続き固定するようになったことで、GPU市場の運営ロジックは明らかに変化しています:価格はもはや主にハードウェアコストによって決定されるのではなく、トークン消費、モデル能力、および生産効率によって共同で形成されます。
需要側の変化は特に重要です。多体制システム、ネイティブコンテンツ生成、AIプログラミングツールなどの新たなパラダイムは、トークンの使用を指数的に増加させています。レポートの主要な見解も徐々に明確になってきており、AIツールの投資収益率が検証され、5–10倍のリターンにより、割と長期間にわたり、ハッシュレートの価格が需要を効果的に抑制するのが難しい状態にあることが示されています。
これにより生じた緊張がより明確になっています:現実のハッシュレート市場は、総合的な不足および価格設定権力の移行を示しており、一方で資本市場はまだ「最終的には過剰供給と商業化が訪れるだろう」という期待にとどまっています。この期待と現実の不一致が、AIインフラストラクチャ競走の評価論理を再構築しています。
ハッシュレートが新しい生産資源となるにつれ、その価格メカニズム、供給構造、資本収益は、深刻な再構築サイクルに入っています。
以下に原文が掲載されています:
AnthropicのClaude 4.6 OpusとClaude Codeの需要が急増しています。その年間継続収入(ARR)は、わずか1四半期で、昨年末の90億ドルから現在の250億ドル以上に急増し、ほぼ3倍に増加しました。同時に、GLMやKimi K2.5などのオープンソースモデルは、オープンソースモデル関連のアプリケーションシナリオの急速な拡大を推進しています。Anthropic、OpenAI、および多くのNeolabsを含む企業の継続的な資金調達も、GPUリソースへの需要を高めています。
この転換点は、需要が急速に増加し、超大規模クラウドプロバイダー(ハイパースケーラー)および新興クラウドサービスプロバイダー(Neoclouds)がGPUを大量購入していることを意味しています。
この新しい要件は、DRAM と NAND ストレージから光ファイバーケーブル、データセンターホスティング、そしてガスタービンなどのインフラに至るまで、価格を押し上げる全体的なサプライチェーンに沿って進行しています。ほぼすべての関連製品とサービスで価格上昇が見られます。
GPU レンタル料金は、多くの算力関連製品とサービスの中で、最新の供給不足と価格急騰が見られる分野となりました。H100 1年間のGPUレンタル契約価格は、2025年10月の1GPUあたり1時間あたり1.70ドルの安値から、2026年3月には2.35ドルに上昇し、40%近く値上がりしました。
オンデマンドGPUレンタルのキャパシティは、ほぼすべてのモデルでほぼ完売しています。既にオンデマンドインスタンスを確保しているユーザーは、価格上昇後も算力を市場に返さずに保持しています。2026年初頭、GPU算力を探すことは、「最後の便」の航空券をゲットしようとするのに似ています:価格が高騰し、ほぼチケットが入手不可能です。より適切な比喩を用いるなら、航空券を奪い合うというよりも、むしろ「薬を手に入れようとしている」と表現したほうがよいかもしれません。
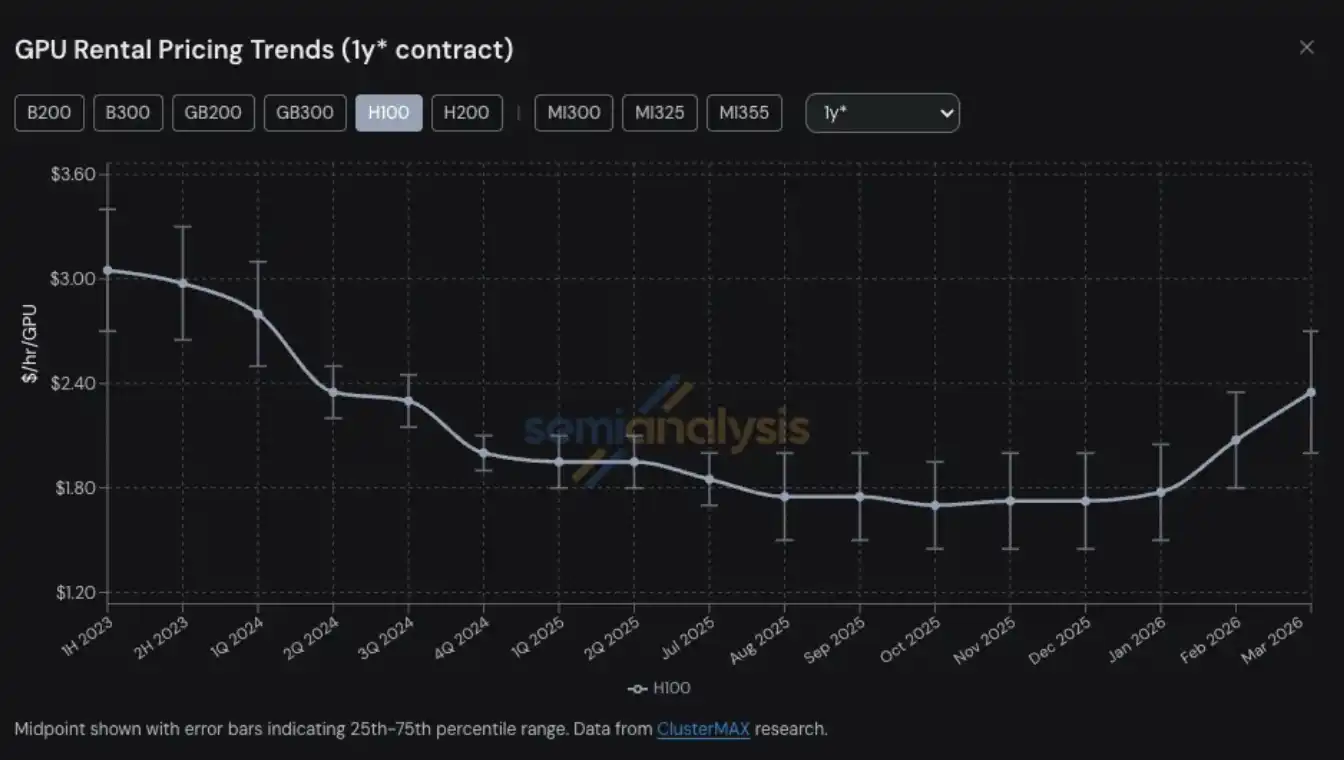
SemiAnalysisでは、Neocloudおよび超大規模クラウドエコシステム内のさまざまなトレンドや主要な問題など、さまざまな領域のトレンドを長期間深く追跡していますが、その中にGPUレンタル料金も含まれています。この能力は、ClusterMAX、InferenceX、AIクラウド総所有コスト(TCO)などのプロジェクトでの継続的な研究と実践に基づいています。
同時に、私たちはさまざまなAIラボがNeocloudサービスプロバイダーと連携し、GPUレンタルリソースを市場で見つけ、ほぼすべてのエコシステムの関係者とGPUレンタル価格の変化トレンドについて継続的に対話するための多大な労力を費やしています。
2023年から、私たちは顧客のために、H100、H200、B200、B300、GB200、GB300、MI300、MI325、MI355などの主要GPUモデルをカバーし、オンデマンドから1か月の短期レンタル、最長5年の長期契約まで、さまざまなレンタル期間を網羅したGPUレンタル価格指数体系を構築してきました。この指数は、複数のNeocloudサービスプロバイダーと算力バイヤーの調査データに基づいて構築されており、実際の取引データや、私たちが仲介し交渉や取引に参加したデータによる交差検証を行っています。
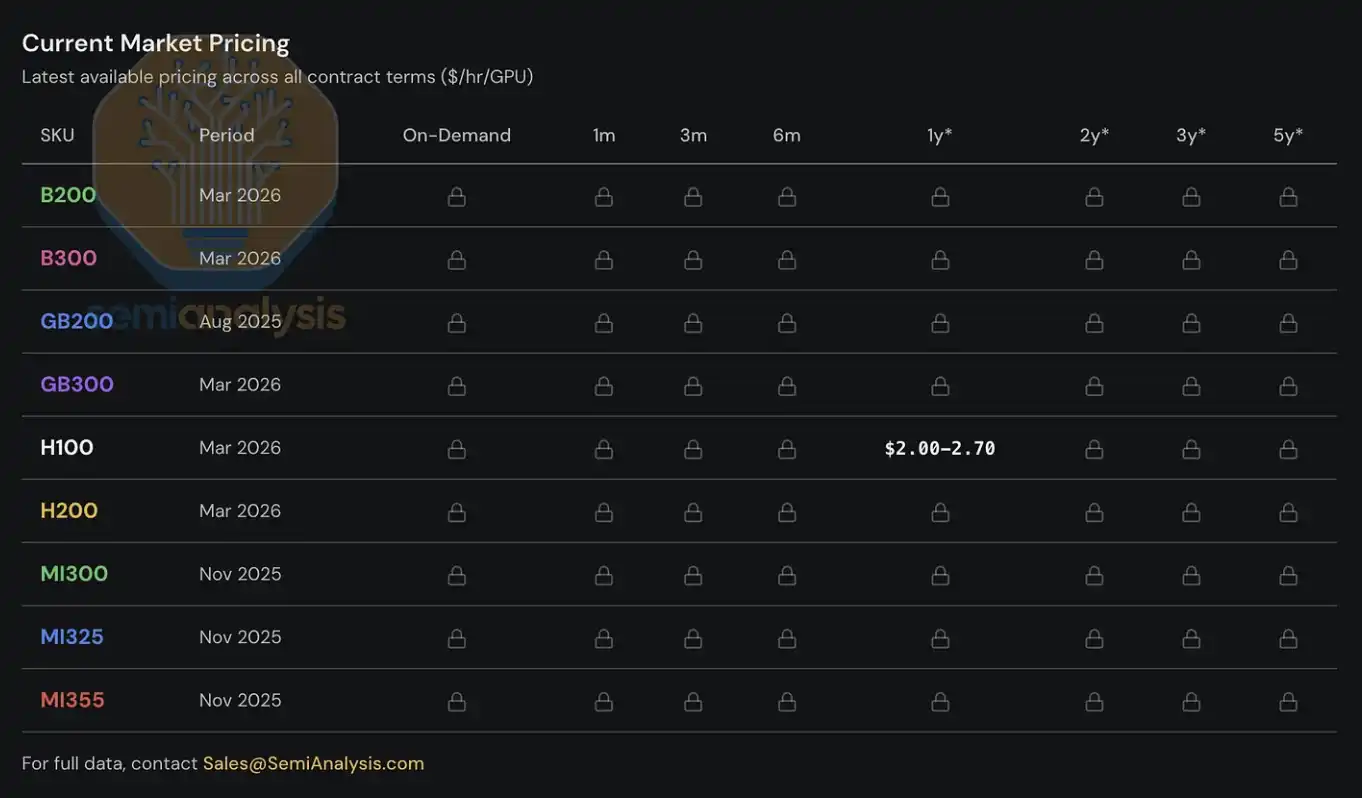
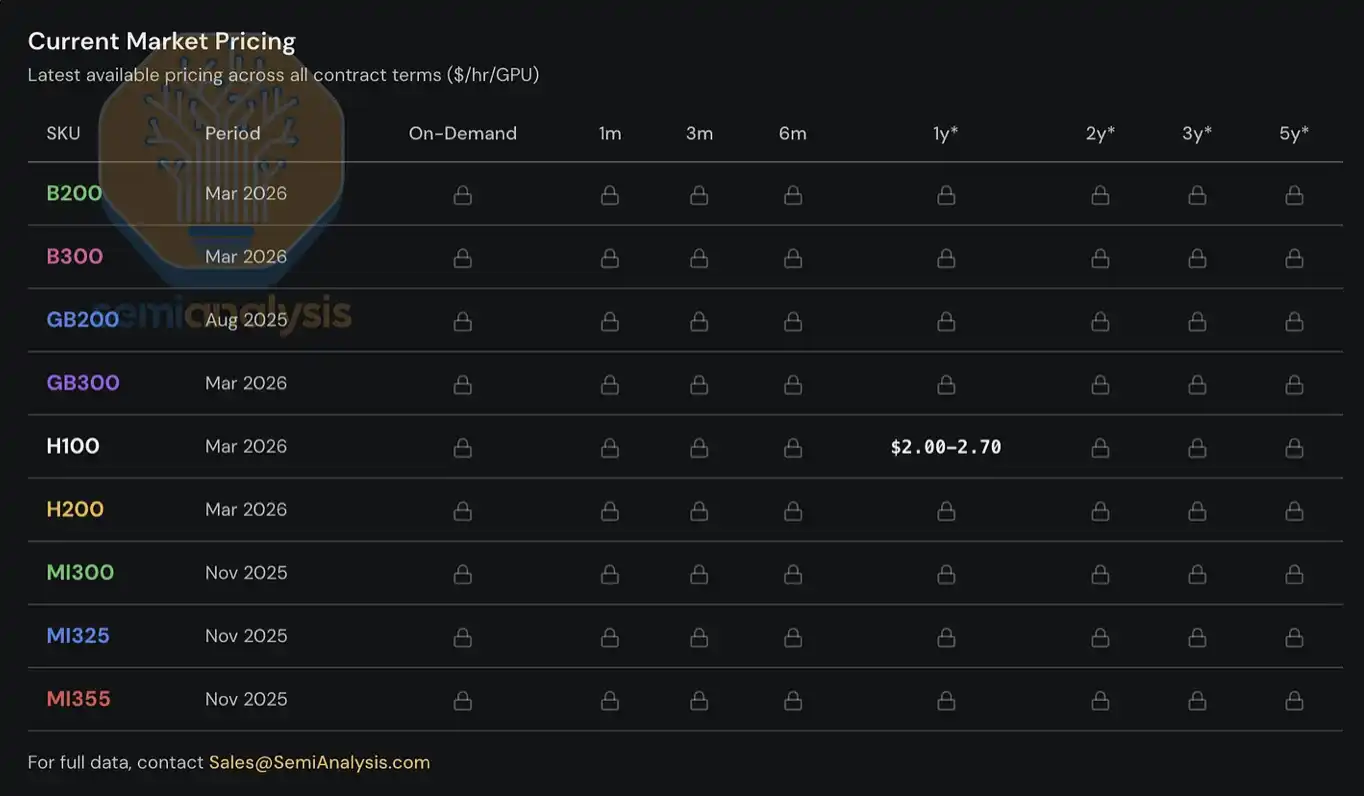
本日、当社はH100 1年間のGPUレンタル価格指数を一般公開し、業界にさらに多くのデータと洞察を提供することを望んでいます。この指数は月次で更新され、最新のトレンド解釈や市場観察をXおよびLinkedInを通じて継続的に発表していきます。さらに、さまざまなレンタル期間構造や他の主要GPUモデルの完全な価格データについては、現時点でAIクラウドTCOモデルを購読している機関ユーザーにのみ開放されています。
このレポートでは、GPUレンタル市場の最新トレンド、市場の第一線での観察、および主要データに焦点を当て、市場全体の構造をどのように理解し、将来のレンタル価格の動向を初期段階で予測するかを分析します。
GPUレンタル市場が「ダイナミックプライシング」段階に入る
H100の1年間のレンタル価格曲線だけから市場の緊張度を完全に表現するにはまだ不十分です。私たちが算力を取得する現場経験や市場参加者からのフィードバックが示す状況はさらに深刻です。
現在の需要は、非常に異質な複数の使用シナリオから来ており、「汎用的な解」はほとんど存在しません。たとえば、推論側では、大規模な混合専門家モデル(MoE)は、GB300 NVL72などの最新の大規模システムで実行されるのがより適しています。一方、トレーニング側では、H100はコストパフォーマンスにまだ優れており、比較的「旧世代」のGPUであっても需要が高いままです。
現在、おそらくほとんどの顧客がAWS p6-b200のGPU1時間あたり14ドルのプリエンプティブインスタンス価格を支払おうとしています。一部のトップネオクラウドサービスプロバイダーはもはやシングルノードを販売していません。いくつかのH100の更新料金は、なんと2〜3年前と同じです。さらに、いくつかのH100契約は直接2028年まで延長され、4年間の契約期間があります。今、H100またはH200クラスターのようなGPU(8つのノード、64枚のGPU)を探そうとしても簡単ではありません。お問い合わせしたサービスプロバイダーの半数が完全に在庫切れであり、ほとんどのサービスプロバイダーの返答は、「近い将来、HopperアーキテクチャのGPUは一切リリースされない」というものです。
さらに、私たちは、いくつかの算力リース取引者が、リースしたクラスターを再度分割してサブリースしていると聞いています。まるでモナコグランプリの間にアパートメントを分割して短期賃貸するかのようです。これからは、「ネオクラウドのサブリース主人」と呼ばれる存在が現れる可能性があり、それはもはや冗談ではないかもしれません。
Blackwellの供給も非常に緊張しています。オープンソースウェイトモデルの需要が高まり、推論の需要が爆発的に増加しているため、新しい一連のBlackwellクラスターの展開と配信サイクルは現在6月から7月に延びています。さらに、ほとんどの新規クラスターはすでに予約されています。実際、市場全体から見ると、2026年8月から9月までほぼ新しい製品が追加されるまで、ほとんどが事前に予約済みです。
GPUレンタル価格: 再び浮上
しかし、市場がここまで進展した理由は何でしょうか?わずか6ヶ月前には、多くの市場観察者がGPUの「終値」に疑問を持ち、GPUレンタル価格は時間の経過とともに必然的に継続的に下落すると広く考えていました。その頃、Neocloudや超大規模クラウドプロバイダーがGPUの算力資産を6年間の償却サイクルで財務モデルに組み込む場合、金融アナリストから批判されることさえありました。将来のトレンドを論じる前に、ここに至る経緯を簡単に振り返りましょう。
2025 年下半期まで、エコシステム全体の主要な予測は常に、Blackwell の大規模展開とその単位算力コストの大幅な低下に伴い、Hopper(つまり H100 および H200)のリース価格が大幅に下落することでした。しかし、実際の状況はまったく逆でした。2025 年下半期には、H100 の需要は弱まらず、むしろ多くのシナリオでさらに強化されました。オープンソースの重み付きモデルの急速な普及と、当時の推論需要の持続的な加速は、このほぼ無限の算力需要の波の最初の兆候でした。
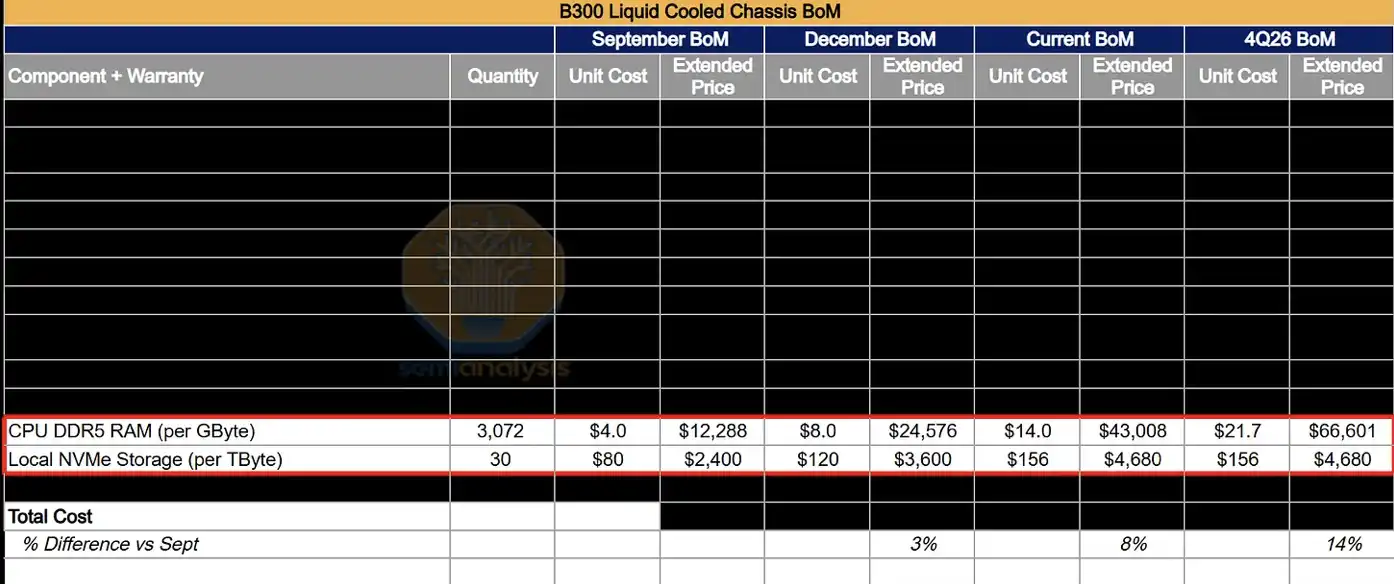
2026 年 1 月には、算力市場は次の転換点を迎えました:DRAM および NAND ストレージの価格が数四半期にわたる急速な上昇の後、「放物線的な」急上昇段階に入りました。当社のストレージモデルによると、2026 年第1四半期には、LPDDR5 および DDR5 の契約価格が前年同期比でそれぞれ約4倍と5倍近くに達しました。
部品コストの急激な上昇に対処するため、OEM メーカーはAIサーバーの価格を引き上げ始め、価格の引き上げ幅は、部品コストの上昇率を大幅に上回るようになりました。これにより、クラスタープロジェクトの資本支出決定がより複雑になりました。より高価なサーバーの購入コストがプロジェクトの予想収益を押し下げ、一部の運営者にプロジェクトの展開ペースを遅らせることさえ強いる状況となりました。その結果、もともとオンライン化される可能性のある追加の供給の一部が延期または中止され、リース市場の緊張がさらに増大しました。
「AIサーバーの価格設定失控」が引き起こしたこの調達混乱の中で、GPU レンタルの需要は急速に増加し、市場に残された算力はほぼ1月と2月に完全に消費されました。3月には、H100、H200、B200のいずれもが、ほぼどのレンタル期間内でも利用可能な生産能力がほとんどない状況でした。1年間のレンタル価格は、1月末にはGPU1時間あたり2ドルを超え、2月中旬には1月末からさらに15%–20%上昇し、3月末までにも15%–20%の増加が見込まれています。
今年初めの需要の主要なドライバーの1つは、ネイティブメディア生成(native media generation)から来ています。Seedance、Nano Bananaなどのアプリケーションは、ユーザーが画像やビデオを規模化して生成し、トークンのスループットを大幅に向上させています。しかし、より重要でより目立つ需要源であるのは、マルチエージェント(multi-agent)ワークロードの台頭です—これらのシステムは多段階プロセスを実行し、高負荷環境で継続的にイテレーションを行い、トークンの消費と算力需要を「指数関数的に」増加させています。
この動向は、Claude Code の関連データで特に顕著に現れており、これまで複数の記事で触れてきました。SemiAnalysis を例に挙げると、過去わずか7日間で、数十億のトークンが内部で消費されており、トークンあたりの平均コストは約5ドルでした。しかし、このことによってもたらされた時間の節約、ワークフローの拡張、および能力向上は、コスト自体をはるかに上回っています。現在、SemiAnalysis は、AI ツールのセット全体を複数のワークフローに組み込み、単なる検索と要約にとどまらず、データダッシュボード、自動収集、大規模データ処理、およびインテリジェントエージェントに基づく金融モデリングなどのシナリオまでをカバーしています。
私たちはまた、Claude の日々のコミット量などの指標を通じて、この需要の爆発的な成長を追跡しています。現在のトレンドに従うと、2026年末までに、Claude Code はすべてのコードコミットの20%以上を占めると予想されています。言ってしまえば、気づかないうちに、AI がソフトウェア開発プロセス全体を「飲み込み始めている」と言えます。このデータセットを入手したいビジネス顧客は、当社の API チームにお問い合わせください。少し先にネタバレをすると、このコミット量は、初回リリース時のレベルを明らかに上回っています。
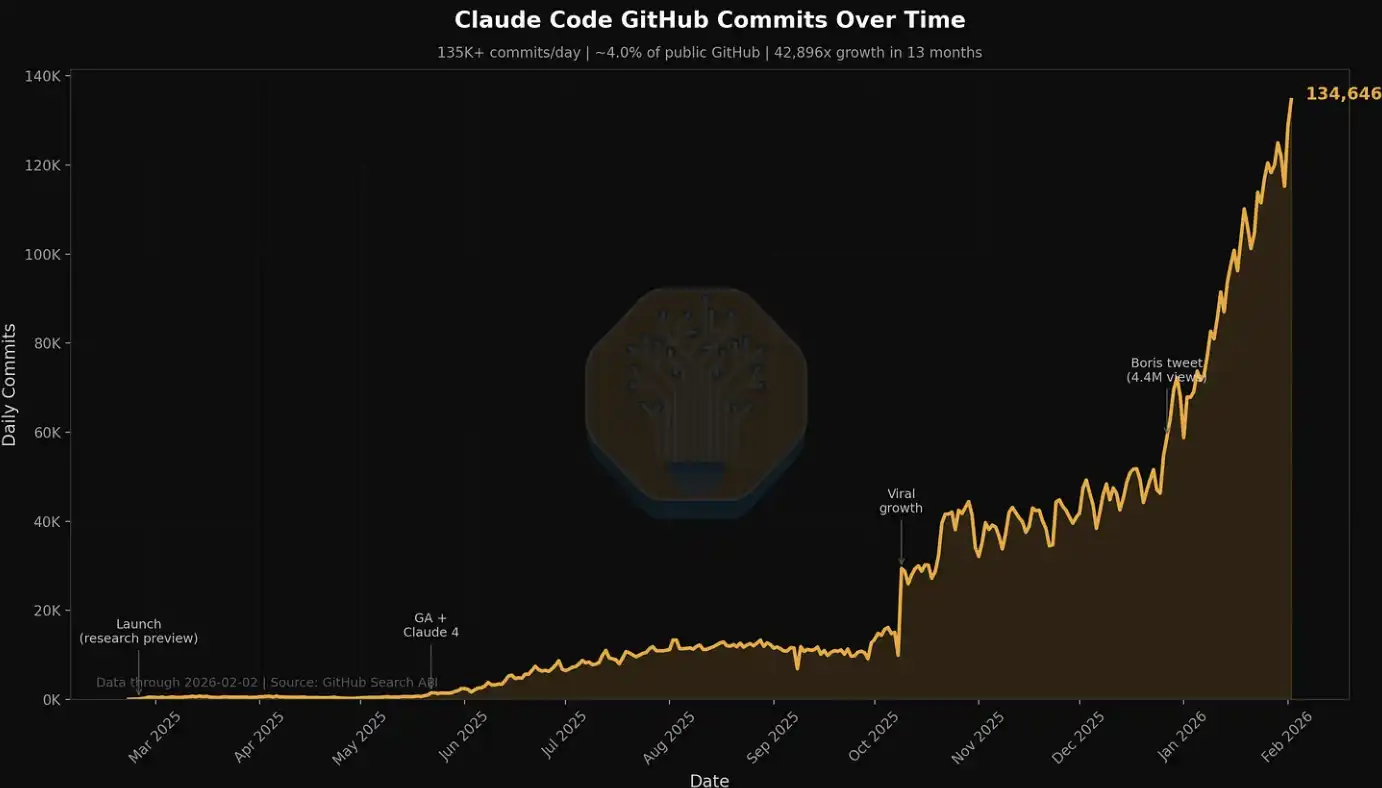
私たちのコミュニティでは、ほぼ誰もが Claude Code のヘビーユーザーです。しかし、このコミュニティ自体が AI と半導体の分野に深く没頭しており、「最前線のほんのわずかな人々」にすぎません。
多くのフォーチュン500社および一般大衆にとって、Claude Code と「インテリジェントエージェントの世界」は単なる少し新鮮味のある周辺トピックに過ぎず、時折、FacebookのニュースフィードやNPRのポッドキャストに登場するに過ぎません。彼らはまだ、インテリジェントエージェントによる生産性の波及と構造的なショックが迫っていることに気づいていません。
物理経済からのますます多くの参加者が、AI ツールの使用によってもたらされる驚異的な投資収益率に気づき、この「計算力の波」に参加するにつれて、トークンの消費は段階的に増加し続けます。AI投資収益率に関する論争は実際には解決しており、AIツールの使用によって生み出される価値は、そのコストを数桁上回ることがしばしばあります。このような背景のもと、トークンの需要曲線が持続的に右にシフトしており、強力で(現在の段階では)比較的低い弾力性を持つ力が、GPUレンタル価格を引き続き押し上げています。
簡単に言えば、AIツールの投資収益率が5倍から10倍に達する場合、GPUレンタル価格にはまだかなりの上昇余地があり、本当に需要を抑制するにはさらなる上昇が必要です。また、レンタル価格のさらなる上昇が、サーバーやコア部品のコストを引き上げ続けることも否定できません。
SemiAnalysis H100 1年間リース価格指数が公開されました
今日、当社はSemiAnalysisのH100 1年間リース契約価格指数を無料で一般公開し、GPUリース価格トレンドに関する市場認識と透明性を向上させることを目的としています。
この指数は、Neocloudサービスプロバイダー、算力の購入者および売り手を含む100を超える市場参加者の月次調査データに基づいて構築され、GPUリース価格の代表的な範囲(第25〜第75パーセンタイル)を特定するために使用されます。同時に、実際の取引データによる相互確認を行い、独自のネットワーク内で売買双方を仲介し、一部取引に直接参加することで価格水準をさらに調整しています。
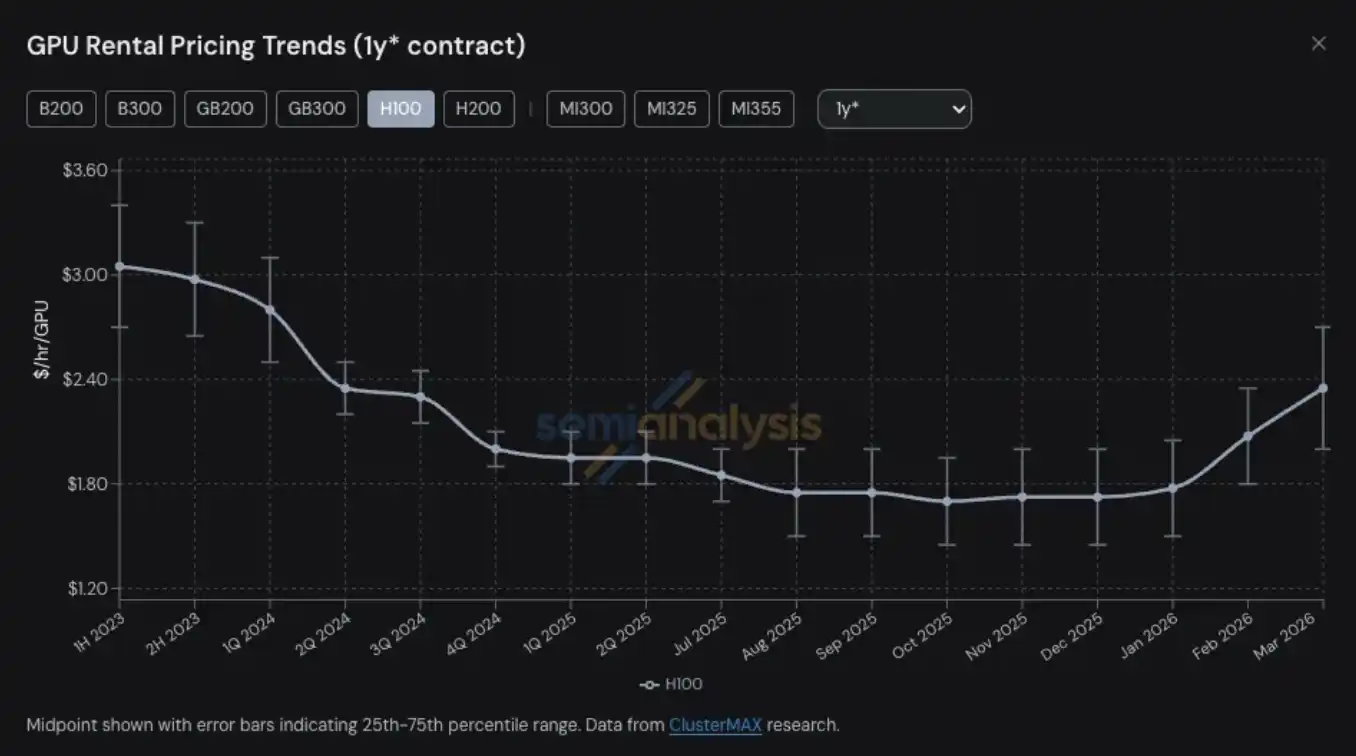
2023年以来、当社はH100、H200、B200、B300、GB200、GB300を含む異なるリース期間(3か月から5年)でのGPUの価格、およびAMDシリーズ(MI300、MI325、MI355)の関連データを継続的に追跡しています。
既存のGPU指数と比較して、SemiAnalysisのH100 1年間契約価格指数にはいくつかの主要な違いがあります:
まず第一に、多くのGPUリース指数はスポット/オンデマンド価格に基づいていますが、実際には、ほとんどのGPUリース取引は長期契約を通じて行われ、通常、6か月以上の期間が設定されています。このような価格は通常、双方向の交渉によって形成され、どの公共データベースにも表示されません。多くの大手Neocloudサービスプロバイダーは、最低1年間の契約に署名することを好み、2〜3年がより望ましく、5年の大規模な契約を締結できる場合はさらに良いとされています。SemiAnalysisのH100 1年間リース指数は、この「契約市場」に焦点を当てており、実際の取引量が最も集中しています。特定のリース期間を明示することで、この指数はカバーする市場範囲が理解しやすくなり、自己観察との対比検証が行いやすくなります。
次に、公開価格は実際の取引価格を表すものではありません。巨大なクラウドプロバイダーやNeocloudが公開する価格は、通常、トレンドの方向性の参考値であり、実際の取引水準を示すものではありません。これらの価格はしばしば契約市場の変化に反応し、通常は算力需要が変化した後に調整されます。特にオンデマンド市場では、価格は比較的一定のレベルに設定され、実際の供給と需要の変化は利用率やリソース利用率を通じて現れ、必要に応じて不定期に調整されます。この市場メカニズムに関する詳細は、記事の後半部でさらに詳しく説明します。
再度、市場には大規模な見積もり、価格、取引データを処理し、トレンド分析に優れた多くの指数がありますが、私たちのアプローチは市場参加者との直接的な対話を重視しています。すべての見積もりや取引には、それぞれ固有の文脈と意思決定論理があります。私たちは量的データを提示するだけでなく、これらの定性情報とフィールド観察を補完し、GPUレンタル市場の実態をより包括的に再現したいと考えています。
機関向けのサブスクリプションユーザーには、ほぼすべての主要GPUレンタル市場をカバーする完全なテナーリストデータも提供しています。
H100の1年契約価格指数を公開する一方で、機関向けTokenomicsモデルのサブスクリプションユーザー向けにSemiAnalysis Tokenomics Dashboardをリリースしました。これは、最先端のAIモデルの動向を追跡し理解するためのものです。このダッシュボードでは、コード、推論、数学、およびエージェント評価など、複数のディメンションでのカスタム比較をサポートし、異なるモデルやサービスプロバイダのAPI価格を比較し、主要なAI研究所が開示した重要なデータ(トークン利用、収入、評価、顧客規模)を確認できます。
GPUレンタル市場の現在の構造
2025年下半期までに、GPUレンタル市場の価格設定環境は比較的競争的な状況になります。当時、オペレーターはより多くのGPU在庫を保有しており、エンドユーザーの需要も急速に増加していました。そのため、Neocloudサービスプロバイダ間の競争が激しく、顧客を獲得するためにより魅力的な価格で提供しています。その中心目標は利用率を向上させ、次のGPUイテレーションサイクルが到来する前に、既存の計算能力アセットの価値を最大限に引き出すことです。
しかし、その後、市場の状況は180度変わりました。現在、Neocloudおよび超大規模クラウドプロバイダは完全に主導権を握っており、より高い前払い、より優れた価格設定、より長い契約期間を要求することができます。さらに、供給側には時間の余裕があります。彼らは自分たちのペースで展開を進めることができ、価格が持続的に上昇する環境の中で、最高品質の顧客ポートフォリオを段階的に選定できます。
構造的には、GPUレンタル市場は大きく3つのセグメントに分かれており、異なるタイプの顧客需要に対応しています:
・ ショートタームレンタル:オンデマンド、スポット、および3か月未満の契約
・ ミドルターム契約:3か月以上3年未満の契約
ロングターム契約(オフテイク):4~5 年契約であり、5 年が最も一般的です
ショートターム・リース:オンデマンド、アドホック、3 か月未満の契約
ショートターム・リースは、リース期間構造全体で最前線に位置し、多くの場合「余剰キャパシティ」に対応しています。ただし、Runpod、Lambda などの一部のサービスプロバイダは、かなり大規模かつ柔軟なオンデマンドやアドホックのコンピューティングリソースを提供することに特化しています。
オンデマンド市場の価格設定メカニズムは、他の契約市場とは大きく異なります。通常、サービスプロバイダはオンデマンドリソースに比較的固定の価格水準を設定し、ほとんどの場合、それを調整しません。つまり、ショートターム市場の価格は、リアルタイムの供給と需要に直接影響されるわけではなく、むしろリソース利用率の変化によって市場の緊張度が示されます。
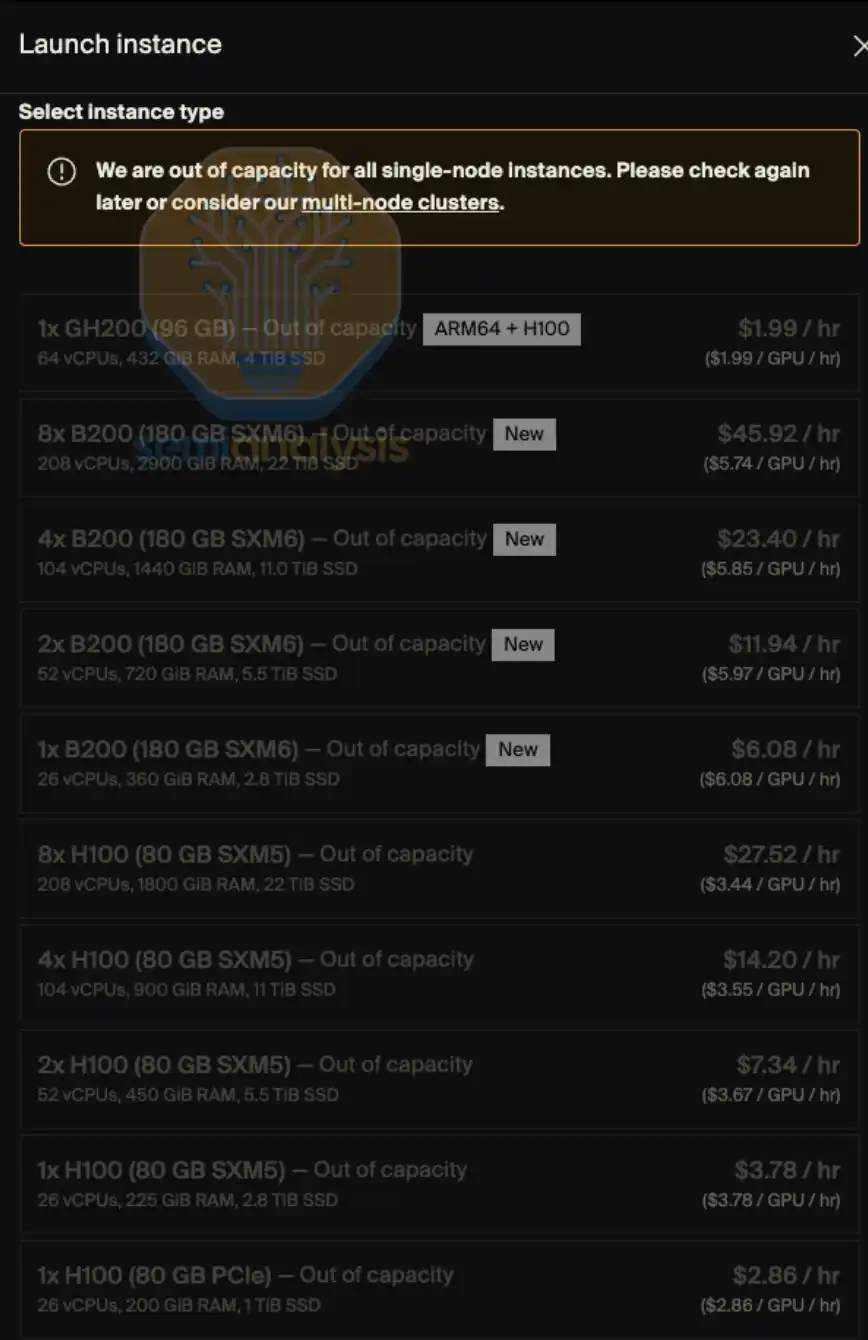
サービスプロバイダは通常、リソース利用率に基づいて価格を一度調整します。利用率が低い場合、需要を刺激するために価格を引き下げます。一方、利用率がほぼ満杯に近づくと、需要が高水準で維持されるため、価格を引き上げます。
これは、オンデマンド価格が時間の経過とともに比較的一定であり、突然「ジャンプ」する上昇または下降が発生する理由でもあります。オンデマンド市場にとって、需要の変化を高頻度で反映するのは価格ではなくリソース利用率です。
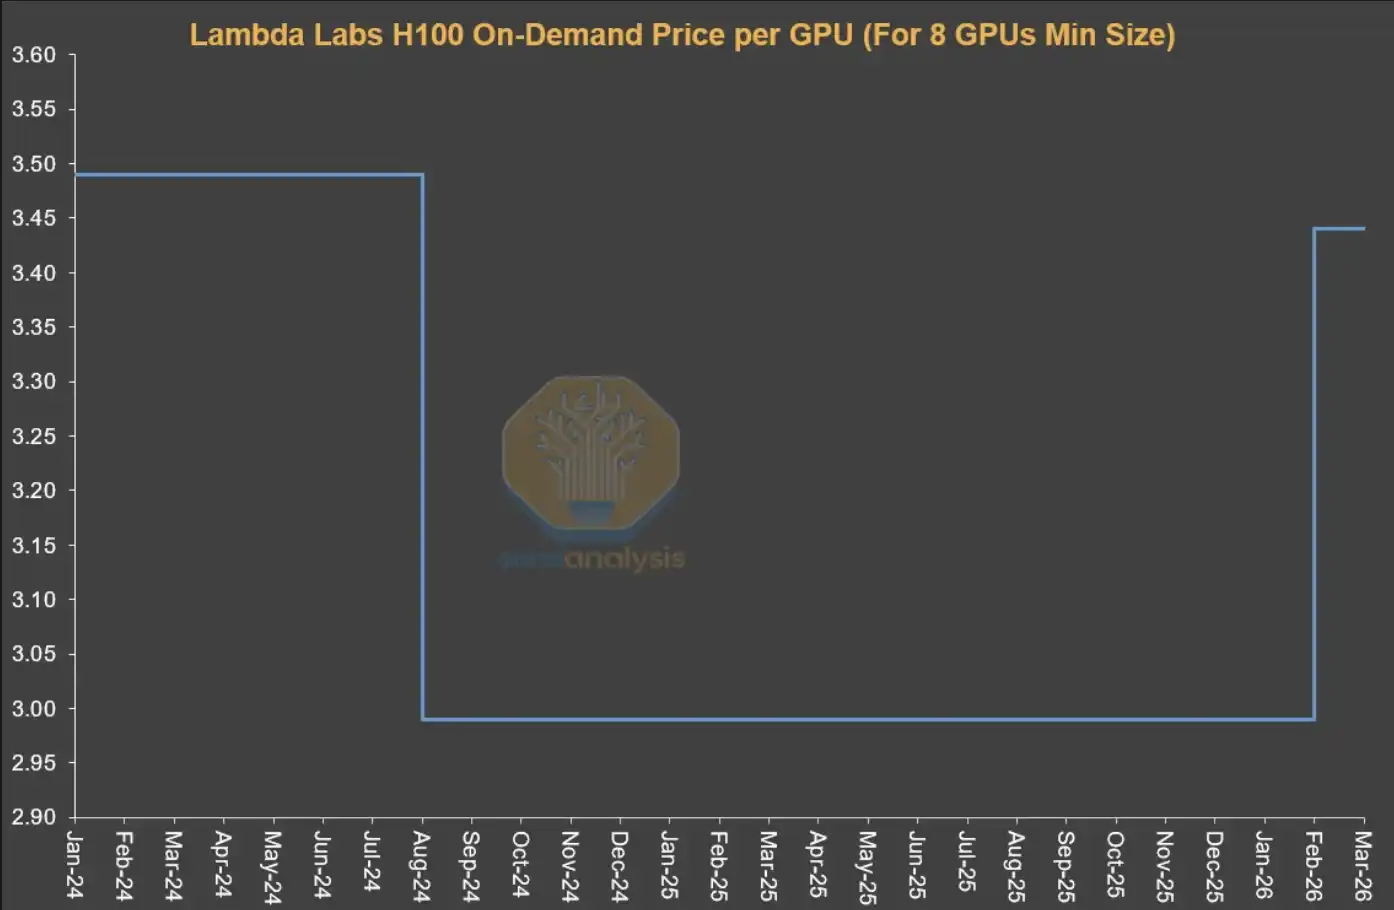
出典:Lambda Labs、SemiAnalysis
ミドルターム契約(Mid-Term Contracts)
経済的な観点から言えば、実際には「契約市場」がより重要です。なぜなら、ほとんどの GPU リース取引の価値はこのセグメントで発生するためです。その中でも、1 年契約が特に重要です。この契約は非 AI ラボ顧客の限界需要を反映するだけでなく、大口顧客からのオーバーフロー需要を示すため、市場の緊張度を最も感じ取る指標です。
AI ネイティブ企業および中小規模の AI ラボは、主に1~3年の期間で活発です。ただし、最近の明らかなトレンドの1つは、これらの企業もより長期の契約を通じてコンピューティングリソースを確保しようとしていることであり、これらの契約は4年以上にも及び、過去にはあまり一般的ではなかった20%以上のプリペイメントを支払うことすらあります。
長期的オフテイク
より長期の 4–5 年契約市場では、主要な力は大規模な AI ラボによって wield off されます。これらの取引は通常、50MW、100MW、またはそれ以上の規模のクラスタに対応し、約 2.4 万〜4.8 万枚のGB300 NVL72 GPUに相当します。全体として、この種の長期オフテイク契約は、Neocloud GPU リース市場の相当な部分を占めています。
AI ラボは、この種の契約を好みます。なぜなら、彼らは一度に大規模な計算リソースをロックでき、急速なエンドユーザー需要の増加に対応できるからです。同時に、これらの機関は通常、クラスタのデザインに深く関与し、ストレージ、ネットワーク、CPU 構成などの重要な側面を含みます。この種の取引は、通常 **ベアメタル(bare metal)** 形式で配信されます。なぜなら、AI ラボは十分なエンジニアリング能力を備えており、より下位レイヤーでテクノロジースタックをカスタマイズでき、最適なTCO(総所有コスト)とパフォーマンスを達成できるためです。
Neocloud サービスプロバイダにとっても、この種の取引は魅力的です。一方で、彼らは大口注文にリソースを集中させ、多くの小規模クライアントを取り扱う必要なく同じ収入を得ることができます。もう一方で、長期契約は、デットファイナンスをより有利な条件で実施するのに役立ちます。契約期間をデットファイナンスの期間と一致させることで、期間のミスマッチリスクと価格の変動リスクが効果的に低減され、通常、数十パーセントのプロジェクトIRRが確保されます。
さらに、超大規模のクラウドプロバイダ(ハイパースケーラー)は、しばしば「バックストップ」として機能します。彼らは直接買い手として、Neocloud から計算リソースを購入し、それをAI ラボに転売します。この構造はすべての関係者にとってウィンウィンの関係です。Neocloud はAAA格付けの買い手に基づいてより良いファイナンス条件を得ることができます。そして超大規模クラウドプロバイダは、自己の資産負債表を拡大する必要なく、クレジットエンドースメントを提供することでプロジェクト収益の一部を受け取ることができます。
以下に、当社が追跡しているいくつかの大規模オフテイク契約を示します。これらの取引を詳細に分析し、それらの暗黙のGPU時間価格($/hr/GPU)、プロジェクトIRR、EBIT利益率などの主要な収益指標を逆算します。
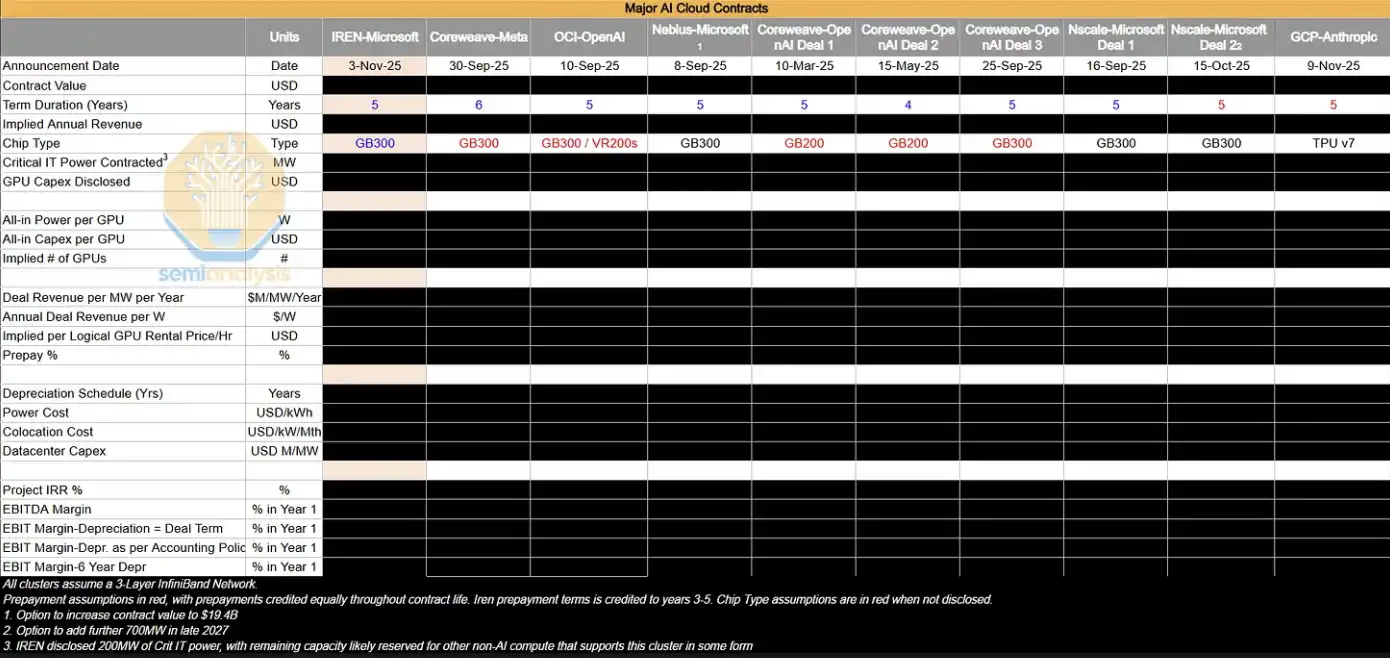
現在の市場環境では、拡大中のほとんどの大規模AIクラスタは実際にはAIラボによって「内部的に吸収されています」。ただし、これらの機関は、4年以内の契約市場においてリソースを補充し、同時に既存のH100およびH200クラスタを更新契約することで、供給が市場に再流入するのを阻止します。GB200およびGB300の超大規模クラスタが段階的に導入される中、1–3年契約市場の供給と需要の関係がどのように変化するかは、今後注目すべき変数となります。
「パックがどこに向かおうとしているか」
現在、最も関心を引くのは、基礎となる現実と市場のセンチメントとの明白な逸脱です。供給が締め付けられ、価格が上昇するという Neocloud(利益率の拡大、資産の寿命延長)の恩恵を受けるはずのサインは非常に明確になっていますが、コアウィーブ、ネビアス、アイリスエナジーなどの企業に対する一般市場の悲観主義が高まっており、これらの企業の株価は現在でも過去6〜12ヶ月のレンジの底値にあります。
市場は依然として、「最終的な供給過剰、ハッシュレートの商品化」というナラティブに支配されており、上記の変化はGPUの長期的な価値への投資家の懸念を実質的に和らげていません。しかし、第一線で見ると、供給は引き続き緊張状態にあり、価格決定権が強化されており、ほぼすべてのハッシュレートが需要に「吸収」されている状態を意味しています——性能に違いがあっても、現在のような極端な不足状況では、需要が供給を上回る状況です。
将来の3つの注視点
GPUのリース価格が高水準を維持するかどうかを判断するためには、3つの変数に重点を置くことができます:
1、GB300クラスターの拡張ペース(2026年)
新たなハッシュレートとトークン要求の相対速度が鍵です——供給が緩和されるか、需要が引き続き供給を上回るか。これはAIラボが今後4年以内に市場に参入し続けるかどうか、およびその期間の価格動向に直接影響します。
2、チップ不足がさらに悪化するか
TSMCのN3プロセスの生産キャパシティ、HBM、DRAM、NANDなど、製造の実行レベルにおけるどんな波乱も、供給をさらに引き締める可能性があります。
3、AIラボのARRとトークンの消費増加率
AIの商業化と規模の拡大が、エンドユーザーの需要の強度を決定し、これがハッシュレートの需要を推進する主要な変数です。
価格は一方的に上昇し、リターン率も上昇する
総合的に見ると、比較的明確な結論は次のとおりです:GPUのリース価格が継続的に上昇する可能性は、下落する可能性よりも高いです。
このプロセスには顕著な自己強化の特徴があります:Neocloudが供給の締め付けと価格上昇を認識すると、より多くのハードウェアを事前にロックして供給をさらに制限し、価格上昇を促進させます。これは2023年から2024年のGPUの不足サイクルと類似しています——当時、供給の緊張がOEMにかなりの利益拡大をもたらし、サーバーの価格を大幅に引き上げました(今回の市場はより成熟しているため、このプロセスが完全に繰り返されるとは限りません)。
一方、GPU のレンタル価格の再度の上昇は、Neocloud の ROIC(投下資本収益率)を改善しています:
一方では、展開済み資産の利益率を向上させました
他方では、GPU の経済的な使用期間を延長し、資本がより長い間キャッシュフローを生み出すことが可能になりました
現在の最大の恩恵者は誰ですか?
現在、最も直接的な恩恵を受けているのは、以下の特徴を備えたハッシュレートプロバイダーです:
・短期契約が主体(素早い再価格設定が可能)
・大量の H100 在庫デバイスを所有
・短期内に新しい生産能力を導入する
短期レンタル構造の Neocloud は、古い契約を迅速に解除し、より高い価格で再契約することで、利益拡大を迅速に実現することができます。また、次世代のハッシュレート(数年契約)を事前にロックする超大規模なクラウドプロバイダーと Neocloud は、将来のサイクルで恩恵を受けるでしょう。
では、問題が発生しました:今回は本当に「違う」のでしょうか?
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事