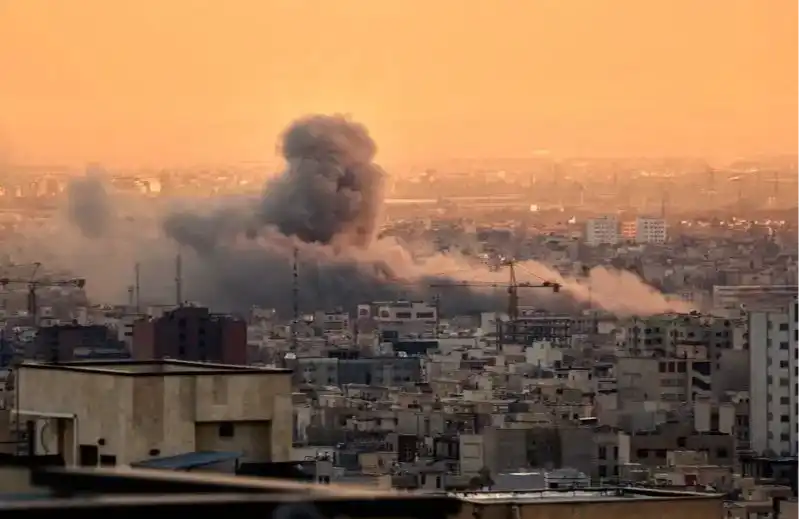
すべての人が戦争の終結を待っていますが、石油価格は長期的な紛争を示唆していますか?
原文タイトル:Oil Is the War
原文著者:Garrett
翻訳:Peggy,BlockBeats
Editor's Note: While the market still considers oil price volatility as a "result variable" of war, this article argues that what truly needs to be understood is how war itself is being priced through oil.
With the continued blockage of the Strait of Hormuz, the global crude supply system is being forced to restructure—Asian buyers are massively turning to U.S. crude, WTI surpasses Brent, marking a structural shift in pricing mechanisms and trade flows. Short-term differentials can be explained by contracts, but at a deeper level, it's a question of "who can still supply."
The author further points out that the key misjudgment in the current market is not about price but about time. The futures curve still implies a premise: that the conflict will end in the short term and supply will recover. However, a more plausible path is a long-term attrition war. This means that the high oil price is no longer a temporary shock but will evolve into a more enduring structural state, with the range moving upwards to $120–150.
In this framework, crude oil is no longer just a commodity but has become the "upstream variable" of all assets. Its repricing will cascade through interest rates, exchange rates, stock markets, and credit markets layer by layer.
The market has already priced in the occurrence of war but has not yet priced in the duration of the war.
The following is the original text:
Trump gave Iran a 10-day deadline. That was a week ago. Yesterday, he reminded everyone again: the countdown is now only 48 hours. Tehran's response was: no.
Five weeks ago, on February 28 when U.S. and Israeli warplanes struck Iran, the market's pricing logic was still a "surgical" airstrike: two weeks, maybe three weeks; the Strait of Hormuz reopens; oil prices spike and then retreat, everything returns to normal.
But our assessment at the time was: no.
From day one, our core view was that this war would escalate first and only possibly cool down later. The most likely path was ground troops intervention, and it would then evolve into a long and attritional conflict. The shutdown time of the Strait of Hormuz would far exceed the market's willingness to incorporate into its assumptions. We have provided a complete logic in terms of duration framework, Hormuz pricing model, and war variable analysis.
The core judgment is simple: Iran does not need to win; it only needs to raise the cost of war high enough to compel Washington to seek an exit. And this "exit" will not come with the smooth reopening of the strait.
5週後、この判断の要点が徐々に検証されつつあります。ホルムズ海峡はまだ通行不能の状態です。 ブレント原油は約110ドルで終了しました。 ペンタゴンは数週間の地上作戦に向けて準備中です。 トランプの戦争目標は、「非核化」から「相手を石器時代に追いやる」方向にシフトしていますが、彼はまだ「勝利」を明確に定義できていません。
地上部隊の投入は、私たちが常に追跡しているアップグレードの転換点です。 海兵隊と空挺部隊はすでに戦区に集結し、その瞬間が迫っています。
次の空爆や最後通告よりも重要なのは、石油です。
石油はこの戦争の副産物ではありません、石油自体が戦争の中心です。 株式市場、債券市場、暗号市場、連邦準備制度、そしてあなたの日常の食費—すべてが下流変数です。 原油価格を正しく判断すれば、他のすべてがそれに沿って展開されます;判断を誤ると、他のすべての決定に意味が失われます。
WTI原油価格がついに2022年以来初めてブレントを上回った直後、この変化が市場の注目を集めました。
非常によく、その通りです。
WTIがBrentを上回る:人々が疑問に思っていること
4月2日、WTI原油は111.54ドルで、Brentは109.03ドルで終了しました。 WTIはBrentに対して2.51ドルのプレミアムをつけ、2009年以来の最大の価格差となりました。 ただし、わずか2週間前までは、WTIはBrentに対して明らかなディスカウントが存在していました。
人々は皆、何が起こったのかを尋ねていますか? 以下に簡単版とより真実に近いバージョンを示します。
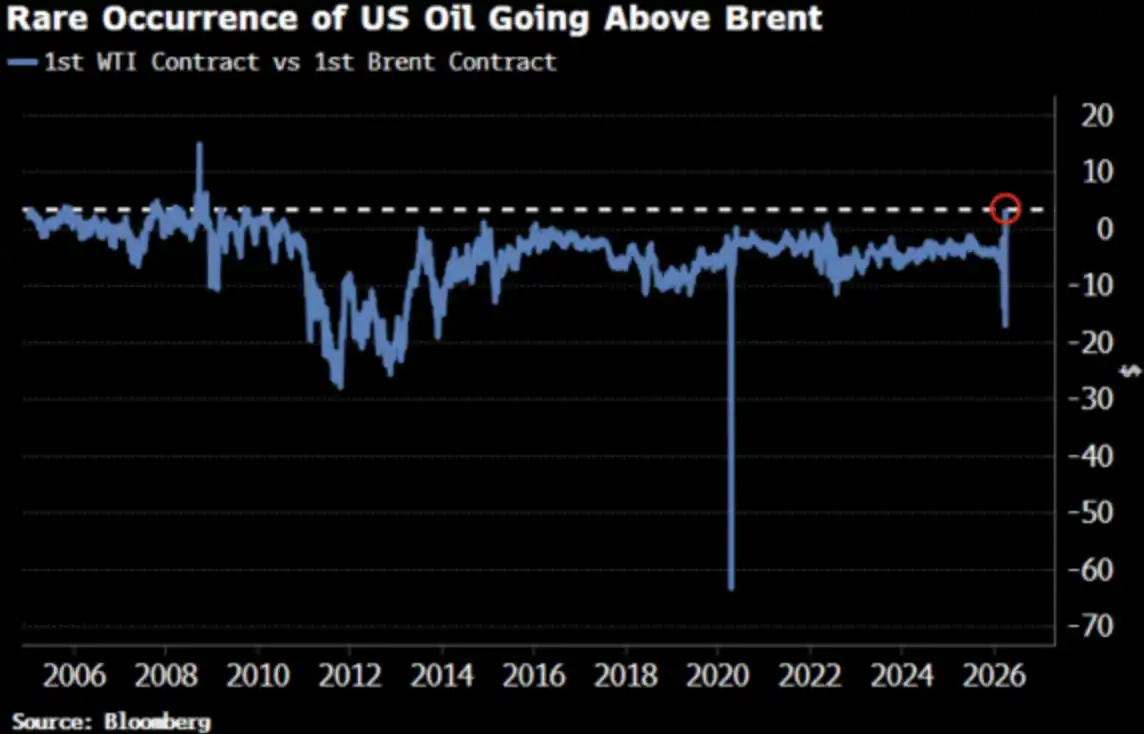
簡単版:契約満期のずれ
WTIの近月契約は5月納入に対応しており、一方、Brentの近月契約は既に6月にロールオーバーしています。 このような供給が非常に緊張している状況では、「1か月前倒しでの納入」はより高い価格を意味します—WTIはただちに納入されるため価格が高くなっているに過ぎません。
35年間の取引経験を持つ現オックスフォードの石油トレーダーであるアディ・イムシロビック氏は、史上最高値の運賃と保険費に加え、買い手が1か月早いブレント原油の納入に30ドル近く支払うことを望んでいると述べています。 彼の35年間のキャリアでこれほどの事態に直面したことはありません。
これは「メカニズムレベル」の説明であり、それは正しいですが完全ではありません。
真実のバージョン:価格曲線が全体として変動しています
WTI とブレントの収斂は、近月限月契約の偶発的なずれだけでなく、複数の限月で明確に見られ、先物曲線全体にわたって貫かれています。Bloomberg によると、この現象は複数の契約月にわたって明確に見られ、先物曲線全体にわたっています。つまり、価格曲線全体が再定価されています。
その理由は何でしょうか?アジアの需要の転換です。3 月下旬、アジアの製油所は、米国原油の 5 月出荷分に約 1,000 万バレルをロックしました。1 週間前にも約 800 万バレルを購入しました。Kpler によると、4 月の米国からアジアへの原油輸出量は 130 万バレル/日から 170 万バレル/日に増加する見込みです。中国、韓国、日本、およびシンガポールのエクソンモービル製油所が米国原油を購入しています。なぜなら、それが現在「手に入れることができる唯一の商品」だからです。
ホルムズ海峡はまだ閉鎖状態です。アブダビの基準原油であるムルバーンも、世界市場から姿を消しています。WTI は、世界的な「マージナルプライシングオイル」となっています。
これはパニック購入ではなく、流動的構造の変化です。
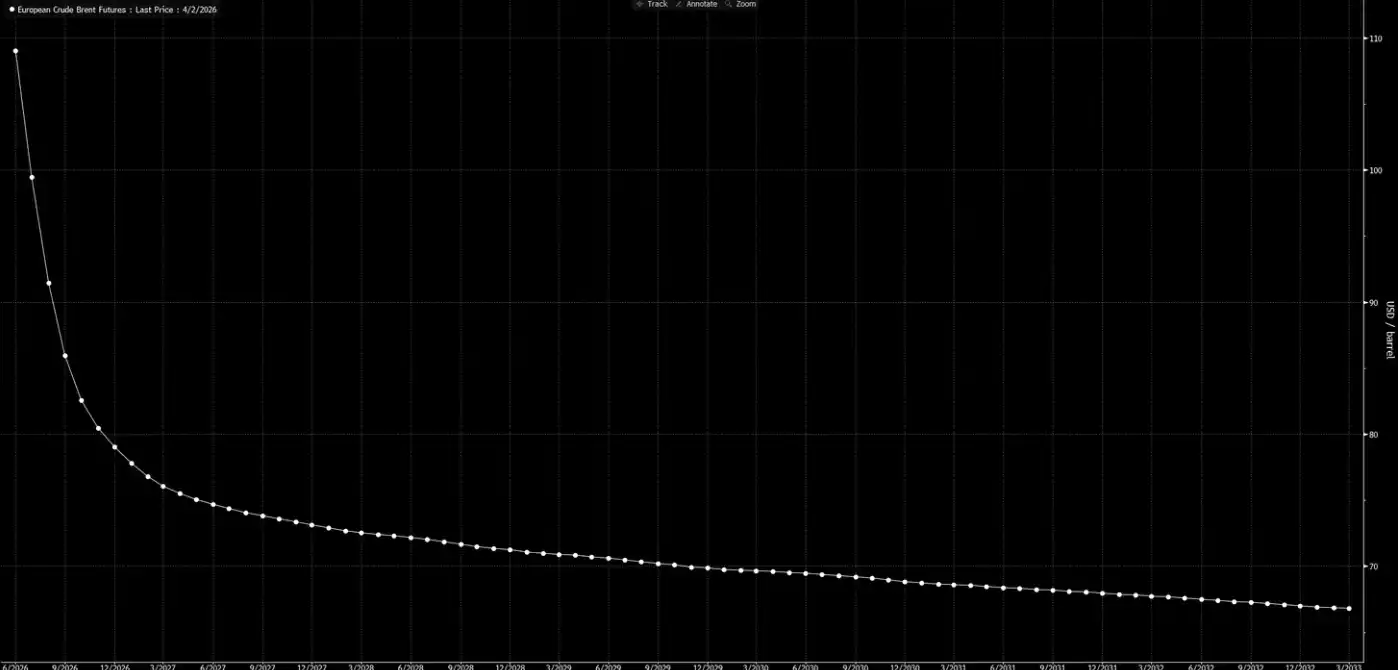
さて、先物価格曲線を見てみましょう。
この曲線は、次のようなシグナルを伝えています:これは一時的な衝撃に過ぎず、クリスマスまでにすべてが通常に戻るでしょう。
私たちの判断は、この曲線が「夢を見ている」ことです。
3 つのエンディング、1 つのベースライン
この分析フレームワークを既に《Weekly Signal Playbook》で提案しています。これまでに何らかの変更はありません。変更があるとすれば、ベースケースの確率がさらに高まっていることです。
この戦争は、最終的に 3 つの方法で終わるだけです:
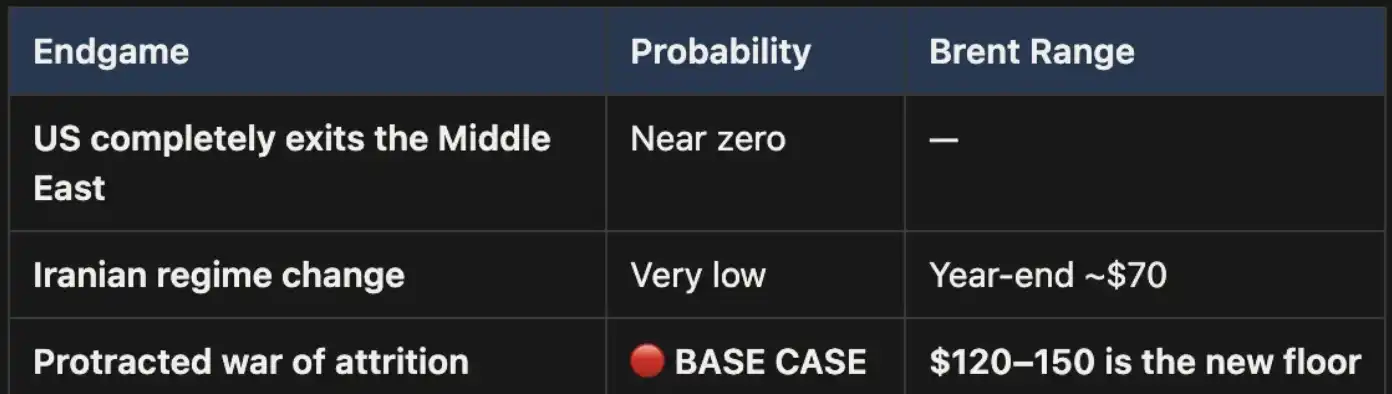
図には 3 つのエンディングが示されています:1. 米国が中東から完全撤退、2. イランの政権交代(2003 年のイラクと同様)、3. 長期的な摩耗戦
エンディング 1 は政治的にほぼ不可能です。
エンディング 2 も持ちこたえられません:地形条件、兵力要件、およびゲリラ戦の進化論から考えると、この道はコストが高い上に幕引きが難しいことが明らかになります。イランの国土面積はイラクの 3 倍であり、人口はほぼ 2 倍です。侵略者に余地を与えない山岳地形が広がっています。これは 2003 年とは異なります。
エンディング 3 がベースケースであり、確率的にもはるかにリードしています。もし紛争が長期の摩耗戦に発展すれば、ホルムズ海峡が封鎖されたままであり、油価も高水準を維持します。この高水準は一過性ではなく構造的なものであり、現在の先物価格曲線は、これを適切に織り込んでいません。
多くの人が見落としているポイントは、石油産業自体から考えると、長期にわたる戦争は実際には米国の戦略的利益に合致する可能性があるということです。中東の石油生産能力は紛争で破壊され、世界のバイヤーは他の代替源がほとんど残っていないため、北米のエネルギーに切り替わらざるを得ません。さらに高い油価は、米国の生産者が生産量を拡大し、掘削リグを増やし、シェールオイルへの投資を増やすことを刺激するでしょう。以下のグラフを見ると、歴史的にほぼすべての大幅な油価高騰は、その後12から18ヶ月で米国の生産量の増加をもたらしています。
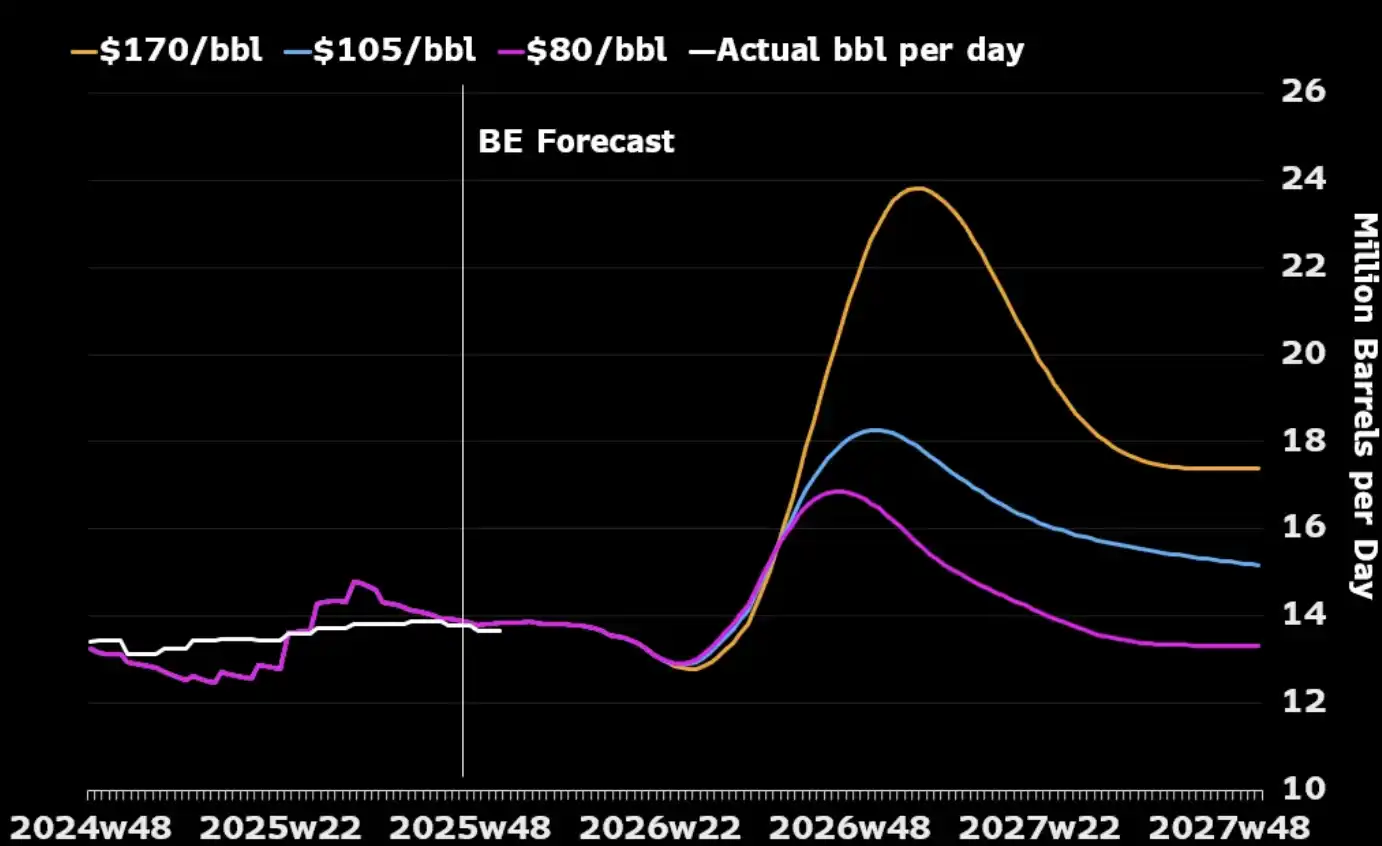
米国が本当に管理する必要がある唯一のコストは、国内での状況です。つまり、ガソリン価格がガロンあたり4ドルを超えるような長期間維持されることを回避し、それによって政治的な反動が引き起こされるかどうかです。これは「痛みの閾値」であり、戦争が終結するかどうかを決定する条件ではありません。
価格の「算術」
フセイン海峡が閉鎖された場合、ブレント110ドルは上限ではなく、むしろスタート地点です。私たちの基準となる状況では、海峡が閉鎖された限り、油価は120から150ドルの範囲で維持されるでしょう。
時間が経つにつれ、在庫は消費されています。ユービーアのデータによれば、世界の在庫は3月末に5年平均値まで減少しました。これは最新のエスカレーションの前に起こったことです。また、マクシミリアンは、戦争が6月まで続き、かつ海峡がまだ開放されていない場合、油価が200ドルに達する確率は40%だと述べています。
最近の価格差(つまり、ブレントの最新の2つの契約間の価格差)はすでに1バレルあたり8.59ドルに拡大しています。市場は「1か月前倒しでの納品」に約8%のプレミアムを支払っている状態です。これは2008年の緊張状態と似ています。
しかし、2008年には、世界の供給の15%が物理的に封鎖されていませんでした。
今日、ほぼすべてのモデル、すべての価格曲線、ウォールストリートのすべての年末予測は、同じ前提に基づいて立てられています。つまり、この紛争が終わり、フセイン海峡が再度開通し、油価が通常の状態に戻り、世界が元の状態に戻るというものです。
私たちの見解は、そのようなことは起こらないというものです。
先物曲線の後ろ側は、実際の状況に追いついていません。市場はすでに「戦争発生」を価格に反映していますが、「戦争継続」はまだ価格に反映されていません。フセイン海峡が再度開通するまで、原油の各調整は機会です。これが私たちのコアポジションであり、ヘッジはしません。
石油は最初のノードです。そして「地上部隊が参戦し、速勝がない」場合、つまり、紛争が初日から予測していたような長期的かつ消耗戦に発展した場合、再定価は原油そのものに留まらず、順次金利、為替レート、株価、信用市場に伝播していきます。これこそが今後起こることです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事