境界の帰還: 海洋権、エネルギー、そしてドルを巡る再びのゲーム
原文タイトル:The Return of Rimland
原著者:ALEXANDER CAMPBELL
翻訳:Peggy,BlockBeats
Editor's Note: From ceasefire to blockade to renewed tariff threats, the conflict surrounding Iran has not subsided but continues to spill over. From the Strait of Hormuz to the Red Sea, from energy pathways to trade order, the core of the situation is no longer localized military confrontation but a systemic game around "who controls the flow."
This article, following the "Rimland" strategy, points out that the United States is attempting to shift the conflict from a regional issue to a global topic through naval blockades and energy pathway restructuring, and involving China. As sanctions and interception measures escalate, the once Middle East-centered confrontation is transforming into a structural shock that affects global energy, supply chains, and the financial system.
More importantly, the market has not fully digested this "chain reaction" yet. The immediate fluctuation in oil prices is just the first step, and its transmission to liquidity, tech investment, household consumption, and even agricultural supply is just beginning to show. After the reassessment of energy prices, the real test is how the global economy withstands the second-round impact caused by this.
This means that the current issue is no longer whether the conflict will escalate, but rather how its impact will spread along which paths and when the market will start picking up the tab for these yet-to-be-priced risks.
The following is the original text:
Well, the situation is now before us.
The tensions we highlighted last Wednesday have now proven to be irreconcilable.
Iran wants nuclear weapons and control of the strait, both of which Trump cannot accept. How vast is the distance between these two "goals" that Israel's war on Lebanon hasn't even been discussed?
I won't claim to have judged accurately, but perhaps we have indeed entered the "midgame." This is not a conflict that can be halted in one afternoon. The core of the problem is very simple: Who will control the world's most important waterway? And whether Iran’s willingness to threaten its neighbors is enough to warrant negotiating chips for nuclear weapons.
That is the crux.
What is becoming clear now is a whole set of strategic paths. Readers who have followed from "Battle for the Dollar" to "Don't Take the Bait," and further to "Awakening the Hegemon" and "Fragile Peace," should already be able to see the pattern therein.
Trump is executing a "Rimland" strategy.
海上封锁。针对向伊朗提供武器的所有国家征收50%关税的威胁。这不是通过攻击内陆(心脏地带)实施,而是通过控制能源运输的海上通道,将中国卷入这场博弈。对于伊朗每布雷一枚、每袭击一艘油轮,将以十倍规模进行反击——扣押他们的船只,控制油轮,并直接出售他们的原油。
使用美元结算。
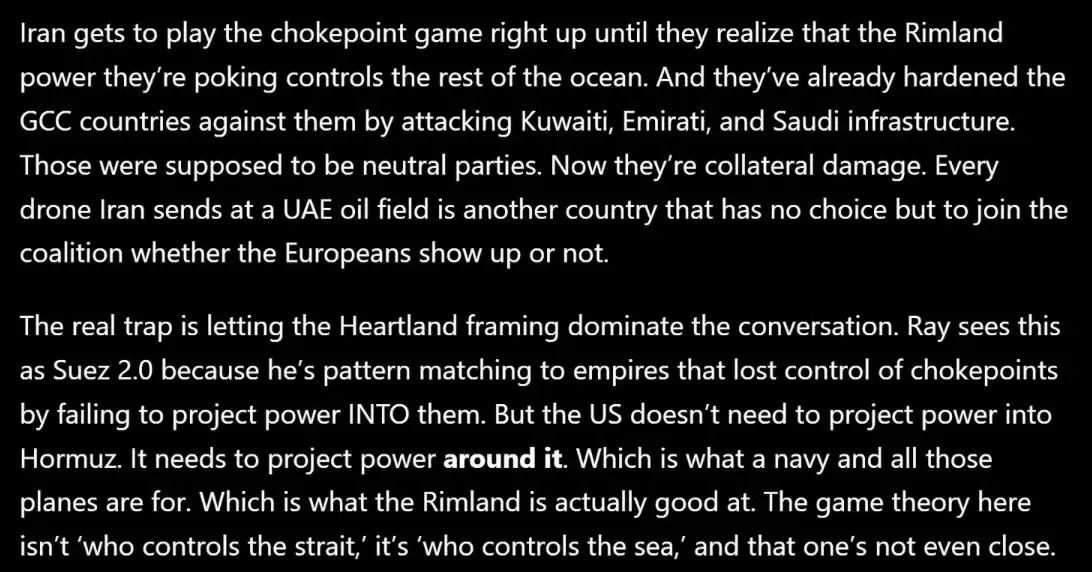
截图主要在说,伊朗试图利用“卡住海峡”作为筹码,但这不仅在战略上错误地判断了美国的优势(海洋控制而非节点控制),还不断将更多中立国家推向对立面。
接下来是“亚伯拉罕协议”。沙特的石油经约旦运送至海法港;跨阿拉伯输油管道(Tapline)重新投入运营。一个由实体基础设施构成的走廊正在将沿海国家连接成一个能源网络,彻底绕过“心脏地带”。这是一个通过管道和钢铁构建的“边缘地带联盟”。
在我看来,我们之所以走到今天这一步,很大程度上是由于这一过程本身——伊朗(以及中国)通过哈马斯在10月7日的行动引爆了以色列,从而打断了这一关系正常化的进程;一旦这一进程继续推进,本可以形成一个绕过霍尔木兹海峡、甚至绕过“一带一路”计划的替代贸易路径。
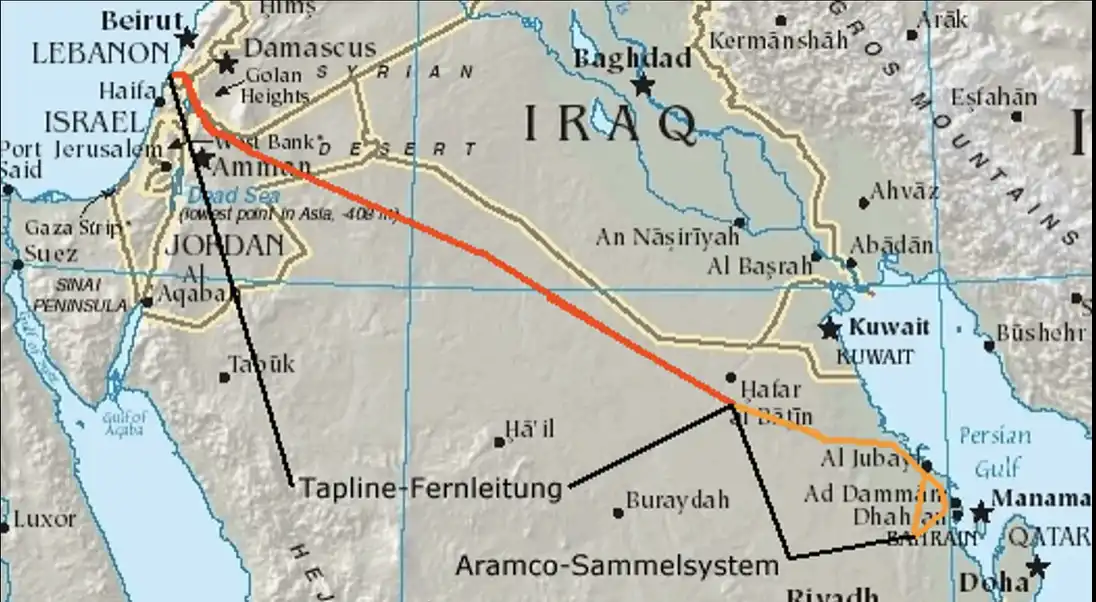
跨阿拉伯输油管道(Trans-Arabian Pipeline)
这也解释了华盛顿与布鲁塞尔之间的分歧。美国感受到的是责任的重压;而欧洲似乎认为可以通过私下谈判为自身获取能源通道,同时让“年长的兄长”为自己承担冲突的代价。法国一方面阻止了联合国安理会的相关决议,一方面与各方协商通过海峡的双边通行安排,并呼吁组建“独立国家联盟”。这是一种典型的“心脏地带”思维:通过与内陆势力交易,回避正面冲突,仿佛海上通道会自行运转。
特朗普刚刚堵住了这个漏洞——也由此,将美国的问题转变为全球的问题。
至写作时,原油价格已上涨超过6%,股市下跌约1%,上周由停火带来的涨势似乎很可能会迅速抹去。我上周末购入了一些VIX看涨期权,因此你可以说我有点立场。
次に展開される状況は、いくつかの基本的な問題にかかっています:
· 休戦はさらに1週間続くでしょうか、それとも「逆推定」で破綻に向かうでしょうか?·
トランプは、イランに「通行料」を支払った船舶を拦截する意向を表明しており、これに中国の船舶も含まれるのでしょうか? これらの船舶がハーグ島(Kharg)から原油を積み込もうとする際に何が起こるのでしょうか?
· また、イランに武器を提供する国に対して50%の関税を課すとトランプが脅していますが、これは貿易戦争が再び議題に上がることを意味するのでしょうか?
次に、イランの対抗策があります:イランはフーシ武装を活性化する可能性があり、フーシは依然としてバブ・エル・マンデブ海峡を航行困難にする能力を持っています。注目すべきは、サウジの「東西パイプライン」で原油を輸送する多くのタンカーが、スエズ運河を通過できない超大型のVLCCタンカーであるということです。 フーシが行動をエスカレートさせると、影響を受けるのは紅海の航行だけでなく、これらの主要な原油を積んだ巨大タンカーがより長いルートを航行せざるを得なくなります。
この主要なテーマは:この紛争は依然としてその規模を拡大し、影響範囲を広げています。
「通行料」を支払ったすべての船舶に対する完全な拦截や関税脅威を再度強調することで、トランプは中国を明確にこのゲームに巻き込んでいます。北京は長年にわたり原油を蓄積しており、このような状況に対応してきました。しかし、不動産市場が経済を圧迫している中、中国市場はどれだけ長く「落ち着いて」いられるのでしょうか? エネルギー供給を確保するために対抗策を強化する可能性はどれくらいあるのでしょうか?
ベネズエラからイランへ、この一連の動きの順番は、ますます意図的に設計された戦略のように見えます。
「リムランド」(Rimland)が復活しています。
次に、市場レベルでの一連の問題があります:
· 月曜日の取引開始がどれほど悪いか? 最初の下落は短期ファンドと個人投資家が買い入れていたベアオプションによるものです。 長期ファンドが波乱が制御不能と見なし、売却を余儀なくされるか、リスクリミットに触れる時期はいつでしょうか?
· 先週、ヘッジファンドは急速に「AIハードウェアのロング、ソフトウェアのショート」のポジションを戻しました。 しかし、原油価格の上昇、債券価格の下落、流動性の引き締め、ペルシャ湾のヘリウム供給チェーンリスク(半導体製造の重要な素材)が重なり合うと、AIの加速サイクルへの期待を再評価するには十分でしょうか?
· 紛争勃発前、米国の第1四半期成長率はほぼゼロでした。 エネルギー価格の急騰により、住民の可処分所得がガソリン、暖房、航空燃料によって飲み込まれます—家計は支出を削減するでしょうか、それともさらに債務を抱えるでしょうか?
· 米連邦準備制度理事会の議事録によると、金融政策を引き締めてエネルギーによるインフレ圧力に対処することについて議論しているとあります。 このような規模のエネルギーインパクトに直面して、連邦準備制度は依然として「無視を選択」できるでしょうか?
最終、これらの問題は、より大きな「チェーンリアクション」を指しています。
「エッジ戦略」は、エネルギーとドルの問題を解決していますが、エネルギーに支えられた全体のシステムを解決していません。市場は現在、まだ「第一ノード」に価格設定されており、まだ「第二ノード」には伝播していません。石油価格はニュースによって迅速に再評価される可能性がありますが、農業生産サイクルはそう簡単には変わりません。尿素価格はまだ700ドルであり、米国農務省は小麦の播種面積が1919年以来の新記録になると予測しています―これは外交官2人が握手したからといって逆転することはありません。3月に肥料を買う余裕のない農民は、4月になっても「追いつく」ことはできません。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事