年率いで11.5%のリターンを達成する代わりに、MicroStrategyのSTRCはリバウンド時期を迎えるでしょうか?
原文タイトル:Saylor はフランケンシュタインの怪物を創造しました。それは 11.50% の収益を生み出します。
原著者:Cheshire Capital
翻訳:Peggy,BlockBeats
編者注:Michael Saylor が STRC などのツールを介してビットコインへの企業の露出を増やし続ける中で、効率的に見える金融構造は分配圧力と潜在的なリスクを同時に蓄積しています。短期間内に、これは資金の流入と価格の上昇を推進しましたが、市場が反転すると、このような永続的ファイナンスに依存するメカニズムは企業自体を急速に蝕む可能性があります。本文では、この構造に焦点を当て、極端なシナリオでの運用限界と起こり得る連鎖反応を検討します。
以下は原文です:
Saylor は、STRC を通じて「フランケンシュタインの怪物」を作り出しました。
注:Saylor とは、Michael Saylor、MicroStrategy の創設者を指します。「フランケンシュタイン」はメアリー・シェリーの小説から来ており、科学者のイメージで、制御を失った「人造生命」を創造したことで自らを傷つけた人物であり、人間が作り上げ、最終的に制御が困難なシステムや産物を比喩する際によく使われます。
ビクター・フランケンシュタインは、傲慢からこの怪物を作り出しました―彼は神になりきり、死に挑戦すると自信を持っていました。しかし、この怪物が彼の家族や友人を次々と破壊した後、最終的には彼自身を破滅に引きずり込みました。
私が Grok を使って画像を生成したことをお許しください。
STRC を通じて、Saylor は「理想化された」 BTC ペッグツールを設計し、小売業者が「無リスク金利」に似た方法でビットコインの余分なリターンを得ることができるようにしました。これにより彼は、前例のないシャープレシオを達成したと主張し、1 ポイントの変動で 11.5% のリターンを収益化することができましたが、最終的にはこのメカニズムが MSTR を打ち負かす可能性もあります。
注:以下の分析は、BTC が横ばいまたは下落するという前提に基づいています。BTC が Strategy の設定した 20–25% 以上の複利成長率を達成すれば、いくつかの前提が成り立たなくなる可能性があります(しかし、完全に無効になるわけではありません)。
たった過去 2 週間で、STRC は約 35 億ドルの資金を引き付け、総発行規模は 85 億ドルに達しました。Strategy の他の優先クラスツールを加えると、現在の未払い残高は約 135 億ドルに達します(転換社債を含めない)。これらのファイナンス収益は、それに見合った BTC の購入を支える一方で、年間およそ 4 億ドルの配当負担ももたらしています。
以前、Saylor は約 22.5 億ドルの分配リザーブを維持していました。4 月のこのラウンドの前に、このリザーブはおおよそ 25 ヶ月分の分配をカバーできました。しかし、直近の 2 週間の追加発行だけで、カバレッジ期間を 18 ヶ月まで縮小させました。25 ヶ月に復帰するためには、ATM(市場価格での追加発行)を通じて約 50 億ドルを再融資する必要があります。
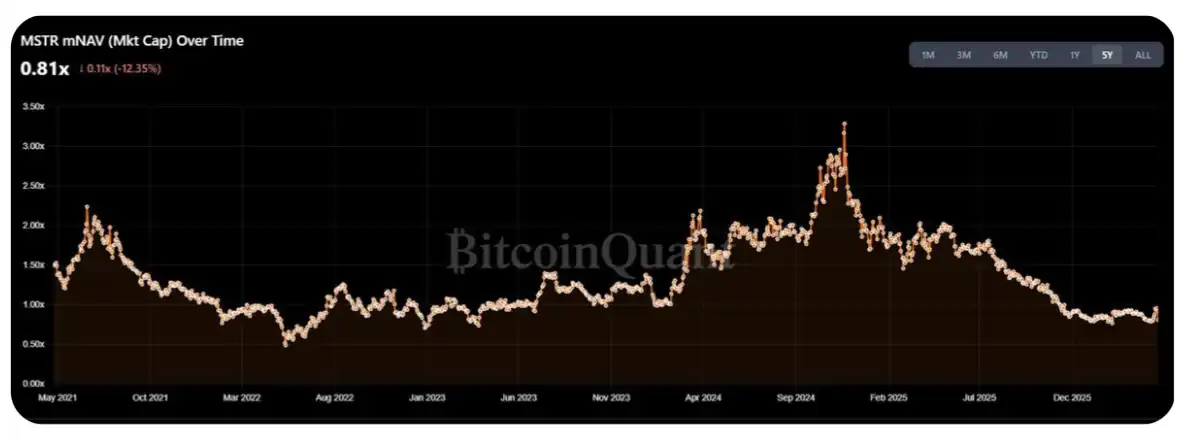
現在、MSTR の mNAV は年初来の高値帯 1.25–1.30 倍まで下落しており、これは暗号コミュニティ(CT)を再びビットコインの大規模な購入を求めるきっかけとなっています。しかし、問題は、私が今週の追加発行のうち、およそ 50–70% が分配リザーブの補充に使われる見込みであり、直接ビットコインの購入には使われないと見ています。
さらに考えるべきは、STRC が「極限状況」でどのように振る舞うかです。現在の MSTR の時価総額は約 550–600 億ドルです。そこで実質的な問題は、分配負担が mNAV に実質的な圧力をかける前に、Saylor がどれだけの規模の STRC を発行できるのかということです。
簡単な見積り方法は、年間の発行規模を MSTR の日間平均取引量(ADV)の 1–2% に制限することです。現在の 1日あたりの取引額が約 20–30 億ドルで、年間 252 日あたりの取引数から計算すると、おおよそ 50–150 億ドルの発行スペースに相当します。これは現在の年間分配/インカム支出の 3–10 倍に相当します。
ただ、私はこの範囲が「上限」を表しており、通常水準を表しているという考えに傾いています。実際、普通株式しか保有していない株主にとって、この取引の構造的コストはすでに明らかになっています:STRC の成功は逆に MSTR の mNAV を抑制しています―そして2023年以来のレンジング範囲では、この目盛りは 1.5 倍に近づいていました(もちろん、現在の状況が 2022 年の中盤に近いとも言えますが)。
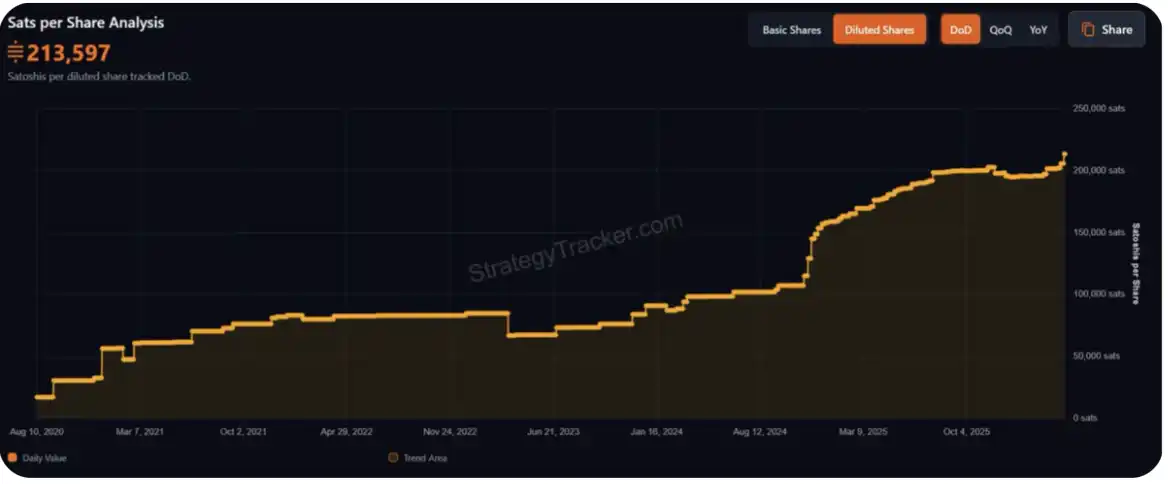
一見すると、普通株株主にとって、自身のアップサイド収益に変わらないこれらの取引を継続的に支持する「インカム率」は、非合理的な行動のように見えるかもしれません―持続的な発行の状況では、1株あたりの BTC 保有量は実質的に向上していません(もちろん、これはほとんど Strategy がすでに非常に巨大であることから来ています)。
しかし、DAT の株主自体がかなり「特殊」なグループであることを考慮すると、このような圧力に耐えることができ、少なくとも来年まではこの考え方に変わらない可能性があると想像できます。
さらに、上記の分析には重要な前提が含まれています:将来的に MSTR が 1 倍以上の mNAV を維持できるということです。もし 1 倍を下回れば、直接新株を発行するよりも Saylor が BTC を売却することによる株主への価値の低下が小さくなります。これにより、市場は「下降中の DAT 反射的優位性」の段階に入る可能性があります―これについては昨年に議論しました(オリジナルポスト参照)。
この論理チェーンを簡単にまとめると:
STRC は継続的に拡大しています;
規模が拡大するにつれ、Saylor はますます多くの配当を支払う必要があります;
MSTR の買い手は徐々に気づき始めます。自分が購入した株式が実際には配当のために資金提供されており、BTC の追加購入に使われていないことに;
買い手は、これが最初に予想していた取引構造と異なることに気づき、退出を開始します;
新規購入盤が不足すると、mNAV が 1 倍を下回ります;
mNAV < 1 倍 → Saylor は株式の発行ではなく BTC を売却する必要があります;
市場はパニック状態に入ります。
私の考えでは、STRC の最大供給量を正しく判断する方法は、「転換点」を見つけることです:つまり、追加の発行による配当負担が、株価 BTC の成長の限界利益を超え始める点です。比較的粗い推定から見ると、この転換点は、年間約 30–40 億ドルの配当支出に相当し、約 100–200 億ドルのSTRCの追加発行を意味します。現行のペースで、おそらく6ヶ月以内にこの点に到達するでしょう。
もちろん、Saylor にはまだ対応できる余地があります。配当リザーブは価格安定性と市場信頼に役立ちますが、振盪や下降トレンドが続く場合、所有者は実際には「ホットポテト」をプレイしていることになります。配当リザーブが残り6〜9か月しかない場合、合理的な選択肢はおそらく、価格が90–95のレンジで事前に退出することであり、Saylorが配当を停止するリスクを負担する代わりです(これは彼の別の選択肢です)。
STRCの配当が「累積型」であるにもかかわらず、極端な状況では、私はSaylorがおそらく「優先株の信用を完全に犠牲にすること」を選択する可能性が高いと考えています。BTCを大量に売却せざるを得ない状況を迎えることになるよりも。基本的に、彼が直面しているのはこのような算術問題です。「優先株の義務を果たし、将来の発行容量を放棄するのであれば、BTCをいくらまで買い増すことができるか」-「優先株を維持するために売却しなければならないBTCの量」= 結果
結果がプラスになる場合は、BTCを売却することを選択します。そうでない場合は、「犠牲」を選びます
この判断に反対する主な理由は、この計算を行う段階に本当に到達すると、市場は既に変化しており、MSTRのmNAVもおそらく1倍未満になっている可能性が高いからです。
お読みいただきありがとうございます。最初がやや「挑発的」だったかもしれませんが。異なる意見や批判も歓迎します。(@TraderBot888 さん、この考えを最初に私と議論してくれた人に感謝します)
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事