error
最近携帯電話を開くと、グループチャットでほとんどが次のことを話しています:
NVIDIA が再び歴史的な高値を記録し、米国株式市場全体も歴史的な高値を更新しています。メモリ関連株が急騰し、今年に入ってサンディスクは4倍以上に急騰し、マイクロンは08年以来最大の1週間の急騰を記録し、中国株のストレージセクターも一緒に急騰しています。
グループの友達は同時に、「次に乗るべきターゲットは何か?」と「これはインターネットバブルの頂点の再演なのか?」と議論しています。
聞くと矛盾しているように聞こえますが、実際には同じ感情です。取り残されることを恐れ、そして崩壊を恐れているのです。
しかし、実際には、私たちが今議論している「バブル」は、おそらくこのAIブームの本当のバブルではないかもしれません。あるいは、より正確には、AIブームの最も危険な部分は、あなたが取引口座を開いて見ることができる場所にはまったく存在しないかもしれません。
数日前、OpenAI が昨年10月に従業員たちに株式を売却して現金化する機会を提供したと報じられました。75人が3000万ドルの最大限度額を現金化し、残りの500人以上の従業員が平均して約600万ドルを受け取りました。本来、企業は60億ドルを調達する予定でしたが、外部投資家が多すぎたため、急遽103億ドルに増額しました。このラウンドでのOpenAIの評価額は5000億ドルで、半年前の評価額の3倍以上です。
これは昨年10月の出来事ですが、多くの人は今年5月まで全く知りませんでした。ウォール・ストリート・ジャーナルの報道がなければ、多くの人が今でも知らないかもしれません。そしてこの7か月以上の間に、OpenAIの評価額は5000億ドルから8520億ドルに上昇し、さらに70%増加しました。
メモリ価格の急騰、NVIDIAの新記録、これらはすべて事実ですが、これらはすべて、このAIブームの最も危険な部分ではありません。真のバブルは、ますます目に見えない、手に入らない場所で起こっています。
今回、一般の人々はバブルを見逃しているのではありません。見逃した時に、最も重要な取引は既に終了していたのです。
評価額が上昇しましたが、あなたはそれを見ることさえできません
昨日、OpenAIは公式サイトで声明を発表し、OpenAIの株式は非公開の取引ができず、書面による許可なしに譲渡や担保設定されたものは無効とされると述べました。声明では、いくつかの製品も明記され、株式を殻会社に入れて投資家に売却すること、株式を暗号代幣に変換してブロックチェーン上に売却すること、さらには「先物契約」を使ってOpenAIが上場した後に収益を買い手に分配することを禁止しています。
2000年のインターネットバブルと比較すると、最も大きな違いは、バブルが破裂したときにGoogle、Amazon、Yahoo、各種の .com 企業が既に上場しており、個人投資家が自身の証券口座でこれらの100倍、200倍の株式を直接購入できたことです。バブルは公開市場で形成され、公開市場で崩壊しました。
OpenAI は現在 8520 billion ドルの評価を受けており、1 年半前は 1570 billion ドルでした。Anthropic の評価はすでに 9000 billion ドルを超え、1 年前の評価は 615 billion ドルで、10 倍以上に増加しました。xAI は設立からわずか 3 年で 2500 billion ドルに評価され、Databricks の評価は 1 年で 620 billion ドルから 1340 billion ドルに上昇しました。しかし、これらのロケットよりも速い成長率を持つ数字は、いずれも公開市場から出てきたものではありません。
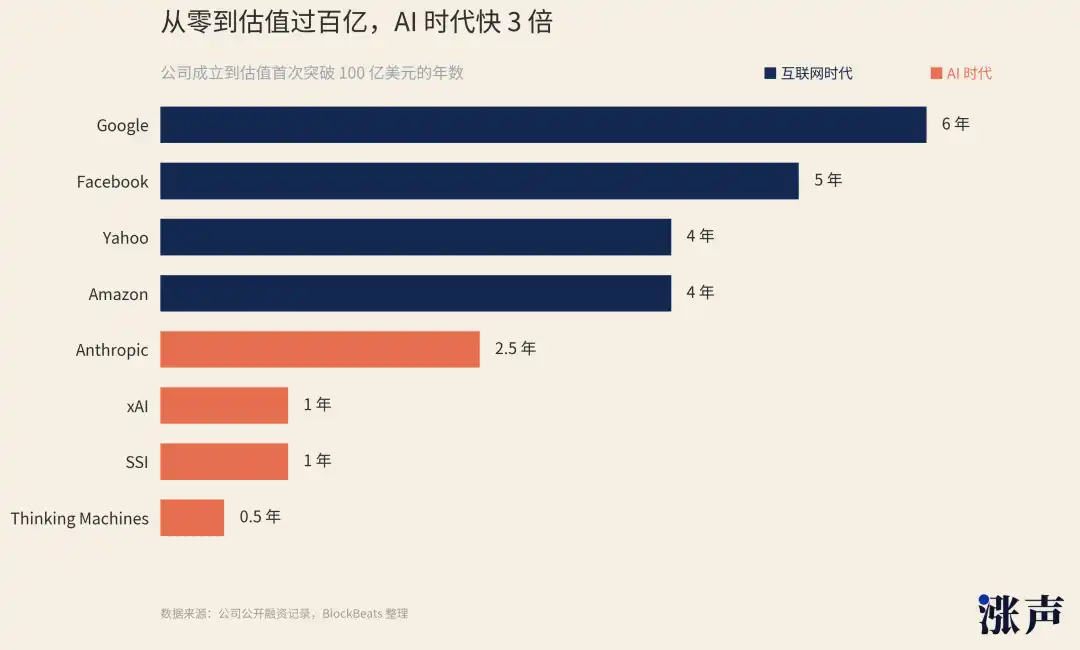
AI バブルがこのラウンドで起こっているプロセスは、一般の人々が参加できない場所で起こっています。
入り口が見つからない不安がある場合、代替品を探すことになります。先日、数多くのメディアが、Anthropic の評価額が 1.2 quadrillion ドルを超え、OpenAI を上回ったと報じました。この数字は、分散型のプレIPOプラットフォームから来ており、そこでは Anthropic の株式が暗号化合成資産としてパッケージ化され、取引されています(OpenAI はこの種の取引を禁止しています)、しかし、このプラットフォームの実際の24時間取引量はわずか 140 万ドルに満たず、取引に参加している人はわずか300人余りです。
ユーザーが入手するのは本当の Anthropic の普通株ではなく、「焦燥オープンポジション」という種類のものです。この 1.2 quadrillion も Anthropic の実際の評価ではなく、むしろAI不安が流動性ポイントで爆発したものに近いです。シリコンバレーの大物たちは、この種の不安を非常によく理解しており、彼らはこのような不安をもっと望んでいるくらいです。このようにして、より多くの不安製品を販売することができるようになります。
先月、シリコンバレーで最も有名な投資家ナヴァルナヴィクランテ(Nava Ravikant)が「USVC」という一般基金を立ち上げました。そのコンセプトは、一般の人々がAI企業への投資に参加できるようにすることです。ファンドのポートフォリオには、OpenAI、Anthropic、xAIなど、最も注目されているAI企業の株式が含まれており、非合法の投資家も買うことができ、最低投資額は500ドルです。
ただし、これは閉鎖型の登録ファンドであり、株式は取引所に上場されず、四半期のリデンプションは上限5%で、理事会はリデンプションを行わないことを決定することもできます。招待状を注意深く調べると、「投資家は株式を流動性のない資産と見なすことを望む」と記載されていることが分かります。ソーシャルメディアでは、多くの人々がこれを「売り出し基金」と呼んでいます。
メモリ部門の急激な上昇には、このような論理もあります。特にMag 7およびNVIDIAはすでに非常に高価ですが、OpenAIやAnthropicは手に入りませんが、AI産業連鎖の対象を買うことができます:チップ、メモリ、電力、さらにはヘリウム、銅、銀。
公開市場で目にする、話題になるバブルは実際には、非公開市場から漏れ出た資金の不安に過ぎません。
キャッシュ・アウトは呼吸のように、IPOを待つ必要はありません
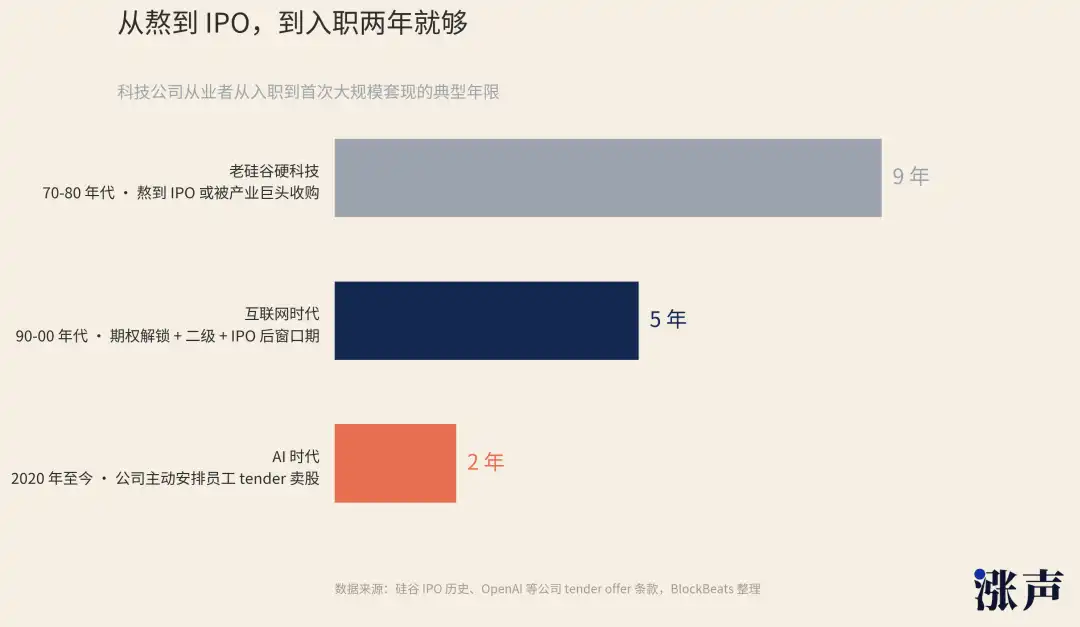
かつてのシリコンバレーのハードテック企業では、従業員は 7 〜 10 年待たなければ現金を手にすることはできませんでした。IPOを待つか、業界の巨人に買収されるのを待つしかありませんでした。インターネット時代になると、このサイクルは約 5 年に短縮され、オプションのアンロック、セカンダリ市場の売買、IPO 後のウィンドウ期間により、財産配分には複数のノードが生まれましたが、IPO は依然として最も重要な要素でした。
AI時代になると、キャッシュアウトは完全に未上場段階に移行しました。
今回の OpenAI の従業員向けの株式売却の基準期間はわずか 2 年でした。ChatGPT は2022年11月にリリースされ、その後入社した従業員はちょうど2024年後半から株式の売却権利を段階的に獲得し始め、その波に乗ることができました。昨年10月の 66 億ドルのキャッシュアウトにちょうど参加できたのです。
これはOpenAI 内部だけの話ではありません。 AI企業の創業者やコアチームは、買収される必要もIPOする必要もない新しい方法で早めに退出しています。
2024 年、Google はCharacter.AI を買収しましたが、以前のシリコンバレーでは、それは真の意味での買収とは言えませんでした。Google は会社全体を買収するのではなく、30 億ドルを支払い Character.AI の技術利用権を取得し、そのうち 25 億ドルは Character.AI の株主に配当金として支払われ、残りの 5 億ドルは技術使用料として支払われました。
要するに、技術使用権とチームの移行であり、会社自体は残っていますが、最も価値のある人材と最も重要な技術は、非公開取引により既に退出しています。Character.AI の2人の共同創業者は、会社の株式の約30%を保有しており、この取引だけで約10億ドルを手にすることができます。
同様の例として、Microsoft が Inflection AI を買収し、6.5 億ドルを支払い技術使用権を取得し、その後創業者やコアチームを直接雇用しました。Amazon も同様に Adept AI を取得しています。
米連邦取引委員会(FTC)は、これらの取引について2025年初頭までに調査を開始し、大手企業が合併審査を回避するためにこのような構造を利用していないかどうかを注視しています。しかし、先ほどの「買収」はすべて2024年に行われており、規制審査は受けていませんし、IPO prospectus に名前を載せる必要もありません。
一次市場の観点から見ると、現在のAIは、当時のドットコムバブルと比較する必要が全くないほど、その人気はすでに何段も上回っています。
AI スタートアップは、どの融資ラウンドでも数十億ドルから始まります。最も重要なのは、チームと創業者がIPOを待たずに退場できることで、プライベートマーケットからの資金だけでも十分であり、これらの資金が徐々に従業員や創業者に流れる方法がますます増え、そしてより隠れています。
昨年10月のOpenAIの従業員株式売却に先立ち、同様の内部取引を2回行ったことがあり、AnthropicやDatabricksなどの大規模なユニコーン企業も同様です。AI企業はIPOを待つ必要はなく、一定期間ごとに「出荷ウィンドウ」があります。
創業者層にも独自のチャネルがあります。シリコンバレーでは、「founder-led secondary」と呼ばれる取引が流行しており、起業家は会社を離れずに保有している株式の一部を売却します。企業の評価額の上昇利益を享受するだけでなく、現金を事前に受け取ることができます。
また、彼らは株式担保ローンを組むこともできます。Plutoという企業がそのようなことを専門に行っており、AIの創業者や初期投資家が手持ちのプライベート株式を担保に現金を借りる手助けをしており、担保率は20%から35%です。株式を売却する必要はなく、直接現金を受け取ります。
初期投資家は、会社がIPOするのを待つ必要はありません。彼らは元のVCファンドを立ち上げ、古いファンドにあるハイライト案件を新しいファンドに売却し、古いLPは利益を得るか、新しいファンドに引き続き保有するかを選択できます。この方法は「GP-ledセカンダリーファンド」と呼ばれ、2025年上半期には、この種の取引の規模がほぼ500億ドルに達し、これは2024年の倍以上です。
さらに、間接的な退場方法として再起業があります。OpenAIを退社した人々が設立した企業のうち、少なくとも7社がユニコーンとなりました。Anthropic、Thinking Machines Lab、SSIは、この波の中で代表的な存在です。元のチームが退社し、再びチームを組織し、再び資金調達を行い、一度の離脱で新たな財産分配ラウンドを開始できます。
前述のすべての退場方法は、規制当局の審査を経る必要がなく、企業価値を上場書類に掲載する必要もありません。AIが最大の恩恵を受ける理由は、多くの優れたAI資産が一時的にIPOできないからです。
AIインフラストラクチャ、不動産バブルにより似ている
多くの人々が今日と2000年のインターネットバブルを比較していますが、実際には両方とも誤った比較です。現在のAIバブルは、実際には08年の不動産バブルにより似ています。
08年のサブプライム危機では、家は本物の家であり、賃料は本物の賃料でしたが、住宅価格、住宅ローン、格付け、証券化などはすべて同じ過度に楽観的な期待に基づいて構築されていました。その結果、リーマンが破綻し、住宅ローンに基づく債券は一文の価値もなくなりました。
現在、同様の金融化が AI のデータセンターや GPU、そしてハッシュパワー契約でも起きており、さらにスケールが大きくなっています。
AI のトレーニングと推論にはデータセンターが必要であり、データセンターには土地、電力、水、冷却設備、ネットワーク、そして長期契約の顧客が必要です。したがって、データセンターはもはや技術企業の裏方ルームだけでなく、不動産ファンド、プライベートクレジット、保険資金が共同で競い合う資産となっています。
Meta は昨年、Blue Owl と提携し、ルイジアナ州に位置する Hyperion データセンターを開発することを発表し、総開発費用は 270 億ドルで、ほぼ 30 の上海センタービルを建設するのに十分です。Blue Owl が運用するファンドは 80% を所有し、そのうちかなりの部分が私募債券の募集を通じて調達されています。Meta は20% を所有し、土地と建設工事に貢献し、その後、合弁会社と4年間の運営リース契約および残りの16年の価値担保を結びました。リース契約が更新されない場合、Meta はその時点でのデータセンターの価値に基づいて損失を被ります。
Meta は単純に「270 億ドルをデータセンター建設に費やす」とは言っていません。データセンターを合弁会社にし、資本支出をリース契約に変え、残存価値を担保にします。そして、プロジェクトの一部を私募債券投資家に売却するための借金を抱えます。これは、2008年の住宅ローンが金融派生商品に組み込まれた論理と非常によく似ています。
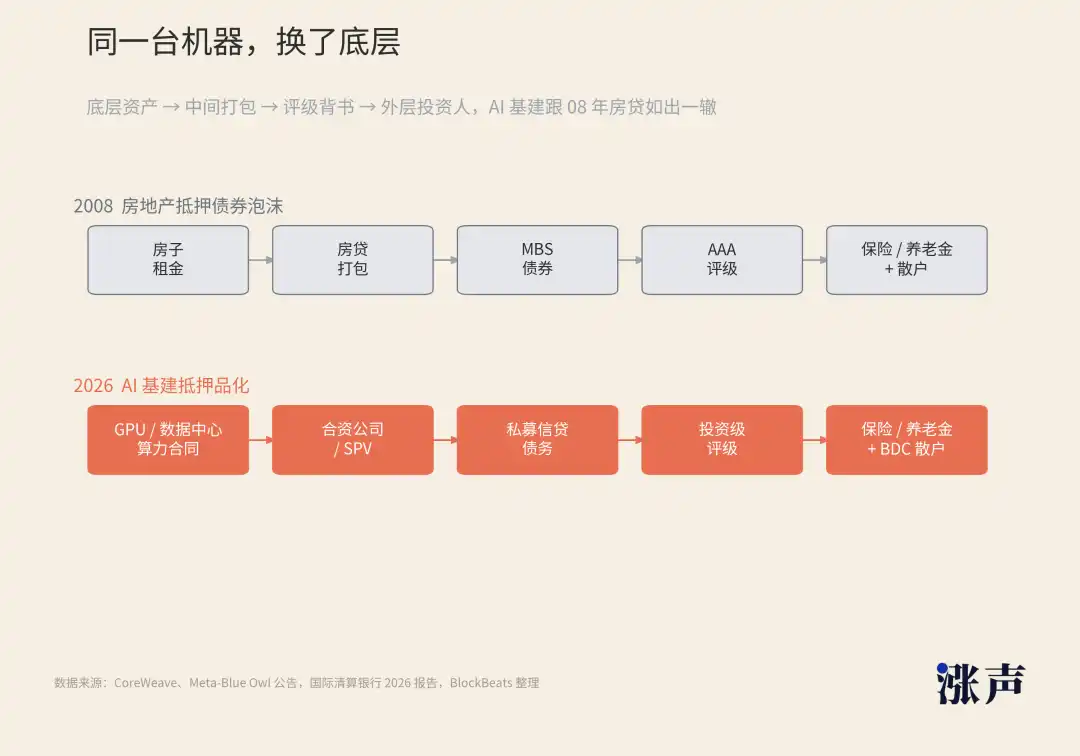
CoreWeave もその一例です。2023年に 230 億ドルの債務ファイナンスを完了し、NVIDIA チップを担保にしました。2024年にはさらに 750 億ドルの債務ファイナンス契約を締結し、ブラックストーンが主導しました。2026年には 850 億ドルの GPU 担保融資を完了し、ムーディーズの A3 投資適格格付けを受け、史上初の投資適格格付けの GPU 担保融資となりました。
そして CoreWeave だけでなく、Lambda は今年、100億ドルの上位債権担保ローンを完了しました。Crusoe はブルックフィールドから 75 億ドルの信用取引を受け、さらに OpenAI のStargate ハッシュパワーファクトリーの建設に 116 億ドルを投じ、Broadcom は報道によるとアポロとブラックストーンと 350 億ドルの AI チップファイナンスで交渉中です。
それぞれが AI ハッシュパワーアセットを融資および担保にできる信用製品に転換しています。
規制当局はこのことを既に名称を付けて認識しており、国際決済銀行は2026 年の報告書で、この構造を「シャドウ・ボローイング」と呼んでいます。テクノロジージャイアントは、合弁会社やSPVを通じてデータセンターアセットを保有し、長期契約と担保の形で債務を負う一方、この債務は企業の貸借対照表に記載されていません。GPU を購入しデータセンターを構築するために借金をし、GPU の償却を待ちます。そして、借り入れの期間は長く、GPU の償却は速いです。
この道のバブルリスクは、実際にはAIが登場するのを待たなくても検証する必要があります。最近、プライベートエクイティファンドの破綻騒動は、そのような事例の一つでした。
2020年、プライベートエクイティファンドのVista Equityは、350億ドルを使ってオンライン技術トレーニングSaaS企業であるPluralsightを買収し、この会社に貸し付けた債権者はすべてプライベートクレジットのトッププレイヤーで、Blue Owl、Ares、ゴールドマン・サックス、ブラックロックでした。2024年になると、Pluralsightは持ちこたえられず、Vistaは会社全体を債権者に「譲渡」することになり、自身と共同投資家は400億ドルの損失を被りました。
持ちこたえられなくなった理由は、「会社が今いくら稼いでいるか」ではなく、「会社の将来の継続課金収入がどれだけ安定しているか」でした。AIがソフトウェア市場の継続課金ロジックを変えた後、すべての「安定したように見える現金収入」は再説明が必要となりました。SaaSプライベートクレジットの堀は一瞬にして水から砂に変わりました。
Pluralsightに貸し付けたBlue Owlは、プライベートクレジット分野のトッププレイヤーの一人です。今年初め、そのOCICがAIによるSaaSへの衝撃で、個人投資家が40%の償還を要求する事態となりました。しかし、それでもBlue OwlはAIデータセンターに貸し付けを行っています。Metaのデータセンターだけでなく、OpenAIのStargate計算プロジェクトの背後にも、同社が主要な出資者として関与しています。
プライベートクレジットの最も危険な側面は、その透明性の欠如により評価が大きく歪むことです。ファンドの基本的な資産は、外部投資家がまったく検証することができません。
昨年の8月、ブラックロック傘下のプライベートクレジット部門HPSは、インド系の通信起業家によって偽の請求書で4億ドル以上をだまし取られました。HPSは、この起業家が所有するいくつかの通信会社に貸し付けを行い、担保としてこれらの会社の顧客からの未回収金を差し出されました。結果として、HPSの社員が顧客の電子メールアドレスに問題があることに気づいたため、担保そのものが存在しないことが発覚しました。
ブラックロックのような規模の大手プレイヤーですら、自らが貸し付けた資金に本物の担保があるかどうかわからず、そのファンドの出資者がどれだけ知っているかも疑問です。
すべてのこのAIデータセンターの資金調達、GPU担保ローン、新しいSPV構造は、基礎となる資産が非常に価値があるという前提の上に築かれています。
しかし、GPUの減価償却はどれくらい速いのでしょうか?データセンターの顧客契約は更新されるでしょうか?AI推論の需要はこれらの計算リソースを支えるに十分なレベルに達するでしょうか?こうした問題については、資産を格付けする機関やファンドを引受ける銀行ですら、「現時点での情報に基づく」という判断しかできません。一般投資家が見るのは、根拠書、格付けレポート、ひとつの名前だけです。
真のバブルは、必ずしも最初に価格提示をしてくれるわけではありません
最初の質問に戻りましょう。「次に乗れる投資対象は何ですか?」
今、ほとんどの人が乗れるのは、実際にはコア資産から流出した影の中にあります。2000年のドットコムバブルは、頂点が公開市場で、崩壊も公開市場で起こりました。その日は見ることができ、感じることができ、ニュースで読むことができました。
今回、最もバブルであり、最も危険な部分は、あなたの目には見えない場所で起こっています。それらを見たときには、最も重要な取引は既に終了しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事