米銀の見解:DRAMの上昇率を21%に引き上げ、サーバー用メモリの値上げが制御不能に?

TL;DR
・バンク・オブ・アメリカは第3四半期の世界DRAM ASP上昇率を21%に引き上げ、サーバー向けDRAM契約価格は既に20%~30%上昇。
・非LTA注文の比率が高く、スポット価格が8週連続で上昇していることが、DRAM値上げの継続的な波及の主な根拠。
・サムスン、SKハイニックス、マイクロンは価格上昇の恩恵を受けるが、高価格が下流の在庫補充を抑制する可能性も。
バンク・オブ・アメリカの最新チャネル調査によると、第3四半期の世界DRAM平均販売価格(ASP)の前期比上昇率予想は21%に引き上げられ、TrendForceが以前示した汎用DRAM契約価格の上昇率13%~18%のレンジを明らかに上回っている。
今回の引き上げの主役はストレージ業界全体の景気回復ではなく、サーバー向けメモリが先に値上がりしたことにある。バンク・オブ・アメリカによると、第3四半期のサーバー向けDRAM契約価格は前期比20%~30%上昇し、市場がこれまで一般的に予想していた20%未満を上回っており、主に高速LPDDR5の需要に牽引されている。
投資家にとって、メモリ価格が一段階上がるごとに、最も直接的な影響はサムスン、SKハイニックス、マイクロンなどのメモリメーカーの収益と利益の弾力性に現れる。また、AIサーバー、PC、スマートフォンの在庫補充の強さを検証するものでもある。現在の問題は、メモリ価格が数年ぶりの高値に達しており、第3四半期の値上げが順調に実現するかどうかは、9月の繁忙期の需要とAIへの設備投資が引き続き注文に波及するかどうかにかかっている。
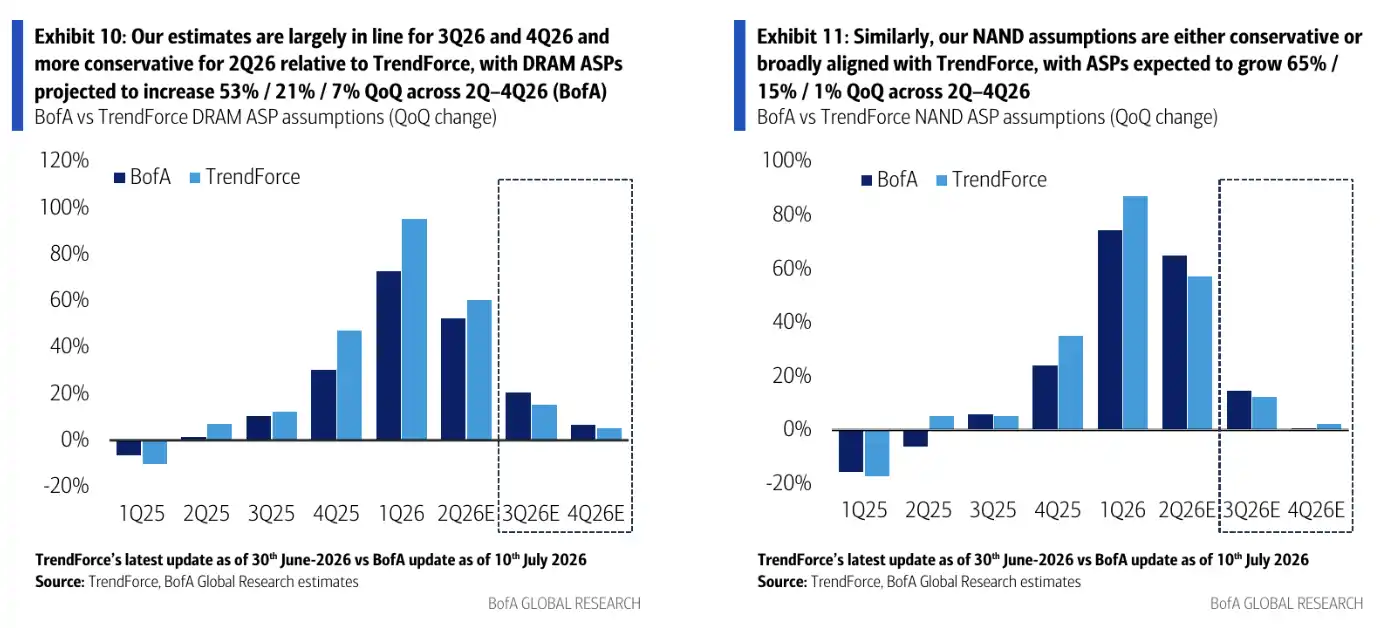
TrendForceとバンク・オブ・アメリカのDRAM/NAND ASP予測比較:DRAM第3四半期はバンク・オブ・アメリカが+21%、TrendForceの汎用DRAMは+13%~18%。
サーバーメモリが先行上昇、非LTA注文が価格弾力性を拡大
バンク・オブ・アメリカがTrendForceよりも楽観的なのは、契約構造に鍵がある。
サーバー向けDRAM市場では、長期契約(LTA)が価格を完全に固定しているわけではない。バンク・オブ・アメリカの試算では、非LTA販売の比率は60%~70%に達し、この部分の価格は需給の変化に応じて引き上げられやすい。一部のLTA契約下でも、サプライヤーは5%~10%の価格上昇を実現できる。
これにより、第3四半期のDRAM価格は年初や前期の契約に完全に左右されるわけではない。AIサーバー、高速LPDDR5、および関連メモリの需要が引き続き強い限り、スポット価格と短期契約価格はその上昇率をASPに波及させる。
バンク・オブ・アメリカ(BofA)が現在示すDRAMのASP(平均販売価格)の推移は、第2四半期に前期比+53%、第3四半期に+21%、第4四半期に+7%となっている。トレンドフォースと比較すると、BofAは第3四半期に対して依然として明らかに強気だが、第2四半期のベースと統計手法には差異がある。意見の相違は、第3四半期にどれだけ上昇するか、そして第4四半期に上昇幅がどの程度減速するかに集中している。
NANDも回復傾向にあるが、このレポートで最も強い注目点ではない。BofAはNANDの第3四半期ASPが前期比15%上昇すると予想しており、これはトレンドフォースが示す10%~15%のレンジを上回るか、それに近い水準だ。今週のNANDスポット市場では、1Tbウェハー価格が前週比4%上昇し、第3四半期の値上げをある程度支えている。
スポット価格が8週連続で上昇、価格はもはや安くない
DRAMのスポット価格は8週連続で上昇しており、7月の価格も引き続き前期比で上昇している。BofAのチャネル調査によると、DDR5とDDR4のスポット価格はともに第3四半期に前期比約20%の上昇を示している。
より警戒すべきは絶対価格だ。
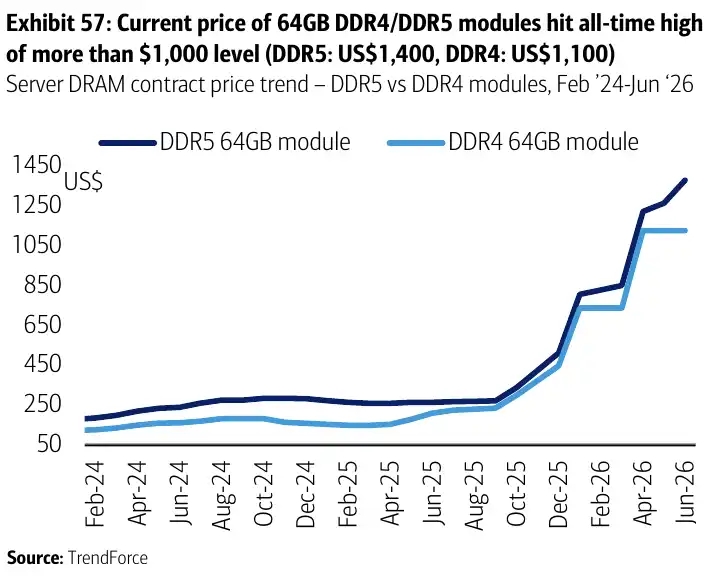
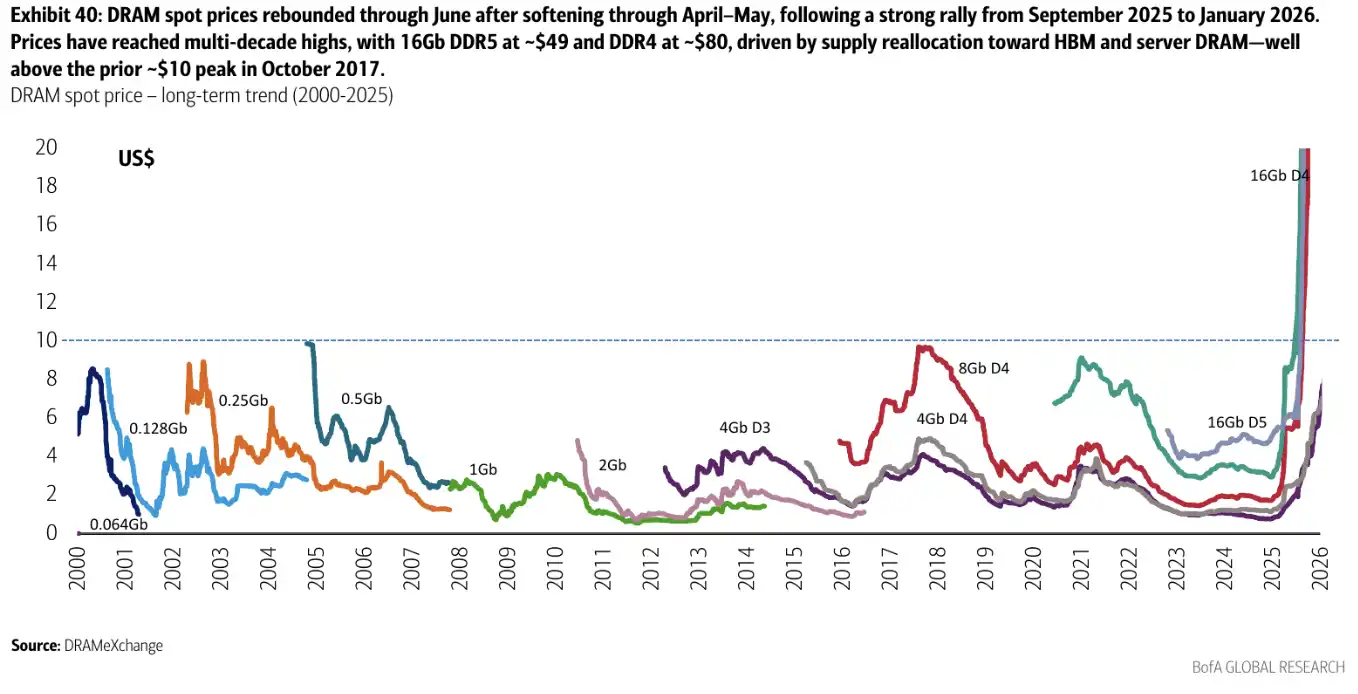
現在の16Gb DDR5スポット価格は約49.2ドルで、四半期ベースで28%上昇している。16Gb DDR4スポット価格は約80.1ドルで、四半期ベースで16%上昇。サーバー向け64GB DDR5モジュールの契約価格はすでに1,400ドルを超えている。NAND 1Tbウェハー価格は約25.1ドルで、こちらも高水準にある。
これらの数字は、メモリ価格の上昇が始まったばかりの低位からの回復ではなく、異常な高値圏に入っていることを示している。価格がさらに上昇すれば、ストレージメーカーの利益弾力性が拡大する一方、下流顧客の在庫補充に対する許容度が圧迫される。PC、スマートフォン、または一部のサーバー顧客が購入を先送りし始めれば、スポット価格が夏季に調整局面を迎えても不思議ではない。
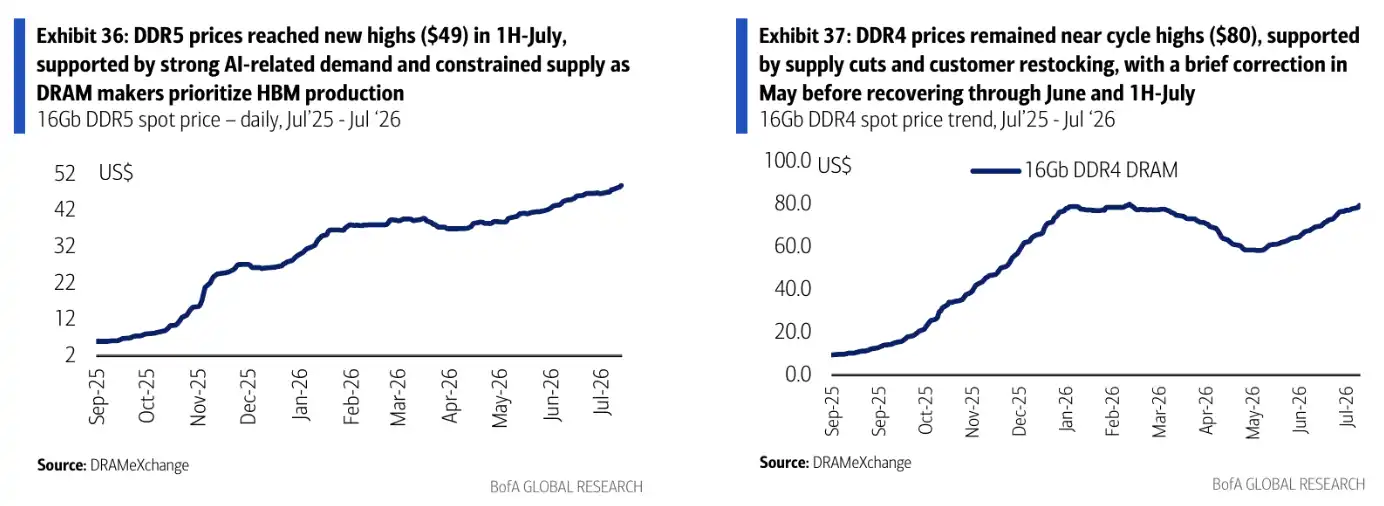
DRAM/NANDのスポット価格と契約価格の動向:16Gb DDR5スポット価格は約49ドル、16Gb DDR4は約80ドル、サーバー向け64GB DDR5モジュールの契約価格は1,400ドル超。
これこそがBofAの判断における最も重要な境界線だ。価格はさらに上昇する可能性があるが、第3四半期の値上げをそのまま年間を通じた無リスクの上昇トレンドと見なすべきではない。メモリ価格が高くなるほど、需要の弾力性と顧客の価格交渉力が再び顕在化しやすくなる。
AI向け設備投資が依然としてメモリ需要を支える
TSMCとASMLの業績シグナルは、メモリ需要の間接的な証拠を提供している。
TSMCの第2四半期の純収入は約402億ドルで、前年同期比34%増加し、営業利益率は60.3%に達した。さらに重要なのは、TSMCが2026年の設備投資ガイダンスを600億~640億ドルに引き上げ、米国工場への追加投資計画も依然としてあることだ。AIチップ、先端パッケージング、ハイエンドサーバーの需要は引き続き堅調で、HBM、SOCAMM、エンタープライズ向けSSDなどのメモリ関連製品を支えている。
ASMLの第2四半期の純売上高は93億ユーロで、前年同期比約21%増加した。地域別では、韓国が第2四半期のシステム販売の約43%を占めた。これは、韓国のメモリメーカーが引き続き次世代プロセスと高帯域幅メモリ需要に向けて設備投資を行っていることを示している。
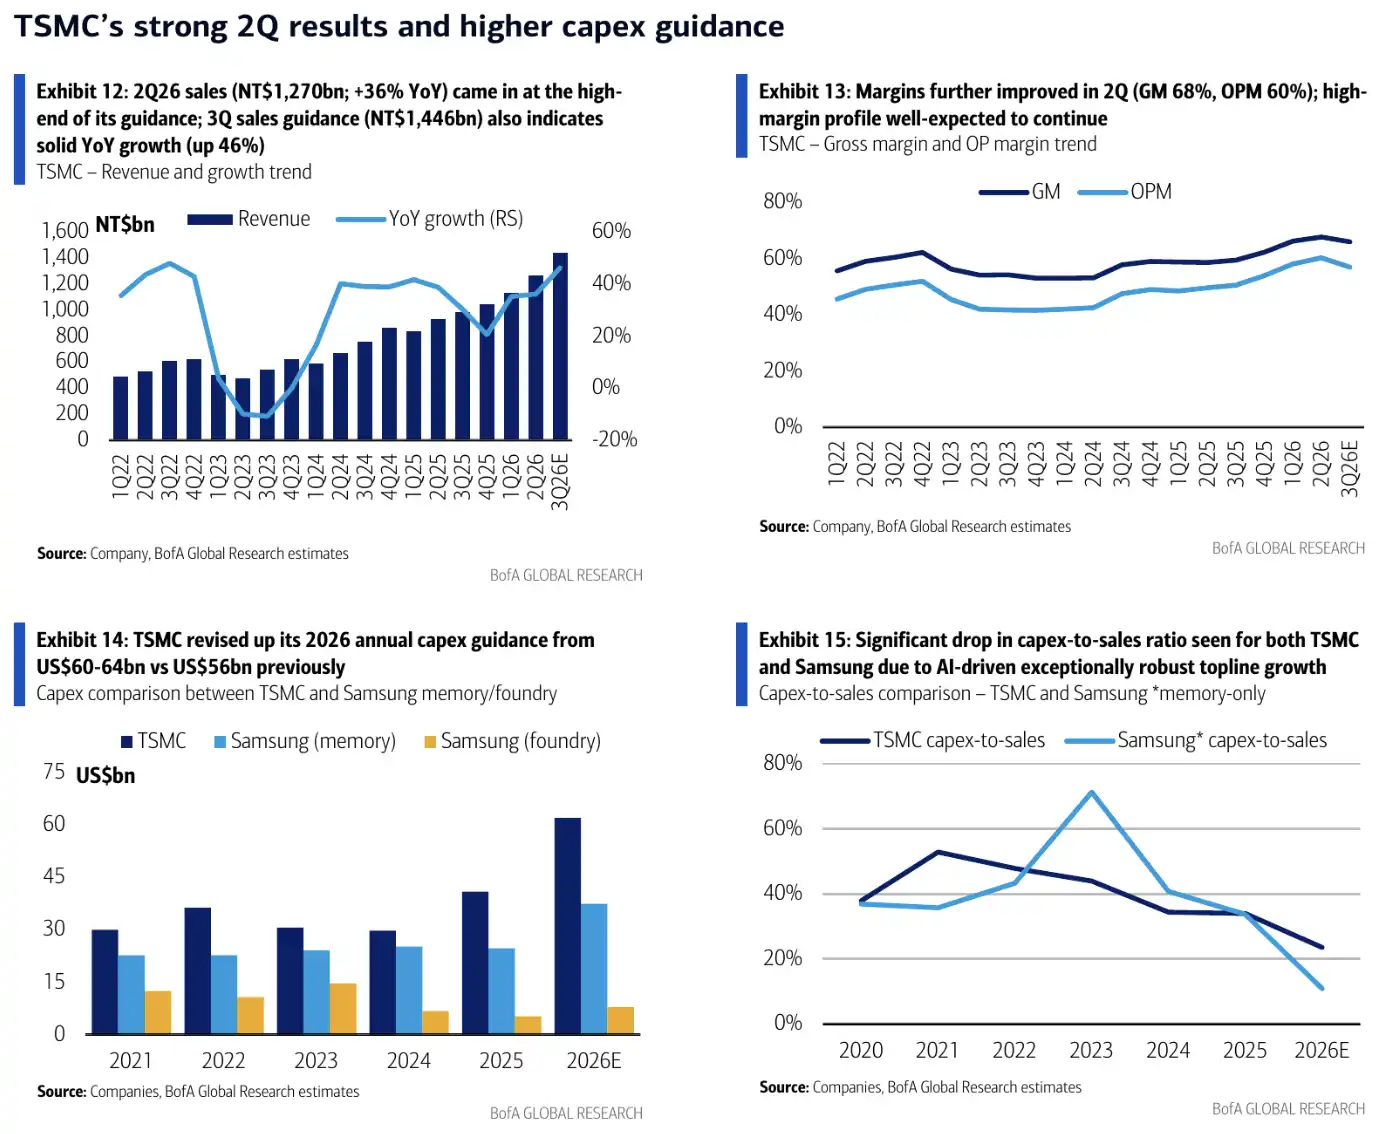
TSMCの収益、利益率、設備投資の比較:第2四半期の営業利益率は約60%、2026年の設備投資ガイダンスは600億~640億ドルに引き上げ。
これらのシグナルは単純に「メモリ価格が必ず上昇し続ける」と同義ではないが、ストレージ価格の上昇が単なる短期的な投機ではない理由を説明している。AIサーバーの拡大は、より多くのHBMとハイエンドDRAMを消費し、関連するeSSDとシステムメモリの需要も牽引する。設備投資が明らかに減速しない限り、メモリサプライヤーはより強力な価格交渉の基盤を持つ。
ただし、AI向け設備投資がメモリ受注に波及するには時間がかかる。チップメーカー、クラウド事業者、サーバーODM、メモリメーカー間の受注リズムは完全には同期していない。設備投資がロジックチップや先端パッケージングに集中している場合、必ずしもすべてのDRAMやNANDカテゴリーの価格上昇に直結するわけではない。
在庫補充データは強めだが、エンドユーザー需要はまだ全面的に追いついていない
サプライチェーンデータも、メモリ価格が短期的に強含みであることを支持している。
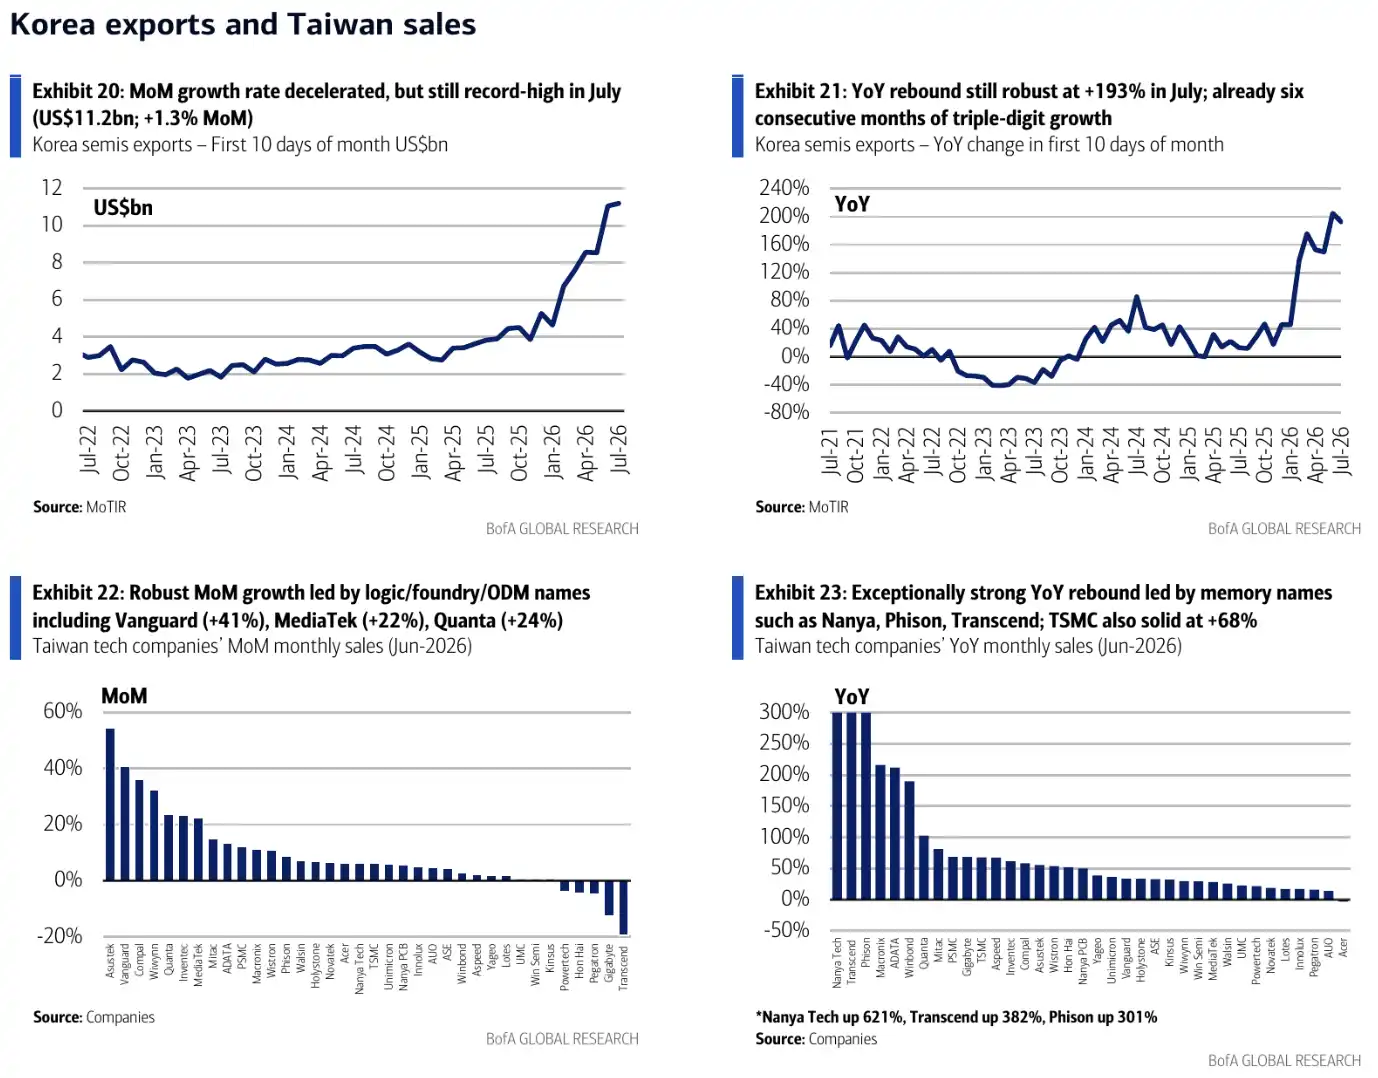
韓国税関のデータをメディアが引用したところによると、7月1日から10日までの韓国の半導体輸出額は112億ドルに達し、前年同期比193%増加した。バンク・オブ・アメリカが引用したデータによると、この数字は前月比1.3%増加し、6ヶ月連続で3桁の前年同期比成長を記録している。台湾のテクノロジー企業の6月の売上では、ロジック、ファウンドリ、ODMが前月比で強く、メモリメーカーは前年同期比で上昇を牽引した。
中国の輸入データも、在庫補充が続いていることを示している。バンク・オブ・アメリカが引用したデータによると、6月の中国の集積回路輸入額は596億ドルの記録を更新し、前年同期比72%増加した。5月のメモリ輸入額は308億ドルに達し、総輸入の54%を占め、前年同期比249%増加した。
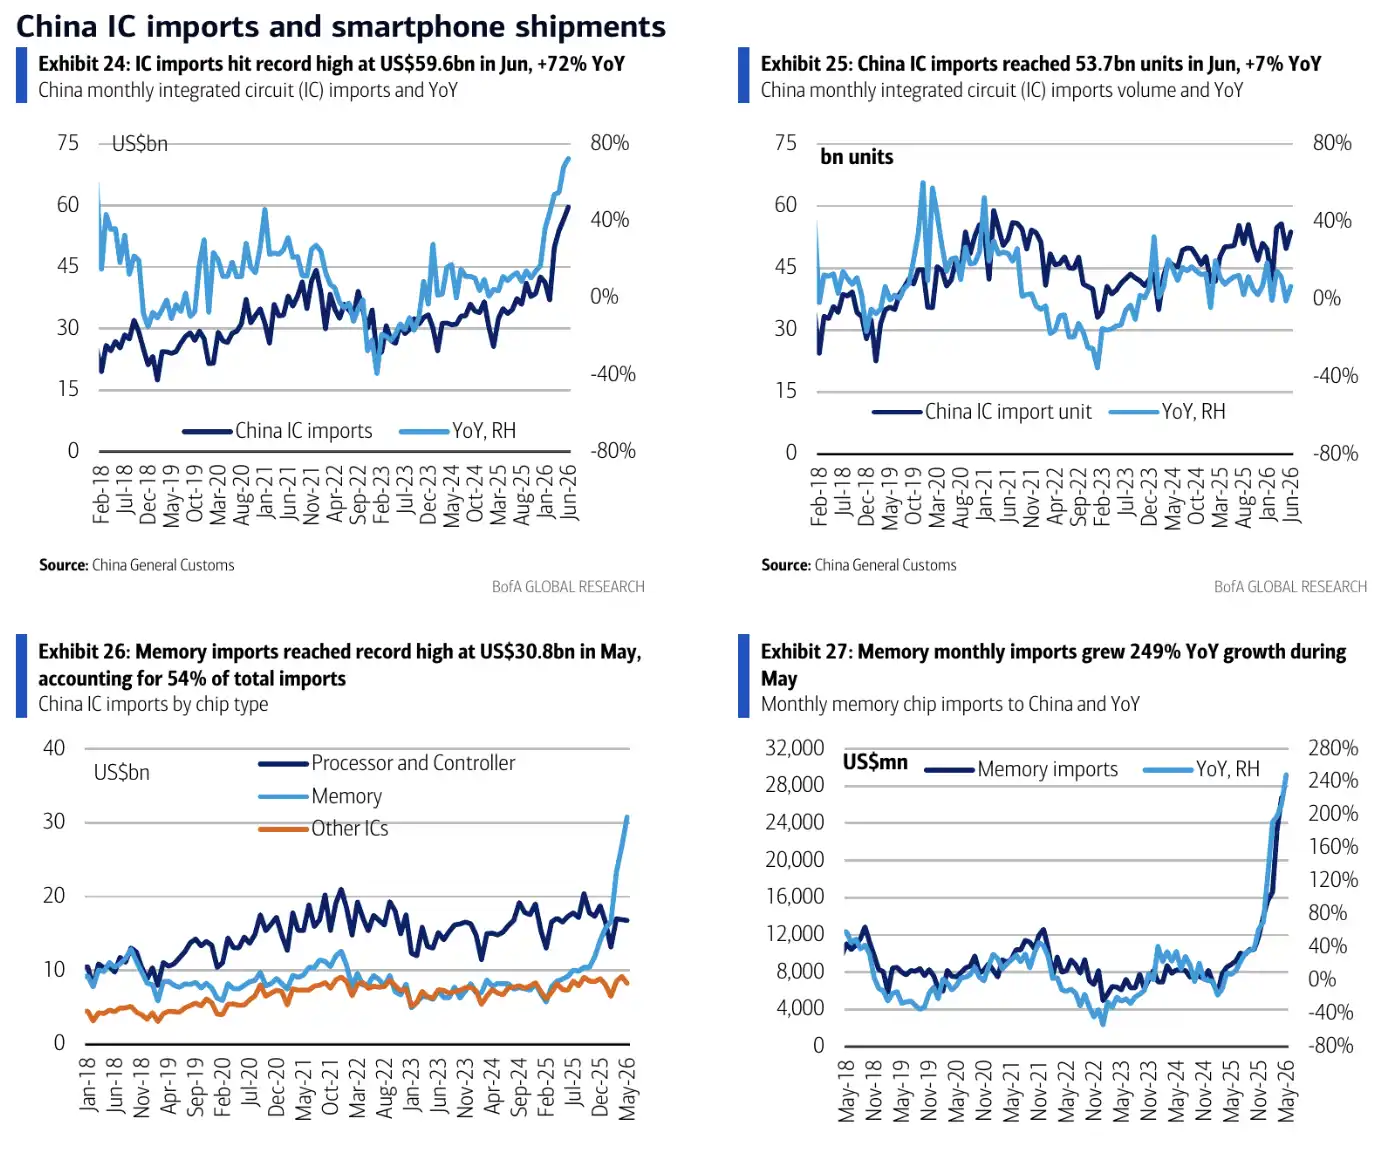
これらのデータは、需要側が単一の顧客だけが在庫を引き取っているわけではないことを示している。しかし、最終消費が完全に回復したことを直接証明するものではない。
例えば、バンク・オブ・アメリカが引用したデータによると、中国の5月のスマートフォン出荷台数は前年同月比19%増の2,680万台だったが、第2四半期全体では依然として4.3%減少している。これは、一部の輸入や在庫引き取りが、消費者需要の突然の加速ではなく、在庫再構築、製品切り替え、または供給安全保障の考慮に起因する可能性があることを示している。
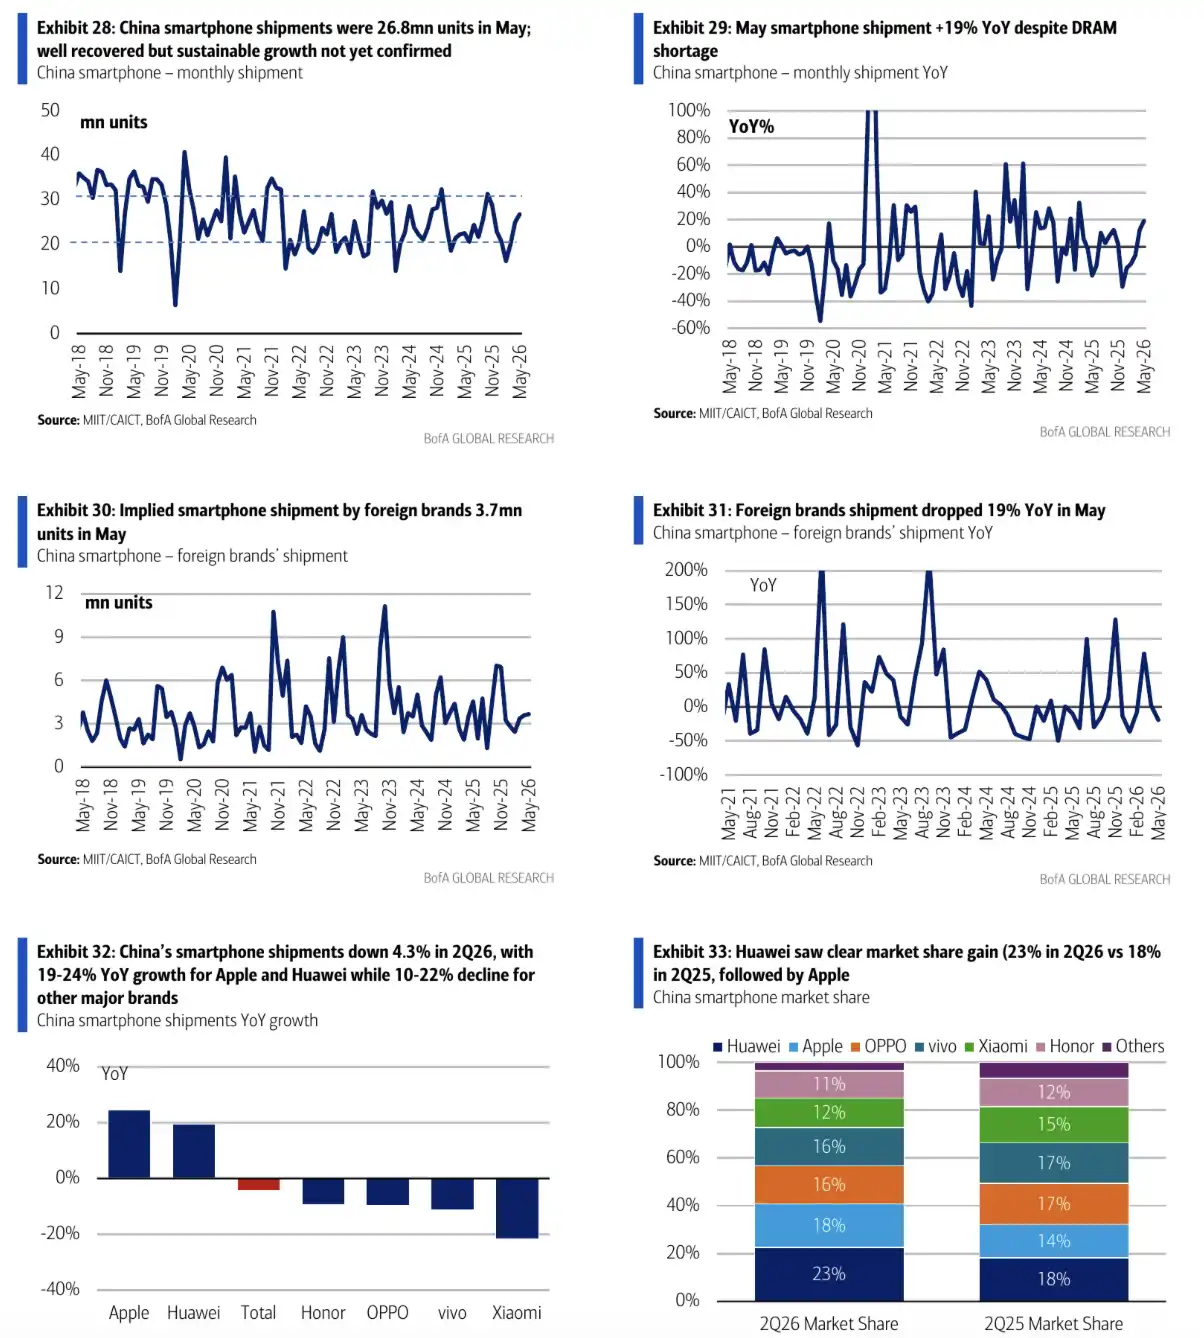
メモリ価格に関して言えば、在庫補充は短期的なASPを押し上げる可能性がある。最終販売が追いつかなければ、高価格は最終的に顧客の購買ペースを抑制することになる。
21%という楽観的な数字、高価格と見解の相違に阻まれる
このレポートで最も注目すべき点は、バンク・オブ・アメリカが第3四半期のDRAM ASP上昇率を21%と見積もり、サーバー契約価格、スポット価格、設備投資、サプライチェーンデータを総合してこの判断を裏付けていることだ。
しかし、それにはいくつかの制約がある。
第一に、バンク・オブ・アメリカとTrendForceの間では、第2四半期の高水準ベースに関して見解の相違がある。第2四半期の実際の上昇率がより高ければ、第3四半期の前期比上昇率は低くなる可能性がある。第二に、LTAの比率は半分未満だが、契約の執行、顧客の受容度、具体的な決済価格には依然として変動要因がある。第三に、現在のDDR5、DDR4、サーバーモジュールの価格は数年ぶりの高水準にあり、夏季のスポット価格調整がいつ発生してもおかしくない。
これが、メモリ関連株の最近の変動拡大の理由でもある。2026年以来、SanDisk、Kioxiaなどの一部のメモリ関連株は大きく上昇したが、7月前半には業績が予想を下回る懸念から調整が見られた。低PERは低リスクを意味せず、サイクル銘柄は高価格帯での利益弾力性と下落速度が同時に拡大する傾向がある。
第3四半期に検証すべきは、「メモリが値上がりしたかどうか」ではなく、20%以上のDRAM上昇率が契約価格とスポット価格の両方で実現できるかどうかだ。9月の繁忙期に在庫引き取りが続き、AIサーバー需要が高価格を吸収し続ければ、バンク・オブ・アメリカの楽観的な予測は実現しやすくなる。スポット価格が先に調整し、下流顧客が購買を延期すれば、第3四半期の21%のASP上昇率は市場で最も意見が分かれる数字となる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事