AIバブル警告:AI投資はほとんどのテクノロジー大手にとってマイナスのリターンである
原文标题:The impossible maths of the AI boom
原文作者:Joachim Klement
编译:Peggy,BlockBeats
編集者注:AIブームは技術的な物語から財務的な検証段階へと移行しつつある。
過去1年間、市場におけるAIへの議論は主にモデルの能力、計算リソースの不足、応用の可能性に集中してきた。しかし、この記事は、このブームの背後にある真に計算すべきものは資本収益であることを私たちに思い出させる。Microsoft、Alphabet、Amazon、Meta、Oracleなどのハイパースケールクラウドサービスプロバイダーは、AIデータセンターに数千億ドルを投じている。しかし、現在のアナリストによる収益と設備投資の予想に基づけば、Amazonを除くほとんどの企業の暗黙の投資収益率はマイナスになる可能性がある。
これは、AIバブルと前回のインターネットバブルの類似点が、単なる市場心理ではなく、設備投資がマクロ経済成長と株価予想に高度に結びついていることを意味する。著者は、過去4四半期の米国GDP成長の93%がテクノロジー投資によって説明できると指摘する。クラウド事業者がデータセンター、チップ、インフラへの投資を削減すれば、NVIDIA、TSMC、ASMLなどのサプライチェーン企業だけでなく、米国経済自体も急速に圧迫される可能性がある。
さらに注目すべきは、OpenAIやAnthropicなどのAI企業が市場心理の高まりの中でIPOを推進する場合、それは単なる資金調達イベントではなく、リスクの移転となる可能性があることだ。初期の資本や既存株主は、AIの物語に内在する不確実性を、個人投資家、年金基金、そして成長ストーリーを買い続ける意思のある他の投資家に転嫁するのである。
この記事の核心的な問題は、AIに未来があるかどうかではなく、マーケティングブームが去った後、誰がこの高価なインフラ競争の代金を支払うのかということである。
以下が原文である:
1996年12月、FRB議長アラン・グリーンスパンは、当時のテクノロジー、メディア、通信株のブームが「 irrational exuberance(非合理的な熱狂)」の兆候を示していると述べた。約30年後、私たちは今日のAIブームについても同じ判断を下すことができる。
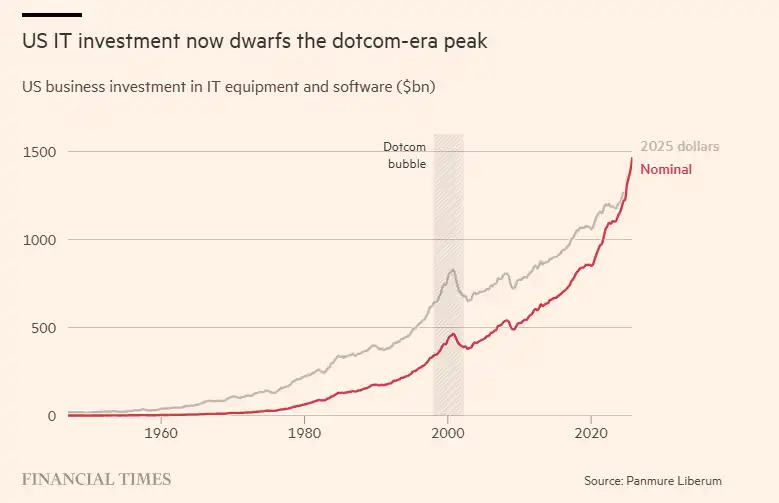
しかし、現在のテクノロジーブームは前世代のインターネットバブルと類似点があるものの、重要な違いも存在する。それは、今日のブームのある部分の規模が、当時のTMTバブルをはるかに上回っていることだ。2025年、米国企業のIT機器とソフトウェアへの投資は約1.5兆ドルに達する。一方、TMTバブルのピーク時には、この数字は4660億ドルであり、インフレ調整後でも8290億ドルに過ぎなかった。
実際のところ、米国経済はほぼ完全にテクノロジーブームによって成長している。私の計算によると、過去4四半期における米国GDP成長の93%はテクノロジー投資で説明できる。TMTバブルの絶頂期でさえ、この比率はせいぜい60%に過ぎなかった。
OpenAIやAnthropicなどの大規模言語モデル開発企業は、投資家の成長見通しに対する楽観的な姿勢を利用するため、今年後半に大型IPOを計画している。一方、Microsoft、Alphabet、Amazon、Meta、Oracleなどのハイパースケールクラウドプロバイダーは、今後5年間でデータセンターに数千億ドルを投じ、これらのモデルを実行するための計算能力を提供する計画だ。
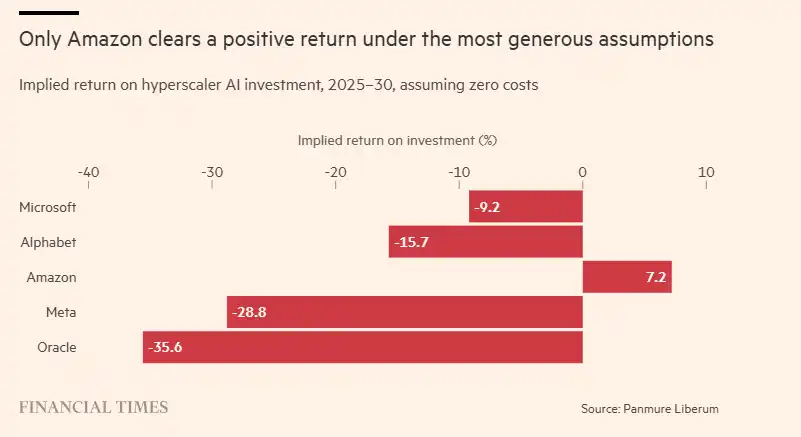
問題はまさにここにある。AIブームの背後にある数学が厄介になり始めているのだ。これらのハイパースケールクラウドプロバイダーについて、私はアナリストによる2025年から2030年までの資本支出と収益に関する市場コンセンサス予想を収集した。
この5年間で、彼らの資本投資は年間20%のペースで成長すると予想されており、これはこの業界でこれまでに見られなかった成長率である。一方、収益は年間15%の成長が見込まれている。もし極めて大胆な仮定、すなわちこれらの企業にコストが一切かからないと仮定すれば、増加した収益はAIデータセンターへの新規投資から得られた利益と見なすことができる。しかし、この極端に楽観的な仮定のもとでも、私が計算した暗黙の投資収益率は、Amazonを除くすべての企業にとって非常にマイナスである。
これらの数字は、ハイパースケールクラウドプロバイダーが現在の軌道を続ければ、AIブームは史上最大の株主価値破壊イベントの一つに発展することを示している。しかし、彼らにはまだ二つの逃げ道がある。
第一の逃げ道は、AIの台頭がこれらの企業に現在の予想をはるかに超える収益をもたらすことだ。しかし、これ自体にも数学的な難題がある。これらのハイパースケールクラウドプロバイダーが10%の投資収益率を達成したいと仮定すると、毎年2兆ドルから5兆ドルの追加収益源を見つけなければならない。現在の年間総収益がわずか1.5兆ドルである企業群にとって、これはほぼ不可能な課題である。
第二の逃げ道は、データセンター、チップ、その他の分野に計画された投資が実際には実行されないことだ。その理由としては、株式投資家がこの業界に対してより慎重になり始めるか、データセンターの債務融資がより困難になる可能性がある。
では、これらの企業が投資計画の一部削減を発表した場合、何が起こるだろうか?
NVIDIAからASML、サムスン、TSMCに至るまで、各大陸の巨大企業の株価は、これらの投資計画とそれに伴う需要予測に基づいて形成されている。
忘れてはならないのは、現在の米国のGDP成長は、実際には増加し続けるテクノロジー支出によって完全に支えられているということだ。この支出が減少し始めれば、米国経済はすぐに景気後退に陥るだろう。たとえテクノロジー投資がわずか4%から6%の小幅な減少にとどまったとしても、状況は同じだ。歴史的に見ても、1960年代の小規模なテクノロジーブームの後や、2009年の景気後退時には、同程度の投資の落ち込みが見られた。
このような穏やかな投資支出の修正でも、米国、英国、そして欧州の株式市場を新たな弱気相場に押し込む可能性は十分にある。21世紀初頭のテクノロジー株の暴落の再現は、現実的なリスクだ。当時、株価は最初の1年で50%以上下落した。
次の問題は、こうしたハイパースケールクラウドプロバイダーが、いつ投資計画の削減を発表する可能性があるかということだ。
私の見解では、これが2026年に起こる可能性は低い。OpenAIやAnthropicなどの企業は、少なくともそれぞれのIPOが完了するまでは市場の熱気を維持しようと努めるだろう。これにより、短期的にはこのブームが続く可能性がある。しかし、その後はどうなるのか?ハイパースケールクラウドプロバイダーが直面する「不可能な数学」は変わらず、マーケティングの熱狂もいずれ冷めるかもしれない。最終的には、現実が訪れる。
おそらく2026年ではないが、2027年か2028年には起こり得る。結局のところ、グリーンスパンが「 irrational exuberance(非合理的热狂)」について言及したのは1996年12月であり、バブルが実際に崩壊したのは3年後の2000年だった。
この観点から見ると、これらのAI企業のIPOは、大規模な投資リスクの移転に過ぎない可能性が高い。すなわち、リスクが既存の所有者から、ストーリー性に魅力を感じる個人投資家、年金基金、その他の投資家へと移されるのだ。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事