NVIDIAのラック分解で新たな追い風、MLCCの価値が182%急増
原文タイトル:ゴールドマン、モルガン・スタンレーが警鐘:MLCCがAIサプライチェーンの最も希少なピースに、Nvidia次世代ラック使用量が182%急増
原文著者:BitGo Finance
編集:Peggy
編集者注:AIインフラの供給ボトルネックは、GPU、メモリ、データセンター、電力システムから、さらに下流のハードウェア部品へと拡散している。ゴールドマン・サックスとモルガン・スタンレーは最新のレポートで、長らく一般的な受動部品と見なされてきたMLCC(積層セラミックコンデンサ)に注目している。
AIサーバーにおいて、MLCCは電流の安定化とノイズフィルタリングを担い、チップの高速動作を支える重要な部品である。Nvidiaの次世代ラックアーキテクチャが1ラックあたりのMLCC使用量を押し上げるにつれ、その価値は急速に上昇している。ゴールドマンは、AIサーバー向けMLCC市場が2025年から2030年の間に4倍以上に成長すると予測する一方、業界の生産能力の年間成長率はわずか10%強にとどまっており、需給ギャップが今回の相場の主要な変数となっている。
さらに重要なのは、価格サイクルがすでに始まっていることだ。村田製作所や太陽誘電などの日本の大手メーカーが率先して値上げを実施し、日本の輸出データも需要の強さを裏付け始めている。資本市場にとって、MLCCのロジックは複雑ではない。需要はAIサーバーとハイエンド自動車から生まれ、供給拡大には制約があり、価格上昇が利益の弾力性を大きく拡大する。
チップからコンデンサへと、AIサプライチェーンにおける価格決定力は、より細分化され、より目立たない部分へと移行している。MLCCが「次のストレージチップ」となるかどうかは、AIサーバーの需要が持続的に実現するかにかかっている。しかし確かなことは、このかつて目立たなかった基本部品が、新たな量と価格の同時上昇サイクルの起点に立っているということだ。
以下が原文である:
人工知能(AI)の軍拡競争における供給ボトルネックは、次々とさまざまなハードウェアセクターのチャンスを引き起こしている。データセンター、エネルギーインフラ、ストレージチップが資本の注目を集めた後、ウォール街の大手であるゴールドマン・サックスとモルガン・スタンレーは最新のレポートで、同時に長らく過小評価されてきた基本部品である積層セラミックコンデンサ(MLCC)に焦点を当てた。両機関は、MLCCが次の「量と価格の同時上昇」の重要な戦場になると予想しており、このAI主導の成長サイクルは、歴史的に見ても最大規模のものになる可能性がある。
ゴールドマン・サックスのアナリスト、Daiki Takayama氏はリポートで、AIサーバー向けMLCC市場規模が2025年度の約2150億円(約14億ドル)から2030年度には約9200億円(約58億ドル)へと4倍以上に急増し、年平均成長率は34%に達すると指摘。同行は「現在のAI主導のMLCCサイクルは、歴史的に見て最大規模かつ最長期間のものになると考えており、まだ初期段階にある」と述べている。
MLCC:AIサーバーを支える「見えざる心臓」
MLCC(積層セラミックコンデンサ)は、極めて小型で応答速度の速い充放電ユニットと理解できる。通常のバッテリーが大量のエネルギーを蓄えゆっくり放出するのとは異なり、MLCCは蓄えるエネルギーは少ないが、ミリ秒単位あるいはそれ以下の極めて短い時間で充放電を完了する。その中核的な役割は、電源の変動を平滑化しノイズを除去することにある。瞬間的な電圧スパイクを吸収したり、電圧が急降下した際に迅速に電流を補い、敏感なチップに安定した電流を供給し、デジタル信号を破壊する可能性のある電気的干渉を遮断する。
AIサーバーの動作特性により、MLCCは不可欠な存在となっている。AIモデルが大規模な計算を行う際、プロセッサの消費電力需要はマイクロ秒単位で急騰し、計算終了後には急速にほぼゼロまで低下する。電源システム自体は、このような激しい変動に即座に対応するのは難しい。MLCCは通常、AIチップの近くに直接実装され、消費電力のピーク時に瞬時にエネルギーを放出し、サーバーのダウンを防ぐ。Nvidia GPUなどのAIチップは同時に数十億のタスクを処理する必要があるため、一台のトップクラスAIサーバーラックには、システムの安定性を維持するために最大60万個のMLCCが協調して動作する必要がある。
ゴールドマン・サックスのアナリスト、Nelson Armbrust氏はさらに、MLCCはAIサーバーの部品表(BOM)において、GPUとメモリに次いで3番目にコストが高い部品になっていると指摘。現在のMLCC市場全体の規模は約150億ドルで、そのうちサーバー関連市場は約13億ドルであり、年平均成長率80%で拡大している。これに対し、自動車やスマートフォンなど他のアプリケーション分野の需要成長は明らかに鈍化している。Daiki Takayama氏は、MLCCがAIサーバーのBOMに占めるコスト比率は、現在の約0.5%から徐々に約1%に上昇すると予想している。
構造的な需給ギャップ:年産能力の伸びはわずか10%、4倍の需要ショックに耐えられず
市場の注目を集める核心的な要因は、MLCC業界が深刻な構造的な需給不均衡に直面していることにある。ゴールドマン・サックスのアナリスト、Allen Chang氏は、MLCC業界全体の年間生産能力の伸び率はわずか10%強に過ぎないと明確に指摘している。さらに、設備や材料の多くがメーカー内部生産に依存しているため、増産の進捗は社内のエンジニアリングリソースに制約され、大幅な加速は難しい。しかし、AIサーバーからの需要ショックは全く桁違いである。ゴールドマン・サックスは、2025年度から2030年度の間に、AIサーバーによるMLCC需要が約4.3倍に増加すると予測している。
さらに市場を懸念させるのは、自動車の電動化が推進する高電圧・大容量MLCCの需要が依然として旺盛であり、1台あたりのMLCC使用量が増加し続けている点である。AIサーバーと電気自動車という二大需要の柱が、限られた新規生産能力を共に消費している。このため、たとえ民生用電子機器の需要が落ち込んでも、関連顧客は将来の供給不足リスクに備え、長期供給契約を積極的に模索している。
現在の市場の逼迫シグナルは、複数のレベルで現れている。ハイエンドMLCC(大容量・高電圧仕様)の納期は20週間を超えている。低容量および民生用MLCCは、買い占めや重複発注の影響で、現物および流通チャネルの価格が20%から40%上昇している。ニッケル、銀などの主要原材料価格は依然として高水準にあり、各種製品のコストに圧力をかけている。
値上げサイクルが正式に始動:日本の二大巨頭が先行値上げ、公式データがトレンドを確認
価格シグナルは急速に強まっている。日本の二大リーディングカンパニーである村田製作所(Murata Manufacturing)と太陽誘電(Taiyo Yuden)の値上げの動きは、MLCCの値上げサイクルが正式に始まったことを示している。村田は今年4月1日より、AIサーバーおよびハイエンド自動車向けアプリケーションのMLCC製品価格を15%から35%引き上げた。太陽誘電も顧客に対し、5月より複数の製品ラインで価格調整を行うと通知しており、MLCC、インダクタ、高周波デバイス、FBAR/SAWデバイス、アルミ電解コンデンサなどが対象で、貴金属など複数の原材料コストの継続的な上昇を理由としている。
日本の財務省が5月28日に発表した貿易統計データは、マクロレベルでこの値上げトレンドを裏付けている。データによると、4月のMLCC平均輸出価格は前月比3%上昇、前年同月比16%上昇した。輸出数量は前年同月比10%増加し、輸出額は前年同月比28%の大幅増となった。ゴールドマン・サックスは、このデータが最近の日本MLCCメーカーの決算発表で示されたシグナル、すなわち全社が受注の勢いは依然として強いと確認していることを裏付けているとみている。
AIサプライチェーン全体のタイムラインから見ると、ゴールドマン・サックスの分析フレームワークは、MLCCの値上げがDRAM、NANDストレージ、ABF基板、銅張積層板(CCL)などのAIコア部品に比べて明らかに遅れていることを示している。したがって、ゴールドマン・サックスは、すべてのAI部品および材料の中で、MLCCの値上げ余地が最も大きく、持続性も最も強いと判断している。ゴールドマン・サックスは、2026年のMLCCの前年比価格変動予測を従来の約0%から0%~+5%に上方修正し、実際の今後の上昇幅はこの水準をはるかに上回る可能性があると強調している。
驚異の利益弾力性:価格5%上昇で営業利益が最大37%向上も
投資家にとって、MLCCの需給ミスマッチがもたらす利益弾力性は軽視できない。Daiki Takayama氏の試算によれば、製品価格がわずか5%上昇するだけで、理論上は村田製作所の2027年度営業利益が約13%、太陽誘電の営業利益は最大37%押し上げられる可能性がある。
ゴールドマン・サックスは、村田製作所の2027年度売上高が1兆500億円(約66億米ドル)に達し、前年比13%増加すると予測。太陽誘電の売上高も2860億円(約18億米ドル)と、同じく前年比13%増を見込む。ゴールドマン・サックスは村田製作所、太陽誘電、TDKに対して「買い」のレーティングを維持している。同社が構築したアジアMLCCテーマ株ポートフォリオは最近上昇基調にあるが、他の人気AIテーマと比較すると、依然として明確な出遅れ修正の余地がある。
モルガン・スタンレーがNvidia新ラックを分解:周辺部品の重要性が増大、MLCC使用量が182%急増
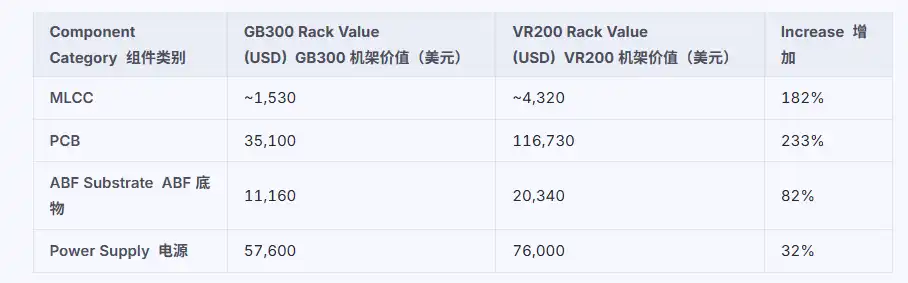
もう一つの重要な触媒要因は、Nvidiaの次世代Vera Rubin AIラックにある。モルガン・スタンレーがNvidiaの最新VR200ラックを分解した結果、最新のBOMにおいて周辺部品の重要性が急速に高まっていることが判明した。
単一ラックあたりのMLCCの金額価値は、前世代のGB300時代の約1530米ドルから、約4320米ドルへと182%もの増加を示した。MLCCの絶対額は依然としてGPU、メモリ、PCBには及ばないものの、周辺部品の中ではその成長速度が極めて際立っている。
モルガン・スタンレーのチャネル調査ではさらに、コンピュートボードとスイッチボードの両方でMLCCの使用量が顕著に増加しており、特にコンピュートボードでの増加が顕著であることが示された。加えて、新たに導入されたBlueFieldおよびConnectXモジュールも、ラックあたりのMLCC総使用量をさらに押し上げる要因となる。これは、現在のハイエンドAIサーバー向けMLCC需要がなぜこれほど強いのかをある程度説明しており、複数のODMメーカーが2026年下半期のRubinラック量産・出荷に向けて積極的に在庫を積み増す動きを促している。
モルガン・スタンレーによるNvidia Vera Rubinラックの分解では、主要部品の価値変動は以下の通りである:
市場情報によれば、AIスーパーサイクルにおけるインフラ軍拡競争の中で、供給ボトルネックが順次移り変わることで、次々と市場の勝者が生み出されてきた。ゴールドマン・サックスの最新評価では、MLCCを「新たなメモリチップ」と表現している——これは、量と価格の両方が上昇するサイクルの起点に立つ、受動部品のニッチ分野である。
AIサーバーやNvidia Rubinラック需要による指数関数的なインパクトに伴い、高級MLCCの納期は20週間を超え、日本の業界リーダーが値上げを開始し、公式輸出データも堅調を続けています。これらすべてのシグナルは、AI主導のMLCCスーパーサイクルがまだ始まったばかりであることを示しています。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事