有名機関が「メモリ削減」を叫び、暴落を引き起こしたが、これは誤った排除ではないのか?

TL;DR
· Rubin ラックシステムのメモリ構成が下方修正され、AIメモリ関連株が一斉に調整局面を迎えた。
· 市場が真に再評価しているのはAIメモリ需要そのものではなく、各メモリセグメントにおける利益配分である。
·関連銘柄:MU(米国株)、NVDA(米国株)、000660.KS(韓国株)、005930.KS(韓国株)、SMH(米国ETF)、SOXX(米国ETF)
NVIDIAのRubinラックに関するサプライチェーンレポートが、AIメモリセクターに先行下落を引き起こした。
レポートでは、1ラックあたりのメモリ容量が約55TBから約28TBに減少する可能性が指摘された。これを受け、Micronは1日で約7.7%下落、SKハイニックスは翌日の取引開始時に一時8%超の下落を記録した。さらに微妙なのは、レポートの著者であるDylan Patelが後に、多くの転載が最もセンセーショナルな部分だけを切り取ったものであり、これは「壊滅的な弱材料」レポートではないと釈明した点だ。
この件がこれほど大きな反応を引き起こしたのは、AIハードウェア相場の最も敏感なポイントに触れたからだ。ここしばらく、市場が取引していたのは通常のメモリサイクルではなく、Rubinプラットフォームの量産後、AIラックがHBMおよび関連メモリ需要を引き続き牽引し、メモリサプライヤーの収益と価格決定力が再び押し上げられるという期待だった。今年のGTC以降、HBM4、SKハイニックスのシェア、MicronのAIメモリ追撃は、市場が繰り返し取引してきた主要テーマである。
しかし、「メモリ削減」という表現はあまりにも粗い。
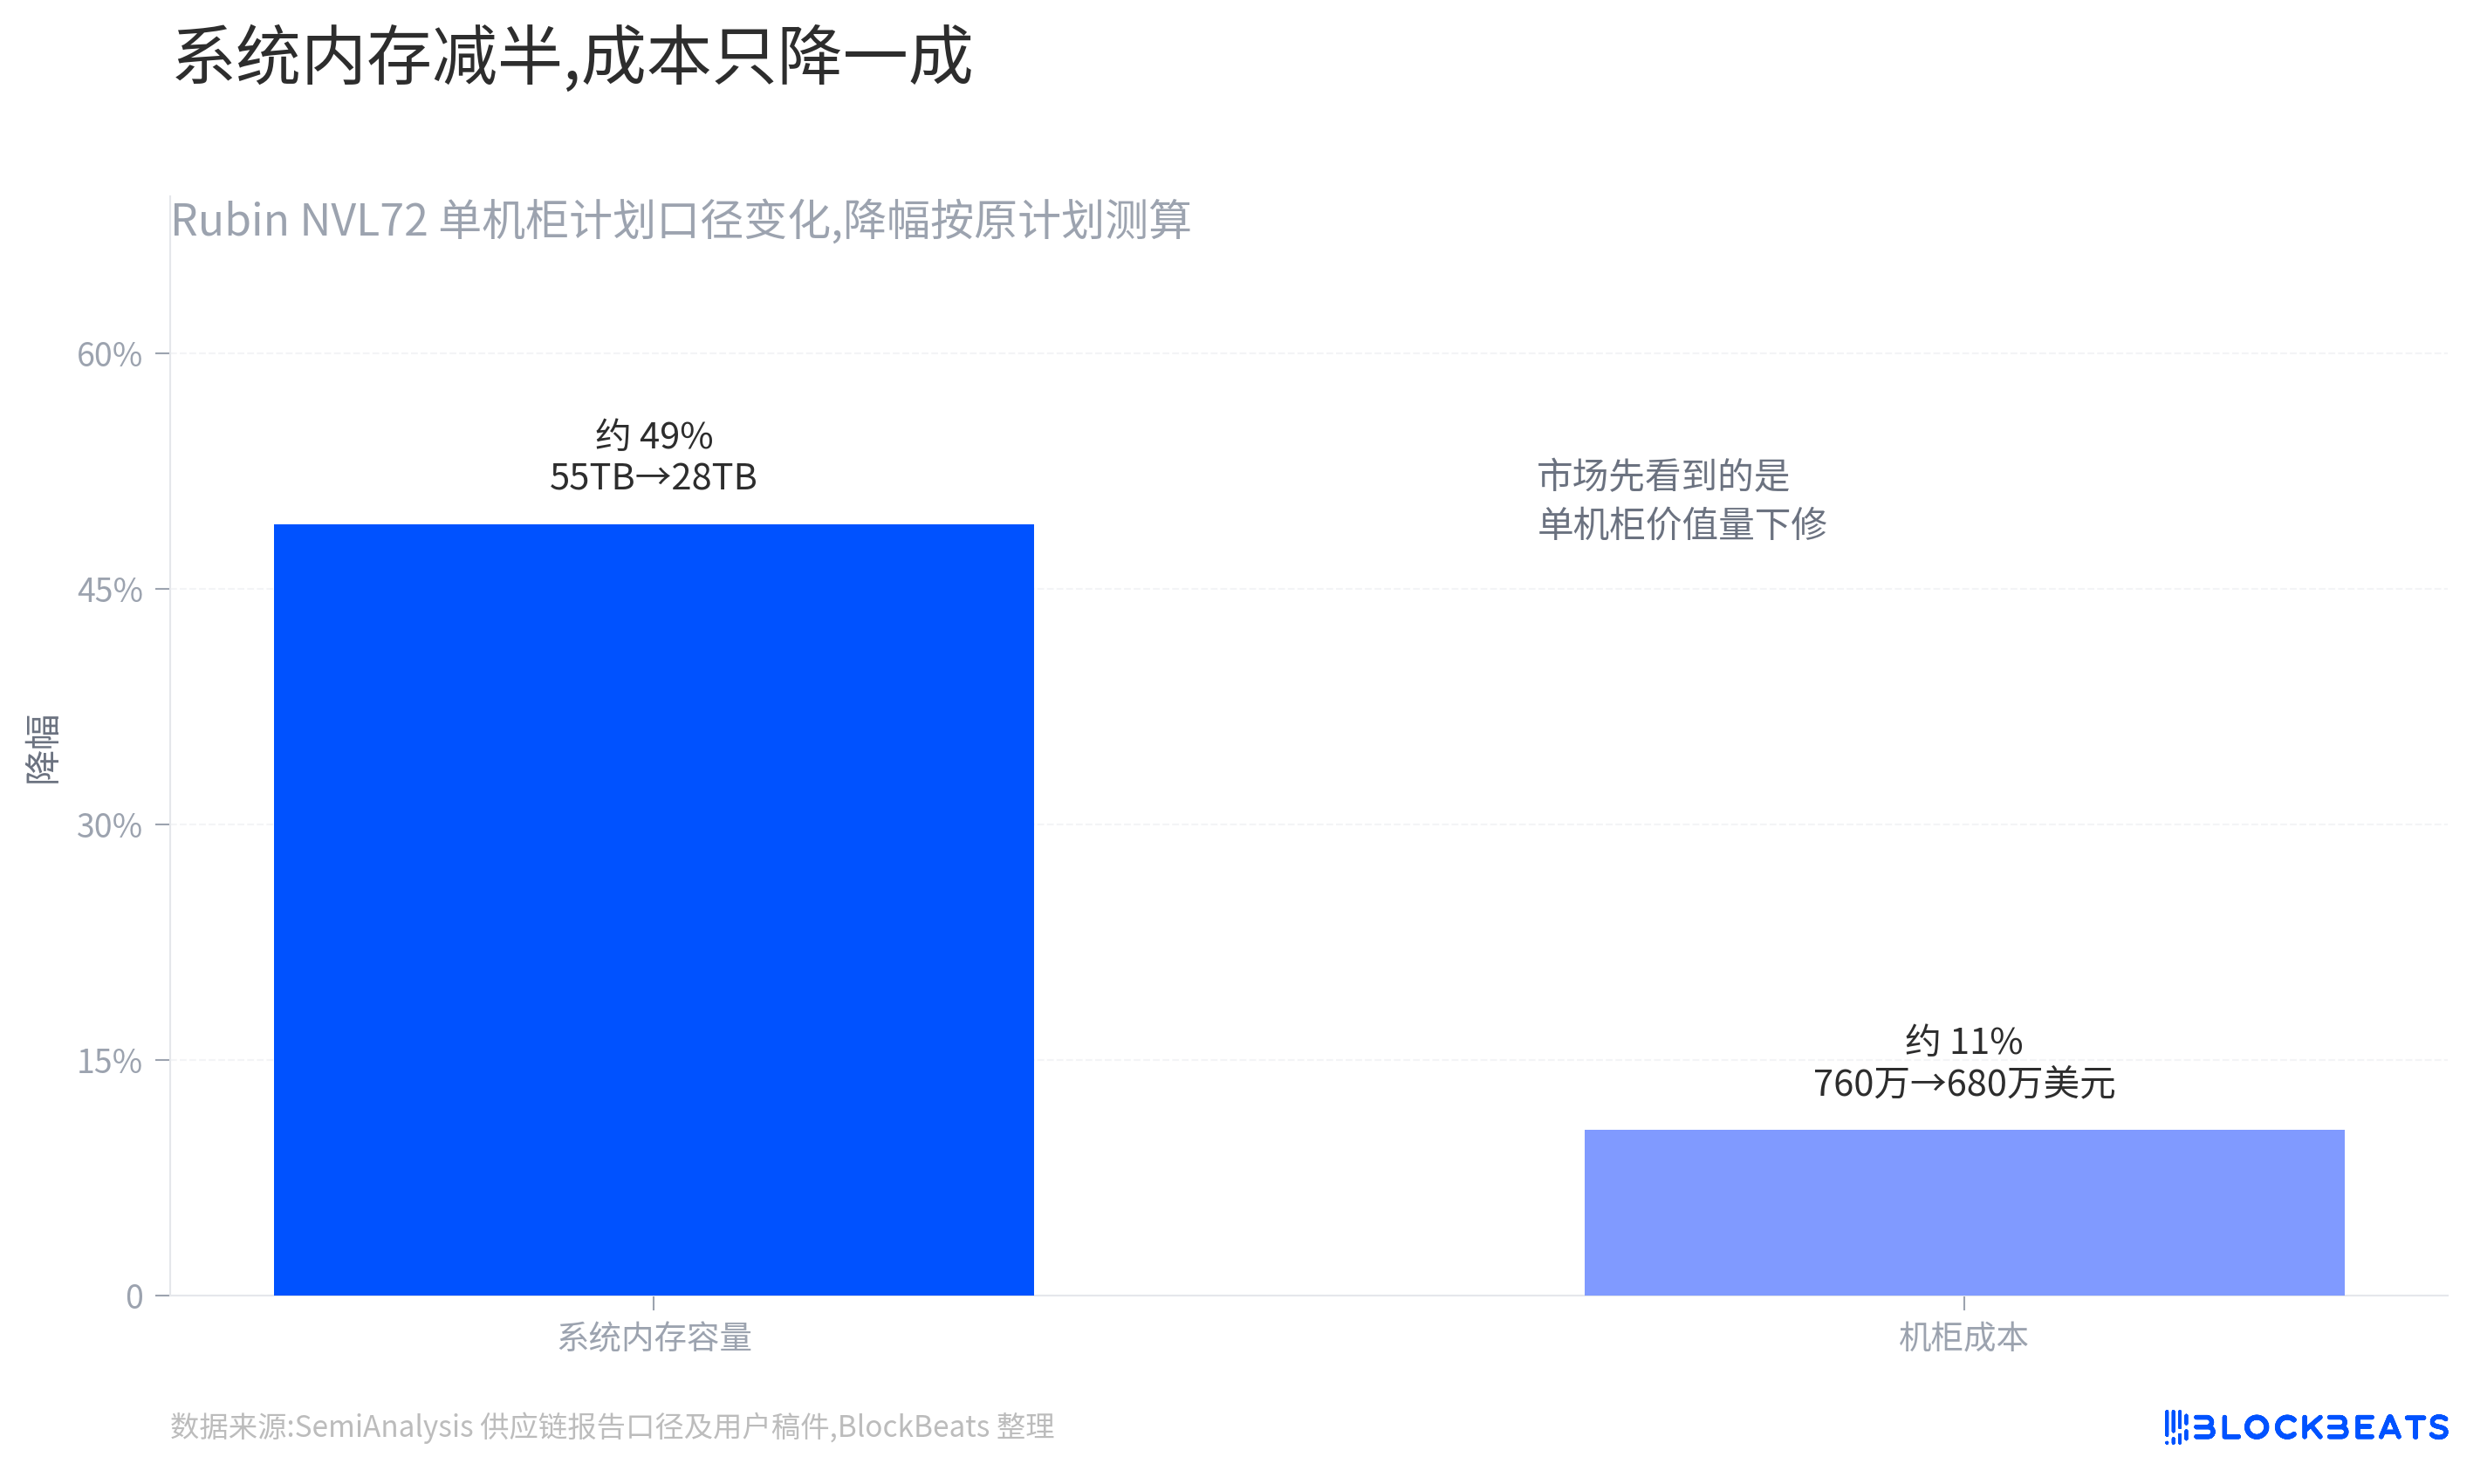
SemiAnalysisが開示した調整は、主にRubin NVL72ラック内のCPU側SOCAMMおよびLPDDRの構成変更に関するものだ。ほとんどのシステムは、より大容量の192GBモジュールではなく、96GBモジュールを採用する可能性が高く、1ラックあたりのメモリ容量は計画の約55TBから約28TBに減少する。この変更は、1ラックあたりのシステムメモリのバリュエーションに影響を与えるが、GPU側のHBM4需要が同様に下方修正されるとは直接結論づけられない。
本当に明確にすべきなのは、今回の調整がどの利益プールに影響を与え、市場が現在どの期待を取引しているのかという点だ。
なぜAIメモリ株は一斉に急落したのか?
市場が下落したのは、高値圏のテーマがネガティブなキーワードに直面した際のポジション調整反応である。
現時点で確認されているのは、市場の反応は非常に大きいものの、事象自体は依然としてサプライチェーンレポートの段階にとどまっている点だ。SemiAnalysisは、NVIDIAがRubin NVL72の納入ペースを確保するため、CPU側のSOCAMM構成を下方修正する可能性があると開示した。レポートで言及された数字には、1ラックあたりのメモリ容量が約55TBから約28TBに減少し、ラックコストが約760万ドルから約680万ドルに低下することが含まれている。これらの数字はSemiAnalysisのレポートにおける試算として理解すべきであり、現時点ではNVIDIAの公式な最終BOM(部品表)として確定したものではない。
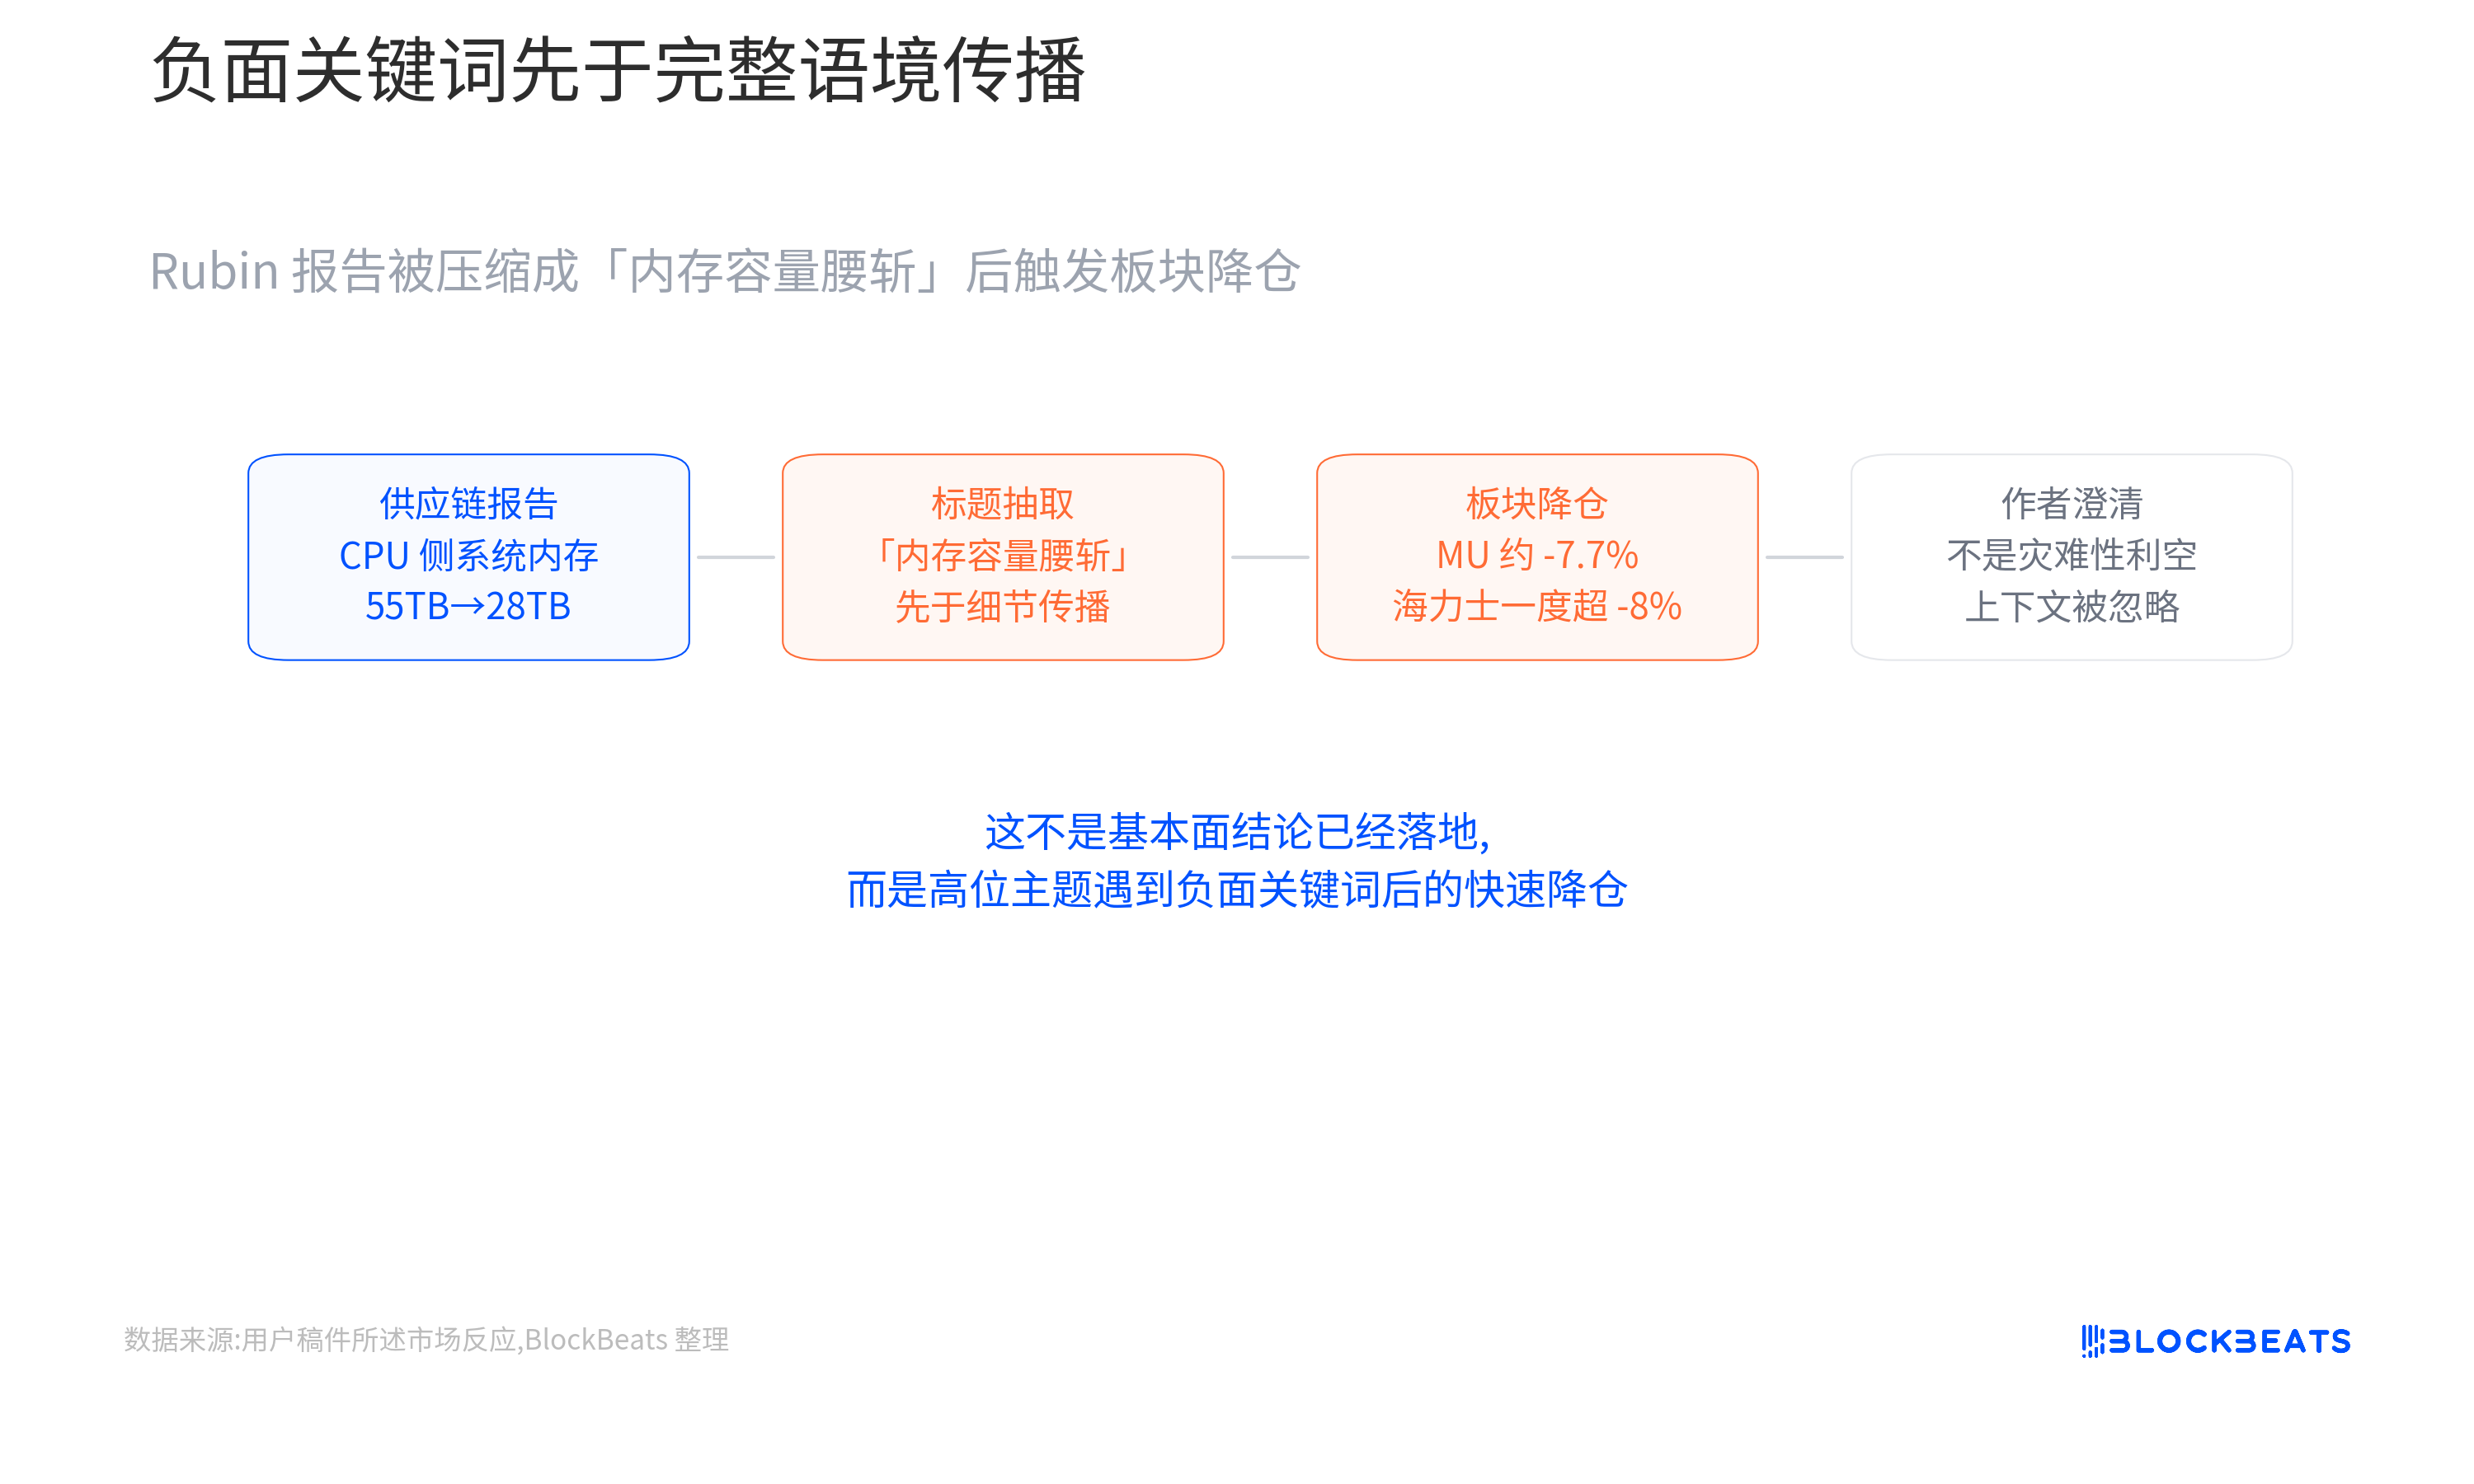
過去数四半期、AIメモリー株の上昇は非常にシンプルなストーリーに支えられていた。AIラックが増えれば増えるほど、先端メモリーの不足が深刻化し、サプライヤーの利益率が向上する、というものだ。
このストーリーがシンプルであればあるほど、ネガティブな見出しの破壊力は大きくなる。「メモリー容量が半減」といった情報が流れると、市場はまずラックあたりのメモリー価値を下方修正し、どの種類のメモリーが調整対象なのかを最初に区別することはほとんどない。
マイクロンの反応がその点を最もよく示している。
同社は従来型DRAMのサプライヤーであると同時に、AIサーバー向けメモリーアップグレードの恩恵を受ける存在でもある。市場がこれまで同社に与えていた弾力性の大部分は、「AIメモリーはもはや単なる循環株ではない」という再評価に基づいていた。もしRubinラックシステムのメモリー容量が減少すれば、資金はすぐに、マイクロンがSOCAMMやLPDDRの分野でラックあたりに期待する収入予想が過大評価されていないか懸念するだろう。
SKハイニックスも連れ安しており、今回の衝撃が単一のサプライヤーにとどまらないことを示している。
同社はHBM分野でより強みを持ち、市場ではVera Rubin関連のHBM受注の大部分を獲得したとの観測も流れていた。しかし、AIメモリー取引が混雑し始めると、資金はすべての詳細が確認されるのを待ってから行動するわけではない。メモリー株が一斉に下落したのは、各社が同じファンダメンタルズの衝撃を受けたからではなく、セクター全体のリスク選好が縮小したことを反映している。
Dylan Patelのその後の釈明も、実はこの点を指摘している。同氏は、報告書が「破局」的なストーリーを意図したものではなく、多くの人が文脈を無視していると述べた。
市場の言葉に置き換えれば、資金がサプライチェーン分析を完全に取引したのではなく、高値圏にあるセクターがネガティブなキーワードに直面した後の、迅速なポジション縮小を取引したに過ぎないということだ。
AIメモリーが利益プールを再編し始める
今回主に下方修正されたのは、GPU側のHBM4ではなく、CPU側のシステムメモリーである。
Rubinラック内のメモリーは、一言でまとめることはできない。最もシンプルな分解方法は2層構造だ。
第一層はGPU側のHBM4で、アクセラレーターチップ自体にサービスを提供する。
第二層はCPU側のSOCAMMとLPDDRで、システム全体の動作メモリーに近い役割を果たす。
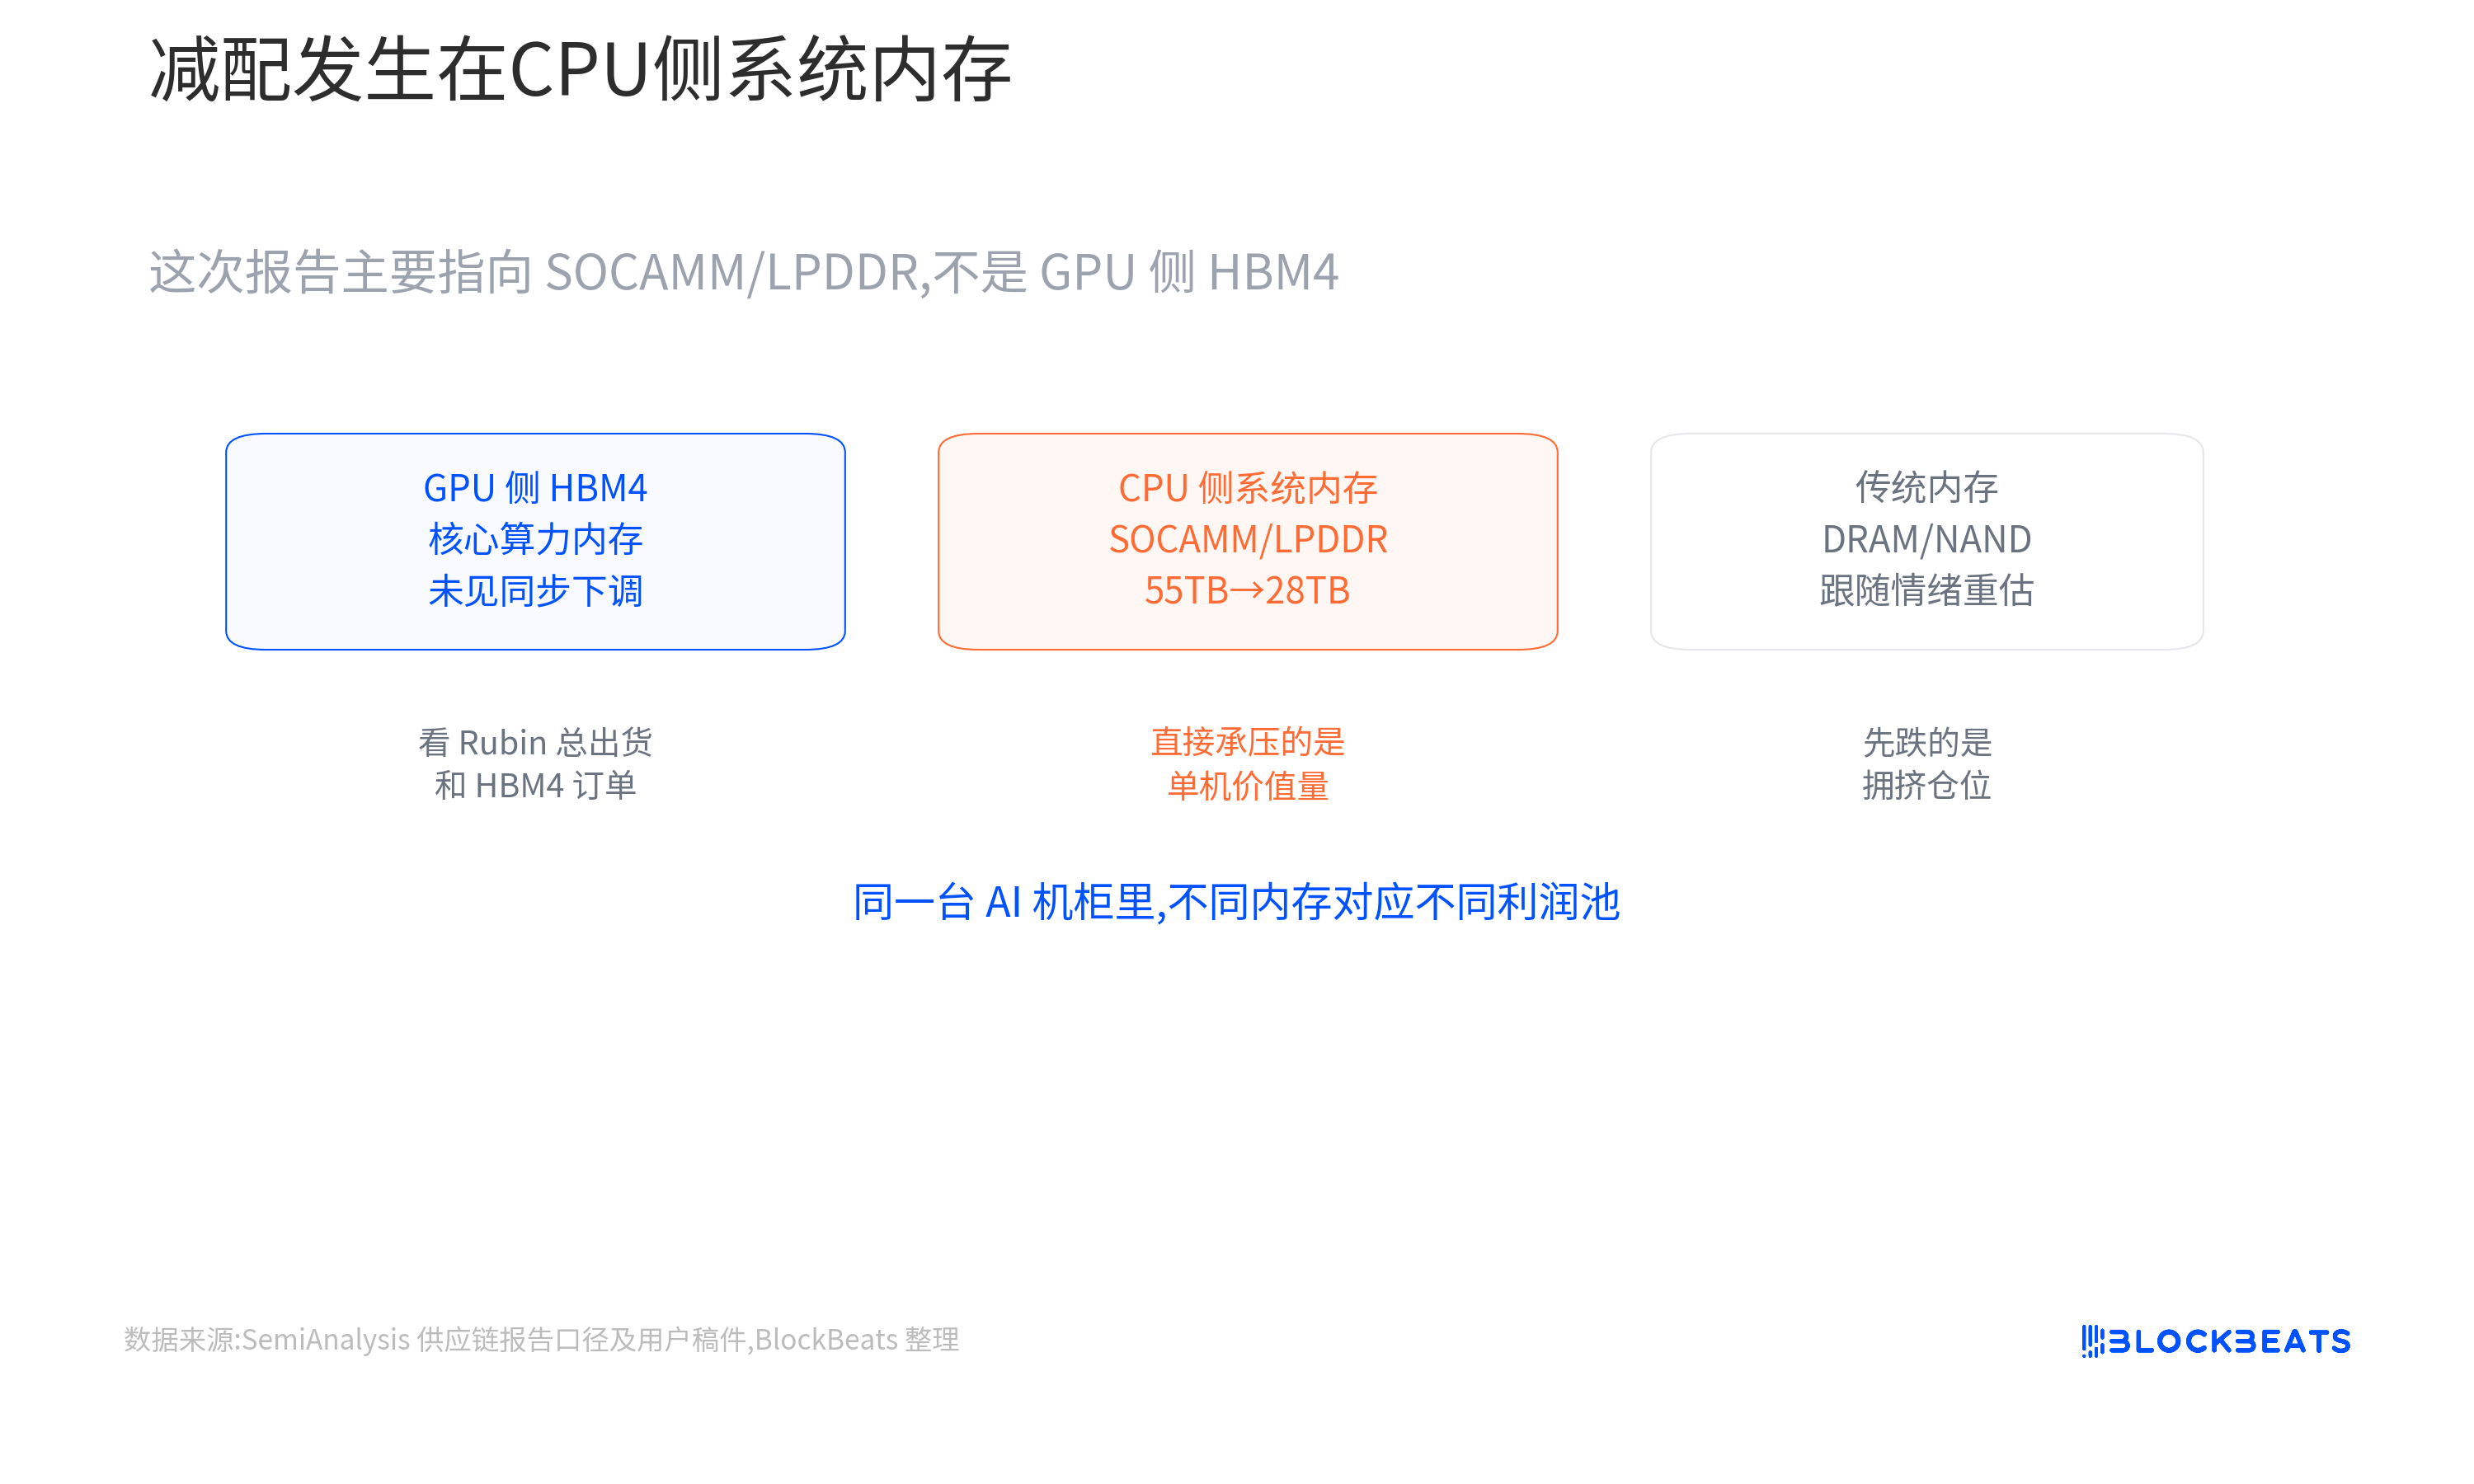
前者はGPUへのデータ供給速度を決定し、後者はマシン全体のスケジューリング、メンテナンス、および一部のワークロードのパフォーマンスに影響を与える。
SemiAnalysisが指摘する「55TBから28TB」への削減は、主にCPU側のシステムメモリに該当する。
これにより変更される可能性があるのは、Rubin NVL72ラックあたりのSOCAMMモジュール数、容量、および調達金額である。多くのシステムが192GBモジュールから96GBモジュールへ移行する場合、高容量SOCAMMのユニットあたりの価値は確かに低下し、関連サプライヤーの収益弾力性は圧力を受けることになる。
しかし、GPU側のHBM4は別のラインである。
Rubinプラットフォームは依然としてRubin GPUとVera CPUを中心に展開されており、HBM4はGPUのパッケージングと演算能力解放における中核的なメモリ要素である。現在の情報では、HBM4の容量やRubin GPUの出荷が同時に下方修正されたという兆候はない。これまでの複数の予測では、HBMは依然としてAIサーバーにおいて最も逼迫し、価格決定力のある要素の一つと見なされており、SKハイニックスは市場で主要な受益者とされている。
AIラックは、極めて高価なハイパフォーマンスサーバーと捉えることができる。
HBMはGPUに隣接する高速メモリに近く、SOCAMMはマシン全体で交換可能なシステムメモリに近い。今回の調整は主に後者に該当する。
保有銘柄にとって、その違いは非常に直接的である:もしMicronがSOCAMMセグメントでより大きなエクスポージャーを持っている場合、ユニットあたりの価値低下はまずその期待に打撃を与える。SKハイニックスのHBMロジックは比較的独立しているが、混雑した取引ではセクター全体のセンチメントに引きずられる可能性がある。
システムメモリのスペックダウンを直接HBM4需要の崩壊と結びつけるには、証拠が不十分である。
より合理的な分解方法は、CPU側の利益プールは確かに下方修正圧力に直面しているが、GPU側のHBMは依然としてRubinの総出荷量とHBM4の注文ペースに依存するというものである。
AIメモリ市場は、もはや「メモリはすべて強い」という一本の線ですべてのサプライヤーをカバーすることはできない。Micron、SKハイニックス、サムスン電子は、HBM、SOCAMM、従来のDRAM、NANDにおけるエクスポージャーが異なり、同じラック内の異なるメモリも、異なる価格、粗利益、需給制約に対応している。
コスト削減はより多くのラック出荷につながるか?
楽観的な解釈は、コストと納入ペースに基づく。
SemiAnalysisの試算によると、Rubin NVL72ラックのコストは約760万ドルから約680万ドルに低下し、約80万ドルの削減となる可能性がある。
Microsoft、Google、Amazon、Metaといったクラウド事業者にとって、AIラックは単なるハードウェアの購入ではなく、1時間あたりの演算コスト、納期、大規模展開の安定性を計算するものだ。
もしスペックダウンによってRubinの納品が早まるのであれば、一台あたりの価値が下がっても、より多くのラックが出荷されることで相殺される可能性がある。
ロジックは複雑ではない。高容量のSOCAMMの供給が逼迫している場合、NVIDIAが納品しやすい構成を選べば、ラック一台あたりのBOM(部品表コスト)を下げられ、特定の部品が原因でラック全体の納品が滞るリスクも減らせる。
買い手にとっては、システムメモリの構成が低くてもコアなワークロードに大きな影響がなければ、フルスペック版を待つよりも、早くラックを入手する方が魅力的かもしれない。
問題は、この段階がまだ推測に過ぎないことだ。
コスト低下が自動的に受注増につながるわけではない。「一台あたりの価値低下」を「ラック総数の増加」で相殺するには、NVIDIAがより多くのRubin NVL72を納品し、クラウド事業者も追加発注や前倒し発注を行う必要がある。
現時点の資料では、これを裏付ける公開受注データ、四半期ガイダンス、実際の出荷データはまだ示されていない。
簡単なシナリオで考えてみよう。もしある種類のSOCAMM容量がラック一台あたりでほぼ半減するなら、この部分の総Bit需要を当初の予想に戻すには、ラックの総出荷数を大幅に増やす必要がある。
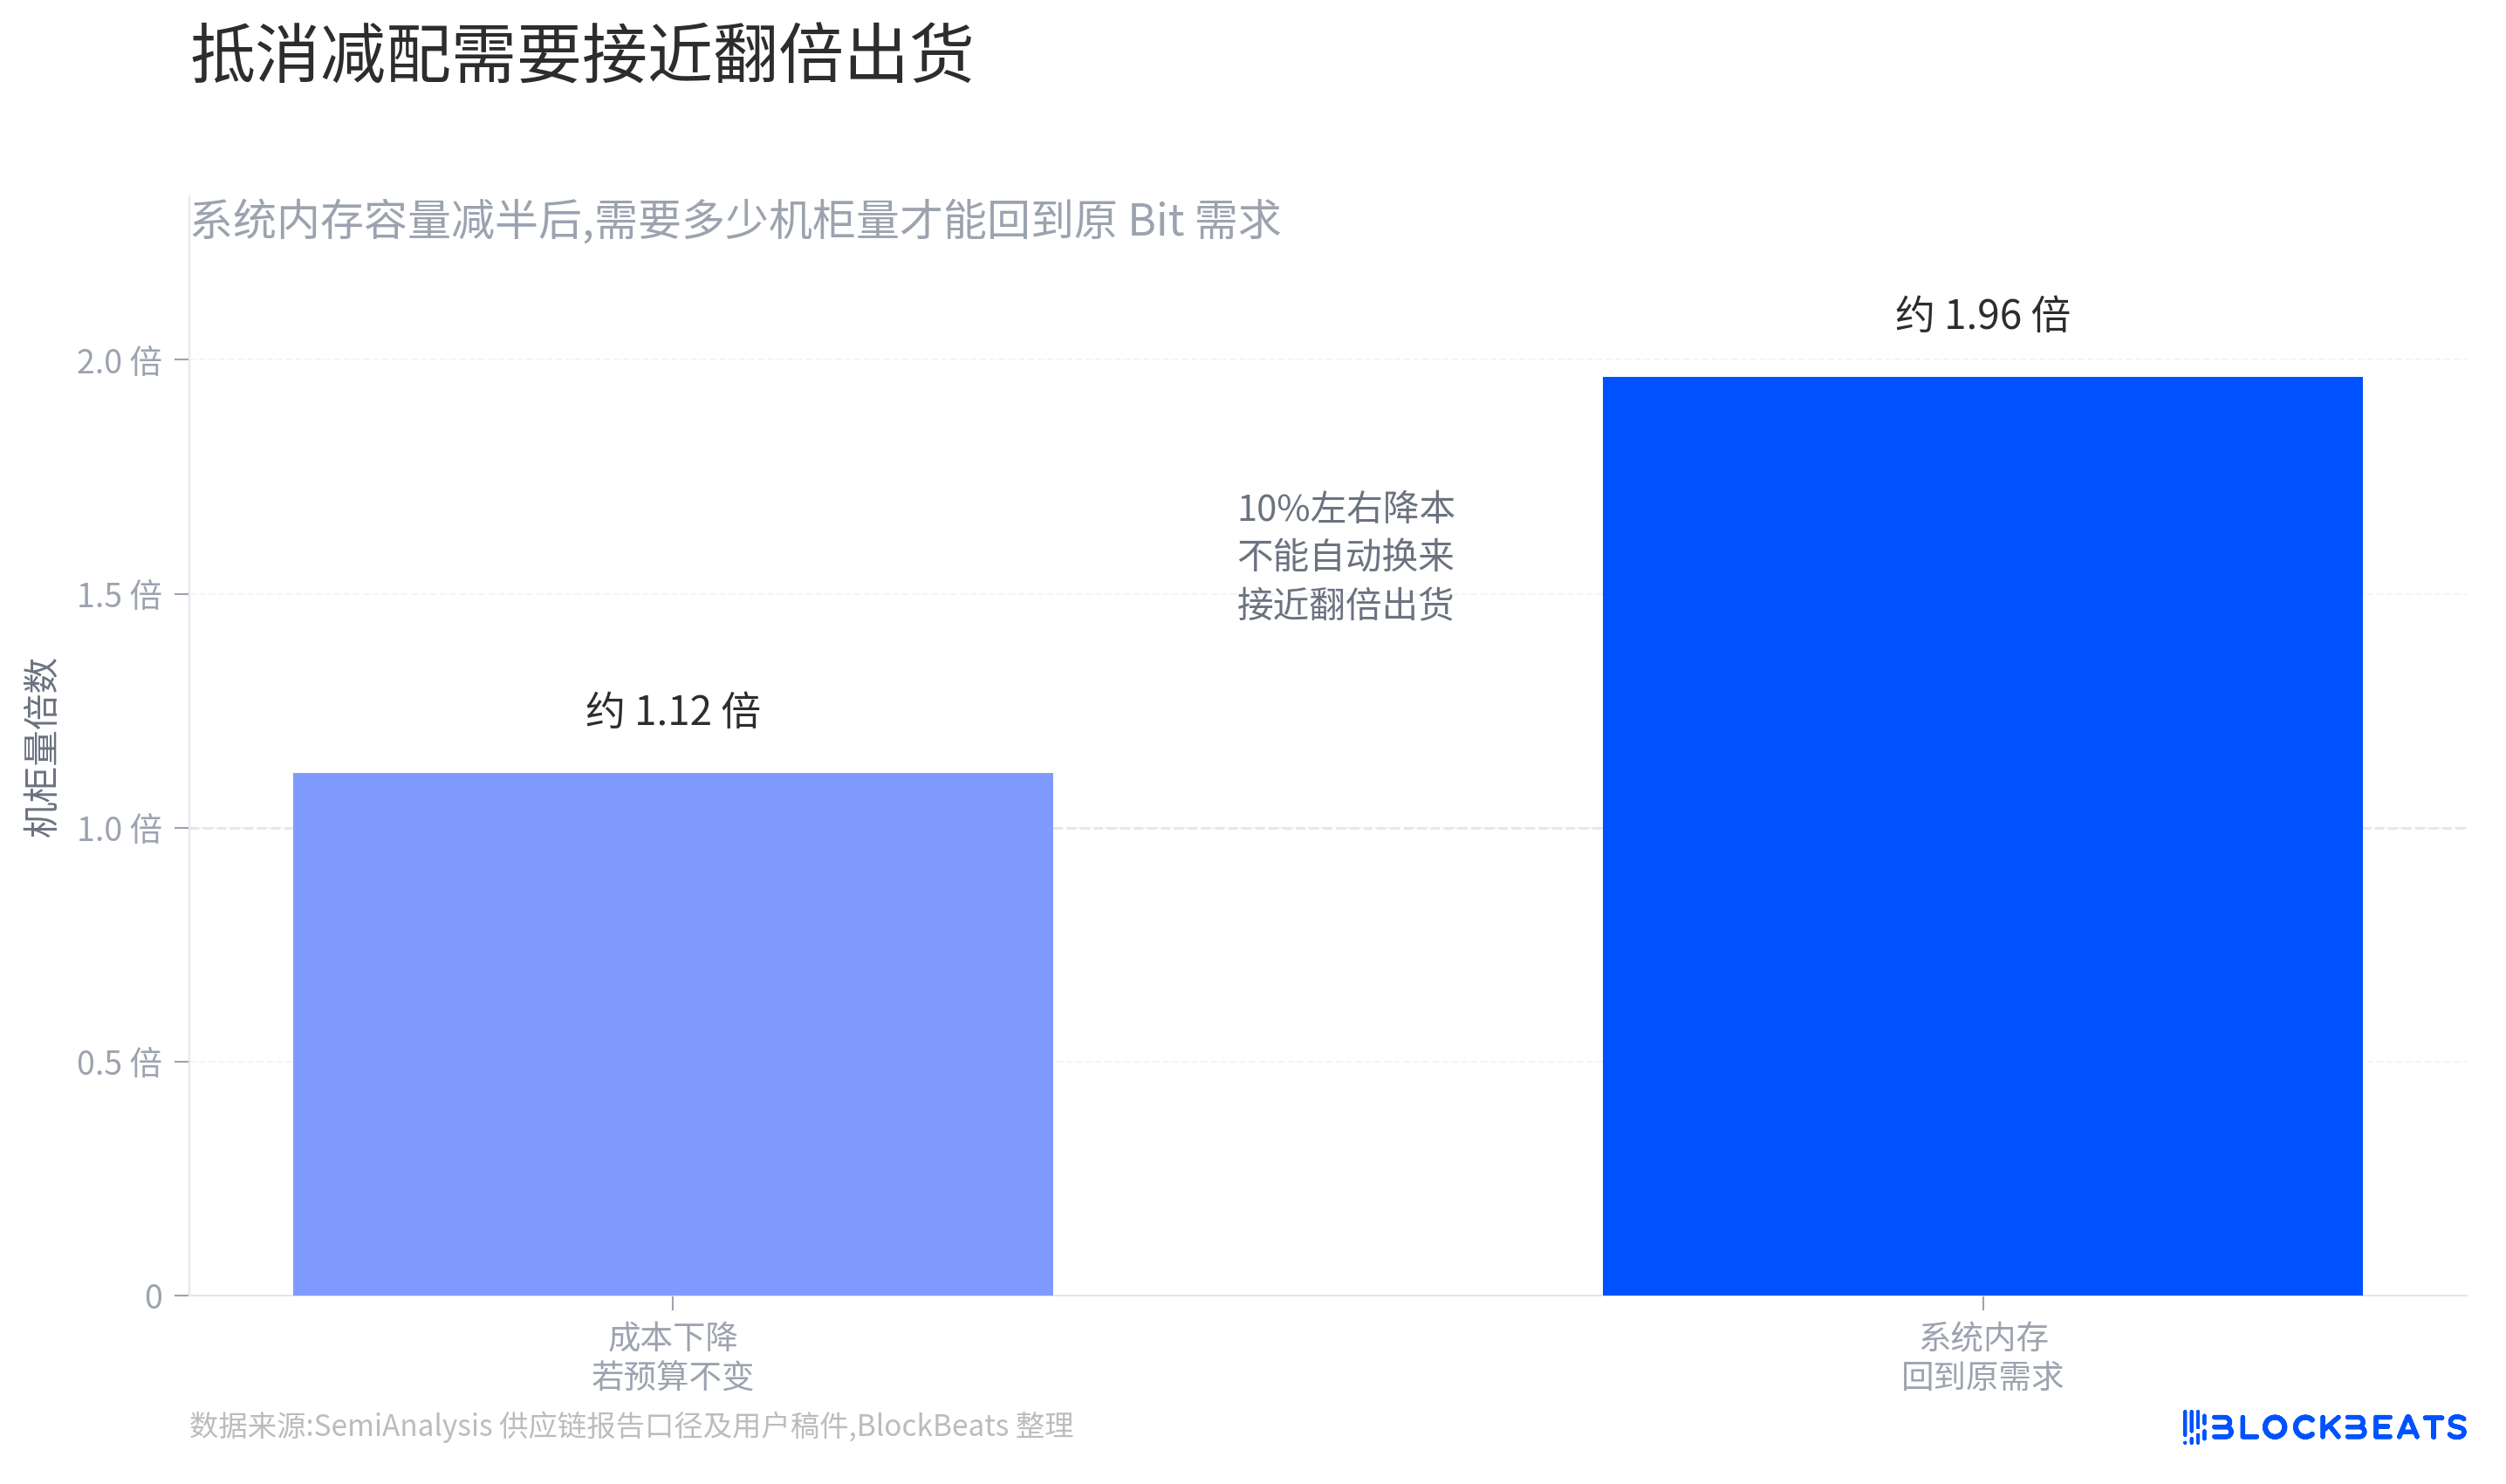
たとえコストが約10%低下しても、顧客が十分な数のラックを追加購入するとは直接言えない。大手クラウド事業者の調達は、電力、データセンター建設、GPU供給、先進パッケージング、ネットワーク機器などの影響も受けており、単一のBOM低下はその中の一つの変数に過ぎない。
HBMの状況は比較的安定しているが、完全に影響を受けないわけではない。
もしRubinの総出荷が好調を維持すれば、HBM4は依然として最も直接的に恩恵を受ける部分の一つとなる。しかし、後にラック全体の納品が他のボトルネックに妨げられていることが判明すれば、HBMもプラットフォームの出荷ペースの影響を受けるだろう。
違いは、今回のレポートではHBM4の構成を直接引き下げていない点にある。市場が待つべきは、SOCAMM容量の数字だけではなく、ラックの総出荷台数だ。
出荷データこそが真の価格アンカー
現時点で最大のリスクは、市場がまず利益プールの分解に基づいて再評価を行い、その後のデータが楽観的な解釈を裏付けないことだ。
NVIDIAまたはサプライチェーンが最終的にRubin NVL72に低スペックのSOCAMM構成を長期採用し、かつラック全体の出荷台数が明確に上方修正されない場合、CPU側のシステムメモリサプライヤーは、より長期的な収益予想の圧縮に直面することになる。
Micronにとって重要なのは、「AIメモリの恩恵」という大枠のラベルではなく、製品ごとの収益内訳である。
今後の決算発表やカンファレンスコールでは、経営陣がAIサーバー関連のDRAM、SOCAMM、HBMの成長ペースを開示するかどうか、また粗利益率がスペック、価格、顧客との価格交渉によって変化するかどうかに注目する必要がある。
もし企業が総需要について楽観的な見解を示すだけで、SOCAMM構成の変更による影響を説明できないのであれば、市場は引き続きディスカウントを適用する可能性が高い。
SKハイニックスにとっては、検証ポイントはよりHBMに偏っている。
同社のHBM4の受注シェア、出荷ペース、価格が堅調を維持すれば、今回の調整はセクターのセンチメント変動に過ぎないと見なせる。しかし、Rubinの総出荷台数やHBMの納入ペースが下方修正されれば、市場はその影響をSOCAMMからHBMのメインテーマへと拡大させるだろう。
これは、AIメモリテーマが中期段階に入った後の典型的な変化でもある。
初期の市場は方向性を買っていた。AIラックが増えれば増えるほど、先進メモリは不足するという構図だ。
現在は代表的な銘柄が既に大きく上昇しており、資金は各利益が実際に実現されているかどうかを精査し始めている。サプライチェーンの些細な詳細が7~8%の一日の変動を引き起こすということは、セクターの取引が既に混雑しており、ネガティブな情報が増幅されやすいことを示している。
実際の出荷や決算の内訳が明らかになるまでは、今回の調整を「悪材料出尽くし」または「AI需要の崩壊」と断定するのは尚早である。
より慎重な見方としては、CPU側の1台あたりの価値低下圧力を認めつつ、HBM4とSOCAMMを別々に評価することである。
今後、判断を変える可能性が最も高いのは、NVIDIAがRubin NVL72の最終的なBOMを確定するかどうか、Rubinラックの実際の出荷計画が上方修正されるかどうか、そしてMicron、SKハイニックス、サムスン電子のHBMおよびSOCAMM/LPDDRにおける収益エクスポージャーと粗利益率の変化である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事