ウォール街の新たな動き:円の空売りは依然として拡大中だが、日本株はキャリートレードの手仕舞いに依存していない。

6月3日、ドル円は一時160.44まで上昇し、2024年7月以来の高値を記録した。同日、日経225指数は初めて68,000ポイントを突破し、最高値は68,634.74ポイントに達した。この二つの数字が重なり、市場にはすぐにおなじみのストーリーが浮上した。「キャリートレードが崩壊する、2024年8月の再来だ」というものだ。
このストーリーは半分正しい。残りの半分については、データはまったく逆のことを示している。
空売りは撤退せず、むしろ増加
円キャリートレードの混雑度を測る最も直接的な指標は、米商品先物取引委員会(CFTC)が毎週発表する非商業部門のポジションレポートだ。これは投機筋の円先物市場におけるネットロングまたはネットショートポジションを記録している。
CFTCのポジションレポートによると、5月26日までの週において、非商業部門の円先物ネットショートは114,667枚の契約に達した——ロングが112,993枚、ショートが227,660枚。前週比でネットショートポジションはさらに27,152枚増加した。
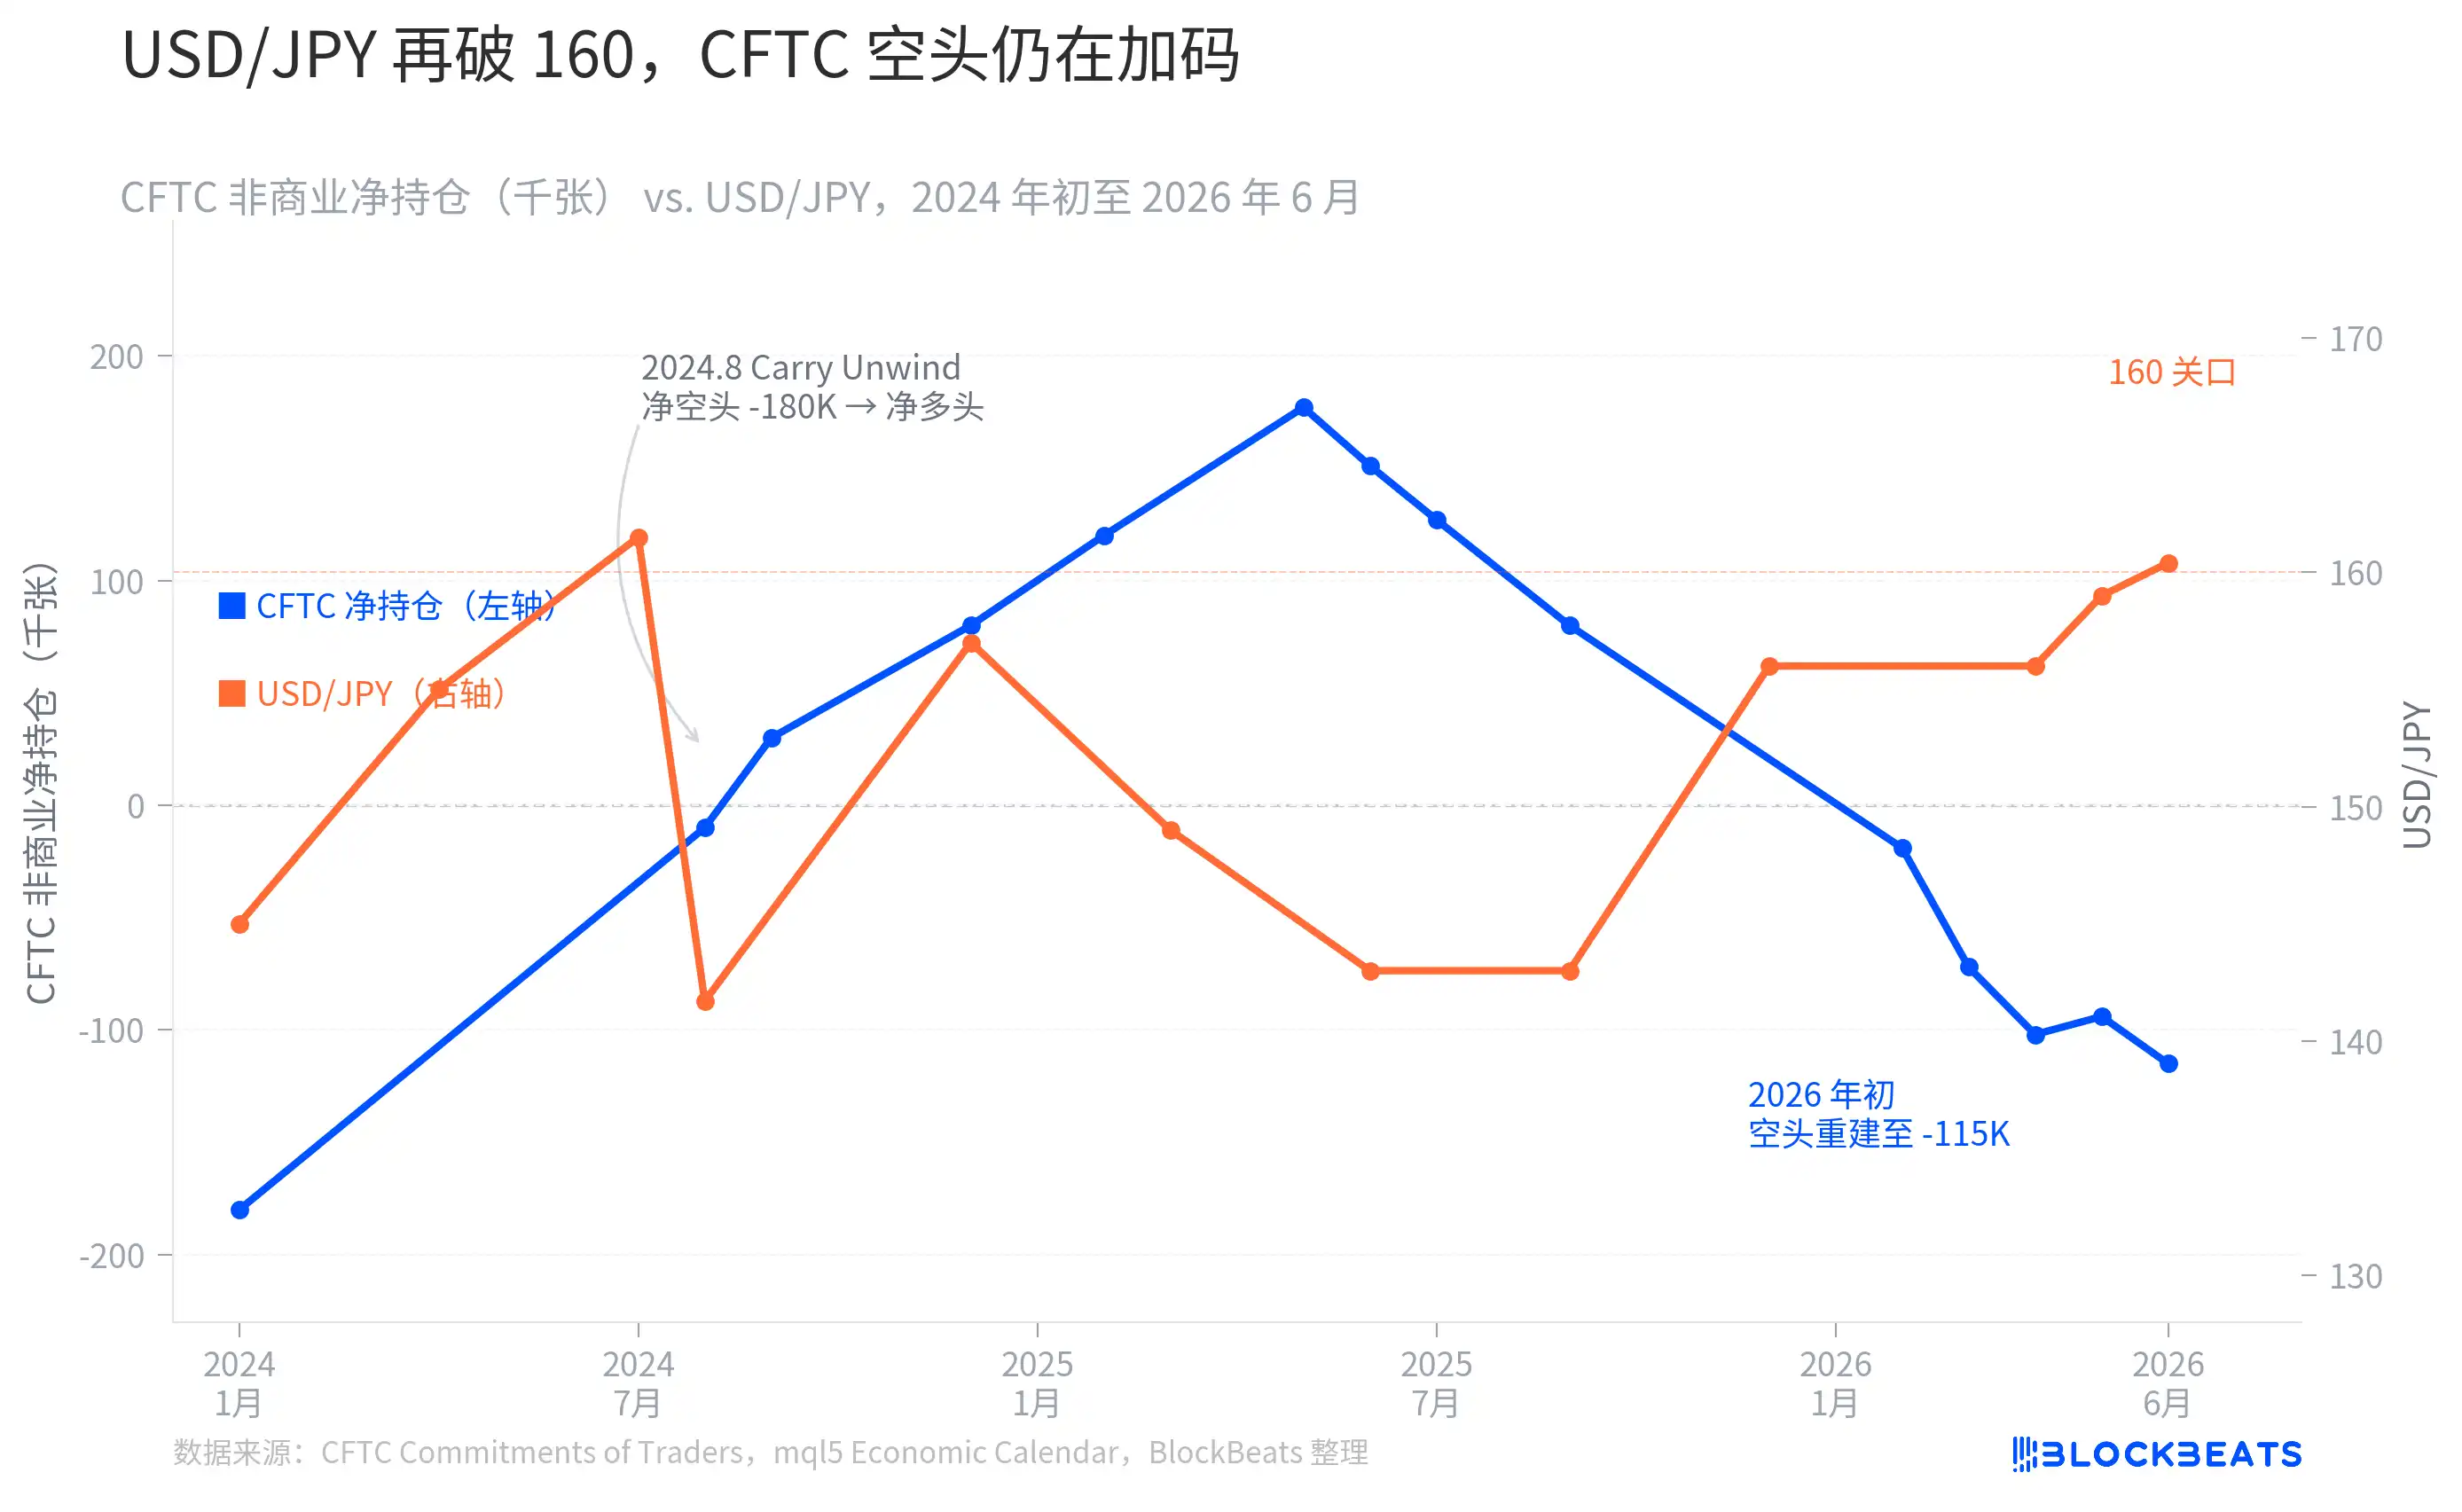
グラフからは、やや直感に反する動きが見て取れる。2024年7月、USD/JPYは161近辺の高値に達し、当時のCFTCネットショートは約-180,000枚の歴史的な極値圏にあった。その後、8月初めに日本銀行(BOJ)が予想外の利上げを行い、米国の雇用統計が大幅に予想を下回ったことで、円のショートポジションは数週間のうちに強制的に決済され、ネットショートは約-180,000枚から急激に縮小し、2025年第2四半期には+177,000枚以上のネットロングに転じた——キャリートレードはその期間に確かにシステム的なスクイーズを経験した。
しかし、その後の動きは「スクイーズストーリー」とは完全に逆だった。2025年末から円のネットショートポジションは再び積み上がり始め、2026年2月にマイナスに転じ、4月には-102,000枚まで急速に拡大。5月26日時点でネットショートは-114,667枚に達した。USD/JPYが再び160近辺に戻った時、グローバルな投機資金は逃げ出しているのではなく、むしろ追加でポジションを積み増していたのだ。
これは、もしBOJが7月の会合でよりタカ派的なシグナルを発するか、米国の経済指標が再び予想を大きく下回った場合、この-114,667枚のネットショートは2024年8月と非常に類似した強制的なポジション決済の圧力に直面することを意味する。日本の財務省もこの点を認識しており、4月28日から5月27日にかけて、財務省は過去最高の11.7349兆円を動員して円買い・外貨売り介入を行い、空売りを抑え込もうとした。
過去最大の単独介入、それでも160は守れず
日本の財務省による為替介入の歴史は1998年に遡る。2022年秋、円相場が152近辺まで下落した際、財務省は1998年以来初めて「円買い」介入を実施。9月に2.84兆円、10月にさらに6.34兆円を投入し、合計約9.18兆円に上った。この介入によりUSD/JPYは一時152から127近辺まで押し戻されたが、その効果は数ヶ月しか持続しなかった。
2024年春、USD/JPYは再び160に迫り、一時突破。財務省は約9.80兆円を投入。これは当時2022年以来の最大規模の単独操作であり、「2022年以来初めて確認された円買い介入」となった。
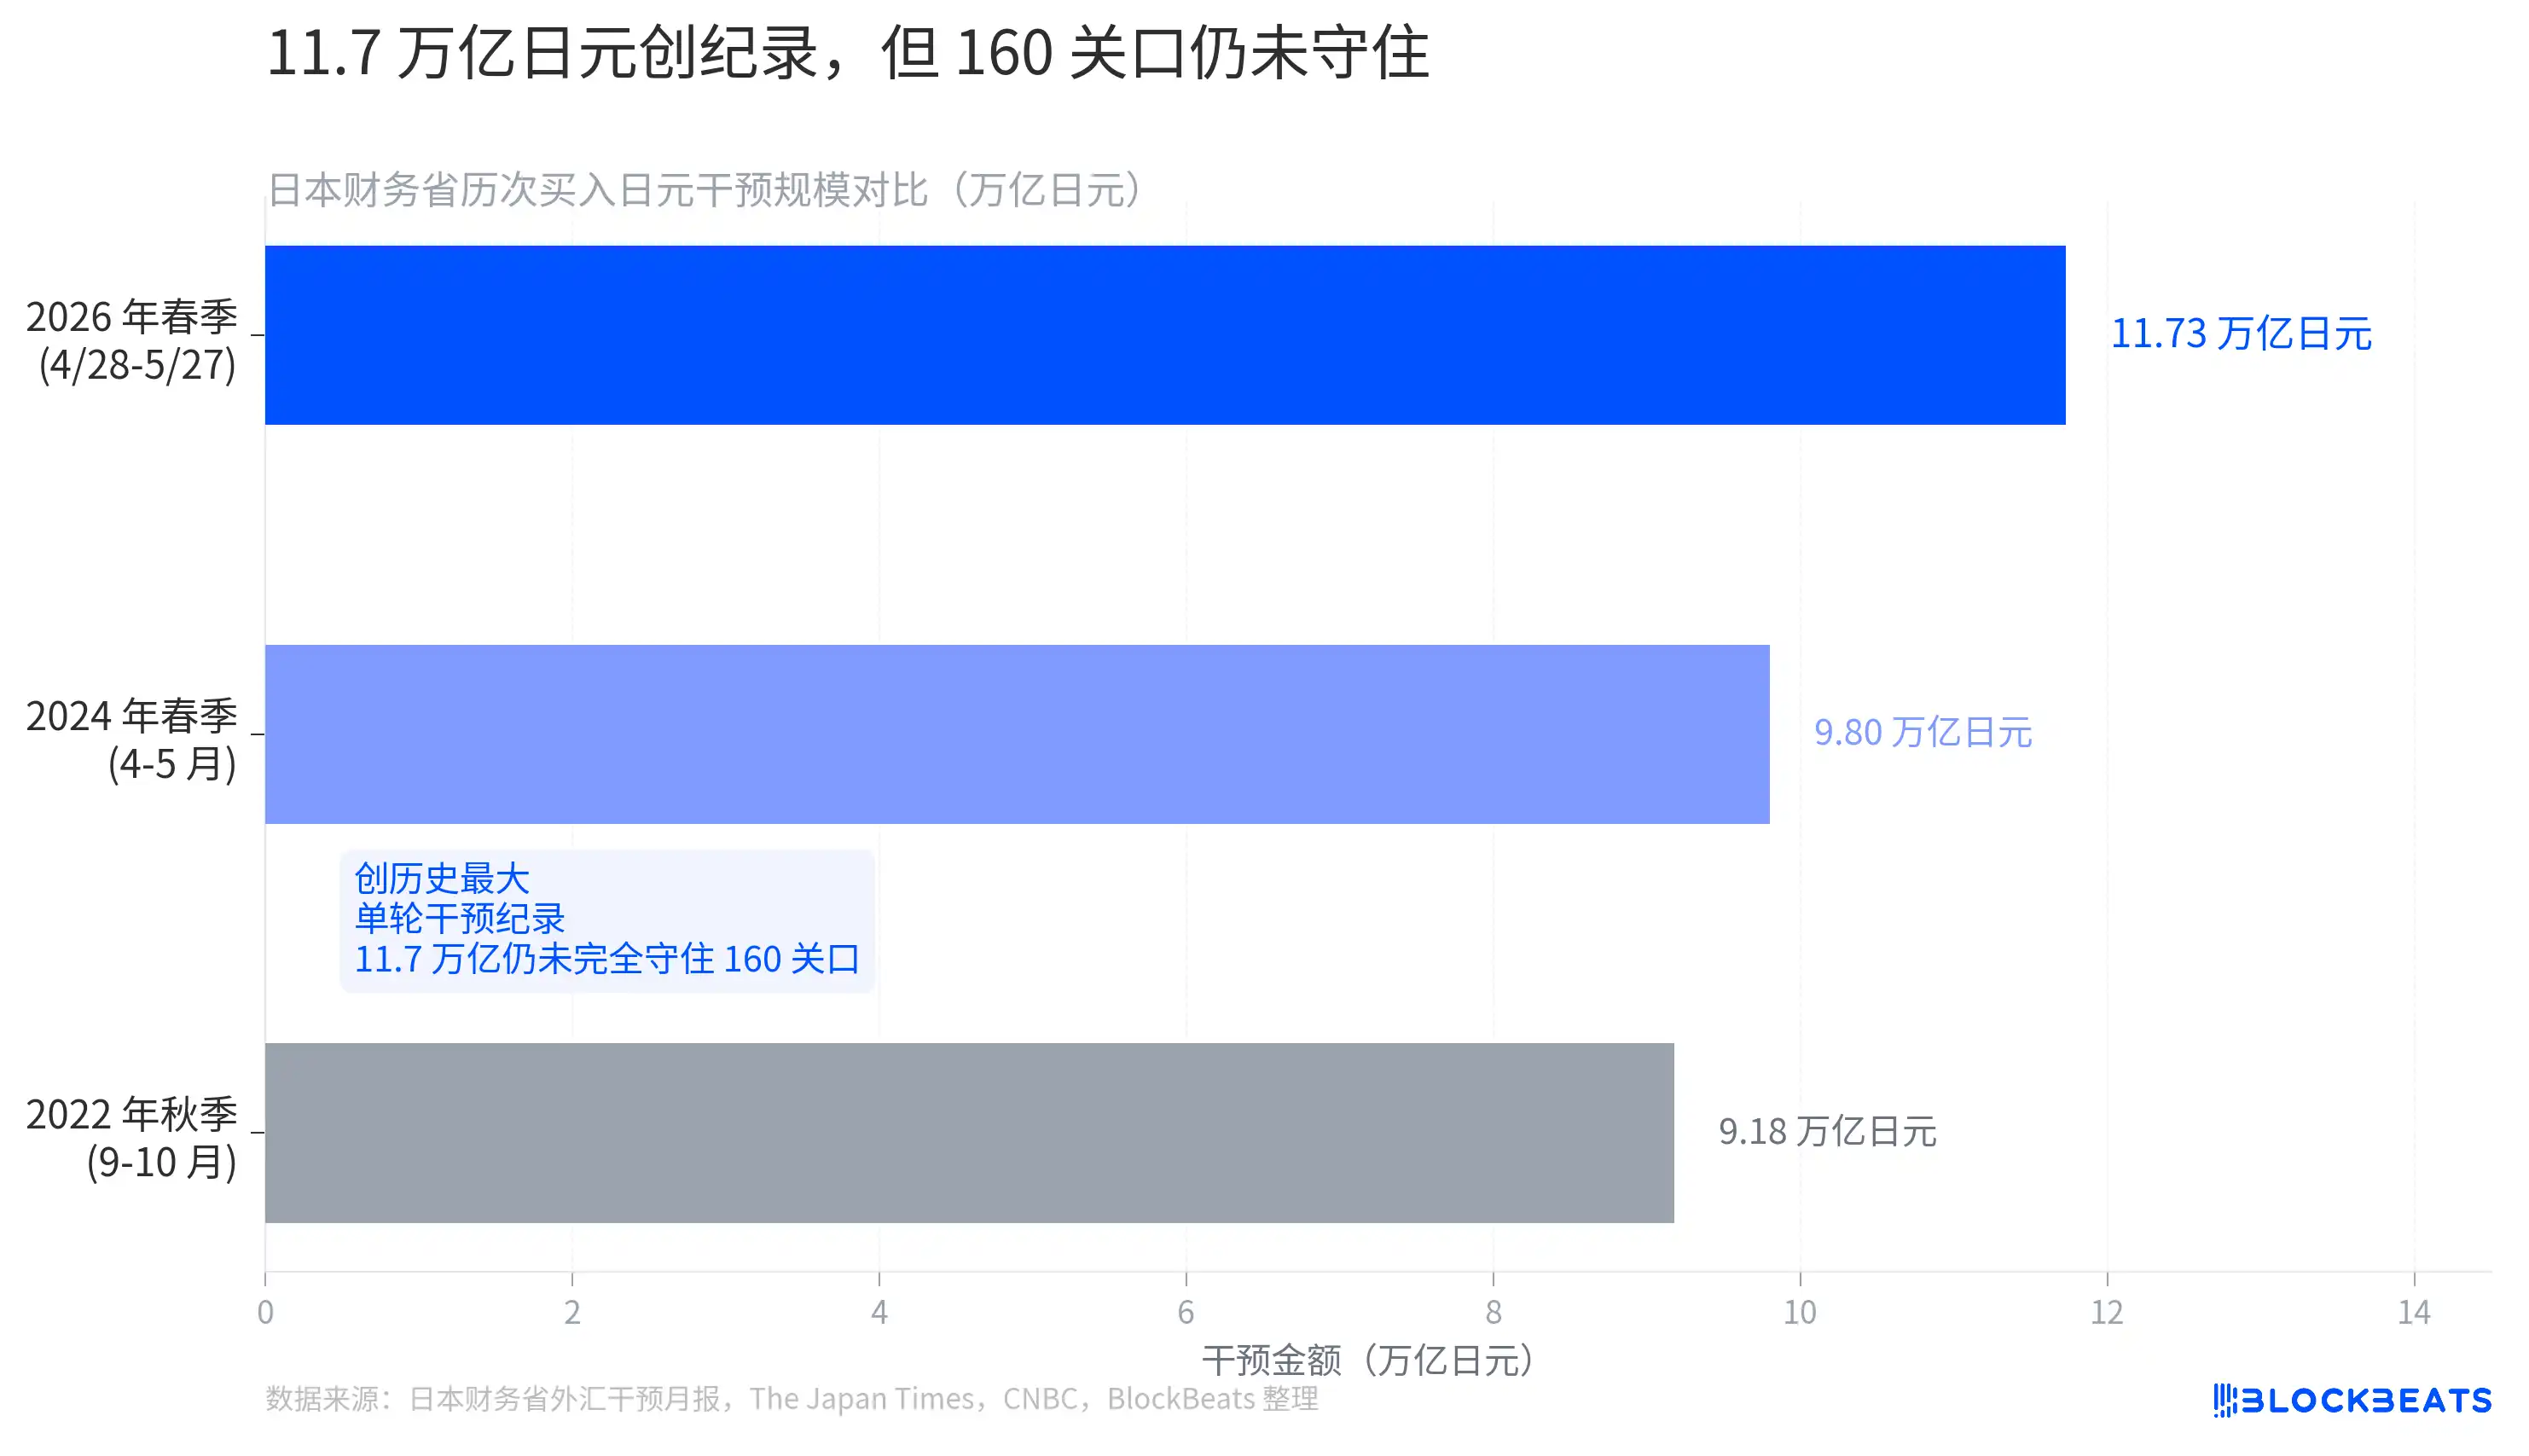
財務省が2026年5月29日に発表した月次介入データによると、今回の4月28日から5月27日までの操作規模は11.7349兆円(約736億ドル)に達し、過去最大の単独介入となった。これは2022年通年の介入総額を上回り、2024年春の規模よりも約2兆円多い。
しかし、財務省が数字を公表してから1週間も経たないうちに、USD/JPYは再び160の大台を突破した。最大規模の介入でも、この心理的節目を完全に守り切ることはできなかった。
外資系の日本株買い、追うのはAI。キャリートレード決済に伴う逃避資金ではない
キャリートレードがなお混雑しているなら、なぜ日経225は最高値を更新し続けているのか?
ロイター通信が日本取引所グループ(JPX)のデータを引用したところによると、5月23日までの週で、海外投資家は8週連続で日本株を純買いしており、週間の純買い額は1.08兆円に達した。年初来の累計純買い額は約11.7兆円に迫る。
2025年同期の外資系の累計純買い額はわずか7421億円だった。2026年はその15.8倍に相当する。
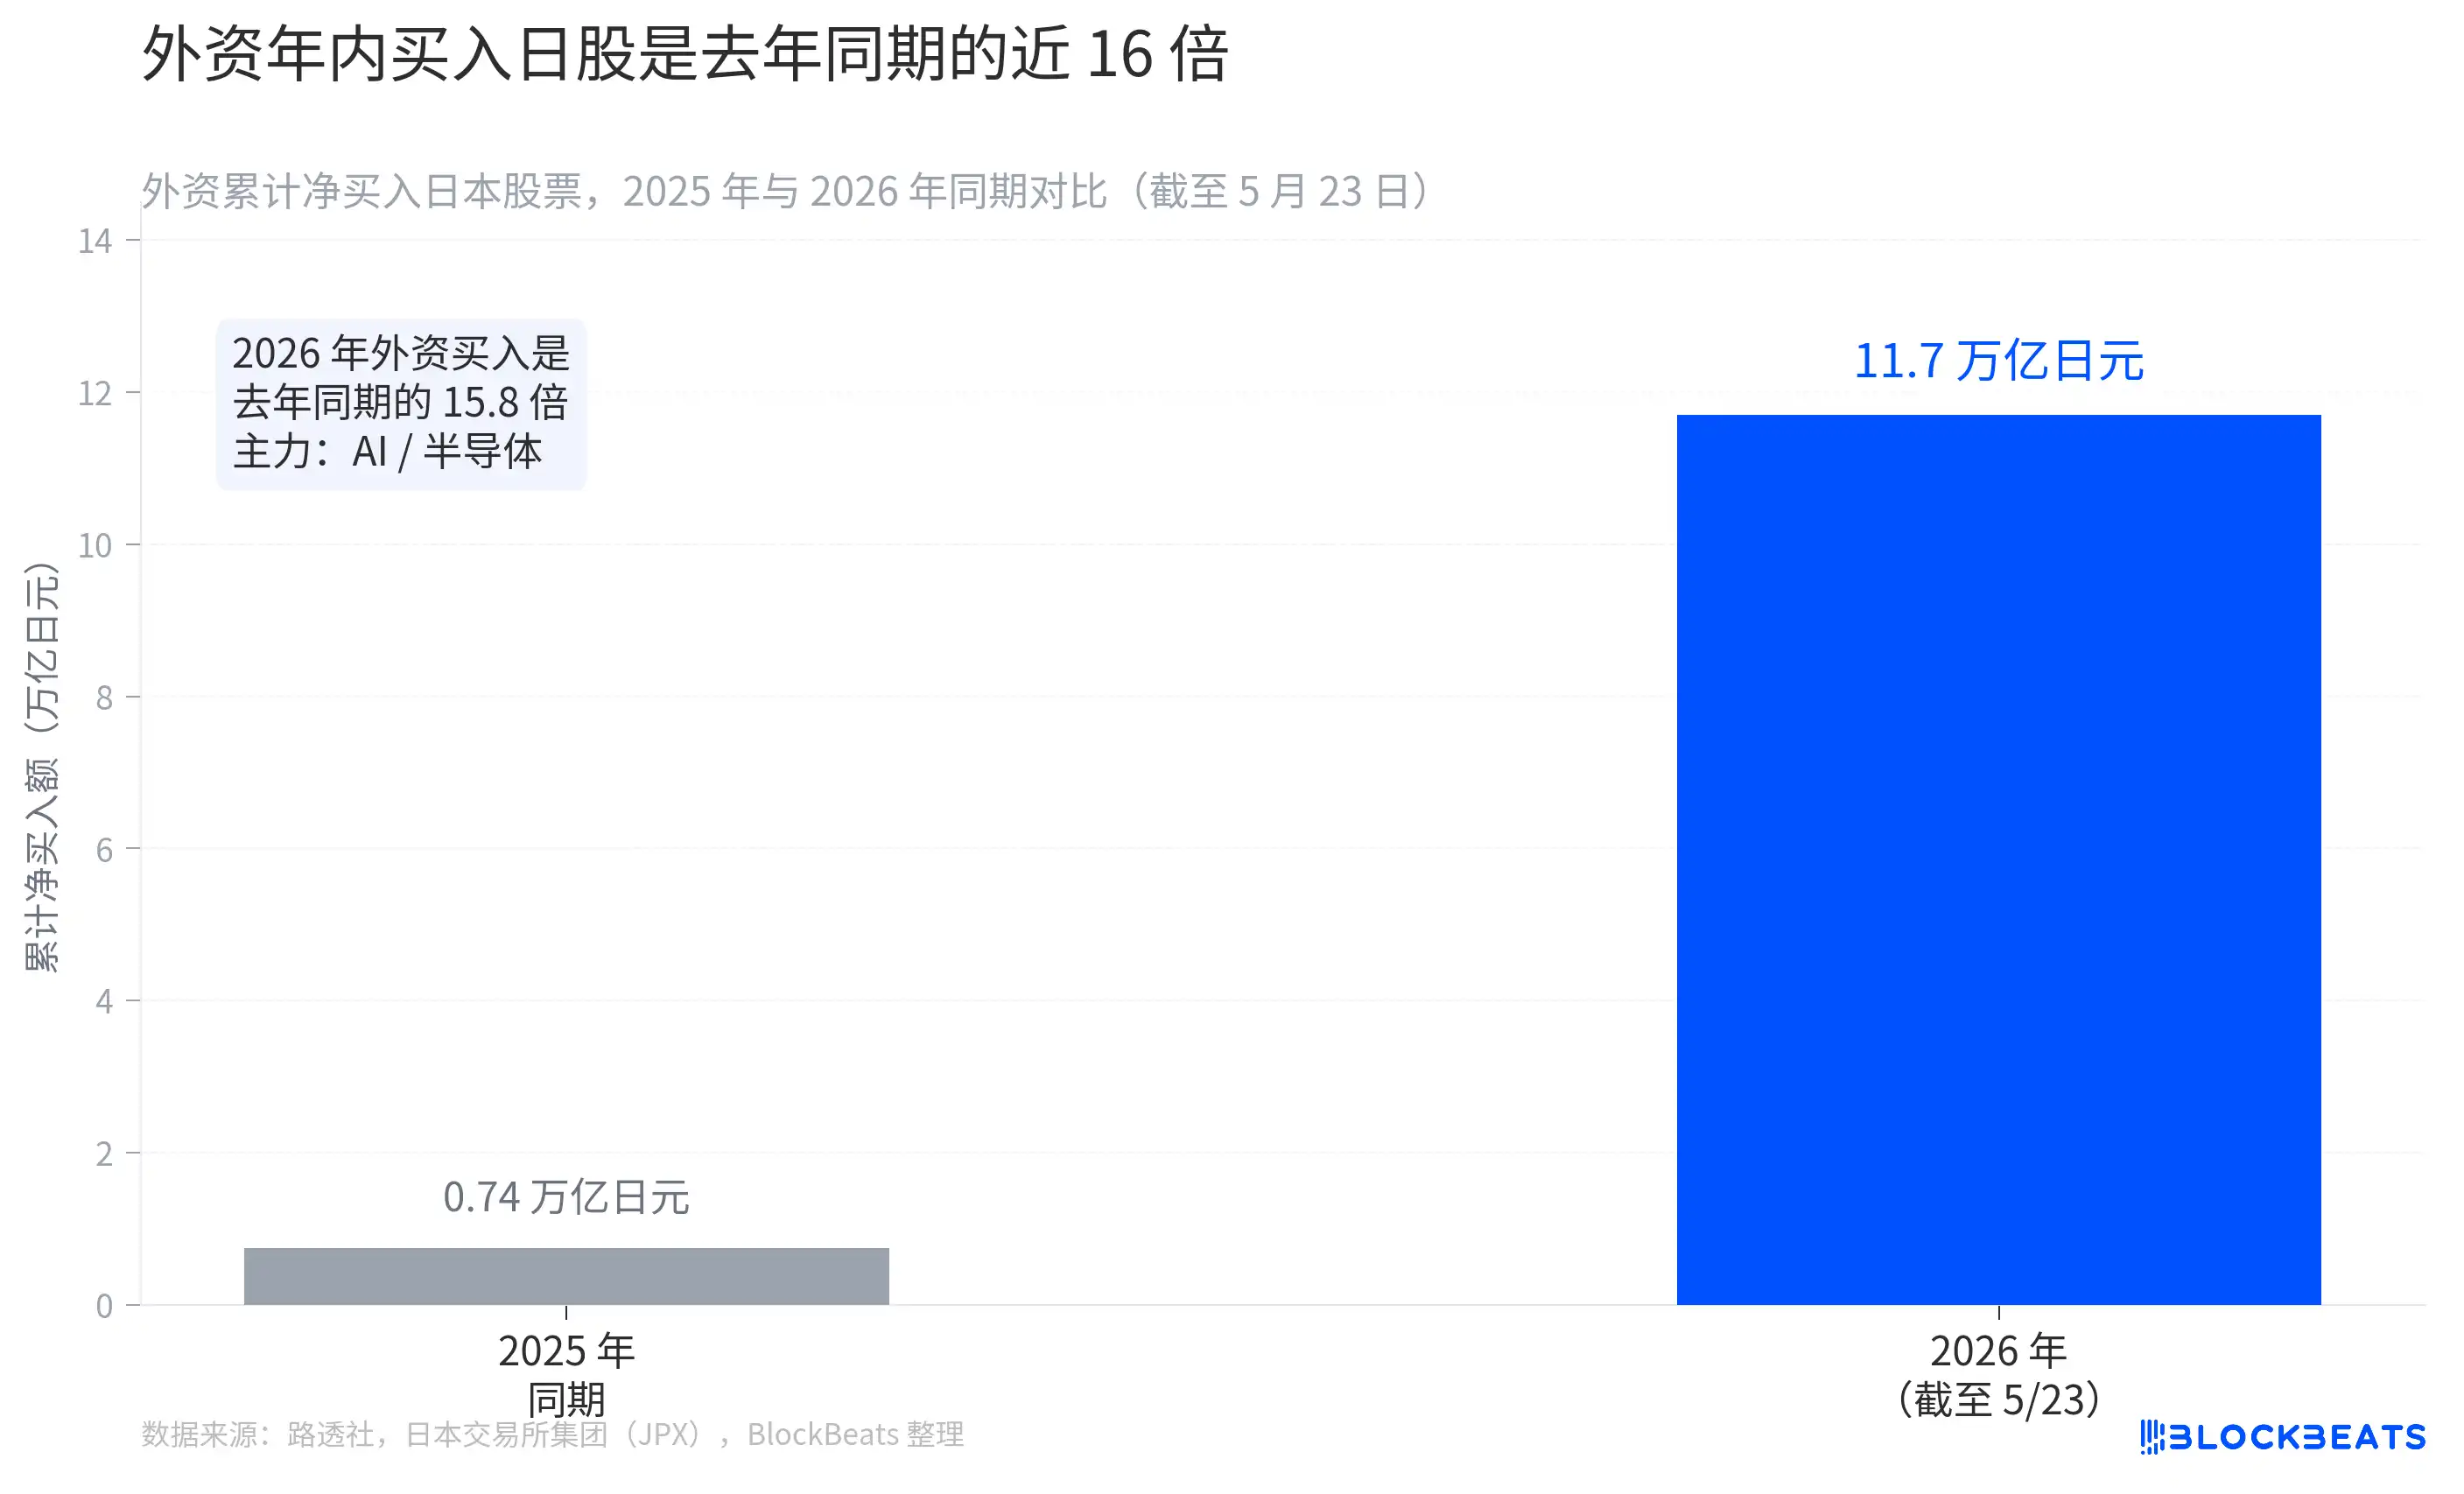
この資金の行き先は極めて集中している。同期間に上昇率が大きかった銘柄の中では、AI投資プラットフォームのソフトバンクグループが週間で17.62%上昇、半導体設計企業のSocionextが12.26%上昇した。ロイターの報道は買いの原動力を明確に示している。エヌビディア(Nvidia)の業績見通しがAIと半導体需要の先行きを押し上げ、外資系が日本市場を活用してこのメインテーマを追いかけているのだ。
これは2024年8月の「キャリーアンワインドによる売り浴びせ」のロジックとは全く逆である。あの時は強制的なポジション縮小、無差別な売りが発生し、資金が日本市場から流出した。一方、2026年の外国人投資家による純買いは、日本市場に積極的に参入し、AI再インフレ相場を追い求める動きである。両者の駆動メカニズムは異なり、日経平均への意味合いも異なる。
利上げは株式市場を圧迫しないが、その関係は脆弱化しつつある
日経225のもう一つの直感に反する点は、BOJが連続利上げを行う中で上昇を続けていることだ。
日本銀行(BOJ)の過去の政策決定声明によると、過去2年間の利上げ経路は以下の通り:2024年3月にマイナス金利政策を終了し、政策金利を-0.1%から0.1%に引き上げ。2024年7月にさらに0.25%へ利上げ。2025年1月に0.5%へ利上げ。2025年12月に0.75%へ利上げ。これは1995年以来の最高水準である。2026年4月の会合では0.75%を維持したが、6対3の投票で可決——3人の委員(高田肇、田村直樹、中川純子)が明確に1.0%への利上げを主張した。
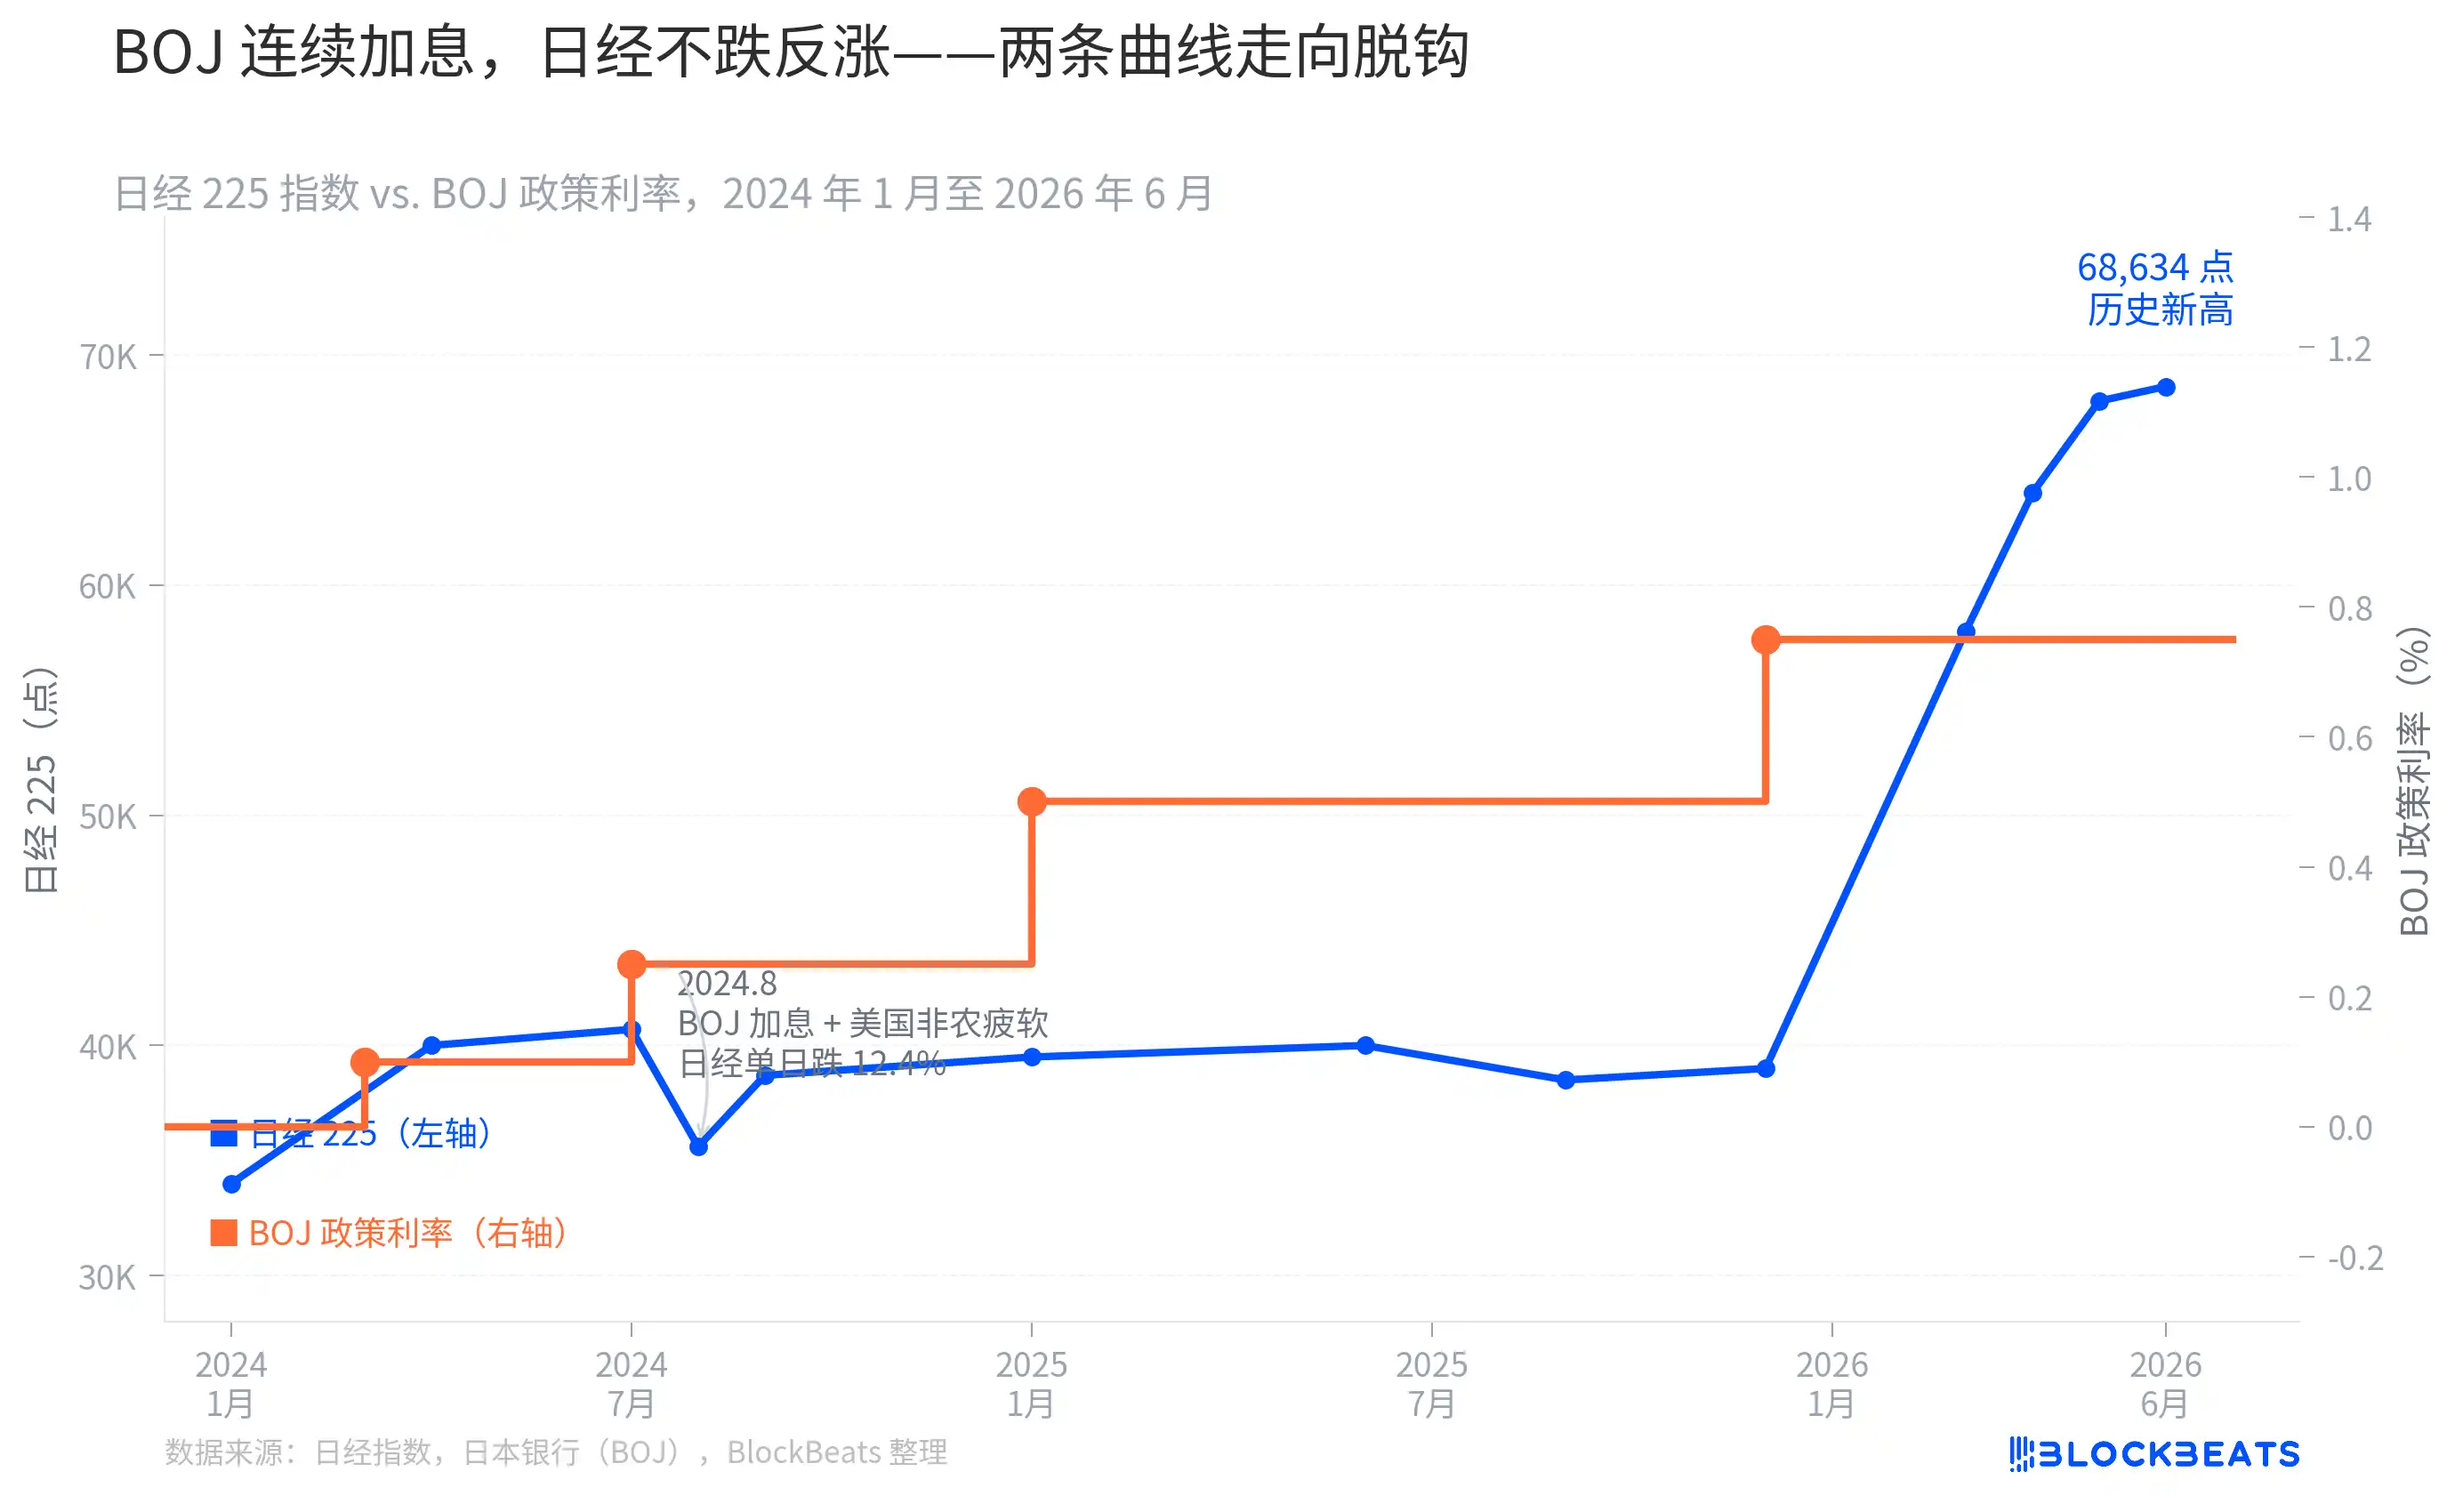
図から明確にわかるように、利上げのタイミングと日本株の動きの相関性は、段階によって全く異なる。2024年7月の利上げは、日経225の1日で12.4%の歴史的な暴落を引き起こした——それはBOJの利上げと米国の非農業部門雇用者数が同時に重なり、キャリーアンワインドを直接引き起こしたからだ。しかし、2025年1月と12月の2回の利上げは、日経225が40,000円付近から現在の68,634円の新高値まで上昇する動きに伴っていた。
この背景にある理由は複雑ではない:外国人投資家の買いのロジックがAI再インフレを追うことであり、円の低金利による調達コストに依存していない場合、BOJの小幅な利上げがこの資金に与える影響は限定的である。もちろん、この関係は不変ではない——もしBOJの7月会合で実際に金利が1.0%に引き上げられ、同時にドルが他の要因で弱含み、キャリートレードの調達コストが急上昇すれば、その時点で2つの曲線の動きは再び連動する可能性がある。
3つの図を合わせると、比較的完全な認識の枠組みが得られる:円のショートポジションは依然として混雑しており、財務省による過去最大の介入は160を守れなかったが、日本株の新高値の原動力はAI外国人投資家相場である——これら3つの事象は同時に真実であり、互いに矛盾せず、どれか一つだけで次に何が起こるかを予測できるものはない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事