オラクルが「史上最高の決算」を発表したのに、なぜ株価は下落したのか?
原文タイトル:「オラクルが史上最高の決算を発表したのに、なぜ株価は下落したのか?」
原文著者:李海伦、テンセントテクノロジー
オラクルは記録的な決算を発表した。しかし、データ成長の背後で、AIクラウド受注が同社のデータセンター投資と設備投資を押し上げ、通年のフリーキャッシュフローはマイナスに転じた。
米国時間6月10日、オラクルは2026年5月31日までの2026年度第4四半期(2025年2月~2026年5月)および通年の決算を発表した。
決算によると、オラクルの第4四半期の総収益は192億ドルで、前年同期比21%増加した。為替変動の影響を除くと前年同期比20%増となり、市場予想を上回った。LSEGのデータによると、アナリストはオラクルの第4四半期の収益を191億ドルと予想していた。
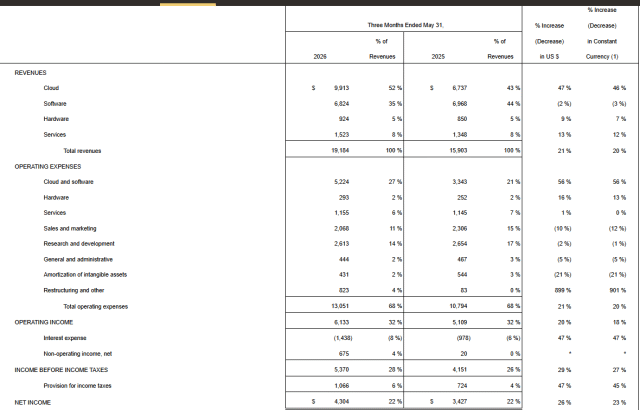
オラクル第4四半期の財務データ
営業利益は61億ドルで、前年同期の51億ドルから20%増加した。米国一般会計原則(GAAP)に基づかない場合、オラクルの第4四半期の調整後営業利益は86億ドルで、前年同期は70億ドルだった。
営業利益率は32%で、前年同期の33%から低下した。GAAP非準拠ベースでは、オラクルの第4四半期の営業利益率は45%で、前年同期の44%から上昇した。
純利益は42.2億ドルで、前年同期の34.3億ドルから23%増加した。GAAP非準拠ベースでは、オラクルの第4四半期の純利益は62億ドルで、前年同期の49億ドルから26%増加した。
1株当たり利益(EPS)は1.45ドルで、前年同期の1.19ドルから21%増加した。GAAP非準拠ベースでは、EPSは2.11ドルで、前年同期の1.70ドルから24%増加した。
通年では、オラクルの総収益は674億ドルで、前年同期比17%増加し、過去最高を記録した。このうち、クラウド事業の通年収益は340億ドルで、前年同期比39%増加し、ソフトウェア収益は245億ドルで、前年同期比1%減少した。
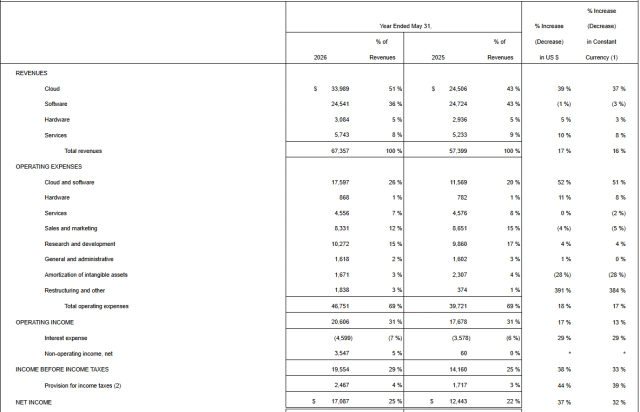
オラクル 2026会計年度 通期財務データ
純利益は170億ドルで、前年比36%増加。米国会計基準に準拠しない場合、純利益は222億ドルで、同29%増。1株当たり利益は5.83ドルで、同34%増。米国会計基準に準拠しない場合、1株当たり利益は7.63ドルで、同27%増。
売上高が過去最高を記録した背景には、AIがオラクルの収入の上限を押し上げると同時に、設備投資の負担も増大させている。
オラクルの2026会計年度通期の営業キャッシュフローは320億ドルで、前年比54%増。フリーキャッシュフローはマイナス237億ドル、設備投資額は557億ドル。
オラクルは同時に、1株当たり0.50ドルの四半期配当を発表。2026年7月24日に、2026年7月10日の営業終了時点で株主名簿に記載されている株主に対して支払われる。
決算発表後、オラクルの時間外株価は一時5%下落。これまで、オラクルの株価は年内累計で3%上昇していたが、同期間のS&P500指数の6%上昇には及ばなかった。
クラウド事業がオラクルの収益の半分を支える
オラクルのクラウド事業(IaaSとSaaS)は第4四半期に99億ドルの売上高を計上し、前年比47%増加。同社の総売上高の半分を占めるに至った。
その中で実際に成長を牽引したのはクラウドインフラ事業(IaaS)で、四半期売上高は58億ドル、前年比93%増。この成長率は市場予想の91%をわずかに上回り、クラウドコンピューティング業界全体でもトップクラスの水準にある。同社の通期IaaS売上高は181億ドルに達し、77%増加した。
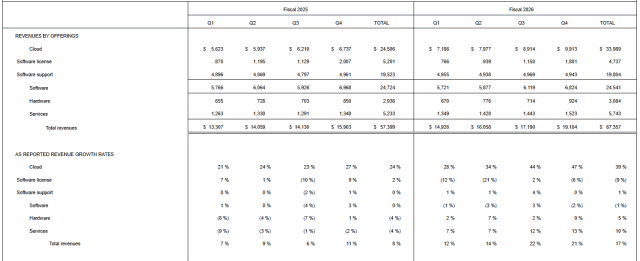
オラクル各事業部門の財務データ
対照的に、クラウドアプリケーション事業(SaaS)の第4四半期売上高は41億ドルで、成長率は10%と堅調ながらも目立たない水準にとどまった。
一方、従来型のソフトウェアライセンスおよびサポート事業は縮小を続け、四半期売上高は68億ドルで前年比2%減少。これは顧客のクラウド移行の流れが止まっていないことを示している。サービスおよびハードウェア事業はそれぞれ13%と9%増加したが、規模が小さく、同社全体の業績への影響は限定的だ。
データベースおよびアプリケーション事業は、オラクルによるAIの早期導入の恩恵を受けている。オラクルのマルチクラウドAIデータベースの売上高は第4四半期に404%増加し、受注額は前年同期比325%増となり、同社史上最も成長した事業となった。この成長率は、AI関連の需要がインフラ層にとどまらず、上流のデータ管理層に浸透していることを製品レベルで裏付けている。
決算発表でオラクルは、業績成長の要因をクラウド技術とアプリケーションスイートに対する市場の幅広い需要に起因すると説明した。収益構造の変化から見ると、オラクルはデータベースソフトウェア企業からクラウドインフラプロバイダーへの転身をほぼ完了しており、AIによる計算需要がこの転身の最大の推進力となっている。
6380億ドルの受注残高の裏にあるAIへの賭け
決算で最も注目すべき数字は、残存履行義務、つまり既に契約済みだがまだ収益として認識されていない受注総額である。
第4四半期末時点で、この数字は6380億ドルに達し、1四半期前の5530億ドルから、3ヶ月間で純増850億ドル、前年同期比363%増となった。ウォール街のアナリストの予想は約5900億~6000億ドルだったが、実際のデータは予想を大幅に上回った。
バンク・オブ・アメリカのアナリストは報告書で、この6380億ドルのうち半分以上がOpenAIからのものであるという重要な情報を指摘した。つまり、オラクルの現在最大の顧客はAIスタートアップ企業であり、その企業自体が多額の資金を消費し続けている。
オラクルは声明で、これらの受注の構成を説明した。新規RPOの大部分は大規模なAI契約によるもので、これらの契約は顧客がGPU購入代金を前払いするか、顧客自身がGPUを購入してオラクルに展開を委託するものだ。現在、このような顧客がハードウェアコストを負担する契約の累計額は750億ドルに達する。オラクルは、この取り決めにより、AIデータセンター建設のために自社で調達する必要がある資金の負担が大幅に軽減されると説明した。
この構造はオラクルの財務リスクの一部を軽減する。しかし問題は、最大の顧客が資金調達のプレッシャーに直面している場合、あるいはAI業界全体の需要に変動が生じた場合、高度に集中した受注構造自体がリスク要因となることだ。
ロイター通信の分析によると、ソフトウェア業界は投資家の間で、AIツールが従来のソフトウェア製品に取って代わる可能性があるという懸念に直面しており、これにより企業顧客が従来のソフトウェア分野から離れる可能性があり、オラクルにとってさらなる課題となっている。
巨額の受注の裏には、より重い設備投資
オラクルの6380億ドルの受注を支えているのは、巨額の設備投資だ。第4四半期のオラクルの設備投資は159億ドル、通年では557億ドルとなり、オラクル自身が以前示した500億ドルのガイダンスを大幅に上回った。
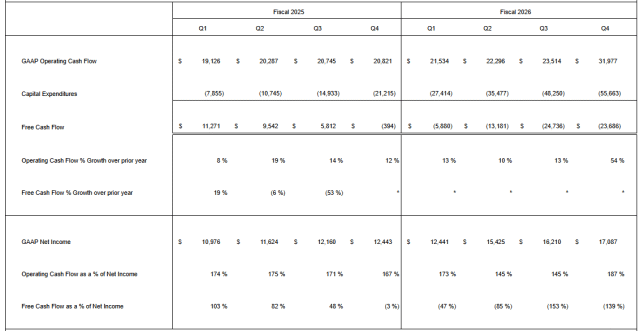
オラクルのフリーキャッシュフローはマイナス237億ドルに
この結果、フリーキャッシュフローは悪化した。通年の営業キャッシュフローは過去最高の320億ドルを記録したものの、設備投資を差し引いた後のフリーキャッシュフローはマイナス237億ドルとなった。
資金不足を補うため、オラクルは2026年度にデットファイナンスで430億ドル、エクイティファイナンスで50億ドルを調達した。
同社は同時に、2027年度にさらに400億ドルの資金調達を計画していると発表した。これには既に開示済みの200億ドルのエクイティファイナンスが含まれている。オラクルは2026年度下半期には新たな社債を発行しないと述べたが、この発表は市場のセンチメントを安定させるには至らなかった。
CNBCは、これまでの資金調達の動きが投資家の懸念を引き起こしていると分析する。AI需要がこれほど巨額の新規資本を吸収できるかどうか不透明だからだ。同社がさらに資金調達規模を拡大したことで、この懸念は一層強まった。
ロイター通信はさらに分析し、オラクルの業績が投資家の2つの懸念を強める可能性があると指摘する。1つは、AI主導の従来型ソフトウェア需要の破壊により、企業顧客が従来のソフトウェア領域から離れる可能性があること。もう1つは、オラクルのバランスシート上の高水準の負債そのものが財務リスクを構成することだ。
TDコーウェンのアナリスト、デリック・ウッド氏は、オラクルの株価がこれまで上昇していたのは、投資家がコンピューティングサービスプロバイダーや、オラクルの最重要顧客であるOpenAIの見通しをより強気に見ていたためかもしれないと指摘する。
つまり、決算発表前の市場は既に一定の上昇と楽観的な期待を織り込んでいた。そして、新たな資金調達計画と予想を上回る設備投資が公表されると、一部の投資家はリスクを再評価したり、利益確定売りに出たりする。これにより、株価の調整幅が拡大する可能性がある。
2027年度の売上高目標は900億ドル
オラクルは次の成長段階について明確な見通しを示した。
2027年度第1四半期の総売上高成長率は27%から29%の間、調整後1株当たり利益は1.72ドルから1.76ドルの間と予想される。これらのガイダンスの中央値は、いずれもアナリスト予想を上回っている。また、クラウド事業の売上高成長率ガイダンスは57%から63%と、高い成長率を維持している。
2027会計年度全体として、オラクルは900億ドルの収益目標を再確認し、調整後1株当たり利益のガイダンスを8.05ドルに引き上げた。
同社は声明で、この成長率は2026会計年度におけるAmpereチップ事業の売却やBloom Energyのワラントなどの一時的项目を除外して算出したものであり、実質的な前年同期比成長率は約18%であると説明した。アナリストの事前予想は1株当たり利益8.01ドル、収益889億ドルだった。
AI医療に重点投資
クラウドインフラやAIコンピューティングの受注に加え、オラクルはAI機能をより具体的な業界アプリケーションに拡張しようとしており、その中でも医療は重点的に強調する分野の一つである。
オラクルのヘルスケアアプリケーションスイートは、AIベースのCerner病院・診療所向け患者ケア管理システムを発表し、この製品により2027会計年度にヘルスケア事業全体の成長率を二桁に押し上げると見込んでいる。オラクルは声明で、これはヘルスケア事業拡大の始まりに過ぎないと強調した。
より長期的な技術展望において、オラクルはAIがまもなく医療を根本的に変革すると考えている。
同社は3つの具体的な方向性を説明した。オラクルヘルスAIシステムにより、医師はパソコンに向かう時間を減らし、患者に多くの時間を割けるようになる。AI分子設計モデルは、研究者が救命薬の開発を加速するのに役立つ可能性がある。新しいAI臨床試験システムは、規制当局が臨床試験結果を迅速に審査・承認し、患者がより早く新薬を入手できるようにすることを目指している。
オラクルは単なるAIコンピューティングプロバイダーに留まらず、AI機能を医療ソフトウェア、医薬品開発、臨床試験などの具体的なプロセスに組み込むことも目指している。ただし、クラウドインフラの受注と比較すると、この分野の事業はまだ初期段階にあり、本当に規模のある収益に転換できるかどうかは、時間をかけて検証する必要がある。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事