AI版「サブプライム危機」?狂騒の裏で、1.8兆ドルの隠れ債務が暗闇に蓄積されつつある
原文タイトル:「AI版サブプライム危機の匂い?1.8兆ドルのオフバランスシートエクスポージャーが、今回の熱狂の時限爆弾に」
原文著者:卜淑情、Wall Street見聞
AIインフラ構築ブームの下で、前例のない規模の債務拡大が静かに進行している。そして、その中で最も危険な部分は、これまで一度もバランスシートに現れたことがない。
ゴールドマン・サックスの最新レポートは、2027年までにハイパースケールクラウド企業の設備投資が1.1兆~1.4兆ドルに達し、市場コンセンサスを大きく上回ると予測している。しかし、モルガン・スタンレーの詳細な調査によると、この数字はすでに市場を驚かせているものの、氷山の一角に過ぎない。
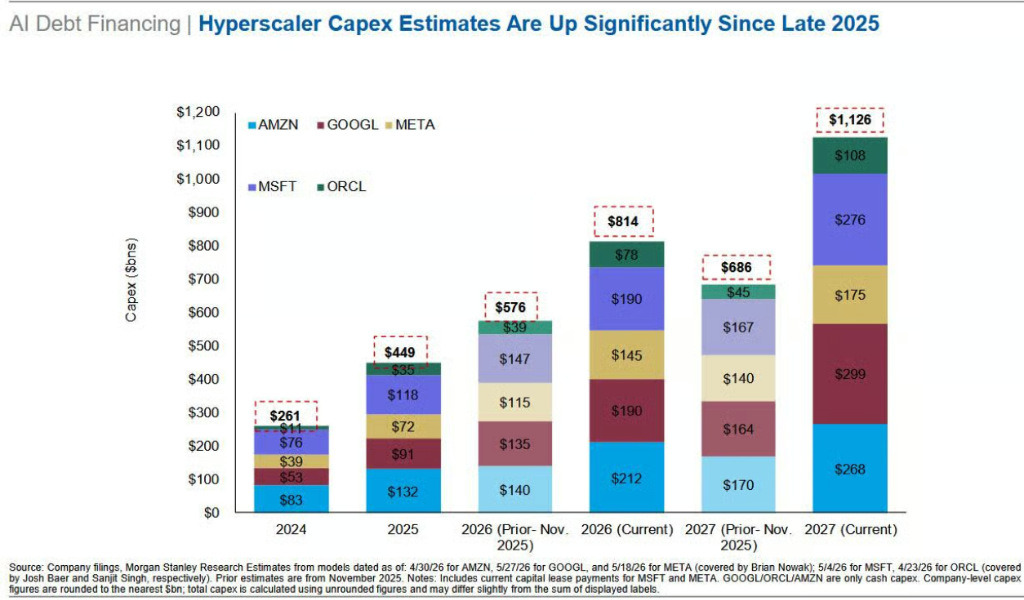
約1兆ドルの購入コミットメント、8000億ドル超の未発効リース契約、そして数百億ドル規模のサプライヤーファイナンス契約が、合計で約1.8兆ドルのオフバランスシートエクスポージャーを構成している。これらの負債はバランスシートの外に存在するが、将来のキャッシュアウトフローを確実に拘束している。
市場は現在、上記のリスクを十分に価格に織り込んでいない。
モルガン・スタンレーは警告する。ハイパースケールクラウド企業のレバレッジ比率は、わずか2四半期で0.9倍から1.8倍に急上昇し、設備投資の成長率は収益やフリーキャッシュフローの成長率を上回り続けている。そして、減価償却圧力の真の影響はまだ到来していない。
一方、アポロやブラックストーンを代表とするプライベートクレジット機関は、SPV(特別目的会社)を通じてレバレッジをサプライチェーンに移し、高度に循環し、透過が困難な融資構造を形成している。AIの商業化が期待通りに進まなかったり、企業顧客が安価な代替案に大規模にシフトしたりすれば、融資チェーン全体の脆弱性が集中的に露呈するだろう。
債務発行ラッシュ:AIが公開市場の最大の変数に
モルガン・スタンレーの最新「AI債務ファイナンストラッキングレポート」によると、2026年5月末時点で、世界のAI関連債券発行額は2360億ドルに達し、2025年同期比で357%急増した。
モルガン・スタンレーは、AI債務の年間発行総額は5700億ドルを突破し、下半期には設備投資資金需要の集中放出に伴い、発行ペースがさらに加速すると予想している。
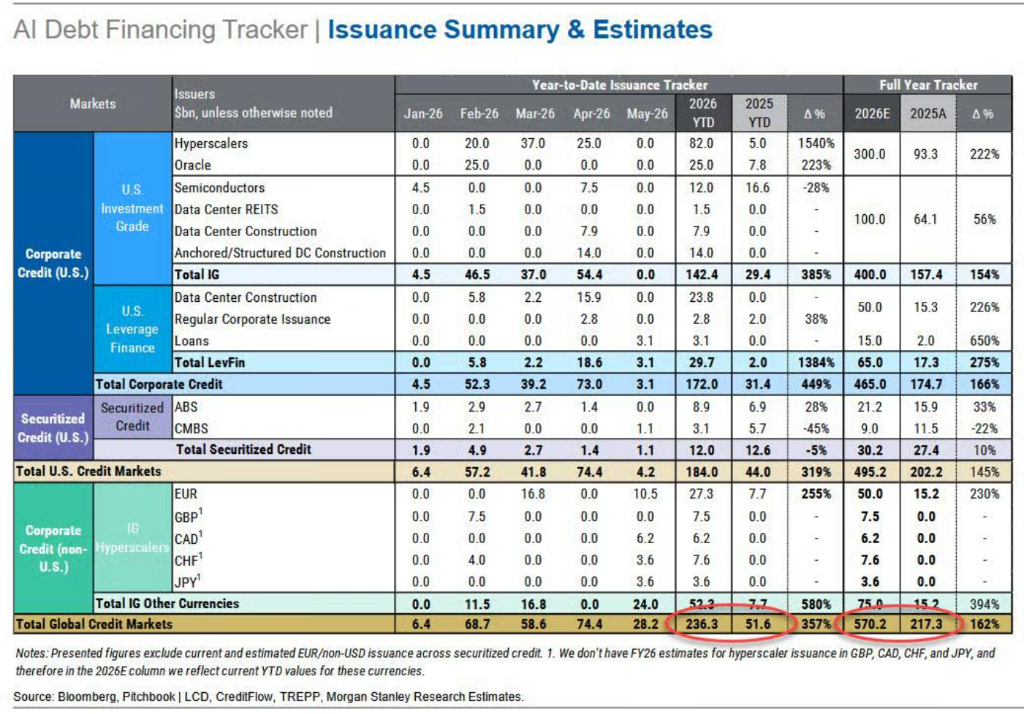
4月単月のAI関連債券発行額は740億ドルを超え、年初来高値を更新した。このうち、プロジェクトファイナンス型(データセンター建設向け)がハイイールド債供給の85%、投資適格債供給の40%を占めた。同時に、アマゾン、メタ、グーグル、マイクロソフト、オラクルの5社のハイパースケールクラウド企業は、現在、投資適格債券指数全体の4%を占めている。
レバレッジ面では、ハイパースケールクラウド企業全体のグロスレバレッジ比率は、2025年第3四半期の0.9倍から現在の1.8倍に上昇し、四半期あたり約0.3倍の上昇ペースで、エネルギー業界全体のレバレッジ水準を超えている。
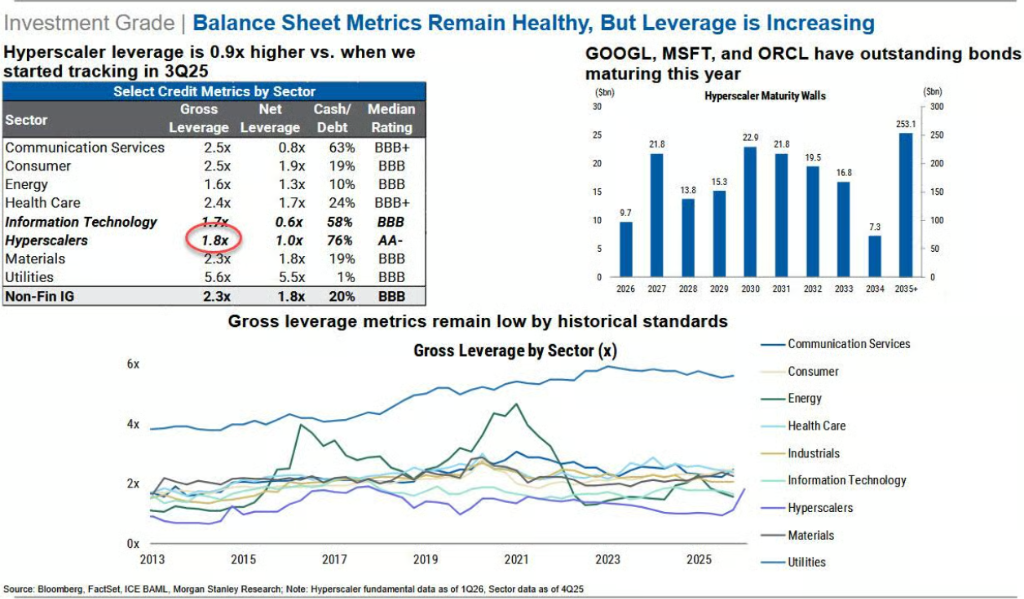
モルガン・スタンレーは、供給圧力の影響により、関連するクレジットスプレッドがAAレンジからAレンジにシフトし、さらに拡大する可能性があると指摘している。メタのクレジットスプレッドは現在、CDX IGベンチマークよりも拡大している。
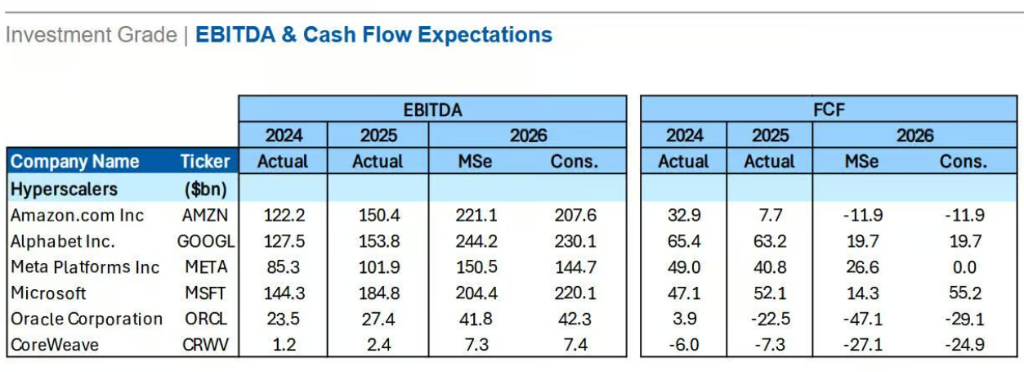
フリーキャッシュフロー面では、モルガン・スタンレーは、アマゾンとメタの2026年のフリーキャッシュフローがゼロ近く、あるいはマイナスに転じると予測しており、その時点での増資はほぼ完全に新規債務に依存することになる。
1.8兆ドルのオフバランスシートエクスポージャー:見えない負債、固定化されたキャッシュアウトフロー
モルガン・スタンレーのグローバル・バリュエーション、会計・税務チームのトッド・カスターニョ氏はリポートで、設備投資額だけに注目すると、AI建設サイクルの真の財務コミットメントを大幅に過小評価することになると指摘している。開示された設備投資に加えて、3つの重要なオフバランスシートエクスポージャーが存在する。
購入コミットメントは約9820億ドル。 ハイパースケールクラウド企業とエヌビディアの長期購入契約総額は1兆ドル近くに達する。会計基準では、企業が契約損失を見込まない限り、これらの債務は商品の引き渡し前に負債として計上されないため、1兆ドル近い将来のキャッシュアウトフローが、現在、貸借対照表上の負債として全く表示されていない。
注目すべきは、エヌビディア自身の在庫と購入義務が、2027会計年度のコンセンサス収益予測の約32%に上昇しており、過去のレンジである15%から20%を大幅に上回っていることだ。サプライチェーンコミットメントリスクは、チップサプライヤー側にも及んでいる。
未発効のリースコミットメントは約8220億ドル。 8000億ドルを超えるリース契約が締結されているが、まだ履行が開始されておらず、現在のリース負債には計上されていない。さらに、変動リース料、更新オプション、残価保証などの取り決めも、貸借対照表の外に存在している。
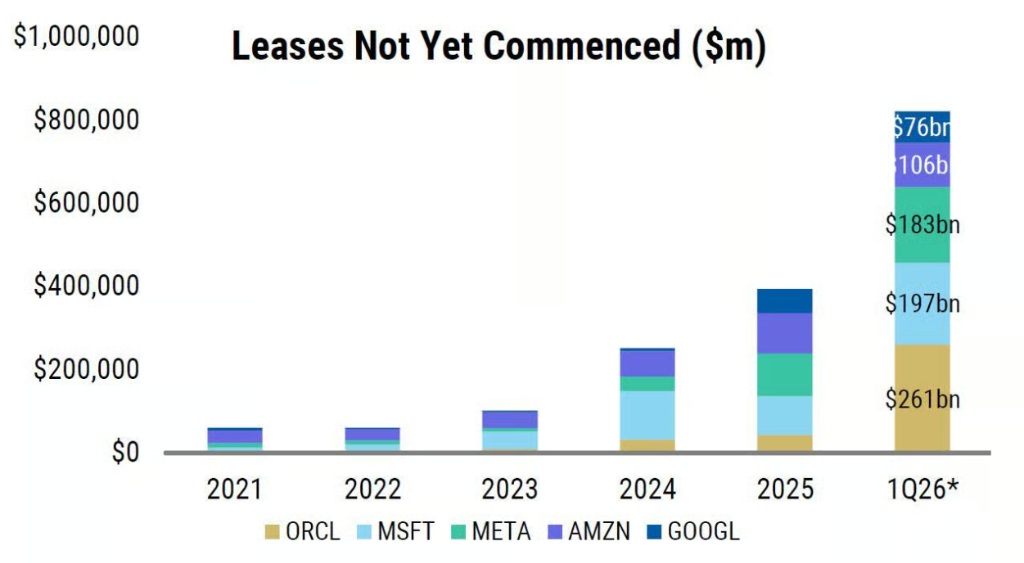
モルガン・スタンレーの試算によると、ファイナンス・リースを含めた場合、マイクロソフトの設備投資の売上高比率は33%/50%(2026/2027会計年度)から44%/64%に急上昇し、オラクルは76%/115%から101%/189%に上昇する可能性がある。
買掛金における未払い設備投資は約1100億ドル。 ハイパースケールクラウド企業の買掛金回転日数(DPO)が大幅に長期化しており、オラクルは前年同期比370%増、メタは73%増、マイクロソフトは69%増となっている。これは、サプライチェーン全体が実質的にAI建設のための資金を前倒しで負担しており、本来買い手が負担すべき流動性プレッシャーをサプライヤーが引き受けていることを意味する。
SPVとリボルビングファイナンス:レバレッジの闇への移行
オフバランスリスクのもう一つの核心的な側面は、SPVを通じて構築されたリボルビングファイナンス構造である。
今週、アポロとブラックストーンが共同でAnthropic向けに350億ドルの「チップ担保」プライベートクレジット取引を完了した。この取引は、このモデルの運用ロジックを如実に示している。
ブロードコムが当該SPVに保証を提供し、Anthropicは調達した資金でブロードコム製のグーグルチップを購入する。一方、グーグルはAnthropicの株式14%を保有する。この取引をアレンジしたモルガン・スタンレーは、取引に参加する投資家に融資を提供する。
モルガン・スタンレーのAIエコシステムファイナンス関連図によると、OpenAI、オラクル、エヌビディア、マイクロソフト、CoreWeave、AMD、アマゾンの間には、顧客、投資家、サプライヤーファイナンス、買い戻しの多重循環関係が存在する。同じ資金が少数の主体間で繰り返し循環しており、SPVはこの循環を実現するための核心的なツールである。
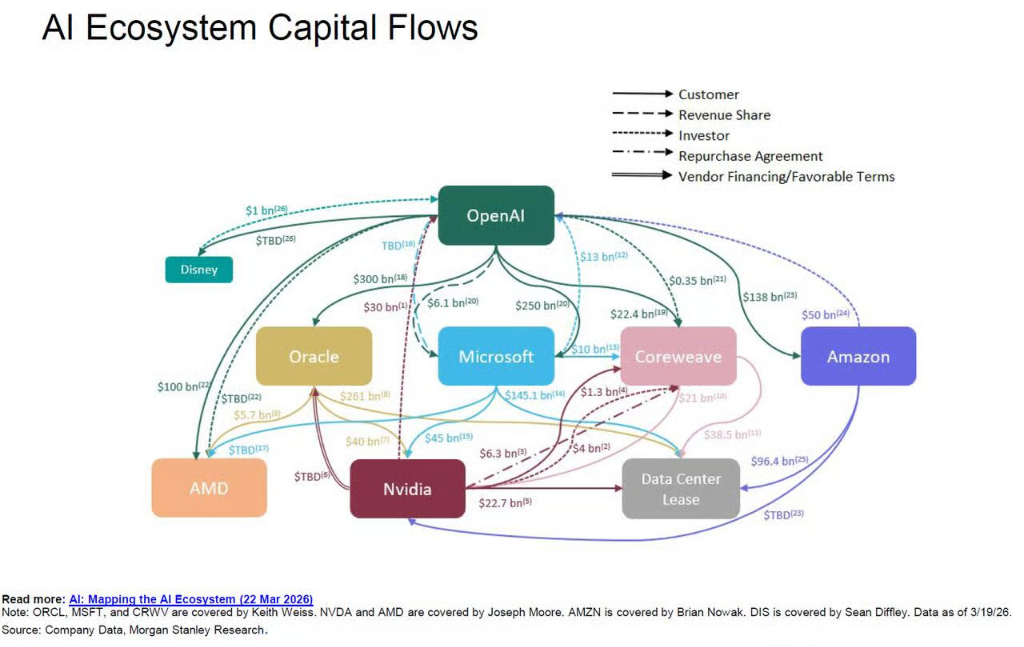
関係者によると、アポロ傘下の保険子会社Atheneは上記の構造で特に活発であり、退職者への年金販売で資金を調達し、その資金をSPVに注入してAIインフラファイナンスに参加している。
このモデルは、レバレッジを可視的なハイパースケールクラウド企業のバランスシートから、サプライヤーやプライベートクレジットエコシステムへと移行させ、真のシステミックリスクエクスポージャーを外部の観察者が特定・集計することを困難にしている。
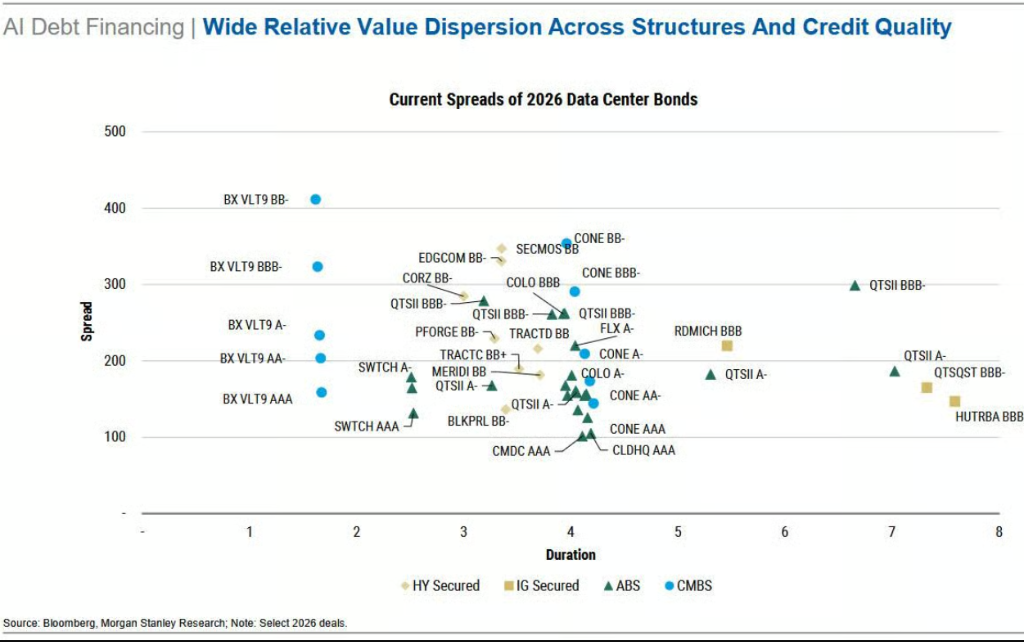
減価償却の崖とマネタイゼーションギャップ:先送りされた衝撃
現在の財務データには体系的な楽観バイアスが存在している。多額の設備投資が現在「建設仮勘定」(CIP)として計上され、まだ減価償却が開始されていないため、報告されている利益率は人為的に押し上げられ、将来の費用負担は過小評価されている。
オラクル、メタ、グーグルの建設仮勘定残高は前年同期比でそれぞれ約200%、90%、55%増加している。
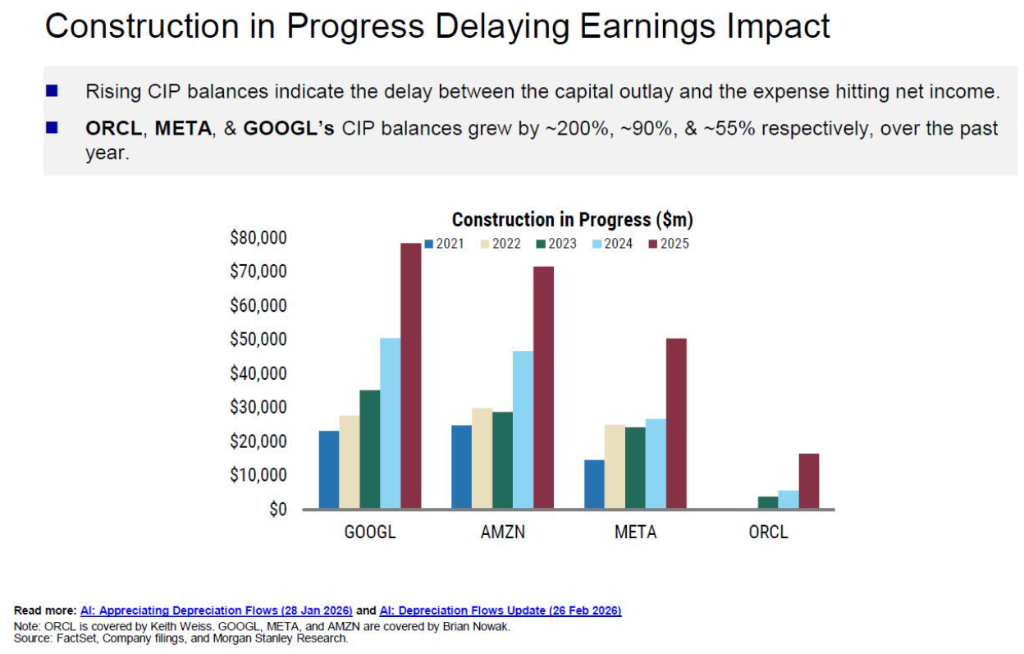
これらの資産が順次減価償却に移行すると、その影響が一気に顕在化する。
モルガン・スタンレーは、マイクロソフト、オラクル、メタ、グーグルの4社における今後3年間の累積減価償却費が5200億ドルを超えると予測している。例えばオラクルでは、減価償却費の売上高比率が現在の7%から2028会計年度には28%に上昇し、メタでは9%から19%に上昇する可能性がある。
このような状況下で利益率を維持する唯一の道は、売上高が大幅に同時成長することである。しかし、現在の売上高予想の上方修正幅は、設備投資予想の上方修正幅に大きく及んでいない。
データによると、グーグルの2026年の設備投資コンセンサス予想は1年前と比較して139%上方修正され、メタとアマゾンはそれぞれ85%と81%、オラクルは最大の175%の上方修正となっている。
一方で、売上高予想の修正幅は明らかに遅れており、設備投資が商業化の実現に先行する構造的なミスマッチが明確に見て取れる。
さらに、2兆ドルを超える残存履行義務(RPO)は少数の大型長期契約に高度に集中しており、カウンターパーティ集中リスクは無視できない。循環システム内の主要プレーヤーのいずれかに問題が生じれば、連鎖反応を引き起こす可能性がある。
タイミングのミスマッチであり、即時の支払い危機ではない
モルガン・スタンレーの結論は、上記のリスクは現時点では差し迫った支払い能力の危機ではなく、一連のタイミングのミスマッチと情報開示のギャップが重なったものであるというものだ。すなわち、減価償却圧力の先送り、設備投資が収益化の進捗を上回っていること、レバレッジがサプライヤーとプライベートクレジット層に移行していること、そして会計分類の違いにより企業間の資本集約度の比較可能性が大きく損なわれていることである。
ハイパースケールクラウド企業は、現在の市場センチメントの好機が限られていることを明らかに認識しており、資金調達規模を最大化するためにタイミングを捉えている。
ゴールドマン・サックスのアナリスト、ライアン・ハモンド氏は、AIインフラ投資規模がGDPの2%から3%に達した場合、鉄道や自動車産業の歴史的な建設サイクルに類似し、2027年の設備投資は1.1兆ドルに達する可能性があると指摘する。極端なシナリオでは、ハイパースケールクラウド企業のキャッシュフローと投資適格クレジット市場のキャパシティを組み合わせると、上限は1.4兆ドルに達する可能性がある。
しかし、これらすべての前提は、大規模言語モデル(LLM)がトークン価格を継続的に引き上げ、十分な企業顧客のロイヤルティを維持できるかどうかにかかっています。ますます多くの企業が、性能は近いものの価格が大幅に低いAI製品に注目を移しています。
需要側で構造的なシフトが発生すれば、現在緻密に構築されたこの資金調達システムは、根本的なストレステストに直面することになるでしょう。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事