株価が上昇した後、なぜインテルはその勢いに乗って増発すべきなのか?
原文タイトル:Intel Should Raise Capital
原文著者:Semianalysis
翻訳:Peggy,BlockBeats
編集者注:4月初旬にブレイクアウト相場を迎えて以来、Intelの株価は回復を続け、6月には2つの重要な触媒が発生した。1つは、GoogleがIntelにAIチップの受注を出したとの市場報道で、株価が急騰したこと。もう1つは、バンク・オブ・アメリカがIntelの格付けを「アンダーパフォーム」から「買い」に引き上げ、目標株価を96ドルから135ドルに引き上げたことだ。この反発の背景には、市場がIntelの短期的な業績だけでなく、AI CPU、先端プロセスファウンドリ、そして米国国内の半導体サプライチェーンにおける戦略的ポジションを再評価していることがある。
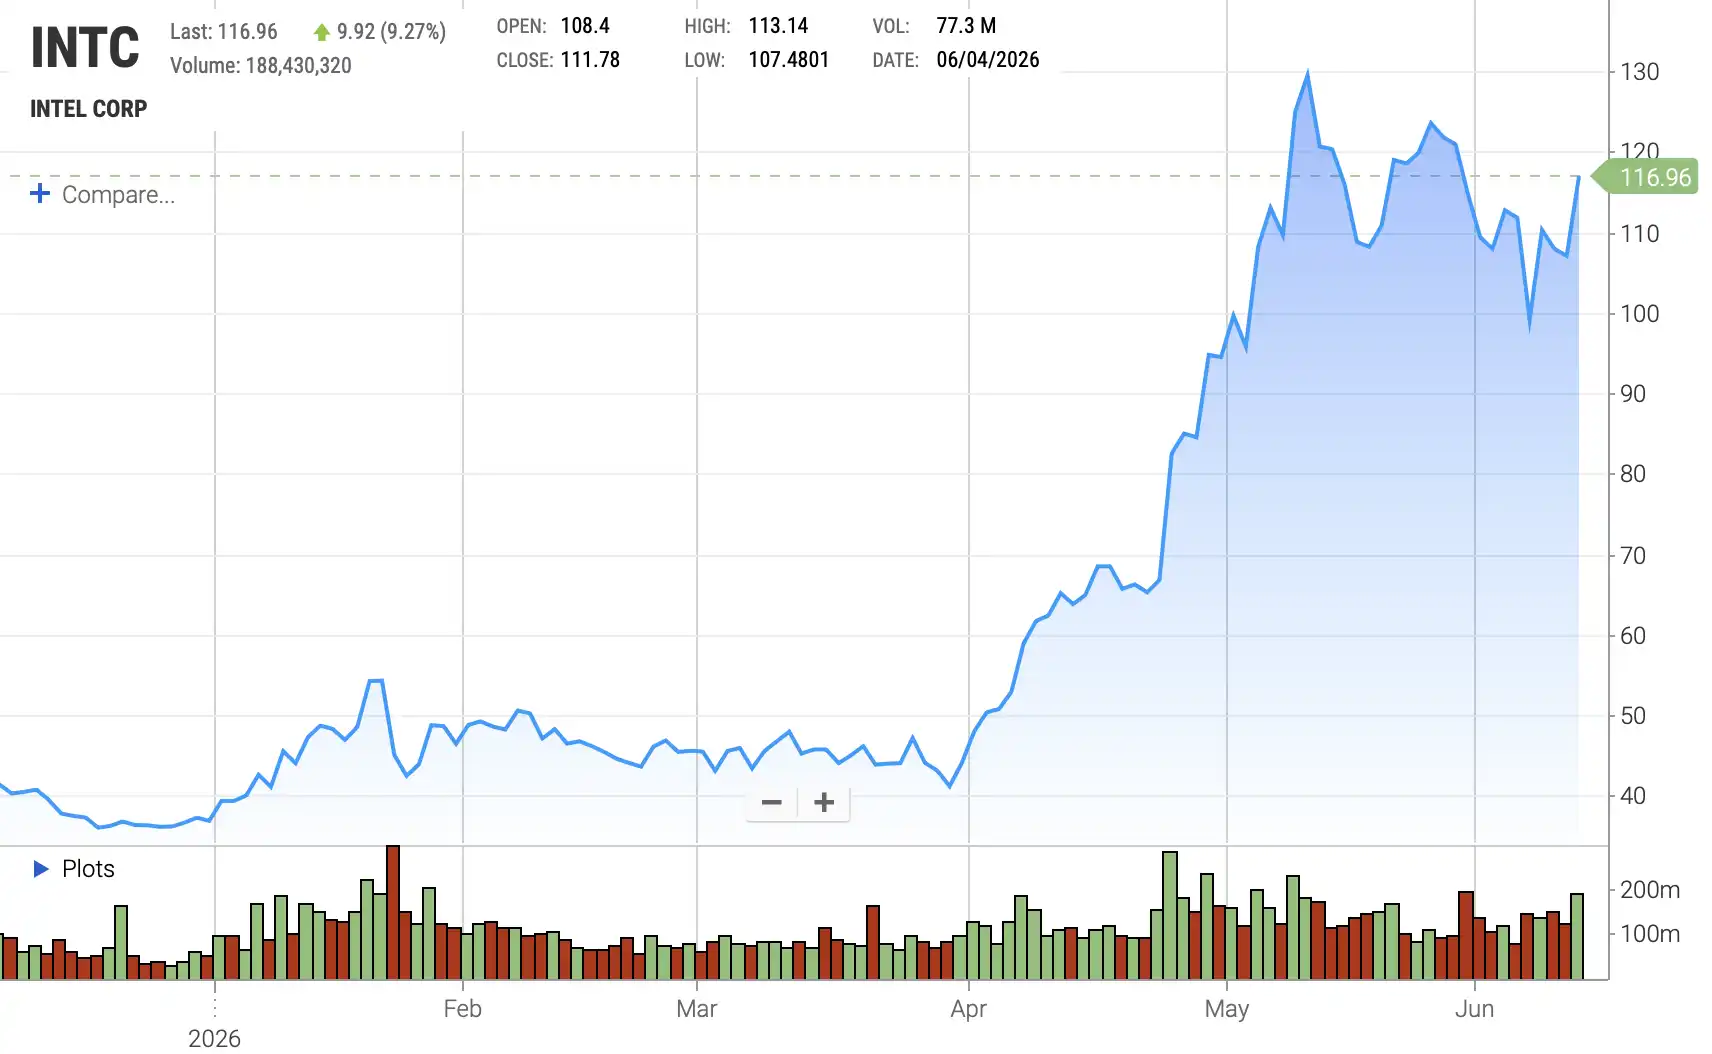
INTC株価推移
現在、Intelの変革ストーリーは「自己救済」から「再拡大」の段階へと移行している。陳立武氏がCEOに就任し、取締役会が刷新され、米国政府、ソフトバンク、NVIDIAなどの戦略的資本が参入したことで、Intelに対する市場の期待は明らかに回復している。しかし、この記事は、Intelが先端プロセスの中心的なテーブルに復帰できるかどうかを真に決定するのは、顧客の約束や株価の反発だけではなく、ファウンドリの生産能力を実際に構築するための十分な資本があるかどうかであると警告している。
著者は、Intelの過去10年間の問題は、主に金融工学に起因していると考えている。資産売却、合弁パートナーの導入、Smart Capital(合弁や資産処分による設備投資負担の軽減)によるキャッシュフロー圧力の緩和は、ウェハー工場などのコア資産の長期的な収益を譲り渡すことにもつながった。
現在、Intelが最も優先すべきは自社株買いではなく、株価が強いタイミングでのエクイティファイナンスである。その理由は明白だ。第一に、現在のバリュエーションはすでに高水準にあり、4%から5%の株式希薄化で約250億ドルを調達でき、Intelの先端プロセス生産能力構築を大幅に強化できる。第二に、米国政府、ソフトバンク、NVIDIAなどの戦略的投資家は、現在の株価よりも低い価格で参入しており、増資は必ずしも新株主を「罰する」ことにはならず、むしろ1株当たりの簿価を引き上げ、これらの戦略的投資家に簿価上の利益をもたらす可能性がある。
さらに重要なのは、Intelがこれまで試みてきた代替資金調達方法は、コストが決して低くないことが証明されていることだ。NAND事業の売却、Mobileyeの株式売却、Alteraの支配権譲渡、SCIP(半導体共同投資プログラム、ウェハー工場の長期収益権と外部資本の交換)によるApolloやBrookfieldなどのパートナーシップの導入は、本質的に資産と将来の収益を現金と交換するものだった。現在、IntelがApolloが保有するFab 34の株式を142億ドルで買い戻していることは、当初のウェハー工場の経済的利益の譲渡が決して安くなかったことを示している。負債を増やせばバランスシートへの圧力が高まり、資産売却の余地は限られており、エクイティこそが現時点で最も安価でクリーンな資金源となっている。
したがって、この記事の核心的な判断は次の通りです:インテルには今や「復活のストーリー」は不足していないが、真に不足しているのはそのストーリーを実現するための資本です。Agentic CPU(AIエージェント時代向けの新型CPU)の需要、SpaceXやテスラなどの潜在的大顧客、NVIDIAやGoogleなどの受注により、インテルは資本市場にアピールできる需要基盤を手に入れています。インテルにとって、株式の増発は単なる希薄化ではなく、市場の窓が開いている時に、安価な資本を使って先端プロセス生産能力、ファウンドリ事業、そしてシリコン主権の物語を実行する権利を得ることです。この窓を逃すことは、資金調達そのものよりも高くつく可能性があります。
以下が原文です(理解しやすくするため、一部編集しています):
私たちはすでにインテルについて多くの記事を書いてきました。私たちにとって、この会社は特別な意味を持っています。半導体業界の出発点とも言える存在です。単にインテルを愛している、世界におけるその役割に同意していると言うだけでは十分ではありません。過去、インテルの初期製品に問題があった時には、私たちは非常に率直に指摘しました。そして、その変革に対しても、常に支持と期待を抱き続けてきました。私たちの最も確固たる判断の一つは、インテルの取締役会が同社の衰退を招いた最大の責任者の一つであるということです。そして最近、私たちはようやく、ずっと見たかった変化を目の当たりにしました。
Franky Yearyは取締役会に17年間在籍した後、つい最近退任しました。現在の新しい取締役会は、金融工学しか理解していない人々ではなく、この業界を真に理解する人々で構成されています。新しい会長はクアルコムに在籍していた人物であり、リップ・ブー・タン(Lip-Bu Tan)がCEOを務め、Microchipのスティーブ・サンギ、ステイシー・スミス、そしてASMLのエリック・ムーリスも取締役会に名を連ねています。言い換えれば、この取締役会はついに技術を本当に理解するようになったのです。
しかし、インテルの変革は部分的に始まっているものの、会社を完全に活性化させるには、まだ長い道のりがあります。私たちは現在、インテルはこの新しい取締役会のリーダーシップの下で、もう一度大きな戦略的賭けに出るべきだと考えています。それは自社株買いではなく、十分な量の株式を増発し、一気にインテルの財務状況を根本的に修復することです。
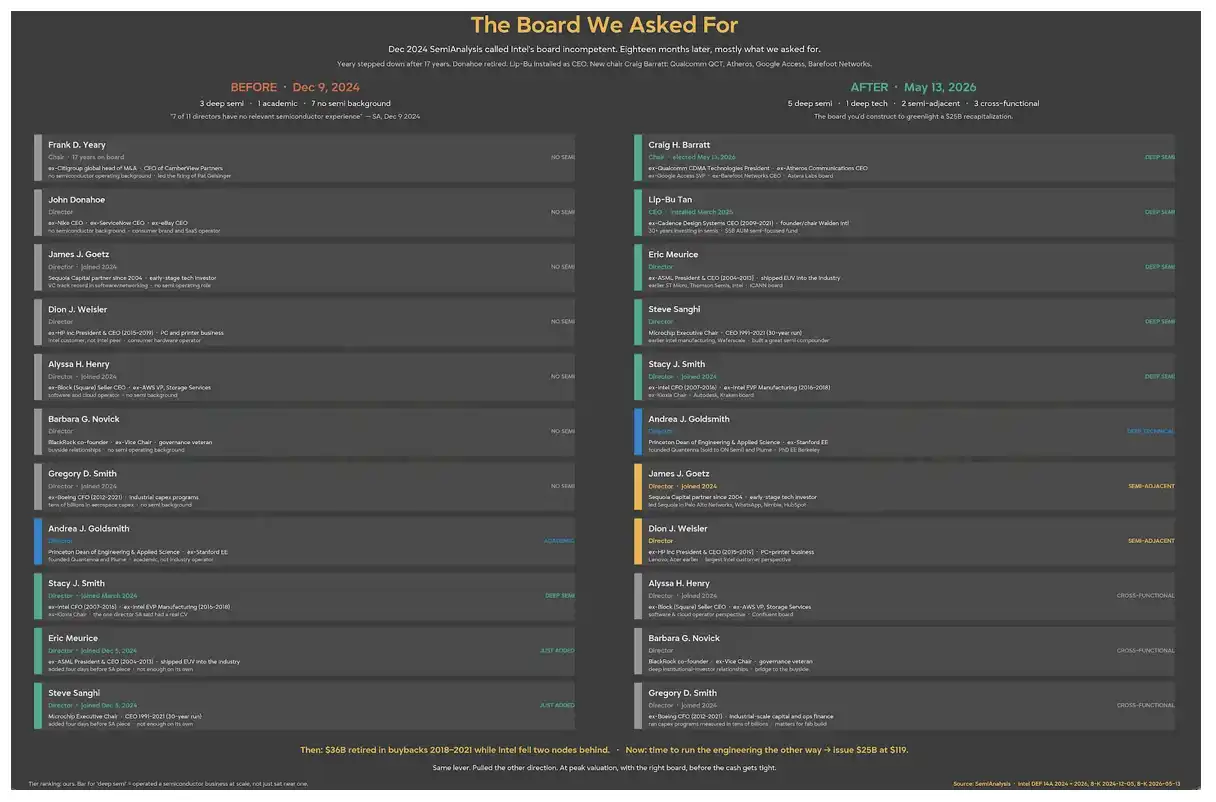
リップ・ブー・タンはすでにインテルを崖っぷちから引き戻し、米国政府の出資、ソフトバンク、Altera、そしてNVIDIAからの戦略的投資を通じて、約200億ドルの資金を調達しました。インテルは途中で止まるべきではなく、現在の株価上昇の勢いを利用し続けるべきです。過去の悪い年には、同社は株式の大口純買い手でした。今こそ、株価が強い時期に株式を発行する時です。適切に実行されれば、これによりインテルの変革はより成功しやすくなるでしょう。
注:陳立武はIntelのCEOであり、2025年3月に任命され、同時にIntelの取締役会にも加わった
この時点での株式希薄化は、むしろ既に賭けていた投資家に報いる
これらの資金が当初どのような価格で入ってきたかを見てみよう。米国政府は最大4億3300万株を、1株当たり20.47ドルで引き受け、契約時点で9.9%の保有比率に相当する。第1四半期末時点でも、1億4900万株がエスクロー(預託)状態にある。ソフトバンクの出資価格は23.00ドル、NVIDIAの出資価格は23.28ドルだ。現在、これらの保有者は全員、含み益の状態にある。
したがって、資金調達が新規参入投資家を罰するという直感は、実は方向が間違っている。今日、これらの参入価格をはるかに上回る株価で株式を発行すれば、1株当たりの簿価が上昇し、米国政府、ソフトバンク、NVIDIAにも簿価上の利益が生まれる。あの約10%のソブリンキャピタル(政府系資本)によるアンカーリング自体が、Intelが低コストで大規模な発行を実現できる重要な理由でもある。Intelは、市場が熱狂している時に大規模に株式を売却でき、かつ米国政府が下支えする数少ない企業の一つだ。このレバレッジが存在する限り、活用する価値がある。
Intelは変革を実行するために資本を必要としている
過去12ヶ月の業績ベースで見ると、2000年のバブル以来、Intelがこれほど割高になったことはほとんどない。我々は会社の将来性に明るい見通しを持っているが、その将来性を実現するための最も重要な要素の一つが資本であり、現在の株価は実際の実行リスクを十分に反映していない。
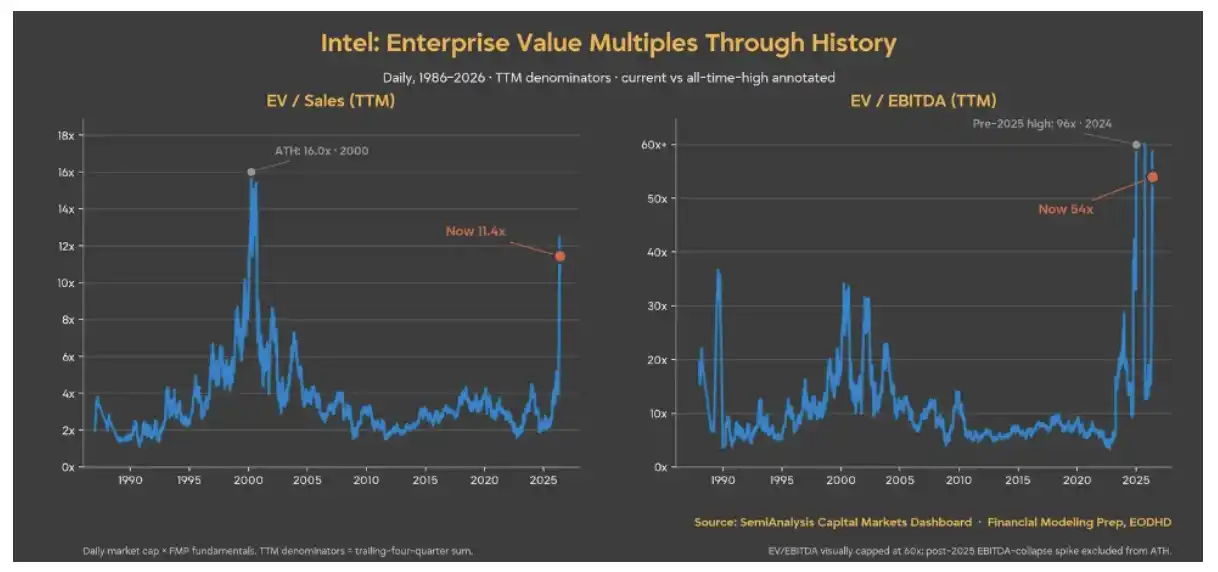
さらに重要なのは、Agentic CPU(AIエージェント時代に対応した新型CPU)の需要が再び回復し、最も楽観的なシナリオにおいても、Intelは上昇シナリオに必要なすべての投資を単独で負担することはできないということだ。我々は、今こそIntelが「逆自社株買い」を行う時だと考えている。すなわち、現在の市場で株式発行に対する需要がまだあるうちに、エクイティファイナンス(株式による資金調達)を実行すべきだ。
株式は今、Intelが調達できる最も安い資金である
反対派は、Intelにはファブ(工場)向け資金調達の他の方法があると言うかもしれない。しかし、それらの方法はすべて試されており、先日の行動で市場に示されたのは、それらの方法はうまく機能しないということだ。
ApolloはFab 34合弁事業の49%の株式に112億ドルを投入した。Brookfieldはアリゾナ州のファブプロジェクト向けに資金調達ストラクチャーを設計した。Silver Lakeは875億ドルの企業価値でAlteraの51%の株式を取得し、Intelに約43億ドルの純現金をもたらした。Intelはまた、NAND事業を段階的にSKハイニックスに売却し、Mobileyeの株式も売却し続けている。「Smart Capital」(合弁事業や資産売却などを通じて設備投資負担を軽減する資本戦略)は、かつてIntelの中心的なストーリーだった。
そして、2026年3月31日、インテルはアポロが保有するFab34の49%の株式を買い戻すことに合意し、4月8日に取引を完了した。総額142億ドルで、うち約77億ドルが現金、残りの65億ドルがブリッジローンである。経営陣はこの買い戻しが収益を増加させると述べたが、その通りであり、これこそが重要なポイントである。ファブの株式を買い戻すことが収益を増加させるのであれば、当初ファブの経済的利益をパートナーに売却したことは、本質的に常に高コストな資金調達であったことになる。SCIP(半導体共同投資プログラム)は、実際には、会社の最も優良な資産の一部の長期収益権を外部出資者に譲渡し、表面上は低コストに見えながら実際にはより高コストな資金と引き換えにするものである。インテルは今や自らの小切手帳で、ファブの収益を譲渡し続けるよりも、自らファブを保有し、それに伴う負債を負う方を選んだことを証明している。
したがって、他の選択肢は除外しよう。さらに多くのSCIPを実行することは、まさに経営陣が先ほど142億ドルを投じて覆した種類の選択肢である。さらに負債を増やすことは、バランスシート上に既にある450億ドルの負債に上乗せされることになる。アポロからのこのブリッジローンを加えれば、負債総額は約515億ドルに達する。大型資産の売却もほぼ完了しており、MobileyeとAlteraは既に売却されるか、過半数の株式が売却されている。残るのはエクイティ・ファイナンスである。そして現在のバリュエーションレベルでは、エクイティこそがインテルにとって最も安価な資本である。
大型Terafabプロジェクトの発表と、N3の深刻な不足による波及需要により、インテルのファウンドリ事業はまだ始まったばかりである。この特別な機会を真に捉えるためには、インテルは業界全体にとって、先端プロセスウェハーの供給が逼迫した際の重要なサプライヤーとならなければならない。そして、この巨大な賭けに必要な資金は、インテルが現在の営業キャッシュフローで賄える範囲をはるかに超えている。
わずか4%から5%の株式希薄化で、約250億ドルを調達でき、最も楽観的な供給能力のストーリーを、この重要な瞬間に現実のものとするのに十分である。
エージェンティックCPUの需要は、Terafabの請求書を支払うにはまだ不十分
SpaceX、テスラ、そしてTerafabが代表する大口顧客のコミットメントは、14Aの生産能力問題を解決する鍵である。初期目標は月産10万枚のウェハー生産能力(WSPM)に達し、さらに100万枚に拡大することである。これは非常に困難であり、極めて大きな資本負担をもたらす。しかし、このステップは必ず起こらなければならない。なぜなら、リップ・ブー・タンは既に市場に対して、顧客がいなければファウンドリ事業を閉鎖すると公言しているからだ。今や顧客が現れ、建設の時が来たのである。
Terafabパートナー以外にも、インテルの受注台帳は埋まりつつある。NVIDIAのDGX Rubin NVL8構成にはデュアルIntel Xeon 6ホストCPUがリストアップされており、GoogleはXeonとカスタムIPUをカバーする複数年の契約を締結。SambaNovaも推論事業で参入している。これらの受注の背後にあるウェハー量はすべて開示されているわけではないが、資本市場は目に見える受注台帳に対して資金を提供する方が、変革ストーリーに資金を提供するよりもはるかに低コストである。そしてインテルはついに市場に示せる受注を手に入れた。契約済みの需要に基づくエクイティファイナンスと、約束に基づくエクイティファイナンスでは、価格設定のロジックがまったく異なる。
CPU需要が予想を下回ったため、インテルはこれまで資本支出を先送りするために全力を尽くしてきた。しかし今、Gelsinger時代のように、再びすべてを賭ける時が来た。これはシリコン主権の重要な瞬間であり、インテルはさらに賭け金を上げ続けなければならない。
インテルのこの完全な多段階プロジェクトは、最大で1190億ドルに達する可能性がある。SpaceXが初期資本を提供するとはいえ、インテルも意味のある出資を行わなければならない。たとえ限界的な資本のマッチングに過ぎなくても、数百億ドル規模の新たな資金需要が発生し、その資金は1か月前にはインテルの資本支出決定マトリックスにまったく含まれていなかった。
今こそ、過去10年間の金融工学に終止符を打ち、直ちに株式を発行すべき時である。なぜなら、生産能力の立ち上げはエキサイティングだが、非常に高コストだからだ。現在の株式発行の窓は、ここ最近で最も広がっている。Cerebrasが55.5億ドルを調達できるなら、インテルは250億ドルを調達できる。この見解は、インテルの時価総額が約4980億ドルであることから、はるかに大規模な後続発行を十分に支えられるため、さらに強固なものとなる。我々の観察によれば、この窓は完全に開いたようだ。以下は、最近の他の発行事例のデータである。
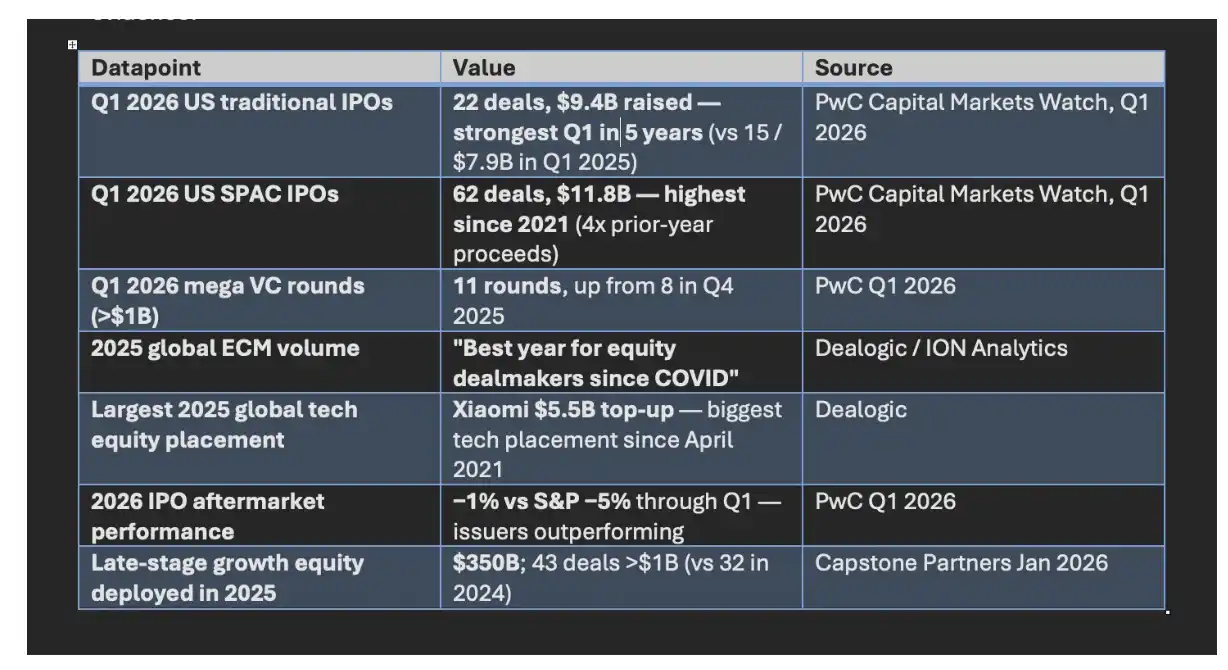
取引窓は開いている
言い換えれば、インテルが現在直面している真の問題は、もはや「ストーリーがあるかどうか」ではなく、「ストーリーを生産能力に変えるための十分な資本があるかどうか」である。米国政府、ソフトバンク、NVIDIAなどの戦略的資本がすでに参入し、先端プロセスの供給が逼迫している状況では、エクイティファイナンスはもはや株主を希薄化する防御的な動きではなく、インテルがファウンドリへの野心を再起動し、シリコン主権に賭ける攻撃的な選択肢となる可能性がある。インテルにとって、この資金調達の窓を逃すことは、増発そのものよりもはるかに高くつくかもしれない。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事