収益成長率25%?インテルが誤解されやすい決算を発表

7月24日、インテルは誤解されやすい決算報告を発表した。
インテルの公式プレスリリースによると、第2四半期の売上高は161億2800万ドル。前年同期比成長率は25%に達し、これは十分に注目すべき数字だ。
市場をさらに刺激したのは、次四半期のガイダンスだ。ロイターがInvesting.com経由で引用したところによると、インテルが示した第3四半期の売上高中央値は、ロンドン証券取引所グループLSEGが集計したアナリスト予想を上回り、時間外取引で株価が一時上昇した。
見出しだけ見れば、老舗半導体企業がAIの追い風に乗ったストーリーのように映る。しかし、決算の細部はこのナラティブよりもはるかに複雑だ。インテルは同時に3つの表を提出した。1つはデータセンターが収益を牽引していること、1つはGAAP会計基準では依然として巨額の損失が出ていること、もう1つはファウンドリ事業が引き続き損益計算書を押し下げていることだ。
成長は誰が牽引したのか?
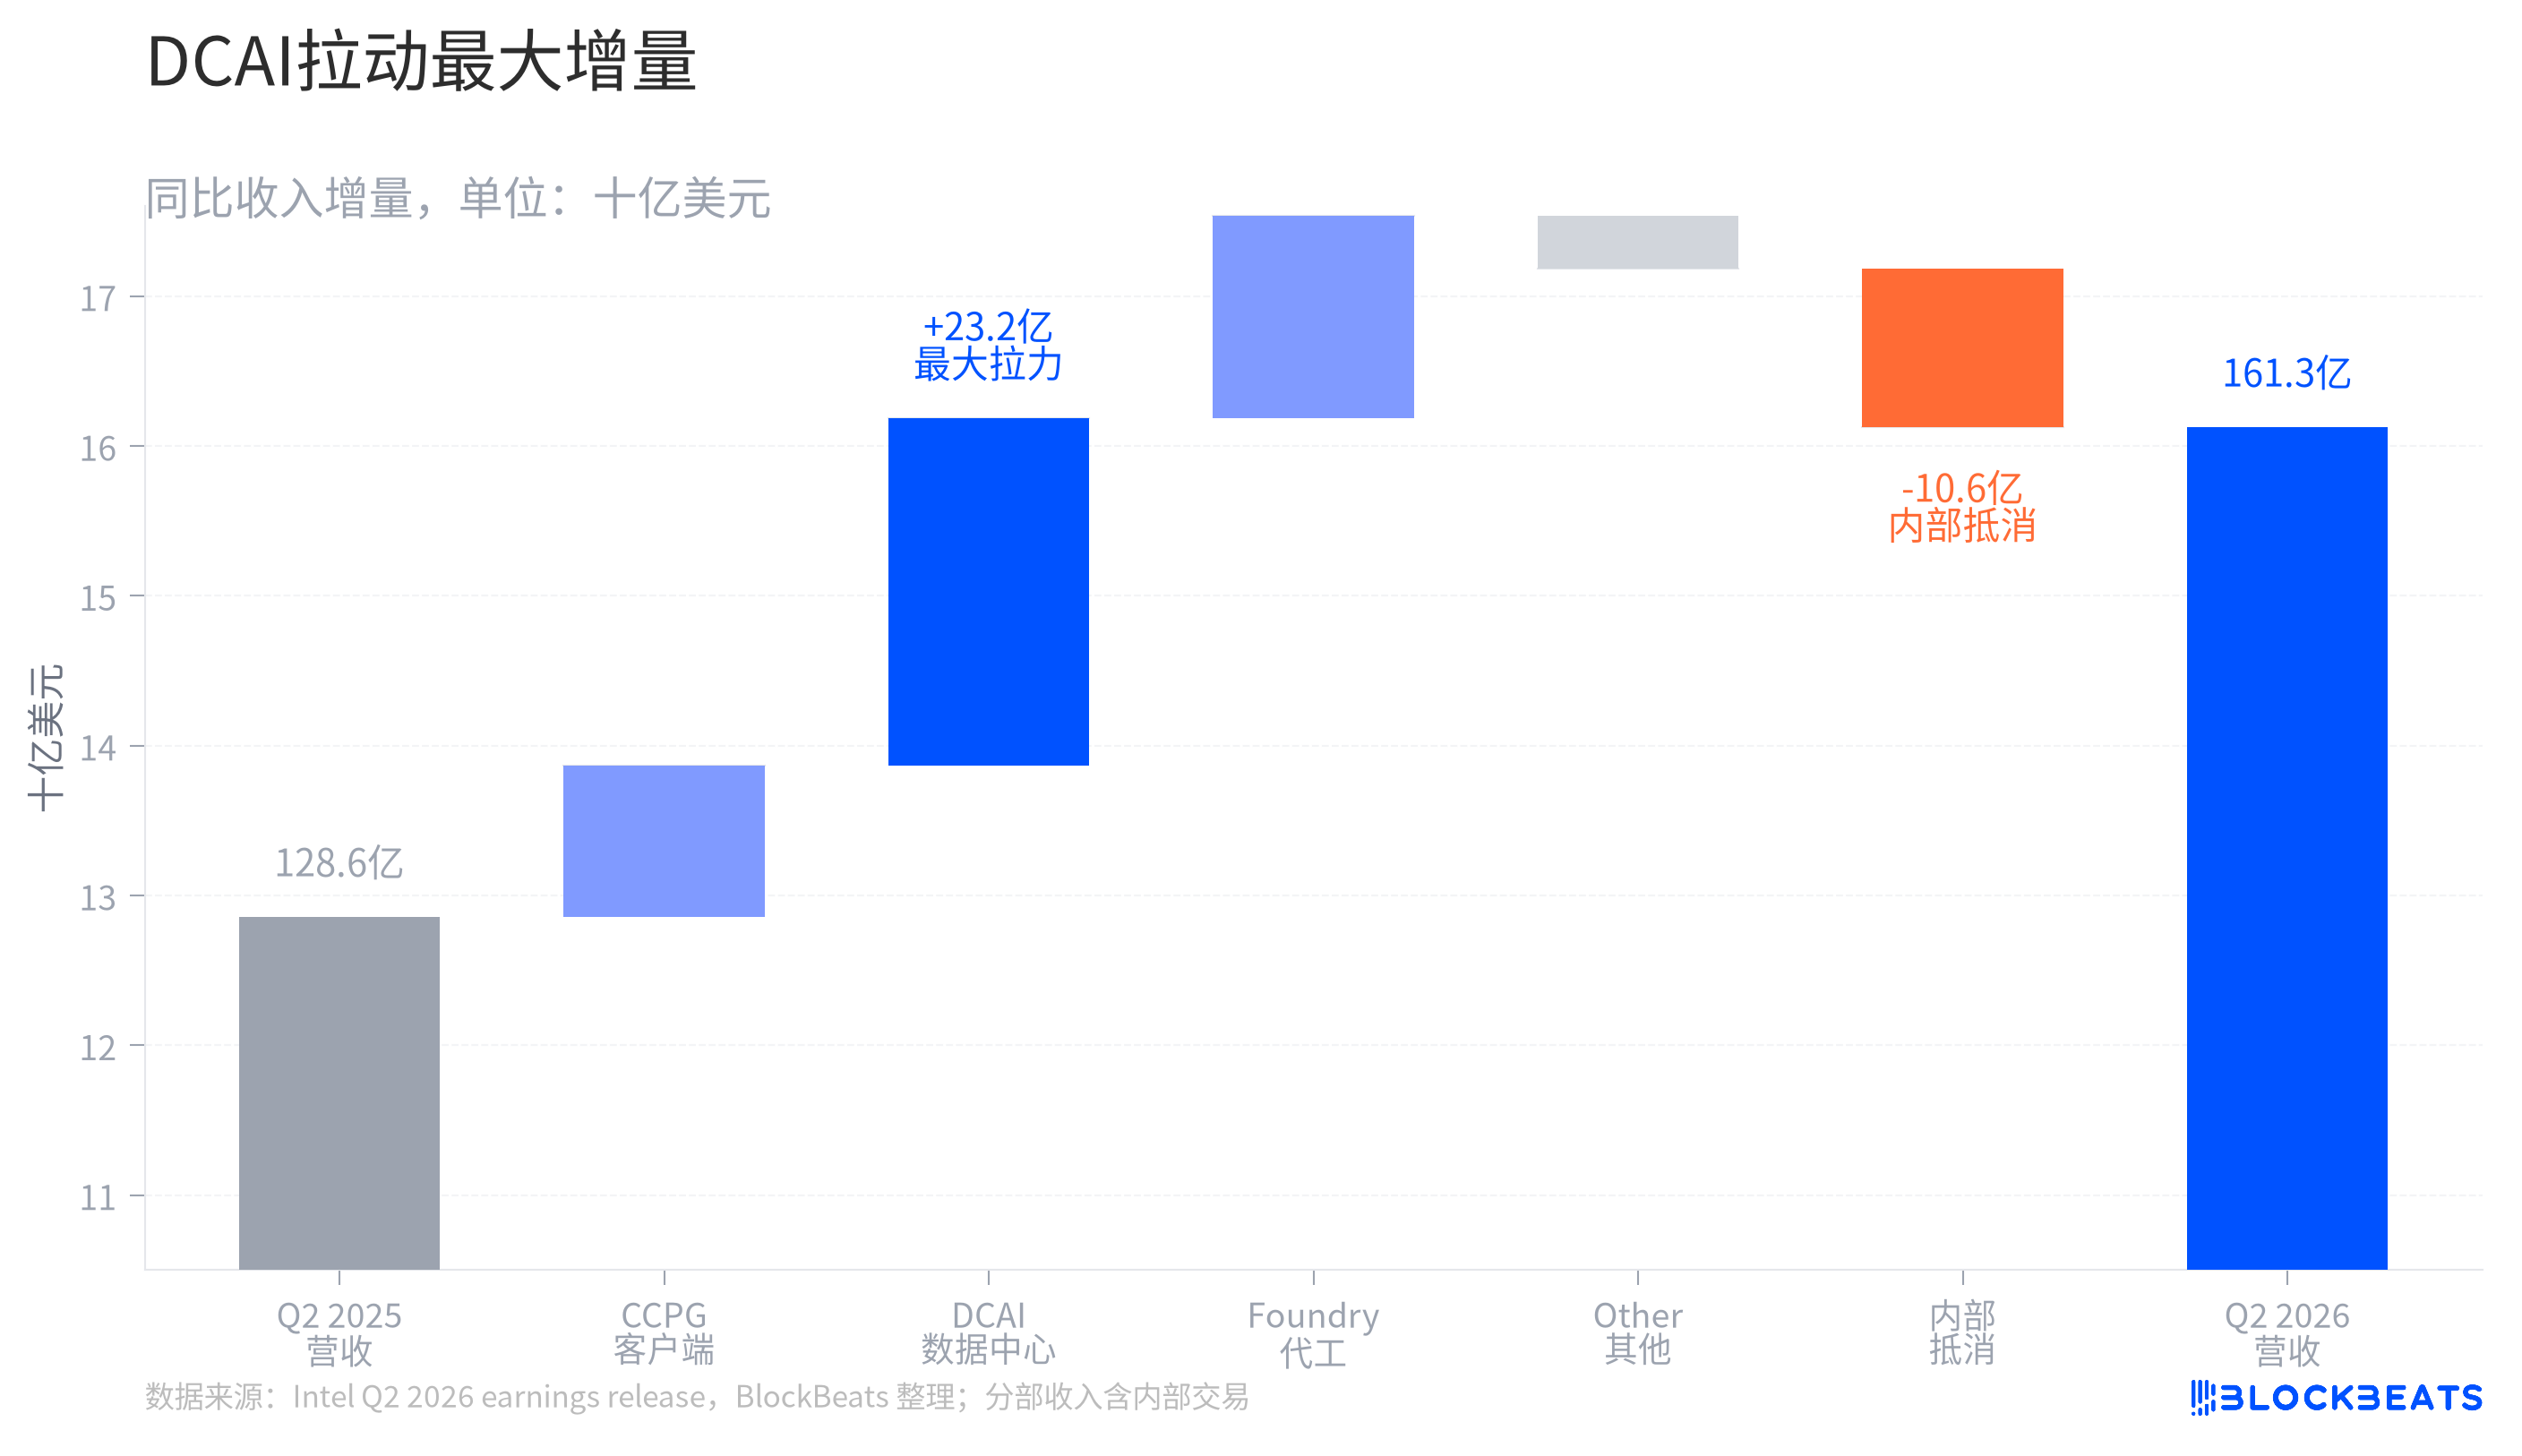
まず収益の構成を見てみよう。インテルで今回最も分解すべきなのは、総売上高そのものではなく、新たな収益がどこから来たかだ。
インテルの第2四半期決算によると、連結純売上高は前年同期比で32億6900万ドル増加した。図の中で最大の青色の増加分はDCAI、すなわちデータセンター&AI部門からのものだ。この新たな収益を再配分された席順表と考えるなら、DCAIは今回最も前に移動させられた存在だ。
これが、市場がまず株価に反応した理由を説明している。インテルはPCの買い替えサイクルだけで業績を支えたわけではなく、AIサーバーサイクルにおけるCPU、プラットフォーム、および関連需要を確かに取り込んだのだ。問題は、この図が別の会計基準の問題も浮き彫りにしていることだ。Foundry、すなわちインテルのファウンドリ部門も収益を伸ばしているが、インテル内部取引は連結レベルで相殺される。部門収益を単純に合計し、それを特定の事業が会社の収益の何割を占めると書くと、会計基準が歪んでしまう。
これこそが、この決算が「AI事業が大部分を占めた」と単純化できない理由でもある。DCAIは最も強力な牽引力だが、会社全体を代表するものではない。
なぜ売上高が大幅に増加したのに110億ドルの損失が出たのか?
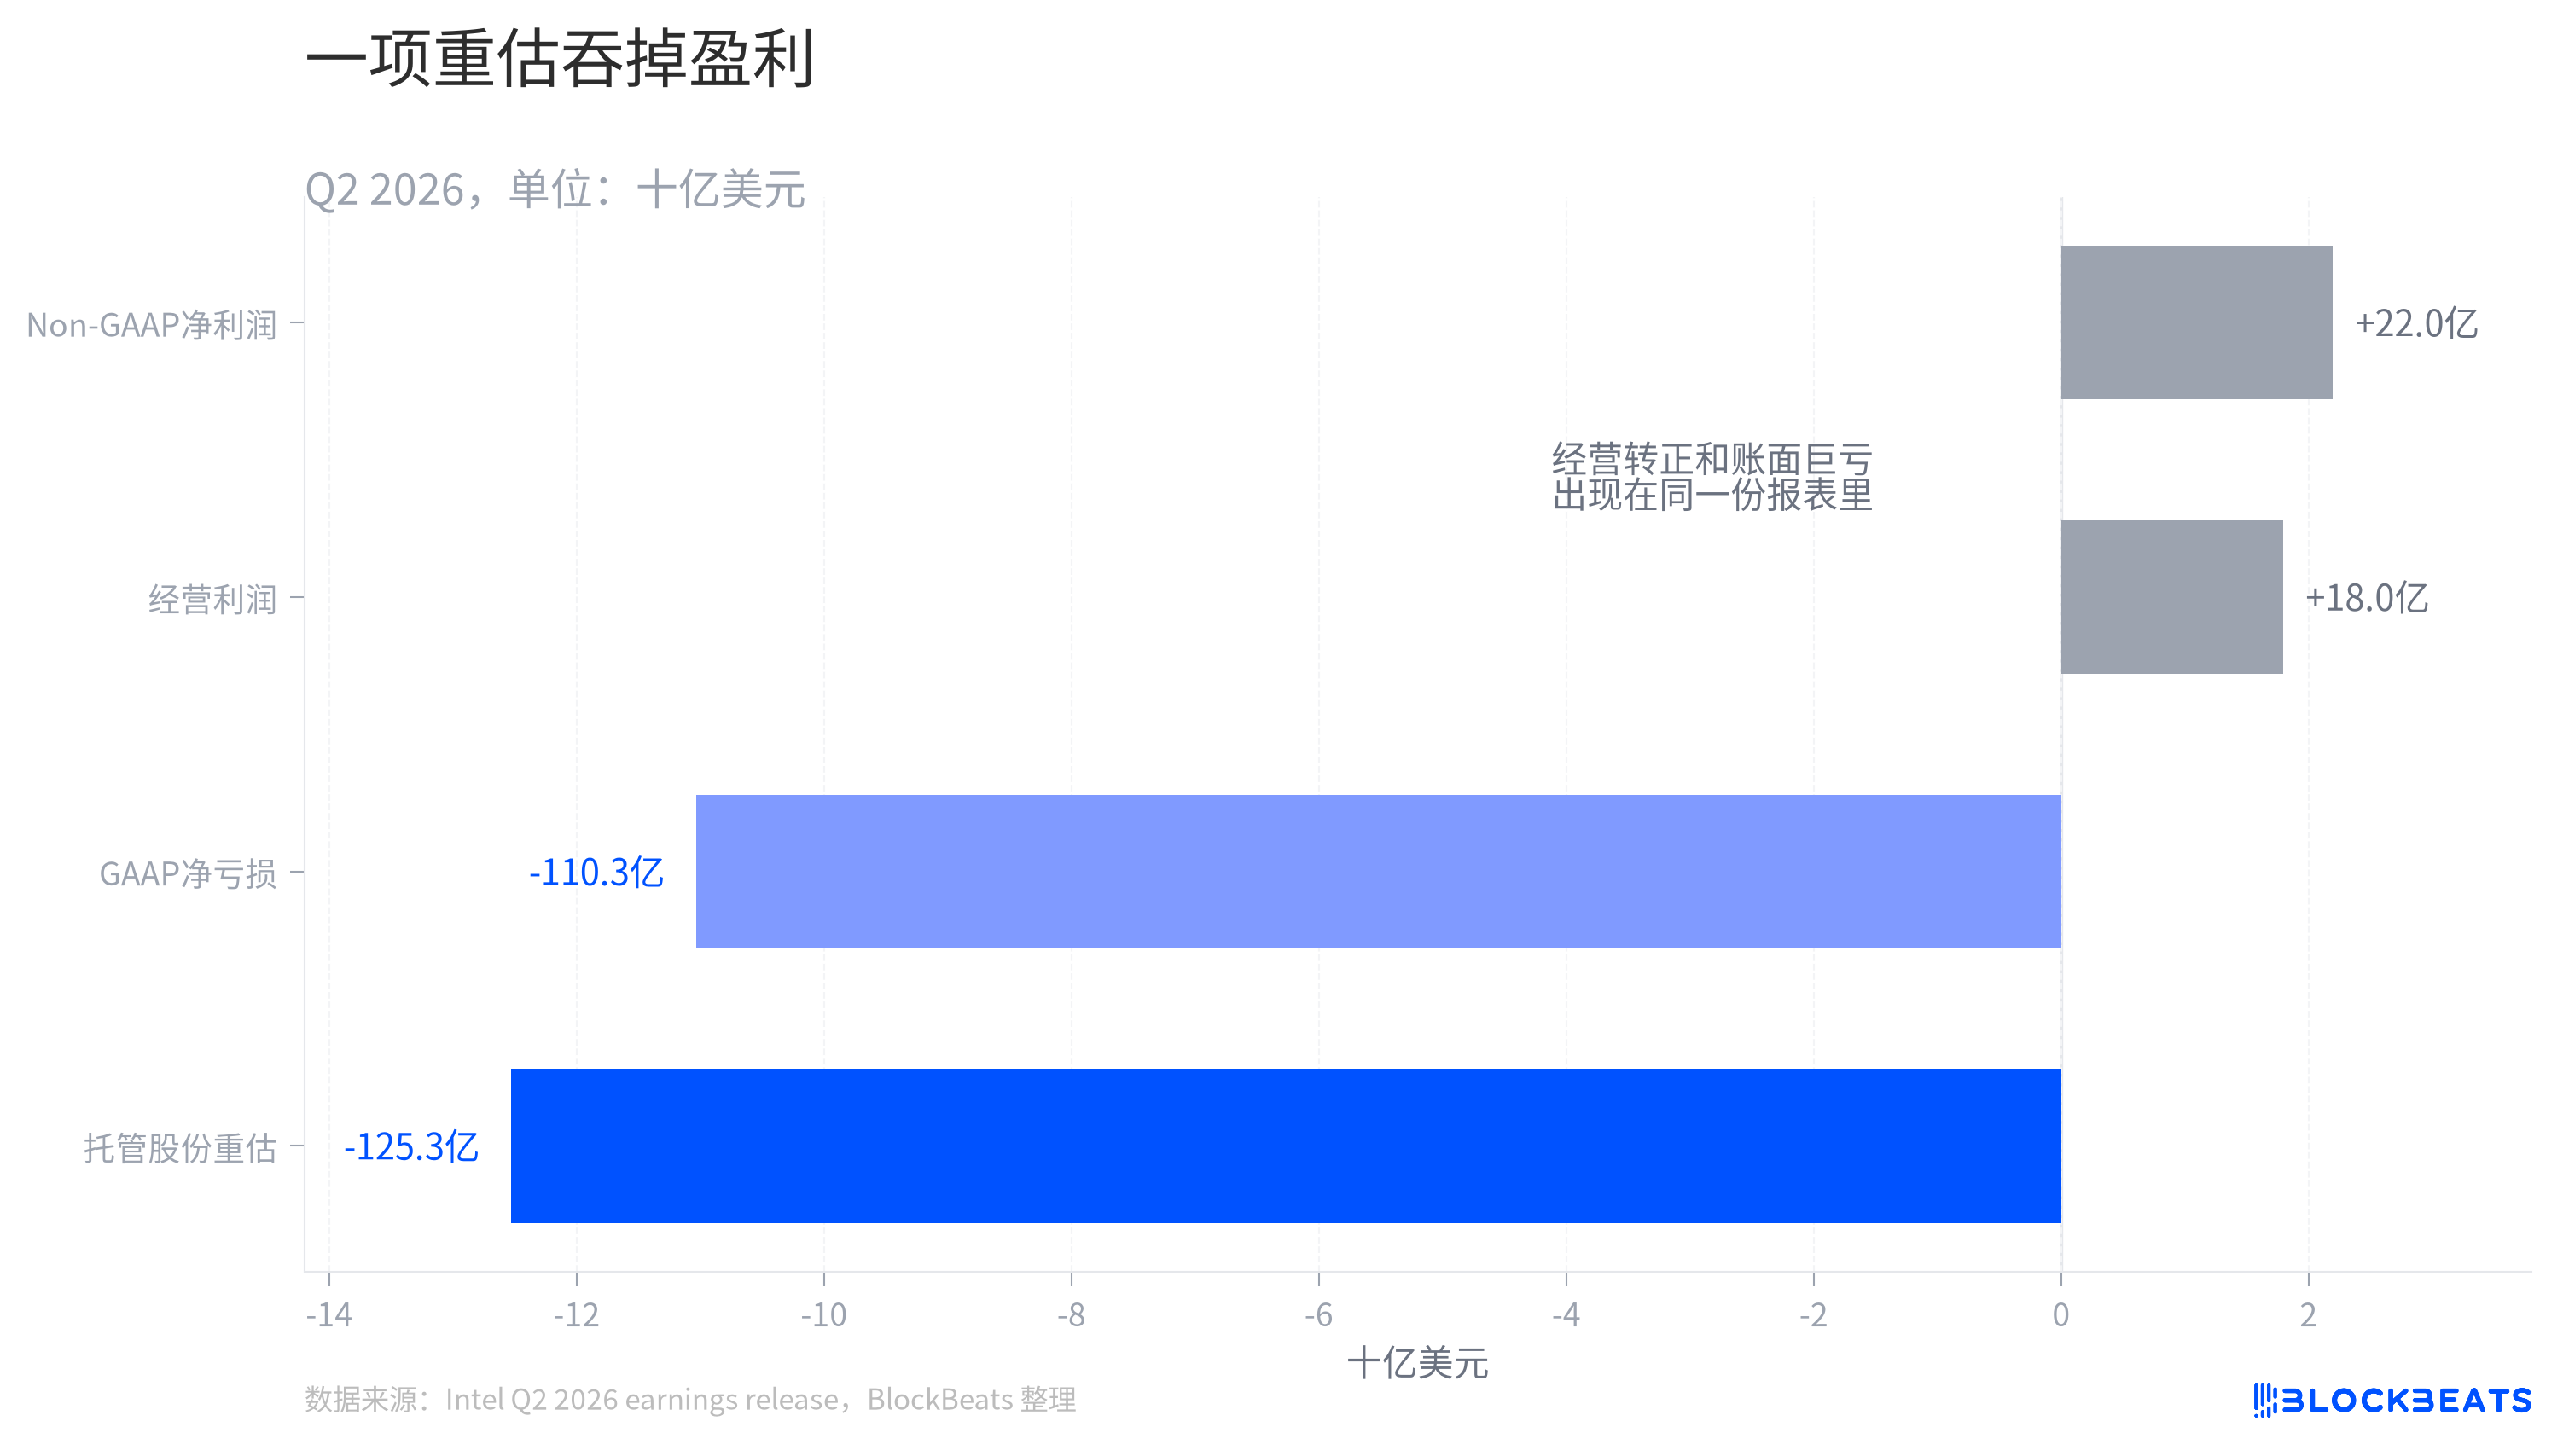
2つ目の矛盾は損益計算書にある。多くの決算解説では「インテルは売上高が大幅に増加したが損失も拡大した」と書かれるだろう。この記述は間違ってはいないが、十分ではない。
インテルの公式プレスリリースによると、Non-GAAPベースの純利益は21億9700万ドル、GAAPベースの親会社株主に帰属する純損失は110億3300万ドルだった。
同じ企業、同じ四半期で、一方では調整後の利益、もう一方では帳簿上の巨額損失。読者が本当に問うべきは、その間にある亀裂がどこから来るのかだ。
答えは主に会計上の再評価にある。IntelのNon-GAAP調整表によると、政府契約関連の保管株式の時価評価損失は125億2900万ドルに上る。これは工場がその四半期に焼いた金額でも、データセンター事業が突然失血したわけでもない。むしろ、帳簿上の資産が再評価され、その数字が大きすぎて経営改善全体を覆い隠してしまったようなものだ。
だから市場の反応は矛盾していないように見える。市場が買っているのは、経営レベルの黒字転換と次の四半期のガイダンスであり、GAAPベースの純損失という見出しの数字ではない。Intelにとって厄介なのは、一般読者がまず損失を目にし、プロの投資家がまず調整項目を分解する点だ。両グループは同じ決算書を読んでいるのに、まるで異なる二つの報告書を見ているかのようだ。
AIはIntelにどれだけ貢献しているのか?
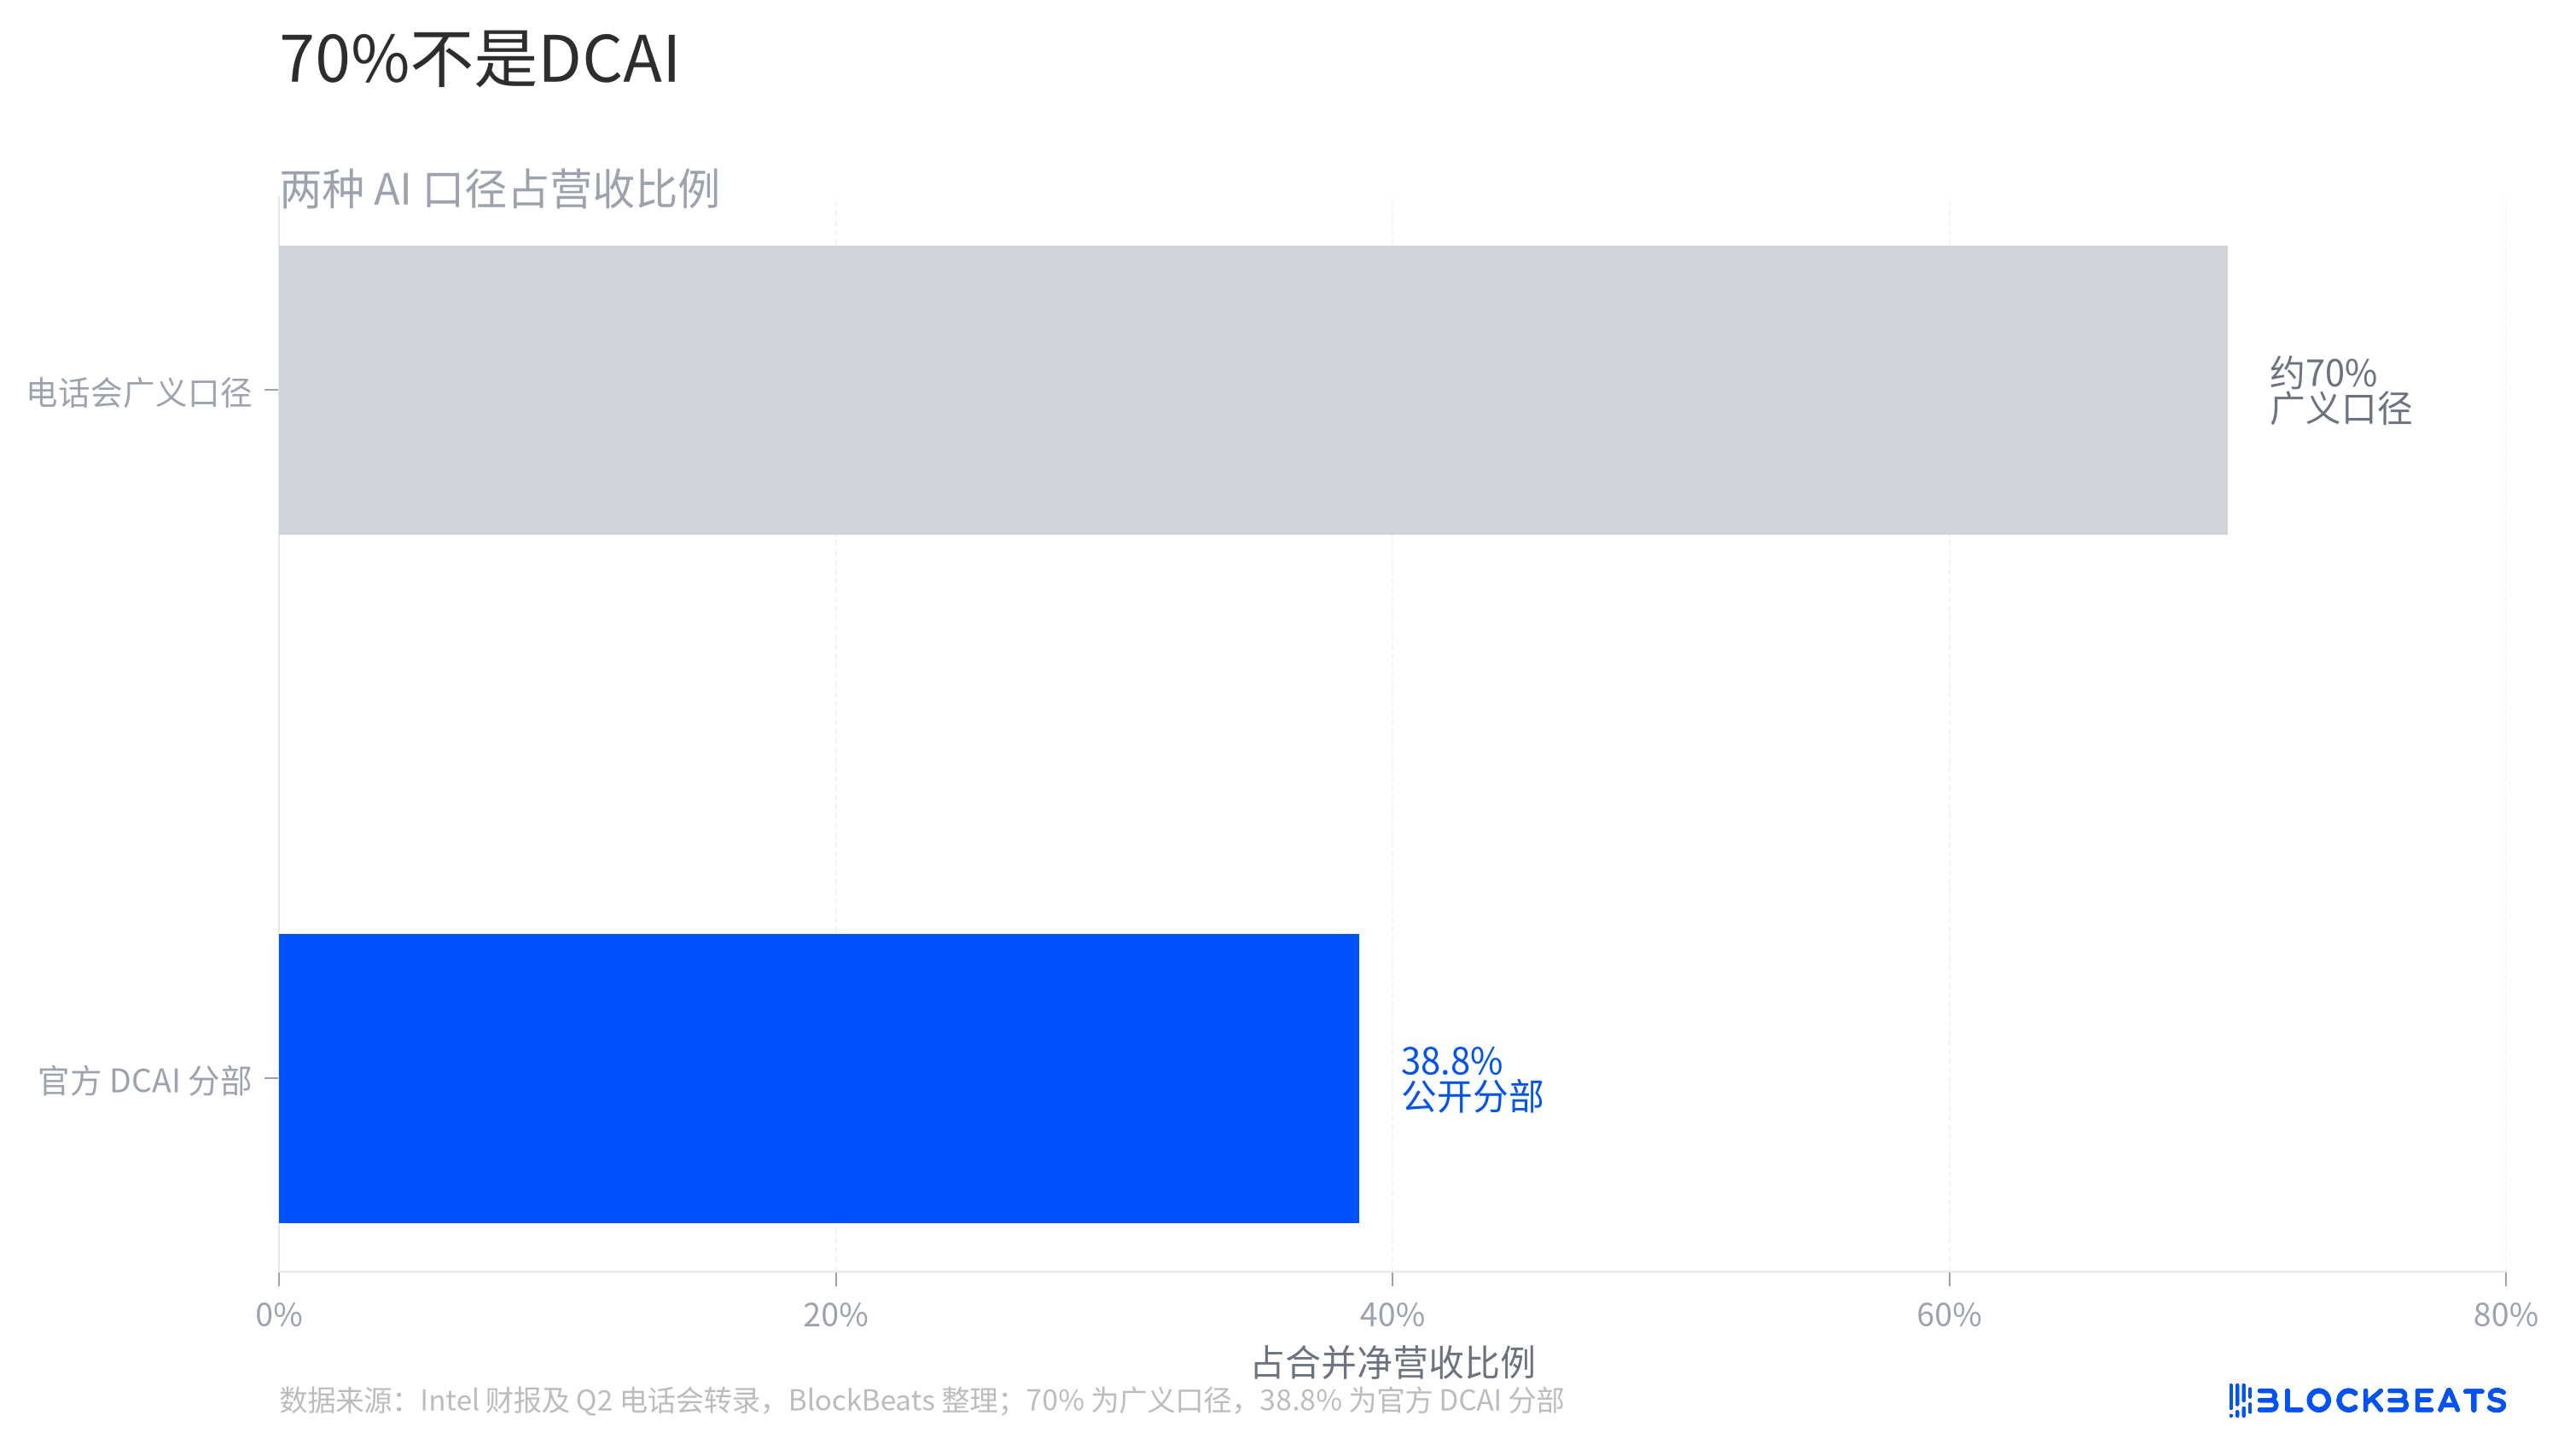
三つ目の誤読は「70%」から来ている。
MarketBeat / Quartrの電話会議の書き起こしによると、経営陣は「AI駆動ビジネス」が合計で企業収益の約7割を占めると述べている。この表現は「IntelのAI事業が70%を占める」と簡単に書き換えられやすい。
しかし、公開されたセグメントベースでは、DCAIの収益は62億6200万ドルで、連結純収益の約38.8%を占めるに過ぎない。
この二つの数字は同じ枠組みにない。前者は経営陣が電話会議で使用した広義の事業ベースの口径であり、後者は決算書のセグメント表で項目ごとに追跡可能な口径だ。これらを混同するのは、レストランで「夕食に関連する」収益をすべてメインディッシュの収益と見なすようなもので、結果としてメインディッシュが突然何でも包含するように見えてしまう。
これは経営陣が誇張しているという意味ではない。AIがIntelに与える影響は確かにDCAIを超えて、クライアント、パッケージング、ファウンドリ、プラットフォーム関連に及ぶ可能性がある。しかし、企業が決算書でこれらの構成要素を分解して開示していない限り、記事を書く際に電話会議での広義の表現をセグメント収益の割合に置き換えることはできない。
この図で修正すべきは楽観的な見方ではなく、口径のすり替えだ。Intelは自社のより大きな割合の事業がAI需要に牽引されていると言えるが、DCAIが収益の7割を占める企業として書かれるべきではない。
本当に修復されていない部分はどこか?
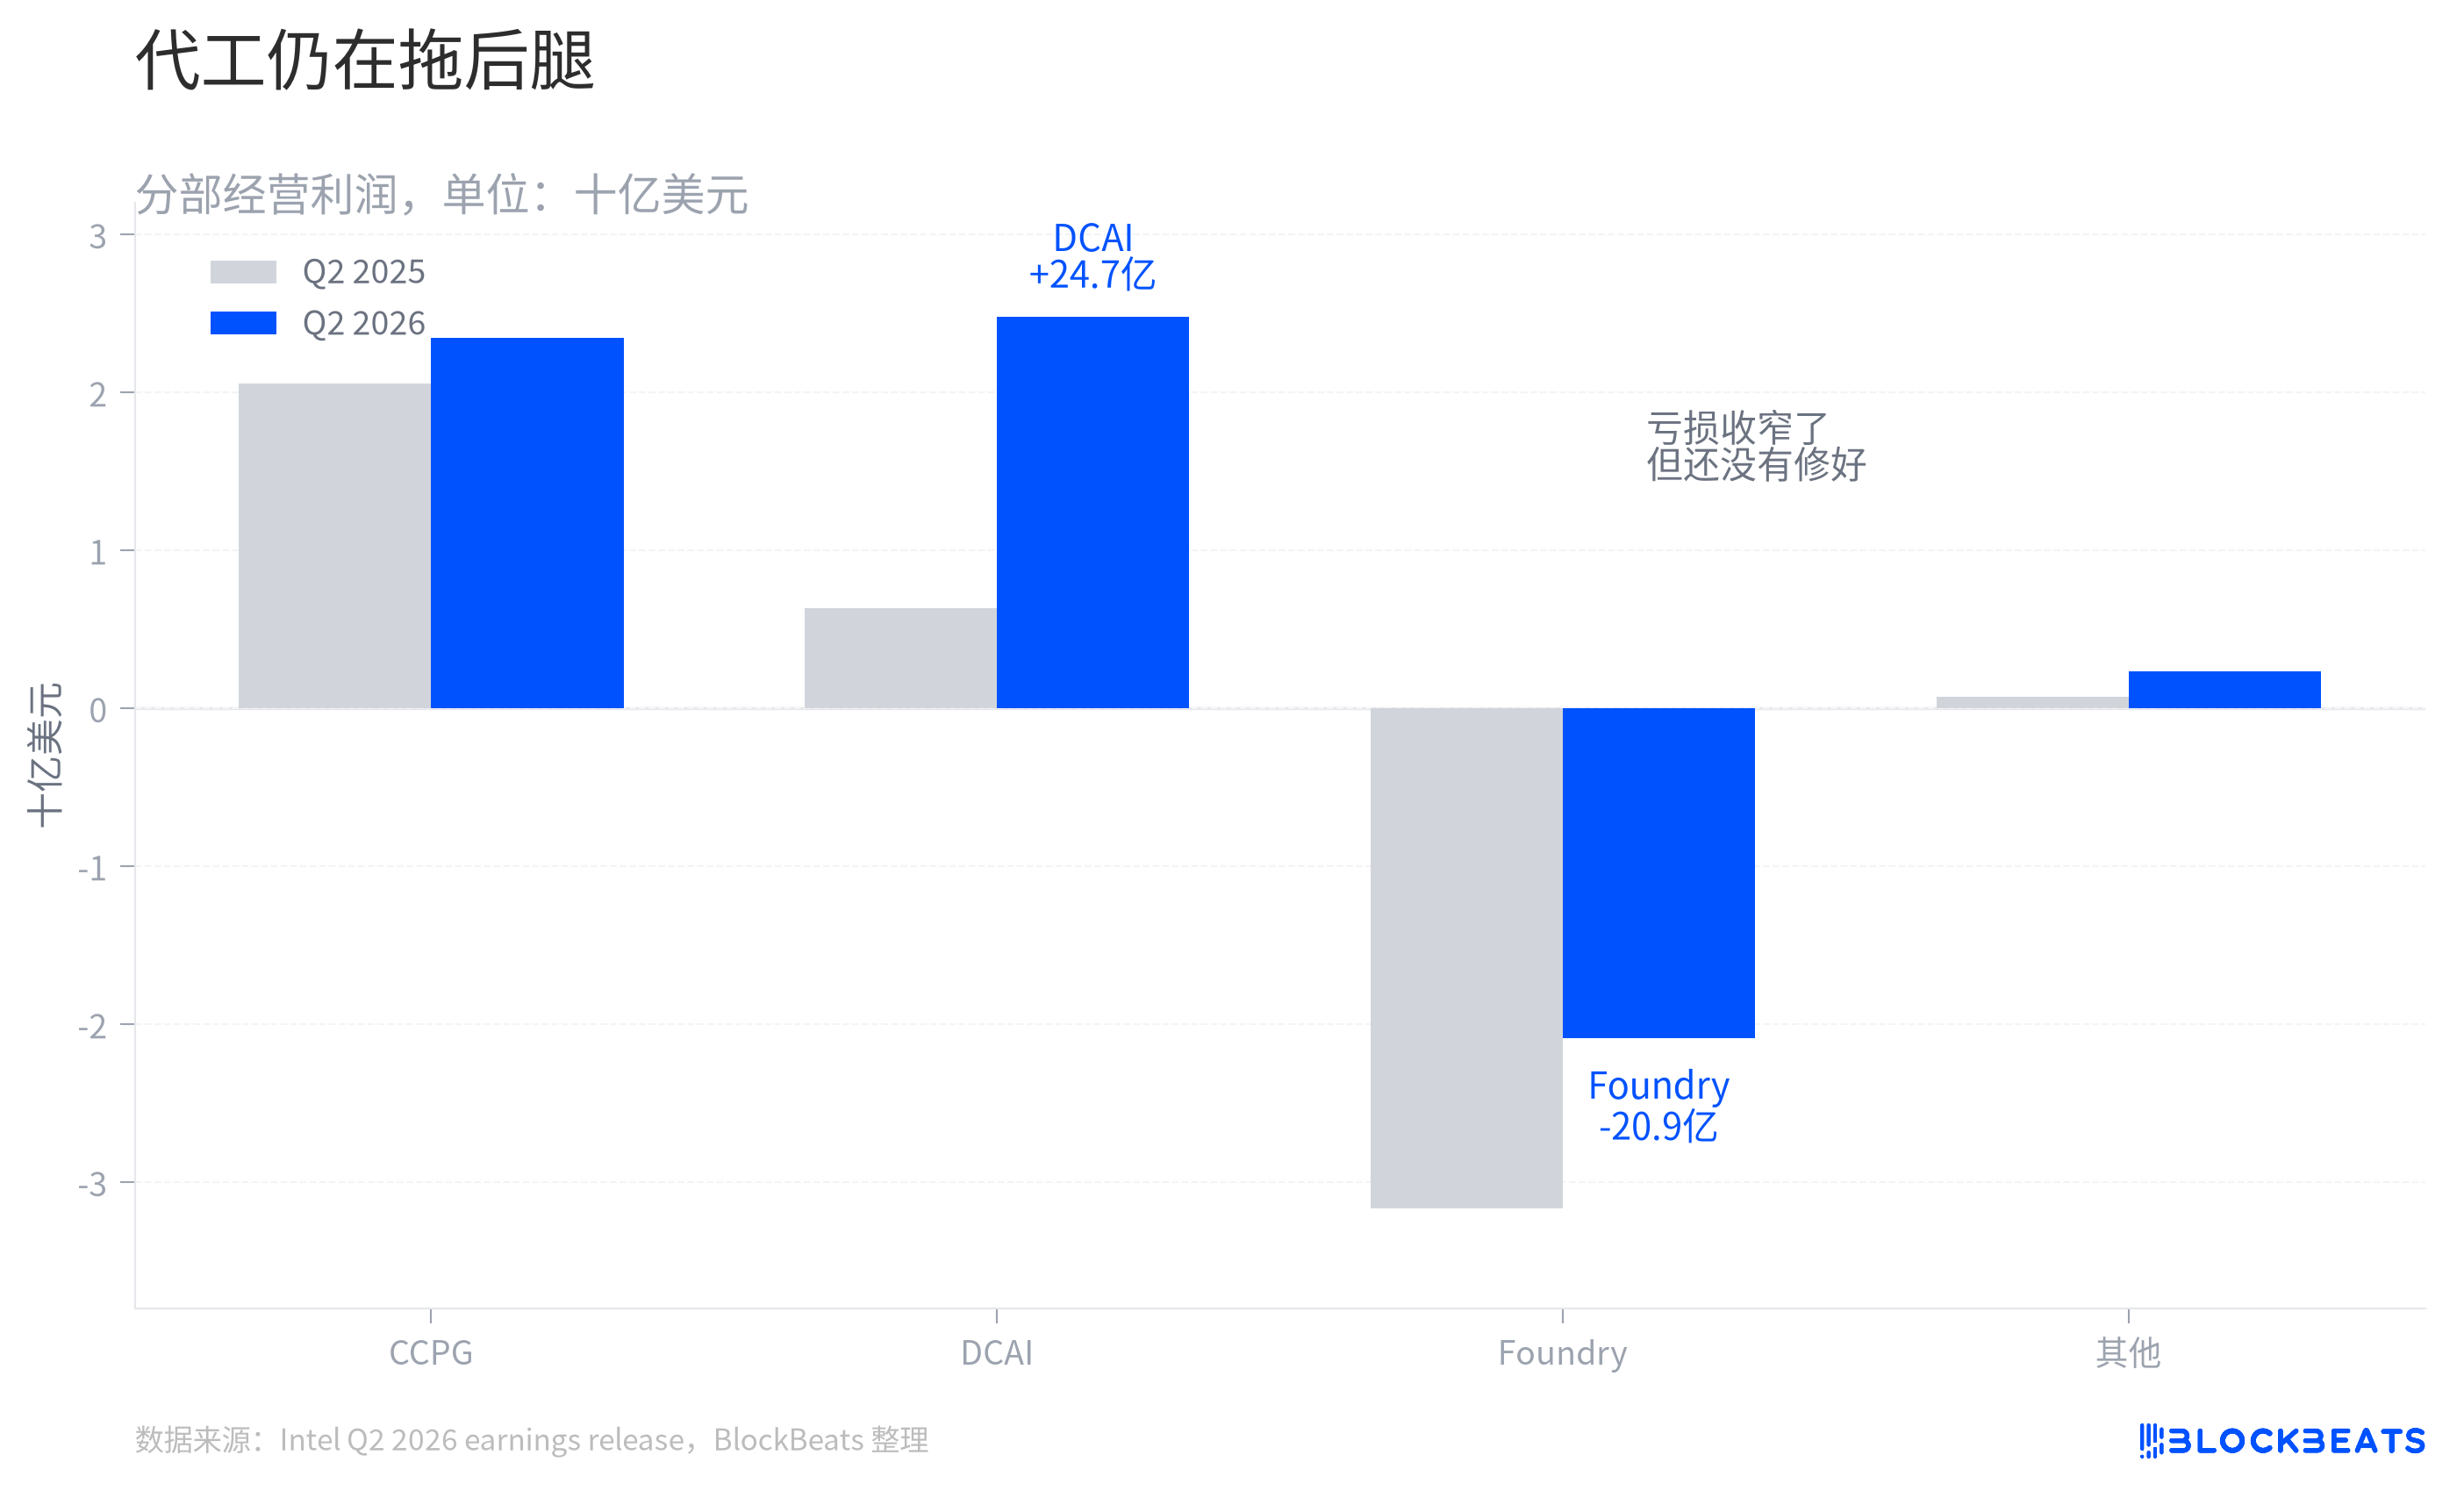
最後にFoundryを見てみよう。これはこの決算書の中で、時間外取引の上昇に最も覆い隠されやすい部分だ。
インテルの公式部門別データによると、DCAIは24億7400万ドルの営業利益を計上した一方、Foundryは20億8900万ドルの損失を出した。前者は車の先頭を引き上げる牽引力のようなものであり、後者はまだ解除されていないブレーキのようなものだ。
インテルの問題はAI収入がないことではなく、今回のAIサイクルがまだファウンドリ事業を利益を生む機械に変えられていないことにある。
公平に言えば、Foundryに改善がないわけではない。前年同期は31億6800万ドルの損失だったが、2026年第2四半期には損失が縮小している。重資産の製造会社にとって、この縮小は小さなことではない。ウェハー工場の減価償却、生産能力の立ち上げ、顧客構造の調整は、クラウドソフトウェアのように四半期ごとに軽やかに方向転換できるものではない。
しかし、市場がAIの成長率に価格を付ける際、無意識のうちにエヌビディア型のモデルを参照することが多い。エヌビディアの利点は、AIサイクルが直接GPUやネットワーク製品の高利益収入につながることだ。インテルの経路はより複雑で、CPUを販売しつつ、クライアントの基盤を維持し、先端プロセスを推進し、さらにファウンドリ事業が外部顧客を受け入れられることを証明しなければならない。
これこそが今回の決算報告の真の緊張感である。DCAIはインテルを再びAI取引のリストに戻したが、Foundryは依然として市場に、インテルが軽装で臨むAI企業ではないことを思い出させている。
インテルが今回手にしたのは復活の証明書ではなく、再評価のための入場券である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事