FRB新議長ウォッシュの初陣、金利にサプライズなし、市場が注目すべき点は?

TL;DR
· ケビン・ウォーシュがFRB議長に就任し、6月16~17日のFOMCは、四半期経済予測を伴う会合を初めて主催する。
· 市場は今回の利下げをほとんど織り込んでおらず、焦点は彼がドットチャートやフォワードガイダンスの取引ウェイトを軽視するかどうかにある。
· 関連銘柄:米国債、ドル、金、ビットコイン、ナスダック成長株、VIX、MOVE。
ケビン・ウォーシュは、FRB議長として初めて6月16~17日のFOMC会合を主催する。市場は金利そのものに大きなサプライズを期待しておらず、本当に注目されているのは、彼がFRBと市場との対話の方法を変えるかどうかだ。
FRBが5月22日に発表した声明によると、ケビン・ウォーシュはFRB議長兼理事に宣誓就任し、FOMCの全会一致で議長に選出された。今回の6月会合は2日間の日程で、記者会見と四半期経済予測が伴う。トレーダーにとって、これは通常の利上げ・利下げの枠組みではなく、新議長が初めてFRBの「ロードマップツール」をどのように活用するかを決定する場となる。
長い間、マクロトレードは単にインフレや雇用を取引するだけでなく、FRBが示す経路を取引することでもあった。ドットチャート、記者会見での表現、議長による将来の政策への示唆は、すべて米国債利回り、ドル、金、成長株、ビットコインの価格に変換されてきた。
ウォーシュの特異性は、過去にこれらのツールを公に疑問視してきた点にある。公開報道や承認公聴会での発言によれば、彼はフォワードガイダンスやドットチャートに慎重な姿勢を示し、これらが政策立案者を時代遅れの予測に縛る可能性があると指摘している。もし彼が初陣で金利を据え置きつつ、これらのツールの重要性を低下させ始めた場合、市場が失うのは単なる図表ではなく、将来の金利経路を事前に取引するためのアンカーとなる。
これを「ドットチャートの終焉」と書くわけにはいかない。新議長が初めて会合を主催する場合、通常は不必要な市場の混乱を避ける。より可能性が高い変化は、ツールは残るが、トーンが変わることだ。図表は引き続き公表されるが、議長は市場に対し、それを約束と見なさないよう注意を促すだろう。投資家が判断すべきは、FRBがロードマップを減らした場合、価格が今後何に連動して動くかということだ。
金利にサプライズなし、言語が取引対象に
今回の会合は、通常のFOMCの先行指標として誤解されやすい。利下げがあるか、利上げがあるか、ドットチャートの中央値がどう変わるか。しかし、会合前の価格設定を見ると、金利決定そのものはもはや主要な変数ではない。
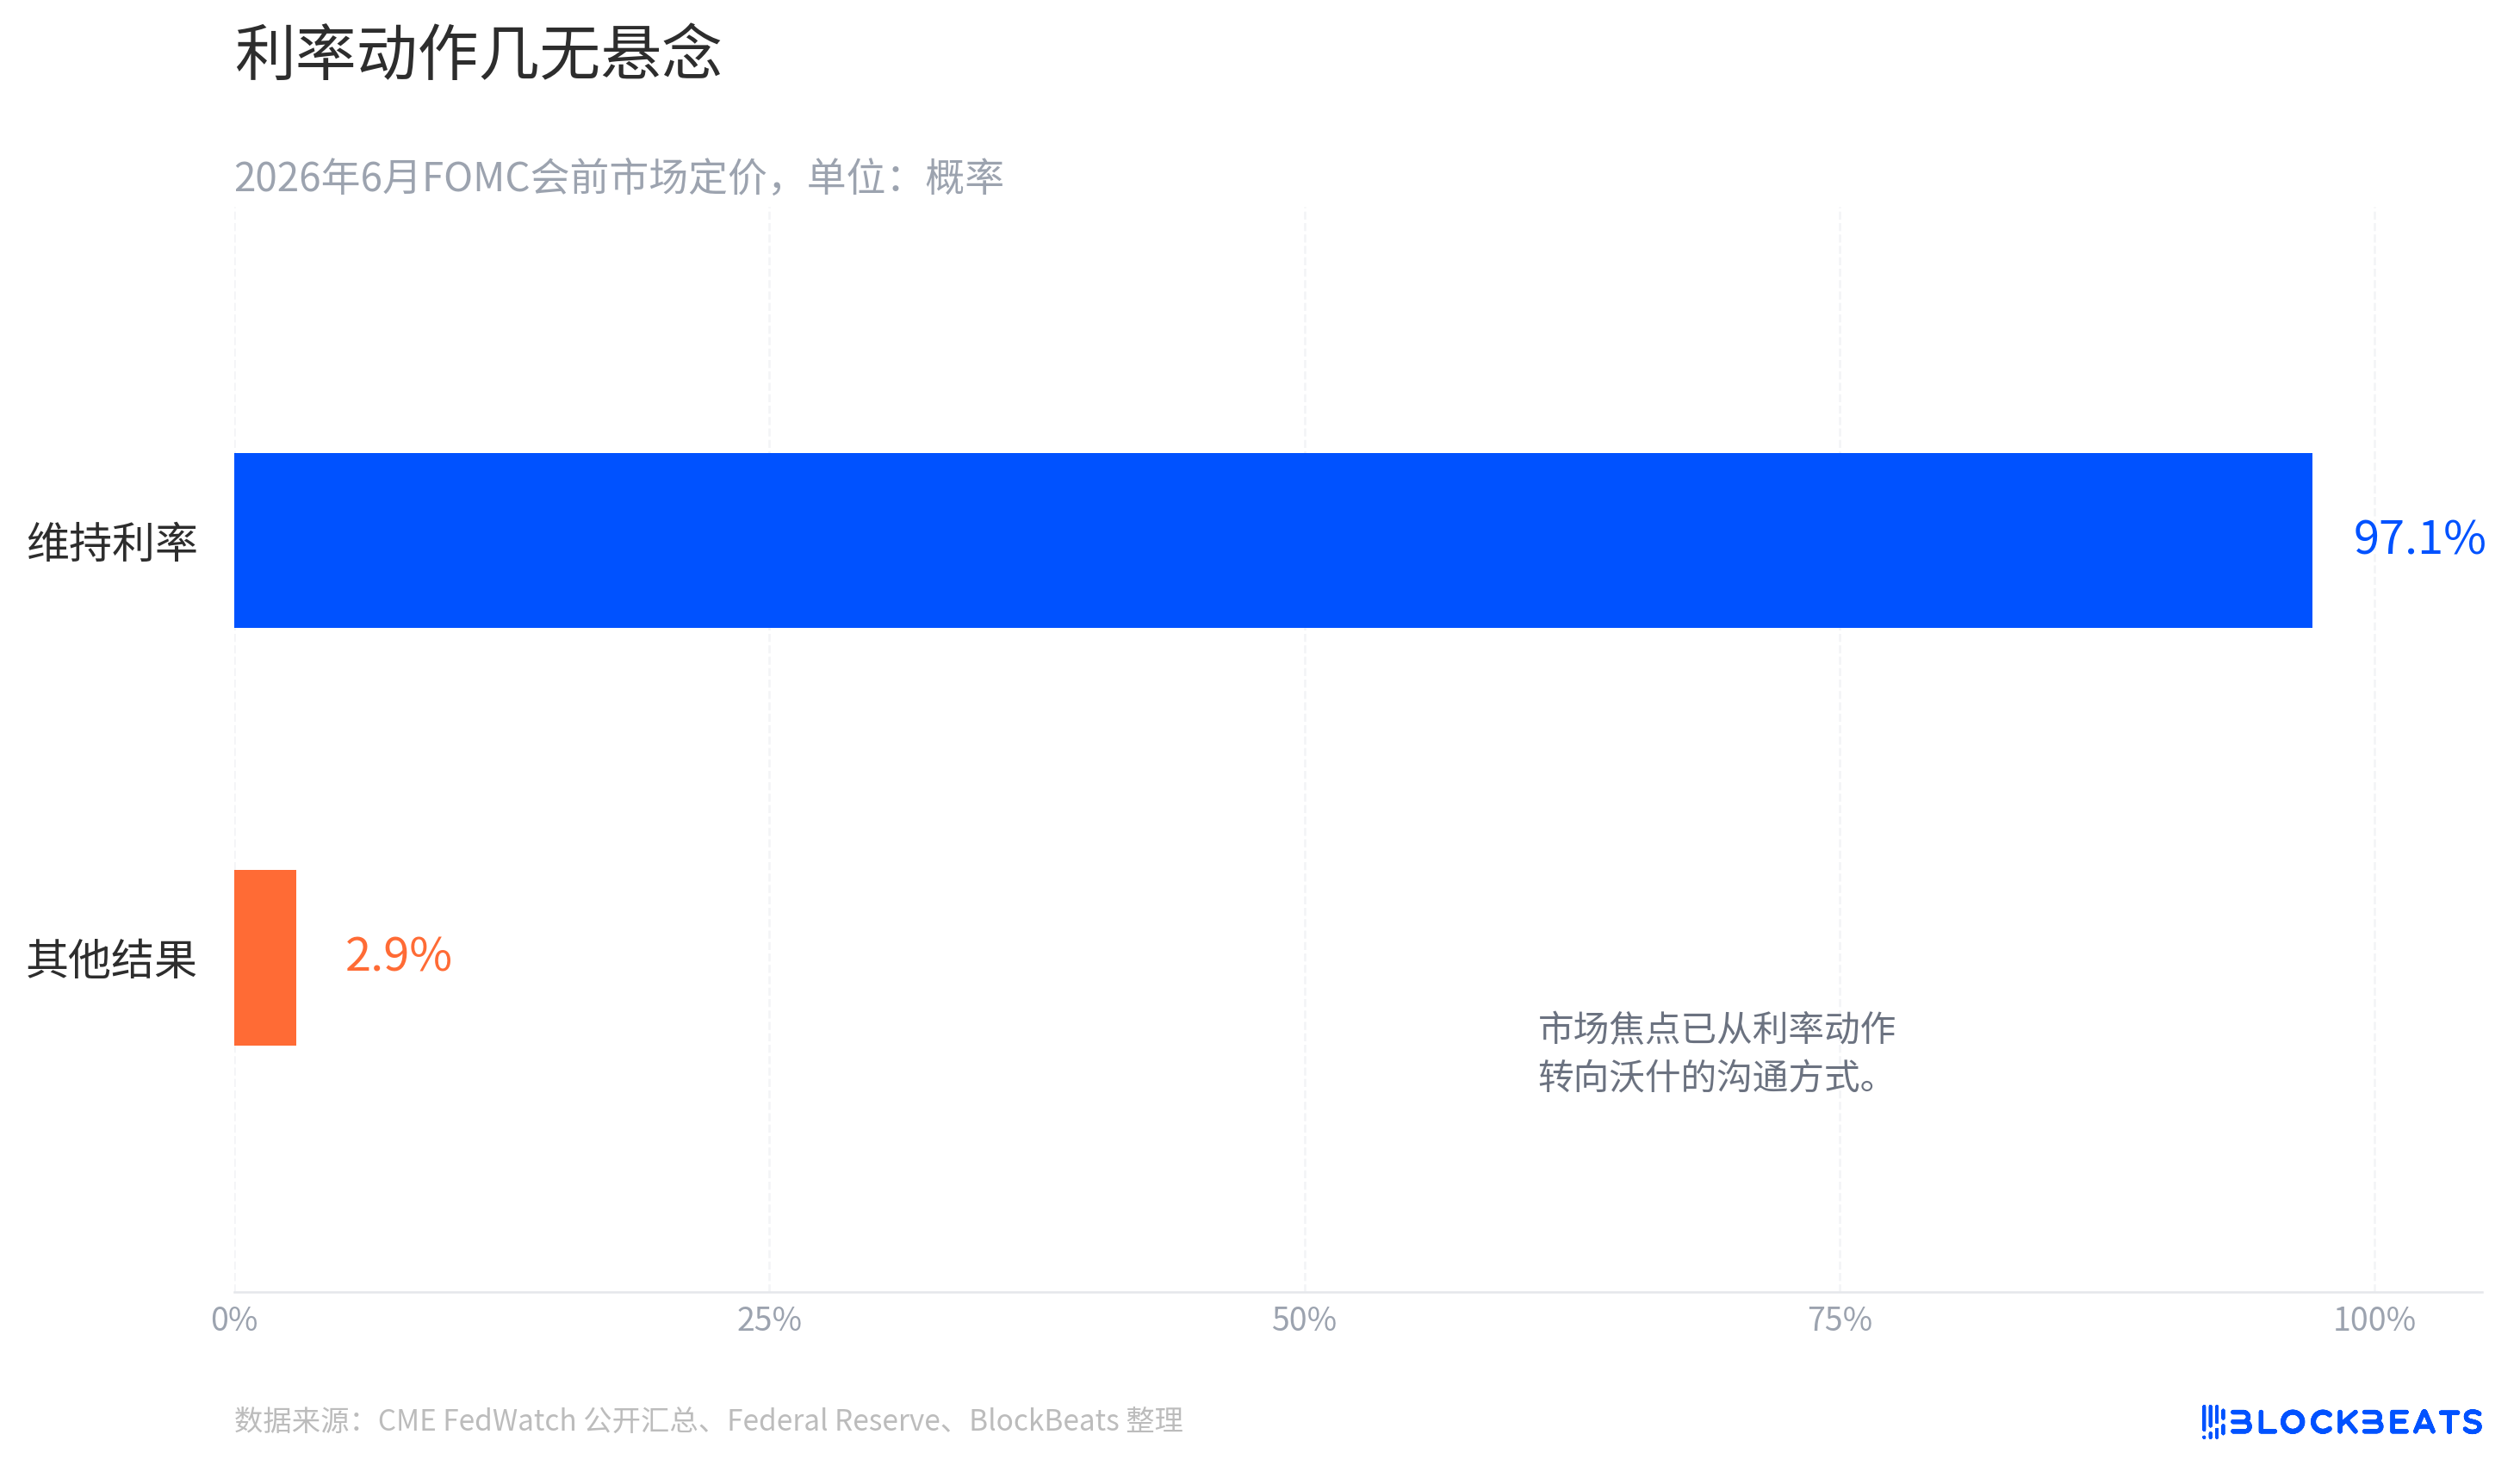
CME FedWatchの関連価格設定と公開集計によると、会合前の市場は6月にフェデラルファンド金利を3.50%~3.75%の範囲に維持する確率を約97%~99%と予想しており、この確率は時間とともに変動する。極端なサプライズがない限り、投資家は金利の動きを待っているのではなく、ウォーシュが将来の政策をどのように説明するかを待っているのだ。
四半期経済見通し会議が注目されるのは、FRBが経済予測サマリーを公表し、その中でも特にドットチャートが重要視されるからだ。ドットチャートは、FRB高官による将来の金利水準に対する匿名投票のようなもので、各ドットは各委員が特定の年にどの程度の金利が適切と考えるかを示している。正式な約束ではないものの、長年にわたり市場はこれを政策経路の青写真として扱ってきた。
フォワードガイダンスはより直接的だ。これは中央銀行が将来の政策の方向性を事前に市場に伝え、期待を安定させ、価格変動を抑えることを目的としている。過去には、投資家はFRBが実際に行動するのを待たず、議長や声明に含まれる手がかりを先取りして取引することが多かった。タカ派的な表現なら利回りが上昇し、ハト派的ならリスク資産が反発する。利下げを示唆すれば、長期資産が恩恵を受ける。
ウォーシュの初陣の焦点はここにある。もし彼が金利を据え置きつつ、すべての予測はあくまで条件付きの判断であり、将来は完全にリアルタイムのデータ次第だと強調すれば、市場はFRBが明確なロードマップを示し続けることを望んでいないと解釈するだろう。ドットチャートが存在し続けても、その取引上の重要性は低下する可能性がある。
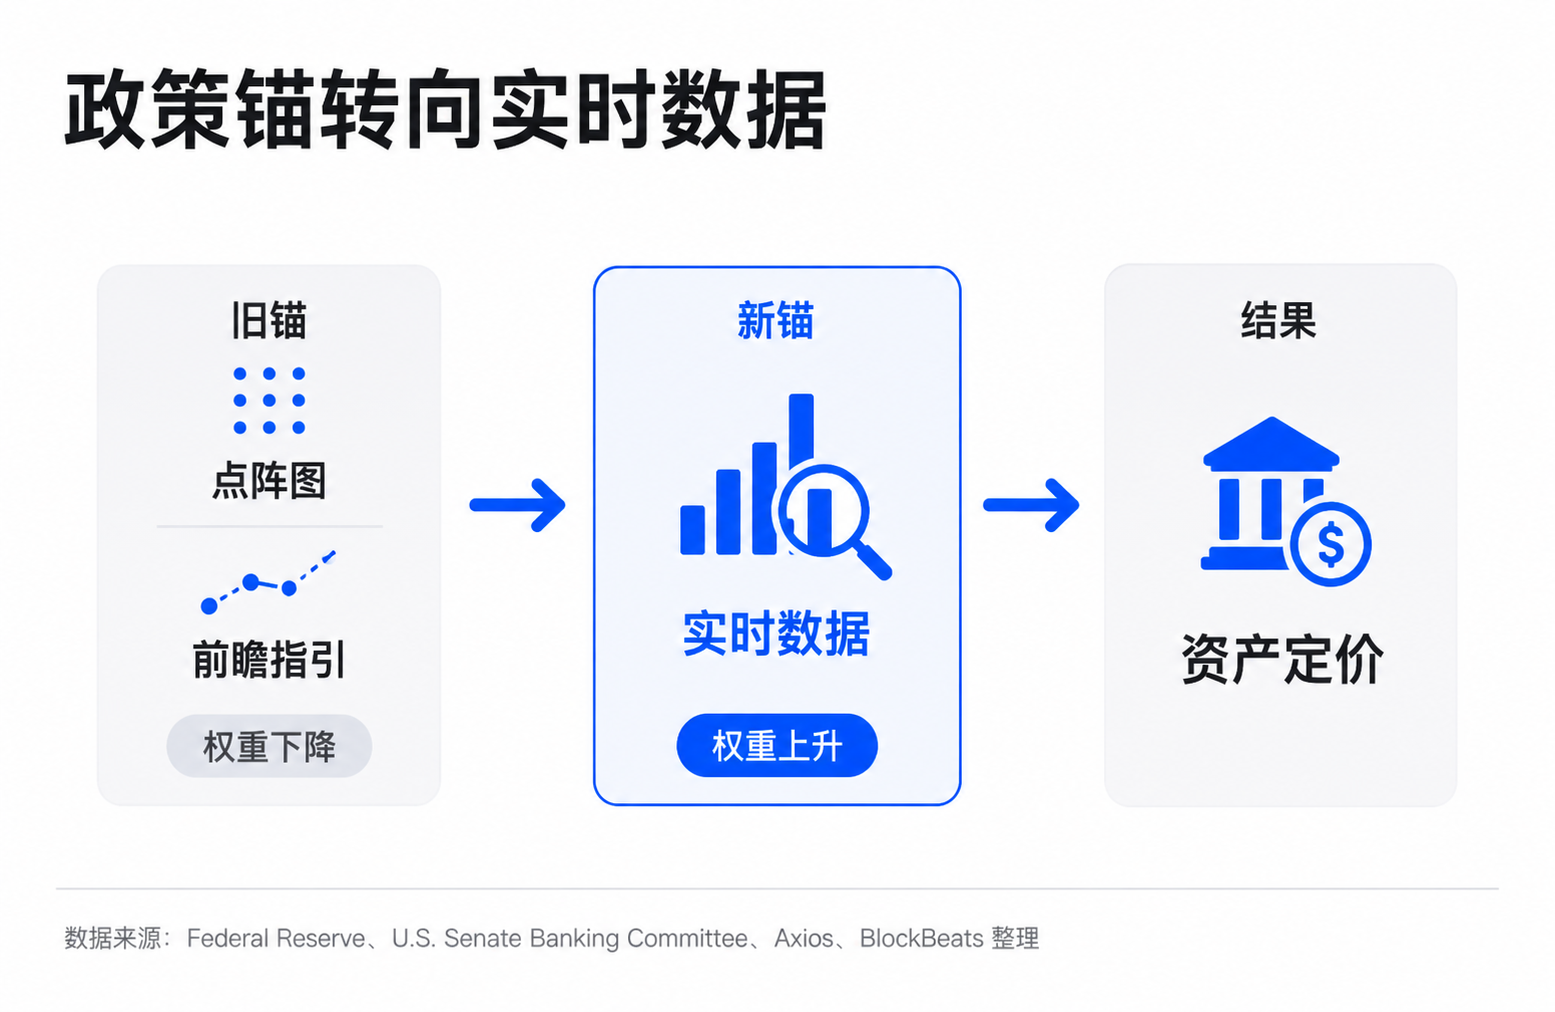
これは一般投資家にも直接的な関係がある。これまで米国債、金、ビットコイン、ナスダックを見る際には、「FRBの次の一手は何か」とよく問われてきた。もしウォーシュの枠組みが「次のインフレと雇用データを見る」に変われば、資産価格は個別のデータポイントや原油価格の変動に左右されやすくなり、ボラティリティを長期的に抑えることが難しくなる。
ウォーシュのコミュニケーション哲学が市場で価格付けされつつある
ウォーシュとパウエル時代の最大の違いは、必ずしも特定の金利判断にあるのではなく、中央銀行のコミュニケーションに関する基本哲学にある。
複数のメディアやシンクタンクによる公聴会での発言の整理によれば、ウォーシュはフォワードガイダンスとドットチャートに繰り返し疑問を呈している。彼の核心的な懸念は、FRBが事前に市場に経路を示すと、自らの予測に縛られてしまうことだ。実際のデータが変化した際に、政策立案者がコミュニケーションの一貫性を維持するために、予測が時代遅れになったことを認めるのを先延ばしにする可能性がある。
このロジックは市場にとっては心地よいものではないが、中央銀行内部の意思決定には魅力的だ。経済は四半期予測表に従って動くわけではない。インフレはエネルギーショックで突然変動する可能性があり、雇用はモデル予想よりも強くなるかもしれず、金融環境は資産価格の反発で再び緩和される可能性もある。中央銀行が早期に特定の経路を約束すれば、柔軟性を過去の判断に委ねることになる。
ウォーシュがより好む枠組みは、毎回の会合を最新データに基づいて再検討することであり、市場が前回のドットチャートを基に次回会合を推測するのを避けることだ。これにより、政策の主導権を市場の期待から部分的に取り戻し、トレーダーが金利経路を事前に確定するのを難しくする。
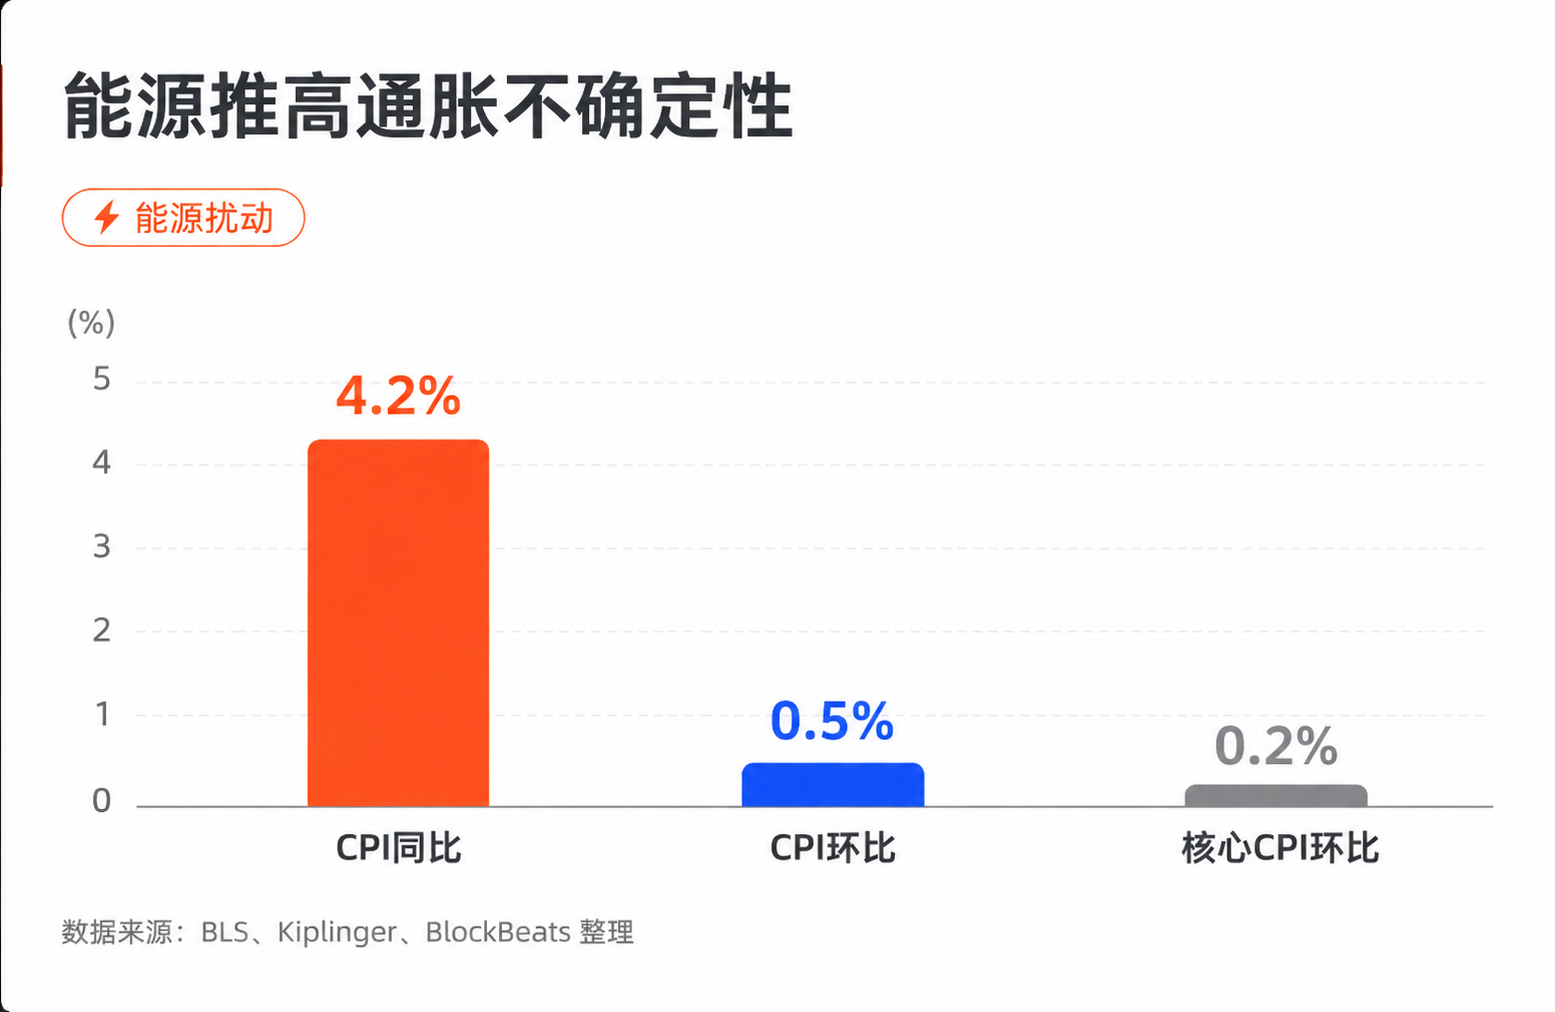
現在のマクロ環境は、この傾向をさらに強めている。BLSのデータによると、米国の5月CPIは前年同月比4.2%、前月比0.5%となり、コアCPIは前月比0.2%上昇した。エネルギー価格が重要な押し上げ要因となっている。ここで単純に「エネルギー価格がインフレを決定する」と書くことはできない。なぜなら、サービス、住宅、賃金、ベース効果、サプライチェーンも価格経路に影響を与えるからだ。しかし、エネルギーショックがインフレの不確実性を増幅させ、FRBが早期に明確な緩和シグナルを発することをより困難にしていることは確かである。
インフレが再燃し、雇用に依然として粘り強さが見られる場合、FRBは将来の利下げ経路に縛られることをますます嫌がるだろう。ウォーシュにとって、ドットチャートを軽視することは単なる形式的な改革ではなく、市場が単一の経路に依存する度合いを低下させることにある。
市場の問題は、すでに透明性のあるコミュニケーションに慣れてしまっていることだ。ドットチャートはしばしば現実から乖離するものの、トレーダーに共通の参照点を提供する。これにより、異なる資産が同じ金利経路を中心に価格設定され、多くの場合でボラティリティが抑制されてきた。ウォーシュがより柔軟性を求める一方で、市場が失うのは予測可能性である。
FRBが発言を減らせば、まずボラティリティが再評価される
市場は必ずしもFRBが常に正確に予測することを求めているわけではないが、FRBが明確に説明することには非常に依存している。
これがウォーシュと多くのFRBウォッチャーとの間の対立点である。多くのウォッチャーは、ドットチャートの予測がしばしば現実から乖離することを認めており、フォワードガイダンスが極端な環境では機能しなくなることも理解している。しかし、金融市場が取引するのは現実世界だけではなく、他者が現実世界に対して持つ期待でもある。不完全であっても公開されたアンカーは、全くアンカーがない場合よりも、はるかに価格設定が容易である。
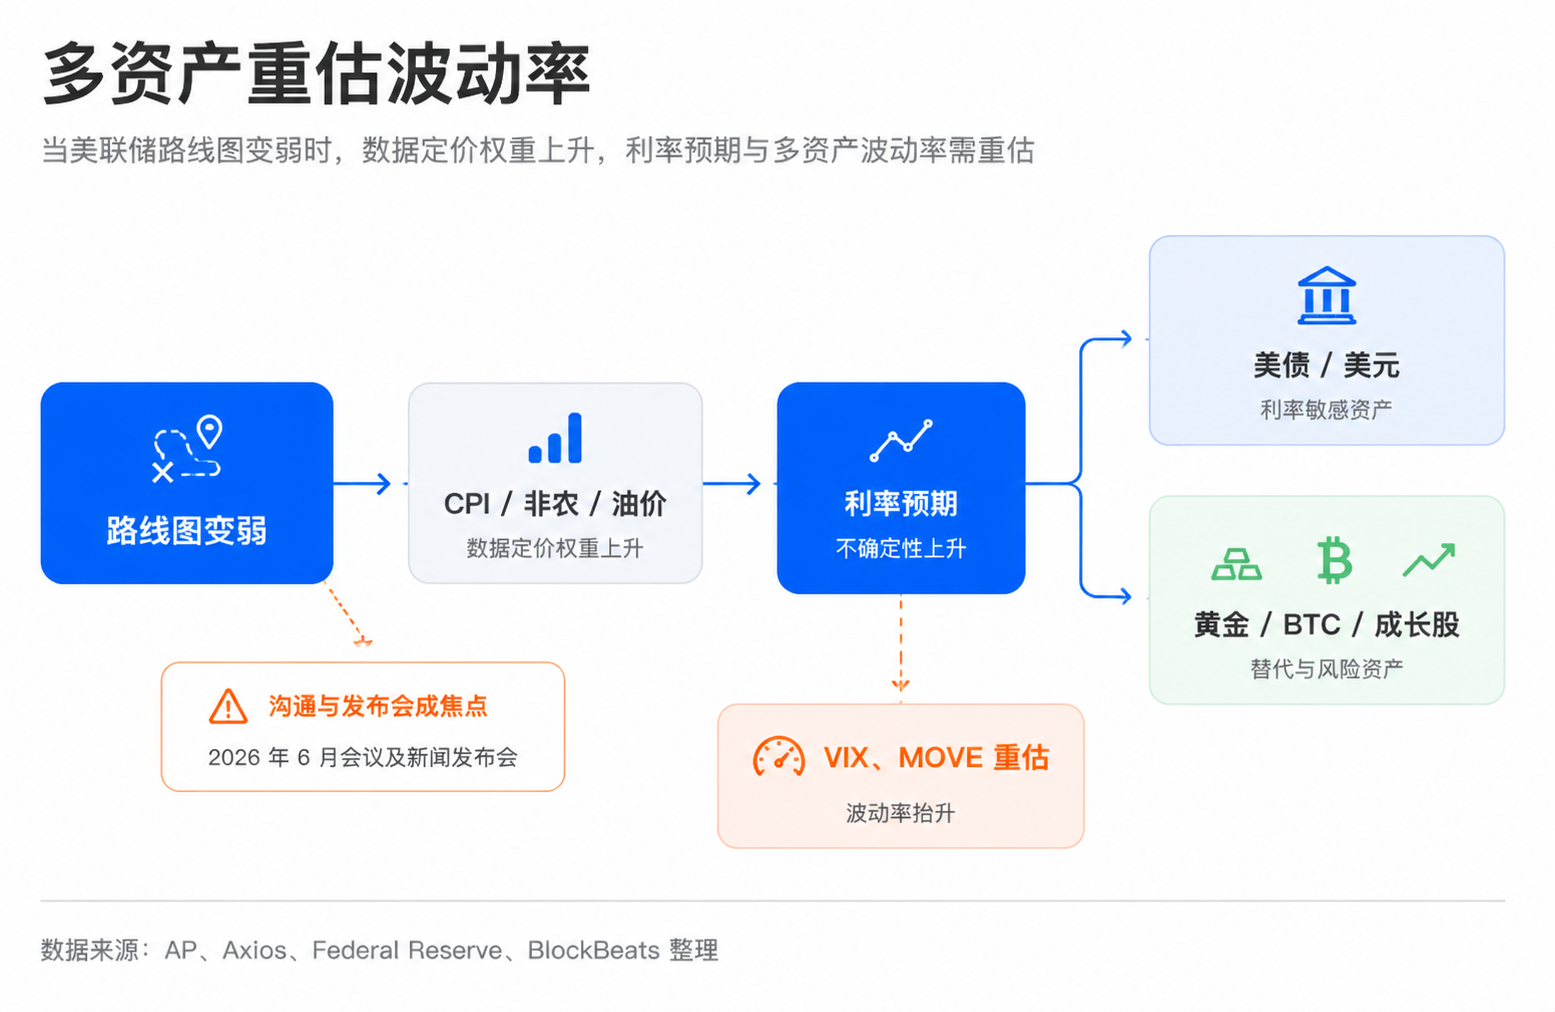
このアンカーが弱まれば、その影響はまず米国債に及ぶだろう。米国債の利回りは単に現在の金利を反映するだけでなく、将来のインフレ、成長、政策経路、リスクプレミアムをすべて割り引いている。過去には、FRBが将来の経路を示唆した場合、市場はイールドカーブ全体を事前に調整することができた。もし将来の議長が方向性を示すことを減らせば、10年金利はCPI、雇用統計、原油価格の変動のたびに、より敏感に反応する可能性がある。
ドルも同様の問題に直面するだろう。ドルの短期的な強弱は、しばしば米国の金利と他国経済との期待値の差に依存する。FRBの経路がより曖昧になれば、外国為替市場は米国のインフレ、雇用、財政、そして世界のリスク選好を直接比較する必要が生じ、ドルの変動はもはや単一の記者会見での表現だけに左右されなくなるだろう。
金のロジックはより複雑である。インフレの不確実性と地政学的リスクは通常、金を支援するが、米国債の実質利回りがタカ派的なデータによって上昇すれば、金も圧力を受ける。ウォーシュが発言を減らすことは自動的に金にとって好材料とはならず、真の好材料は政策経路が不明確で、インフレリスクが低下しにくいという組み合わせである。
ビットコインやグロース株は、割引率の不確実性に対してより脆弱である。これらの資産は、長期的な流動性と将来の金利経路に対してより敏感である。過去には、市場が利下げ経路を確信していれば、リスク資産はバリュエーション拡大を先取りして取引することができた。しかし、FRBが明確な経路を示そうとしない場合、投資家はより広い金利結果の範囲に対してリスクプレミアムを支払わなければならない。最終的に利上げが行われなくても、不確実性が高まるだけで、まずバリュエーションが圧迫される可能性がある。
低ボラティリティ取引もまた課題に直面する。これまでの間、多くの戦略は中央銀行が事前にコミュニケーションを図り、市場が突然アンカーを失うことはないという前提に基づいていた。新たな議長のコミュニケーションフレームワークがデータ自体により多くの価格決定機能を担わせるならば、VIXやMOVEなどのボラティリティ指標の低位安定性は再検証を必要とするだろう。
重要なのは制度の発表ではない
投資家は次に、ドットプロットが公表されるかどうかだけに注目すべきではない。それはおそらく引き続き通常通り登場するだろう。より重要なのは、ウォーシュがそれをどのように位置づけるかだ。もし彼が、ドットプロットは単なる個人予測の集合であり、委員会のコミットメントを意味するものではないと強調し、注意を再びインフレ、雇用、エネルギー価格に戻すならば、市場は取引モデルにおけるドットプロットのウェイトを下げ始めるだろう。
ドットプロット自体の相違も注目に値する。もし委員間で将来の金利経路に関する判断がより分散するならば、中央値が大きく変わらなくても、市場における異なる政策結果の価格設定範囲が広がるだろう。米国債、ドル、金、グロース株、ビットコインにとって、これはボラティリティがまず再評価される可能性があることを意味する。
今回の会合で真に検証されるのは、ウォーシュが直ちに何らかのツールを廃止するかどうかではなく、彼が市場によるFRBの読み取り方を変え始めるかどうかだ。もし彼が慎重に移行すれば、資産価格は短期的に一息つくかもしれない。もし彼がドットプロットとフォワードガイダンスのウェイトを明確に引き下げれば、次のCPI、次の雇用統計、原油価格の一度の変動が、過去よりも小さなFOMCのように作用するだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事