ウォッシュが初めてFOMCを主催:FRBが金利ガイダンスを減らし、米国債はさらに高くなるのか?

TL;DR
· ウォッシュ氏が初めて6月FOMCを主催、FRBは金利を据え置いたが、声明から政策経路のヒントを削減。
· 予測を提出した18人の当局者のうち9人が2026年に少なくとも1回の利上げを予想、ウォッシュ氏自身はドットチャートを提出せず。
· ガイダンスの減少は米国債のボラティリティを拡大し、借入コストを押し上げる可能性があるが、改革が継続されるかは未確定。
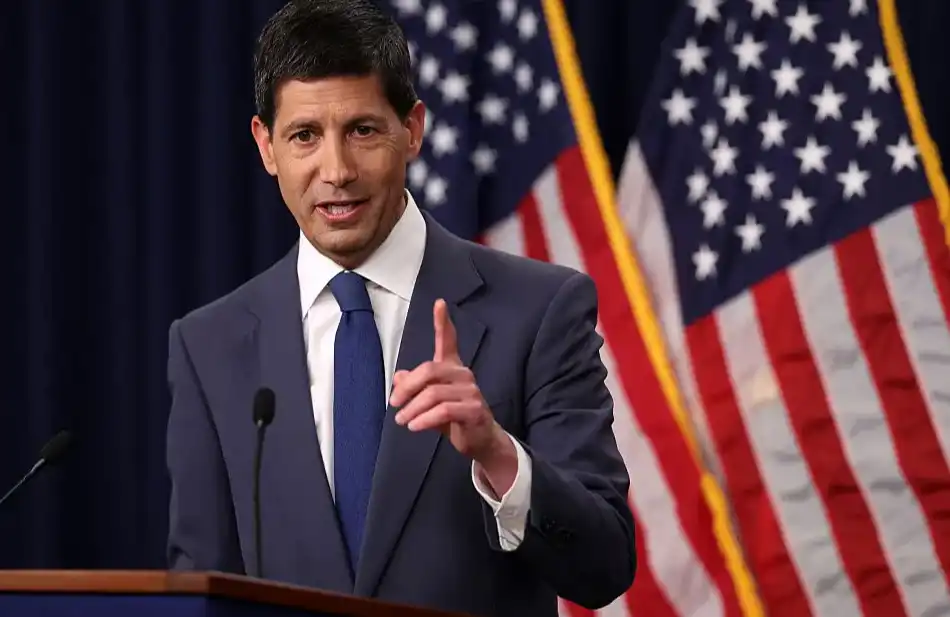
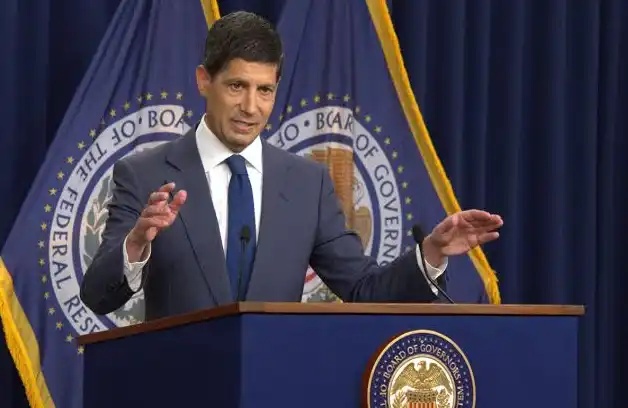
FRBの新議長ケビン・ウォッシュ氏は、6月16日から17日にかけて初めてFOMCを主催した際、金利ガイダンスを抑制する選択をした。FRBはフェデラルファンド金利の目標レンジを3.50%~3.75%に据え置いたが、会合後の声明では将来の金利経路に関するフォワードガイダンスの一部を削除し、ウォッシュ氏自身もドットチャート予測を提出しなかった。債券市場にとって、これは単なる文言の調整ではない。過去10年以上にわたり、フォワードガイダンスとドットチャートはトレーダーが金利の方向性を判断する重要な道標だった。道標が減れば、投資家は政策判断のリスクを補うためにより高い利回りを要求する可能性がある。
新議長が「点」を出さず、FRBは市場への答えを減らす
FRBの公式サイトによると、ウォッシュ氏は2026年5月22日にFRB議長および理事に宣誓就任し、同日FOMCは全会一致で彼を議長に選出した。就任から1カ月も経たないうちに、彼は初会合でFRBのコミュニケーション方法を変更した。
ドットチャートはFRB当局者による将来の政策金利水準の予測を集約したもので、各点は1人の当局者の判断を表す。これは確約ではないが、長年にわたり市場はこれをFOMC内部の傾向を観察する窓口と見なしてきた。特に議長の「点」は注目され、投資家が委員会の予測と実際の政策反応との距離を判断する助けとなる。
今回、ウォッシュ氏は自身のドットチャート予測を提出しない選択をした。予測を提出した他の18人の当局者のうち、9人が2026年に少なくとも1回の利上げを予想した。この基準で見れば、予測自体はハト派的ではない。声明レベルでは経路のヒントが減り、予測レベルでは金利とインフレリスクが依然として存在することを示しており、市場は解釈が難しい組み合わせに直面している。FRBは明確な「道案内」を続けることを望まず、当局者の予測は政策が市場の期待するほど早く緩和方向に転換するとは限らないと警告している。
ウォッシュ氏は記者会見で、これらの変更が「市場にとって多くの意味を持つ」と認めた。同時に、FRBのコミュニケーション、経済予測、記者会見の運営などを審査するタスクフォースを設置した。記者会見の回数をさらに減らしたり、ドットチャートをさらに弱体化させるかどうかは、現時点では未定である。
債券市場は不確実性がより高い利回りをもたらすと懸念
債券投資家の直接的な懸念は、市場のボラティリティが上昇し、長期資金がより高い利回りを要求する可能性があることだ。一般投資家にとって、論理は複雑ではない。FRBが将来の金利に関するヒントを減らせば、長期債を購入する者はより多くの政策判断ミスのリスクを負うことになる。利回りが上昇すれば、その圧力は米国政府、企業、家計の資金調達コストに波及する。
ロイター通信によると、6月17日の会合後、2年物米国債利回りは約4.207%に上昇し、2025年2月以来の高水準となった。6月23日には、2年物利回りが一時約4.236%に達し、16カ月ぶりの高値圏に位置している。短期利回りはFRBの政策見通しに対してより敏感に反応するため、この動きは市場がより不確実な金利コミュニケーション手法を織り込みつつあることを示している。
10年物米国債も複数の要因に影響を受けている。最近の原油価格、中東情勢、インフレ期待、財政供給圧力がすべて長期利回りに影響を与えており、上昇を単純にウォーシュ氏のコミュニケーション改革に帰することはできない。しかし、FRBがガイダンスを減らしたことで、インフレや雇用統計、当局者の発言が拡大解釈されやすくなっているのは確かだ。
JPMorgan Asset Management、Pimco、BNP Paribasなどの機関投資家の懸念は一点に集中している。FRBがコミュニケーションの明確性を低下させれば、市場はより多くの憶測で空白を埋めようとするだろう。PimcoのTiffany Wilding氏は、今後FRBのコミュニケーションはより曖昧になり、記者会見も減少する可能性があり、イベントリスクが高まると予想している。
ウォーシュ氏は「エコーチェンバー」を打破したい、一部の投資家はむしろ変動を歓迎
ウォーシュ氏がフォワードガイダンスを弱めるのは、一時的な決定ではない。彼は長年にわたり、ドットチャートやフォワードガイダンスがFRBを自らの予測に縛り付け、市場価格が中央銀行の示唆に過度に反応し、投資家の経済やインフレに対する独立した判断を反映しなくなることを批判してきた。
彼の懸念は、FRBと市場の間に「エコーチェンバー」が形成されることにある。FRBが経路を示し、投資家がその経路に沿って取引し、金融環境が変化し、それがFRBの判断に影響を与える。時間が経つにつれ、市場が注目するのは経済そのものではなく、FRBの次の一言になる。
一部の投資家はこの考え方を支持している。Capital Groupやブラックロックなどの機関関係者は、確実性の低下が必ずしも悪いことではないと考えている。市場がFRBの事前の道筋を簡単に織り込めなくなれば、レバレッジや投機が抑制され、金融環境も引き締まる可能性がある。インフレに上振れリスクが残る中で、これはむしろ政策の伝達に役立つかもしれない。
マクロヘッジファンドの見解はより直接的だ。変動が増えれば、取引機会も増える。過去何年もの間、フォワードガイダンスとドットチャートは政策のサプライズを減らし、一部の取引は混雑していた。ウォーシュ時代のFRBがサプライズの余地を残すことを選べば、金利、為替、イールドカーブの取引は再び活発化するだろう。
危機時代のツール、高金利時代に再評価される
フォワードガイダンスとドットチャートは、もともと危機後の金融政策ツールの一部だった。2012年、バーナンキ時代にドットチャートが導入された。当時、米国は長期間ゼロ金利に近い環境にあり、FRBはコミュニケーションを通じて長期金利を引き下げ、低金利が長期化することを市場に伝え、信用と投資を刺激する必要があった。
今日の環境は異なっている。政策金利は依然として3.50%~3.75%の範囲にあり、インフレ圧力は完全には収まっておらず、エネルギー価格や地政学的な紛争がインフレ期待を押し上げる可能性もある。こうした背景の中、市場に過剰な金利経路の示唆を提供し続ければ、投資家が政策転換を先取りして賭けることを促し、インフレ抑制の効果を弱めると批判されるリスクがある。
ここに論争の核心がある。透明性はかつて現代中央銀行の重要な進歩とみなされ、誤解やパニックを減らすものだった。しかし、透明性が市場による中央銀行の経路への機械的な依存へと変わるとき、FRBが政策の柔軟性を維持する余地は小さくなる。
現時点で、FRBはドットチャートを廃止しておらず、記者会見の縮小も発表していない。実際に債券市場に影響を与えているのは、タスクフォースがこの改革をどこまで推し進めるかだ。声明中の経路示唆を減らすだけなら、市場は徐々に適応できるだろう。しかし、議長が長期間ドットチャートを提出せず、さらに予測資料や記者会見を減らせば、債券市場はより少ない道標しか持たないFRBと向き合うことになる。
ウォーシュにとって、これは市場がFRBの示唆への依存を減らすための一歩である。米国債投資家にとっては、今後すべてのデータや発言が取引をより困難にし、借入コストに反映されやすくなる可能性がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事