DeFiにおけるオプションは機能しないのか?Vitalikはそうは思っていないかもしれない。
原文タイトル:Vitalikのステーブルコインは基本的にカバードコールである
原文著者:Dan Rysk
翻訳:Peggy、BlockBeats
編集者注:長い間、DeFiオプションは主流の取引カテゴリーにはなりませんでした。永久契約と比較すると、より複雑で、流動性が分散しており、安定した自然需要を形成するのも難しいのです。
しかし、Vitalikが最近提案したアルゴリズムステーブルコインの構想は、オプションに別の可能性を開きました。それはもはや独立した取引商品として扱われるのではなく、ステーブルコイン、利回り商品、構造化資産の背後にある金融基盤モジュールとなるのです。
本稿の著者は、オプションの視点からこのスキームを解釈しています。彼は、Vitalikの設計における安定側の資産は、本質的に合成カバードコールに類似していると考えています。ユーザーは1 ETHを2つの部分に分割し、一方は特定の行使価格を下回る「安定した価値」を取得し、もう一方は行使価格を上回る上昇益を取得します。両方の部分が常に合計で1 ETHになるため、システムは債務、証拠金、清算メカニズムを導入する必要がなく、従来のCDPステーブルコインが抱える最も核心的な清算リスクを回避できます。
しかし、この設計の難点も同様に明らかです。安定側の資産をステーブルコインに近づけるためには、深いインザマネーのコールオプションを継続的にロールする必要があり、これによりロール時のスリッページ、固定取引経路の先取り、流動性不足などの問題が生じます。さらに重要なのは、各安定資産の背後に、対応する上昇側資産を継続的に保有する誰かが必要であることです。これは、資金調達率がなく、清算リスクのないレバレッジETHロングポジションです。この需要が長期的に存在するかどうかが、システムが本当に拡大できるかどうかを決定します。
著者は最後にRyskの経験を借りて、DeFiオプションがこれまで規模を拡大できなかった理由は、直接取引商品としては複雑すぎ、ユーザーの需要も自然ではなかったからだと指摘しています。しかし、オプションをステーブルコイン、構造化利回り、指数商品などのより複雑な資産の基盤に配置すれば、DeFiのインフラとしてより適している可能性があります。言い換えれば、DeFiにおけるオプションのチャンスは、必ずしも次の永久契約になることではなく、次世代のオンチェーン金融商品の背後にある価格設定とリスク配分エンジンになることなのです。
以下が原文です:
何年もの間、私は同じ言葉を聞いてきました。「オプションはDeFiでは機能しない」と。
Ryskを運営した後、私はこの言葉に確かに一部真実が含まれていることを認めます。ほとんどのDeFiオプション商品は大きく成長するのが難しいのです。流動性は分散し、自然な取引フローを引き付けるのは難しく、トレーダーはよりシンプルな商品を選び続けます。永久契約は方向性のある見解を表現するためのデフォルトのツールとなり、予測市場はイベント結果を取引するためのより簡単な方法となっています。
そのため、Vitalikの最近の提案が私の注目を集めました。彼は、オプションに似た権益構造を用いて、清算メカニズムのないアルゴリズム型ステーブルコインを構築することを提案しています。
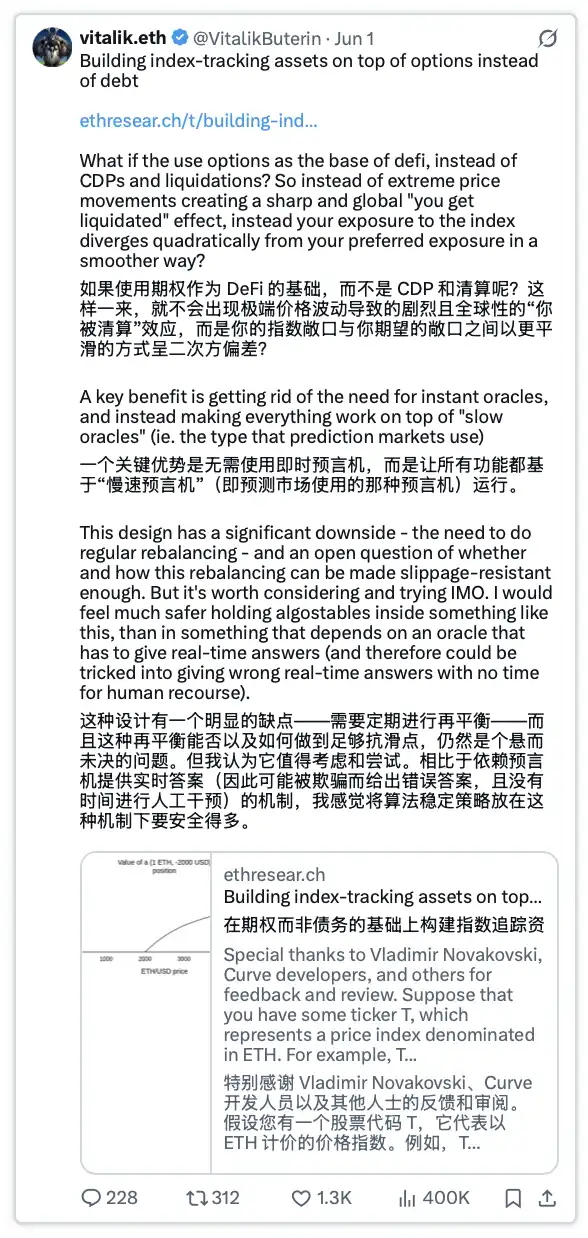
私が本当に惹かれたのはその発想です。オプションを取引対象としてではなく、プロダクトの基盤インフラとして活用するという点です。
これはここ数年私が推進してきた見解であり、Rysk V12を構築する上での核となる考え方でもあります。私たちにとってプロダクトは収益であり、Vitalikにとってプロダクトは安定性です。考えれば考えるほど、この設計に強い既視感を覚えました。
彼が説明する安定側の権益は、本質的にはカバードコールオプションです。
なぜカバードコールオプションなのか
彼の設計では、1単位のETHを2種類の権益に分割します。一方はPで、特定の行使価格までの価値を保持します。もう一方はNで、その行使価格を超える上昇部分を獲得します。両者を合わせると常に1単位のETHと等しくなるため、負債も証拠金も清算の必要も一切ありません。
例えば、ETHの現在価格が2,500ドル、行使価格が1,500ドルだとします。ETHの価格が1,500ドルを上回っている限り、Pは1,500ドルで安定した価値を持つ権益のように振る舞います。ETHが1,500ドルを下回った場合のみ、Pは下落リスクを負い始めます。一方、Nは1,500ドルを超えるすべての上昇益を獲得します。
これはまさにカバードコールオプションのペイオフ構造です。
保有者は資産そのものを保持しつつ、特定の行使価格以上の上昇余地を売却し、オプションプレミアムを受け取ります。Pが再現しているのは、まさにこのカバードコールのペイオフ構造です。Nは、買い手が保有するコールオプションに相当します。
より正確には、これは合成カバードコールオプションです。外部から実際にオプションを売却するのではなく、権益を分割することで同じペイオフ構造を再構築しています。
これこそがRysk V12の背後にある同じ論点です。ユーザーはETH、BTC、またはHYPEを保有し、カバードコールオプションを売却することで前払い収益を得ます。Vitalikは同じ基本モジュールを安定性に向けています。
同じエンジン、異なるプロダクト。
問題点:それはディープインザマネーのオプションであり、継続的にロールオーバーする必要がある
現在、ほとんどのRyskユーザーはアウト・オブ・ザ・マネーのカバードコールを売っています。保有者はETHを保有し、現在価格よりも高い行使価格を選択します。つまり、価格がそこまで上がらないと賭けるか、たとえ上がってもより高い価格で売って利益確定し、いずれにせよオプションプレミアムを確保するというものです。
しかし、Vitalikが構想する安定側には別の構造が必要です。安定した金額として機能するためには、行使価格はスポット価格を大幅に下回る必要があり、その結果、このコールオプションはディープ・イン・ザ・マネーとなり、その価値の大部分は本源的価値になります。
スポット価格が2,500ドル、行使価格が1,500ドルの場合、買い手が事前に支払わなければならない本源的価値は1,000ドルになります。これにより、この取引ははるかに資本集約的になります。
しかし、コールオプションは一瞬だけ安定を保つことができます。ETHが行使価格に向かって下落すると、ETHの下落リスクを負い始めるため、より低い行使価格へと継続的に下方調整し、何度もロールオーバーする必要があります。
したがって、この安定資産は本質的に、継続的にロールされるカバードコールのプログラムです。
Vitalik自身もこのリスクを指摘しています。繰り返しのロールオーバーによるスリッページは、設計全体に対する最大の脅威であり、ロールオーバーをどのように実行するかが、本当に難しい部分です。
そして、固定された公開スケジュールで取引されるメカニズムは、フロントランニングされやすいです。これはDeFiオプション金庫DOVがかつて直面した問題です。彼らは毎週同じ時間に同じ満期、同じ行使価格のオプションを売っていたため、市場は次に何が起こるかを完全に把握し、事前にポジションを取り、この取引フローから価値を引き出していました。
いずれにせよ、ロールオーバーのたびに買い手が必要です。問題は、誰が買うのか? どの価格で買うのか? ということです。
最も難しいのは、誰が資金を提供するか
Vitalikのモデルでは、誰かが完全な1単位のETHを預け入れ、それを分割し、安定側を売り、上昇側を保有しなければなりません。この預け入れ者が、システム全体が依存する存在です。
最も明白な候補はマーケットメーカーです。
しかし、彼らが最終的に保有するポジションは、レバレッジをかけたETHのロングです。そして、ETHをレバレッジでロングしたい人は誰でも、直接コールオプションを買うか、パーペチュアルでロングすることができます。その方がよりシンプルで、効率的で、馴染み深いものです。この預け入れ者は、本来なら他の場所でより簡単に得られるポジションを、より困難な経路で得ていることになります。
上昇側には確かな利点がある。それは、資金調達率や清算リスクのない真のレバレッジを提供する点であり、これは永久契約では実現できない。
しかし、それでも買い手を見つける必要があり、一度だけではない。安定資産が1単位存在するごとに、誰かが反対側で対応する上昇側を保有していなければならない。
規模を拡大するには、このモデルは、どんな市場環境でも、この特定の形でETHのレバレッジロングを継続的に保有する意思のある人々が常に存在する必要がある。
一方、マーケットメーカーは本質的にリソースの最適化者である。明確な理由がなければ、資本を多く消費し、統合コストが高い新しいものを簡単に受け入れることはない。「投機家とマーケットメーカーが流動性を提供する」という前提が、この設計全体の基盤となっている。しかし、このような行動は自然発生するものではない。
Ryskで学んだこと
Ryskでは、これを困難な方法で学んだ。プロトコルの初期バージョンは拡大が難しく、自然な需要が不足し、プロダクトマーケットフィットを見つけることができなかった。
一方、現在のプロトコルRysk V12では、取引の両側に参加する強い理由がある。そのため、Ryskはもともと参加したいと考えていた2つのタイプの人々から始まる。保有者は、自身の資産から収益を得たいと考えており、その資産自体が担保となる。
マーケットメーカーは、RFQ(見積依頼)メカニズムの中で、この取引フローを競って購入する。彼らはオプション料のみを支払い、担保を提供する必要はなく、最終的に本当に望むオプションリスクエクスポージャーを得て、自身の帳簿で価格設定とヘッジを行うことができる。これは取引において資本効率の高い側であり、そのため取引チームが自発的に接続する。
どちらの側も、他の場所でより簡単に得られるポジションを保有するよう要求されることはない。
このシステムは、インセンティブやトークンエミッションにも依存していない。
構築する価値がある
この設計が真剣に探求されているのを見て、私は嬉しく思う。課題は現実的だが、それらは興味深い種類の課題だ。まさにDeFiが探求すべき設計空間である。
私が検証されたと感じるのは、この提案がRyskで私たちが行ったのと同じ選択をさらに強化している点だ。すなわち、完全担保、清算なし、カウンターパーティリスクなし、そして満期時にのみオラクルを必要とする現物決済である。
ユースケースは異なるが、基礎は同じだ。この基礎はHyperEVM上で稼働し、検証されており、マーケットメーカーが取引フローを競っている。私たちはすでにイーサリアムメインネットにデプロイしており、まもなく一般公開する予定だ。
ステーブルコイン、ストラクチャード商品、インデックス商品、またはオプション特性を備えたあらゆる商品を探求している方は、ぜひご連絡ください。
オプションは基本モジュールです。本当に面白いのは、その上に構築されるものです。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事