ゴールドマン・サックス解説:マイクロンの決算が爆発的に好調だったにもかかわらず、なぜゴールドマンは依然として「ニュートラル」評価しか与えないのか?

TL;DR
· マイクロンの第3四半期の売上高、粗利益率、EPSはすべて予想を上回り、ゴールドマン・サックスは目標株価を1100ドルに引き上げたが、Neutral(中立)の格付けは維持。
· 16件の戦略的顧客契約のうち14件が約1000億ドルの最低価格収入に対応し、顧客預金と金融コミットメントは220億ドルに達する。
· 長期契約により収益の可視性は向上するが、2027年から2028年にかけての供給増加とHBM価格の鈍化が依然として主要な懸念事項。
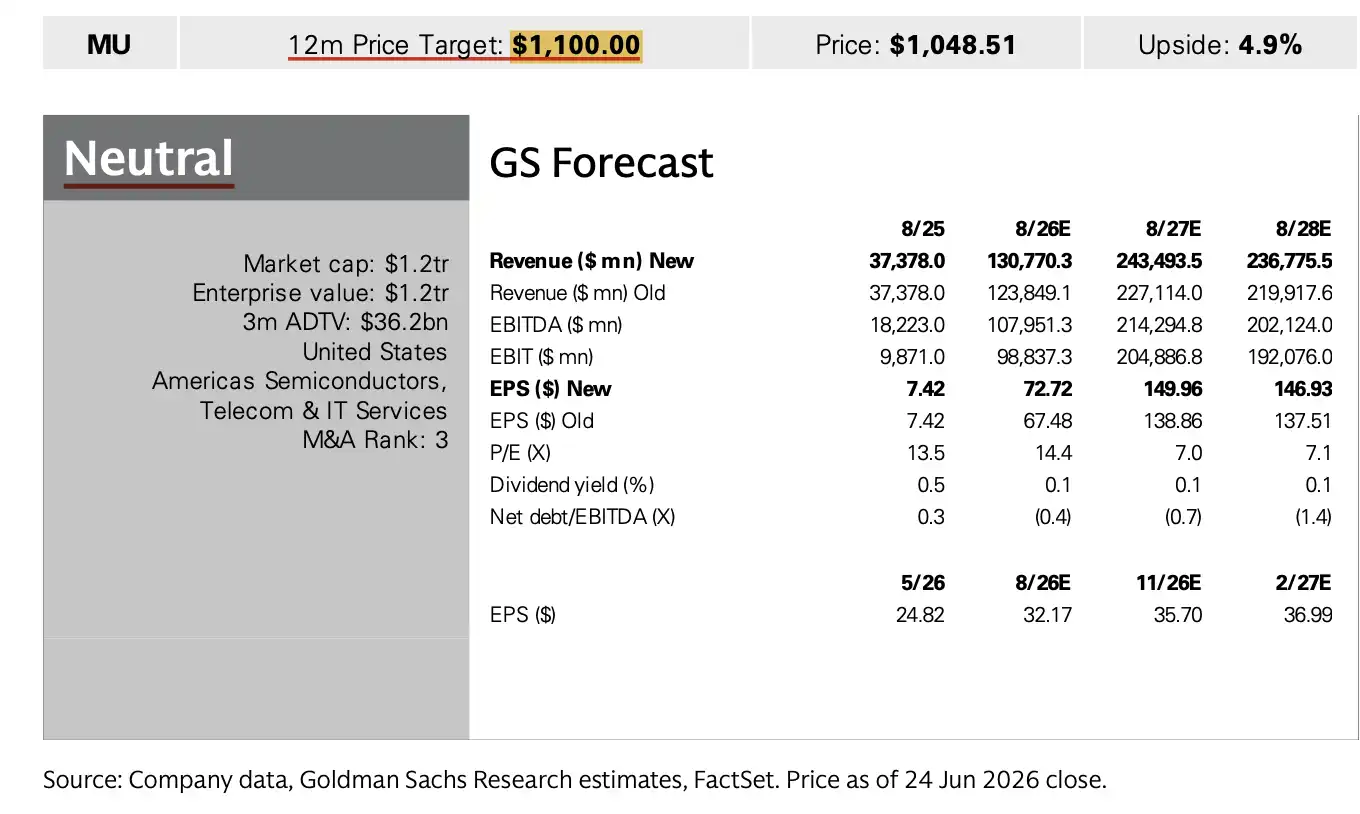
マイクロン・テクノロジーが十分に強力な決算を発表した後、ゴールドマン・サックスは12か月の目標株価を900ドルから1100ドルに引き上げたが、格付けはNeutral(中立)を維持している。
投資家にとって、マイクロンの第3四半期の売上高、粗利益率、EPS、および次四半期のガイダンスはすべて明確に予想を上回り、AIサーバーによるストレージ需要がDRAM、HBM、NANDの価格を押し上げ続けている。同時に、同社が開示した長期顧客契約により、将来の収益の一部がより予測可能になっている。
しかし、ゴールドマン・サックスは買い増しを行っていない。その理由は、ストレージ業界は過去に高い評価を得ることが難しく、景気サイクルで利益を上げられないからではなく、市場がサイクルのピーク時の利益に高い倍率を支払いたがらないからだ。長期契約は変動を緩和できるが、マイクロンが従来のストレージサイクルから脱却したことをまだ証明していない。
マイクロンの6月24日の通常取引終値が約1047ドルであることを基に計算すると、ゴールドマン・サックスの1100ドルの目標株価は約5%の潜在的上昇に対応する。時間外取引では株価が一時約1199ドルまで上昇し、すでにゴールドマン・サックスの目標株価を上回っている。これが、目標株価の引き上げが格付けの引き上げと同義ではない理由を説明している。
決算とガイダンスが両方とも予想を上回り、AIストレージ需要は冷え込んでいない
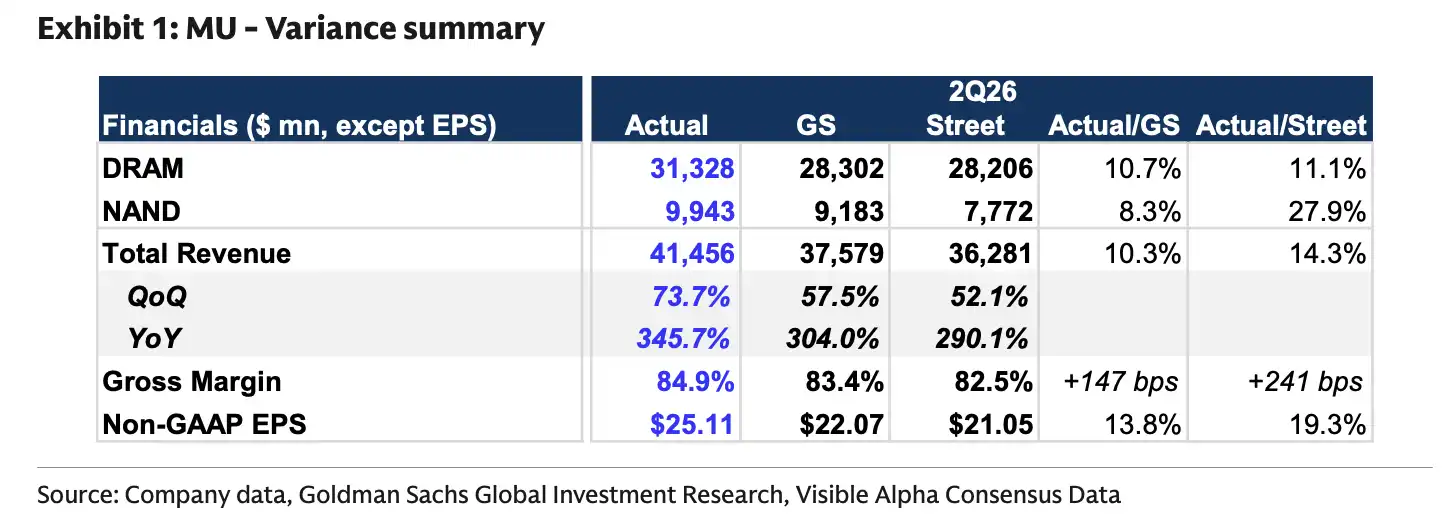
マイクロンの決算によると、2026会計年度第3四半期の売上高は414億5600万ドルで、ゴールドマン・サックスの事前予想の375億8000万ドルを上回り、市場予想の362億8000万ドルも上回った。収益面でも好調で、Non-GAAP粗利益率は84.9%、Non-GAAP EPSは25.11ドルで、いずれも市場予想を上回った。
事業別に見ると、DRAMの売上高は313億3000万ドル、NANDの売上高は99億4000万ドルで、両主要事業とも予想を上回った。NANDの予想上回りは特に注目に値し、今回のストレージ好況がHBM一本だけで支えられているわけではなく、従来のストレージ価格と需給環境も改善していることを示している。
より強いシグナルは、次四半期のガイダンスから読み取れる。MicronはFY4Q26の売上高を500億ドル(±10億ドル)、Non-GAAP粗利益率を約86%、Non-GAAP EPSを31ドル(±1ドル)と予想している。このガイダンスは、市場の従来予想を引き続き上回る内容だ。
これらの数字は、少なくとも短期的には、AIサーバーやハイパフォーマンスコンピューティングの需要が新たな供給を吸収し続けており、ストレージメーカーの価格や利益率に顕著な軟化が見られないことを示している。そのため、ゴールドマン・サックスはMicronの短中期の利益予想を上方修正し、バリュエーションに用いる正規化EPSを50ドルから62ドルに引き上げた。18倍のPERを維持した場合、目標株価は900ドルから1100ドルに上昇する。
1000億ドルの長期契約、ストレージサイクルに緩衝材を追加
単四半期の業績よりも、バリュエーションの議論を変える可能性が高いのは、Micronが開示した戦略的顧客契約だ。
Micronは準備された発言の中で、データセンター、コンシューマーエレクトロニクス、自動車、その他エンドマーケットをカバーする16件の戦略的顧客契約を締結したと開示した。これらの契約により、約220億ドルの現金預金および関連する金融コミットメントがもたらされ、うち14件の契約は最低価格ベースで、残存期間の累計収入が約1000億ドルに相当する。
これらの契約の多くは5年契約で、自動車関連は通常3年契約であり、カバー期間はおおむね2030年末まで続く。契約には通常、年間のTake-or-Pay収入目標が含まれており、顧客が全量を引き取らなくても、合意された調達責任を負う必要がある。多くの契約には価格下限と価格上限も設定されている。
これこそが、ゴールドマン・サックスが契約を「顕著にポジティブ」と評価する理由だ。DRAMとNANDは長年、需給変動の影響を受け、価格下落時に利益が急激に縮小する。過去、市場がストレージメーカーに高いバリュエーションを与えるのをためらっていたのは、本質的に現在の高利益が持続可能でないという懸念に起因する。
長期顧客契約が出荷の一部、最低価格、顧客前払金を固定化できれば、Micronの将来の売上高と粗利益率の可視性は向上する。同社の説明によれば、これらの契約に対応する粗利益率は過去のサイクルのピークを上回り、おおむね低60%台に位置する。投資家にとって、これはMicronがもはやスポット価格や短期サイクルの注文に完全に依存していないことを意味する。
長期契約が可視性を高めるが、サイクル全体を書き換えるわけではない
ただし、1000億ドルの長期契約は、Micronが将来の収入をすべて固定化したと解釈されるべきではない。
現在、これらの契約はDRAMの予想出荷量の約20%、NANDの予想出荷量の約3分の1をカバーしています。Micronは時間の経過とともに、これらの契約で最終的に予想収益の約50%以上をカバーすることを目指していますが、これはあくまで目標であり、すでに達成された結果ではありません。
真の制約は実行面にあります。顧客が継続的に引き取りを行うかどうか、take-or-pay条項の執行力の強さ、将来のストレージ価格が高止まりするかどうか、これらすべてがこれらの契約が最終的に実現する利益の質に影響を与えます。
したがって、長期契約はMicronにバッファー層を追加するものであり、サイクルを完全に排除するものではありません。需要が依然として強い場合、長期契約は生産能力とキャッシュフローを固定するのに役立ちます。将来の価格変動時には、価格下限と顧客からの前払い金により、利益の低下がスポット市場に完全に追随しない可能性があります。しかし、業界全体の供給が明らかに増加した場合、ストレージ価格は再び圧力を受ける可能性があります。
ゴールドマン・サックスはNeutralを維持、主な疑問は2027年以降
ゴールドマン・サックスはNeutralを維持しており、その主な理由は依然として供給サイクルにあります。
Micronの公式発表によると、FY4Q26の設備投資は約100億ドル、FY2026通年では約270億ドルです。同社はまた、FY2027の四半期設備投資はFY4Q26の水準を上回り、前年比増加額の半分以上は建設設備投資によるものと述べています。
ゴールドマン・サックスのモデルはさらに、MicronのFY2027の設備投資が500億ドルに達する可能性があると仮定しています。この数字はMicronの公式ガイダンスではなく、同社の生産拡大ペースに関するゴールドマン・サックスの推定です。この仮定が実現した場合、ストレージ業界は高利益の段階で投資を継続的に増やし、2027年以降に新たな生産能力が市場に投入されると、価格圧力が再び発生する可能性があります。
生産能力のタイムラインはすでに進行中です。Micronによると、アイダホ州のID1は2027年半ばに初めてのウェハー生産を予定し、ID2は2028年末に進む見込みです。ニューヨークの最初の工場は今年1月に着工しました。シンガポールの先端パッケージング生産能力は、2027年前半にHBMパッケージング生産能力に有意義な貢献を開始する見込みです。
これらのプロジェクトはMicronの長期的な競争力に有利ですが、価格サイクルにとってはすべてが好材料とは限りません。HBMの利益率は高く、業界の生産拡大をより引き付けやすくなっています。2027年から2028年にかけて、HBMと従来のDRAMの新たな供給が徐々に解放されると、現在AI需要とストレージ不足によって支えられている高価格と高粗利益率は、依然として試練に直面することになります。
過去最高の決算後、意見の相違は供給の逼迫がいつまで続くかに移る
今回のMicronの決算が示すシグナルは全体的にポジティブです。力強いガイダンスは、AI需要が依然としてDRAM、NAND、HBMを牽引していることを示しています。長期顧客契約は、一部の大口顧客が前払い金、最低購入コミットメント、価格条項を通じて供給を固定する意思があることを示しています。目標株価の引き上げは、ゴールドマン・サックスがMicronの利益中枢を上方修正したことも反映しています。
しかし、ゴールドマン・サックスは格付けを「買い」に引き上げなかった。それは、より重要な問題がまだ解決されていないからだ。すなわち、このストレージ不足が一体いつまで続くのかという点である。
楽観的な根拠は明確だ。第3四半期の業績と第4四半期のガイダンスは、いずれも予想を大幅に上回っている。顧客との契約により、将来の収益の一部に下限価格が保証されており、AIサーバーが引き続きハイエンドストレージへの需要を押し上げている。
リスクもいくつかの点に集中している。契約のカバレッジ比率は依然として限定的であり、実際の顧客の引き取りはエンドユーザー需要に依存する。FY2027の設備投資はさらに増加し、新たな供給が進行中である。2027年から2028年にかけて、HBMと従来型DRAMの供給が解放された後、現在の高い粗利益率と高いEPSが継続できるかどうかは、依然として不透明である。
したがって、このレポートの結論は、ゴールドマン・サックスが全面的にマイクロンに対して強気に転じたというものではない。むしろ、マイクロンが長期顧客契約と顧客前払金を活用して、ストレージ業界で最も評価が難しいサイクル利益の可視性を高めている、という点である。
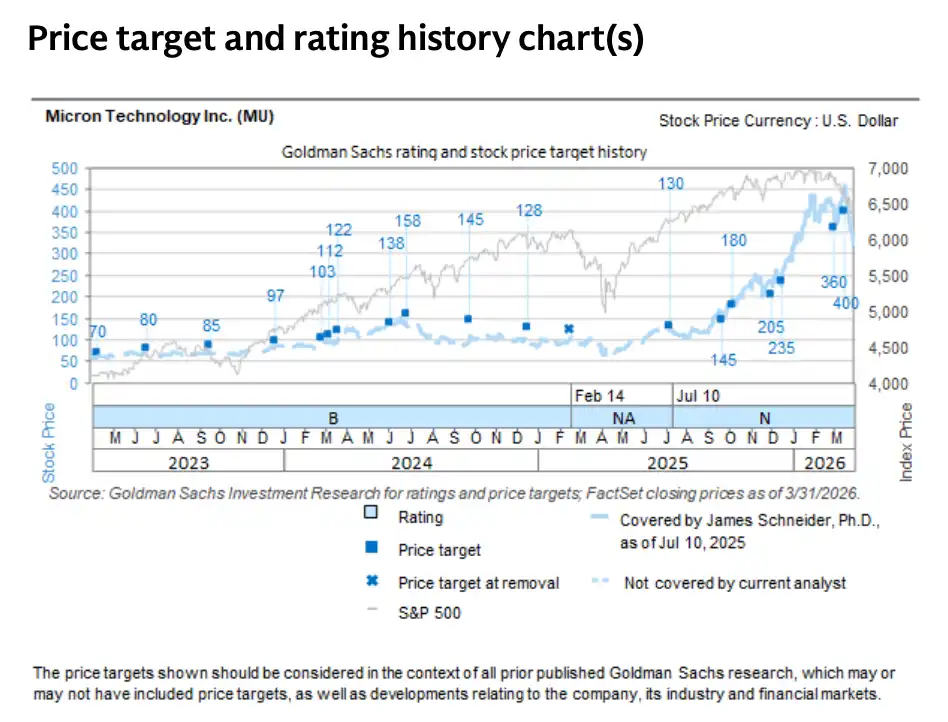
上図は、ゴールドマン・サックスによるマイクロンの目標株価と格付けの履歴である。マイクロンの株価は2025年下半期以降、明確に上昇しており、ゴールドマン・サックスの目標株価も何度か上方修正されているが、カバレッジ再開後の格付けは「中立」を維持している。
問題は、増産サイクルがすでに始まっていることだ。投資家は依然として、2027年から2028年の新たな供給が、現在の高い利益率を従来のサイクルに引き戻さないことを確認する必要がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事