バーンスタインの解説:クアルコムの目標株価を235ドルに引き上げるも、短期的には圧力がかかると予想

TL;DR
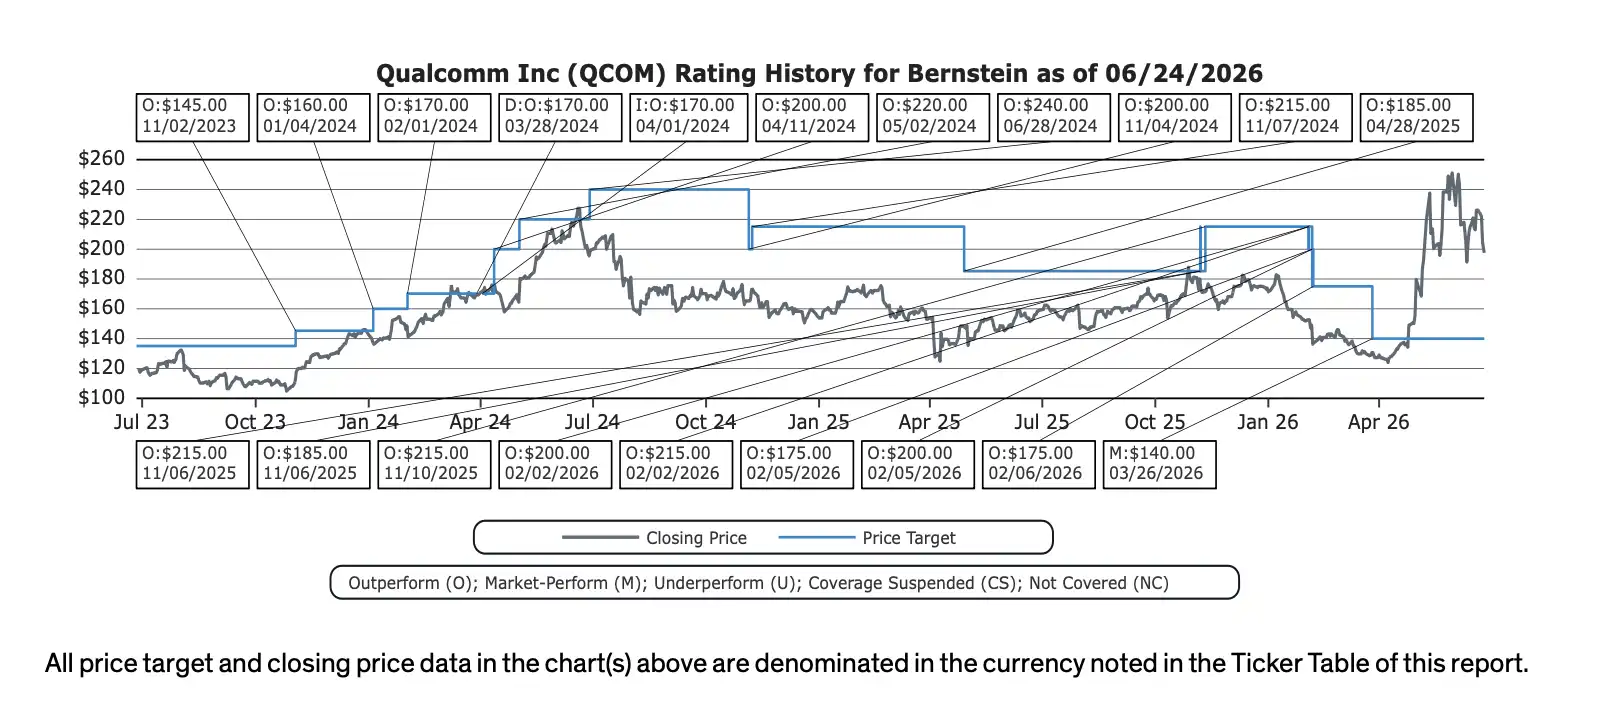
· バーンスタインはクアルコムの目標株価を140ドルから235ドルに引き上げたが、レーティングはMarket Performを維持。
· クアルコムのFY2029目標はデータセンター、自動車、IoTに重点を置き、非携帯電話収入は約400億ドルを目指す。
· 携帯電話事業の低迷、OPEXの増加、データセンターの粗利率不透明性が、レーティング引き上げの主な制約となっている。
目標株価は大幅上昇も、レーティングは据え置き
クアルコムはニューヨークでのInvestor Day後、市場により大きな長期成長目標を提示した。バーンスタインはその後、クアルコムの目標株価を140ドルから235ドルに引き上げたが、レーティングはMarket Performを維持している。
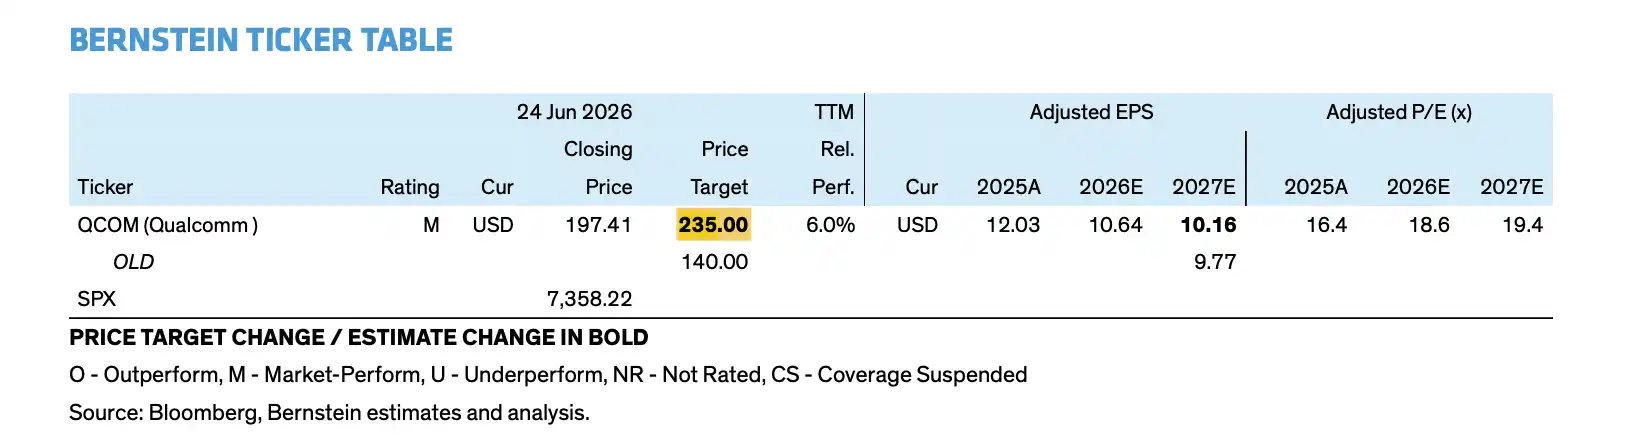
目標株価の引き上げは、バーンスタインがクアルコムの長期ストーリーが拡大していると認めたことを示す。同社はもはや単なる携帯電話チップサプライヤーとしての立場に留まらず、AIデータセンター、自動車、IoT、パーソナルAIデバイスなど、より広範なコンピューティング市場への参入を試みている。クアルコムの公式目標によると、FY2029までに非携帯電話収入は約400億ドル、データセンター収入は150億ドル超、Non-GAAP EPSは18ドル超を見込む。
しかし、レーティングが引き上げられなかったことは、売り手がこのストーリーを十分に確定的と見なしていないことを示す。真の制約はタイムラグにある。データセンターと自動車事業の実現はより先になり、携帯電話事業の低迷、Apple収入の減少、OPEXの増加、粗利率の圧力がより早く業績に影響を与える。
これが、235ドルの目標株価が必ずしも「買い」シグナルと等しくない理由を説明する。バーンスタインはクアルコムの長期評価上限が引き上げられたことを認めるが、現在の株価がすでに一部の楽観的期待を織り込んでいる中で、リスク・リターンはまだ買い側に明確に傾いていない。
新たなストーリー:携帯電話サイクルからAIデータセンターへ
クアルコムの今回最も重要な新ストーリーはデータセンターである。
同社の公式目標は、FY2029のデータセンター収入が150億ドル超となることを示している。現在の約3000万ドルのデータセンター収入ベースと比較すると、これはクアルコムが今後数年でクラウドプロバイダーのAIインフラ予算に本格的に参入し、モバイルチップやエッジコンピューティング市場に留まらないことを意味する。
クアルコムが開示したデータセンター向けロードマップには、カスタムASIC、AI推論アクセラレーター、Dragonfly C1000 CPU、接続製品、および関連ソフトウェア層が含まれている。同社はまた、2社の未公表のハイパースケーラー顧客について言及し、これらが2027年度にそれぞれ10億ドル以上のカスタムシリコン収益をもたらすと予想している。
Metaとの提携も重要な検証ポイントである。クアルコムとMetaは、データセンターCPUにおける複数世代にわたる協業を発表し、Dragonfly C1000 CPUは2028年下半期に生産開始を予定している。ただし、ここでは慎重な見方が必要だ。公式発表ではクアルコムはサプライヤーの1社となることが示されているが、金額、生産能力、独占性の有無については開示されていない。
自動車とIoTは第二の成長曲線を形成している。クアルコムの公式目標によると、2029年度の自動車事業収益は100億ドル、IoT収益は140億ドルを超える見込みである。自動車のデザインウィンパイプラインは、18カ月前の450億ドルから650億ドルに増加しており、同社はデジタルコックピット、運転支援、車載接続に引き続き注力している。
235ドルの目標株価は、来年ではなく2029年に賭けたもの
バーンスタインが目標株価を引き上げた核心は、クアルコムの短期的な業績が突然好転したからではなく、評価モデルがより大規模なデータセンター収益とよりバランスの取れた事業構造を組み込み始めたからである。
バーンスタインのモデル試算によると、クアルコムの2029年度の売上高は約648億ドル、EPSは約18.12ドルとなり、同社の「Non-GAAP EPSが18ドル超」という長期目標にほぼ沿うものとなる。過去に市場が主にスマートフォンサイクルに基づいてクアルコムを評価していたのに対し、データセンター、自動車、IoTにより、同社はより高い評価倍率を得る機会を得ている。
目標株価235ドルは、より高い評価フレームワークに対応している。バーンスタインは、2027年度/2028年度の平均EPSを約11.75ドル、PER20倍で評価している。これに対し、以前の目標株価140ドルに対応する倍率は約14倍であった。言い換えれば、目標株価引き上げの鍵は来年の利益が大幅に上方修正されたことではなく、市場がクアルコムのAIデータセンターと多角化された収益ストーリーに対してより高い倍率を支払う用意ができたことにある。
しかし、ここには意見の相違も潜んでいる。バーンスタインのモデルは、データセンター事業の粗利率を約40%と仮定しており、これはクアルコムの現在の企業平均を下回る。データセンター収益が拡大しても、初期段階では全体的な収益性の質を必ずしも押し上げるとは限らない。報告書の試算によると、事業構造の変化に伴い、クアルコムの全社粗利率は2026年度の55.2%から2029年度には51.6%に低下する可能性がある。
スマホの圧力が先に来る、データセンターの実現はまだ先
クアルコムはデータセンター、自動車、IoTで収益構造の変化を証明しようとしているが、スマホ事業の圧力は消えていない。
売り手レポートや経営陣の説明によると、FY2027のAndroidスマホ収入は横ばいか微減が見込まれる。これにAppleからの収入減少が加わると、総モバイル端末収入は前年比で50億~60億ドル減少する可能性がある。モバイル事業は依然としてクアルコムの最大の収益源であり、この減少は今後2年間の利益ベースに直接影響を与える。
同社のAndroidスマホに対する長期的な見通しもより慎重だ。FY2026からFY2029までのAndroidモバイル収入の年平均成長率は約5%と予想され、過去のサイクルにおける高成長期を明らかに下回る。クアルコムは依然としてAndroidハイエンド機、AIスマホ、RFフロントエンドで優位性を保つ可能性があるが、Appleの撤退やスマートフォン市場の減速による圧力を完全に相殺するのは難しい。
費用面でも早期に圧力がかかる。クアルコムはFY2027のOPEXが二桁成長になると明確に示している。データセンター向けCPU、AIアクセラレーター、カスタムシリコン、ソフトウェアエコシステムを推進するため、研究開発、販売、カスタマーサポートに先行投資が必要となる。収益認識は通常、投資に遅れて発生するため、FY2027前後のEPS予想にはむしろ下方修正リスクが存在する。
これが目標株価は引き上げられたが、レーティングは変わらなかった理由だ。クアルコムの長期ストーリーは大きくなったが、今後2~3年の利益曲線は必ずしもスムーズではない。投資家は2つの判断を同時に受け入れる必要がある。FY2029のEPSはAIデータセンターによって押し上げられる可能性がある一方、FY2027前後の収益圧力もより顕著になる可能性がある。
分岐点は150億ドルのデータセンター収入が本当の利益になるかどうか
バーンスタインのレポートは単にクアルコムを弱気に見ているわけではなく、再評価を行うと同時に、市場に対して長期的な目標をすでに達成された業績として扱わないよう警告している。
弱気シナリオでは、データセンター収入が150億ドルの目標を大幅に下回り、パーソナルAIおよびコンピューティング事業の成長も限定的であっても、クアルコムのFY2029 EPSは依然として約15ドルに達する可能性がある。これはクアルコムの基盤が脆弱ではなく、自動車、IoT、ライセンス事業、コスト管理が一定の収益水準を支えられることを示している。
しかし、15ドルと18ドル以上のEPSの差はバリュエーションに大きな影響を与える。市場がすでにより楽観的なデータセンター収入とより高い評価倍率でクアルコムを評価している場合、同社は3つのことを証明しなければならない。クラウドベンダーの顧客が計画通りに量産を開始できること、データセンターの粗利率が全体的な利益率を継続的に圧迫しないこと、スマホ事業の減少が新事業の実現前にEPSを過度に押し下げないことだ。
したがって、235ドルの目標株価は「クアルコムのAI転換が成功した」という結論ではなく、長期的な多角化の見通しを評価に織り込んだ新しい価格である。クアルコムのストーリーは確かに過去よりも大きく、スマートフォン、自動車、IoT、AIデータセンターにまたがるチッププラットフォーム企業へと変貌している。
しかし、Market Perform(市場平均並み)の評価が示すのは、スマートフォンの逆風が和らぎ、データセンターの収入が本格化し、粗利率が検証されるまでは、市場がクアルコムを確定的なAI勝者と見なすのを急ぐ理由はないということだ。次に本当に検証すべきなのは、クアルコムが150億ドルのデータセンター目標を掲げられるかどうかではなく、この目標が期限内に収益に変わり、最終的に十分な利益となるかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事