米銀の見解:TSMCとASEの目標株価を引き上げ、AI推論がサーバーCPUを活性化すると予想

TL;DR
· バンク・オブ・アメリカは、世界のサーバーCPU半導体製造市場が2025年の150億ドルから2028年には490億ドルに拡大すると予測。
· 核心となる変化は、CPU製造の外注比率が2025年の52%から2028年には71%に上昇し、先端プロセス、先端パッケージング、テスト需要が同時に押し上げられる点。
· TSMC、ASEが最も直接的な恩恵を受けるが、受注の実現はAI設備投資、クラウド事業者による自社設計CPUの拡大、Intelの生産能力の変化に依存する。
バンク・オブ・アメリカ証券は最近、サーバーCPUをAIサプライチェーンの拡大ロジックに再び組み込み、TSMC、ASE、Kinikなどアジアの半導体サプライチェーン企業の目標株価を引き上げた。
今回の引き上げで最も注目すべき数字は、バンク・オブ・アメリカの試算によると、世界のサーバーCPU関連半導体製造市場規模が2025年の150億ドルから2028年には490億ドルに拡大するという点だ。同期間に、CPU製造の外注比率は52%から71%に上昇する可能性がある。言い換えれば、これまでIntelの内部生産能力に依存していたサーバーCPU製造が、外部のファウンドリ、パッケージング、テスト、消耗品システムへと流れ続けている。
これはGPU需要の冷え込みに賭けているわけではなく、AIコンピューティング需要の波及効果を議論している。過去2年間、市場はGPU、HBM、高速ネットワークチップに注目してきた。しかし、AIがトレーニングから推論へと移行し、特にエージェント型AIアプリケーションが拡大するにつれ、CPUはより多くのタスクスケジューリング、コントロールプレーン、データ前処理、ネットワークI/O、メモリアクセス、システムサービスを担う必要がある。AIサーバーは、より多くのアクセラレーターチップだけでなく、システム全体を維持するためのより強力なCPUも必要とする。
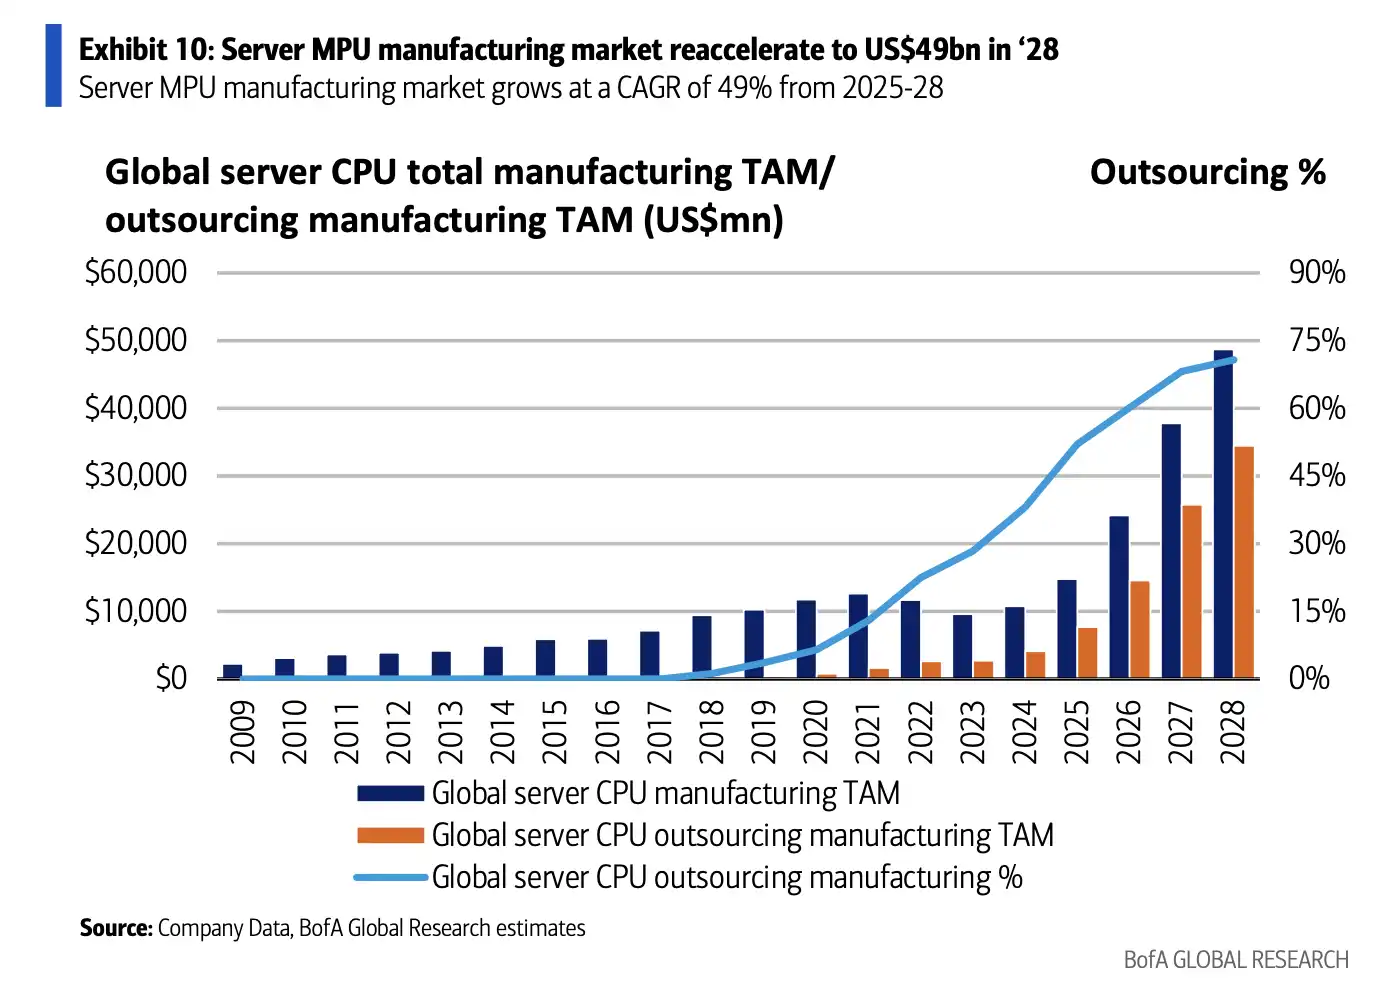
世界のサーバーCPU製造TAMは2025年の150億ドルから2028年には490億ドルに拡大し、外注比率は52%から71%に上昇。
490億ドルのチャンス、CPU製造の外注化に鍵
サーバーCPUはこれまで、AIサプライチェーンの中で最も注目される分野ではなかった。GPUやASICが市場の関心の大部分を占め、CPUはAIサーバーにおける補助的なチップと見なされていた。
バンク・オブ・アメリカの判断はさらに踏み込んでいる。2030年までに、世界のサーバーCPU市場のTAMは2025年の約350億ドルから1700億ドル以上に拡大し、AIサーバーCPUの2030年のシェアは80%を超える可能性がある。これらの長期的な数字は依然としてレポートのモデル仮定に依存しているが、バンク・オブ・アメリカがなぜCPU製造を従来のサーバーサイクルから切り離して取り上げたのかを説明している。
この背景にある変化は主に2つある。
第一に、AI推論とエージェント型AIのワークロードが増加したことで、サーバーCPUの重要性が高まっている。トレーニング段階では、ボトルネックはGPUクラスターと高速インターコネクトに集中していたが、大規模なオンライン推論に移行すると、CPUはより多くのシステムレベルのタスクを処理する必要がある。x86であれArmソリューションであれ、クラウド事業者がAIサービスをより大規模に展開するようになれば、CPUが単なる補助的な役割に留まることは難しい。
第二に、製造工程のアウトソーシングが継続している。従来、サーバーCPUは長らくIntelのIDMモデルが主流であり、外部ファウンドリーへの委託比率は低かった。AMDがTSMCの先端プロセスに切り替えたことで、この構図はすでに変わり始めている。AMD Venice、NVIDIA Vera、Google Axion、AWS Graviton、Microsoft Cobaltなどのソリューションがさらに量産されれば、より多くのCPUウェハー、先端パッケージング、テストの受注がアジアのサプライチェーンに流れることになる。
バンク・オブ・アメリカの試算によると、サーバーCPUのフロントエンドファウンドリーTAMは2025年の58億ドルから2028年には248億ドルに、バックエンドのパッケージング・テストTAMは19億ドルから96億ドルに拡大する可能性がある。490億ドルの総製造機会において、真の増分をもたらすのは抽象的なAI熱狂ではなく、CPU製造工程のより大きな部分が外部サプライチェーンに移行することである。
TSMCが先端プロセスの増分を獲得、3nmと2nmの増産圧力がさらに高まる
TSMCはこの流れの中で最も直接的な受益者である。
バンク・オブ・アメリカはTSMCの目標株価を2560台湾ドルから3060台湾ドルに、ADR目標株価を490ドルから590ドルに引き上げ、買い推奨を維持した。この調整を支える鍵は、サーバーCPUによる5nmおよびそれ以降の先端プロセスの消費増加である。
レポートでは、サーバーCPU関連のウェハー需要が2025年の月間約1.6万枚から2028年には月間約5万枚に増加すると予測している。2028年までに、サーバーCPUはTSMCのフロントエンド売上高の12%を占める可能性があり、これは2025年の6%から上昇する。また、先端ウェハー需要に占める割合も6%から13%に上昇する可能性がある。
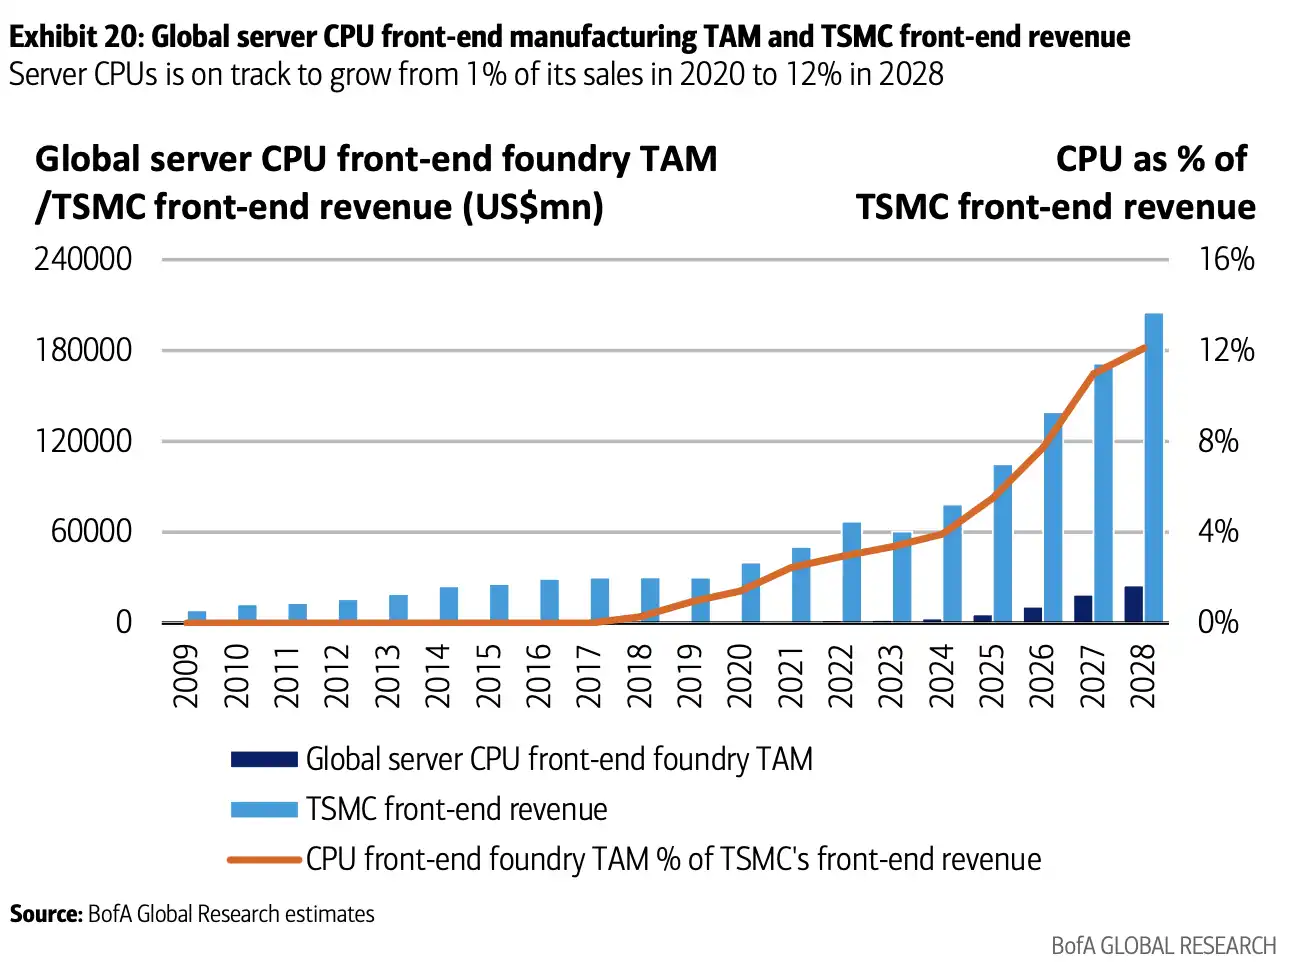
これにより、TSMCの先端プロセスにおける増産圧力はさらに高まるだろう。レポートでは、TSMCの5nm以下のノードの稼働率は90%以上を維持し、高性能コンピューティング需要の中核ノードである3nmは、増産を続けてもなおほぼフル稼働状態が続くと想定している。バンク・オブ・アメリカは、TSMCの2027年の設備投資が750億~800億ドルに達し、その重点は3nm、2nm、そしてCoWoSやSoICなどの先端パッケージング能力に置かれると予測している。
区別すべき点として、TSMC公式が現時点で確認できる2026年の設備投資ガイダンスは約520億~560億米ドルである。一方、2027年の750億~800億米ドルは米銀(BofA)の予測であり、同社の公式ガイダンスではない。
これらの前提が実現すれば、先端プロセスの需給逼迫がTSMCの価格決定力を引き続き支える可能性がある。しかし、増産は収益増加だけをもたらすわけではない。3nm、2nm、そして先端パッケージングには多額の設備投資が必要であり、その後は稼働率、歩留まり、減価償却負担、粗利率が追いつくかどうかが課題となる。
後工程のパッケージング・テストも逼迫、ASEのシェア拡大が期待される
サーバーCPUの製造機会はウェハー受託生産(ファウンドリ)だけにとどまらず、後工程のパッケージング・テストも今回の上方修正の対象となっている。
米銀の試算によると、サーバーCPUの後工程パッケージング・テストのTAM(総アドレス可能市場)は、2025年の19億米ドルから2028年には96億米ドルに拡大し、主要OSAT(半導体受託後工程企業)の先端後工程事業に占める割合は2025年の11%から2028年には24%に上昇する見込みである。この背景には、チップレットアーキテクチャ、より高い信頼性要件、そしてデータセンターにおけるテストサイクルの長期化がある。
ASEはもう一つの直接的な恩恵を受ける銘柄となる。米銀はASEの目標株価を550台湾ドルから750台湾ドルに引き上げ、「買い」を継続している。サーバーCPUのCoWoS、SoIC、その他先端パッケージングに対する需要が高まるにつれ、ASEの関連市場におけるシェアは2025年の10%から2028年には24%に上昇し、TSMCは約63%のシェアを維持すると報告書は予測している。
CoWoSの生産能力は依然として短期的な制約要因の一つである。報告書の試算では、2025年から2028年にかけてCoWoSの生産能力は年平均成長率(CAGR)54%で拡大する必要があり、これによりGPU、ASIC、そして次世代サーバーCPUの総需要に十分対応できるとしている。CPUがより複雑なパッケージング方式を採用し始めると、後工程の生産能力逼迫はもはやGPUサプライチェーンの問題だけではなくなる。
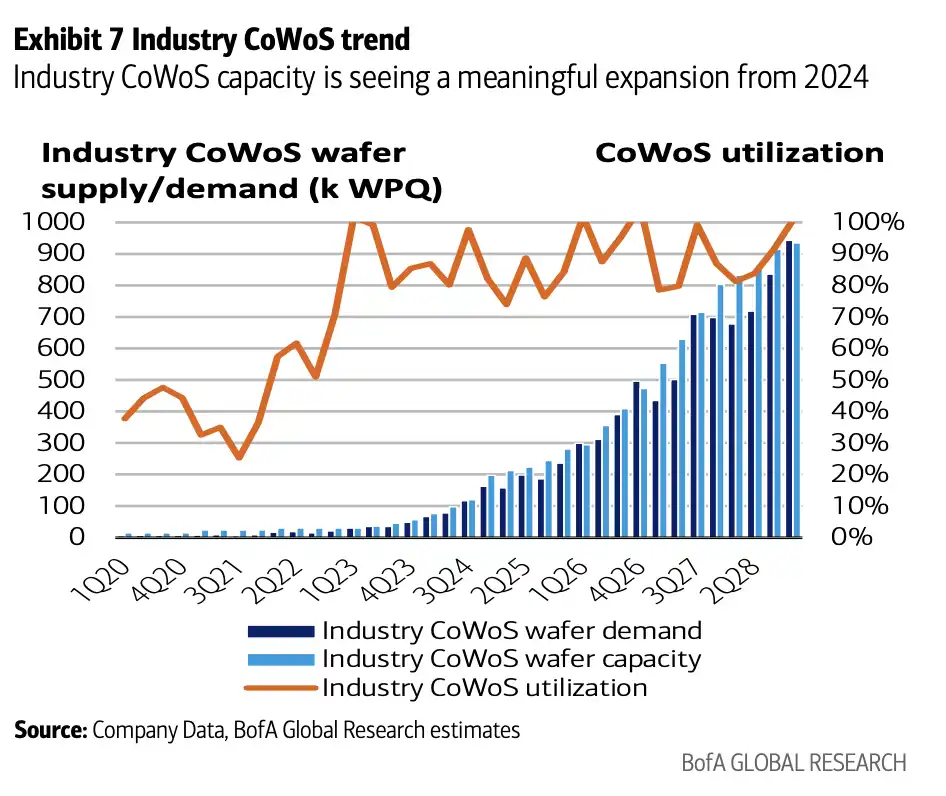
テスト工程も拡大される。サーバーCPUのウェハーレベルプローブテスト、最終テスト、バーンインテスト、システムレベルテストの時間が長くなるため、KYECなどのテストメーカーはより複雑なCPU検証プロセスから恩恵を受ける可能性がある。GUCなどのデザインサービス企業も、クラウド事業者による自社設計CPUプロジェクトから恩恵を受ける可能性がある。ただし、KYECやGUCなどの企業の収益比率予測は現時点では主に元の報告書のモデルに依存しており、公開されたクロス検証が不十分であるため、サプライチェーンの弾力性に関するシナリオ仮定として捉えるのが適切である。
目標株価引き上げ後も、受注が生産能力に反映されるのを待つ必要がある
TSMCやASEに加え、元のレポートではKinik、Chroma、Hon Precision、GPTCなどのサプライチェーン企業の目標株価調整も挙げられている。共通するロジックは、サーバーCPUの製造、パッケージング、テスト、および設備材料の需要が外部サプライチェーンに拡散していることだ。
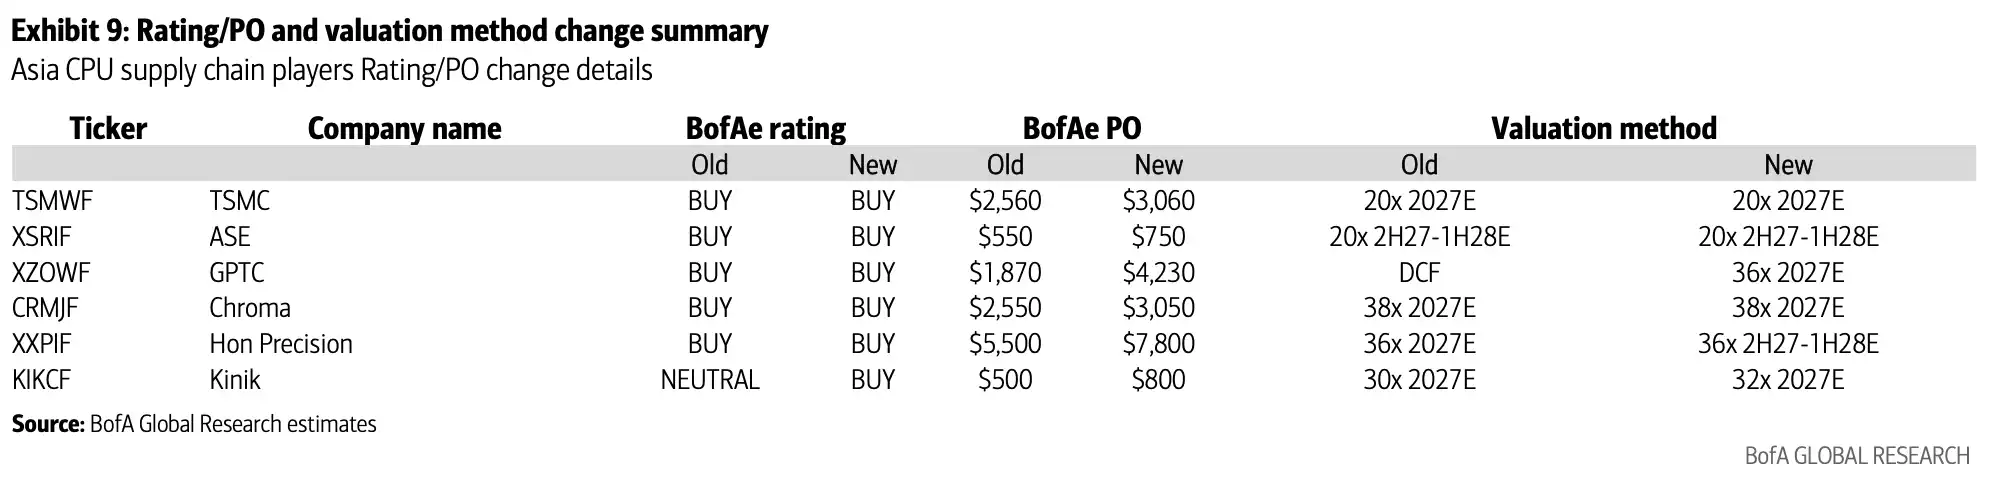
アジアのCPUサプライチェーンの評価額と目標株価の調整例:TSMCは2560元から3060元に、ASEは550元から750元に、Kinikは500元から800元に引き上げ。
しかし、目標株価の引き上げは、受注が完全に実現したことを意味するわけではない。
第一の関門はAIの設備投資だ。サーバーCPUの需要が押し上げられるのは、クラウド事業者やAIサービス事業者が推論インフラを拡大し続けることに依存している。AI投資のペースが鈍化すれば、CPU、先進パッケージング、テストの需要も影響を受ける。
第二の関門は、自社開発CPUの量産速度だ。Google Axion、AWS Graviton、Microsoft CobaltなどのArmベースのソリューションは確かに外部製造の機会を増やすが、設計、検証から規模展開までには時間がかかる。顧客の計画が明確でも、実際にウェハー、パッケージング、テストの収益に転換するには、量産ペースの検証を経る必要がある。
第三の関門は、Intelの内部生産能力の変化だ。米銀の試算は、外部委託製造比率がさらに高まるという前提に基づいている。Intelの先端プロセスが順調に進み、一部のCPU受注が内部製造に戻れば、外部の受託製造やパッケージング・テスト市場の拡大ペースは、レポートのシナリオよりも低くなる可能性がある。
このレポートで最も注目すべきは、「AI産業チェーンが全面的に恩恵を受ける」といった漠然とした判断ではなく、より具体的な変化だ。エージェンティックAIがサーバーCPUを再び製造拡大の議論に押し上げ、外部委託製造比率がTSMCやASEなどのサプライチェーン企業の目標株価引き上げの重要な前提となっている点だ。
今後本当に実現すべきは、これらのCPU受注が持続的にウェハー、先進パッケージング、テスト、消耗材の需要に転換できるかどうかだ。AIの生産能力争奪戦はGPUだけでなく、CPUの背後にある製造チェーンにも波及し始めている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事